Figma (FIG) fournit une plateforme basée sur navigateur où les designers, développeurs, chefs de produit et marketeurs construisent ensemble des produits numériques. Figma Design reste le canevas collaboratif principal, tandis que FigJam, Dev Mode, Slides, Sites, Make et les nouveaux outils d'IA étendent la plateforme de l'idéation au code, à la publication et à la production de contenu. Ce workflow plus large crée plus de façons de monétiser chaque organisation, bien qu'il rende également l'action sensible à la concurrence de l'IA générative, à la demande de sièges et au coût d'exploitation des fonctionnalités d'IA.
Son dernier trimestre a montré une adoption rapide parallèlement à un débat sur la rentabilité qui s'élargit. Les revenus Q2 2026 de Figma ont atteint 370,1 millions de dollars, en hausse de 48 % d'une année sur l'autre et environ 18,1 millions de dollars au-dessus du consensus, tandis que le BPA ajusté de 0,08 $ a doublé l'estimation de 0,04 $. La rétention nette en dollars a atteint 136 %, bien que la perte opérationnelle GAAP se soit élargie à 117,3 millions de dollars et que la marge de flux de trésorerie libre soit tombée à 14 %, rendant la discipline d'investissement centrale aux perspectives.
Les prévisions d'actions FIG pour 2026 se concentrent maintenant sur deux points de vue concurrents :
- Le cas de la plateforme IA : Figma convertit plus d'utilisateurs d'entreprise vers des crédits IA payants, s'étend au-delà des designers et maintient une croissance des revenus supérieure aux pairs logiciels conventionnels.
- Le cas de la disruption et des marges : L'IA abaisse les barrières du design mais comprime les sièges payants, augmente les coûts d'infrastructure et affaiblit le profil de flux de trésorerie nécessaire pour soutenir un multiple premium.
Ce guide détaille les prévisions d'actions FIG, les scénarios de prix 2026, les risques clés et les perspectives d'analystes, en s'appuyant sur la publication des résultats Q2 2026 de Figma du 5 août, le dépôt trimestriel et les données de marché jusqu'au 9 septembre, plus comment trader les futures d'actions FIG sur BingX TradFi avec un collatéral USDT.
Top 5 des choses que les investisseurs Figma doivent savoir en septembre 2026
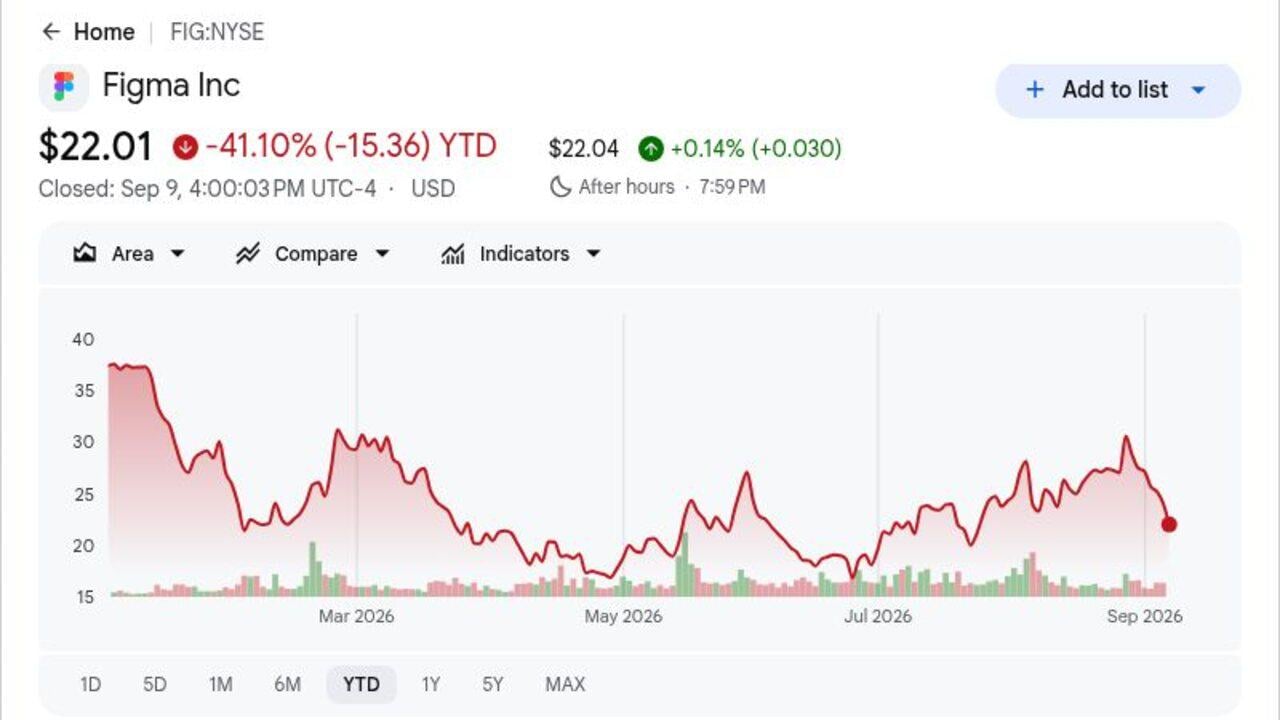
- FIG a clôturé à 22,01 $ après avoir chuté de 41,10 % YTD : La clôture se situait en dessous du prix d'IPO de 33 $ même si les revenus Q2 ont augmenté de 48 %. Les investisseurs exigent une preuve beaucoup plus claire que Figma peut convertir l'utilisation de l'IA en flux de trésorerie durable.
- Les revenus Q2 ont atteint 370,1 millions de dollars et ont dépassé le consensus d'environ 18,1 millions de dollars : La croissance s'est accélérée à 48 % d'une année sur l'autre pour un troisième trimestre consécutif, tandis que le BPA ajusté de 0,08 $ a dépassé l'estimation de 0,04 $. Le dépassement confirme une demande saine sur la plateforme, bien qu'il n'ait pas résolu le débat sur les coûts.
- La rétention nette en dollars a atteint 136 % alors que les clients ont élargi leur utilisation : La mesure indique que les clients existants ont dépensé 36 % de plus après déduction et contraction, soutenue par des sièges supplémentaires, des produits et des crédits IA. Plus de la moitié des clients payants au-dessus de 10 000 $ de revenus récurrents annuels utilisaient l'agent de Figma chaque semaine fin juillet.
- Les perspectives de revenus FY2026 ont augmenté à 1,463 milliard à 1,467 milliard de dollars : Le point médian de 1,465 milliard de dollars a dépassé la vision Street précédente d'environ 1,437 milliard de dollars de 28 millions de dollars. Les perspectives plus élevées du management soutiennent le cas de croissance, bien qu'une marge de flux de trésorerie libre de 14 % laisse moins de place aux erreurs d'exécution.
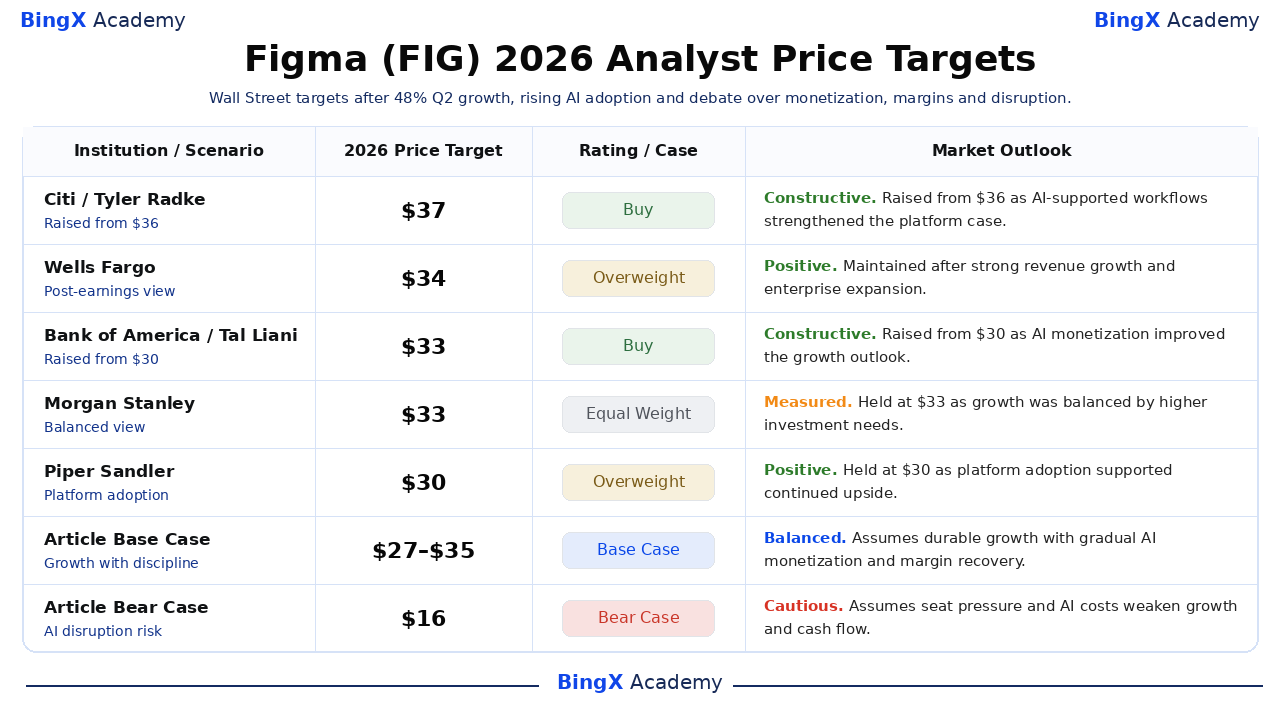
- Cinq objectifs d'analystes récents s'étendent de 30 $ à 37 $ : L'objectif de 37 $ de Citi se situe 68 % au-dessus de la clôture de référence, tandis que la vision de 30 $ de Piper Sandler implique une hausse de 36 %. La fourchette capture des hypothèses institutionnelles significativement différentes concernant la monétisation de l'IA et les futurs risques de compression des sièges payants.
Qu'est-ce que Figma (FIG) ?
Figma est une société de logiciels cloud construite autour de la collaboration multijoueur pour le développement de produits numériques. Figma Design combine la conception d'interface, le prototypage et les systèmes de design dans un espace de travail de navigateur unique, tandis que FigJam soutient le brainstorming. Dev Mode connecte les spécifications à l'ingénierie, et Slides, Sites, Make, Buzz et Draw étendent la plateforme aux présentations, à la publication, au code et au contenu de marque. Les revenus proviennent principalement des abonnements professionnels, organisationnels et d'entreprise, avec des crédits IA basés sur l'utilisation ajoutant une autre voie.
La stratégie à long terme de Figma est de devenir le système partagé d'enregistrement pour la création de produits plutôt qu'une application uniquement destinée au design. Elle connecte les designers, développeurs, chefs de produit et marketeurs, avec la création IA et l'automatisation des workflows élargissant la base d'utilisateurs. Figma dit que 95 % du Fortune 500 utilisait ses produits en mars 2025, avec des clients nommés incluant Microsoft, Netflix, Airbnb, Atlassian, GitHub, Stripe et Zoom. Les intégrations avec OpenAI, Google et Anthropic connectent également le contexte de design aux principaux écosystèmes IA.
Aperçu des résultats Q2 2026 de Figma (FIG) : Croissance des revenus, adoption de l'IA et pression sur les marges
Figma a livré des revenus Q2 2026 de 370,1 millions de dollars contre environ 352 millions attendus, un BPA ajusté de 0,08 $ contre 0,04 $ attendu et une croissance annuelle de 48 %. La rétention nette en dollars a atteint 136 %, tandis que plus de 50 % des clients payants au-dessus de 10 000 $ en ARR utilisaient l'agent de Figma chaque semaine. Le management a relevé les perspectives de revenus FY2026 à 1,463 milliard à 1,467 milliard de dollars, bien qu'une perte opérationnelle GAAP de 117,3 millions de dollars et une marge de flux de trésorerie libre de 14 % aient montré le coût de l'investissement produit et IA.
En savoir plus : Aperçu des résultats Q2 2026 de Figma (FIG) : 370,1M$ de croissance des revenus et pression sur les marges déclenchent une vente de 14,85%
|
Métrique financière |
Guidance / Consensus |
Rapporté / Réel |
Surprise |
|
Revenus Q2 2026 |
352M$ consensus |
370,1M$ |
Dépassement. Environ 18,1M$ au-dessus du consensus ; en hausse de 48 % d'une année sur l'autre. |
|
BPA ajusté Q2 |
0,04$ consensus |
0,08$ |
Dépassement. Double de l'estimation consensus. |
|
Résultat opérationnel GAAP Q2 |
2,0M$ de revenu il y a un an |
117,3M$ de perte |
En déclin. L'investissement IA et plateforme a augmenté les coûts. |
|
Rétention nette en dollars |
— |
136% |
Forte. Les clients existants ont élargi leurs dépenses de 36 % nets. |
|
Marge de flux de trésorerie libre |
24% il y a un an |
14% |
Compressée. L'investissement a dépassé la croissance du flux de trésorerie. |
|
Utilisation d'agent IA d'entreprise |
— |
Plus de 50% |
Élargie. Utilisation hebdomadaire parmi les clients payants au-dessus de 10K$ ARR. |
|
Perspectives de revenus FY2026 |
1,437Mrd$ consensus |
1,463Mrd$–1,467Mrd$ |
Relevées. Le point médian dépasse le consensus d'environ 28M$. |
- Les revenus de 370,1 millions de dollars ont augmenté de 48 % et dépassé le consensus de 18,1 millions de dollars : La croissance s'est accélérée pour un troisième trimestre consécutif, montrant que la plateforme de développement de produits continue de s'étendre malgré les craintes que l'IA générative puisse remplacer des parties du travail de design. Maintenir ce rythme soutiendrait un multiple de revenus plus élevé.
- Le BPA ajusté de 0,08 $ a doublé l'estimation de 0,04 $ : Le résultat a montré que les bénéfices non-GAAP peuvent rester positifs pendant un investissement produit agressif. La perte opérationnelle GAAP a néanmoins atteint 117,3 millions de dollars, donc les investisseurs doivent distinguer la rentabilité ajustée du coût économique de la rémunération en actions et du développement.
- La rétention nette en dollars de 136 % a montré 36 % d'expansion client : Les sièges supplémentaires, produits et crédits IA ont plus que compensé l'attrition et la contraction. Cette expansion importe car elle soutient la croissance sans s'appuyer entièrement sur de nouveaux logos, bien que la consolidation de sièges pilotée par l'IA puisse tester la rétention dans les périodes futures.
- La marge de flux de trésorerie libre a chuté de 10 points de pourcentage à 14 % : La marge de l'année précédente était de 24 %, et l'augmentation des coûts informatiques et produits a absorbé une partie de la croissance des revenus. Une réévaluation durable nécessite que les revenus de crédits IA et la baisse des coûts d'inférence reconstruisent la conversion de trésorerie plutôt que d'augmenter simplement l'utilisation.
- Le point médian de guidance de 1,465 milliard de dollars a dépassé le consensus d'environ 28 millions de dollars : Le management a relevé sa fourchette à 1,463 milliard à 1,467 milliard de dollars après le dépassement de revenus. La livraison validerait la demande à court terme, bien que la question d'investissement plus large reste si la croissance peut se traduire en marges GAAP en expansion.
Perspectives d'investissement Figma (FIG) 2026 : Cas haussier 45 $ vs Cas baissier 16 $
Le débat de 2026 tourne autour de savoir si la croissance de 48 % et la rétention de 136 % de Figma peuvent l'emporter sur une conversion de trésorerie plus faible et les craintes de disruption IA. L'upside nécessite une preuve que les crédits IA et les workflows plus larges améliorent les revenus par client sans éroder la demande de sièges.
Le Cas Haussier : Forte adoption IA et expansion de plateforme poussent FIG vers 45 $
Le Cas Haussier assume que Figma s'étend au-delà du design vers le codage, le marketing et des workflows collaboratifs plus larges, avec les crédits IA créant un flux de revenus supplémentaire. La croissance des revenus reste au-dessus de 35 %, la rétention nette reste près de 130 %, et des coûts de modèle plus faibles améliorent l'économie de Figma Make et autres outils IA.
Un mouvement vers 45 $ nécessiterait des revenus FY2026 près ou au-dessus du plafond de guidance de 1,467 milliard de dollars, des marges de flux de trésorerie libre en récupération, et une utilisation IA payante plus forte chez les clients d'entreprise. L'adoption continue parmi les développeurs et marketeurs fournirait la confirmation la plus claire.
Le Cas de Base : Croissance de plateforme stable maintient FIG entre 27 $ et 35 $
Le Cas de Base assume que les produits de collaboration principaux de Figma restent forts tandis que les fonctionnalités IA nécessitent un investissement continu. L'expansion au sein des clients existants soutient la croissance, mais une amélioration plus lente du flux de trésorerie et une certaine pression sur les sièges de design traditionnels limitent l'expansion de valorisation supplémentaire.
Sous ce scénario, FIG pourrait trader principalement entre 27 $ et 35 $. Des revenus près du point médian de 1,465 milliard de dollars, une rétention au-dessus de 125 %, et une rentabilité ajustée stable soutiendraient la fourchette, tandis qu'une conversion de crédits IA plus faible plafonnerait l'upside.
Le Cas Baissier : Concurrence IA et pression sur les marges tirent FIG vers 16 $
Le Cas Baissier assume que les outils d'IA générative réduisent la demande pour certains sièges de design traditionnels plus rapidement que Figma ne peut compenser avec des revenus de développeurs, marketeurs et basés sur l'utilisation. Des coûts d'inférence plus élevés et des dépenses de plateforme continues maintiendraient la rentabilité sous pression.
Un mouvement vers 16 $ deviendrait plus probable si la rétention tombe en dessous de 120 %, si la guidance de revenus est coupée, ou si la marge de flux de trésorerie libre tombe en chiffres simples. Une concurrence plus forte d'Adobe, Canva, ou d'outils de création natifs IA pourrait ajouter une pression supplémentaire.
Prévisions de prix d'actions FIG pour 2026 par les analystes de Wall Street
Ces cinq actions institutionnelles datées s'étendent de 30 $ à 37 $ et sont triées de la plus élevée à la plus basse. Elles reflètent différentes visions de la croissance et des marges. Les lignes finales Base et Baissier sont des scénarios éditoriaux de BingX Academy plutôt que des prévisions de Wall Street ou des résultats garantis.
|
Institution / Scénario |
Objectif de prix 2026 |
Notation / Cas |
Perspectives de marché |
|
Citi |
37$ |
Achat |
Constructive. 7 août : relevé de 36$ car les workflows structurés supportés par l'IA ont renforcé le cas de plateforme à long terme. |
|
Wells Fargo |
34$ |
Surpondérer |
Positive. 6 août : maintenue après une forte croissance des revenus et expansion d'entreprise ont soutenu l'opportunité. |
|
Bank of America |
33$ |
Achat |
Constructive. 19 août : relevé de 30$ car la monétisation IA a amélioré les perspectives de croissance. |
|
Morgan Stanley |
33$ |
Pondération égale |
Mesurée. 6 août : maintenue car la croissance rapide était équilibrée par des besoins d'investissement plus élevés et un risque d'exécution. |
|
Piper Sandler |
30$ |
Surpondérer |
Positive. 6 août : maintenue car l'adoption de plateforme et les produits IA ont soutenu l'upside continu. |
|
Cas de Base Article |
27$–35$ |
Cas de Base |
Équilibré. Assume une croissance durable avec monétisation IA graduelle et récupération de marge. |
|
Cas Baissier Article |
16$ |
Cas Baissier |
Prudent. Assume pression sur les sièges et coûts IA affaiblissant croissance et flux de trésorerie. |
Comment trader les actions Figma (FIG) sur BingX
Tradez la monétisation IA, l'expansion d'entreprise et les perspectives de marge de Figma en utilisant BingX TradFi et les outils BingX AI. Parce que FIG peut réagir fortement aux annonces produits, guidance et sentiment du secteur logiciel, les traders doivent définir à la fois le catalyseur et les limites de risque avant d'entrer une position. Les futures perpétuels d'actions utilisent l'effet de levier et peuvent magnifier à la fois les gains et les pertes. Ils ne fournissent pas de propriété, droits de vote ou dividendes, et la liquidation peut se produire quand la marge devient insuffisante.
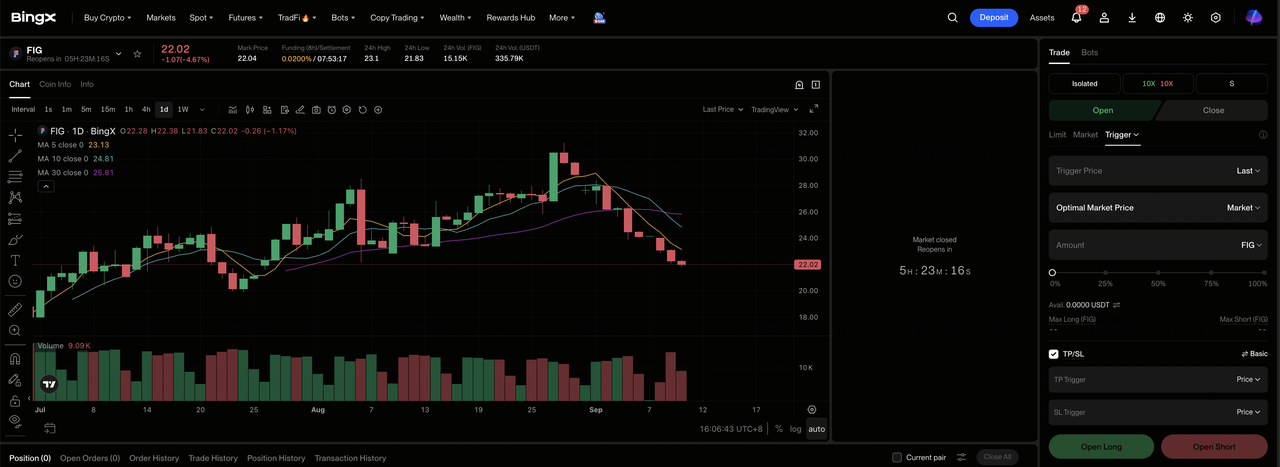
Étape 1 : Accédez à BingX TradFi. Inscrivez-vous et naviguez vers la section TradFi spécialisée sur le tableau de bord d'échange BingX.
Étape 2 : Sélectionnez Figma (FIG). Recherchez et sélectionnez le contrat futures perpétuels FIG-USDT.
Étape 3 : Choisissez votre direction. Sélectionnez Ouvrir une position longue si les crédits IA, l'expansion d'entreprise et les marges soutiennent des estimations plus élevées. Sélectionnez Ouvrir une position courte si la compression de sièges ou les coûts produits affaiblissent la croissance et la conversion de trésorerie.
Étape 4 : Sélectionnez l'effet de levier et le mode de marge. Choisissez Marge isolée ou Marge croisée selon votre tolérance au risque. Le déclin YTD de 41,10 % montre pourquoi un effet de levier conservateur et un dimensionnement de position clair sont importants.
Étape 5 : Exécutez des protocoles de risque stricts. Définissez des niveaux Take-Profit et Stop-Loss (TP/SL) avant ou immédiatement après être entré dans le trade. FIG peut réagir rapidement aux résultats, publications IA, guidance, rétention et changements de valorisation du secteur logiciel.
Top 5 des risques à surveiller pour les investisseurs Figma en 2026
L'expansion IA de Figma crée une opportunité de croissance plus large, mais elle peut aussi faire pression sur les sièges payants, les coûts d'infrastructure, la conversion de trésorerie, la rentabilité et la valorisation.
- L'IA pourrait réduire la demande pour les sièges de design payants : La rétention nette était de 136 %, mais si de plus petites équipes peuvent compléter plus de travail avec l'IA, les entreprises peuvent couper les sièges de design conventionnels avant que les revenus basés sur l'utilisation ne les remplacent complètement. Cela ralentirait les revenus d'expansion des clients existants.
- Une marge de flux de trésorerie libre de 14 % laisse moins de place à la pression sur les coûts : Des coûts d'inférence, d'hébergement et de développement plus élevés pourraient empêcher une forte croissance des revenus de se traduire en meilleure génération de trésorerie. Un autre déclin par rapport à la marge précédente de 24 % soulèverait des inquiétudes concernant l'effet de levier opérationnel.
- Une perte opérationnelle GAAP de 117,3 millions de dollars maintient la rentabilité sous pression : Une lourde rémunération en actions et investissement produit élargit l'écart entre les bénéfices ajustés et l'économie pour les actionnaires. Si la dilution reste élevée sans croissance plus rapide du flux de trésorerie, les investisseurs peuvent attribuer à Figma un multiple de revenus plus bas.
- La concurrence s'étend d'Adobe, Canva aux produits natifs IA : Les rivaux peuvent faire pression sur la tarification, l'acquisition client et la différenciation produit, forçant Figma à dépenser plus pour défendre son avantage collaboratif. Des coûts de changement plus bas pourraient aussi affaiblir la rétention.
- L'historique limité de marché public peut amplifier la volatilité : Les expirations de lockup, ventes d'initiés et changements dans la propriété institutionnelle peuvent ajouter une pression de vente même quand les résultats opérationnels restent solides. Un float négociable plus large peut peser sur l'action jusqu'à ce que la nouvelle offre soit absorbée.
Réflexions finales : Devriez-vous investir dans Figma en 2026 ?
L'élan opérationnel de Figma est de plus en plus clair. Les revenus ont augmenté de 48 %, la rétention nette en dollars a atteint 136 % et l'adoption d'agents IA d'entreprise a dépassé 50 % parmi les clients payants plus importants. L'entreprise a aussi relevé ses perspectives de revenus annuels, montrant que le développement collaboratif de produits continue d'attirer les dépenses même alors que l'IA générative change la façon dont le travail de design est complété.
Le Cas Haussier nécessite que les crédits IA et l'expansion de plateforme reconstruisent l'effet de levier de flux de trésorerie, tandis que le Cas Baissier se centre sur la compression de sièges, la concurrence et les pertes GAAP soutenues. Les traders conservateurs peuvent attendre que la marge de flux de trésorerie libre se stabilise, que la rétention reste au-dessus de 125 % et que l'utilisation IA payante montre que la croissance devient plus efficace.
Rappel de risque : Trader et investir dans les actions comme FIG implique un risque élevé de perte en capital. La concurrence IA, la volatilité des coûts d'utilisation, l'offre post-IPO et l'effet de levier peuvent amplifier les pertes. Effectuez des recherches indépendantes avant d'allouer du capital.
Lectures connexes
- Prédiction du prix des actions Palantir (PLTR) 2026 : La croissance commerciale américaine de 149 % peut-elle pousser PLTR vers 255 $ ?
- Prédiction de prix AppLovin (APP) 2026 : AXON 2.0 et l'e-commerce peuvent-ils déclencher un rebond à 750 $ ?
- Prédiction de prix Alphabet (GOOGL) 2026 : La croissance Cloud de 82 % et l'IA peuvent-elles pousser l'action GOOGL à 430 $ ?
- Prédiction de prix Snap Inc. (SNAP) 2026 : La croissance publicitaire et d'abonnement peut-elle pousser SNAP vers 10 $ ?
- Prédiction de prix Reddit (RDDT) 2026 : Les opportunités de données IA peuvent-elles pousser RDDT vers 300 $ ?
