

Autodesk (ADSK) est une société de logiciels par abonnement qui sert les architectes, ingénieurs, constructeurs, fabricants et créateurs de médias à travers des produits tels qu'AutoCAD, Revit, Fusion, Forma et Maya. L'architecture, l'ingénierie, la construction et les opérations demeurent le plus grand moteur de revenus, tandis que la fabrication, la collaboration cloud, les logiciels d'opérations et l'IA deviennent plus importants pour la croissance à long terme. Cette diversité crée plusieurs voies d'expansion, mais laisse également ADSK sensible aux cycles de construction, à la concurrence logicielle et à l'exécution des acquisitions.
Son dernier trimestre a montré une demande durable aux côtés d'une configuration future plus compliquée. Les revenus Q2 EF2027 d'Autodesk ont atteint 2,046 milliards de dollars, en hausse de 16 % d'une année sur l'autre, le BPA non-GAAP a augmenté de 0,68 $ à 3,30 $ et le flux de trésorerie libre a augmenté de 24 % à 561 millions de dollars. La direction a relevé les prévisions de croissance des revenus annuels à environ 16 %, bien que le point médian de 3,065 $ des prévisions de BPA non-GAAP Q3 soit resté environ 0,08 $ en dessous du consensus alors que les coûts MaintainX entraient dans les perspectives.
Les prévisions d'actions ADSK pour 2026 se concentrent maintenant sur deux points de vue concurrents :
- Le cas de la plateforme connectée et de l'adoption de l'IA : Autodesk AI, Forma, Fusion et les flux de travail de construction pourraient connecter davantage de données de conception, de fabrication et d'exploitation, tandis que l'acquisition MaintainX de 3,6 milliards de dollars étend la plateforme à la maintenance d'actifs et soutient une plus grande opportunité de revenus récurrents.
- Le cas de l'intégration et de l'exécution : La dilution MaintainX, la croissance plus faible de la facturation et les prévisions de BPA à court terme plus faibles pourraient retarder l'effet de levier opérationnel, tandis que les outils de conception IA plus rapides défient les prix et l'engagement des utilisateurs sur les produits établis.
Ce guide décompose les prévisions d'actions ADSK, les scénarios de prix 2026, les risques clés et les perspectives des analystes, en s'appuyant sur la publication des résultats Q2 EF2027 d'Autodesk du 27 août 2026, le dépôt trimestriel et les données de marché jusqu'au 23 septembre, plus comment trader les contrats à terme d'actions ADSK sur BingX TradFi avec une garantie USDT.
Top 5 des Choses à Savoir pour les Investisseurs Autodesk en Septembre 2026
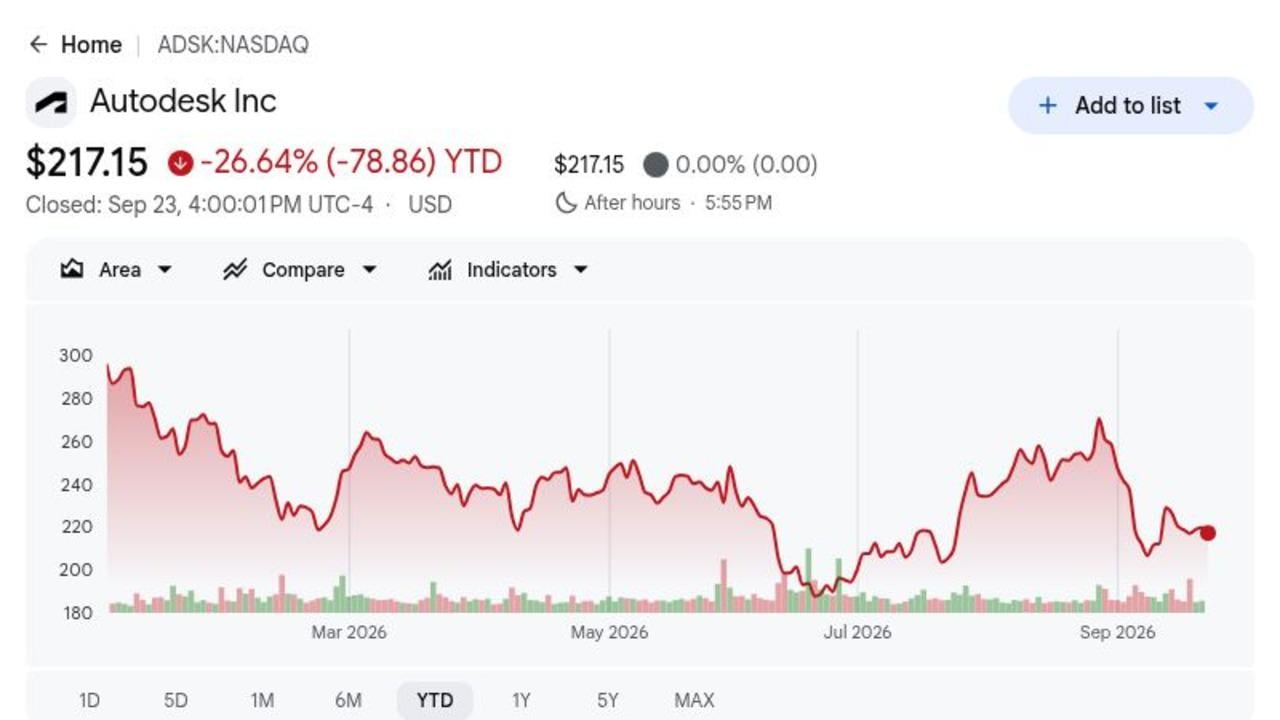
- ADSK a clôturé à 217,15 $ et était en baisse de 26,64 % en 2026 : La clôture du 23 septembre est restée environ 33 % en dessous du sommet sur 52 semaines de 326,35 $ malgré un dépassement trimestriel. L'écart montre que les investisseurs veulent encore une preuve plus claire que l'investissement en IA et les dépenses d'acquisition peuvent se traduire en bénéfices par action plus solides.
- Les revenus Q2 ont atteint 2,046 milliards de dollars, en hausse de 16 % : Les revenus ont dépassé le consensus d'environ 2,01 milliards de dollars d'environ 36 millions de dollars, tandis que les revenus d'abonnement ont augmenté à 1,952 milliard de dollars contre 1,667 milliard de dollars. La base récurrente reste saine, bien que la valorisation dépende maintenant de savoir si la croissance à deux chiffres moyens peut continuer.
- Les revenus AECO ont augmenté de 17 % à 1,029 milliard de dollars : La plus grande famille de produits d'Autodesk a généré plus de la moitié des revenus trimestriels, tandis que le RPO actuel a augmenté de 12 % à 5,245 milliards de dollars. La demande en construction et infrastructure soutient la visibilité, bien que la croissance du RPO total de 2 % soit plus faible car Autodesk a réduit les remises pluriannuelles.
- Les prévisions de revenus EF2027 ont augmenté à 8,295 milliards à 8,345 milliards de dollars : La fourchette implique environ 16 % de croissance et inclut MaintainX, tandis que le BPA non-GAAP est attendu entre 12,52 $ et 12,60 $. Une demande plus forte soutient les perspectives de ventes plus élevées, mais les coûts d'acquisition rendent le chemin des bénéfices moins direct.
- L'accord MaintainX de 3,6 milliards de dollars étend Autodesk dans les opérations : MaintainX apporte une base ARR estimée à 135 millions de dollars croissant de plus de 50 %, mais Autodesk a également réduit les prévisions de flux de trésorerie libre à 2,725 milliards à 2,750 milliards de dollars et inclus environ 45 millions de dollars de coûts de transaction. La qualité de l'intégration déterminera si l'accord crée une valeur par action significative.
Qu'est-ce qu'Autodesk (ADSK) ?
Autodesk est une société mondiale de logiciels de conception et de fabrication dont les produits soutiennent le cycle de vie complet des bâtiments, infrastructures, biens manufacturés et contenu numérique. AutoCAD fournit la conception assistée par ordinateur générale, Revit soutient la modélisation des informations du bâtiment, Fusion combine la conception de produits et la fabrication, et Maya et 3ds Max servent les médias et le divertissement. La plupart des revenus proviennent d'abonnements, donc les renouvellements, l'expansion des sièges, l'utilisation et les prix sont les principaux moteurs économiques. L'entreprise vend également des flux de travail de collaboration cloud et de construction qui connectent les équipes de conception de bureau avec l'exécution sur le terrain.
La direction à long terme d'Autodesk est de converger les données de conception, fabrication et exploitation à travers les clouds industriels Forma, Fusion et Flow, avec Autodesk AI ajoutant des assistants, l'automatisation et l'intelligence de projet. Autodesk Construction Cloud lie les architectes, entrepreneurs et propriétaires, tandis que les partenariats avec les principaux écosystèmes cloud et matériel soutiennent l'échange de données et les flux de travail intensifs en calcul. L'acquisition prévue de MaintainX pour 3,6 milliards de dollars étend cette stratégie à la maintenance et aux opérations de première ligne, connectant les actifs après la construction ou la fabrication. La direction s'attend à ce que cette plateforme plus large approfondisse les relations clients, bien que l'intégration et la monétisation disciplinée restent essentielles.
Lire plus : Prédiction de Prix Adobe (ADBE) 2026 : La Monétisation de l'IA Peut-elle Pousser ADBE Vers 350 $ ?
Aperçu des Résultats Q2 EF2027 d'Autodesk (ADSK) : La Croissance des Revenus et des Marges Renforce les Perspectives EF2027
Autodesk a livré des revenus Q2 de 2,046 milliards de dollars contre 2,01 milliards attendus, un BPA non-GAAP de 3,30 $ contre 3,12 $ attendus, un bénéfice net GAAP de 492 millions de dollars et un flux de trésorerie libre de 561 millions de dollars. Les revenus AECO ont augmenté de 17 % à 1,029 milliard de dollars et le RPO actuel a augmenté de 12 % à 5,245 milliards de dollars. La direction a relevé les revenus EF2027 à 8,295 milliards à 8,345 milliards de dollars, bien que le point médian de BPA Q3 de 3,065 $ soit resté en retard par rapport au consensus et ait mis en évidence la dilution MaintainX.
|
Métrique Financière |
Prévisions / Consensus |
Rapporté / Réel |
Surprise |
|
Revenus Q2 EF2027 |
Consensus 2,01 Md$ |
2,046 Md$ |
Dépassé. Environ 36 M$ au-dessus du consensus et en hausse de 16 % d'une année sur l'autre. |
|
BPA dilué non-GAAP Q2 |
Consensus 3,12 $ |
3,30 $ |
Dépassé. 0,18 $ au-dessus du consensus et en hausse de 0,68 $ d'une année sur l'autre. |
|
BPA dilué GAAP Q2 |
1,46 $ il y a un an |
2,33 $ |
Amélioré. Augmenté de 0,87 $ d'une année sur l'autre. |
|
Bénéfice net GAAP Q2 |
313 M$ il y a un an |
492 M$ |
Amélioré. Augmenté de 57 % d'une année sur l'autre. |
|
Facturation Q2 |
— |
1,854 Md$ |
Augmenté. Hausse de 10 % d'une année sur l'autre. |
|
Revenus AECO Q2 |
— |
1,029 Md$ |
Augmenté. Hausse de 17 % d'une année sur l'autre et de 15 % en devises constantes. |
|
RPO actuel Q2 |
— |
5,245 Md$ |
Étendu. Augmenté de 12 % d'une année sur l'autre. |
|
Marge opérationnelle non-GAAP Q2 |
39 % il y a un an |
41 % |
Élargie. Améliorée de 2 points de pourcentage d'une année sur l'autre. |
|
Flux de trésorerie libre Q2 |
452 M$ il y a un an |
561 M$ |
Augmenté. Hausse de 24 % d'une année sur l'autre. |
|
Perspectives de revenus Q3 EF2027 |
Consensus 2,08 Md$ |
2,125–2,140 Md$ |
Au-dessus. Le point médian de 2,133 Md$ a dépassé le consensus d'environ 53 M$. |
|
Perspectives de BPA non-GAAP Q3 |
Consensus 3,14 $ |
3,04–3,09 $ |
En dessous. Le point médian de 3,065 $ était en retard sur le consensus d'environ 0,08 $. |
|
Perspectives de revenus EF2027 |
Perspectives de croissance antérieures de 15 % |
8,295–8,345 Md$ |
Relevées. La nouvelle fourchette implique environ 16 % de croissance. |
|
Perspectives de flux de trésorerie libre EF2027 |
Fourchette antérieure au-dessus du nouveau point médian |
2,725–2,750 Md$ |
Resserrées. Inclut environ 45 M$ de dépenses de transaction MaintainX. |
- Revenus de 2,046 milliards de dollars dépassant le consensus d'environ 36 millions de dollars : Les ventes ont augmenté de 16 % d'une année sur l'autre contre 14 % en devises constantes, tandis que les revenus d'abonnement ont atteint 1,952 milliard de dollars. Le résultat montre que les renouvellements et l'adoption cloud continuent de soutenir une croissance durable.
- BPA non-GAAP de 3,30 $ dépassant le consensus de 0,18 $ : Le BPA GAAP a augmenté à 2,33 $ contre 1,46 $, tandis que le bénéfice net a augmenté de 57 % à 492 millions de dollars. Le profit a augmenté plus rapidement que les revenus car l'effet de levier opérationnel et la baisse des coûts de restructuration ont amélioré la conversion des bénéfices.
- Les revenus AECO ont atteint 1,029 milliard de dollars et ont augmenté de 17 % : Les revenus Make ont augmenté de 26 % à 244 millions de dollars, tandis qu'AutoCAD a augmenté de 14 % à 500 millions de dollars. La croissance dans les principaux groupes de produits réduit la dépendance à une seule application et soutient la stratégie de plateforme plus large d'Autodesk.
- Le flux de trésorerie libre a augmenté de 24 % à 561 millions de dollars : Les flux de trésorerie d'exploitation ont atteint 575 millions de dollars, tandis que la marge opérationnelle non-GAAP s'est élargie de deux points à 41 %. L'amélioration montre une économie sous-jacente plus forte, bien que les perspectives de flux de trésorerie libre annuel de 2,725 milliards à 2,750 milliards de dollars incluent les coûts de financement et de transaction MaintainX.
- Les prévisions de revenus EF2027 ont augmenté, mais les prévisions de BPA Q3 ont manqué d'environ 0,08 $ : Les revenus annuels visent maintenant 8,295 milliards à 8,345 milliards de dollars, tandis que le BPA non-GAAP Q3 de 3,04 $ à 3,09 $ reste en dessous du consensus de 3,14 $. La question clé est de savoir si une croissance des ventes plus forte peut compenser la dilution d'acquisition à court terme.
Perspectives d'Investissement Autodesk (ADSK) 2026 : Scénario Haussier 350 $ vs Scénario Baissier 185 $
Les perspectives 2026 d'Autodesk dépendent de savoir si la croissance stable des abonnements, les outils IA et l'acquisition MaintainX peuvent se traduire en marges plus fortes et en flux de trésorerie libre. Le potentiel de hausse vient d'une adoption plus profonde dans la conception, construction et opérations, tandis que les coûts d'intégration, les dépenses de projets plus lentes et la concurrence logicielle restent les principaux risques.
Le Scénario Haussier : Une IA et une Demande de Construction Plus Fortes Poussent ADSK Vers 350 $
Le Scénario Haussier suppose qu'Autodesk maintient une croissance des revenus proche des perspectives EF2027 de 16 % alors que Forma, Fusion, Construction Cloud et Autodesk AI soutiennent davantage de flux de travail. MaintainX ajoute une couche d'opérations, tandis que la croissance AECO au-dessus de 15 % et la croissance du RPO actuel près de 12 % préservent la visibilité future.
Un mouvement vers 350 $ nécessiterait des revenus près du haut de la fourchette de 8,295 milliards à 8,345 milliards de dollars, une intégration MaintainX réussie et un effet de levier opérationnel renouvelé après les coûts de transaction. Une marge non-GAAP se maintenant près de 39 % pour l'année, suivie d'une amélioration, renforcerait le scénario.
Le Scénario de Base : Une Croissance Stable des Abonnements Maintient ADSK Entre 260 $ et 310 $
Le Scénario de Base suppose qu'AutoCAD, Revit, Fusion et les abonnements de construction restent résilients tandis que l'adoption de l'IA se développe graduellement. Les revenus continuent de croître dans les deux chiffres bas à moyens, mais la croissance du RPO total près de 2 %, les remises pluriannuelles plus faibles et les dépenses MaintainX limitent une réévaluation plus rapide.
ADSK pourrait se négocier principalement entre 260 $ et 310 $ dans ces conditions. Les revenus Q3 dans la fourchette de 2,125 milliards à 2,140 milliards de dollars, la croissance du RPO actuel près de 12 % et le flux de trésorerie libre annuel au-dessus de 2,725 milliards de dollars soutiendraient la fourchette. Une facturation plus lente ou une pression supplémentaire sur les marges affaiblirait le haut de la fourchette.
Le Scénario Baissier : Des Dépenses Clients Plus Lentes et des Coûts Plus Élevés Tirent ADSK Vers 185 $
Le Scénario Baissier suppose que les clients retardent les projets, les concurrents natifs IA exercent une pression sur les prix et les coûts d'intégration MaintainX durent plus longtemps que prévu. La croissance de la facturation tombe en dessous du taux Q2 de 10 %, le RPO actuel ralentit et la marge opérationnelle échoue à se récupérer alors que les dépenses de ventes et de développement augmentent.
Un mouvement vers 185 $ deviendrait plus probable si les revenus trimestriels ratent les prévisions, le flux de trésorerie libre tombe en dessous du plancher annuel de 2,725 milliards de dollars, ou si la direction abaisse le BPA EF2027 en dessous de 12,52 $. Des estimations plus faibles combinées à une valorisation logicielle plus faible ajouteraient une pression supplémentaire.
Prévisions de Prix d'Actions ADSK pour 2026 par les Analystes de Wall Street
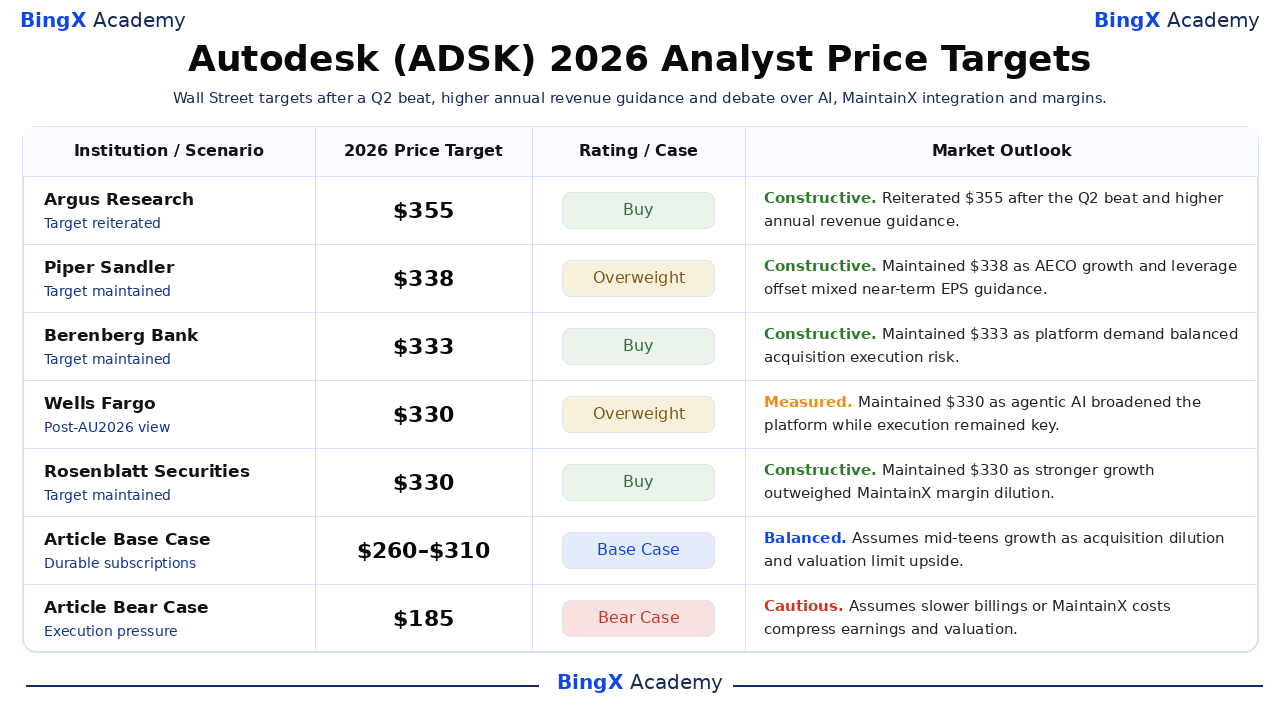
Ces cinq actions d'analystes datées sont triées du plus haut au plus bas. Leur écart reflète différents points de vue sur la croissance récurrente, l'IA, l'intégration MaintainX et la valorisation plutôt qu'un résultat unique promis. Les rangées Base et Baissier finales sont des scénarios éditoriaux de BingX Academy.
|
Institution / Scénario |
Objectif de Prix 2026 |
Notation / Cas |
Perspectives de Marché |
|
Argus Research |
355 $ |
Achat |
Constructif. 1er septembre : réitéré après le dépassement Q2 car la croissance récurrente et les prévisions de revenus annuels plus élevées ont soutenu la vue. |
|
Piper Sandler / Clarke Jeffries |
338 $ |
Surpondéré |
Constructif. 28 août : maintenu car la croissance AECO et l'effet de levier ont équilibré les prévisions de BPA à court terme mitigées. |
|
Berenberg Bank / Nay Soe Naing |
333 $ |
Achat |
Constructif. 1er septembre : maintenu car la demande de plateforme a équilibré le risque d'exécution d'acquisition. |
|
Wells Fargo / Michael Turrin |
330 $ |
Surpondéré |
Mesuré. 18 septembre : maintenu après Autodesk University car l'IA agentique a élargi la plateforme tandis que l'exécution restait clé. |
|
Rosenblatt Securities / Blair Abernethy |
330 $ |
Achat |
Constructif. 28 août : maintenu car la croissance plus forte a compensé la dilution de marge MaintainX. |
|
Scénario de Base de l'Article |
260–310 $ |
Scénario de Base |
Équilibré. Suppose une croissance à deux chiffres moyens car la dilution d'acquisition et la valorisation limitent le potentiel de hausse. |
|
Scénario Baissier de l'Article |
185 $ |
Scénario Baissier |
Prudent. Suppose une facturation plus lente ou des coûts MaintainX comprimant les bénéfices et la valorisation. |
Comment Trader les Actions Autodesk (ADSK) sur BingX
Tradez les perspectives de croissance d'abonnements, de cloud industriel, d'IA et d'intégration MaintainX d'Autodesk en utilisant BingX TradFi et les outils BingX AI. Parce qu'ADSK peut réagir fortement aux résultats, aux prévisions, aux mises à jour d'acquisitions et aux valorisations du secteur logiciel, les traders devraient définir à la fois le catalyseur et les limites de risque avant d'entrer dans une position.
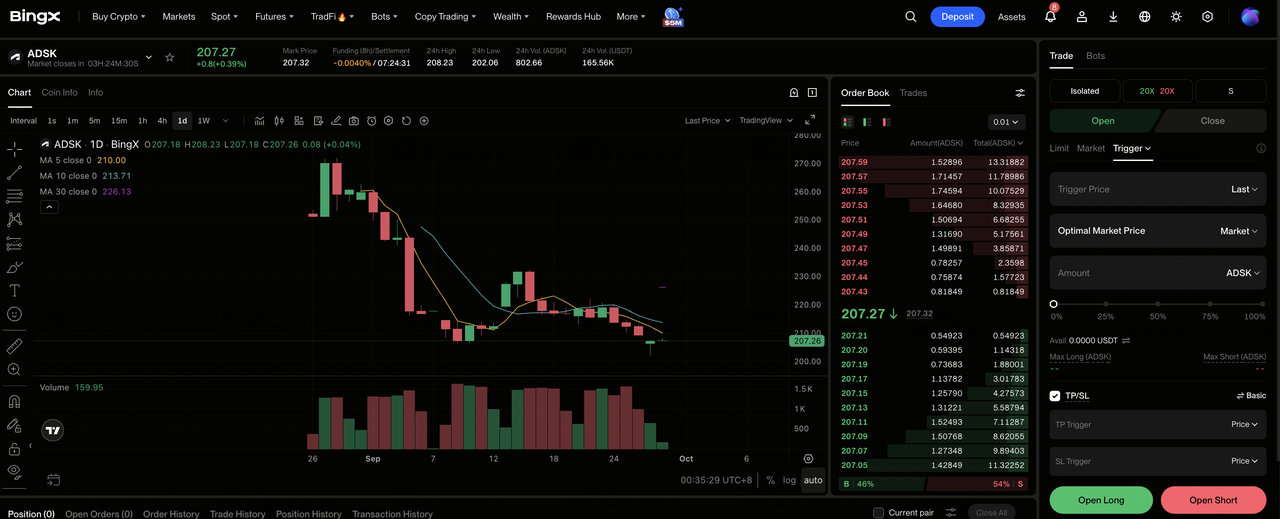
Étape 1 : Accéder à BingX TradFi. Inscrivez-vous et naviguez vers la section TradFi spécialisée sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionner Autodesk (ADSK). Recherchez et sélectionnez le contrat de contrats à terme perpétuels ADSK-USDT.
Étape 3 : Choisir votre direction. Sélectionnez Ouvrir Long si vous vous attendez à ce que l'adoption de l'IA, la demande de cloud industriel et l'intégration MaintainX maintiennent une croissance à deux chiffres moyens. Sélectionnez Ouvrir Court si vous vous attendez à une facturation plus lente, une dilution de marge ou une concurrence logicielle affaiblissant les bénéfices.
Étape 4 : Sélectionner l'effet de levier et le mode de marge. Choisissez Marge Isolée ou Croisée basé sur votre tolérance au risque. La baisse de 26,64 % depuis le début de l'année jusqu'au 23 septembre montre pourquoi un effet de levier conservateur et un dimensionnement de position clair sont importants.
Étape 5 : Exécuter des protocoles de risque stricts. Définissez des niveaux de Prise de Profit et Stop-Loss (TP/SL) avant ou immédiatement après avoir entré le trade. ADSK peut réagir rapidement aux résultats, prévisions, révisions d'analystes, annonces de produits IA et mises à jour d'intégration MaintainX.
Top 5 des Risques à Surveiller pour les Investisseurs Autodesk en 2026
Les perspectives d'Autodesk dépendent de la demande récurrente, de l'exécution de la plateforme, de la discipline d'acquisition et de la valorisation. Chaque risque ci-dessous pourrait affaiblir les flux de trésorerie futurs ou réduire le multiple que les investisseurs sont prêts à payer.
- L'intégration MaintainX peut diluer les rendements à court terme : Autodesk paie 3,6 milliards de dollars pour une entreprise avec environ 135 millions de dollars de revenus récurrents annualisés. Des ventes croisées plus lentes, des coûts de rétention plus élevés ou des dépenses de transaction au-dessus des 45 millions de dollars divulgués pourraient réduire le flux de trésorerie libre par action.
- La concurrence IA peut exercer une pression sur les prix et la croissance des sièges : Autodesk AI peut approfondir les flux de travail, mais des outils de conception moins chers peuvent réduire l'expansion des sièges ou faire que les clients remettent en question les abonnements premium. Même une faiblesse modeste des renouvellements importerait car les revenus d'abonnement ont contribué 1,952 milliard de dollars aux ventes Q2.
- La facturation peut traîner derrière les revenus rapportés : La facturation Q2 a augmenté de 10 %, en dessous du taux de croissance des revenus de 16 %, tandis que le RPO total a augmenté de seulement 2 %. Si le RPO actuel ralentit également à partir de 12 %, la visibilité des revenus futurs pourrait s'affaiblir avant que les ventes rapportées montrent la même pression.
- Les cycles de construction et de fabrication peuvent ralentir la demande : AECO a généré 1,029 milliard de dollars et la fabrication a contribué 385 millions de dollars au Q2. Des coûts de financement plus élevés, des projets retardés ou un investissement d'usine plus faible pourraient réduire les nouveaux abonnements et la demande d'expansion.
- La valorisation reste sensible à l'exécution : Le prix de référence de 217,15 $ reflète déjà une grande baisse, mais suppose toujours une croissance à deux chiffres moyens et des marges solides. Des revenus en dessous du plancher annuel de 8,295 milliards de dollars ou un BPA en dessous de 12,52 $ pourraient exercer une pression à la fois sur les estimations de bénéfices et le multiple de valorisation.
Réflexions Finales : Devriez-vous Investir dans Autodesk en 2026 ?
La franchise principale d'Autodesk reste durable : les revenus Q2 ont augmenté de 16 % à 2,046 milliards de dollars, les revenus AECO ont augmenté de 17 %, le RPO actuel a augmenté de 12 % et le flux de trésorerie libre a atteint 561 millions de dollars. L'entreprise a également une stratégie crédible à long terme connectant les données de conception, construction, fabrication et opérations. La question ouverte est de savoir si l'acquisition MaintainX de 3,6 milliards de dollars et l'investissement IA en expansion améliorent l'économie par action assez rapidement.
Le Scénario Haussier atteint 350 $ si les revenus annuels atterrissent près du haut des prévisions, les ventes croisées MaintainX se développent et les marges reprennent leur expansion. Le Scénario Baissier pointe vers 185 $ si la facturation décélère, les coûts d'intégration persistent ou la concurrence IA affaiblit l'économie de renouvellement. Les traders conservateurs peuvent attendre les revenus Q3, la facturation, le RPO actuel et les prévisions de flux de trésorerie libre pour confirmer quelle voie prend forme.
Rappel de Risque : Le trading et l'investissement dans des actions comme ADSK impliquent un risque élevé de perte de capital. L'exécution d'acquisition, la concurrence logicielle, les dépenses clients cycliques, les changements de valorisation et le trading avec effet de levier peuvent produire des pertes rapides. Effectuez des recherches indépendantes avant d'allouer du capital.
Lectures Connexes
- Prédiction de Prix Adobe (ADBE) 2026 : La Monétisation de l'IA Peut-elle Pousser ADBE Vers 350 $ ?
- Prédiction de Prix d'Actions Palantir (PLTR) 2026 : La Croissance Commerciale Américaine de 149 % Peut-elle Pousser PLTR Vers 255 $ ?
- Prédiction de Prix IBM (IBM) 2026 : La Croissance Logicielle et Quantique Peut-elle Pousser IBM Vers 350 $ ?
- Prédiction de Prix Figma (FIG) 2026 : La Monétisation de l'IA Peut-elle Pousser FIG Vers 45 $ ?
- Prédiction de Prix CrowdStrike (CRWD) 2026 : La Sécurité IA et Falcon Flex Peuvent-elles Pousser CRWD Vers 280 $ ?
