

Texas Instruments (TXN) conçoit et fabrique des semiconducteurs analogiques et de traitement embarqué utilisés dans les équipements industriels, les véhicules, centres de données, l'électronique personnelle et les systèmes de communication. Les produits analogiques restent le principal moteur de revenus, tandis que les processeurs embarqués connectent les fonctions de détection et de contrôle aux systèmes numériques. Le large portefeuille et le réseau de fabrication interne créent des avantages d'échelle durables, mais exposent également l'action aux cycles d'inventaire, à l'utilisation des usines et à la demande des marchés finaux.
Le dernier trimestre a montré que la reprise analogique s'élargit. Les revenus de Texas Instruments T2 2026 ont atteint 5,463 milliards de dollars, en hausse de 23 % d'une année sur l'autre, tandis que les revenus analogiques ont augmenté de 26 % à 4,365 milliards de dollars et les revenus du traitement embarqué ont progressé de 16 % à 788 millions de dollars. Le flux de trésorerie libre sur 12 mois glissants a grimpé de 271 % à 6,534 milliards de dollars, laissant les investisseurs juger si l'amélioration cyclique peut justifier la valorisation premium de l'action.
Les prévisions de l'action TXN pour 2026 se concentrent maintenant sur deux points de vue concurrents :
- Le cas des centres de données et de l'effet de levier manufacturier : une demande plus forte en gestion d'énergie, la reprise industrielle et automobile, et l'utilisation croissante des usines 300mm pourraient prolonger la croissance des revenus tout en élargissant la marge opérationnelle et le flux de trésorerie libre.
- Le cas du cycle et de l'intensité capitalistique : une nouvelle correction d'inventaire client, une demande automobile plus lente ou une faible utilisation des usines pourraient réduire l'effet de levier sur les bénéfices tandis que les exigences de capital élevées maintiennent les rendements de trésorerie en dessous du niveau impliqué par la valorisation.
Ce guide détaille les prévisions de l'action TXN, les scénarios de prix 2026, les risques clés et les perspectives d'analystes, s'appuyant sur la publication des résultats T2 2026 de Texas Instruments du 22 juillet, le dépôt trimestriel et les données de marché jusqu'au 23 septembre, plus comment négocier les futures d'actions TXN sur BingX TradFi avec un collatéral USDT.
Top 5 des Choses à Savoir pour les Investisseurs de Texas Instruments en Septembre 2026
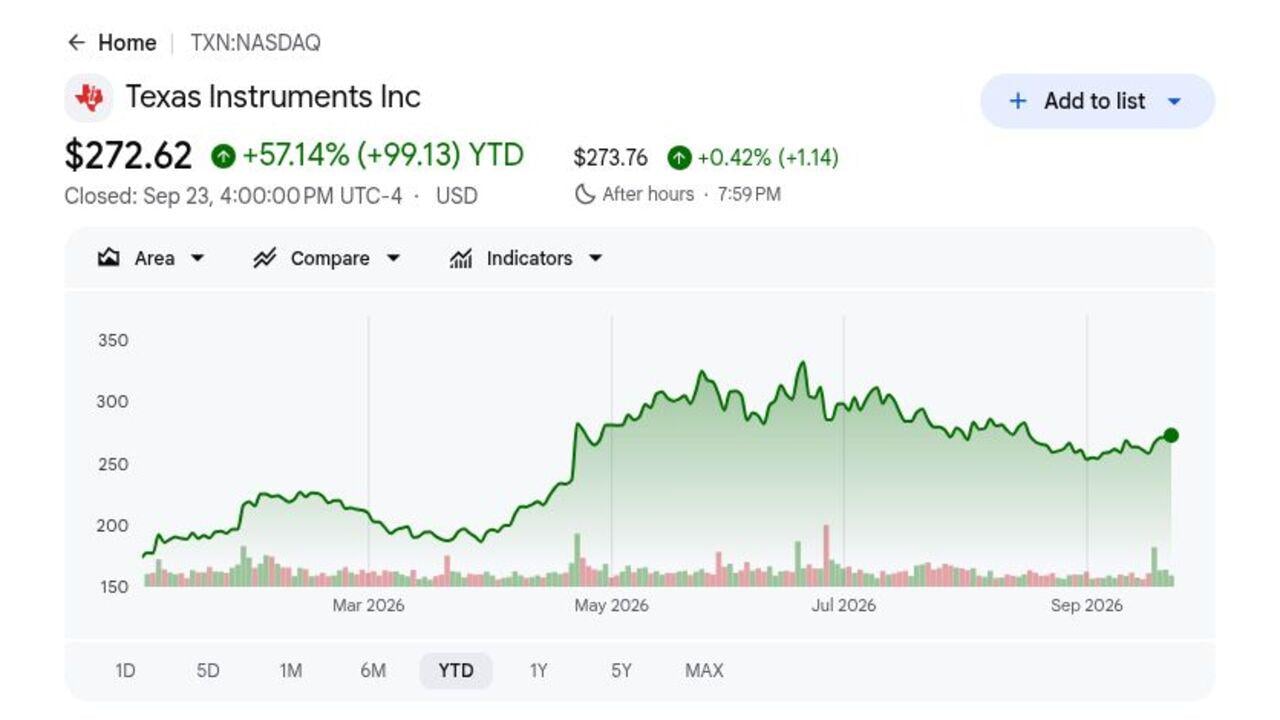
- TXN a clôturé à 272,62 $ et était en hausse de 57,14 % en 2026 : Les actions ont rebondi sur la reprise analogique et la demande plus forte des centres de données mais sont restées 18,4 % en dessous du sommet de 52 semaines de 334,03 $. L'écart montre que les investisseurs questionnent encore si la croissance des bénéfices peut soutenir une valorisation au-dessus de 40 fois les bénéfices passés.
- Les revenus T2 ont atteint 5,463 milliards de dollars, en hausse de 23 % : Les ventes ont dépassé le consensus de 5,25 milliards de dollars de 213 millions de dollars et ont augmenté de 13 % séquentiellement. La croissance sur les marchés industriels, centres de données et automobile a montré que la reprise s'élargissait tandis que l'utilisation des usines s'améliorait.
- Les revenus analogiques ont augmenté de 26 % à 4,365 milliards de dollars : Le segment a généré près de 80 % des ventes trimestrielles, tandis que le profit opérationnel analogique a augmenté de 50 % à 1,992 milliard de dollars. Un volume plus élevé à travers le réseau de fabrication 300mm de TI a soutenu un effet de levier opérationnel plus fort.
- Les prévisions de revenus T3 ont atteint 5,65 à 6,15 milliards de dollars : Le point médian de 5,90 milliards de dollars se situait 290 millions de dollars au-dessus du consensus de 5,61 milliards de dollars. Les prévisions de BPA de 2,23 à 2,57 $ ont également dépassé l'estimation de 2,18 $ à l'extrémité basse.
- Le dividende trimestriel a augmenté de 7 % à 1,52 $ par action : L'augmentation a marqué 23 années consécutives de croissance de dividendes et a porté le paiement annualisé à 6,08 $. Le flux de trésorerie libre sur 12 mois a atteint 6,534 milliards de dollars, bien que l'investissement continu dans les usines concurrence encore les dividendes et rachats d'actions.
Qu'est-ce que Texas Instruments (TXN) ?
Texas Instruments est un fabricant intégré de semiconducteurs avec plus de 80 000 produits analogiques et de traitement embarqué. Les puces analogiques gèrent l'énergie, amplifient les signaux et traduisent les entrées physiques telles que la température, la pression et le son en données que les systèmes numériques peuvent traiter. Les processeurs embarqués fournissent un contrôle en temps réel et une connectivité. TI vend principalement aux concepteurs d'électronique sur les marchés industriels, automobiles, centres de données, électronique personnelle et communications, tandis que la largeur de son catalogue et la longue durée de vie des produits réduisent la dépendance à tout client ou cycle d'appareils unique.
Sa stratégie à long terme combine un catalogue de produits large avec une capacité interne de wafers 300mm plus importante, que la direction s'attend à améliorer en termes de coût, contrôle d'approvisionnement et résilience géographique. L'entreprise étend les usines de fabrication à Sherman, Texas et Lehi, Utah, soutenues par les incitations du CHIPS Act américain, tout en ciblant les opportunités de gestion d'énergie, détection et contrôle dans les véhicules électriques, l'automatisation d'usine et l'infrastructure IA. Les partenariats sont généralement intégrés dans les conceptions clients plutôt que des contrats publiquement concentrés, faisant des ingénieurs, fournisseurs automobiles, fabricants d'équipements industriels et constructeurs d'infrastructure cloud l'écosystème client durable.
Aperçu des Résultats T2 2026 de Texas Instruments (TXN) : Une Forte Croissance Analogique Stimule les Revenus, BPA et Perspectives T3
Texas Instruments a livré des revenus T2 de 5,463 milliards de dollars contre 5,25 milliards attendus, un BPA dilué de 2,14 $ contre 1,94 $ attendu, et un revenu net de 1,980 milliard de dollars, en hausse de 53 % d'une année sur l'autre. Les revenus analogiques ont augmenté de 26 % à 4,365 milliards de dollars, tandis que les prévisions de revenus T3 de 5,65 à 6,15 milliards de dollars ont dépassé le consensus de 5,61 milliards de dollars, équilibrant une forte dynamique opérationnelle contre l'intensité capitalistique et les attentes élevées.
|
Métrique Financière |
Prévisions / Consensus |
Rapporté / Réel |
Surprise |
|
Revenus T2 |
5,25 Md$ consensus |
5,463 Md$ |
Dépassement. Terminé 213 M$ au-dessus du consensus ; +23 % YoY et +13 % séquentiellement. |
|
BPA dilué T2 |
1,94 $ consensus |
2,14 $ |
Dépassement. Dépassé le consensus de 0,20 $ ; +52 % YoY et incluait un bénéfice de 0,05 $. |
|
Revenu net T2 |
— |
1,980 Md$ |
Amélioré. Augmenté de 53 % par rapport à 1,295 Md$ au T2 2025. |
|
Profit opérationnel T2 |
— |
2,310 Md$ |
Élargi. Augmenté de 48 % par rapport à 1,563 Md$ car les revenus ont évolué plus rapidement que les coûts. |
|
Revenus analogiques T2 |
— |
4,365 Md$ |
Accéléré. Augmenté de 26 % YoY tandis que le profit opérationnel du segment a augmenté de 50 % à 1,992 Md$. |
|
Revenus traitement embarqué T2 |
— |
788 M$ |
Amélioré. Augmenté de 16 % YoY tandis que le profit opérationnel du segment a presque doublé à 168 M$. |
|
Flux de trésorerie libre sur 12 mois glissants |
1,763 Md$ année précédente |
6,534 Md$ |
Élargi. Augmenté de 271 % et représentait 33,6 % des revenus sur 12 mois. |
|
Perspectives revenus T3 |
5,61 Md$ consensus |
5,65-6,15 Md$ |
Relevé. Le point médian de 5,90 Md$ était 290 M$ au-dessus du consensus. |
|
Perspectives BPA T3 |
2,18 $ consensus |
2,23-2,57 $ |
Relevé. Le point médian de 2,40 $ était 0,22 $ au-dessus du consensus. |
- Les revenus de 5,463 milliards de dollars ont dépassé le consensus de 213 millions de dollars : Les ventes ont augmenté de 23 % d'une année sur l'autre et de 13 % séquentiellement, montrant que la reprise avait bien dépassé le creux cyclique. La force sur l'industriel, centres de données et automobile suggère également que le dépassement était large plutôt que porté par un marché final.
- Le BPA dilué de 2,14 $ a dépassé le consensus de 0,20 $ : Les bénéfices ont augmenté de 52 % par rapport à 1,41 $ un an plus tôt, même après exclusion du bénéfice de 0,05 $ en dehors des prévisions originales. Une utilisation d'usine plus élevée et un meilleur mix produits ont permis à la croissance des revenus de se traduire en profit par action plus fort.
- Les revenus analogiques ont atteint 4,365 milliards de dollars et ont augmenté de 26 % : Le profit opérationnel du segment a augmenté encore plus rapidement, progressant de 50 % à 1,992 milliard de dollars. Cela soutient la thèse d'effet de levier manufacturier de TI car un volume plus élevé répartit l'amortissement et les frais généraux fixes sur plus de puces.
- Le profit opérationnel a augmenté de 48 % à 2,310 milliards de dollars : La marge opérationnelle s'est améliorée à environ 42,3 % contre 35,1 % un an plus tôt, tandis que le revenu net a grimpé de 53 % à 1,980 milliard de dollars. Maintenir ce progrès dépend de la croissance de la demande gardant l'utilisation des usines en avance sur l'expansion des coûts fixes.
- Le flux de trésorerie libre sur 12 mois a augmenté de 271 % à 6,534 milliards de dollars : La marge de flux de trésorerie libre s'est améliorée à 33,6 % malgré 3,312 milliards de dollars de dépenses d'investissement sur 12 mois. Le rebond soutient la capacité de dividendes, bien que les nouvelles dépenses d'usine et l'amortissement plus élevé restent des tests clés pour la durabilité du flux de trésorerie.
Perspectives d'Investissement 2026 de Texas Instruments (TXN) : Cas Haussier 380 $ vs Cas Baissier 220 $
Les perspectives 2026 de Texas Instruments dépendent de si la reprise analogique peut s'étendre au-delà d'un trimestre fort et se traduire en croissance soutenue de marge et flux de trésorerie libre. Une demande plus forte des centres de données, industrielle et automobile soutient le potentiel de hausse, tandis qu'un nouveau ralentissement d'inventaire, une utilisation d'usine plus faible et une compression de valorisation restent les principaux risques.
Le Cas Haussier : Une Forte Demande de Centres de Données Pousse TXN vers 380 $
Le Cas Haussier suppose que la demande d'énergie des centres de données reste forte tandis que les clients industriels et automobiles passent de la normalisation d'inventaire à une reprise soutenue des commandes. Les revenus analogiques continuent de croître à partir du niveau T2 de 4,365 milliards de dollars, l'utilisation 300mm augmente, et la marge opérationnelle reste au-dessus de 42 % car les coûts fixes de fabrication se répartissent sur plus d'unités.
Un mouvement vers 380 $ nécessiterait des revenus T3 près ou au-dessus du point médian des prévisions de 5,90 milliards de dollars, un flux de trésorerie libre sur 12 mois au-dessus de 6 milliards de dollars et une force continue sur la gestion d'énergie, détection et contrôle. D'autres révisions d'estimations à la hausse et des dépenses d'investissement stables renforceraient le cas.
Le Cas de Base : Une Reprise Analogique Stable Maintient TXN entre 280 $ et 320 $
Le Cas de Base suppose que la demande reste constructive sur l'industriel, automobile et centres de données, mais que la croissance modère après l'augmentation de 23 % au T2. La marge opérationnelle reste près de 40 %, tandis que les nouvelles capacités et amortissements absorbent une partie du profit supplémentaire et limitent une expansion supplémentaire du multiple.
TXN pourrait s'échanger principalement entre 280 $ et 320 $ dans ces conditions. Les revenus dans la fourchette T3 de 5,65 à 6,15 milliards de dollars, une croissance analogique stable et un flux de trésorerie libre sur 12 mois au-dessus de 5 milliards de dollars soutiendraient la fourchette. Des prévisions en dessous de 5,6 milliards de dollars affaibliraient l'extrémité haute.
Le Cas Baissier : Des Commandes Plus Lentes et Une Utilisation d'Usine Plus Faible Tirent TXN vers 220 $
Le Cas Baissier suppose que les clients industriels ou automobiles reconstituent les inventaires plus rapidement que la demande finale, causant un ralentissement des commandes après le trimestre de reprise. Une utilisation d'usine plus faible presserait la marge opérationnelle d'environ 42,3 % du T2, tandis que l'investissement continu en usines maintient l'amortissement et les exigences de capital élevés.
Un mouvement vers 220 $ deviendrait plus probable si les prévisions de revenus trimestriels tombent sous 5,6 milliards de dollars, si la croissance analogique devient négative ou si le flux de trésorerie libre revient vers le niveau de 1,763 milliard de dollars de l'année précédente. Une réinitialisation de valorisation de plus de 40 fois les bénéfices passés ajouterait une pression supplémentaire.
Prévisions de Prix de l'Action TXN pour 2026 par les Analystes de Wall Street
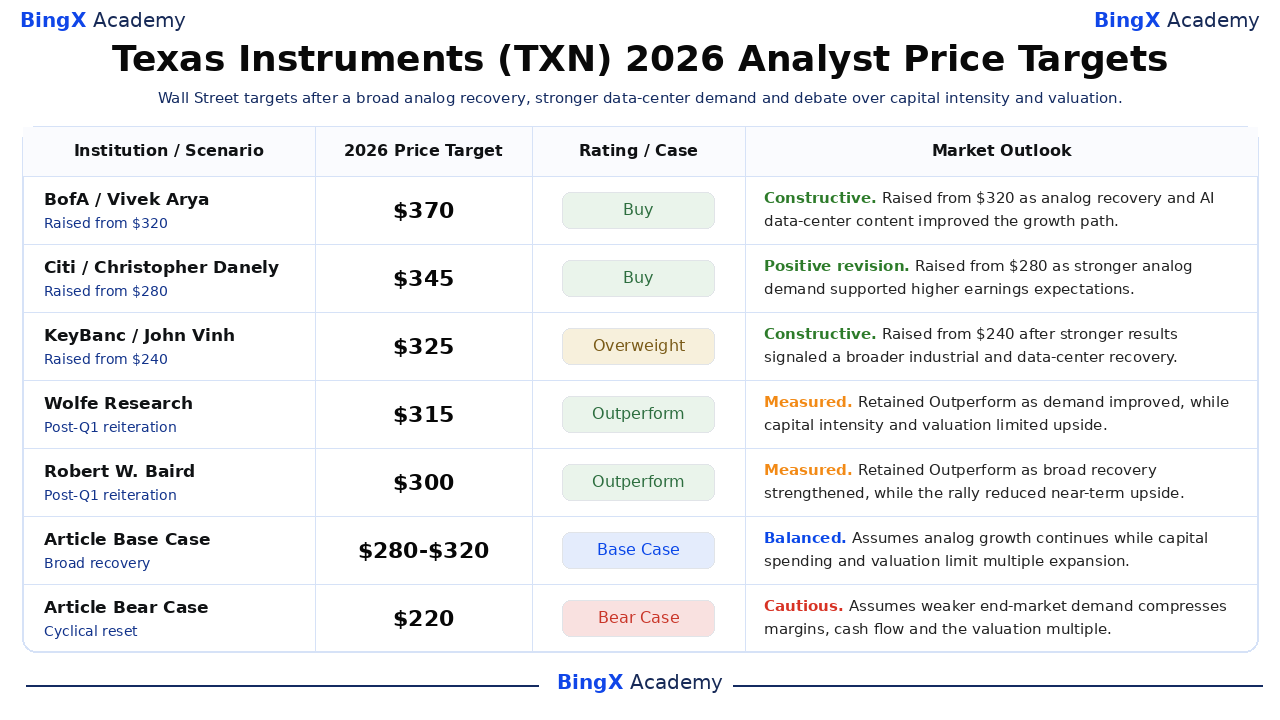
Ces cinq actions d'analystes datées s'étendent de 300 $ à 370 $ et reflètent différentes hypothèses sur la durabilité du cycle analogique, la demande des centres de données, l'effet de levier manufacturier et la valorisation. Ils sont des points de référence de tiers plutôt qu'une prévision de consensus unique. Les lignes finales Base et Baissier sont des scénarios éditoriaux de BingX Academy et sont étiquetées séparément.
|
Institution / Scénario |
Objectif de Prix 2026 |
Note / Cas |
Perspectives de Marché |
|
BofA / Vivek Arya |
370 $ |
Achat |
Constructif. 25 mai : relevé de 320 $ car la reprise industrielle et automobile s'est combinée avec l'expansion du contenu des centres de données IA. |
|
Citi / Christopher Danely |
345 $ |
Achat |
Révision positive. 15 juin : relevé de 280 $ car une demande analogique plus forte a soutenu des attentes de bénéfices plus élevées. |
|
KeyBanc / John Vinh |
325 $ |
Surpondérer |
Constructif. 23 avril : relevé de 240 $ après que des résultats plus forts ont signalé une reprise plus large industrielle et centres de données. |
|
Wolfe Research / Chris Caso |
315 $ |
Surperformer |
Mesuré. 23 avril : maintenu Surperformer car la demande s'améliorait, tandis que l'intensité capitalistique et la valorisation limitaient le potentiel de hausse. |
|
Robert W. Baird / Tristan Gerra |
300 $ |
Surperformer |
Mesuré. 23 avril : maintenu Surperformer car la reprise large se renforçait, tandis que la hausse réduisait le potentiel de hausse à court terme. |
|
Cas de Base de l'Article |
280-320 $ |
Cas de Base |
Équilibré. Suppose que la croissance analogique continue tandis que les dépenses d'investissement et la valorisation limitent l'expansion du multiple. |
|
Cas Baissier de l'Article |
220 $ |
Cas Baissier |
Prudent. Suppose qu'une demande plus faible des marchés finaux compresse les marges, flux de trésorerie et le multiple de valorisation. |
Comment Négocier l'Action Texas Instruments (TXN) sur BingX
Négociez les perspectives de cycle analogique, demande des centres de données et effet de levier manufacturier de Texas Instruments en utilisant BingX TradFi et les outils BingX AI. Parce que TXN peut réagir fortement aux prévisions, commandes de semiconducteurs et mises à jour de dépenses d'investissement, les traders devraient définir à la fois le catalyseur et les limites de risque avant d'entrer dans une position.
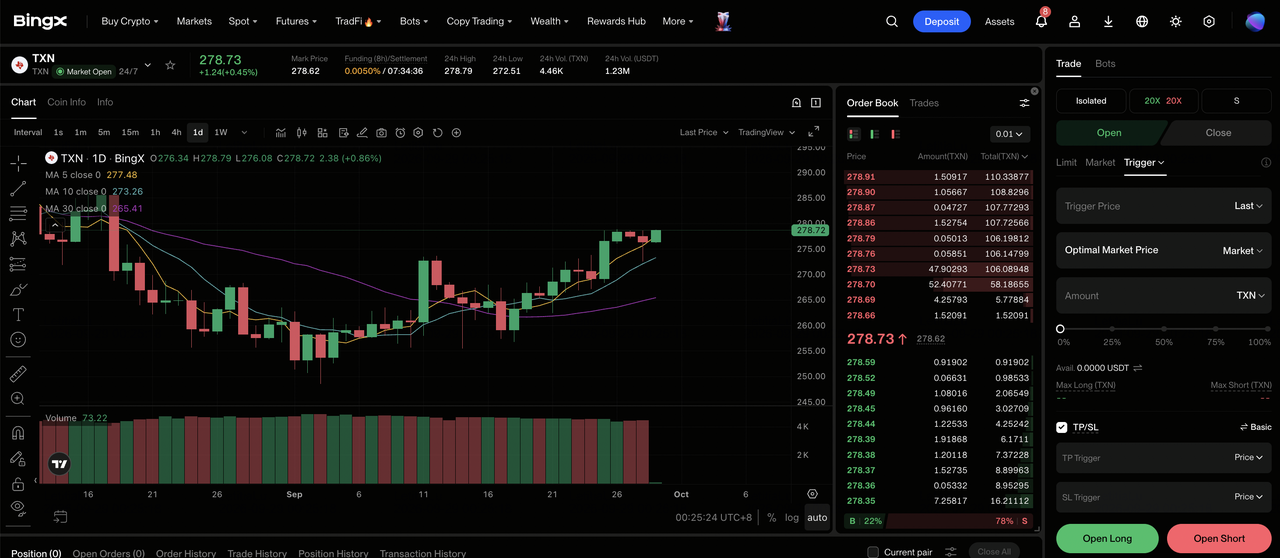
Étape 1 : Accédez à BingX TradFi. Inscrivez-vous et naviguez vers la section spécialisée TradFi sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionnez Texas Instruments (TXN). Recherchez et sélectionnez le contrat futures perpétuels TXN-USDT.
Étape 3 : Choisissez votre direction. Sélectionnez Ouvrir Long si la demande analogique, la croissance des centres de données et le flux de trésorerie libre restent forts. Sélectionnez Ouvrir Short si les commandes des marchés finaux, marges ou conversion de trésorerie s'affaiblissent.
Étape 4 : Sélectionnez l'effet de levier et le mode de marge. Choisissez Marge Isolée ou Croisée selon votre tolérance au risque. Le gain de 57,14 % YTD et la baisse de 18,4 % par rapport au sommet de 52 semaines montrent pourquoi un effet de levier conservateur et un dimensionnement de position clair sont importants.
Étape 5 : Exécutez des protocoles de risque stricts. Définissez des niveaux de Prise de Profit et Stop-Loss (TP/SL) avant ou immédiatement après avoir entré dans la transaction. TXN peut réagir rapidement aux résultats, prévisions, commandes industrielles, demande automobile, dépenses centres de données, contrôles d'exportation et mises à jour d'allocation de capital.
Top 5 des Risques à Surveiller pour les Investisseurs de Texas Instruments en 2026
Texas Instruments combine une demande cyclique avec une expansion manufacturière à long terme, donc les changements dans les commandes, utilisation d'usine, dépenses d'investissement et valorisation peuvent affecter matériellement les bénéfices et flux de trésorerie.
- Un ralentissement des semiconducteurs pourrait réduire l'utilisation des usines : Les revenus T2 ont augmenté de 23 % car la demande industrielle, centres de données et automobile s'est améliorée. Si les clients reconstituent l'inventaire plus rapidement que la croissance de la demande finale, des commandes plus faibles pourraient laisser plus de coûts fixes d'usine répartis sur moins d'unités et presser les marges.
- Les dépenses d'investissement lourdes peuvent retarder la croissance du flux de trésorerie libre : TI a dépensé 3,312 milliards de dollars en dépenses d'investissement sur les 12 derniers mois tout en élargissant la capacité 300mm. Une montée en puissance de demande plus lente pourrait maintenir l'amortissement et les coûts de construction élevés, limitant la trésorerie disponible pour dividendes et rachats d'actions.
- Une valorisation au-dessus de 40 fois les bénéfices passés augmente le risque de baisse : TXN avait gagné 57,14 % YTD avant de clôturer à 272,62 $. Une croissance plus lente, des prévisions plus faibles ou des taux d'intérêt plus élevés pourraient comprimer le multiple même si les bénéfices restent positifs.
- Les restrictions commerciales peuvent perturber la demande mondiale : TI sert des clients à travers la Chine, l'Europe et d'autres régions tout en élargissant la production américaine. Les contrôles d'exportation, tarifs ou politiques de localisation pourraient changer la demande, tarification et mix produits.
- Les commandes industrielles et automobiles peuvent changer rapidement : Ces marchés peuvent réduire les commandes fortement quand l'inventaire des canaux dépasse les besoins de production. Une autre correction presserait les revenus analogiques et de traitement embarqué et réduirait le bénéfice de marge attendu d'une utilisation 300mm plus élevée.
Réflexions Finales : Devriez-vous Investir dans Texas Instruments en 2026 ?
Texas Instruments a entré la seconde moitié avec une large dynamique opérationnelle. Les revenus T2 ont augmenté de 23 % à 5,463 milliards de dollars, les ventes analogiques ont progressé de 26 % et le flux de trésorerie libre sur 12 mois a atteint 6,534 milliards de dollars. Ces chiffres soutiennent la thèse de reprise, tandis que le gain de 57,14 % YTD et l'investissement continu en usines montrent qu'une amélioration substantielle est déjà reflétée dans la valorisation.
Le Cas Haussier nécessite que la demande d'énergie des centres de données et la reprise industrielle maintiennent l'utilisation manufacturière élevée, soutenant 380 $. Le Cas Baissier reflète un ralentissement cyclique et une compression de multiple vers 220 $. Les traders conservateurs peuvent attendre des revenus T3 près du point médian de 5,90 milliards de dollars, une marge opérationnelle autour de 40 % et une force continue du flux de trésorerie libre avant d'augmenter l'exposition.
Rappel de Risque : Le trading et l'investissement dans des actions comme TXN implique un risque élevé de perte de capital. Les cycles de semiconducteurs, inventaires clients, utilisation d'usine, dépenses d'investissement, politique commerciale, changements de valorisation et trading avec effet de levier peuvent produire des pertes rapides. Menez une recherche indépendante avant d'allouer du capital.
Lectures Associées
- Top 10 des Actions d'Infrastructure IA à Acheter en 2026 : Leaders de la Fabrication et Conception de Puces
- Top des Actions de Centres de Données IA à Acheter en 2026 : Cloud, Serveurs et Infrastructure de Calcul IA
- Prévisions d'Action Qualcomm (QCOM) 2026 : L'IA et la Diversification Peuvent-elles Pousser QCOM au-dessus de 200 $ ?
- Prédiction de Prix AXT Inc. (AXTI) 2026 : La Demande Optique IA Peut-elle Pousser AXTI vers 125 $ ?
- Prédiction de Prix Credo Technology (CRDO) 2026 : Hyper-Rampe AEC 300 $ ou Obstacle de Valorisation Premium ?
- Prédiction de Prix Applied Digital (APLD) 2026 : La Croissance des Centres de Données IA Peut-elle Pousser APLD vers 90 $ ?
