
Arm Holdings (ARM) développe des architectures de CPU, de la propriété intellectuelle de systèmes et des plateformes de calcul utilisées dans les smartphones, serveurs cloud, véhicules et appareils connectés. Son modèle de licence et de redevances fournit une large exposition aux semi-conducteurs IA sans posséder d'usines de fabrication, tandis que les sous-systèmes de calcul et le silicium de production deviennent de plus en plus importants. Cette expansion augmente les opportunités IA d'Arm, mais soulève également des risques d'exécution, d'approvisionnement et de mix de marges.
Son dernier trimestre a montré une forte demande des deux côtés du modèle. Le chiffre d'affaires fiscal Q1 2027 d'ARM a atteint 1,289 milliard de dollars, en hausse de 22% en glissement annuel, les revenus de redevances ayant augmenté de 22% à 715 millions de dollars et les revenus de licences ayant progressé de 23% à 574 millions de dollars. Les redevances de centres de données ont plus que doublé, faisant de l'adoption des infrastructures le soutien le plus clair pour la valorisation premium.
Les prévisions pour l'action ARM en 2026 se concentrent maintenant sur deux points de vue concurrents :
- Le cas des redevances IA et de la valeur par système : des taux de redevances plus élevés, l'adoption de Neoverse et la demande de CPU Arm AGI pourraient étendre la participation d'Arm dans l'infrastructure IA.
- Le cas de l'exécution et de la valorisation : des licences inégales, les coûts du silicium de production et un multiple premium pourraient submerger la forte demande si la conversion des revenus ou les marges déçoivent.
Ce guide détaille les prévisions pour l'action ARM, les scénarios de prix 2026, les risques clés et les perspectives des analystes, en s'appuyant sur la publication du Q1 fiscal 2027 d'Arm du 29 juillet, les documents d'investisseurs et les données de marché jusqu'au 4 septembre, plus comment trader les futures d'actions ARM sur BingX TradFi avec un collatéral USDT.
Top 5 des Choses à Savoir pour les Investisseurs d'Arm Holdings en Septembre 2026
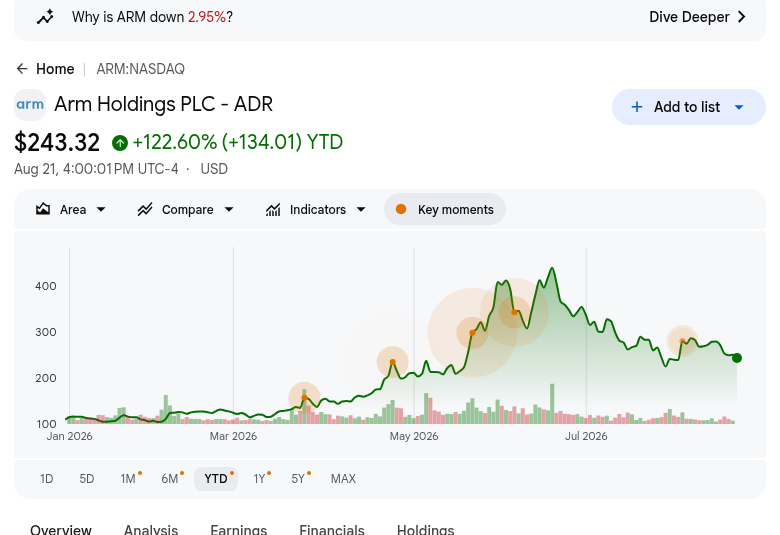
- ARM a clôturé à 252,09$ le 4 septembre après avoir gagné environ 115% depuis le début de l'année : L'action avait plus que doublé en 2026 mais se négociait encore bien en dessous de son pic de juin à 452,70$, montrant à la fois un fort optimisme IA et une haute sensibilité aux changements d'attentes de croissance.
- Le chiffre d'affaires fiscal Q1 a atteint 1,289 milliard de dollars, en hausse de 22% en glissement annuel : Le chiffre d'affaires est arrivé environ 29 millions de dollars au-dessus du consensus de 1,26 milliard de dollars, tandis que le BPA non-GAAP de 0,45$ a battu l'estimation de 0,40$. Le trimestre a montré que la croissance du chiffre d'affaires continue de se traduire en bénéfices malgré des investissements plus élevés.
- Les redevances de centres de données ont plus que doublé alors que les expéditions Neoverse ont dépassé 1,5 milliard de cœurs : Les derniers 500 millions de cœurs ont été expédiés en seulement neuf mois, comparé à six ans pour le premier milliard. NVIDIA Vera, Google Axion, AWS Graviton5, Microsoft Cobalt 200 et Qualcomm Dragonfly C1000 montrent une adoption plus large des CPU Arm à travers l'infrastructure IA.
- La demande de CPU Arm AGI a dépassé 2 milliards de dollars sur l'exercice fiscal 2027 et 2028 : La direction avait précédemment décrit une opportunité de 1 milliard de dollars et a déjà livré des produits initiaux à plusieurs clients. Les perspectives de demande plus importantes élargissent l'opportunité de revenus d'Arm, bien qu'elle doive encore se convertir en expéditions et marges attractives.
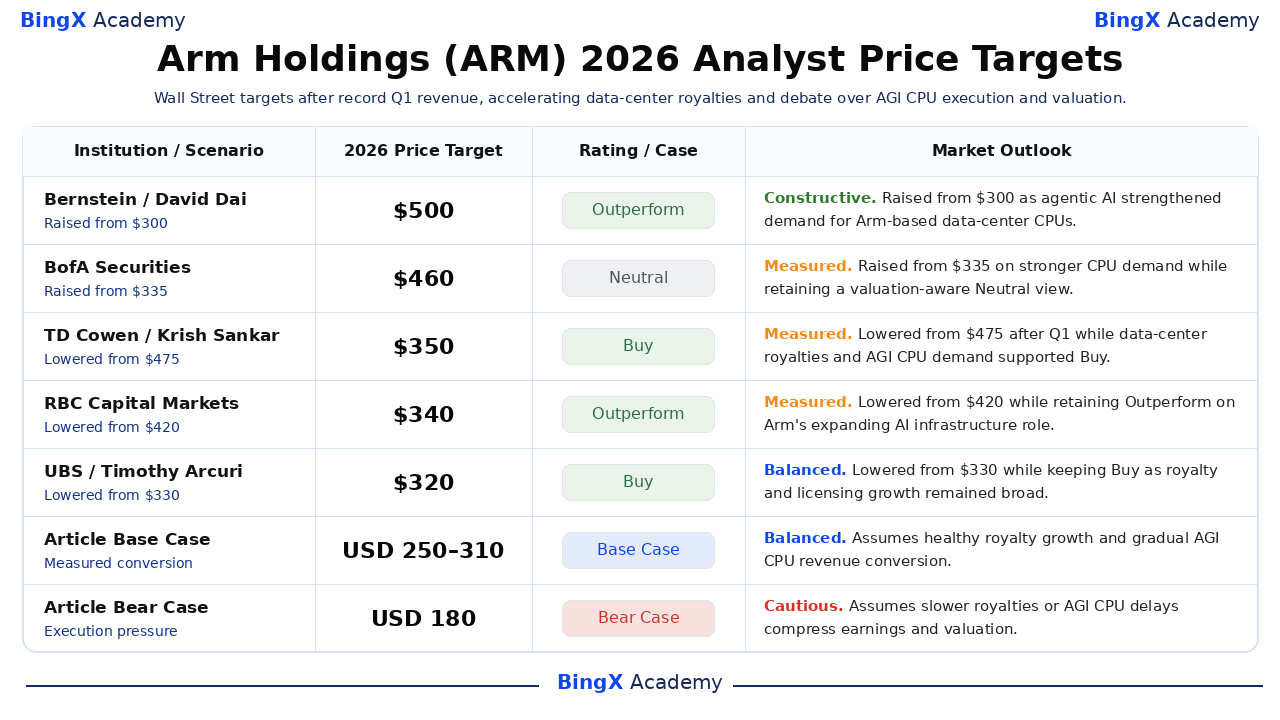
- Les objectifs sélectionnés de Wall Street vont de 280$ à 500$ : L'objectif Outperform de 500$ de Bernstein reflète une demande de CPU d'IA agentique plus forte, tandis que l'objectif Overweight de 280$ de Wells Fargo incorpore plus de prudence sur l'exécution et la valorisation. L'écart de 220$ montre une large confiance dans la position stratégique d'Arm mais un désaccord majeur sur la valorisation.
Qu'est-ce qu'Arm Holdings (ARM) ?
Arm Holdings est une société de propriété intellectuelle de semi-conducteurs qui conçoit des architectures de CPU, des cœurs de processeurs, de la PI système, des outils de développement et des sous-systèmes de calcul. Les clients paient des frais de licence pour accéder à la technologie et des redevances récurrentes lorsque les puces basées sur Arm sont expédiées. Ses plateformes couvrent les smartphones, tablettes, PC, serveurs cloud, systèmes automobiles, équipements industriels et appareils connectés. Le modèle léger en actifs permet aux revenus d'évoluer à travers les expéditions des clients sans qu'Arm exploite ses propres fonderies de wafers.
La stratégie actuelle d'Arm va au-delà des cœurs de processeurs individuels vers des sous-systèmes de calcul de plus grande valeur et du silicium de production de marque Arm. Le CPU Vera de NVIDIA, Axion de Google, Graviton5 d'AWS, Cobalt 200 de Microsoft et le Dragonfly C1000 prévu de Qualcomm utilisent tous la technologie Arm dans les centres de données. Arm a également introduit Performix avec le support de Microsoft, MongoDB, Redis et SAP, renforçant la couche logicielle qui aide les développeurs à optimiser les charges de travail à travers la chaîne d'approvisionnement de semi-conducteurs IA.
Aperçu des Résultats Q1 FY2027 d'Arm Holdings (ARM) : Chiffre d'Affaires, BPA et Croissance des Centres de Données
Arm a livré un chiffre d'affaires fiscal Q1 de 1,289 milliard de dollars contre environ 1,26 milliard de dollars attendu, un BPA non-GAAP de 0,45$ contre 0,40$ attendu, et un bénéfice net GAAP de 270 millions de dollars. Les revenus de redevances ont augmenté de 22% à 715 millions de dollars, les licences ont progressé de 23% à 574 millions de dollars, et les prévisions de chiffre d'affaires Q2 ont atteint 1,33 milliard à 1,43 milliard de dollars. Le compromis central est une croissance IA plus rapide contre des exigences d'exécution silicium croissantes.
|
Métrique Financière |
Prévision / Consensus |
Rapporté / Réel |
Surprise |
|
Chiffre d'affaires Q1 FY2027 |
Consensus 1,26Mds$ |
1,289Mds$ |
Dépassé. Environ 29M$ au-dessus du consensus ; +22% YoY. |
|
BPA dilué non-GAAP Q1 |
Consensus 0,40$ |
0,45$ |
Dépassé. Cinq cents au-dessus du consensus ; +29% YoY. |
|
BPA dilué GAAP Q1 |
— |
0,25$ |
Amélioré. Plus que doublé par rapport à 0,12$ un an plus tôt. |
|
Bénéfice net GAAP Q1 |
— |
270M$ |
Amélioré. Augmentation par rapport à 130M$ un an plus tôt. |
|
Revenus de redevances Q1 |
— |
715M$ ; +22% YoY |
Record. Les redevances de centres de données ont plus que doublé. |
|
Revenus de licence et autres Q1 |
— |
574M$ ; +23% YoY |
Record. Les renouvellements à haute valeur ont soutenu la croissance. |
|
Flux de trésorerie opérationnel Q1 |
— |
902M$ |
Fort. La génération de liquidités a financé l'expansion de la R&D et du travail sur silicium. |
|
Flux de trésorerie libre non-GAAP Q1 |
— |
665M$ |
Positif. La conversion de liquidités est restée forte malgré l'investissement. |
|
Perspectives de revenus Q2 FY2027 |
Vue Street environ 1,36Mds$ |
1,33Mds$ à 1,43Mds$ |
Au-dessus du point médian. Le point médian de 1,38Mds$ a dépassé la vue Street citée. |
|
Perspectives BPA non-GAAP Q2 FY2027 |
— |
0,43$ à 0,51$ |
Constructif. Le point médian indique une croissance continue des bénéfices. |
- Le chiffre d'affaires de 1,289 milliard de dollars a progressé de 22% et battu le consensus d'environ 29 millions de dollars : Les licences et les redevances ont contribué, réduisant la dépendance à un seul flux de revenus au trimestre. Le résultat soutient l'affirmation d'Arm selon laquelle la demande IA s'élargit à travers le cloud, l'edge et les systèmes physiques plutôt que de rester limitée à une seule catégorie de produits.
- Le BPA non-GAAP de 0,45$ a battu l'estimation de 0,40$ de cinq cents : Le BPA dilué GAAP a également augmenté à 0,25$ contre 0,12$ et le bénéfice net a augmenté à 270 millions de dollars contre 130 millions de dollars. L'expansion des bénéfices montre un progrès opérationnel, bien que les investisseurs doivent encore séparer l'économie sous-jacente de la rémunération basée sur actions et des mesures ajustées.
- Les revenus de redevances ont augmenté de 22% à un record de 715 millions de dollars : Les redevances de centres de données ont plus que doublé et Armv9 plus les sous-systèmes de calcul ont augmenté les taux de redevances dans les appareils grand public. La croissance à travers à la fois l'infrastructure et les nouvelles architectures importe car l'expansion durable des redevances fournit une économie récurrente qui peut compenser la synchronisation volatile dans les grands accords de licence.
- Le flux de trésorerie opérationnel a atteint 902 millions de dollars et le flux de trésorerie libre non-GAAP a atteint 665 millions de dollars : Ces chiffres ont dépassé le résultat opérationnel GAAP et fournissent des ressources pour l'ingénierie, la capacité et l'investissement en silicium de production. Une conversion de liquidités continue aiderait Arm à financer la croissance des CPU AGI sans permettre au modèle d'affaires plus intensif en capital d'éroder sa flexibilité financière.
- Les prévisions de revenus Q2 ont atteint 1,33 milliard à 1,43 milliard de dollars : Le point médian de 1,38 milliard de dollars se situe au-dessus de la vue Street citée de 1,36 milliard de dollars, et les prévisions de BPA non-GAAP sont de 0,43$ à 0,51$. Livrer près des extrémités supérieures renforcerait l'élan, tandis qu'un échec intensifierait les préoccupations concernant la synchronisation des licences et la conversion des CPU AGI.
Perspectives d'Investissement 2026 d'Arm Holdings (ARM) : Scénario Haussier 350$ vs Scénario Baissier 180$
Les perspectives de 2026 dépendent de savoir si les redevances de centres de données et les revenus de CPU Arm AGI peuvent s'étendre sans affaiblir l'économie à marge élevée qui a rendu le modèle de licence d'Arm précieux.
Le Scénario Haussier : Les Redevances de Centres de Données et la Demande de CPU AGI Poussent ARM Vers 350$
Le Scénario Haussier suppose que les redevances de centres de données continuent de croître bien au-dessus des revenus à l'échelle de l'entreprise alors que les déploiements de NVIDIA Vera, Google Axion, AWS Graviton5 et Microsoft Cobalt évoluent. Plus de 2 milliards de dollars de demande indiquée de CPU AGI se convertissent en expéditions, tandis que les revenus de redevances préservent la génération de liquidités et compensent les besoins supplémentaires de fabrication et de fonds de roulement du silicium de production.
Un mouvement vers 350$ nécessiterait des revenus trimestriels près ou au-dessus du plafond de prévisions de 1,43 milliard de dollars, une croissance continue des redevances à deux chiffres et des preuves que les revenus de CPU AGI portent des marges disciplinées. Les améliorations de prévisions, les licences supplémentaires à haute valeur et les flux de trésorerie augmentant parallèlement aux expéditions de silicium fourniraient la confirmation la plus claire ; la conversion client retardée affaiblirait le cas.
Le Scénario de Base : La Croissance des Redevances Maintient ARM Entre 250$ et 310$
Le Scénario de Base suppose que les redevances et les licences restent le moteur principal de bénéfices d'Arm tandis que les sous-systèmes de calcul et les revenus de CPU AGI évoluent graduellement. Les redevances de centres de données continuent de s'étendre, Armv9 soutient la valeur par appareil et la synchronisation des licences trimestrielles reste inégale. L'investissement opérationnel augmente, bien que 665 millions de dollars de flux de trésorerie libre non-GAAP récents fournissent de la marge pour financer la feuille de route.
Sous ce scénario, ARM pourrait se négocier principalement entre 250$ et 310$ alors que les investisseurs équilibrent une croissance de revenus de 22% contre le risque d'exécution et un multiple premium. Des revenus dans la fourchette Q2 de 1,33 milliard à 1,43 milliard de dollars, des marges stables et des expéditions de CPU AGI progressives soutiendraient la fourchette ; des redevances plus lentes ou une conversion de liquidités plus faible la défieraient.
Le Scénario Baissier : Les Retards de Silicium et la Compression du Multiple Tirent ARM Vers 180$
Le Scénario Baissier suppose que les grandes opportunités de CPU AGI se déplacent plus loin dans les périodes futures alors que les clients changent les calendriers de déploiement ou les plans de capacité. Les licences restent inégales, la demande de smartphones s'affaiblit et les coûts de silicium de production augmentent avant que les revenus matériels n'apparaissent. Une croissance plus lente des redevances laisserait alors les dépenses opérationnelles et les engagements d'approvisionnement peser plus lourdement sur les bénéfices et la conversion de liquidités.
Un mouvement vers 180$ deviendrait plus probable si les revenus tombent en dessous du plancher de prévisions de 1,33 milliard de dollars, la croissance des redevances de centres de données ralentit matériellement ou les commentaires de marge brute s'affaiblissent alors que les expéditions de silicium commencent. Arm pourrait conserver une position architecturale forte, mais des estimations plus basses et un multiple de croissance comprimé domineraient le résultat de l'action à court terme.
Prévisions de Prix de l'Action ARM pour 2026 par les Analystes de Wall Street
Les objectifs d'analystes sélectionnés s'étendent de 280$ à 500$, comparés à la clôture d'ARM à 252,09$ le 4 septembre. Bernstein et BofA ont relevé leurs objectifs lors de la revalorisation des CPU en juin, tandis que plusieurs firmes ont réduit les objectifs après le Q1 fiscal malgré le maintien de notations positives. La dispersion mesure le désaccord sur la valorisation et la synchronisation de conversion ; les scénarios de l'article restent des estimations éditoriales séparées.
|
Institution / Scénario |
Objectif de Prix 2026 |
Notation / Cas |
Perspectives de Marché |
|
Bernstein |
500$ |
Outperform |
Constructif. 17 juin : relevé de 300$ alors que l'IA agentique renforce la demande pour les CPU de centres de données basés sur Arm. |
|
BofA Securities |
460$ |
Neutral |
Mesuré. 23 juin : relevé de 335$ sur une demande de CPU plus forte tout en maintenant une vue Neutral consciente de la valorisation. |
|
TD Cowen |
350$ |
Buy |
Mesuré. 30 juillet : abaissé de 475$ après Q1 tandis que les redevances de centres de données et la demande de CPU AGI soutiennent Buy. |
|
RBC Capital Markets |
340$ |
Outperform |
Mesuré. 30 juillet : abaissé de 420$ tout en maintenant Outperform sur le rôle croissant d'Arm dans l'infrastructure IA. |
|
UBS |
320$ |
Buy |
Équilibré. 30 juillet : abaissé de 330$ tout en gardant Buy alors que la croissance des redevances et licences reste large. |
|
Wells Fargo |
280$ |
Overweight |
Équilibré. 30 juillet : abaissé de 320$ alors que le risque d'exécution et de valorisation compense l'élan des centres de données. |
|
Scénario de Base de l'Article |
250$ à 310$ |
Scénario de Base |
Équilibré. Suppose des redevances saines et une conversion graduelle des revenus de CPU AGI. |
|
Scénario Baissier de l'Article |
180$ |
Scénario Baissier |
Prudent. Suppose des redevances plus lentes ou des retards de CPU AGI comprimant les bénéfices et la valorisation. |
Comment Trader l'Action Arm Holdings (ARM) sur BingX
Tradez les redevances de centres de données d'Arm, la conversion de CPU AGI et les perspectives de valorisation en utilisant BingX TradFi et les outils BingX AI. Parce qu'ARM peut réagir fortement à la synchronisation des licences, aux bénéfices et aux jalons produits, les traders doivent définir à la fois le catalyseur et les limites de risque avant d'entrer en position.
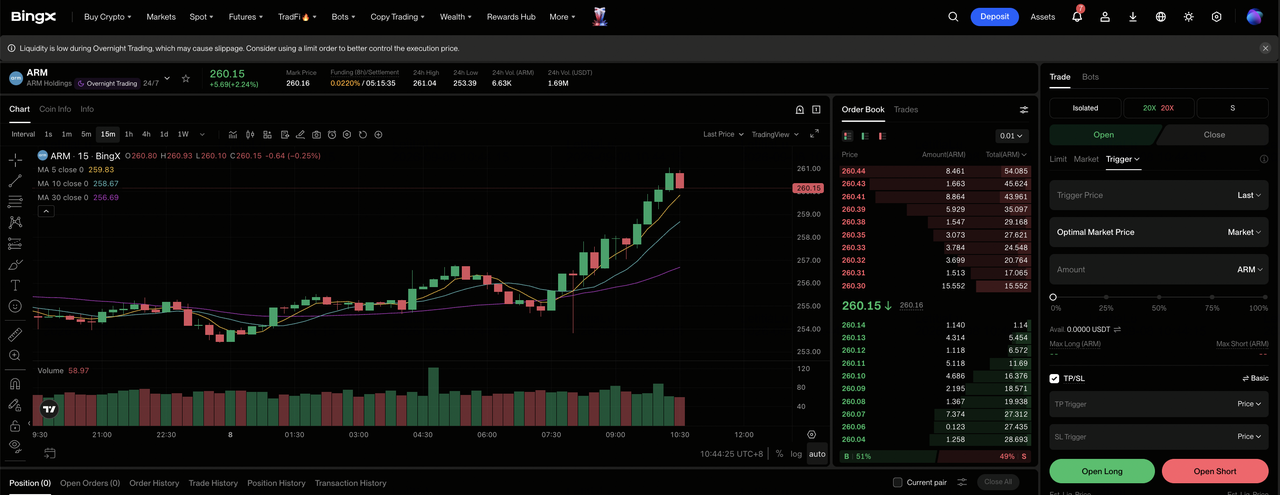
Étape 1 : Accédez à BingX TradFi. Inscrivez-vous et naviguez vers la section TradFi spécialisée sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionnez Arm Holdings (ARM). Recherchez et sélectionnez le contrat futures perpétuels ARM-USDT.
Étape 3 : Choisissez votre direction. Sélectionnez Ouvrir Longue si les redevances de centres de données accélèrent et la demande de CPU AGI se convertit de manière profitable. Sélectionnez Ouvrir Courte si la synchronisation des licences s'affaiblit ou les coûts de silicium pressent les marges.
Étape 4 : Sélectionnez l'effet de levier et le mode de marge. Choisissez Isolé ou Marge Croisée basé sur votre tolérance au risque. La fourchette annuelle large d'ARM de 100,02$ à 452,70$ montre pourquoi un effet de levier conservateur et un dimensionnement de position clair sont importants.
Étape 5 : Exécutez des protocoles de risque stricts. Définissez des niveaux Take-Profit et Stop-Loss (TP/SL) avant ou immédiatement après être entré dans le trade. ARM peut réagir rapidement aux gains de licences, tendances de redevances, prévisions de bénéfices, contrôles d'exportation et jalons de CPU AGI.
Top 5 des Risques à Surveiller pour les Investisseurs d'Arm Holdings en 2026
ARM combine un fort potentiel de croissance IA avec une valorisation premium, donc les problèmes d'exécution peuvent rapidement affecter à la fois les attentes de bénéfices et le multiple que les investisseurs sont prêts à payer.
- La valorisation premium laisse peu de place à la déception : ARM a clôturé à 252,09$ après avoir gagné environ 115% depuis le début de l'année, dans une fourchette 2026 de 100,02$ à 452,70$. Un échec modeste de revenus ou BPA pourrait donc déclencher une compression du multiple même si la société reste profitable et en croissance.
- Les revenus de licences peuvent rendre la croissance trimestrielle inégale : Les revenus de licences fiscaux Q1 ont atteint 574 millions de dollars et incluaient de grands accords stratégiques dont la synchronisation peut varier. Des renouvellements retardés ou moins d'accords majeurs pourraient affaiblir les revenus à court terme avant que les redevances récurrentes ne comblent l'écart.
- Passer au silicium de production ajoute de nouveaux risques de coût et d'exécution : Plus de 2 milliards de dollars de demande de CPU AGI élargit l'opportunité d'Arm, mais la capacité de fabrication, les stocks et le fonds de roulement introduisent des risques qui n'existent pas dans un modèle de licence de PI pur. Les coûts arrivant avant les expéditions pourraient presser les marges et le flux de trésorerie libre.
- Les cycles de smartphones et hyperscalers importent encore : Des taux de redevances Armv9 plus élevés peuvent être compensés par des expéditions d'appareils plus faibles, tandis que la croissance des centres de données dépend en partie d'un petit groupe de grands clients cloud. Une demande de smartphones plus lente ou des déploiements cloud retardés presseraient la croissance des redevances.
- La géopolitique et la concentration d'actionnaires peuvent augmenter l'incertitude : Les contrôles d'exportation peuvent restreindre l'accès à la technologie dans des marchés importants, tandis que SoftBank reste l'actionnaire contrôlant d'Arm. Des changements réglementaires ou des décisions de gouvernance pourraient réduire le marché adressable et augmenter la prime de risque appliquée à ARM.
Réflexions Finales : Devriez-vous Investir dans l'Action ARM en 2026 ?
Arm entre en septembre avec une croissance de revenus de 22%, des revenus record de redevances et de licences, des redevances de centres de données qui ont plus que doublé et plus de 2 milliards de dollars de demande indiquée de CPU AGI. Ces faits soutiennent la thèse du calcul IA, pourtant le prix de référence de 252,09$ intègre déjà un progrès substantiel. La question clé est de savoir si les nouveaux revenus de silicium peuvent évoluer sans affaiblir les marges ou la conversion de liquidités.
Le Scénario de Base de 250$ à 310$ nécessite des redevances saines, des revenus dans les prévisions et une commercialisation mesurée des CPU AGI. Le Scénario Haussier de 350$ nécessite une adoption plus rapide des centres de données et une conversion client profitable, tandis que le Scénario Baissier de 180$ reflète des retards et une compression du multiple. Les investisseurs conservateurs devraient surveiller ensemble les redevances de centres de données, la synchronisation des licences, les expéditions de CPU AGI, la marge brute et le flux de trésorerie libre.
Rappel de Risque : Les scénarios ARM sont des estimations de recherche conditionnelles, pas des conseils d'investissement ou des rendements garantis. Les actions et contrats perpétuels TradFi peuvent perdre de la valeur, et les contrats à effet de levier peuvent être liquidés. Vérifiez les données actuelles, hypothèses et conditions BingX de manière indépendante avant de prendre des risques.
Lectures Associées
- Top des Actions de Semi-conducteurs IA à Acheter en 2026 : Guide Complet des Puces IA et de la Chaîne d'Approvisionnement
- Top des Actions de Calcul IA et GPU à Acheter en 2026 : Le Passage à l'Inférence et au Silicium Personnalisé
- Top des Actions de Centres de Données IA à Acheter en 2026 : Cloud, Serveurs et Infrastructure de Calcul IA
- Perspectives de l'Action Nvidia (NVDA) pour 2026 : Blackwell et Vera Rubin Peuvent-ils Ramener NVDA à 300$ ?
- Prévisions de l'Action Qualcomm (QCOM) 2026 : L'IA et la Diversification Peuvent-elles Pousser QCOM Au-dessus de 200$ ?
- Prédiction de Prix Alphabet (GOOGL) 2026 : Une Croissance Cloud de 82% et l'IA Peuvent-elles Pousser l'Action GOOGL à 430$ ?
