


Adobe est un leader du logiciel par abonnement au service des créateurs, des utilisateurs de documents et des équipes marketing d'entreprise via Creative Cloud, Document Cloud et Experience Cloud. Les produits créatifs demeurent le plus grand moteur de revenus, tandis qu'Acrobat, Firefly et les flux de travail d'entreprise deviennent plus importants pour l'acquisition d'utilisateurs et la croissance à long terme. Cette diversité offre à Adobe plusieurs voies pour monétiser l'IA, bien qu'elle rende également l'action sensible aux nouvelles plateformes de conception, aux ajouts d'ARR plus lents et à l'exécution du leadership.
Le dernier trimestre a montré que la demande reste durable même si le marché questionne le taux de croissance. Les revenus Q3 FY2026 d'Adobe ont atteint 6,76 milliards de dollars, en hausse de 13% par rapport à l'année précédente, et le BPA non-GAAP a augmenté de 15% à 6,13 dollars. L'ARR axé sur l'IA a progressé de plus de 150%, bien que le point médian des prévisions de revenus Q4 de 6,825 milliards de dollars soit resté légèrement en dessous du consensus de 6,84 milliards de dollars et ait maintenu le débat centré sur la conversion des utilisateurs gratuits en revenus récurrents payants.
Les prévisions pour l'action ADBE pour 2026 se concentrent maintenant sur deux visions concurrentes :
- Le cas de la monétisation de l'IA et de la croissance récurrente : Firefly, Acrobat AI Assistant et GenStudio pourraient convertir plus d'un milliard d'utilisateurs mensuels en flux de travail payants, réaccélérant l'ARR et soutenant un multiple plus élevé.
- Le cas de la concurrence et de l'exécution : Les outils IA gratuits et à prix réduit pourraient ralentir les ajouts payants, tandis que le renouvellement des cadres retarde la stratégie nécessaire pour restaurer la confiance des investisseurs.
Ce guide détaille les prévisions pour l'action ADBE, les scénarios de prix 2026, les risques clés et les perspectives des analystes, s'appuyant sur la publication des résultats Q3 FY2026 d'Adobe du 10 septembre 2026, le dossier trimestriel et les données de marché jusqu'au 11 septembre, plus comment trader les futures de l'action ADBE sur BingX TradFi avec du collatéral USDT.
Top 5 des choses à savoir pour les investisseurs Adobe en septembre 2026
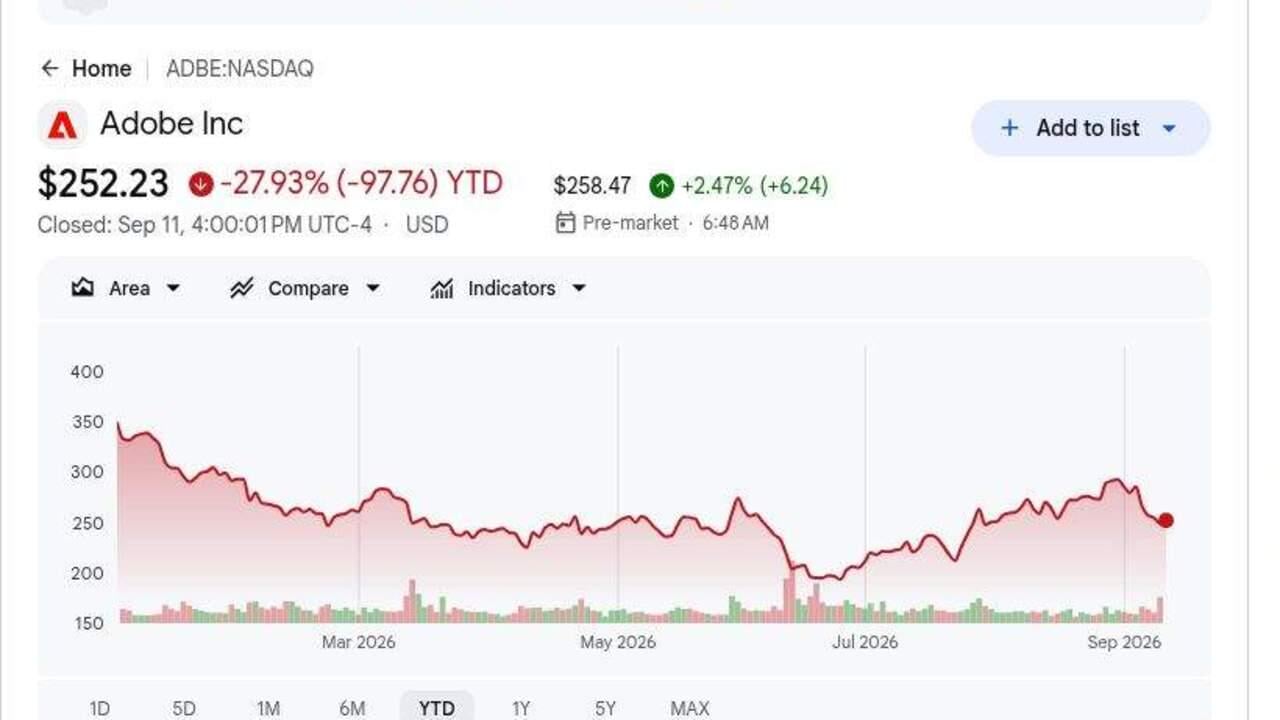
- ADBE a clôturé à 252,23 dollars le 11 septembre et était en baisse de 28% depuis le début de l'année : Les actions sont restées bien en dessous des sommets des cycles précédents malgré un dépassement des revenus Q3. L'écart montre que les préoccupations concernant la concurrence de l'IA générative et la croissance des revenus récurrents pèsent encore sur la valorisation.
- Les revenus Q3 ont atteint 6,76 milliards de dollars, en hausse de 13% : Les revenus ont dépassé le consensus FactSet de 6,69 milliards de dollars, tandis que les revenus d'abonnement ont augmenté d'environ 14% à 6,58 milliards de dollars. La large base récurrente d'Adobe reste une défense importante contre les concurrents créatifs à bas coût.
- L'ARR axé sur l'IA a progressé de plus de 150% avec plus d'un milliard d'utilisateurs mensuels : Adobe a également atteint plus de 100 millions d'utilisateurs créatifs freemium, en hausse de plus de 70%. Le test clé est de savoir si cette portée se convertit en abonnements payants sans affaiblir l'ARR net nouveau.
- Les prévisions de revenus FY2026 ont augmenté à 26,576 milliards à 26,626 milliards de dollars : Le nouveau point médian est d'environ 153 millions de dollars au-dessus du point médian précédent. Les prévisions de BPA non-GAAP ont également augmenté à 24,45 à 24,50 dollars, montrant un effet de levier coût continu.
- Les prévisions de revenus Q4 de 6,80 milliards à 6,85 milliards de dollars étaient mitigées : Le point médian de 6,825 milliards de dollars était légèrement en dessous du consensus de 6,84 milliards de dollars, tandis que le point médian de BPA de 6,325 dollars a dépassé l'estimation de 6,31 dollars. Une croissance plus rapide des revenus reste le signal plus important qu'un autre dépassement de BPA tiré par les marges.
Qu'est-ce qu'Adobe (ADBE) ?
Adobe est une société de logiciels mondiale construite autour de produits par abonnement pour créer, éditer, gérer et mesurer le contenu numérique. Creative Cloud inclut Photoshop, Illustrator, Premiere Pro et Firefly, Document Cloud se centre sur Acrobat et les flux de travail PDF, et Experience Cloud aide les entreprises à gérer le marketing, l'analyse et les parcours clients. Les revenus d'abonnement ont fourni 6,58 milliards de dollars sur les 6,76 milliards de dollars totaux du Q3, faisant du renouvellement, de la tarification et de l'engagement produit les moteurs économiques centraux. Le modèle produit des marges brutes élevées et des flux de trésorerie récurrents, bien que l'IA générative ait abaissé les barrières pour les outils créatifs rivaux.
L'orientation à long terme d'Adobe combine l'IA générative et agentique avec un entonnoir d'acquisition freemium plus large. Firefly est intégré dans Creative Cloud et Adobe Express, Acrobat AI Assistant étend les flux de travail de documents payants, et GenStudio connecte la production de contenu avec le marketing d'entreprise. La société a dépassé 1 milliard d'utilisateurs actifs mensuels au Q3, incluant plus de 100 millions d'utilisateurs créatifs freemium, et l'ARR axé sur l'IA a progressé de plus de 150% en année sur année. Anil Chakravarthy est prévu pour devenir directeur général le 1er décembre, faisant de la conversion de cette portée en ARR payant durable le test stratégique central.
Aperçu des résultats Q3 FY2026 d'Adobe (ADBE) : Revenus, BPA et moteurs de croissance
Adobe a livré des revenus Q3 record de 6,76 milliards de dollars contre 6,69 milliards de dollars attendus, un BPA non-GAAP de 6,13 dollars contre 6,08 dollars attendus, un ARR total de 27,50 milliards de dollars et un flux de trésorerie opérationnel record de 2,52 milliards de dollars. L'ARR axé sur l'IA a progressé de plus de 150%, et la direction a relevé les revenus FY2026 à 26,576 milliards–26,626 milliards de dollars, bien que le point médian des revenus Q4 soit resté légèrement en dessous du consensus.
|
Métrique financière |
Prévision / Consensus |
Rapporté / Réel |
Surprise |
|
Revenus Q3 FY2026 |
Consensus FactSet 6,69 milliards $ |
6,76 milliards $ |
Dépassement. 70 millions $ au-dessus du consensus et en hausse de 13% en glissement annuel. |
|
BPA dilué non-GAAP Q3 |
Consensus FactSet 6,08 $ |
6,13 $ |
Dépassement. 0,05 $ au-dessus du consensus et en hausse de 15% en glissement annuel. |
|
BPA dilué GAAP Q3 |
4,18 $ il y a un an |
4,62 $ |
Amélioré. Augmentation de 11% en glissement annuel. |
|
ARR total final |
— |
27,50 milliards $ |
Étendu. L'ARR axé sur l'IA a progressé de plus de 150% en glissement annuel. |
|
Flux de trésorerie opérationnel Q3 |
2,20 milliards $ il y a un an |
2,52 milliards $ |
Record. Augmentation d'environ 15% en glissement annuel. |
|
Revenus d'abonnement Q3 |
5,79 milliards $ il y a un an |
6,58 milliards $ |
Croissance. Augmentation d'environ 14% en glissement annuel. |
|
Perspectives revenus Q4 FY2026 |
Consensus 6,84 milliards $ |
6,80–6,85 milliards $ |
Mitigé. Le point médian de 6,825 milliards $ était légèrement en dessous du consensus. |
|
Perspectives revenus FY2026 |
Précédent 26,40–26,50 milliards $ |
26,576–26,626 milliards $ |
Relevé. Le point médian a augmenté d'environ 153 millions $. |
|
Perspectives BPA non-GAAP FY2026 |
Précédent 24,20–24,30 $ |
24,45–24,50 $ |
Relevé. Le point médian a augmenté de 0,225 $. |
- Les revenus de 6,76 milliards USD ont dépassé le consensus de 70 millions USD : Les ventes ont augmenté de 13% par rapport à 5,99 milliards USD il y a un an, montrant que les abonnements de base continuent de croître malgré les préoccupations de disruption de l'IA. Le résultat soutient une base de revenus et de bénéfices plus solide.
- Le BPA non-GAAP de 6,13 USD a dépassé de 0,05 USD et a augmenté de 15% : Le résultat opérationnel a atteint 2,97 milliards USD, permettant au profit de croître plus rapidement que les revenus. Cela montre qu'Adobe génère encore un effet de levier opérationnel.
- Les revenus d'abonnement de 6,58 milliards USD ont progressé d'environ 14% : Les abonnements ont fourni plus de 97% du total des revenus. Les renouvellements et la conversion d'utilisateurs payants restent donc plus importants que les ventes de produits.
- Le flux de trésorerie opérationnel a atteint un record de 2,52 milliards USD : Adobe a utilisé 2,23 milliards USD pour racheter 9,5 millions d'actions. Une forte génération de liquidités soutient les rachats et améliore l'effet de levier des bénéfices par action.
- Les objectifs FY2026 ont été relevés malgré des prévisions de revenus Q4 mitigées : Les revenus ciblent maintenant 26,576 à 26,626 milliards USD et le BPA non-GAAP cible 24,45 à 24,50 USD. Le point médian des revenus Q4 de 6,825 milliards USD est resté légèrement en dessous du consensus.
Perspectives d'investissement Adobe (ADBE) 2026 : Cas haussier à 350 $ vs Cas baissier à 190 $
Les perspectives 2026 dépendent de la capacité des preuves opérationnelles à justifier la valorisation impliquée par le cours actuel de l'action. Les fourchettes suivantes sont des scénarios éditoriaux de BingX Academy plutôt que des prévisions de Wall Street.
Le cas haussier : Une forte adoption de l'IA pousse ADBE vers 350 USD
Le cas haussier suppose que Firefly, Express et les fonctionnalités d'Acrobat AI convertissent davantage du milliard d'utilisateurs mensuels d'Adobe en plans payants. La croissance de l'ARR axé sur l'IA reste au-dessus de 150%, les revenus d'abonnement maintiennent une croissance à deux chiffres et le PDG entrant fournit un plan clair pour un ARR net nouveau plus fort.
Un mouvement vers 350 USD nécessiterait des revenus Q4 près de la fourchette haute de 6,80 à 6,85 milliards USD, une conversion payante plus rapide et une marge opérationnelle près de 44%. Des estimations d'ARR plus élevées renforceront le cas.
Le cas de base : Une croissance d'abonnement stable maintient ADBE entre 260 $ et 310 $
Le cas de base suppose que Creative Cloud, Acrobat et Experience Cloud conservent leurs bases installées, tandis que l'IA freemium étend la portée plus rapidement que l'ARR payant. Les revenus continuent de croître à un rythme bas à deux chiffres, tandis que les rachats soutiennent le BPA.
Dans ce scénario, ADBE pourrait trader principalement entre 260 $ et 310 $. Des revenus FY2026 dans les prévisions, une croissance de l'ARR axé sur l'IA au-dessus de 100% et un flux de trésorerie stable soutiendraient la fourchette. Un manqué des revenus Q4 ou une conversion payante plus faible plafonnerait la fourchette haute.
Le cas baissier : Une croissance plus lente tire ADBE vers 190 $
Le cas baissier suppose que les concurrents IA capturent plus de flux de travail créatifs tandis qu'Adobe dépense plus pour défendre sa base d'utilisateurs. Les utilisateurs freemium se convertissent plus lentement, le pouvoir de tarification s'affaiblit et les changements de leadership retardent les décisions produits ou commerciales.
Un mouvement vers 190 $ deviendrait plus probable si la croissance des revenus tombe en dessous de 10%, si l'ARR axé sur l'IA ralentit fortement ou si les prévisions FY2027 déçoivent. Des estimations de bénéfices plus faibles et un multiple de valorisation plus faible ajouteraient une pression supplémentaire.
Prévisions du cours de l'action ADBE pour 2026 par les analystes de Wall Street
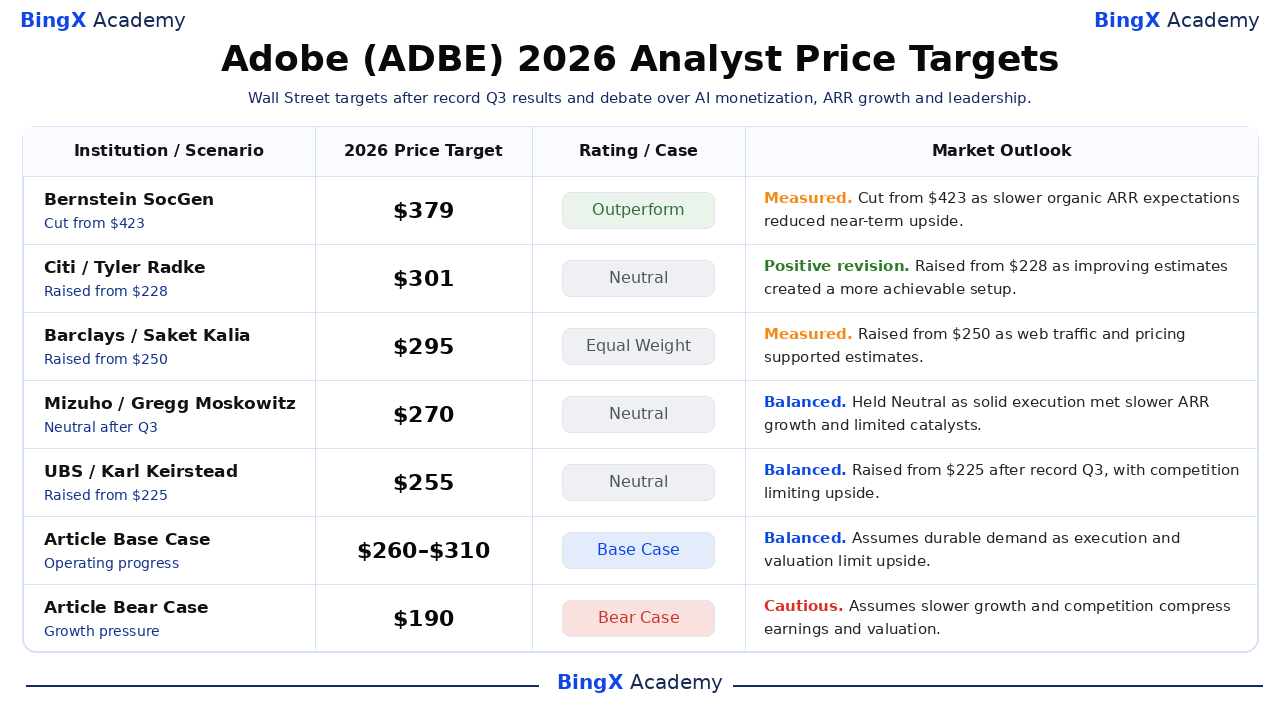
Ces cinq actions datées sont classées de la plus élevée à la plus basse et montrent comment les analystes pèsent la croissance, la concurrence, la marge et la valorisation. Ce sont des points de référence tiers plutôt que des promesses de prix. Les lignes finales Cas de base et Cas baissier sont des scénarios éditoriaux de BingX Academy.
|
Institution / Scénario |
Objectif de prix 2026 |
Note / Cas |
Perspective de marché |
|
Bernstein SocGen / Mark Moerdler |
379 $ |
Surperformance |
Mesuré. 12 juin : réduit de 423 $ alors que l'entreprise a conservé une vision positive à long terme après Q2, bien que les attentes d'ARR organique plus lentes aient réduit le cas de valorisation. |
|
Citi / Tyler Radke |
301 $ |
Neutre |
Révision positive. 1er septembre : relevé de 228 $ alors que l'entreprise a relevé son objectif avant Q3 car l'amélioration des estimations a créé une configuration plus réalisable, tout en conservant une note neutre. |
|
Barclays / Saket Kalia |
295 $ |
Pondération égale |
Mesuré. 3 septembre : relevé de 250 $ car un trafic web fort et une tarification ont soutenu les estimations, bien qu'un bénéfice de tarification Q4 limité ait maintenu la note équilibrée. |
|
Mizuho / Gregg Moskowitz |
270 $ |
Neutre |
Équilibré. 11 septembre : maintenu car l'exécution Q3 est restée solide, tandis qu'une croissance d'ARR plus lente et des catalyseurs à court terme limités ont contraint le cas de revalorisation. |
|
UBS / Karl Keirstead |
255 $ |
Neutre |
Équilibré. 11 septembre : relevé de 225 $ car l'objectif a augmenté après des résultats Q3 record, bien que les préoccupations concurrentielles et de tarification aient maintenu la note à Neutre. |
|
Cas de base de l'article |
260–310 $ |
Cas de base |
Équilibré. Suppose une demande durable car l'exécution et la valorisation limitent la hausse. |
|
Cas baissier de l'article |
190 $ |
Cas baissier |
Prudent. Suppose qu'une croissance plus lente et la concurrence compriment les bénéfices et la valorisation. |
Comment trader l'action Adobe (ADBE) sur BingX
Tradez les perspectives de monétisation de l'IA, de croissance d'abonnement et de transition de leadership d'Adobe en utilisant BingX TradFi et les outils BingX AI. Comme ADBE peut réagir fortement aux résultats, aux prévisions et aux mises à jour produits, les traders doivent définir à la fois le catalyseur et les limites de risque avant d'entrer dans une position.
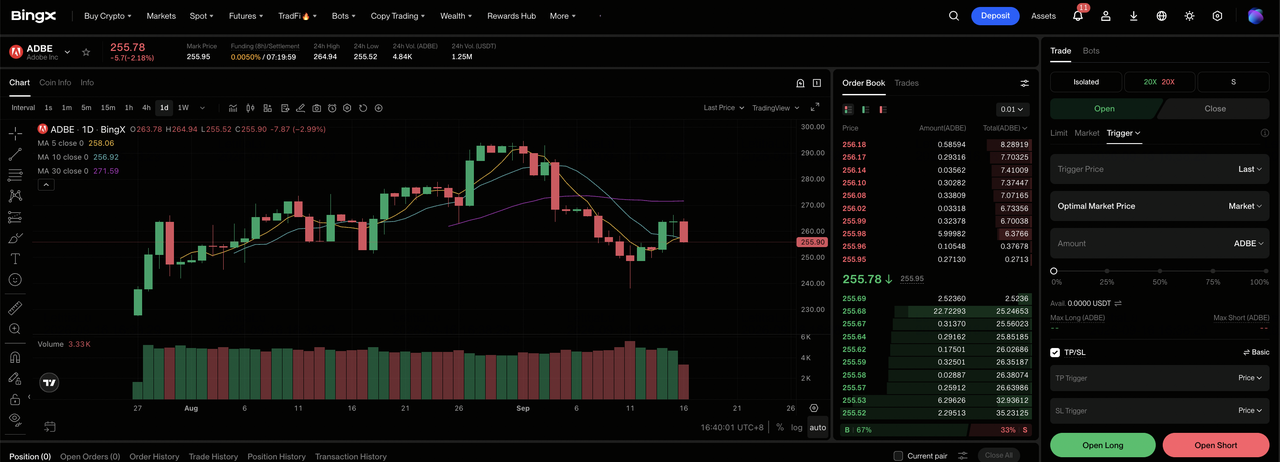
Étape 1 : Accédez à BingX TradFi. Inscrivez-vous et naviguez vers la section spécialisée TradFi sur le tableau de bord de l'échange BingX.
Étape 2 : Sélectionnez Adobe (ADBE). Recherchez et sélectionnez le contrat de Futures perpétuels ADBE-USDT.
Étape 3 : Choisissez votre direction. Sélectionnez Ouvrir une position longue si la croissance et les marges soutiennent le cas haussier. Sélectionnez Ouvrir une position courte si la concurrence ou l'exécution affaiblit l'économie par action attendue.
Étape 4 : Sélectionnez l'effet de levier et le mode de marge. Choisissez Marge isolée ou croisée selon votre tolérance au risque. La volatilité de l'action en 2026 montre pourquoi un effet de levier conservateur et un dimensionnement de position clair sont importants.
Étape 5 : Exécutez des protocoles de risque stricts. Définissez des niveaux de Take-Profit et Stop-Loss (TP/SL) avant ou immédiatement après être entré dans le trade. ADBE peut réagir rapidement aux résultats, prévisions, révisions d'analystes et actualités du secteur.
Top 5 des risques à surveiller pour les investisseurs Adobe en 2026
Les perspectives d'Adobe dépendent de la demande, de la monétisation de l'IA, de l'exécution et de la valorisation. Ces risques peuvent affecter les bénéfices, le flux de trésorerie et le multiple attribué à l'action.
- La concurrence IA pourrait ralentir la croissance payante : Adobe a plus d'un milliard d'utilisateurs mensuels, mais les outils à coût réduit pourraient affaiblir la conversion et ralentir la croissance depuis la base d'ARR de 27,50 milliards USD. Cela ferait pression sur les attentes de revenus et la valorisation.
- La croissance freemium peut dépasser la monétisation : Adobe a plus de 100 millions d'utilisateurs créatifs freemium. Si les coûts d'infrastructure et de support augmentent plus rapidement que la conversion payante, les marges et le flux de trésorerie libre pourraient s'affaiblir.
- Les changements de leadership pourraient ralentir l'exécution : Anil Chakravarthy devient PDG le 1er décembre après le long mandat de Shantanu Narayen, tandis que le rôle de CFO a également changé. Des retards stratégiques pourraient réduire la confiance dans les objectifs de croissance FY2027.
- Une croissance d'ARR plus lente pourrait comprimer la valorisation : Les revenus d'abonnement représentent plus de 97% des ventes totales. Même une pression modeste sur les renouvellements ou la tarification pourrait affaiblir la visibilité des revenus et le multiple de bénéfices.
- Les rachats ne peuvent pas entièrement compenser une croissance plus lente : Adobe a dépensé 2,23 milliards USD pour racheter 9,5 millions d'actions au Q3. Si les revenus ralentissent, un nombre d'actions plus faible peut ne pas suffire à compenser la compression de multiple.
Réflexions finales : Devriez-vous investir dans Adobe en 2026 ?
Adobe reste une franchise d'abonnement très rentable avec 27,50 milliards de dollars d'ARR, 2,52 milliards de dollars de flux de trésorerie opérationnel trimestriel et plus d'un milliard d'utilisateurs mensuels. Ces chiffres fournissent une base solide, bien que l'action ait encore besoin de preuves que la portée de l'IA peut restaurer une croissance payante durable. Les revenus Q4 et la conversion payante devraient montrer si la stratégie freemium crée une valeur durable.
Le cas haussier soutient 350 $ si la croissance se traduit par des bénéfices par action plus forts. Le cas baissier pointe vers 190 $ si la concurrence, la marge ou la pression d'exécution affaiblit les estimations. Les traders conservateurs peuvent attendre les prochaines mises à jour de revenus, de croissance récurrente et de marge avant d'augmenter l'exposition. Ces preuves offrent une base plus claire pour choisir entre les deux scénarios et contrôler la taille de position.
Rappel de risque : Le trading et l'investissement dans des actions comme ADBE impliquent un risque élevé de perte de capital. Les manqués de bénéfices, les changements de prévisions, la concurrence, les changements de valorisation et le trading avec effet de levier peuvent produire des pertes rapides. Effectuez des recherches indépendantes avant d'allouer du capital.
Lectures connexes
- Prédiction de prix AppLovin (APP) 2026 : La croissance AXON peut-elle pousser APP vers 600 $ ?
- Prédiction de prix Figma (FIG) 2026 : Plateforme de lancement IA à 36,00 $ ou piège de gueule de bois post-IPO surévalué ?
- Prédiction de prix CrowdStrike (CRWD) 2026 : La sécurité IA et Falcon Flex peuvent-ils pousser CRWD vers 280 $ ?
- Perspectives de l'action Microsoft (MSFT) pour 2026 : La croissance d'Azure AI et Copilot peut-elle pousser l'action MSFT vers 550 $ et plus ?
- Perspectives du cours de l'action Cisco (CSCO) pour 2026 : La croissance IA et Splunk peuvent-ils ramener CSCO à 90 $ ?
