
Walmart (WMT) opera una de las redes de retail más grandes del mundo a través de Walmart U.S., Walmart International y Sam's Club U.S. Sus tiendas y clubes siguen siendo la base del negocio, mientras que el comercio electrónico, los servicios de marketplace, la publicidad, las membresías y el cumplimiento se están volviendo más importantes para el crecimiento y la rentabilidad.
El trimestre más reciente mostró ambos lados de esa transición. Los ingresos de Walmart Q2 FY2027 aumentaron 5.9% a $187.937 mil millones, el EPS ajustado alcanzó $0.81, las ventas globales de comercio electrónico crecieron 23% y la publicidad creció 38%. Las ventas comparables de Walmart U.S. excluyendo combustible aumentaron solo 2.6% versus el 3.8% del consenso rastreado, dejando a los inversores evaluar el crecimiento digital más rápido contra el momentum más lento de las tiendas a corto plazo.
La previsión de acciones de WMT para 2026 ahora se centra en dos puntos de vista competidores:
- El caso de márgenes digitales: el crecimiento de comercio electrónico, publicidad, marketplace y membresías permite que los ingresos operativos suban más rápido que las ventas mientras las ventas comparables de U.S. se recuperan.
- El caso de presión de valoración: las ventas comparables débiles, la deflación farmacéutica, el crecimiento de inventario y la guía más suave de Q3 evitan que las ganancias soporten un múltiplo premium.
Esta guía desglosa la previsión de acciones de WMT, los escenarios de precio de 2026, los riesgos clave y las perspectivas de analistas, basándose en el comunicado de ganancias de Q2 FY2027 del 20 de agosto de Walmart, la presentación subsiguiente y datos de mercado hasta el 4 de septiembre, además de cómo hacer trading con futuros de acciones de WMT en BingX TradFi con colateral USDT.
Las 5 Cosas Principales que los Inversores de Walmart Deben Saber en Septiembre de 2026
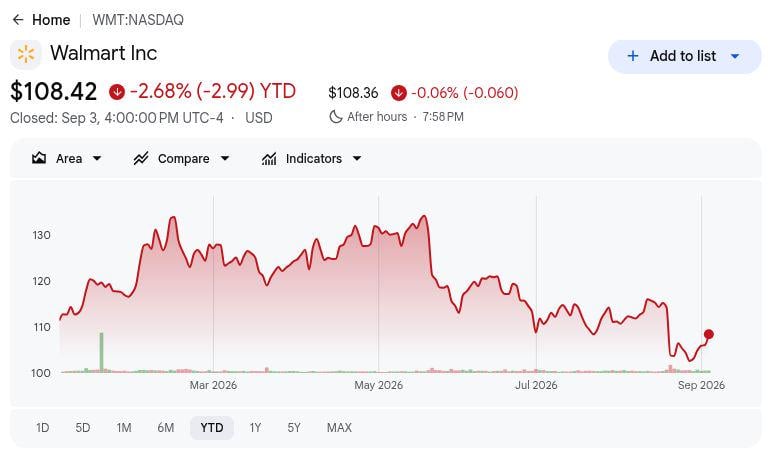
- WMT cerró en $108.42 y bajó 2.68% en lo que va del año hasta el 3 de septiembre: Las acciones se situaron aproximadamente 19.8% por debajo de su máximo de 52 semanas de $135.16 después de caer 9.2% en el día de ganancias. Ese reajuste refleja preocupación sobre las ventas comparables y la guía a corto plazo, incluso mientras los negocios digitales de Walmart continúan creciendo.
- Los ingresos trimestrales alcanzaron $187.937 mil millones y crecieron 5.9% año tras año: Los ingresos superaron el consenso rastreado de $186.75 mil millones por aproximadamente $1.19 mil millones, mientras que el EPS ajustado de $0.81 superó la estimación de $0.74 por siete centavos. Los resultados principales se mantuvieron más fuertes de lo que implicó la respuesta de ventas comparables de U.S.
- Las ventas globales de comercio electrónico crecieron 23% y la publicidad aumentó 38%: El comercio electrónico de Walmart U.S. subió 24%, Walmart Connect excluyendo VIZIO se expandió 43% y la entrega cumplida en tienda creció 40%. Estas actividades de mayor crecimiento están ampliando la mezcla de ingresos más allá de las ventas de mercancía y mejorando la economía del ecosistema digital de Walmart.
- La gerencia elevó el crecimiento de ventas de FY2027 a 4.0% a 5.0% y el EPS ajustado a $2.80 a $2.87: Los rangos anteriores eran 3.5% a 4.5% y $2.75 a $2.85, mientras que el crecimiento de ingresos operativos ajustados se elevó a 7.0% a 8.5%. La perspectiva anual más fuerte contrasta con la guía de EPS de Q3 de solo $0.62 a $0.64.
- Los objetivos de analistas seleccionados post-ganancias abarcan de $114 a $137: Un grupo más amplio de 39 analistas lleva un objetivo promedio de $131.88, con estimaciones que van de $113 a $155 y 35 calificaciones alcistas contra cuatro mantener. La dispersión captura confianza en el modelo a largo plazo de Walmart junto con incertidumbre sobre la recuperación de ventas comparables y el soporte de valoración.
¿Qué es Walmart (WMT)?
Walmart es un retailer global omnicanal que opera Walmart U.S., Walmart International y Sam's Club U.S. a través de tiendas, clubes y sitios de comercio electrónico. Sus ingresos provienen de ventas de mercancía y comestibles, así como membresías, publicidad, comisiones de marketplace, cumplimiento y servicios financieros. Alrededor de 280 millones de clientes y miembros visitan más de 10,900 ubicaciones y numerosas propiedades en línea cada semana en 19 países, y la empresa generó $713 mil millones en ingresos de FY2026 con aproximadamente 2.1 millones de empleados. En Q2 FY2027, Walmart U.S. produjo $125.2 mil millones de ventas netas, comparado con $35.2 mil millones internacionalmente y $25.7 mil millones en Sam's Club U.S.
La estrategia actual de Walmart es combinar su huella de tiendas físicas con entrega más rápida, expansión de marketplace, servicios de cumplimiento, membresías y publicidad de mayor margen. Casi 50% del volumen de marketplace fluyó a través de Walmart Fulfillment Services en Q2, fortaleciendo el vínculo entre el surtido de terceros y los ingresos logísticos. La empresa se ha asociado con OpenAI para apoyar las compras de Walmart y Sam's Club a través de ChatGPT y con Google para mostrar productos en Gemini a través del Protocolo de Comercio Universal. Su anunciada adquisición de Vibe.co también extendería Walmart Connect hacia la publicidad de autoservicio de TV conectada, construyendo sobre VIZIO e integraciones que involucran Magnite, Yahoo DSP y Google DV360.
Resumen de Ganancias de Walmart (WMT) Q2 FY2027: Ingresos, EPS y Crecimiento Digital
Walmart entregó $187.937 mil millones de ingresos de Q2 FY2027 versus el consenso rastreado de $186.75 mil millones, representando 5.9% de crecimiento año tras año, mientras que el EPS ajustado de $0.81 superó la estimación de $0.74. El comercio electrónico global y la publicidad crecieron 23% y 38%, respectivamente, y la gerencia elevó el crecimiento de ventas de FY2027 a 4.0% a 5.0% y el EPS ajustado a $2.80 a $2.87. La principal debilidad fueron las ventas comparables de Walmart U.S. de 2.6% versus 3.8% esperado, seguido de la guía de EPS de Q3 de $0.62 a $0.64.
|
Métrica Financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos totales Q2 FY2027 |
Consenso $186.75B |
$187.937B |
Superó. Aproximadamente $1.19B por encima del consenso; subió 5.9% anual. |
|
EPS diluido ajustado Q2 |
Consenso $0.74 |
$0.81 |
Superó. Siete centavos o aproximadamente 9.5% por encima del consenso. |
|
EPS diluido GAAP Q2 |
— |
$0.80 vs. $0.88 hace un año |
Declinó. Bajó 9.1% ya que las pérdidas de inversión compensaron el crecimiento operativo. |
|
Ingreso neto GAAP Q2 atribuible a Walmart |
— |
$6.366B |
Declinó. Bajó 9.4% desde $7.026B. |
|
Ingresos operativos Q2 |
— |
$9.383B; +28.8% anual |
Mejoró. Los reembolsos de aranceles y la mezcla de negocios elevaron la ganancia reportada. |
|
Ventas comparables de Walmart U.S. excluyendo combustible |
Consenso 3.8% |
0.026 |
No alcanzó. Los precios farmacéuticos crearon un viento en contra de 125 pbs. |
|
Crecimiento de ventas globales de comercio electrónico |
— |
+23% anual |
Aceleró. Recogida, entrega y marketplace siguieron siendo motores de crecimiento centrales. |
|
Crecimiento de publicidad global |
— |
+38% anual |
Mejoró. Walmart Connect y anuncios internacionales expandieron la mezcla de mayor margen. |
|
Flujo de efectivo operativo de seis meses |
— |
$19.710B |
Mejoró. Aumentó $1.358B año tras año. |
|
Flujo de efectivo libre de seis meses |
— |
$5.529B |
Declinó. Cayó $1.371B ya que el gasto de capital subió $2.772B. |
|
Perspectiva de EPS ajustado Q3 FY2027 |
Rango de consenso $0.67 a $0.68 |
$0.62 a $0.64 |
Por debajo. La reinversión a corto plazo y el timing pesaron en la guía. |
|
Perspectiva de EPS ajustado FY2027 |
Anterior: $2.75 a $2.85 |
$2.80 a $2.87 |
Elevó. Ambos extremos se movieron más alto después de Q2. |
|
Perspectiva de crecimiento de ventas netas FY2027 a moneda constante |
Anterior: 3.5% a 4.5% |
4.0% a 5.0% |
Elevó. La perspectiva de ingresos de año completo mejoró 50 pbs en ambos extremos. |
- Los ingresos de $187.937 mil millones crecieron 5.9% y superaron el consenso por aproximadamente $1.19 mil millones: Los ingresos a moneda constante aún aumentaron 5.1%, mostrando que el amplio momentum de línea superior se mantuvo intacto a pesar del resultado más débil de ventas comparables de Walmart U.S.
- El EPS ajustado de $0.81 superó la estimación de $0.74 por siete centavos: El EPS GAAP declinó 9.1% a $0.80 ya que las pérdidas de capital y otras inversiones pesaron en los resultados reportados, separando las operaciones subyacentes más fuertes de las tendencias más débiles de ingresos netos reportados.
- El comercio electrónico global subió 23% y la publicidad aumentó 38%: Walmart Connect excluyendo VIZIO creció 43%, la entrega cumplida en tienda se expandió 40% y las ventas netas de marketplace subieron más de 50%, aumentando la contribución de servicios digitales y comercio de terceros.
- Los ingresos operativos de $9.383 mil millones aumentaron 28.8%: Los ingresos operativos ajustados a moneda constante crecieron 17.4% y la tasa de ganancia bruta de Walmart U.S. se expandió 158 puntos básicos, aunque los gastos operativos se desapalancaron 72 puntos básicos y los reembolsos de aranceles ayudaron la comparación.
- La guía de EPS ajustado FY2027 subió a $2.80 a $2.87 desde $2.75 a $2.85: La guía de Q3 de $0.62 a $0.64 se mantuvo por debajo de la perspectiva de Wall Street de aproximadamente $0.67 a $0.68, y se espera que el timing de Flipkart reduzca el crecimiento de ventas de Q3 en más de 100 puntos básicos.
Perspectiva de Inversión de Walmart (WMT) 2026: Caso Alcista de $155 vs. Caso Bajista de $90
La prueba central es si los negocios digitales de Walmart y el apalancamiento operativo mejorado pueden compensar las ventas comparables más lentas lo suficientemente fuerte como para soportar su valoración premium.
El Caso Alcista: Fuerte Crecimiento de E-Commerce y Publicidad Empujan WMT Hacia $155
El Caso Alcista asume que las ventas comparables de Walmart U.S. se recuperan hacia 3.5% a 4.0%, el crecimiento global de comercio electrónico se mantiene cerca o por encima del 20%, y la publicidad permanece por encima del 30%. Los ingresos de mayor margen de marketplace, membresías y cumplimiento ayudan a que los ingresos operativos ajustados crezcan más rápido que las ventas y terminen cerca del extremo superior de 8.5% de la guía FY2027.
Un movimiento hacia $150 a $155 requeriría crecimiento más fuerte de transacciones y tickets, inventario estable, y EPS ajustado cerca del extremo superior de $2.87 de la guía. La mejora continua del margen digital proporcionaría la confirmación más clara, mientras que otra falta significativa de ventas comparables debilitaría el caso.
El Caso Base: Crecimiento Estable de Ventas Mantiene WMT Entre $120 y $135
El Caso Base asume que las ventas anuales crecen dentro del rango de 4.0% a 5.0% de la gerencia mientras el comercio electrónico y la publicidad compensan el crecimiento más lento de las tiendas. El EPS ajustado aterriza dentro de la perspectiva de $2.80 a $2.87, mientras que los ingresos operativos continúan creciendo más rápido que los ingresos sin requerir una re-evaluación importante de valoración.
Bajo este escenario, WMT podría comerciar principalmente entre $120 y $135. Los resultados de Q3 cerca de la guía, la facilitación de la presión farmacéutica y el progreso continuo del margen digital apoyarían el rango, mientras que un recorte a la guía de año completo lo debilitaría.
El Caso Bajista: Gasto de Consumo Más Lento y Presión de Margen Empujan WMT Hacia $90
El Caso Bajista asume que las ventas comparables de Walmart U.S. se mantienen cerca o por debajo del 2.5%, la deflación farmacéutica persiste, y la inversión en precios compensa parte del beneficio de los reembolsos de aranceles. El inventario sube más rápido que los ingresos, los gastos de capital pesan en el flujo de efectivo libre, y el múltiplo de ganancias premium comienza a comprimirse.
Un movimiento hacia $90 a $100 se volvería más probable si el EPS de Q3 cae por debajo de $0.62, el flujo de efectivo libre se debilita más, o la gerencia corta la guía FY2027. Walmart aún podría crecer las ventas en este escenario, pero la conversión de efectivo más débil y las revisiones de ganancias más lentas presionarían la acción.
Pronósticos de Precio de Acciones WMT para 2026 por Analistas de Wall Street
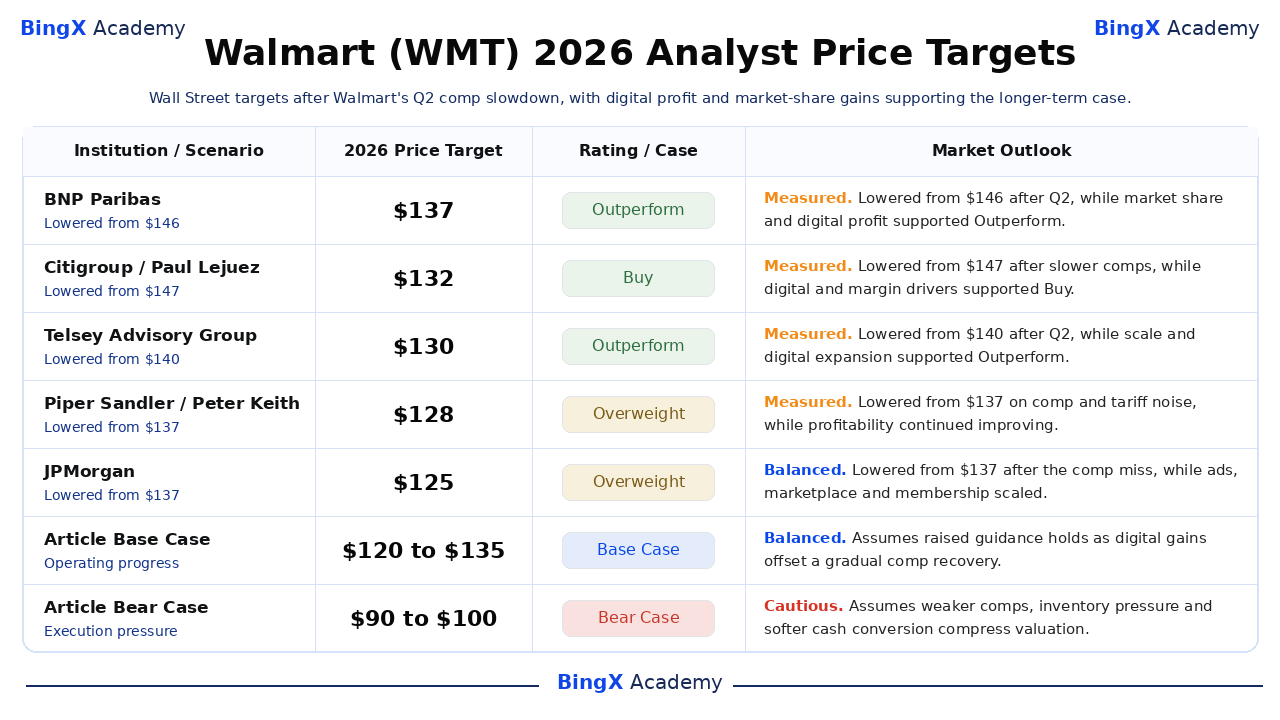
Las seis acciones seleccionadas post-ganancias tienen fecha, son objetivos de terceros nombrados y se presentan de mayor a menor. Van desde $114 a $137, mientras que el conjunto más amplio de 39 analistas promedia $131.88 y abarca de $113 a $155. Las dos filas finales son escenarios editoriales de BingX Academy en lugar de pronósticos de Wall Street.
|
Institución / Escenario |
Objetivo de Precio 2026 |
Calificación / Caso |
Perspectiva de Mercado |
|
BNP Paribas |
$137 |
Outperform |
Medido. 21 de agosto: bajó de $146 a $137 después de Q2 manteniendo una perspectiva Outperform sobre el potencial de cuota de mercado y ganancia digital de Walmart. |
|
Citigroup |
$132 |
Compra |
Medido. 21 de agosto: bajó de $147 a $132 después de la desaceleración de ventas comparables pero mantuvo Compra ya que los impulsores digitales y de margen se mantuvieron intactos. |
|
Telsey Advisory Group |
$130 |
Outperform |
Medido. 21 de agosto: bajó de $140 a $130 después de Q2 manteniendo Outperform sobre la escala, ganancias de cuota de mercado y expansión digital de Walmart. |
|
Piper Sandler |
$128 |
Overweight |
Medido. 21 de agosto: bajó de $137 a $128 por comp de U.S. y ruido de reembolso de aranceles mientras notó rentabilidad mejorada. |
|
JPMorgan |
$125 |
Overweight |
Equilibrado. 21 de agosto: bajó de $137 a $125 después de la falta de comp pero mantuvo Overweight en el escalamiento de publicidad, marketplace y membresías. |
|
Truist Securities |
$114 |
Compra |
Cauteloso. 21 de agosto: bajó de $140 a $114 siguiendo el resultado de comp de U.S. de 2.6% mientras mantuvo Compra. |
|
Caso Base del Artículo |
$120–$135 |
Caso Base |
Equilibrado. Asume crecimiento anual de ventas de 4%–5%, EPS ajustado de $2.80–$2.87, y ganancias digitales estables. |
|
Caso Bajista del Artículo |
$90–$100 |
Caso Bajista |
Cauteloso. Asume que las comparaciones se mantienen cerca de 2.5%, el inventario supera las ventas, la conversión de efectivo se debilita, y el múltiplo se comprime. |
Cómo Hacer Trading con Walmart (WMT) en BingX
Usa BingX TradFi para expresar una perspectiva direccional sobre Walmart tratando el apalancamiento como una decisión de riesgo separada. WMT puede moverse bruscamente alrededor de ganancias, guía, decisiones regulatorias, hitos de productos y noticias macro, por lo que el catalizador, tamaño de posición y pérdida máxima deben definirse antes de la entrada.
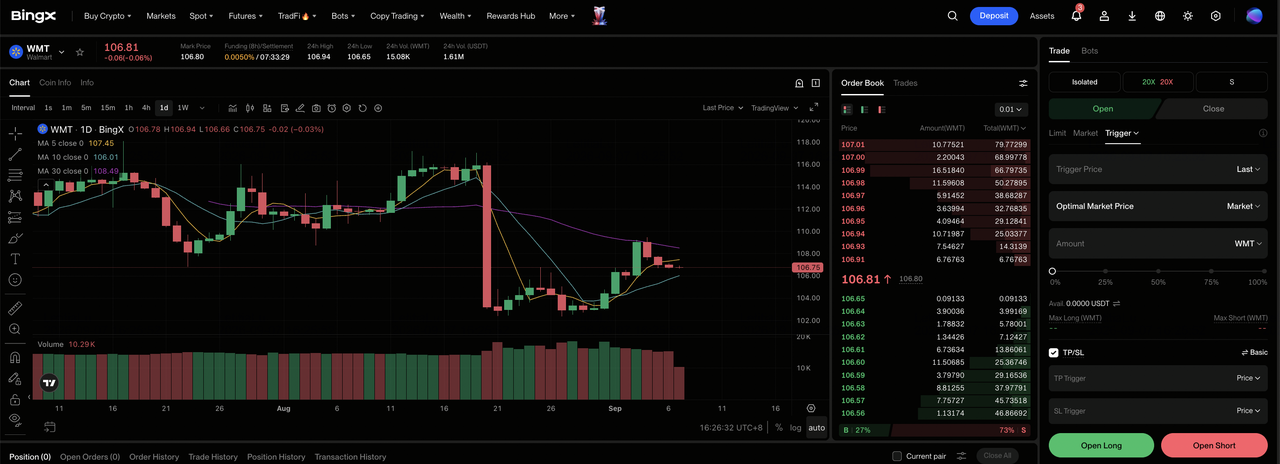
Paso 1: Acceder a BingX TradFi. Regístrate y navega a la sección especializada TradFi en el panel de control del exchange BingX.
Paso 2: Seleccionar Walmart (WMT). Busca y selecciona el contrato de futuros perpetuos WMTUS-USDT.
Paso 3: Elegir tu dirección. Selecciona Abrir Long si las ventas comparables mejoran, el comercio electrónico y la publicidad se mantienen fuertes, y los ingresos operativos continúan superando los ingresos. Selecciona Abrir Short si el gasto del consumidor se debilita, la presión farmacéutica persiste, o la gerencia corta la guía.
Paso 4: Seleccionar apalancamiento y modo de margen. Elige Aislado o Margen Cruzado basado en tu tolerancia al riesgo. WMT aún puede moverse bruscamente alrededor de ganancias, cambios de guía, datos de gasto del consumidor y actualizaciones de margen, por lo que el apalancamiento conservador y el dimensionamiento claro de posición siguen siendo importantes.
Paso 5: Ejecutar protocolos de riesgo estrictos. Establece niveles de Take-Profit y Stop-Loss (TP/SL) antes o inmediatamente después de entrar en el trade. WMT puede reaccionar rápidamente a las tendencias de ventas comparables, crecimiento de comercio electrónico, momentum de publicidad, niveles de inventario y cambios en la guía de año completo.
Los 5 Principales Riesgos a Observar para Inversores de WMT en 2026
La escala de Walmart reduce la dependencia de cualquier categoría individual, aunque la valoración actual aún deja a las acciones sensibles a cambios en crecimiento, márgenes y conversión de efectivo.
- Las ventas comparables de 2.6% no alcanzaron la expectativa de 3.8%: Las transacciones subieron 1.5% y el ticket aumentó 1.1%. El tráfico y crecimiento de canasta persistentemente más lento reduciría el apalancamiento operativo y haría más difícil defender la valoración premium.
- La deflación farmacéutica redujo las comparaciones de Walmart U.S. en 125 puntos básicos: Salud y bienestar bajó la comparación reportada de la empresa en 80 puntos básicos. La presión de precios regulada continua podría suprimir el crecimiento reportado incluso cuando los volúmenes de prescripción se mantengan estables.
- El inventario subió 6.7% a $61.6 mil millones: Ese aumento superó el crecimiento de 5.9% en ingresos trimestrales. Si la demanda se desacelera, el exceso de stock podría requerir rebajas, absorber capital de trabajo y revertir parte de la mejora reciente del margen bruto.
- Los gastos de capital de seis meses aumentaron $2.772 mil millones a $14.181 mil millones: El flujo de efectivo libre cayó $1.371 mil millones a $5.529 mil millones a pesar del mayor flujo de efectivo operativo. La inversión omnicanal que falle en producir crecimiento duradero debilitaría la conversión de efectivo y futuros retornos para accionistas.
- WMT comerció a aproximadamente 39 veces ganancias trailing en $108.42: La guía de EPS ajustado de Q3 de $0.62 a $0.64 estaba por debajo de la perspectiva de Wall Street. Un múltiplo premium magnifica la desventaja si las estimaciones futuras, ventas comparables o ganancias de margen digital se debilitan.
Reflexiones Finales: ¿Deberías Invertir en WMT en 2026?
Los últimos resultados de Walmart confirmaron crecimiento amplio: los ingresos aumentaron 5.9%, el EPS ajustado superó el consenso por siete centavos, el comercio electrónico creció 23% y la publicidad subió 38%. La gerencia también elevó la guía de ventas de FY2027 y EPS ajustado. El contrapeso es un resultado de ventas comparables de Walmart U.S. de 2.6% versus 3.8% esperado, guía más suave de EPS de Q3 y menor flujo de efectivo libre después de mayor inversión.
El Caso Base de $120 a $135 asume que el crecimiento digital y apalancamiento operativo compensan una recuperación gradual de ventas comparables. El Caso Alcista de $150 a $155 requiere que el comercio electrónico y la publicidad mantengan crecimiento rápido mientras las comparaciones de U.S. mejoran, mientras que el Caso Bajista de $90 a $100 refleja presión persistente de consumidor, farmacia, inventario y valoración. Los inversores deben rastrear las comparaciones de U.S., contribución digital, apalancamiento de ingresos operativos y flujo de efectivo libre antes de tratar el reajuste post-ganancias como ventaja duradera.
Recordatorio de Riesgo: Estos escenarios de WMT son estimaciones de investigación condicionales, no asesoramiento de inversión o retornos garantizados. Las acciones de Walmart y contratos perpetuos WMTUS-USDT pueden perder valor, y las posiciones apalancadas pueden ser liquidadas. Revisa independientemente los datos actuales de mercado, presentaciones de la empresa y términos de BingX antes de tomar riesgo.
Lectura Relacionada
- Predicción de Precio de Apple (AAPL) 2026: ¿Puede Siri AI y el iPhone Plegable Impulsar AAPL Más Allá de $400?
- Predicción de Precio de Amazon (AMZN) 2026: ¿Puede el Crecimiento de AWS y AI Impulsar AMZN Más Allá de $400?
- Predicción de Precio de Nike (NKE) 2026: ¿Regreso de $55.00 o Trampa de Valor de $39.00?
- Predicción de Precio de Acciones AMC 2026: ¿Recuperación Fundamental o Trampa Masiva de Dilución?
- Perspectiva de Acciones Ferrari N.V. (RACE) para 2026: ¿Puede Una Marca Icónica y los EVs Impulsar las Acciones RACE a $550+?
- Perspectiva de Acciones McDonald's (MCD) para 2026: ¿Rey del Valor o Trampa de Margen?
