Firefly Aerospace (FLY) es una empresa de tecnología espacial y de defensa que ayuda a clientes gubernamentales y comerciales a lanzar cargas útiles, aterrizar equipos en la Luna y operar naves espaciales en órbita. Su portafolio abarca el pequeño vehículo de lanzamiento Alpha, el cohete Eclipse más grande en desarrollo, los módulos de aterrizaje lunar Blue Ghost, los vehículos orbitales Elytra y los sistemas de detección de defensa SciTec. Esta amplitud reduce la dependencia de un solo tipo de misión, aunque FLY sigue siendo sensible a la confiabilidad del lanzamiento, la programación de programas y el costo de escalar la producción.
El último trimestre mostró un rápido crecimiento sin una transición de rentabilidad terminada. Los ingresos del Q2 2026 de Firefly Aerospace alcanzaron un récord de $117.7 millones, un aumento del 659% año tras año y 46% secuencialmente, mientras se aceleraba la actividad de naves espaciales y misiones. La cartera de pedidos aumentó de aproximadamente $1.3 mil millones a aproximadamente $1.5 mil millones, sin embargo, una pérdida operativa de $95.2 millones y $81.6 millones de uso de efectivo operativo mostraron por qué convertir programas financiados en margen repetible sigue siendo la prueba de inversión central.
El pronóstico de acciones de FLY para 2026 ahora se centra en dos puntos de vista competitivos:
- El caso de escala de lanzamiento, lunar y defensa: ingresos en el extremo superior de la guía de $420 millones a $450 millones, misiones Alpha adicionales y una ejecución más sólida de Blue Ghost y SciTec podrían validar la cartera de pedidos y respaldar un movimiento hacia $55.
- El caso de cronograma, margen y financiamiento: retrasos en los lanzamientos, sobrecostos o conversión de contratos más lenta podrían extender las pérdidas, consumir el saldo de efectivo de $459.8 millones y tirar la acción hacia $15.
Esta guía desglosa el pronóstico de acciones de FLY, escenarios de precios para 2026, riesgos clave y perspectivas de analistas, basándose en el informe de ganancias del Q2 2026 de Firefly Aerospace del 11 de agosto, la presentación trimestral y datos de mercado hasta el 11 de septiembre, además de cómo operar futuros de acciones de FLY en BingX TradFi con colateral USDT.
Las 5 Principales Cosas que los Inversores de Firefly Aerospace Deben Saber en Septiembre de 2026
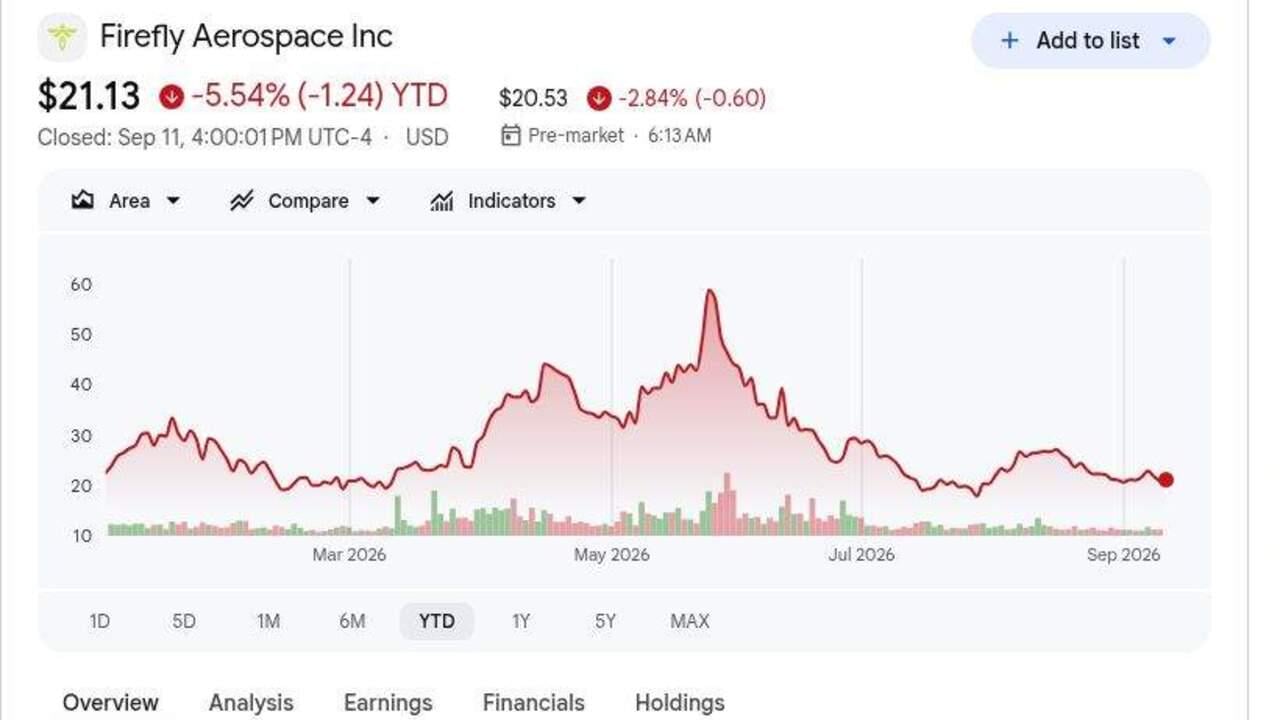
- FLY cerró en $21.13 el 11 de septiembre y cayó 5.54% en 2026: Las acciones se mantuvieron más del 50% por debajo del precio de IPO de $45 a pesar de los ingresos récord del Q2. Un movimiento hacia el promedio de analistas de $38.60 depende de que la cartera de pedidos se convierta en ingresos y las pérdidas se reduzcan.
- Los ingresos del Q2 alcanzaron $117.7 millones, un aumento del 659% año tras año: Las ventas superaron el consenso de $88.52 millones por aproximadamente $29.2 millones y aumentaron 46% desde el Q1. El crecimiento fue sólido, aunque los ingresos de lanzamiento y naves espaciales pueden seguir siendo irregulares debido al tiempo de las misiones.
- La cartera de pedidos aumentó a aproximadamente $1.5 mil millones desde $1.3 mil millones en Q1: El total respalda trabajo futuro en misiones de lanzamiento, lunares, orbitales y de seguridad nacional. Los hitos de NASA, U.S. Space Force y comerciales determinarán qué tan rápido esa cartera de pedidos se convierte en ingresos.
- La guía de ingresos para 2026 se mantuvo en $420 millones a $450 millones: El punto medio de $435 millones es aproximadamente 172% por encima de los ingresos de 2025. Después de $198.6 millones en ventas del primer semestre, Firefly aún necesita aproximadamente $221 millones a $251 millones en el segundo semestre.
- Una pérdida operativa de $95.2 millones mantiene la rentabilidad en foco: La ganancia bruta alcanzó $23.9 millones, mientras que el EBITDA ajustado se mantuvo negativo en $61.2 millones. Firefly tenía $459.8 millones de efectivo, pero $81.6 millones de uso trimestral de efectivo operativo mantiene relevante el riesgo de financiamiento.
¿Qué es Firefly Aerospace (FLY)?
Firefly Aerospace es una empresa integrada de transporte espacial y defensa que sirve a clientes de misiones gubernamentales y comerciales. Alpha proporciona lanzamientos dedicados de pequeñas cargas útiles, mientras que Eclipse está siendo desarrollado con mayor capacidad de elevación para misiones de clase media. Blue Ghost transporta cargas útiles científicas y comerciales a la Luna, y la familia Elytra apoya transferencia orbital, hospedaje y operaciones en el espacio. Firefly diseña, fabrica y prueba sistemas principales en instalaciones colocadas en Texas, permitiendo que motores, aviónica y estructuras comunes apoyen múltiples productos y flujos de ingresos.
La estrategia a largo plazo conecta lanzamiento, entrega lunar, servicios orbitales y tecnología de alerta de misiles en una plataforma de misión más amplia. Blue Ghost Mission 1 completó exitosamente un aterrizaje lunar comercial en marzo de 2025, y la NASA posteriormente otorgó a Firefly una misión de polo sur de $176.7 millones planificada para 2029. Northrop Grumman es el socio estratégico en Eclipse, SciTec extiende Firefly hacia alerta y seguimiento de misiles, y los acuerdos de 2026 con SSC Space y Zeno Power agregaron acceso de lanzamiento europeo y trabajo tecnológico lunar nocturno. Estos programas posicionan a Firefly en presupuestos de espacio civil, carga útil comercial y seguridad nacional en lugar de un solo mercado de lanzamiento.
Resumen de Ganancias Q2 2026 de Firefly Aerospace (FLY): Ingresos Récord, Crecimiento de Cartera de Pedidos y Pérdidas Continuas
Firefly produjo ingresos récord del Q2 de $117.7 millones, aproximadamente $29.2 millones por encima del consenso de $88.52 millones y 659% más alto año tras año. La pérdida no-GAAP de $0.42 por acción fue $0.08 más estrecha de lo esperado, la ganancia bruta alcanzó $23.9 millones y la cartera de pedidos aumentó a aproximadamente $1.5 mil millones. La gerencia mantuvo la guía de ingresos de 2026 de $420 millones a $450 millones, aunque una pérdida operativa de $95.2 millones y $81.6 millones de uso de efectivo operativo mostraron que la escala de ingresos aún no se ha traducido en rentabilidad duradera.
|
Métrica Financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos Q2 2026 |
$88.52M consenso |
$117.7M |
Superó. Aproximadamente $29.2M por encima del consenso; subió 659% año tras año y 46% secuencialmente. |
|
Pérdida no-GAAP por acción Q2 |
$0.50 pérdida consenso |
$0.42 pérdida |
Superó. La pérdida ajustada fue $0.08 más estrecha de lo esperado. |
|
Pérdida diluida GAAP por acción Q2 |
$0.61 pérdida en Q1 2026 |
$0.57 pérdida |
Mejoró. La pérdida trimestral se redujo $0.04 secuencialmente. |
|
Ganancia bruta Q2 |
$17.5M en Q1 2026 |
$23.9M |
Se expandió. La ganancia bruta aumentó con ingresos trimestrales récord. |
|
Margen bruto GAAP Q2 |
21.6% en Q1 2026 |
20.30% |
Comprimido. La mezcla e inversión redujeron el margen en 130 puntos básicos. |
|
Pérdida operativa GAAP Q2 |
$96.0M en Q1 2026 |
$95.2M |
Mejoró ligeramente. La escala de ingresos aún no creó apalancamiento operativo. |
|
Pérdida EBITDA ajustada Q2 |
— |
$61.2M |
Negativo. El gasto de desarrollo y producción se mantuvo por delante de los ingresos. |
|
Uso de efectivo operativo Q2 |
— |
$81.6M |
Negativo. El consumo de efectivo se mantuvo material durante el incremento de producción. |
|
Efectivo y equivalentes de efectivo |
— |
$459.8M |
Disponible. La liquidez respalda misiones, aunque las pérdidas mantienen relevante el riesgo de financiamiento. |
|
Cartera de pedidos total |
Aproximadamente $1.3B en Q1 2026 |
Aproximadamente $1.5B |
Se expandió. Nuevos trabajos de lanzamiento, lunar y defensa aumentaron la visibilidad. |
|
Perspectiva de ingresos 2026 |
$420M–$450M guía previa |
$420M–$450M |
Reiterado. El punto medio de $435M requiere entrega sustancial del segundo semestre. |
- Los ingresos de $117.7 millones superaron el consenso por aproximadamente $29.2 millones: Las ventas aumentaron 659% año tras año y 46% secuencialmente. La ganancia secuencial es la señal más fuerte de que el portafolio de misiones de Firefly está escalando más allá de una base de comparación fácil.
- La pérdida ajustada de $0.42 por acción superó el consenso por $0.08: La pérdida GAAP por acción también se redujo a $0.57 desde $0.61 en Q1. La mejora es alentadora, aunque la pérdida neta de $92.3 millones muestra que la rentabilidad sigue distante.
- La ganancia bruta aumentó a $23.9 millones mientras el margen cayó al 20.3%: La ganancia bruta aumentó desde $17.5 millones en Q1, mientras que el margen cayó desde 21.6%. Firefly está generando más dólares de ganancia bruta, pero la futura expansión de margen sigue siendo importante.
- La pérdida operativa de $95.2 millones prácticamente no cambió desde Q1: Los ingresos crecieron $36.8 millones secuencialmente, sin embargo el EBITDA ajustado se mantuvo negativo en $61.2 millones y el uso de efectivo operativo alcanzó $81.6 millones. Las ventas más altas aún están siendo absorbidas por costos de ingeniería y programa.
- La perspectiva de $420 millones a $450 millones requiere al menos $221.4 millones en ingresos del segundo semestre: Las ventas del primer semestre totalizaron aproximadamente $198.6 millones. El trabajo contratado respalda el objetivo, pero los lanzamientos e hitos del cliente deben mantenerse en cronograma.
Perspectiva de Inversión 2026 de Firefly Aerospace (FLY): Caso Alcista de $55 vs. Caso Bajista de $15
La valuación de FLY para 2026 depende menos de una ganancia trimestral que de si los programas de lanzamiento, lunar y defensa pueden convertir una cartera de pedidos de $1.5 mil millones en ingresos repetibles y márgenes mejorados. Los tres escenarios editoriales a continuación son separados de los objetivos de Wall Street y usan $21.13 como el cierre de referencia del 11 de septiembre.
El Caso Alcista: Fuerte Crecimiento de Lanzamiento y Defensa Empuja FLY Hacia $55
El Caso Alcista asume que Firefly alcanza el extremo superior de la guía de $420 millones a $450 millones, completa más misiones Alpha y avanza Blue Ghost y Eclipse sin retrasos importantes. SciTec fortalece la cartera de defensa, mientras la cartera de pedidos continúa creciendo y el margen bruto mejora desde el nivel de 20.3% del Q2.
Un movimiento hacia $55 requeriría aproximadamente $251 millones de ingresos del segundo semestre, conversión estable de la cartera de pedidos y una pérdida operativa menor mientras la producción escala. Misiones exitosas, premios de defensa más grandes y menor uso de efectivo fortalecerían el caso.
El Caso Base: Crecimiento Estable Mantiene FLY Entre $30 y $40
El Caso Base asume que los ingresos anuales se mantienen dentro de la guía y los programas de lanzamiento, lunar y defensa siguen avanzando, aunque el tiempo de las misiones hace que los resultados trimestrales sean irregulares. La cartera de pedidos respalda la visibilidad de demanda, pero el resultado negativo de EBITDA ajustado de $61.2 millones y $81.6 millones de uso de efectivo operativo mantienen la rentabilidad en foco.
FLY podría operar principalmente entre $30 y $40 bajo estas condiciones. Ingresos por encima del piso de guía de $420 millones, cartera de pedidos estable y mejora gradual de margen respaldarían el rango. Una falla de año completo o progreso limitado en pérdidas operativas limitaría el extremo superior.
El Caso Bajista: Retrasos de Misión Tiran FLY Hacia $15
El Caso Bajista asume que Alpha, Blue Ghost o hitos del cliente se mueven a períodos posteriores, reduciendo los ingresos de 2026 y retrasando la absorción de costos. La cartera de pedidos sigue siendo grande, pero la conversión de efectivo se debilita mientras Firefly continúa financiando múltiples programas.
Un movimiento hacia $15 se volvería más probable si los ingresos caen por debajo de $420 millones, la cartera de pedidos declina desde $1.5 mil millones o el uso de efectivo operativo se mantiene cerca de la tasa del Q2 de $81.6 millones. Una falla de lanzamiento, sobrecosto o nueva emisión de acciones agregaría presión adicional.
Pronósticos del Precio de Acciones de FLY para 2026 Por Analistas de Wall Street
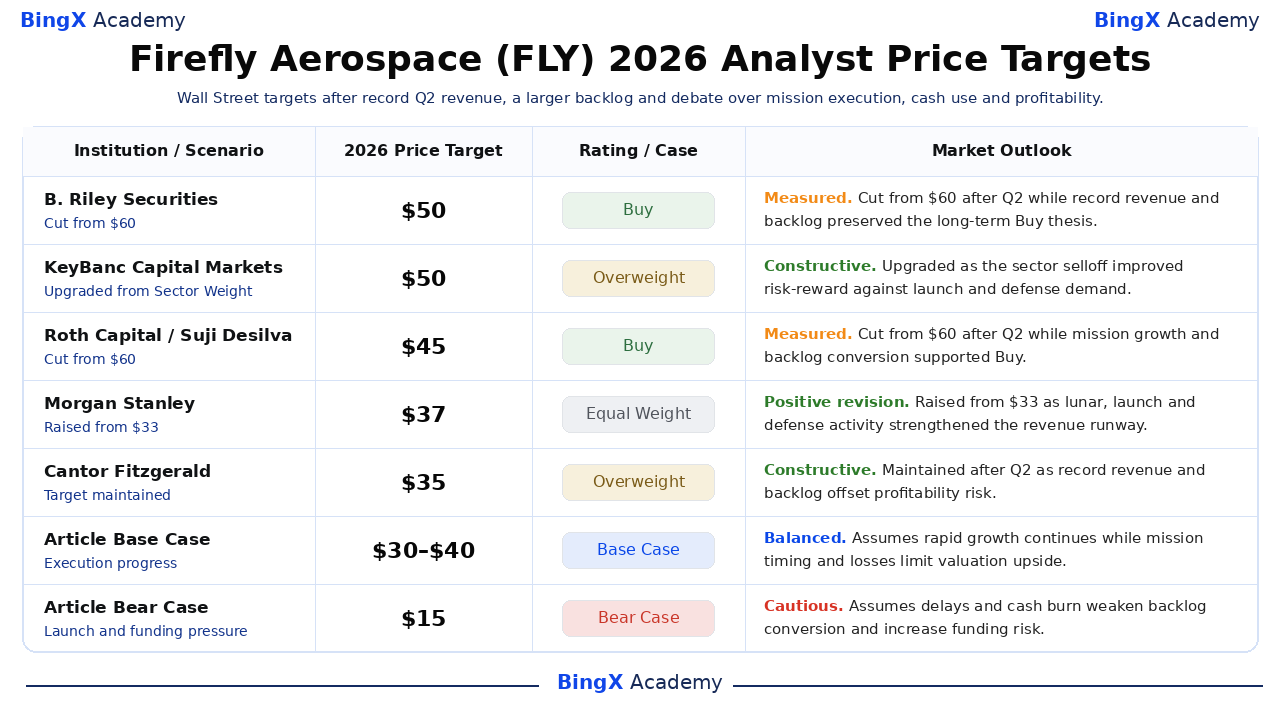
Estas cinco acciones fechadas abarcan $35 a $50 y reflejan diferentes suposiciones sobre confiabilidad de misión, conversión de cartera de pedidos, demanda de seguridad nacional y el camino a la rentabilidad. Son puntos de referencia de terceros más que un pronóstico de consenso único. Las filas finales de Caso Base y Bajista son escenarios editoriales de Academia BingX y están etiquetadas por separado.
|
Institución / Escenario |
Objetivo de Precio 2026 |
Calificación / Caso |
Perspectiva de Mercado |
|
B. Riley Securities / Mike Crawford |
$50 |
Comprar |
Medido. 12 de agosto: redujo desde $60 después del Q2 mientras los ingresos récord y la cartera de pedidos preservaron la tesis de Compra a largo plazo. |
|
KeyBanc Capital Markets / Michael Leshock |
$50 |
Sobrepeso |
Constructivo. 15 de junio: mejoró desde Peso Sectorial mientras la venta del sector mejoró el riesgo-recompensa contra la demanda de lanzamiento y defensa. |
|
Roth Capital / Suji Desilva |
$45 |
Comprar |
Medido. 12 de agosto: redujo desde $60 después del Q2 mientras el crecimiento de misiones y conversión de cartera de pedidos respaldaron Compra. |
|
Morgan Stanley / Kristine Liwag |
$37 |
Peso Igual |
Revisión positiva. 5 de mayo: aumentó desde $33 mientras la actividad lunar, de lanzamiento y defensa fortaleció la pista de ingresos. |
|
Cantor Fitzgerald / Colin Canfield |
$35 |
Sobrepeso |
Constructivo. 12 de agosto: mantuvo después del Q2 mientras los ingresos récord y la cartera de pedidos compensaron el riesgo de rentabilidad. |
|
Caso Base del Artículo |
$30–$40 |
Caso Base |
Equilibrado. Asume que el crecimiento rápido continúa mientras el tiempo de misiones y las pérdidas limitan el alza de valuación. |
|
Caso Bajista del Artículo |
$15 |
Caso Bajista |
Cauteloso. Asume retrasos y quema de efectivo debilitan la conversión de cartera de pedidos e incrementan el riesgo de financiamiento. |
Cómo Operar Acciones de Firefly Aerospace (FLY) en BingX
Opere la cadencia de lanzamiento, conversión de cartera de pedidos y perspectiva de margen de Firefly Aerospace usando BingX TradFi y herramientas de BingX AI. Debido a que FLY puede reaccionar bruscamente a resultados de misiones, adjudicaciones de contratos y actualizaciones de financiamiento, los traders deben definir tanto el catalizador como los límites de riesgo antes de entrar a una posición.
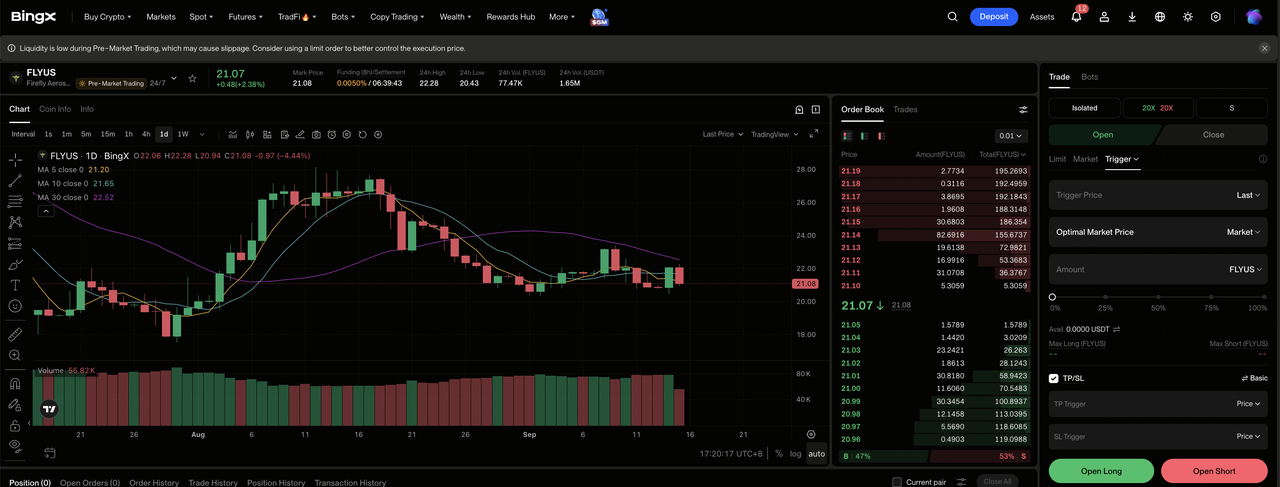
Paso 1: Accede a BingX TradFi. Regístrate y navega a la sección especializada TradFi en el panel de control del exchange de BingX.
Paso 2: Selecciona Firefly Aerospace (FLY). Busca y selecciona el contrato de futuros perpetuos FLY-USDT.
Paso 3: Elige tu dirección. Selecciona Abrir Long si la entrega de misiones convierte la cartera de pedidos y los márgenes mejoran. Selecciona Abrir Short si los retrasos de lanzamiento, sobrecostos o quema de efectivo debilitan la economía esperada por acción.
Paso 4: Selecciona apalancamiento y modo de margen. Elige Aislado o Margen Cruzado basado en tu tolerancia al riesgo. FLY operó más del 50% por debajo de su precio de IPO de $45, mostrando por qué el apalancamiento conservador y el dimensionamiento claro de posición son importantes.
Paso 5: Ejecuta protocolos de riesgo estrictos. Establece niveles de Take-Profit y Stop-Loss (TP/SL) antes o inmediatamente después de entrar al trade. FLY puede reaccionar rápidamente a lanzamientos, misiones lunares, adjudicaciones de defensa, guía, márgenes y financiamiento.
Los 5 Principales Riesgos a Vigilar para Inversores de Firefly Aerospace en 2026
La valuación de Firefly depende de la ejecución de misiones, conversión de cartera de pedidos, demanda gubernamental y financiamiento. Estos riesgos pueden retrasar ingresos, aumentar el uso de efectivo o reducir el valor por acción.
- Las fallas de lanzamiento podrían retrasar ingresos: Firefly aún necesita al menos $221.4 millones de ingresos del segundo semestre para alcanzar la guía. Un problema de misión podría posponer pagos, agregar costos de investigación y debilitar la confianza en la cartera de pedidos de $1.5 mil millones.
- La cartera de pedidos puede convertirse más lentamente de lo esperado: La cartera de pedidos de $1.5 mil millones depende de hitos técnicos, financiamiento y cronogramas de clientes. Los retrasos pueden empujar ingresos reconocidos y recibos de efectivo a períodos posteriores incluso cuando los contratos permanezcan intactos.
- La alta quema de efectivo mantiene relevante el riesgo de financiamiento: El uso de efectivo operativo del Q2 alcanzó $81.6 millones, igual a aproximadamente 69% de los ingresos, mientras el efectivo se ubicó en $459.8 millones. Las pérdidas continuas podrían requerir más financiamiento de deuda o capital.
- Los programas gubernamentales pueden enfrentar retrasos presupuestarios: Los clientes de NASA y defensa proporcionan demanda importante, pero el tiempo de adquisiciones y las prioridades cambiantes pueden cambiar adjudicaciones e hitos. Eso podría debilitar la visibilidad de ingresos a corto plazo incluso si la demanda a largo plazo se mantiene fuerte.
- Un margen bruto del 20.3% deja espacio limitado para sobrecostos: El margen cayó 130 puntos básicos desde Q1 mientras la mezcla de programas cambió. Costos más altos a través de Alpha, Blue Ghost, Eclipse o SciTec podrían retrasar el camino hacia ingresos operativos positivos.
Pensamientos Finales: ¿Deberías Invertir en Firefly Aerospace en 2026?
Firefly se ha movido más allá de una tesis de lanzamiento de un solo producto. Los ingresos del Q2 alcanzaron $117.7 millones, la cartera de pedidos creció a aproximadamente $1.5 mil millones y la empresa mantuvo un objetivo anual de $420 millones a $450 millones. Alpha, Blue Ghost, Elytra, Eclipse y SciTec crean varias rutas al crecimiento, aunque la pérdida operativa de $95.2 millones muestra que la amplitud del programa aún no ha producido apalancamiento operativo.
El Caso Alcista requiere misiones oportunas, márgenes más fuertes y conversión de cartera de pedidos para respaldar $55. El Caso Bajista refleja deslizamientos de cronograma, quema de efectivo y presión de financiamiento que podrían tirar FLY hacia $15. Los traders conservadores pueden esperar ingresos anuales por encima del piso de guía, margen bruto mejorado y una reducción significativa en el uso de efectivo operativo antes de tratar la cartera de pedidos como valor durable por acción.
Recordatorio de Riesgo: Operar e invertir en acciones como FLY involucra un alto riesgo de pérdida de capital. Fallas de lanzamiento, defectos de naves espaciales, retrasos de contratos, sobrecostos, quema de efectivo, dilución, cambios de presupuesto gubernamental y trading apalancado pueden producir pérdidas rápidas. Realiza investigación independiente antes de asignar capital.
Lectura Relacionada
- Las Principales Acciones de Defensa que Comprar en 2026: Principales, Misiles, Drones, Espacio y Guerra Habilitada por IA
- Las Principales Acciones Espaciales que Comprar Antes del IPO de SpaceX
- Predicción de Precio de Rocket Lab (RKLB) 2026: ¿Puede el Nuevo Cohete y el Crecimiento de Defensa Impulsar RKLB Hacia $150?
- Predicción de Precio de Redwire (RDW) 2026: ¿Pueden las Órdenes de Espacio y Defensa Impulsar RDW Hacia $24?
- Predicción de Precio de Virgin Galactic (SPCE) 2026: ¿Pueden las Pruebas Delta Impulsar SPCE Hacia $5?
- Predicción de Precio de Lockheed Martin (LMT) 2026: ¿Puede la Cartera de Pedidos Récord Impulsar LMT Hacia $700?
