
UiPath (PATH) proporciona software de automatización empresarial y orquestación de negocios que coordina agentes de IA, robots, personas y aplicaciones a través de flujos de trabajo gobernados. La automatización robótica de procesos sigue siendo la base instalada, mientras que Maestro, la construcción de agentes, la inteligencia de procesos, las pruebas y la comprensión de documentos amplían la plataforma. Esta evolución aumenta la exposición al gasto empresarial en IA, pero también deja a PATH sensible a nuevos competidores, consolidación de clientes y el ritmo de monetización de la IA agéntica.
El último trimestre mostró un crecimiento duradero y una mejor rentabilidad sin resolver completamente el debate de la demanda. Los ingresos del Q2 fiscal 2027 de UiPath alcanzaron $410.3 millones, un aumento del 13% interanual, mientras que la tasa de renovación anualizada subió un 12% a $1.938 mil millones y el ARR nuevo neto alcanzó $37 millones. El caso más amplio depende de si los acuerdos liderados por IA pueden elevar el ARR nuevo neto más rápido de lo que las cargas de trabajo de automatización maduras se ralentizan.
La predicción de la acción PATH para 2026 ahora se centra en dos puntos de vista competitivos:
- El caso de automatización agéntica de $23: Maestro se convierte en la capa de control para los flujos de trabajo de IA empresarial, acelerando el ARR y sosteniendo el apalancamiento operativo.
- El caso de disrupción competitiva de $10: Las herramientas nativas de IA reducen la demanda de automatización tradicional y mantienen el crecimiento de nuevos clientes por debajo del nivel requerido para una nueva valoración.
Esta guía desglosa la predicción de la acción PATH, los escenarios de precios de 2026, los riesgos clave y las perspectivas de analistas, basándose en el informe de ganancias del Q2 fiscal 2027 del 3 de septiembre de UiPath, el archivo trimestral y datos de mercado hasta el 15 de septiembre, además de cómo operar futuros de acciones PATH en BingX TradFi con colateral USDT.
Las 5 Principales Cosas que los Inversores de UiPath Deben Saber en Septiembre 2026
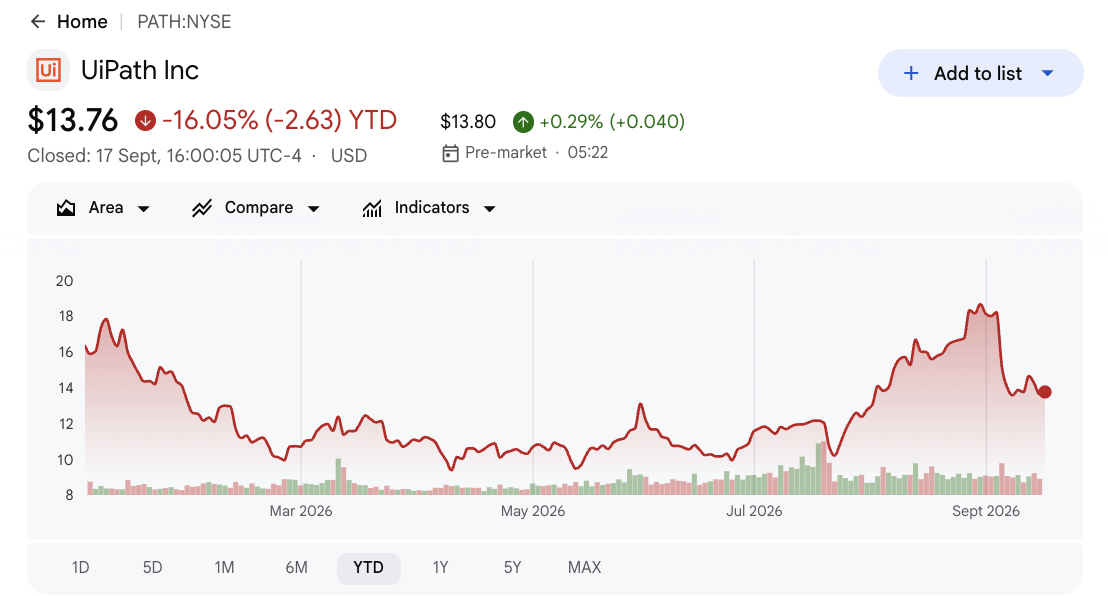
- PATH cerró a $13.76 el 17 de septiembre y bajó 16.05% en 2026: Las acciones cayeron aproximadamente 16% después del Q2 a pesar de superar los ingresos y una guía anual más alta. La reacción muestra que los inversores quieren una prueba más clara de que la adopción de IA puede acelerar los ingresos recurrentes.
- Los ingresos trimestrales alcanzaron $410.3 millones y superaron el consenso en aproximadamente $12.4 millones: Los ingresos aumentaron 13% interanual versus la estimación de $397.85 millones. La guía Q3 de $440 millones a $445 millones apunta a un crecimiento más lento de aproximadamente 8%.
- El ARR subió 12% a $1.938 mil millones con $37 millones de ARR nuevo neto: La retención neta basada en dólares se mantuvo en 109%, mostrando que los clientes existentes continuaron expandiéndose. Un soporte de valoración más fuerte requerirá que los productos de IA impulsen adiciones netas más grandes, no solo retención.
- Los ingresos operativos GAAP alcanzaron $32 millones y los ingresos operativos no-GAAP alcanzaron $89 millones: UiPath generó un margen operativo no-GAAP del 22% y $31 millones de flujo de caja libre ajustado. La rentabilidad le da a la administración más espacio para invertir en agentes de IA y orquestación mientras mantiene la disciplina.
- La guía de ingresos del año completo subió a $1.789 mil millones a $1.794 mil millones: El punto medio aumentó en $13 millones del rango anterior. La administración también espera un ARR de fin de año de $2.065 mil millones a $2.070 mil millones y aproximadamente $445 millones de ingresos operativos no-GAAP.
¿Qué es UiPath (PATH)?
UiPath es una empresa de software empresarial construida en torno a la automatización, orquestación y mejora de procesos. Su plataforma combina automatización robótica de procesos, APIs, agentes de IA, comprensión de documentos, minería de procesos, pruebas y gobernanza para que las organizaciones puedan automatizar el trabajo a través de sistemas heredados y aplicaciones modernas en la nube. Los clientes generalmente compran suscripciones a plazo, mantenimiento y servicios relacionados, creando ingresos recurrentes medidos a través de la tasa de renovación anualizada. La plataforma se utiliza en finanzas, atención médica, gobierno, telecomunicaciones y otros entornos regulados donde la auditabilidad y la ejecución determinística importan.
La estrategia a largo plazo es posicionar UiPath Maestro como una capa de orquestación que conecte agentes de IA, robots de software, aplicaciones empresariales y empleados. Maestro Flow añade un lienzo enfocado en el desarrollador, y Maestro Case apunta a flujos de trabajo con muchas excepciones como investigaciones y aprobaciones. UiPath también extiende la distribución a través de Microsoft, SAP, Google Cloud, Amazon Web Services, Deloitte y otros socios de tecnología y consultoría. La dirección mueve a la empresa más allá de la RPA independiente hacia la capa de aplicación de software de IA más amplia sin abandonar la base de automatización gobernada.
Resumen de Ganancias Q2 FY2027 de UiPath (PATH): Mejoran Ingresos, ARR y Apalancamiento Operativo
UiPath reportó $410.3 millones de ingresos contra $397.85 millones esperados, una superación de aproximadamente $12.4 millones y crecimiento del 13% interanual. El EPS no-GAAP coincidió con el consenso en $0.15, el EPS diluido GAAP mejoró a $0.07 desde cero, y el ARR subió 12% a $1.938 mil millones con 109% de retención. La administración elevó los ingresos del año completo a $1.789 mil millones a $1.794 mil millones y mantuvo aproximadamente $445 millones de ingresos operativos no-GAAP. La principal tensión es si los márgenes en mejora pueden emparejarse con un crecimiento más rápido de ingresos recurrentes liderado por IA.
|
Métrica Financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos Q2 FY2027 |
$397.85M consenso |
$410.3M |
Superó. Aproximadamente $12.4M por encima del consenso; subió 13% interanual. |
|
EPS no-GAAP Q2 |
$0.15 consenso |
$0.15 |
Cumplió. La disciplina operativa compensó la inversión continua. |
|
EPS diluido GAAP Q2 |
$0.00 un año antes |
$0.07 |
Mejoró. La rentabilidad GAAP se expandió. |
|
Tasa de renovación anualizada |
$1.730B un año antes |
$1.938B |
Se expandió. El ARR subió 12% con $37M de ARR nuevo neto. |
|
Retención neta basada en dólares |
— |
109% |
Positivo. Los clientes existentes expandieron el gasto. |
|
Ingresos operativos no-GAAP |
— |
$89M |
Rentable. El margen alcanzó aproximadamente 22%. |
|
Perspectiva de ingresos Q3 FY2027 |
— |
$440M-$445M |
Más alto secuencialmente. El punto medio implica aproximadamente 8% de crecimiento interanual. |
|
Perspectiva de ingresos FY2027 |
Anterior $1.776B-$1.781B |
$1.789B-$1.794B |
Elevado. El punto medio aumentó en $13M. |
|
Ingresos operativos no-GAAP FY2027 |
— |
Aproximadamente $445M |
Disciplinado. La guía preserva el apalancamiento operativo. |
- Los ingresos de $410.3 millones superaron el consenso en aproximadamente $12.4 millones: La tasa de crecimiento del 13% muestra que la plataforma de automatización continúa expandiéndose a pesar de las preocupaciones por la disrupción de la IA. La próxima prueba es si Q3 alcanza el rango de $440 millones a $445 millones.
- El EPS no-GAAP de $0.15 coincidió con el consenso: El ingreso neto GAAP alcanzó $36.1 millones y el EPS diluido mejoró a $0.07. La rentabilidad reduce la necesidad de elegir entre inversión en plataforma y disciplina financiera a corto plazo. El ingreso GAAP continuo haría la mejora más duradera.
- El ARR de $1.938 mil millones subió 12% con $37 millones de ARR nuevo neto: La retención del 109% confirma la expansión entre clientes existentes, sin embargo la cifra más pequeña de nuevos netos mantiene la adquisición y monetización de IA centrales al debate. Se necesitan adiciones más rápidas para una nueva valoración más fuerte.
- Los ingresos operativos no-GAAP alcanzaron $89 millones: El margen del 22% y $31 millones de flujo de caja libre ajustado muestran que el crecimiento está llegando a resultados operativos. UiPath también mantuvo $1.405 mil millones en efectivo, equivalentes y valores negociables. Esa liquidez apoya la inversión en productos y adquisiciones selectivas.
- La guía de ingresos del año completo subió $13 millones en el punto medio: El nuevo rango de $1.789 mil millones a $1.794 mil millones se sitúa por encima de la perspectiva anterior, mientras que la guía de ARR de fin de año de $2.065 mil millones a $2.070 mil millones requiere otro aumento de $127 millones a $132 millones.
Perspectiva de Inversión 2026 de UiPath (PATH): Caso Alcista de $23 vs. Caso Bajista de $10
La perspectiva 2026 de UiPath depende de si los agentes de IA y la orquestación pueden acelerar los ingresos recurrentes sin debilitar los márgenes. Los despliegues de automatización existentes y la fuerte rentabilidad proporcionan soporte, mientras que el ARR nuevo neto más lento y la competencia nativa de IA siguen siendo los principales riesgos.
El Caso Alcista: Fuerte Adopción de Agentes de IA Empuja PATH Hacia $23
El Caso Alcista asume que Maestro, los agentes de IA y la automatización gobernada ganan despliegues más amplios a través de empresas reguladas. Dieciocho de los 20 principales acuerdos Q2 de UiPath incluyeron IA, mostrando que los nuevos productos están entrando en despliegues reales de clientes en lugar de permanecer como pilotos aislados.
Un movimiento hacia $23 requeriría que el ARR nuevo neto suba por encima de $37 millones, que la retención permanezca cerca o por encima del 109% y que el margen operativo se mantenga fuerte mientras la inversión continúa. Un ARR de fin de año por encima de $2.065 mil millones fortalecería el caso.
El Caso Base: Crecimiento Constante de ARR Mantiene PATH Entre $15 y $18
El Caso Base asume que los ingresos y ARR continúan creciendo a tasas de doble dígito bajo, mientras que la rentabilidad compensa la adquisición más lenta de clientes. Los despliegues RPA existentes y la distribución de socios apoyan las renovaciones, aunque la competencia limita la expansión de valoración.
Bajo este escenario, PATH podría operar principalmente entre $15 y $18. Los ingresos dentro de la guía, retención cerca del 109% e ingresos operativos no-GAAP alrededor del objetivo anual de $445 millones apoyarían el rango. El ARR nuevo neto manteniéndose cerca de $37 millones limitaría el potencial alcista.
El Caso Bajista: Competencia de IA Más Fuerte Tira PATH Hacia $10
El Caso Bajista asume que las empresas automatizan cada vez más a través de proveedores de nube, aplicaciones y modelos, reduciendo la demanda de una plataforma de orquestación separada. Los ciclos de acuerdos grandes también podrían alargarse mientras los clientes comparan UiPath con herramientas de IA integradas.
Un movimiento hacia $10 se volvería más probable si el crecimiento del ARR cae por debajo del 10%, la retención baja del 100% o se recorta la guía de ingresos del año completo. Los márgenes fuertes suavizarían el impacto, aunque el crecimiento recurrente más lento probablemente presionaría la valoración.
Predicciones de Precio de Acciones PATH para 2026 por Analistas de Wall Street
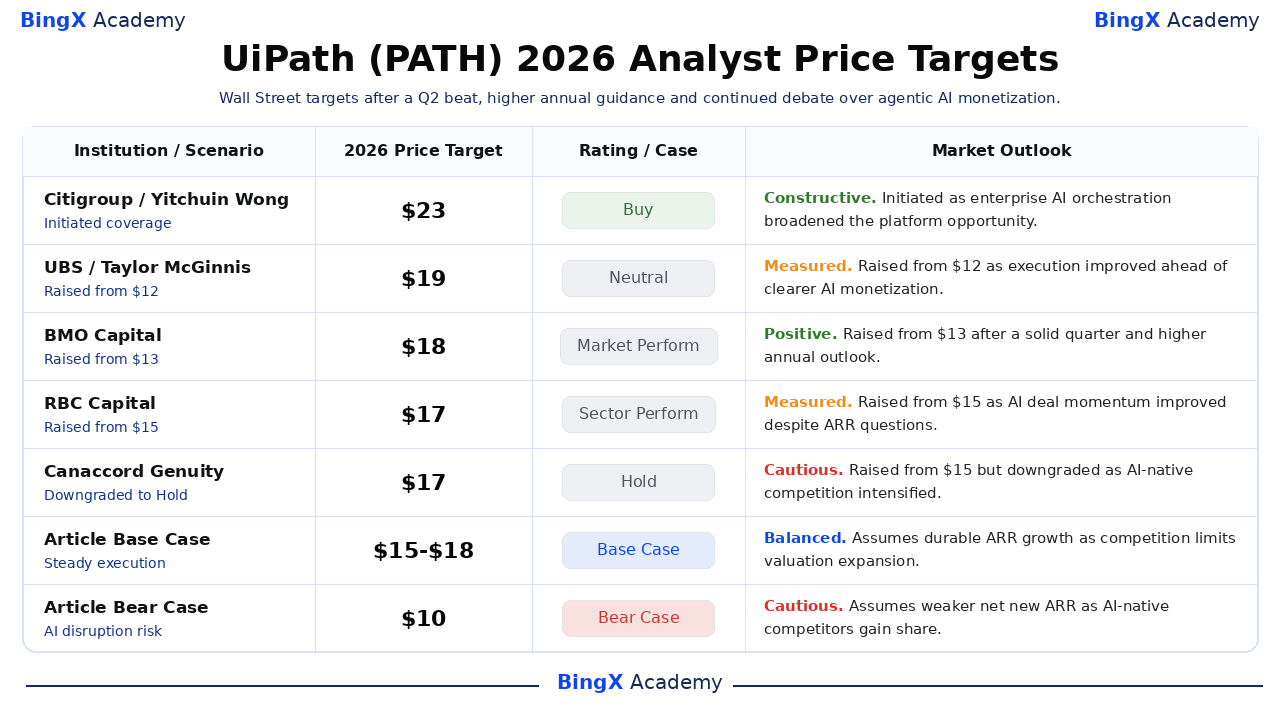
Las acciones de analistas después del Q2 muestran un amplio rango de interpretaciones. Citigroup inició en Compra con un objetivo de $23, mientras que Canaccord elevó su objetivo a $17 y rebajó las acciones a Mantener. El grupo reconoce una ejecución mejorada pero permanece dividido sobre el ritmo y la defendibilidad de la monetización de IA agéntica.
|
Institución |
Objetivo de Precio 2026 |
Calificación |
Perspectiva de Mercado |
|
Citigroup |
$23 |
Comprar |
Constructivo. 8 septiembre: inició como orquestación de IA empresarial ampliando la oportunidad de la plataforma. |
|
UBS |
$19 |
Neutral |
Medido. 31 agosto: elevó desde $12 ya que la ejecución mejoró antes de una monetización de IA más clara. |
|
BMO Capital |
$18 |
Desempeño de Mercado |
Positivo. 4 septiembre: elevó desde $13 después de un trimestre sólido y perspectiva anual más alta. |
|
RBC Capital |
$17 |
Desempeño del Sector |
Medido. 4 septiembre: elevó desde $15 ya que el impulso de acuerdos de IA mejoró a pesar de preguntas sobre ARR. |
|
Canaccord Genuity |
$17 |
Mantener |
Cauteloso. 4 septiembre: elevó desde $15 pero rebajó ya que la competencia nativa de IA se intensificó. |
|
Caso Base del Artículo |
$15-$18 |
Caso Base |
Equilibrado. Asume crecimiento duradero de ARR ya que la competencia limita la expansión de valoración. |
|
Caso Bajista del Artículo |
$10 |
Caso Bajista |
Cauteloso. Asume ARR nuevo neto más débil ya que competidores nativos de IA ganan participación. |
Cómo Operar Acciones UiPath (PATH) en BingX
Opera la adopción de IA agéntica, el crecimiento de ingresos recurrentes y la perspectiva de márgenes de UiPath usando BingX TradFi y herramientas de BingX AI. Debido a que PATH puede reaccionar bruscamente a ganancias, anuncios de productos y desarrollos competitivos, define tanto la tesis como el límite de pérdida antes de entrar en una posición.
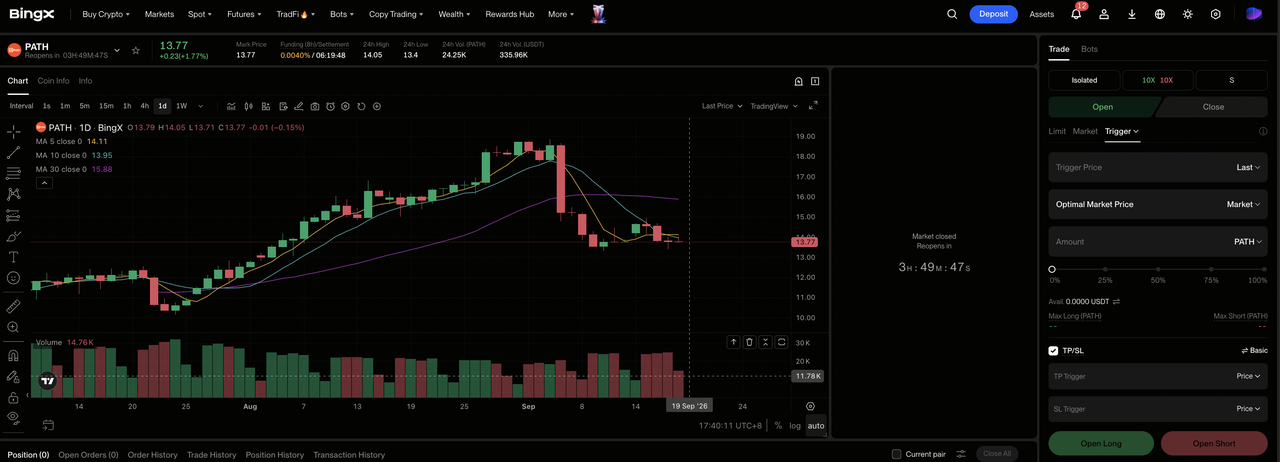
Paso 1: Accede a BingX TradFi. Regístrate y navega a la sección especializada de TradFi en el panel de BingX.
Paso 2: Selecciona UiPath (PATH). Busca y selecciona el contrato de futuros perpetuos PATH-USDT.
Paso 3: Elige tu dirección. Selecciona Abrir Long si la conversión de acuerdos agénticos se acelera y los márgenes permanecen firmes. Selecciona Abrir Short si la competencia nativa de IA ralentiza el ARR o la guía se debilita.
Paso 4: Selecciona apalancamiento y modo de margen. Elige Margen Aislado o Cruzado basado en tu tolerancia al riesgo. La caída post-ganancias de aproximadamente 16% muestra por qué el apalancamiento conservador importa.
Paso 5: Ejecuta protocolos de riesgo estrictos. Establece niveles de Take-Profit y Stop-Loss (TP/SL) antes o inmediatamente después de entrar en el trade. Monitorea ARR nuevo neto, retención, guía y lanzamientos de productos competitivos.
Los 5 Principales Riesgos a Observar para Inversores de UiPath en 2026
UiPath ha mejorado la rentabilidad mientras su mercado de automatización está cambiando rápidamente. Estos riesgos pueden ralentizar los ingresos recurrentes, debilitar la retención y presionar la valoración incluso si las ganancias permanecen positivas.
- Los competidores nativos de IA podrían ralentizar el crecimiento de nuevos clientes: Los proveedores de nube y software pueden integrar automatización directamente en sus plataformas. Eso podría reducir nuevos despliegues de UiPath, aumentar el descuento y debilitar la retención a largo plazo.
- El ARR nuevo neto podría permanecer demasiado bajo: Q2 añadió $37 millones de ARR nuevo neto. Si las adiciones no se aceleran, la visibilidad futura de ingresos podría debilitarse y el objetivo de ARR de fin de año se volvería más difícil de alcanzar.
- Los acuerdos grandes pueden moverse entre trimestres: Los proyectos de automatización empresarial a menudo requieren aprobaciones largas. Las decisiones retrasadas pueden mover ARR e ingresos a períodos posteriores incluso cuando el pipeline de ventas permanece activo.
- Los cambios de liderazgo pueden crear riesgo de ejecución: Los cambios en finanzas y operaciones añaden nueva responsabilidad durante una transición importante de productos. La disrupción en ventas, finanzas o entrega podría ralentizar la conversión mientras los clientes evalúan los productos agénticos de UiPath.
- Un múltiplo de valoración más bajo podría limitar el potencial alcista: El crecimiento más lento o las tasas de interés más altas pueden reducir el múltiplo que pagan los inversores incluso si UiPath permanece rentable. Se necesitaría un crecimiento de ARR más fuerte y demanda de nuevos clientes para compensar esa presión.
Reflexiones Finales: ¿Deberías Invertir en UiPath en 2026?
El Q2 de UiPath mostró un negocio operativo más saludable, con una superación de ingresos de $12.4 millones, crecimiento de ARR del 12%, ingresos operativos GAAP positivos y guía anual más alta. La acción aún necesita evidencia de que los productos agénticos pueden aumentar el ARR nuevo neto en lugar de simplemente proteger la base instalada. Los inversores deben observar las adiciones de ARR, retención, participación de IA en acuerdos importantes y margen operativo juntos, ya que el crecimiento sin monetización o el margen sin nueva demanda dejaría la tesis incompleta.
Un marco de decisión conservador buscaría que el ARR nuevo neto suba por encima de $37 millones, que la retención permanezca cerca del 109% y que los ingresos operativos no-GAAP anuales se encaminen hacia $445 millones. Cumplir las tres pruebas apoyaría el caso base o alcista. Un crecimiento recurrente más lento, retención más débil o evidencia de que las herramientas de IA integradas están desplazando a UiPath favorecería el caso bajista a pesar de la rentabilidad actual.
Recordatorio de Riesgo: Los futuros perpetuos vinculados a acciones involucran apalancamiento y pueden amplificar las pérdidas. Los objetivos de analistas y escenarios de artículos son puntos de referencia condicionales, no garantías.
Lectura Relacionada
- Predicción de Precio de Adobe (ADBE) 2026: ¿Puede la Monetización de IA Empujar ADBE Hacia $520?
- Predicción de Precio de AppLovin (APP) 2026: ¿Puede el Crecimiento AXON Empujar APP Hacia $600?
- Predicción de Precio de Figma (FIG) 2026: ¿Plataforma de Lanzamiento de IA de $36.00 o Trampa de Resaca Post-IPO Sobrevalorada?
- Predicción de Precio de CrowdStrike (CRWD) 2026: ¿Pueden la Seguridad de IA y Falcon Flex Empujar CRWD Hacia $280?
- Predicción de Precio de Arm Holdings (ARM) 2026: ¿Puede la Demanda de Computación de IA Empujar ARM Hacia $350?
