


Applied Digital (APLD) diseña, desarrolla, posee y opera centros de datos de alta densidad para cargas de trabajo de inteligencia artificial, aprendizaje automático y otros procesos de computación acelerada. Sus campus Polaris Forge y Delta Forge convierten energía de bajo costo y refrigeración diseñada específicamente en capacidad de arrendamiento a largo plazo para hiperescaladores. El cambio del alojamiento de criptomonedas hacia infraestructura de IA crea una oportunidad contractual más grande, mientras hace que la acción sea sensible a los cronogramas de construcción, concentración de clientes y financiamiento de proyectos.
Applied Digital Q4 Fiscal 2026 mostró qué tan rápido está cambiando el modelo. Los ingresos aumentaron un 407% a $258.7 millones, HPC Hosting generó $203.0 millones y el EBITDA ajustado alcanzó $42.4 millones versus $1.0 millón hace un año. Applied Digital terminó el año con 1.4 GW de carga crítica de TI contratada y $36 mil millones de ingresos de arrendamiento de término base, aunque $5.0 mil millones de deuda y una pérdida GAAP de $110.6 millones mantienen la disciplina de financiamiento como central.
La previsión de la acción APLD para 2026 ahora se centra en dos perspectivas competitivas:
- El caso de entrega de campus de IA y conversión de backlog: la entrega puntual de AI Factory y el financiamiento estable de proyectos podrían convertir $36 mil millones de ingresos contratados en renta recurrente y apalancamiento operativo mejorado.
- El caso de financiamiento y construcción: retrasos en la entrega, deuda costosa o dilución de capital podrían ralentizar el crecimiento de la renta y reducir el valor por acción del backlog contratado.
Esta guía desglosa la previsión de la acción APLD, escenarios de precios para 2026, riesgos clave y perspectivas de analistas, basándose en el informe de ganancias del Q4 fiscal 2026 del 27 de julio de Applied Digital, 10-K y datos del mercado hasta el 18 de septiembre, además de cómo operar futuros de acciones APLD en BingX TradFi con garantía USDT.
Las 5 Principales Cosas que los Inversores de Applied Digital Deben Saber en Septiembre de 2026
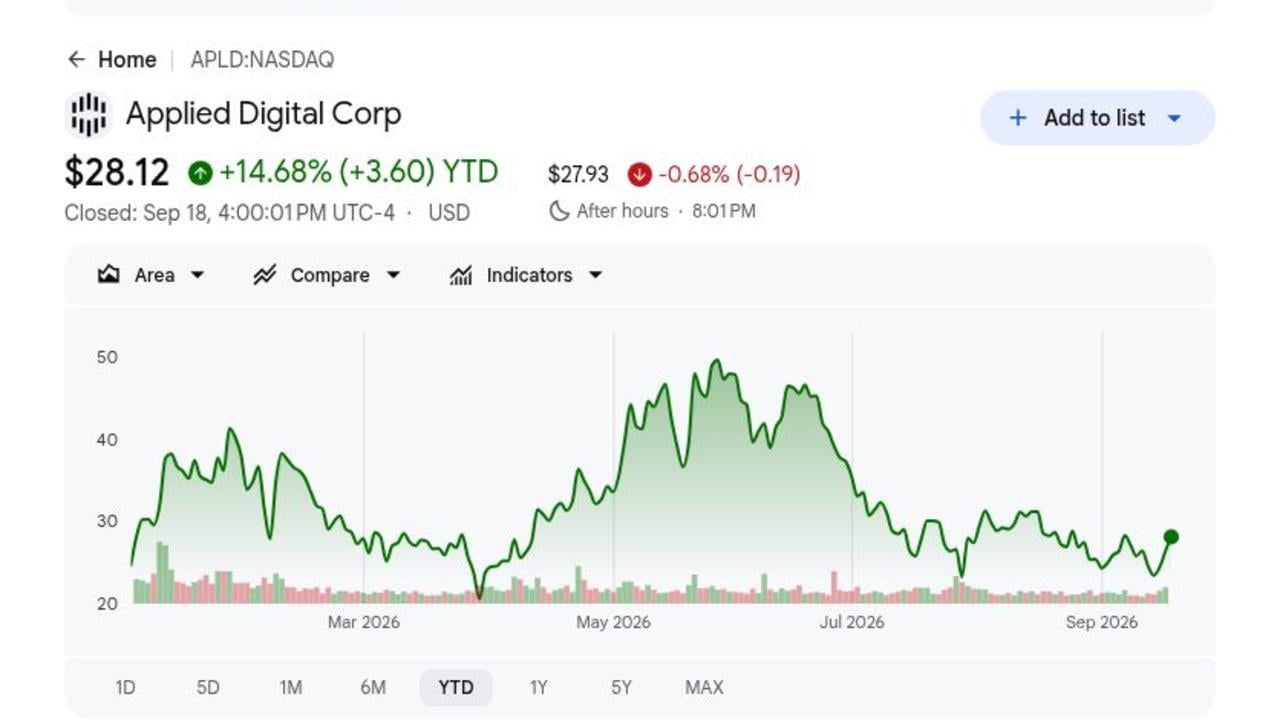
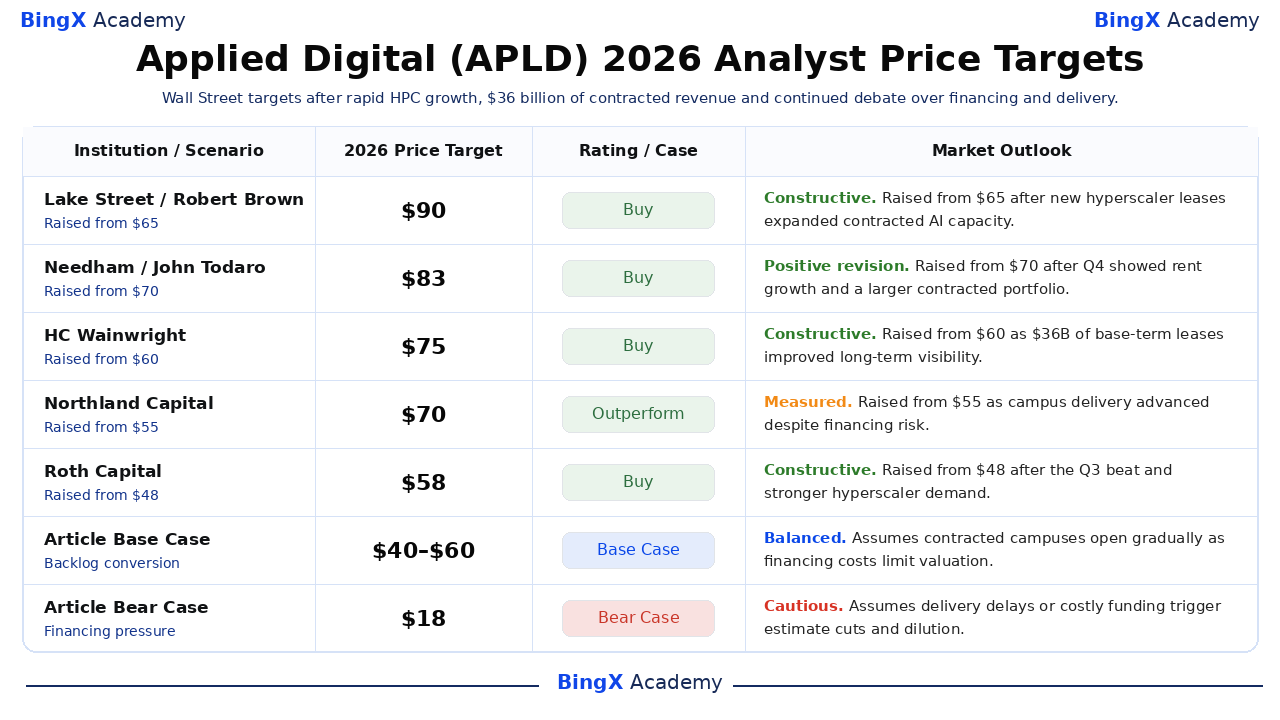
- APLD cerró a $28.12 el 18 de septiembre después de ganar 14.68% en 2026: La ganancia muestra que los inversores están recompensando la construcción de centros de datos de IA de Applied Digital, aunque la acción ahora necesita entrega de proyectos para justificar más alza. Cinco objetivos de analistas seleccionados van desde $58 a $90.
- Los ingresos del Q4 fiscal alcanzaron $258.7 millones, un aumento del 407%: El trimestre incluyó $152.4 millones de servicios de acondicionamiento de inquilinos y $44.1 millones de renta base. La mezcla muestra que Applied Digital está pasando del trabajo de desarrollo hacia ingresos recurrentes del campus de IA.
- HPC Hosting generó $203.0 millones de ingresos: El segmento también produjo $26.2 millones de beneficio operativo y ahora supera al negocio heredado de Data Center Hosting, que generó $37.3 millones de 286 MW de capacidad de alojamiento de cripto.
- Cinco campus soportan 1.4 GW y $36 mil millones de contratos de término base: Las opciones de renovación podrían elevar el valor total del contrato a $86 mil millones. El backlog proporciona visibilidad a largo plazo, aunque los ingresos aún dependen de entregar los edificios Polaris Forge y Delta Forge a tiempo.
- Applied Digital mantuvo $4.2 mil millones en efectivo contra $5.0 mil millones de deuda: La empresa ha utilizado financiamiento de proyectos garantizado, incluyendo ofertas de pagarés de $2.15 mil millones y $1.59 mil millones, para financiar la construcción. La liquidez es sustancial, pero los costos de intereses y términos de refinanciamiento determinarán cuánta economía de arrendamiento llega a los accionistas.
¿Qué es Applied Digital (APLD)?
Applied Digital es un desarrollador de infraestructura digital de EE.UU. que combina selección de sitios, adquisición de energía, diseño, construcción y operaciones para clientes de computación de alto rendimiento (HPC). Sus campus AI Factory utilizan sistemas eléctricos de alta densidad, refrigeración de circuito cerrado y diseños de edificios modulares para soportar clústeres de GPU. La empresa obtiene tarifas de acondicionamiento de inquilinos, renta base, recuperaciones e ingresos de alojamiento. También opera 286 MW de capacidad de alojamiento de minería de cripto, que proporciona flujo de efectivo mientras la cartera HPC más grande entra en servicio.
La estrategia a largo plazo se centra en repetir el modelo del campus Polaris Forge en múltiples mercados estadounidenses ricos en energía. CoreWeave arrienda capacidad en Polaris Forge 1, mientras que otro hiperescalador de grado de inversión firmó acuerdos a largo plazo en Delta Forge 1, Polaris Forge 3 y Delta Forge 2. Applied Digital también está trabajando con Base Electron en aproximadamente 1.2 GW de generación potencial de gas natural y separó su negocio de servicios en la nube en ChronoScale, permitiendo que la administración concentre capital y operaciones en centros de datos propios.
Resumen de Ganancias Q4 FY2026 de Applied Digital (APLD): Los Ingresos de AI Factory Escalan Mientras Aumentan las Necesidades de Financiamiento
Applied Digital reportó ingresos del Q4 fiscal de $258.7 millones, un aumento del 407%, EPS diluido ajustado de $0.04 versus una pérdida de $0.03 hace un año, EBITDA ajustado de $42.4 millones versus $1.0 millón e ingresos de HPC Hosting de $203.0 millones. Los ingresos del año completo alcanzaron $611.3 millones, mientras que el efectivo y efectivo restringido al final del año totalizó $4.2 mil millones contra $5.0 mil millones de deuda. El compromiso central es el crecimiento rápido contratado versus el capital requerido para entregarlo.
|
Métrica Financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos Q4 FY2026 |
Q4 FY2025: $51.1M |
$258.7M |
Creció. Aumentó 407% año tras año. |
|
EPS diluido ajustado Q4 |
Q4 FY2025: -$0.03 |
$0.04 |
Mejoró. Regresó a rentabilidad ajustada. |
|
Pérdida neta GAAP Q4 |
Q4 FY2025: $53.1M pérdida |
$110.6M pérdida |
Se amplió. Aumentaron compensación en acciones y costos de crecimiento. |
|
EBITDA ajustado Q4 |
Q4 FY2025: $1.0M |
$42.4M |
Mejoró. Nueva renta HPC y actividad de acondicionamiento escaló. |
|
Ingresos HPC Hosting Q4 |
— |
$203.0M |
Se expandió. Incluyó $44.1M de renta base. |
|
Ingresos FY2026 |
Base FY2025 implica crecimiento del 167% |
$611.3M |
Creció. Los ingresos de AI Factory cambiaron la escala de la empresa. |
|
Carga crítica de TI contratada |
— |
1.4GW |
Se expandió. Cinco campus soportan $36B de ingresos base. |
|
Efectivo y efectivo restringido |
— |
$4.2B |
Fuerte. Balanceado contra $5.0B de deuda. |
- Los ingresos de $258.7 millones crecieron 407%: Los ingresos de servicios aumentaron 308% a $208.2 millones, liderados por $152.4 millones de trabajo de acondicionamiento de inquilinos vinculado a la entrega del campus HPC. El resultado muestra qué tan rápido están escalando las actividades de construcción y arrendamiento.
- El EPS ajustado mejoró a $0.04: Los ingresos netos ajustados alcanzaron $12.9 millones versus una pérdida de $7.6 millones hace un año. La mejora muestra una mejor escala operativa antes del impacto completo de la compensación en acciones GAAP.
- Los ingresos de HPC Hosting alcanzaron $203.0 millones: La renta base contribuyó $44.1 millones y las recuperaciones de inquilinos agregaron $6.5 millones. La mezcla está comenzando a cambiar de ingresos relacionados con construcción hacia ingresos de arrendamiento recurrentes.
- El EBITDA ajustado aumentó a $42.4 millones desde $1.0 millón: Los ingresos operativos netos alcanzaron $39.9 millones, mostrando que los edificios en funcionamiento pueden generar economías positivas a nivel de propiedad incluso mientras las pérdidas consolidadas siguen siendo altas.
- $4.2 mil millones de liquidez soportan 1.4 GW de construcción contratada: El saldo de efectivo es sustancial, aunque $5.0 mil millones de deuda y múltiples campus en desarrollo mantienen los costos de financiamiento y el tiempo de entrega como centrales para los retornos por acción.
Perspectiva de Inversión 2026 de Applied Digital (APLD): Caso Alcista $90 vs. Caso Bajista $18
La perspectiva de Applied Digital para 2026 depende de si su pipeline contratado de centros de datos de IA puede pasar a capacidad en vivo a tiempo sin financiamiento excesivo o dilución. La ventaja proviene de convertir backlog en renta recurrente, mientras que el tiempo de construcción y los costos de capital siguen siendo los principales riesgos.
El Caso Alcista: Entrega Puntual de Centros de Datos de IA Impulsa APLD Hacia $90
El Caso Alcista asume que los edificios Polaris Forge y Delta Forge entran en servicio a tiempo, convirtiendo 1.4 GW de contratos en renta base e ingresos operativos a nivel de propiedad. El backlog de término base de $36 mil millones y adjudicaciones repetidas de hiperescaladores entonces soportarían mejores términos de financiamiento y menor riesgo de ejecución.
Un movimiento hacia $90 requeriría que los hitos de construcción permanezcan intactos, que la capacidad en vivo se expanda más allá de 175 MW y que el financiamiento respaldado por arrendamientos evite emisiones fuertes de capital. El aumento de la renta base, flujo de efectivo libre consolidado positivo y más clientes de grado de inversión fortalecerían el caso.
El Caso Base: Conversión Constante de Backlog Mantiene APLD Entre $40 y $60
El Caso Base asume que los proyectos contratados continúan entrando en servicio, aunque el alto gasto de intereses, compensación en acciones y aperturas escalonadas de campus ralentizan el crecimiento de ganancias por acción. Los ingresos de acondicionamiento de inquilinos permanecen desiguales mientras la renta recurrente se convierte en una mayor parte de los ingresos.
Bajo este escenario, APLD podría operar principalmente entre $40 y $60. Las aperturas puntuales de 2027, presupuestos de construcción estables y financiamiento de deuda vinculado a arrendamientos firmados soportarían el rango. Retrasos en múltiples campus o costos de financiamiento materialmente más altos debilitarían el extremo superior.
El Caso Bajista: Retrasos de Proyectos y Costos de Financiamiento Más Altos Tiran APLD Hacia $18
El Caso Bajista asume que los campus se retrasan, los clientes cambian cronogramas de despliegue o los mercados de capital demandan retornos más altos. Applied Digital entonces cargaría gasto de construcción y gastos de intereses por más tiempo antes de que comience la renta contratada.
Un movimiento hacia $18 se volvería más probable si la capacidad en vivo se estanca cerca de 175 MW, la deuda del proyecto aumenta materialmente por encima de las necesidades respaldadas por arrendamientos o la emisión de capital se acelera. Los ingresos contratados podrían permanecer grandes, pero la entrega más lenta y más dilución presionarían el valor por acción.
Pronósticos de Precio de la Acción APLD para 2026 por Analistas de Wall Street
Estas acciones de terceros fechadas muestran un amplio rango objetivo de $58 a $90, reflejando diferentes supuestos sobre construcción, financiamiento y conversión de arrendamientos. Los escenarios del artículo permanecen explícitamente separados de los objetivos de Wall Street. Cada objetivo es un punto de referencia basado en los supuestos declarados de la firma, no un resultado garantizado o el pronóstico propio del artículo.
|
Institución / Escenario |
Objetivo de Precio 2026 |
Calificación / Caso |
Perspectiva del Mercado |
|
Lake Street |
$90 |
Comprar |
Constructivo. 9 de junio: aumentado desde $65 después de que un nuevo arrendamiento de hiperescalador expandió la capacidad contratada. |
|
Needham |
$83 |
Comprar |
Revisión positiva. 28 de julio: aumentado desde $70 después de que Q4 mostró crecimiento de renta y expansión de backlog. |
|
HC Wainwright |
$75 |
Comprar |
Constructivo. 29 de julio: aumentado desde $60 ya que $36 mil millones de arrendamientos mejoró la visibilidad. |
|
Northland Capital |
$70 |
Superar el rendimiento |
Mesurado. 28 de julio: aumentado desde $55 ya que la entrega avanzó a pesar del riesgo de financiamiento. |
|
Roth Capital |
$58 |
Comprar |
Constructivo. 9 de abril: aumentado desde $48 después de la superación del Q3 y demanda de hiperescaladores. |
|
Caso Base del Artículo |
$40 a $60 |
Caso Base |
Equilibrado. Asume que el backlog se convierte gradualmente mientras los costos de financiamiento limitan la valoración. |
|
Caso Bajista del Artículo |
$18 |
Caso Bajista |
Cauteloso. Asume retrasos o financiamiento costoso desencadenan recortes y dilución. |
Cómo Operar Acciones de Applied Digital (APLD) en BingX
Opera la entrega de campus de IA de Applied Digital, backlog contratado y perspectiva de financiamiento usando BingX TradFi y herramientas de BingX AI. Porque APLD puede reaccionar bruscamente a anuncios de arrendamientos, hitos de construcción y términos de financiamiento, los operadores deben definir tanto el catalizador como los límites de riesgo antes de entrar a una posición.
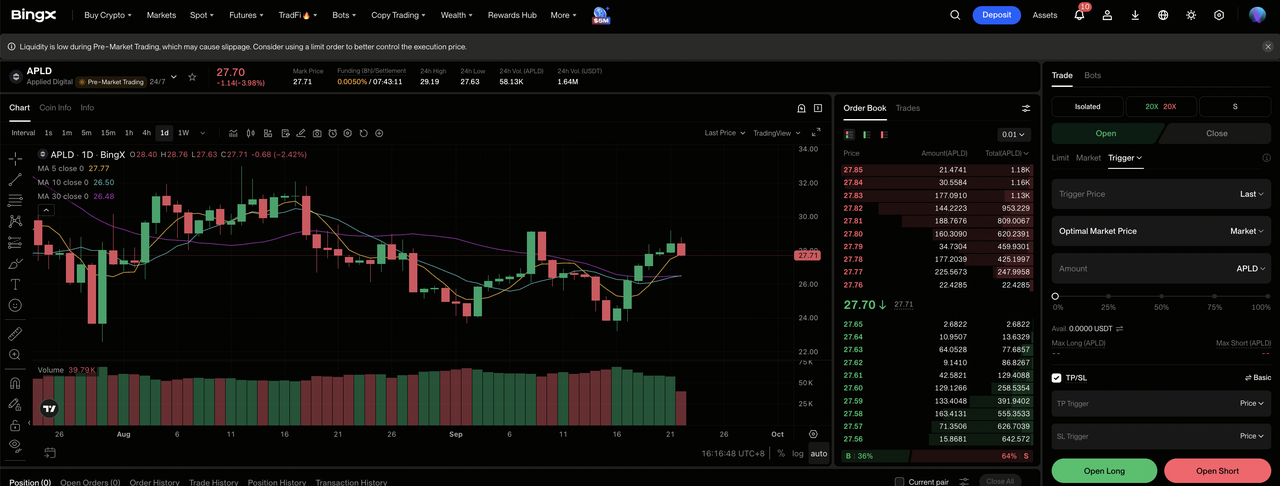
Paso 1: Accede a BingX TradFi. Regístrate y navega a la sección especializada de TradFi en el panel de BingX exchange.
Paso 2: Selecciona Applied Digital (APLD). Busca y selecciona el contrato de futuros perpetuos APLD-USDT.
Paso 3: Elige tu dirección. Selecciona Abrir Largo si esperas campus puntuales y renta base en aumento. Selecciona Abrir Corto si esperas retrasos de entrega, financiamiento costoso o dilución.
Paso 4: Selecciona apalancamiento y modo de margen. Elige Margen Aislado o Cruzado basado en tu tolerancia al riesgo. La ganancia YTD del 14.68% a pesar del crecimiento rápido de ingresos muestra por qué el apalancamiento conservador y el dimensionamiento claro de posiciones son importantes.
Paso 5: Ejecuta protocolos estrictos de riesgo. Establece niveles de Tomar-Ganancia y Stop-Loss (TP/SL) antes o inmediatamente después de entrar a la operación. APLD puede reaccionar rápidamente a arrendamientos de clientes, financiamiento, hitos de construcción, disponibilidad de energía y ganancias.
Los 5 Principales Riesgos a Observar para los Inversores de Applied Digital en 2026
Los arrendamientos firmados de Applied Digital mejoran la visibilidad, pero importantes riesgos de ejecución aún se interponen entre el valor del contrato y el flujo de efectivo por acción. Estos riesgos pueden afectar las necesidades de financiamiento, retornos de proyectos y valoración.
- Los retrasos de construcción podrían posponer años de renta: Cinco campus permanecen en diferentes etapas de desarrollo. Las fechas de entrega perdidas extenderían los costos de intereses y construcción antes de que comience el ingreso de arrendamiento.
- La concentración de clientes podría amplificar cambios de despliegue: Tres arrendamientos más nuevos provienen del mismo hiperescalador de grado de inversión, mientras CoreWeave permanece central en Polaris Forge 1. Un retraso o cambio de contrato de un cliente importante podría afectar la utilización y el tiempo de ingresos.
- Los costos de financiamiento podrían absorber retornos de proyectos: Applied Digital terminó mayo con $5.0 mil millones de deuda y ha emitido pagarés garantizados del 6.75% al 7.00%. Los costos de intereses más altos dejan menos flujo de efectivo del proyecto disponible para los tenedores de capital.
- La compensación en acciones y dilución podrían debilitar el crecimiento por acción: La compensación basada en acciones del Q4 aumentó $116.8 millones y contribuyó a la pérdida GAAP de $110.6 millones. Más emisión de capital podría reducir el beneficio de mayores ingresos e ingresos de propiedades sobre una base por acción.
- Las restricciones de energía y permisos podrían limitar la expansión: Los 1.7 GW adicionales que se están comercializando aún requieren acceso a la red, generación, permisos y apoyo de la comunidad. Los retrasos podrían prevenir que la capacidad planificada se convierta en infraestructura arrendable.
Reflexiones Finales: ¿Deberías Invertir en Applied Digital en 2026?
Applied Digital se ha movido de una historia de desarrollo hacia una plataforma contratada de centros de datos de IA, con $258.7 millones de ingresos trimestrales, 1.4 GW bajo arrendamiento y $36 mil millones de valor de contrato de término base. Sus primeros 175 MW de capacidad Polaris Forge muestran que la administración puede mover proyectos a servicio. La pregunta restante es qué tan eficientemente ese progreso operativo se convierte en flujo de efectivo libre sostenible por acción.
El Caso Alcista necesita entrega puntual repetida y financiamiento disciplinado para soportar $90. El Caso Bajista refleja retrasos, mayores gastos de intereses y dilución que tiran APLD hacia $18. Los operadores conservadores pueden observar megavatios en vivo, renta base, NOI a nivel de propiedad, deuda de proyectos, concentración de clientes y número de acciones antes de tratar el backlog como equivalente a valor realizado.
Recordatorio de Riesgo: Operar e invertir en acciones como APLD involucra un alto riesgo de pérdida de capital. Construcción, financiamiento, concentración de clientes, disponibilidad de energía, dilución y operación apalancada pueden producir pérdidas rápidas. Conduzca investigación independiente antes de asignar capital.
Lectura Relacionada
- Las Principales Acciones de Centros de Datos de IA para Comprar en 2026: Servidores en la Nube e Infraestructura de Computación de IA
- Las Principales Acciones de Computación de Alto Rendimiento (HPC) a Observar en 2026: Líderes del Mercado de Computación Acelerada
- Las Principales Acciones de Computación de IA y GPU para Comprar en 2026: El Cambio hacia Inferencia y Silicio Personalizado
- Perspectiva de la Acción CoreWeave (CRWV) y Predicción de Precios 2026: ¿Es CRWV una Buena Inversión?
- Predicción de Precios de NVIDIA (NVDA) 2026: ¿Puede el Crecimiento de Infraestructura de IA Impulsar NVDA Hacia $420?
