

Synopsys (SNPS) proporciona software de automatización de diseño electrónico, propiedad intelectual de silicio, hardware de verificación y herramientas de simulación de ingeniería utilizadas para diseñar chips y sistemas complejos. Design Automation ahora incluye productos de Ansys y representa la mayor parte de los ingresos, mientras que Design IP licencia interfaces reutilizables, memorias y bloques de seguridad en chips de clientes. Esta plataforma más amplia aumenta la exposición a la infraestructura de IA, automotriz y sistemas físicos, aunque también hace que SNPS sea sensible a la ejecución de integración, el cronograma de proyectos de clientes y los controles de exportación.
El último trimestre mostró un crecimiento reportado rápido después de la combinación con Ansys junto con el trabajo aún requerido para realizar su valor. Los ingresos de Synopsys Q3 FY2026 alcanzaron $2.477 mil millones, un aumento del 42,4%, y el EPS no-GAAP fue de $3,91; Design Automation generó $2.003 mil millones. Las perspectivas de ingresos de FY2027 de $11,10 mil millones a $11,20 mil millones y las nuevas asociaciones con AWS y OpenAI dan a Synopsys espacio para expandir su plataforma de ingeniería aunque aproximadamente $10 mil millones de deuda y la necesidad de convertir asociaciones en ingresos siguen siendo limitaciones.
El pronóstico de acciones de SNPS para 2026 ahora se centra en dos puntos de vista competidores:
- El caso de ingeniería integrada y monetización de IA: La venta cruzada de Ansys, GPT-Synopsys, IP que genera regalías y el acuerdo de más de $1 mil millones con AWS expanden los ingresos más rápido que el mercado EDA subyacente y mueven el margen operativo ajustado hacia el objetivo a largo plazo del 50%.
- El caso de riesgo de ejecución y política: una ejecución más lenta de Design IP, restricciones de exportación o adopción retrasada de IA podrían impedir que el avance del año fiscal 2027 alcance las ganancias lo suficientemente rápido para respaldar una valoración premium.
Esta guía desglosa el pronóstico de acciones de SNPS, escenarios de precios 2026, riesgos clave y perspectivas de analistas, basándose en el informe de ganancias del Q3 fiscal del 26 de agosto de Synopsys, el Día del Inversionista del 30 de septiembre y datos de mercado hasta el 5 de octubre, además de cómo operar futuros de acciones SNPS en BingX TradFi con garantía USDT.
Las 5 Principales Cosas que los Inversionistas de Synopsys Deben Saber en Octubre de 2026
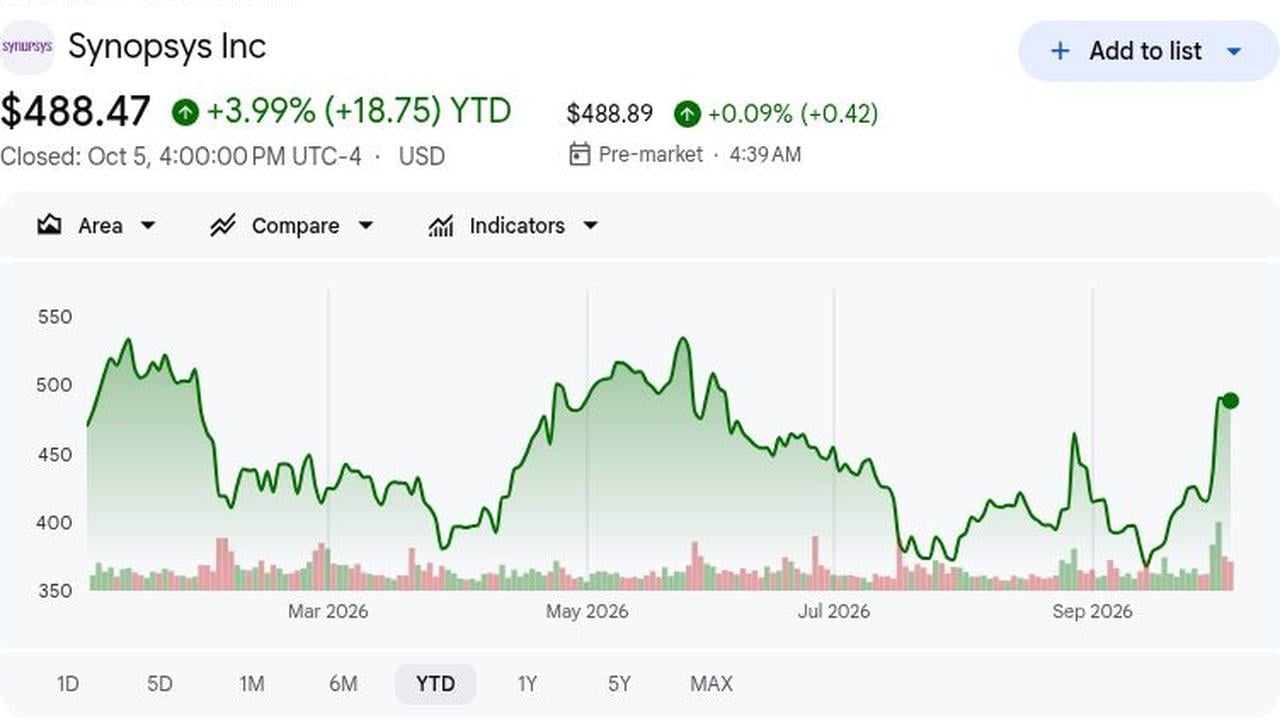
- SNPS cerró en $488,47, un aumento del 3,99% en el año: Después del rally del Día del Inversionista, las acciones permanecieron por debajo del máximo de 52 semanas de $539,48. El rango del 5 de octubre fue de $482,16 a $508,38, mostrando que la orientación y los acuerdos de IA mejoraron el sentimiento pero la volatilidad persiste después de la revaluación brusca.
- Los ingresos del Q3 alcanzaron $2.477 mil millones, un aumento del 42,4%: Superó el consenso de $2,44 mil millones por $37 millones y el techo de orientación por $17 millones. Ansys contribuyó al crecimiento, por lo que las comparaciones futuras también deben rastrear la ejecución orgánica e integración a medida que los efectos de adquisición se normalicen.
- Los ingresos de Design Automation aumentaron 52,7% a $2.003 mil millones: Suministró el 80,9% de las ventas y $905 millones en ingresos operativos ajustados. Ansys y la demanda de EDA dan a Synopsys más oportunidad de venta cruzada de herramientas de simulación, verificación y diseño de sistemas a medida que aumenta la complejidad de los chips.
- La orientación de ingresos del año fiscal 2027 alcanzó $11,10 mil millones a $11,20 mil millones: El punto medio de $11,15 mil millones está 3,1% por encima de la estimación LSEG de $10,81 mil millones, mientras que la orientación de EPS ajustado de $19,04 a $19,12 superó el consenso de $17,81. La gerencia también apunta a aproximadamente 15% de crecimiento anual de ingresos hasta el año fiscal 2030 y un margen operativo ajustado cerca del 50%.
- AWS se comprometió a más de $1 mil millones mientras OpenAI se unió a un programa de IA: El acuerdo multianual cubre diseño de silicio personalizado e IP; GPT-Synopsys aplica un modelo de OpenAI al diseño de chips con reparto de ingresos. El cronograma comercial y la adopción del cliente determinarán la contribución financiera.
¿Qué es Synopsys (SNPS)?
Synopsys desarrolla software de automatización de diseño electrónico (EDA), hardware de verificación, herramientas de simulación de ingeniería e IP de semiconductores reutilizable. Los diseñadores de chips utilizan sus productos para diseñar y verificar procesadores complejos antes de la fabricación, mientras que los ingenieros automotrices, aeroespaciales e industriales utilizan sus herramientas de simulación para probar sistemas más grandes. Su negocio de Design Automation cubre software de diseño, verificación, emulación y fabricación de chips, mientras que Design IP licencia interfaces, memorias y bloques de seguridad reutilizables. Gran parte del negocio está integrado en ciclos largos de desarrollo de productos, creando demanda recurrente de software, IP y soporte.
Synopsys se está expandiendo hacia una plataforma de ingeniería más amplia que combina diseño de chips, IP reutilizable, verificación y simulación de sistemas. Ansys agrega capacidades multifísicas para modelado eléctrico, térmico, mecánico y óptico, mientras que las asociaciones con Amazon, AWS, OpenAI, NVIDIA, y las principales fundiciones extienden Synopsys hacia silicio personalizado, ingeniería asistida por IA y flujos de trabajo de fabricación avanzados. Estas relaciones dan a Synopsys más formas de monetizar cada etapa del desarrollo de productos, aunque el beneficio a largo plazo depende de la adopción del cliente y la integración exitosa del portafolio expandido.
Resumen de Ganancias Q3 FY2026 de Synopsys (SNPS): Los Ingresos y EPS Superan las Expectativas mientras el Crecimiento de EDA Eleva la Orientación
Synopsys reportó ingresos del Q3 de $2.477 mil millones versus $2,44 mil millones de consenso y EPS no-GAAP de $3,91 versus $3,67 esperado. Los ingresos de Design Automation aumentaron 52,7% a $2.003 mil millones, Design IP creció 10,8% a $473,8 millones, y el margen operativo no-GAAP alcanzó 41,6%. La gerencia elevó el punto medio de ingresos FY2026 a $9.715 mil millones, aumentó la orientación de EPS a $15,04 a $15,10, y incrementó la orientación de flujo de caja libre en aproximadamente $600 millones a $2,6 mil millones, fortaleciendo las perspectivas de ganancias a pesar de los costos de adquisición y mayor deuda.
|
Métrica Financiera |
Orientación / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos Q3 FY2026 |
$2,44B consenso; 2.410B-2.460B orientación |
$2.477B |
Superó. $37M por encima del consenso y $17M por encima del techo de orientación; subió 42,4% interanual. |
|
EPS diluido no-GAAP Q3 |
$3,67 consenso; 3.63-3.69 orientación |
$3,91 |
Superó. $0,24 por encima del consenso y $0,22 por encima del techo de orientación. |
|
EPS diluido GAAP Q3 |
$1,50 un año antes |
$2,84 |
Mejoró. Aumentó 89,3% interanual. |
|
Utilidad neta GAAP Q3 |
$242,5M un año antes |
$545,8M |
Mejoró. Más del doble mientras los ingresos escalaron. |
|
Ingresos Q3 Design Automation |
$1.312B un año antes |
$2.003B |
Expandió. Aumentó 52,7% y representó el 80,9% de los ingresos totales. |
|
Ingresos Q3 Design IP |
$427,6M un año antes |
$473,8M |
Se recuperó. Aumentó 10,8% interanual después de la presión de ejecución anterior. |
|
Margen operativo no-GAAP Q3 |
Extremo alto de orientación previa 41,0% |
41,60% |
Superó. Terminó 60 puntos base por encima del techo de orientación. |
|
Flujo de caja operativo de nueve meses |
$878,9M un año antes |
$2.299B |
Aceleró. Aumentó 162% mientras mejoraron las cobranzas e ingresos diferidos. |
|
Perspectivas de ingresos FY2026 |
Punto medio anterior $9.665B |
9.690B-9.740B |
Aumentó. Nuevo punto medio de $9.715B agregó $50M. |
|
Perspectivas EPS no-GAAP FY2026 |
Punto medio anterior $14,76 |
15.04-15.10 |
Aumentó. Nuevo punto medio de $15,07 incrementó en $0,31. |
|
Perspectivas de flujo de caja libre FY2026 |
Perspectiva anterior aproximadamente $2,0B |
Aproximadamente $2,6B |
Aumentó. El objetivo incrementó en aproximadamente $600M. |
- Los ingresos de $2.477 mil millones superaron el consenso por $37 millones: También superó el techo de orientación por $17 millones. El aumento del 42,4% refleja Ansys y la fortaleza de EDA, respaldando el plan de crecimiento FY2027 subsiguiente y el trabajo de integración en el Q4 por delante.
- El EPS no-GAAP de $3,91 superó el consenso por $0,24: Fue $0,22 por encima de la orientación y subió desde $3,39 año tras año. Las ganancias crecieron a pesar de la inversión de adquisición, aunque la amortización y compensación de acciones amplían la brecha GAAP-a-ajustado y complican las comparaciones.
- Los ingresos de Design Automation subieron 52,7% a $2.003 mil millones: Los ingresos operativos ajustados aumentaron 55% a $905 millones y el margen se expandió a 45,2% desde 44,5%. Estos resultados sugieren que Ansys y EDA central pueden escalar juntos mientras preservan la rentabilidad a través de la integración continua de productos.
- Los ingresos de Design IP volvieron al crecimiento del 10,8% en $473,8 millones: Los ingresos ajustados aumentaron 45,8% a $125,4 millones y el margen mejoró a 26,5% desde 20,1%. Esta recuperación respalda el modelo de IP basado en regalías destacado en el Día del Inversionista y su futura contribución a las ganancias.
- La orientación de flujo de caja libre aumentó $600 millones a $2,6 mil millones: El flujo de caja operativo de nueve meses fue de $2.299 mil millones versus $878,9 millones un año antes. Una mejor conversión puede financiar la reducción de deuda y la recompra planificada de $1 mil millones, respaldando las ganancias por acción a lo largo del tiempo.
Perspectivas de Inversión 2026 de Synopsys (SNPS): Caso Alcista de $750 vs. Caso Bajista de $390
Las perspectivas 2026 de Synopsys dependen de si el diseño asistido por IA, la integración de Ansys y Design IP pueden impulsar el crecimiento mientras los márgenes se expanden y la deuda baja. El potencial alcista proviene de asociaciones más profundas con hiperescaladores, mayores ingresos de regalías y venta cruzada, mientras que el riesgo de integración, restricciones de exportación y ejecución de IP más débil siguen siendo los principales riesgos.
El Caso Alcista: Fuerte Diseño de IA y Crecimiento de IP Impulsan SNPS Hacia $750
El Caso Alcista asume que el acuerdo de más de $1 mil millones con AWS se convierte en ingresos significativos de IP, GPT-Synopsys atrae clientes que pagan, y la venta cruzada de Ansys aumenta el gasto de clientes. Los ingresos crecen más rápido que el plan del 15% del año fiscal 2027 mientras las regalías escalan y el margen operativo ajustado se mueve gradualmente hacia el objetivo a largo plazo del 50%.
Un movimiento hacia $750 requeriría ingresos por encima de $11,20 mil millones, EPS por encima de $19,12, y suficiente flujo de caja para respaldar la reducción de deuda y la recompra de $1 mil millón. Nuevos programas de hiperescaladores, adopción de agentes de IA pagados, y mayor crecimiento de Design IP fortalecerían el caso.
El Caso Base: Crecimiento Estable Mantiene SNPS Entre $500 y $620
El Caso Base asume que Synopsys cumple dentro de su rango de ingresos del año fiscal 2027 de $11,10 mil millones a $11,20 mil millones mientras EDA, Ansys y regalías de IP compensan los costos de integración. Las asociaciones de IA se construyen gradualmente, mientras aproximadamente $10 mil millones de deuda mantienen la desapalancamiento como prioridad.
SNPS podría operar principalmente entre $500 y $620 si los ingresos se mantienen dentro de la orientación, el EPS permanece cerca de $19,08, y el margen se mantiene alrededor del 44%. Un crecimiento más débil de Design IP, conversión de efectivo o precios de software limitaría el extremo superior.
El Caso Bajista: Retrasos de Integración y Restricciones de Exportación Tiran SNPS Hacia $390
El Caso Bajista asume que la venta cruzada de Ansys se desarrolla más lentamente, los programas de IP de silicio personalizado se retrasan, y restricciones de exportación más estrictas limitan la demanda. Los costos fijos de ingeniería y adquisición entonces pesarían sobre los márgenes, mientras que un flujo de caja más débil ralentiza el pago de deuda.
Un movimiento hacia $390 se volvería más probable si los ingresos caen por debajo de $11,10 mil millones, el margen ajustado falla el 44%, o Design IP se contrae nuevamente. Estimaciones de ganancias más bajas y compresión de múltiplos ejercerían más presión sobre la acción.
Pronósticos de Precios de Acciones SNPS para 2026 por Analistas de Wall Street
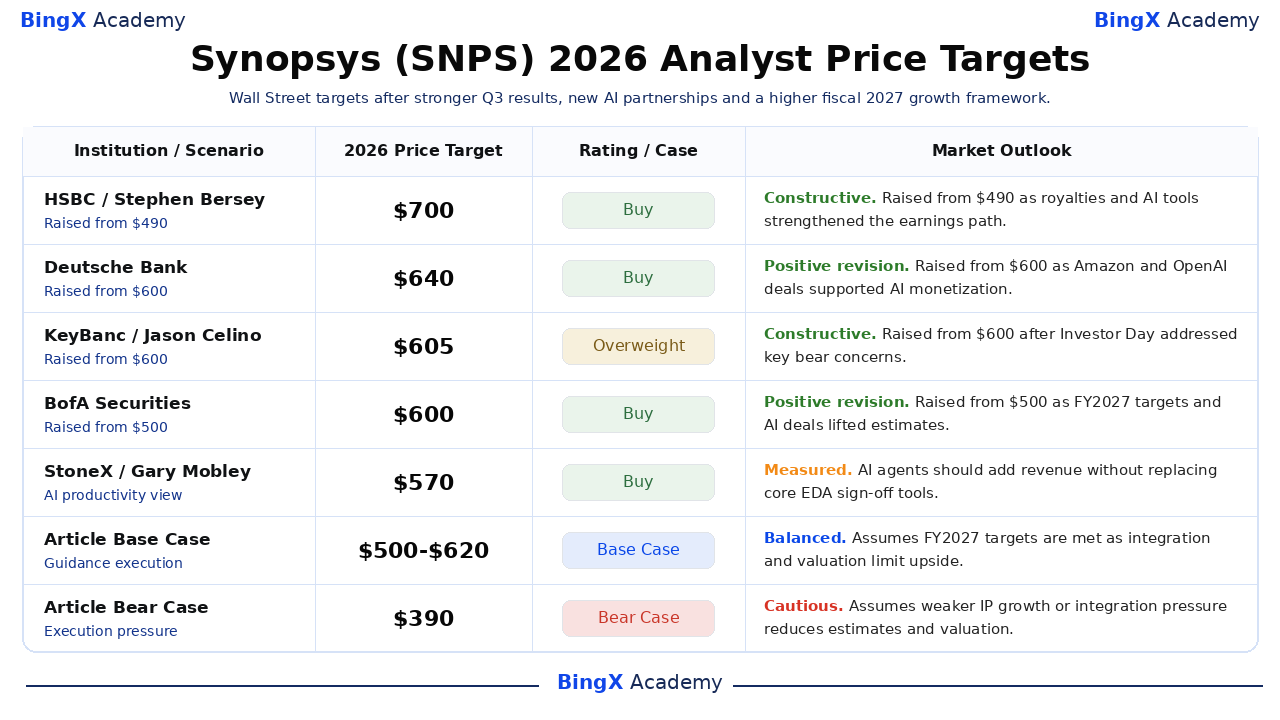
Estos cinco objetivos de analistas fechados van desde $570 a $700 después del Q3 y Día del Inversionista. El rango refleja incertidumbre alrededor de la monetización, integración y valoración, más que un consenso unificado. Base y Bajista son escenarios de BingX Academy, no objetivos institucionales o pronósticos de consenso.
|
Institución / Escenario |
Objetivo de Precio 2026 |
Calificación / Caso |
Perspectiva de Mercado |
|
HSBC / Stephen Bersey |
$700 |
Compra |
Constructivo. 25 de septiembre: mejorado desde Mantener y aumentado desde $490, citando regalías, herramientas de IA y 28% de crecimiento proyectado de EPS hasta el año fiscal 2028. |
|
Deutsche Bank / Ross Seymore |
$640 |
Compra |
Revisión positiva. 1 de octubre: aumentado desde $600 mientras los acuerdos con Amazon y OpenAI respaldaron la monetización de IA. |
|
KeyBanc / Jason Celino |
$605 |
Sobrepeso |
Constructivo. 1 de octubre: aumentado desde $600 después de que el Día del Inversionista reforzó el crecimiento duradero de EDA. |
|
BofA Securities / Vivek Arya |
$600 |
Compra |
Revisión positiva. 1 de octubre: aumentado desde $500 sobre objetivos FY2027, sinergias de Ansys y asociaciones de IA. |
|
StoneX / Gary Mobley |
$570 |
Compra |
Medido. 1 de octubre: los agentes de IA podrían agregar ingresos sin reemplazar herramientas centrales de aprobación. |
|
Caso Base del Artículo |
500-620 |
Caso Base |
Equilibrado. Asume que se cumplen los objetivos del año fiscal 2027 mientras el trabajo de integración, reducción de deuda y valoración limitan el potencial alcista. |
|
Caso Bajista del Artículo |
$390 |
Caso Bajista |
Cauteloso. Asume crecimiento más débil de IP, límites de exportación o presión de integración reduce estimaciones y valoración. |
Cómo Operar Acciones de Synopsys (SNPS) en BingX
Opera las perspectivas de EDA, Ansys y asociaciones de IA de Synopsys usando BingX TradFi y BingX AI. SNPS reacciona a orientación, acuerdos con clientes, política de exportación e integración, así que define primero el catalizador y límites de riesgo.
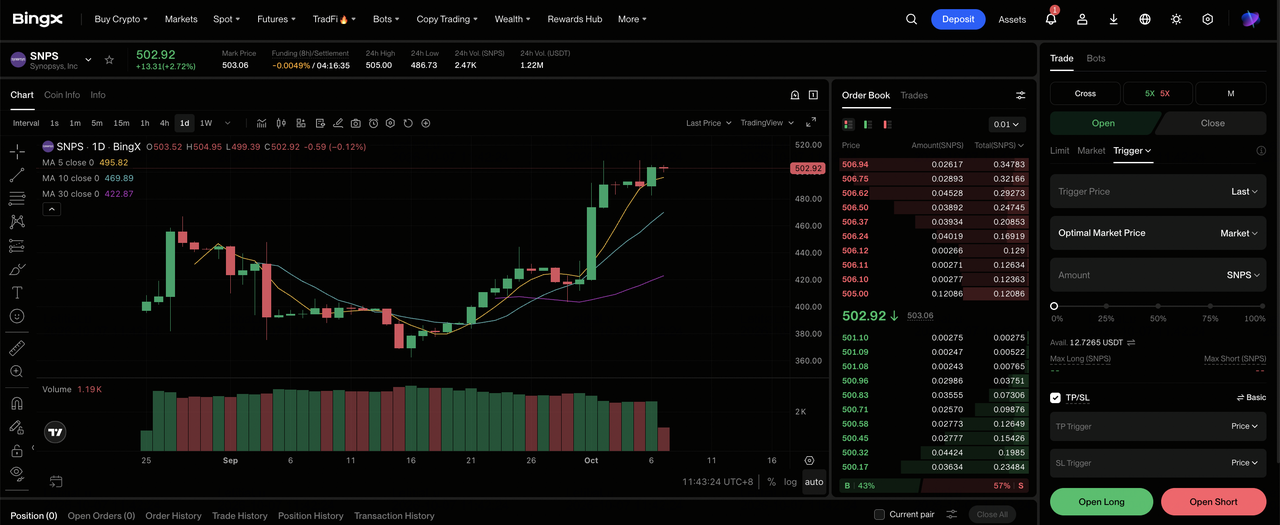
Paso 1: Acceder a BingX TradFi. Regístrate y navega a la sección especializada de TradFi en el panel del exchange BingX.
Paso 2: Seleccionar Synopsys (SNPS). Busca y selecciona el contrato de futuros perpetuos SNPS-USDT.
Paso 3: Elige tu dirección. Selecciona Abrir Largo si las asociaciones de IA, venta cruzada de Ansys y regalías respaldan las estimaciones. Selecciona Abrir Corto si los retrasos de integración, restricciones de exportación o Design IP más débil amenazan las ganancias.
Paso 4: Seleccionar apalancamiento y modo de margen. Elige Margen Aislado o Cruzado basado en tu tolerancia al riesgo. El rally del 13% del 1 de octubre y el rango del 5 de octubre de $482,16 a $508,38 muestran por qué importa el apalancamiento conservador.
Paso 5: Ejecutar protocolos de riesgo estrictos. Establece niveles de Tomar Ganancia y Stop-Loss (TP/SL) antes o inmediatamente después de ingresar la operación. SNPS reacciona a la demanda de EDA, acuerdos de IP, orientación, reglas de exportación e integración de Ansys.
Los 5 Principales Riesgos a Observar para Inversionistas de Synopsys en 2026
El marco de crecimiento más fuerte no elimina las variables financieras, operativas y de política que pueden reducir ganancias, ralentizar la conversión de efectivo y comprimir el valor por acción.
- La adquisición de Ansys por $35 mil millones agrega presión de ejecución y balance: Synopsys debe integrar productos y contratos de clientes mientras maneja aproximadamente $10 mil millones de deuda. Sinergias más lentas o conversión de efectivo podrían retrasar el desapalancamiento y reducir capital para recompras.
- Los controles de exportación pueden reducir el mercado direccionable de EDA e IP: La orientación fiscal asume no hay restricciones estadounidenses más estrictas o reglas de Lista de Entidades. Nuevos límites podrían retrasar licencias o bloquear ventas a clientes específicos, reduciendo ingresos de alto margen, ganancias y el múltiplo de valoración.
- El crecimiento de Design IP depende de cronogramas de programas de clientes: Los ingresos de IP del Q3 se recuperaron 10,8% a $473,8 millones. Un tape-out de silicio personalizado retrasado o rampa de producción de hiperescalador puede diferir licenciamiento y regalías, debilitando la visibilidad de ingresos y calidad de ganancias.
- Las asociaciones de IA deben convertirse en ingresos comerciales: GPT-Synopsys y AWS aún requieren desarrollo de productos, validación de clientes y adopción. Una adopción débil dejaría a Synopsys con costos agregados pero menos crecimiento hacia sus objetivos del año fiscal 2030 y contribución de ingresos retrasada.
- Una valoración premium amplifica cambios de estimación: A $488,47, SNPS cotizó cerca de 86 veces las ganancias GAAP anteriores. Si el EPS del año fiscal 2027 cae por debajo de $19,04 o la expansión de margen se ralentiza, recortes de estimación y compresión de múltiplos podrían profundizar la caída de acciones.
Reflexiones Finales: ¿Deberías Invertir en Synopsys en 2026?
Synopsys entró a octubre con un caso operativo más fuerte. Los ingresos del Q3 aumentaron 42,4% a $2.477 mil millones, Design Automation alcanzó $2.003 mil millones, y el EPS no-GAAP subió a $3,91. El objetivo de ingresos del año fiscal 2027 de $11,10 mil millones a $11,20 mil millones, combinado con nuevos programas de AWS y OpenAI, da a los inversionistas puntos de referencia más claros para si el diseño asistido por IA, regalías de IP y venta cruzada de Ansys pueden respaldar la siguiente etapa de crecimiento.
El Caso Base de $500 a $620 se ve razonable si Synopsys cumple dentro de la orientación, mantiene Design IP creciendo, y convierte un flujo de caja más fuerte en reducción de deuda. El Caso Alcista de $750 requiere monetización de IA más rápida, mayores contribuciones de regalías y expansión de margen, mientras el Caso Bajista de $390 se vuelve más relevante si la integración se ralentiza, las restricciones de exportación se endurecen, o el crecimiento de IP se debilita nuevamente. Los ingresos FY2027, crecimiento de Design IP, margen operativo y flujo de caja son las métricas clave a observar.
Recordatorio de Riesgo: Operar SNPS conlleva un alto riesgo de pérdida de capital. Integración, deuda, controles de exportación, cronograma de clientes, monetización de IA y valoración pueden mover las acciones bruscamente. Investiga independientemente antes de invertir.
Lectura Relacionada
- Las Principales Acciones de Semiconductores de IA para Comprar en 2026: Guía Completa de Chips de IA y Cadena de Suministro
- Las 10 Principales Acciones de Infraestructura de IA para Comprar en 2026: Líderes en Fabricación y Diseño de Chips
- ¿Qué es OpenAI Pre-IPO y Cómo Operarlo en BingX?
- Predicción de Precios de NVIDIA (NVDA) 2026: ¿Puede el Crecimiento de Infraestructura de IA Impulsar NVDA Hacia $420?
- Predicción de Precios de Amazon (AMZN) 2026: ¿Puede el Crecimiento de AWS e IA Impulsar AMZN Más Allá de $400?
- Predicción de Precios de Arm Holdings (ARM) 2026: ¿Puede la Demanda de Computación de IA Impulsar ARM Hacia $350?
