Snap Inc. (SNAP) opera Snapchat, una plataforma de comunicación centrada en la cámara respaldada por mensajería, Stories, Spotlight, Snap Map y herramientas de realidad aumentada. La publicidad sigue siendo la mayor fuente de ingresos, mientras que las suscripciones, el almacenamiento pagado y los productos creativos premium cobran más importancia. Esta transición amplía el negocio, aunque SNAP sigue siendo sensible a la demanda de anunciantes, las tendencias de usuarios de alto valor y el costo de invertir en inteligencia artificial y hardware Specs.
El último trimestre mostró una mejor monetización y disciplina operativa, con limitaciones importantes. Los ingresos del Q2 2026 de SNAP alcanzaron $1.60 mil millones, un aumento del 19% interanual, ya que los ingresos por publicidad subieron un 9% a $1.28 mil millones y otros ingresos aumentaron un 85% a $316 millones. Los usuarios activos diarios aumentaron un 5% a 493 millones, aunque el crecimiento más lento y la presión en América del Norte y Europa mantienen la calidad de la audiencia como elemento central del caso de inversión.
El pronóstico de acciones de SNAP para 2026 ahora se centra en dos perspectivas competidoras:
- El caso de recuperación de la monetización: mejores productos publicitarios, Snapchat+ y Memories Storage aumentan los ingresos por usuario mientras la disciplina de costos mejora la generación de efectivo.
- El caso del usuario y la inversión: la debilidad en regiones de alto valor y el aumento del gasto en IA o Specs impiden que el crecimiento de ingresos produzca rentabilidad duradera.
Esta guía analiza el pronóstico de las acciones de SNAP, los escenarios de precios de 2026, los riesgos clave y las perspectivas de los analistas, basándose en el informe de ganancias del Q2 2026 del 3 de agosto de Snap, la presentación trimestral y datos de mercado hasta el 9 de septiembre, además de cómo operar futuros de acciones SNAP en BingX TradFi con garantía USDT.
Top 5 Cosas que los Inversores de Snap Deben Saber en Septiembre 2026
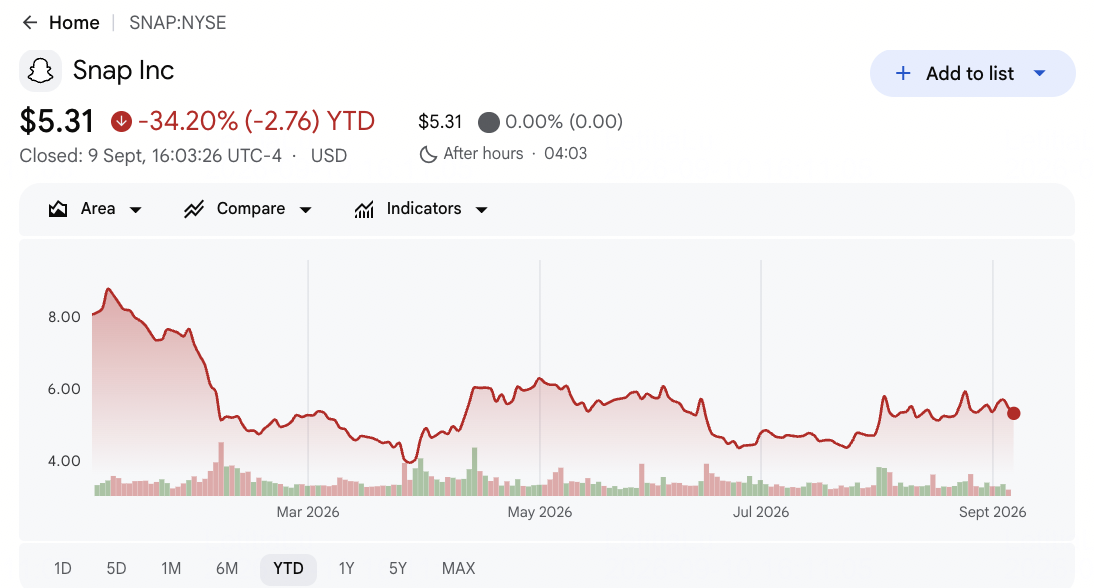
- SNAP cerró en $5.31 después de caer un 34.20% interanual: La acción se situó $3.97 por debajo de su máximo de 52 semanas de $9.28, incluso después de que los resultados del Q2 superaran las expectativas. La caída muestra que los inversores aún requieren un progreso sostenido en monetización y rentabilidad en lugar de un trimestre favorable.
- Los ingresos del Q2 subieron un 19% a $1.60 mil millones: Las ventas terminaron aproximadamente $60 millones por encima del consenso de $1.54 mil millones de FactSet, y la pérdida ajustada de $0.10 por acción fue $0.02 más estrecha de lo esperado. Ambas métricas mejoraron, dando al caso de recuperación evidencia más firme.
- Otros ingresos aumentaron un 85% a $316 millones: Snapchat+, Lens+ y Memories Storage crearon una segunda fuente de ingresos equivalente a casi el 20% de las ventas trimestrales. Con menos del 3% de los usuarios mensuales pagando, la penetración de suscripciones aún tiene un espacio considerable para expandirse con el tiempo.
- Los usuarios activos diarios alcanzaron 493 millones y los usuarios mensuales llegaron a 971 millones: Ambos superaron el consenso en aproximadamente 5.1 millones y 10.4 millones respectivamente. La escala global sigue siendo sustancial, aunque el menor crecimiento de usuarios en mercados occidentales valiosos puede debilitar los ingresos promedio por usuario y el alcance de los anunciantes.
- Los costos de infraestructura de año completo aumentaron a $1.65 mil millones a $1.70 mil millones: El rango subió $50 millones en cada extremo mientras Snap añadió capacidad de IA y aprendizaje automático. La gerencia está invirtiendo para mejorar el engagement y los anuncios, aunque el gasto eleva el obstáculo de ganancias para esas herramientas.
¿Qué es Snap Inc. (SNAP)?
Snap Inc. es una empresa tecnológica cuya aplicación insignia Snapchat combina mensajería visual, contenido público, intercambio de ubicación y realidad aumentada en un servicio móvil. Cámara, Chat, Stories, Spotlight y Snap Map organizan la experiencia del usuario, mientras que Bitmoji proporciona una capa de avatar portable. Snap vende publicidad de performance y de marca a través de estas superficies, incluyendo Sponsored Snaps y formatos AR. También obtiene ingresos directos de Snapchat+, Lens+, almacenamiento pagado de Memories y otras características premium, y desarrolla Specs como una posible plataforma de computación a largo plazo.
La dirección a largo plazo de Snap se centra en mejorar los sistemas de recomendación y publicidad con IA, expandir los pagos directos de usuarios y convertir la realidad aumentada en una plataforma de desarrolladores más amplia. Snapchat+ le da a la empresa un canal continuo para características premium, y Spotlight y Snap Map crean descubrimiento adicional e inventario comercial. Qualcomm ha respaldado la hoja de ruta de wearables de Snap a través de plataformas Snapdragon, mientras que las marcas y agencias utilizan Lens Studio y productos de campañas automatizadas para construir experiencias AR y anuncios de performance. Specs extiende esa estrategia más allá de los smartphones, creando un posible negocio de hardware y computación espacial si los desarrolladores y consumidores adoptan la plataforma durante varios años.
Resumen de Ganancias Q2 2026 de Snap Inc. (SNAP): Ingresos, Usuarios y Crecimiento de Suscripciones
Snap entregó $1.60 mil millones de ingresos del Q2 versus $1.54 mil millones esperados, una pérdida ajustada de $0.10 por acción versus una pérdida de $0.12 esperada, y 493 millones de usuarios activos diarios versus 487.9 millones esperados. Los ingresos por publicidad subieron un 9% a $1.28 mil millones, otros ingresos aumentaron un 85% a $316 millones, y la pérdida neta GAAP se redujo a $164 millones desde $262.6 millones. La guía de ingresos del Q3 de $1.70 mil millones a $1.74 mil millones superó el consenso de $1.70 mil millones en el punto medio, aunque la perspectiva más alta de costos de infraestructura de $1.65 mil millones a $1.70 mil millones crea un claro intercambio de rentabilidad.
|
Métrica Financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos Q2 2026 |
Consenso $1.54B |
$1.60B |
Superó. Aproximadamente $60M por encima del consenso; subió 19% interanual. |
|
Pérdida ajustada por acción Q2 |
Consenso pérdida $0.12 |
Pérdida $0.10 |
Superó. La pérdida fue $0.02 menor de lo esperado. |
|
Pérdida neta GAAP Q2 |
— |
Pérdida $164M |
Mejoró. Se redujo desde $262.6M un año antes. |
|
Ingresos por publicidad |
Consenso $1.23B |
$1.28B |
Superó. Aproximadamente $50M por encima del consenso; subió 9% interanual. |
|
Otros ingresos |
— |
$316M |
Aceleró. Subió 85% interanual en suscripciones y almacenamiento. |
|
Usuarios activos diarios |
Consenso 487.9M |
493M |
Superó. Aproximadamente 5.1M por encima del consenso; subió 5% interanual. |
|
Usuarios activos mensuales |
Consenso 960.6M |
971M |
Superó. Aproximadamente 10.4M por encima del consenso; subió 4% interanual. |
|
Perspectiva de ingresos Q3 2026 |
Consenso $1.70B |
$1.70B–$1.74B |
Por encima. El punto medio de $1.72B superó el consenso por $20M. |
|
Perspectiva de costos de infraestructura 2026 |
Previo $1.60B–$1.65B |
$1.65B–$1.70B |
Elevado. La inversión en IA y aprendizaje automático aumentó el rango. |
- Los ingresos de $1.60 mil millones crecieron 19%: El resultado superó el consenso en aproximadamente $60 millones mientras la publicidad norteamericana mejoró y el gasto de la Copa Mundial ayudó a la demanda. Mantener ese ritmo sin apoyo relacionado con eventos fortalecería el caso de que los cambios en productos publicitarios están funcionando.
- La pérdida ajustada de $0.10 por acción superó por $0.02: Snap redujo la pérdida neta GAAP en aproximadamente $99 millones a $164 millones mientras que los costos ajustados subieron solo un 4%. Los controles de costos están comenzando a convertir el crecimiento de ingresos en mejores ganancias, aunque la rentabilidad GAAP permanece inconclusa.
- Otros ingresos de $316 millones subieron 85%: Los ingresos directos se expandieron mucho más rápido que el aumento del 9% en publicidad, elevando la diversificación a través de Snapchat+, Lens+ y Memories Storage. Una tasa más alta de usuarios pagos reduciría la exposición de Snap a presupuestos publicitarios volátiles y mejoraría la visibilidad de ingresos.
- 493 millones de usuarios diarios crecieron 5% mientras los usuarios mensuales alcanzaron 971 millones: Ambos conteos superaron los pronósticos, aunque el crecimiento se desaceleró desde tasas previas y la presión se mantuvo en América del Norte y Europa. Las ganancias de monetización por lo tanto necesitan compensar la mezcla más débil de usuarios incrementales.
- La guía de ingresos del Q3 alcanzó un punto medio de $1.72 mil millones: El punto medio se situó $20 millones por encima del consenso, pero el rango de costos de infraestructura también subió hasta $1.70 mil millones para 2026. Mejores recomendaciones de IA y conversión de anuncios deben producir retornos mensurables para preservar el apalancamiento operativo.
Perspectiva de Inversión 2026 de Snap Inc. (SNAP): Caso Alcista $10 vs. Caso Bajista $4
La pregunta central es si la mejora en anuncios e ingresos directos puede superar la presión regional de audiencia y el costo de construir sistemas de IA y Specs.
El Caso Alcista: La Publicidad y los Ingresos Directos Empujan SNAP Hacia $10
El Caso Alcista asume que las herramientas publicitarias basadas en IA mejoran el rendimiento de las campañas y traen de vuelta a los anunciantes norteamericanos más grandes a Snapchat. El crecimiento publicitario se mantiene en los dobles dígitos bajos, los ingresos directos se expanden más rápido que el negocio principal, y la reducción del 16% de la fuerza laboral ayuda a que más crecimiento de ingresos llegue a las ganancias y flujo de efectivo.
Un movimiento hacia $10 requeriría ingresos trimestrales en o por encima del punto medio del Q3 de $1.72 mil millones, productos pagados que se expandan más allá de la actual participación sub-3% de usuarios mensuales, y que Specs muestre demanda creíble de desarrolladores o consumidores. Usuarios de alto valor estables y aumentos adicionales de estimaciones fortalecerían el caso.
El Caso Base: Mejor Monetización Mantiene SNAP Entre $6 y $8
El Caso Base asume que la publicidad mejora gradualmente mientras Snapchat+, Lens+ y el almacenamiento construyen una segunda fuente de ingresos más grande. Los usuarios globales continúan creciendo, pero la debilidad en América del Norte y Europa limita la mejora en la calidad de la audiencia, mientras que mayores costos de infraestructura de IA compensan parte de los ahorros de la reestructuración.
SNAP podría operar principalmente entre $6 y $8 si los ingresos se mantienen cerca de la guía, los ingresos directos continúan creciendo y la pérdida GAAP se reduce más. La falla en estabilizar usuarios regionales de alto valor o el aumento de costos de infraestructura limitaría el extremo superior.
El Caso Bajista: Presión de Usuarios y Mayores Costos Llevan SNAP Hacia $4
El Caso Bajista asume que los usuarios diarios siguen declinando en América del Norte y Europa, haciendo Snapchat menos atractivo para anunciantes enfocados en audiencias de mayor valor. El crecimiento de suscripciones se desacelera antes de volverse lo suficientemente grande para compensar la publicidad más débil, mientras que la infraestructura de IA y Specs mantienen los costos fijos elevados.
Un movimiento hacia $4 se volvería más probable si los ingresos caen por debajo del piso de guía de $1.70 mil millones, el crecimiento de usuarios no cumple las expectativas o la pérdida GAAP deja de reducirse. La adopción débil de Specs, reglas más estrictas de seguridad juvenil o menores retornos de anunciantes podrían añadir presión adicional.
Pronósticos de Precios de Acciones SNAP para 2026 por Analistas de Wall Street
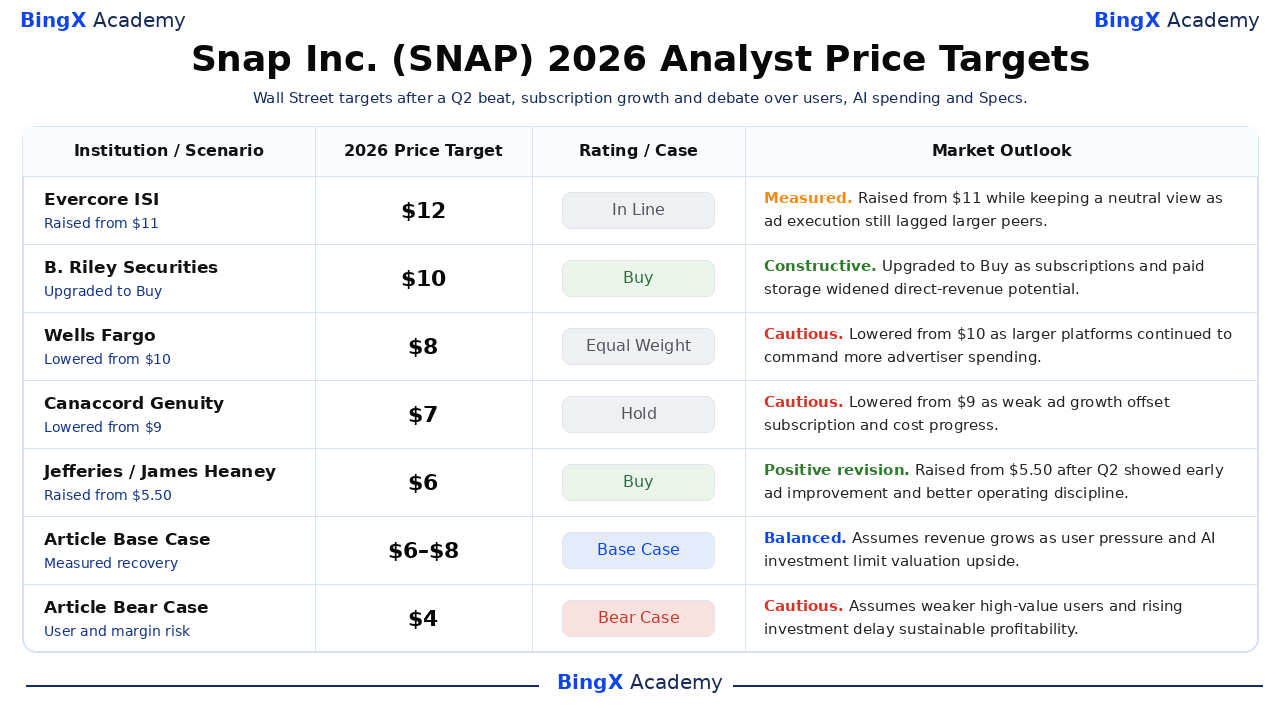
Estas cinco acciones fechadas abarcan de $6 a $12 y muestran cuán drásticamente difieren las opiniones sobre la ejecución publicitaria, suscripciones, usuarios regionales y costos de infraestructura. La distribución también muestra por qué ningún objetivo individual debe tratarse como un pronóstico. Las filas finales de Base y Bajista son escenarios editoriales de Academia BingX en lugar de pronósticos de Wall Street o garantías de precios.
|
Institución / Escenario |
Objetivo de Precio 2026 |
Calificación / Caso |
Perspectiva del Mercado |
|
Evercore ISI |
$12 |
En Línea |
Medido. 6 de agosto: subió desde $11 a pesar de la ejecución publicitaria suave y mantuvo una vista neutral. |
|
B. Riley Securities |
$10 |
Comprar |
Constructivo. 5 de febrero: mejorado ya que las suscripciones y el almacenamiento pagado de Memories ampliaron el potencial de ingresos directos. |
|
Wells Fargo |
$8 |
Peso Igual |
Cauteloso. 5 de febrero: bajó desde $10 ya que las plataformas más grandes continuaron comandando más gasto de anunciantes. |
|
Canaccord Genuity |
$7 |
Mantener |
Cauteloso. 5 de febrero: bajó desde $9 ya que el débil crecimiento de anuncios compensó el progreso en suscripciones y costos. |
|
Jefferies |
$6 |
Comprar |
Revisión positiva. 4 de agosto: subió desde $5.50 después de que el Q2 mostró mejora temprana en anuncios y mejor disciplina operativa. |
|
Caso Base del Artículo |
$6–$8 |
Caso Base |
Equilibrado. Asume que los ingresos crecen mientras la presión de usuarios y la inversión en IA limitan el alza de valuación. |
|
Caso Bajista del Artículo |
$4 |
Caso Bajista |
Cauteloso. Asume usuarios de alto valor más débiles y el aumento de inversión retrasan la rentabilidad sostenible. |
Cómo Operar Acciones de Snap Inc. (SNAP) en BingX
Opera las perspectivas de publicidad, suscripciones y Specs de Snap usando BingX TradFi y herramientas de BingX AI. Debido a que SNAP puede reaccionar bruscamente a las ganancias, lanzamientos de productos y regulación, los traders deben definir tanto el catalizador como los límites de riesgo antes de entrar en una posición.
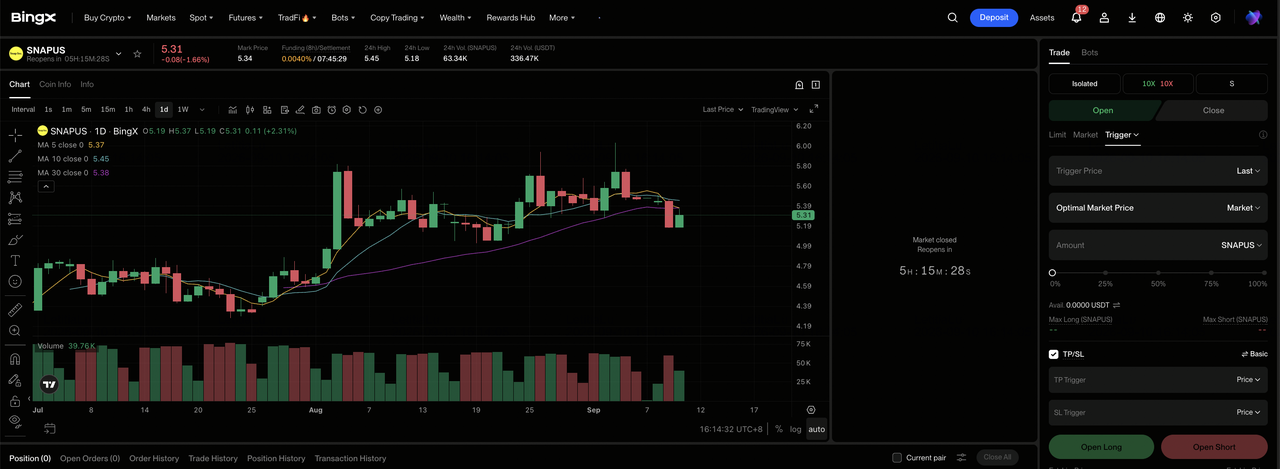
Paso 1: Acceder a BingX TradFi. Regístrate y navega a la sección especializada TradFi en el panel de BingX exchange.
Paso 2: Seleccionar Snap Inc. (SNAP). Busca y selecciona el contrato de futuros perpetuos SNAPUS-USDT.
Paso 3: Elegir tu dirección. Selecciona Abrir Long si la publicidad, suscripciones y disciplina de costos respaldan el Caso Alcista o Base. Selecciona Abrir Short si los usuarios regionales, mayor inversión o demanda débil de Specs validan el Caso Bajista.
Paso 4: Seleccionar apalancamiento y modo de margen. Elige Margen Aislado o Cruzado basado en tu tolerancia al riesgo. La caída interanual del 34.20% de SNAP muestra por qué el apalancamiento conservador y el tamaño de posición claro son importantes.
Paso 5: Ejecutar protocolos de riesgo estrictos. Establece niveles de Take-Profit y Stop-Loss (TP/SL) antes o inmediatamente después de entrar en la operación. SNAP puede reaccionar rápidamente a tendencias publicitarias, datos de usuarios, actualizaciones de Specs y reglas de seguridad juvenil.
Top 5 Riesgos a Observar para Inversores de SNAP en 2026
La recuperación de Snap depende de la calidad de usuarios, demanda publicitaria, gasto en IA, inversión en hardware y regulación, todo lo cual puede afectar directamente el crecimiento de ingresos y flujo de efectivo.
- La debilidad en América del Norte y Europa podría dañar la monetización: Los DAU globales alcanzaron 493 millones, pero las caídas en regiones de mayor valor cambiarían más usuarios hacia mercados con menor ARPU. Eso podría reducir la demanda de anunciantes y los ingresos por usuario incluso si los usuarios totales siguen creciendo.
- La publicidad aún impulsa la mayoría de los ingresos de Snap: La publicidad generó $1.28 mil millones de los ingresos del Q2, aproximadamente cuatro quintos del total de ventas. Una economía más débil, disrupción geopolítica o rendimiento de campaña más suave podría golpear los ingresos más rápido de lo que el negocio de ingresos directos de $316 millones puede compensar.
- El gasto en IA puede subir antes de que los retornos se vuelvan claros: Snap aumentó su perspectiva de costos de infraestructura a $1.65 mil millones a $1.70 mil millones. Si mejores recomendaciones y herramientas publicitarias fallan en mejorar el engagement o conversión, el mayor gasto podría desacelerar el progreso desde la actual pérdida neta de $164 millones hacia la rentabilidad.
- Specs podría absorber capital sin construir un gran mercado: El producto de $2,195 apunta a una categoría temprana e incierta. El interés débil de desarrolladores o la adopción limitada de consumidores podría extender las pérdidas de hardware y alejar recursos de los negocios de publicidad y suscripciones de Snapchat.
- Las reglas de seguridad juvenil podrían reducir el engagement y elevar costos: Los requisitos de verificación de edad, límites de acceso y litigios a través de varios mercados pueden restringir el uso del producto o inventario publicitario. Los mayores gastos de cumplimiento y legales también podrían pesar en el flujo de efectivo y valor por acción.
Reflexiones Finales: ¿Deberías Invertir en SNAP en 2026?
Los resultados del Q2 de Snap suministraron evidencia creíble de recuperación. Los ingresos crecieron 19%, otros ingresos subieron 85%, ambos conteos principales de usuarios superaron las expectativas y la pérdida neta se redujo en casi $100 millones. El problema no resuelto es si estas mejoras pueden persistir mientras la empresa gasta hasta $1.70 mil millones en infraestructura y persigue una hoja de ruta de alto riesgo con Specs.
El Caso Alcista requiere publicidad más fuerte, ingresos directos y conversión de efectivo para justificar $10. El Caso Bajista requiere debilidad de usuarios regionales y costos de inversión para mantener la rentabilidad distante, respaldando $4. Los traders conservadores pueden esperar otro trimestre cerca o por encima del punto medio de ingresos de $1.72 mil millones y una estabilización más clara en América del Norte y Europa antes de tratar una recuperación como duradera.
Recordatorio de Riesgo: Operar e invertir en acciones como SNAP implica un alto riesgo de pérdida de capital. Los ciclos publicitarios, tendencias de usuarios, gasto tecnológico, regulación, ejecución de productos y apalancamiento pueden producir pérdidas rápidas. Realiza investigación independiente antes de asignar capital.
Lectura Relacionada
- Top 10 Acciones de Infraestructura de IA para Comprar en 2026: Líderes en Fabricación y Diseño de Chips
- Top Acciones de Hyperscaler de IA para Observar en 2026: La Carrera de Infraestructura en la Nube de $700 Mil Millones
- Predicción de Precio de Meta (META) 2026: ¿Puede la Monetización de IA Empujar META Hacia $1,000?
- Predicción de Precio de Reddit (RDDT) 2026: ¿Pueden las Oportunidades de Datos de IA Empujar RDDT Hacia $300?
- Predicción de Precio de Acciones de Qualcomm (QCOM) 2026: ¿Puede QCOM Romper $260 con el Crecimiento de IA Edge?
- Predicción de Precio de Acciones AMC 2026: ¿Cambio Fundamental o Trampa de Dilución Masiva?
