
SLB (SLB) es una empresa global de tecnología energética que suministra caracterización de reservorios, perforación, completación, sistemas de producción, software digital y servicios integrados. La actividad internacional y offshore sigue siendo central para el negocio, mientras que ChampionX, SLB OneSubsea, Digital y Soluciones de Centro de Datos están ampliando la mezcla de ingresos. Esa diversificación crea nuevas rutas de crecimiento, aunque los resultados siguen siendo sensibles al gasto de los productores, el acceso regional, la temporalización de proyectos y la ejecución de la integración.
El último trimestre mostró un impulso secuencial mejorado contra una rentabilidad interanual más débil. Los ingresos del Q2 2026 de SLB alcanzaron $8,972 mil millones, un aumento del 3% secuencialmente y del 5% interanual, mientras que el EPS ajustado de $0,55 superó el consenso de $0,51. El margen EBITDA ajustado se expandió 83 puntos básicos secuencialmente al 21,2%, aunque el EBITDA permaneció un 7% por debajo del año anterior. El caso de inversión depende de convertir la amplitud geográfica y de cartera en mayor flujo de efectivo.
El pronóstico de la acción de SLB para 2026 ahora se centra en dos perspectivas competidoras:
- El caso de crecimiento internacional, digital y de centros de datos: La actividad offshore, la integración de ChampionX, el crecimiento Digital del 18% y la adquisición planificada de Kelvion podrían ampliar la base de ganancias de SLB y empujar la acción hacia $75.
- El caso de disrupción y asignación de capital: Las interrupciones en Medio Oriente, menores ingresos subyacentes excluyendo ChampionX y la ejecución de una adquisición de $4,1 mil millones podrían debilitar los márgenes y tirar las acciones hacia $45.
Esta guía desglosa el pronóstico de la acción de SLB, los escenarios de precios para 2026, los riesgos clave y las perspectivas de analistas, basándose en el comunicado de ganancias Q2 2026 de SLB del 24 de julio, la presentación trimestral y datos del mercado hasta el 15 de septiembre, además de cómo operar futuros de acciones de SLB en BingX TradFi con colateral USDT.
Top 5 Cosas que los Inversores de SLB Deben Saber en Septiembre 2026
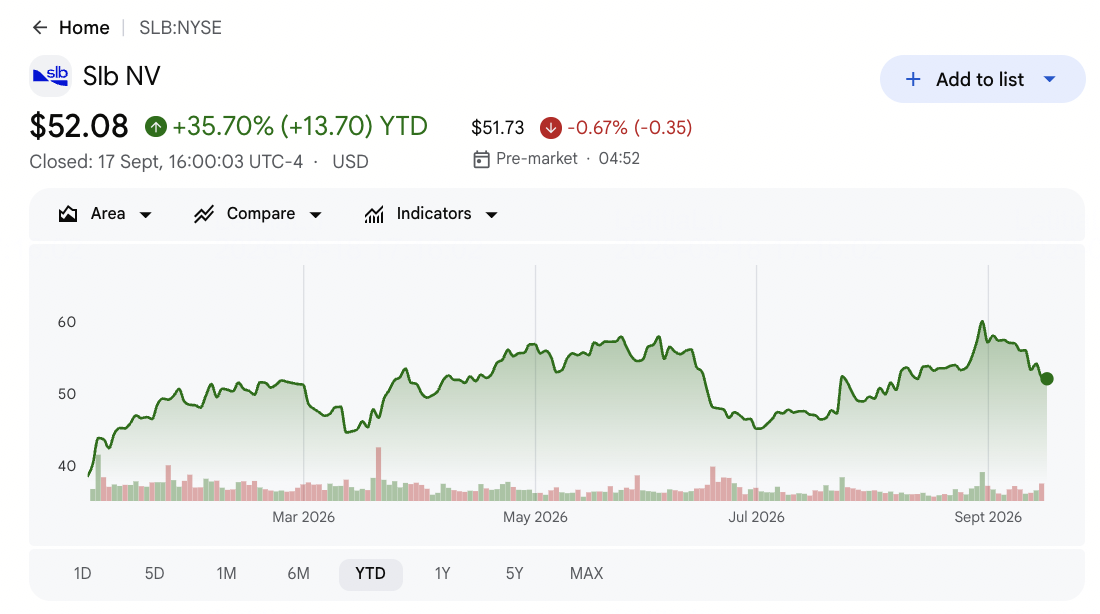
- SLB cerró a $52,08 el 17 de septiembre y subió 35,70% en lo que va del año: Las acciones permanecieron aproximadamente un 10% por debajo del máximo de 52 semanas de $60,46. El rally refleja un sentimiento energético más fuerte y esperanzas de diversificación, aunque el rango objetivo de analistas de $61 a $72 deja menos potencial alcista después del movimiento del año.
- Los ingresos Q2 alcanzaron $8,972 mil millones y superaron el consenso por aproximadamente $302 millones: Los ingresos aumentaron 3% secuencialmente y 5% interanual. ChampionX contribuyó con $870 millones, mientras que los ingresos orgánicos disminuyeron 5%, mostrando que el crecimiento por adquisiciones aún enmascara una actividad subyacente más suave.
- El EPS ajustado de $0,55 superó el consenso por $0,04: El EBITDA ajustado alcanzó $1,899 mil millones y el margen mejoró 83 puntos básicos secuencialmente al 21,2%. El EPS aún cayó 26% interanual, mostrando que la rentabilidad no se ha recuperado completamente.
- Los ingresos digitales aumentaron 18% a $697 millones: Las ventas internacionales de Digital aumentaron 14%, mientras que los ingresos de Soluciones de Centro de Datos de América del Norte aumentaron 80%. Estos negocios agregan crecimiento menos sensible a las materias primas, aunque siguen siendo mucho más pequeños que las operaciones principales de campos petrolíferos de SLB.
- El acuerdo de Kelvion de $4,1 mil millones apunta a $4,5 mil millones a $5,0 mil millones de ingresos de centros de datos para 2028: La transacción incluye $3,4 mil millones en efectivo y aproximadamente $700 millones de deuda asumida. SLB espera $700 millones a $800 millones de EBITDA ajustado combinado para 2028, haciendo que la integración y los retornos sean las pruebas clave.
¿Qué es SLB (SLB)?
SLB es una de las empresas de servicios energéticos y tecnología más grandes del mundo. Suministra herramientas, equipos, software y experiencia utilizados para caracterizar reservorios, construir pozos, completar y estimular la producción, gestionar desarrollos submarinos y optimizar activos en producción. Los clientes incluyen compañías petroleras nacionales, productores internacionales e independientes en más de 100 países. Los ingresos dependen del gasto de capital de los clientes, adjudicaciones de proyectos offshore, entregas de equipos y acceso operacional en las principales regiones productoras.
La dirección a largo plazo de SLB combina el liderazgo en campos petrolíferos principales con negocios digitales, de producción e infraestructura. ChampionX añade químicos de producción y levantamiento artificial, SLB OneSubsea expande la exposición submarina, y la plataforma Delfi y la relación con NVIDIA apoyan los flujos de trabajo de IA industrial. La compra planificada de Kelvion añade equipos de refrigeración y transferencia de calor a las Soluciones de Centro de Datos y más que duplica la oportunidad de ingresos de SLB por gigavatio de capacidad entregada. La estrategia puede diversificar el flujo de efectivo, aunque añade riesgo de integración y asignación de capital.
Resumen de Ganancias Q2 2026 de SLB (SLB): Ingresos, EPS y Recuperación Internacional
SLB entregó ingresos Q2 de $8,972 mil millones versus $8,67 mil millones esperados, EPS ajustado de $0,55 versus $0,51 esperado, EBITDA ajustado de $1,899 mil millones y flujo de efectivo operativo de $1,36 mil millones. Los ingresos digitales crecieron 18% a $697 millones, los ingresos de América del Norte aumentaron 36% a $2,244 mil millones y la gerencia guió a un crecimiento secuencial de ingresos Q3 del 3%-4%. El trimestre mejoró secuencialmente, aunque los ingresos orgánicos y las ganancias interanuales permanecieron bajo presión.
|
Métrica Financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos Q2 2026 |
$8,67B consenso |
$8,972B |
Superó. Aproximadamente $302M por encima del consenso y subió 5% interanual. |
|
EPS diluido ajustado Q2 |
$0,51 consenso |
$0,55 |
Superó. $0,04 por encima del consenso, aunque bajó 26% interanual. |
|
EPS diluido GAAP Q2 |
$0,74 un año antes |
$0,52 |
Declinó. Bajó 30% interanual y subió 4% secuencialmente. |
|
EBITDA ajustado Q2 |
$2,051B un año antes |
$1,899B |
Mixto. Bajó 7% interanual y subió 7% secuencialmente. |
|
Margen EBITDA ajustado Q2 |
20,3% en Q1 2026 |
21,20% |
Se expandió. Aumentó 83 puntos básicos secuencialmente. |
|
Flujo de efectivo operativo Q2 |
— |
$1,36B |
Positivo. Respaldó $716M de flujo de efectivo libre. |
|
Ingresos digitales Q2 |
$591M un año antes |
$697M |
Creció. Aumentó 18% interanual y 9% secuencialmente. |
|
Ingresos de América del Norte Q2 |
$1,655B un año antes |
$2,244B |
Creció. Aumentó 36% interanual con apoyo de ChampionX. |
|
Perspectiva de ingresos Q3 2026 |
Q2 real de $8,972B |
Subida 3%-4% secuencialmente |
Guiado. Implica aproximadamente $9,24B-$9,33B. |
- Los ingresos de $8,972 mil millones superaron el consenso por aproximadamente $302 millones: América del Norte aumentó 4% secuencialmente, América Latina subió 12% y Europa y África avanzaron 6%. Esas ganancias más que compensaron una caída del 4% en los ingresos de Medio Oriente y Asia.
- El EPS ajustado de $0,55 superó el consenso por $0,04: La cifra subió 6% secuencialmente pero declinó 26% interanual. La comparación muestra una ejecución a corto plazo mejorada sin una recuperación completa en el poder de ganancias, conversión de efectivo o estructura de márgenes del año anterior.
- El margen EBITDA ajustado se expandió 83 puntos básicos al 21,2%: El EBITDA ajustado aumentó 7% secuencialmente a $1,899 mil millones. El margen permaneció 284 puntos básicos por debajo del año anterior, dejando más recuperación necesaria antes de que la acción pueda confiar en el apalancamiento operativo.
- El flujo de efectivo operativo alcanzó $1,36 mil millones y el flujo de efectivo libre alcanzó $716 millones: La generación de efectivo mejoró a medida que la actividad y las cobranzas se fortalecieron. Un mayor flujo de efectivo libre en la segunda mitad es importante porque los dividendos, recompras y la transacción de Kelvion compiten por capital.
- La guía de ingresos Q3 pide un crecimiento secuencial del 3%-4%: El rango implica aproximadamente $9,24 mil millones-$9,33 mil millones, con aproximadamente 75 puntos básicos de expansión adicional del margen EBITDA ajustado discutida en la llamada. La entrega apoyaría la recuperación a pesar de la disrupción no resuelta en Medio Oriente.
Perspectiva de Inversión 2026 de SLB (SLB): Caso Alcista de $75 vs. Caso Bajista de $45
La perspectiva 2026 de SLB depende de si una actividad internacional más fuerte, la integración de ChampionX y un crecimiento más rápido de Digital y centros de datos pueden compensar la disrupción regional y menores ingresos orgánicos. El acuerdo de Kelvion añade otra ruta de crecimiento, aunque la integración y los retornos de efectivo siguen siendo pruebas clave.
El Caso Alcista: Fuerte Crecimiento Internacional Empuja a SLB Hacia $75
El Caso Alcista asume que América Latina, Europa, África y la actividad offshore continúan compensando la disrupción en Medio Oriente. Las sinergias de ChampionX mejoran la economía de los Sistemas de Producción, Digital sigue creciendo a una tasa de doble dígito y Kelvion le da a las Soluciones de Centro de Datos una ruta creíble hacia $4,5 mil millones a $5,0 mil millones de ingresos para 2028.
Un movimiento hacia $75 requeriría ingresos Q3 cerca de $9,33 mil millones, aproximadamente 75 puntos básicos de expansión secuencial del margen EBITDA y un flujo de efectivo libre más fuerte en la segunda mitad. La evidencia de que Kelvion puede alcanzar $700 millones a $800 millones de EBITDA ajustado para 2028 sin debilitar los retornos para los accionistas fortalecería el caso.
El Caso Base: Crecimiento Internacional Estable Mantiene a SLB Entre $58 y $68
El Caso Base asume que la actividad internacional principal permanece resistente y ChampionX apoya el crecimiento norteamericano, mientras que la recuperación de Medio Oriente sigue siendo desigual. Los ingresos digitales y de centros de datos se expanden, aunque los costos de integración y la inversión en Kelvion evitan que el flujo de efectivo aumente tan rápidamente como los ingresos.
Bajo este escenario, SLB podría operar principalmente entre $58 y $68. El crecimiento secuencial de ingresos del 3% al 4%, el margen EBITDA mejorado y el flujo de efectivo libre por encima de $1 mil millones en un trimestre más fuerte apoyarían el rango. Las disminuciones de ingresos orgánicos o el progreso de integración más lento limitarían el extremo superior.
El Caso Bajista: Menor Gasto Energético Tira a SLB Hacia $45
El Caso Bajista asume que la disrupción en Medio Oriente continúa mientras los precios más bajos de materias primas reducen el gasto de productores en otros lugares. ChampionX y Kelvion añaden deuda, costos de integración y demandas de ejecución antes de que las sinergias esperadas lleguen completamente a las ganancias.
Un movimiento hacia $45 se volvería más probable si los ingresos Q3 no alcanzan la guía, el margen EBITDA cae por debajo del 20% o el flujo de efectivo libre se debilita a pesar de mayores ventas reportadas. Un menor gasto de clientes y un múltiplo de valoración más débil añadirían presión adicional.
Pronósticos de Precios de Acciones de SLB para 2026 por Analistas de Wall Street
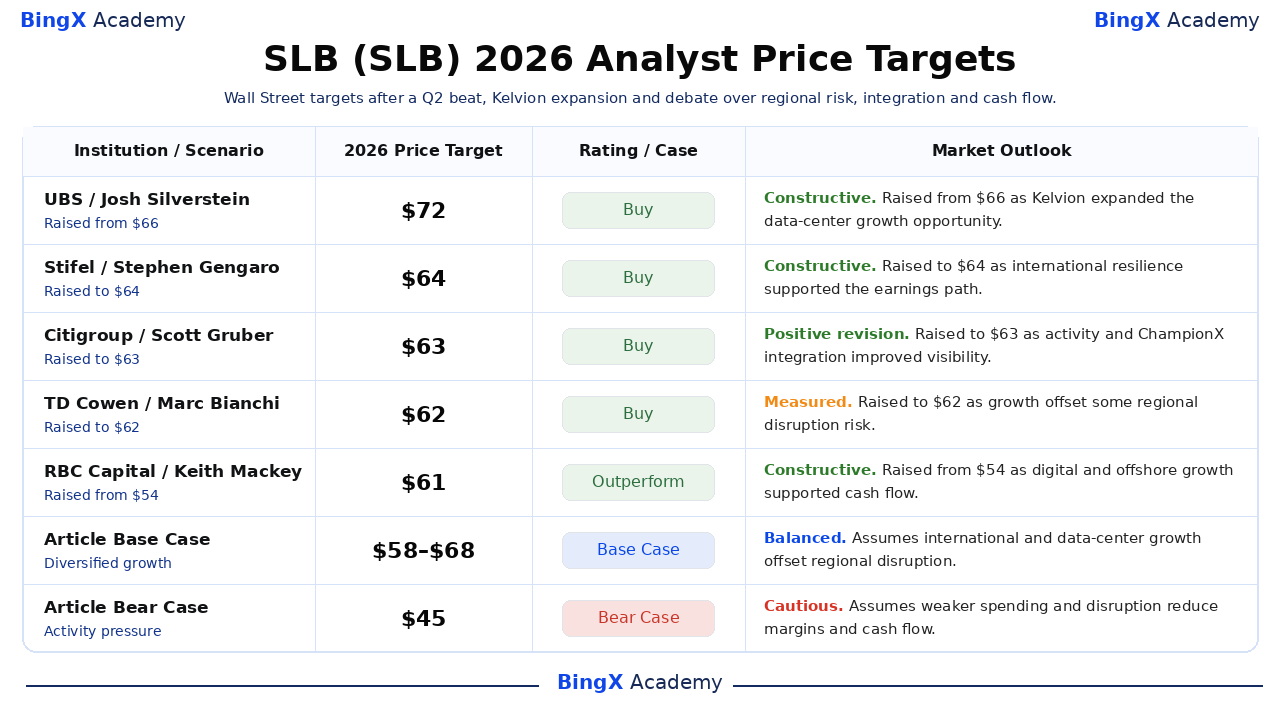
Wall Street se mantiene constructivo sobre la cartera internacional, digital y de producción de SLB, y Kelvion ha elevado el techo para la exposición a centros de datos. Estos objetivos fechados son puntos de referencia de terceros en lugar de promesas de precios. Las filas Base y Bajista son escenarios editoriales de Academia BingX.
|
Institución / Escenario |
Objetivo de Precio 2026 |
Calificación / Caso |
Perspectiva del Mercado |
|
UBS / Josh Silverstein |
$72 |
Compra |
Constructivo. 1 de septiembre: aumentó desde $66 ya que Kelvion expandió la oportunidad de crecimiento de centros de datos. |
|
Stifel / Stephen Gengaro |
$64 |
Compra |
Constructivo. 18 de junio: aumentó a $64 ya que la resistencia internacional apoyó la trayectoria de ganancias. |
|
Citigroup / Scott Gruber |
$63 |
Compra |
Revisión positiva. 1 de julio: aumentó a $63 ya que la actividad y la integración de ChampionX mejoraron la visibilidad. |
|
TD Cowen / Marc Bianchi |
$62 |
Compra |
Medido. 1 de julio: aumentó a $62 ya que el crecimiento compensó algunos riesgos de disrupción regional. |
|
RBC Capital / Keith Mackey |
$61 |
Sobreperformar |
Constructivo. 16 de junio: aumentó desde $54 ya que el crecimiento digital y offshore apoyó el flujo de efectivo. |
|
Caso Base del Artículo |
$58-$68 |
Caso Base |
Equilibrado. Asume que el crecimiento internacional y de centros de datos compensa la disrupción regional. |
|
Caso Bajista del Artículo |
$45 |
Caso Bajista |
Cauteloso. Asume que menor gasto y disrupción reducen márgenes y flujo de efectivo. |
Cómo Operar Acciones de SLB (SLB) en BingX
Opera las perspectivas de actividad internacional, ChampionX y centros de datos de SLB usando BingX TradFi y herramientas de BingX AI. Debido a que SLB puede reaccionar bruscamente a los precios del petróleo, conflictos regionales, ganancias y adquisiciones, los traders deben definir tanto el catalizador como los límites de riesgo antes de entrar en una posición.
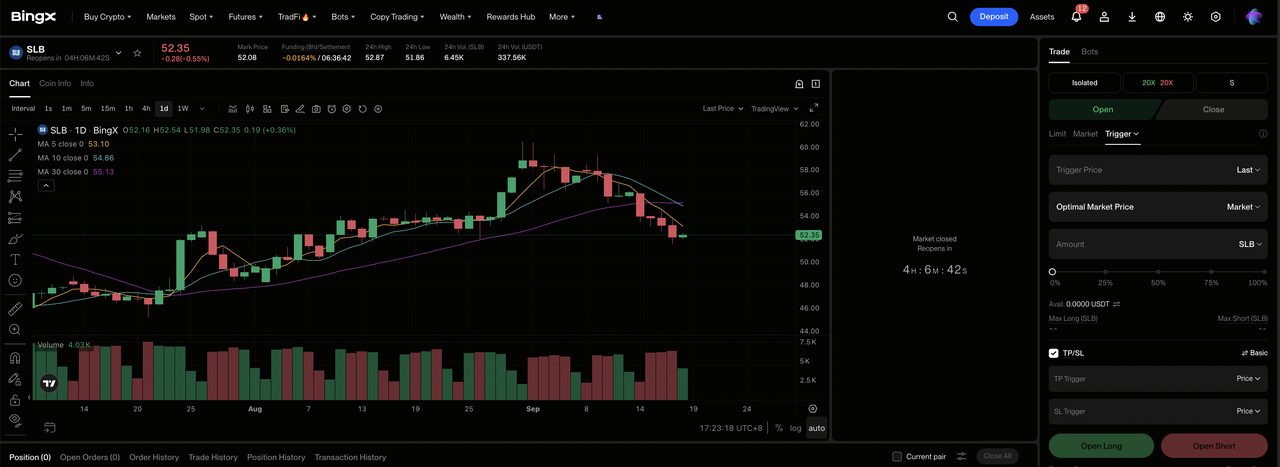
Paso 1: Accede a BingX TradFi. Regístrate y navega a la sección especializada de TradFi en el panel de control del exchange BingX.
Paso 2: Selecciona SLB (SLB). Busca y selecciona el contrato de futuros perpetuo SLB-USDT.
Paso 3: Elige tu dirección. Selecciona Abrir Long si el crecimiento internacional y la recuperación de márgenes apoyan el Caso Alcista. Selecciona Abrir Short si la disrupción o menor gasto reduce el flujo de efectivo esperado.
Paso 4: Selecciona apalancamiento y modo de margen. Elige Margen Aislado o Cruzado basado en tu tolerancia al riesgo. La ganancia del 41,22% en lo que va del año muestra por qué el apalancamiento conservador y el dimensionamiento claro de posición son importantes.
Paso 5: Ejecuta protocolos de riesgo estrictos. Establece niveles de Tomar-Ganancias y Stop-Loss (TP/SL) antes o inmediatamente después de entrar en la operación. SLB puede reaccionar rápidamente a los precios de materias primas, acceso a campos, guía y desarrollos de adquisiciones.
Top 5 Riesgos a Observar para Inversores de SLB en 2026
El valor de SLB depende de la actividad de clientes, ejecución regional, márgenes y asignación de capital. Estos riesgos pueden afectar el flujo de efectivo libre y la valoración asignada a la acción.
- La disrupción en Medio Oriente podría reducir la actividad de alto valor: Los ingresos de Medio Oriente y Asia cayeron 14% interanual a $2,572 mil millones. Los límites continuos en movilización u operaciones de clientes podrían presionar los ingresos antes de que los costos se ajusten.
- El crecimiento por adquisiciones puede ocultar una demanda orgánica más débil: Los ingresos reportados subieron 5%, mientras que los ingresos excluyendo ChampionX disminuyeron 5%. Si la actividad subyacente se mantiene suave, más del caso de ganancias dependerá de las sinergias de adquisiciones.
- Kelvion añade riesgo significativo de asignación de capital: SLB pagará $3,4 mil millones en efectivo y asumirá aproximadamente $700 millones de deuda. Los retrasos en integración o demanda más débil de centros de datos podrían reducir retornos y limitar recompras.
- El gasto de clientes aún depende de los precios de materias primas: Precios más bajos del petróleo o economías de proyecto más débiles pueden retrasar adjudicaciones de perforación y producción. Una menor utilización presionaría los márgenes y el flujo de efectivo incluso si Digital continúa creciendo.
- Una cartera más amplia aumenta la complejidad de ejecución: ChampionX, OneSubsea, Digital y Soluciones de Centro de Datos sirven diferentes clientes y requieren diferentes capacidades operativas. Una venta cruzada débil o sobrecostos podrían reducir los beneficios de margen esperados de la diversificación.
Reflexiones Finales: ¿Deberías Invertir en SLB en 2026?
SLB entra a finales de 2026 con impulso secuencial mejorado. Los ingresos superaron el consenso por aproximadamente $302 millones, el margen EBITDA ajustado se expandió 83 puntos básicos y la guía Q3 apunta a otro paso más alto. ChampionX, Digital y Kelvion también crean rutas de crecimiento más allá de la actividad de perforación convencional, aunque los ingresos orgánicos declinaron 5% y el EPS ajustado interanual permaneció 26% más bajo.
El Caso Alcista apoya $75 si la recuperación internacional, expansión de márgenes e integración de centros de datos fortalecen el flujo de efectivo libre. El Caso Bajista apunta a $45 si la disrupción regional, presupuestos más débiles o ejecución de adquisiciones presionan las estimaciones. Los traders conservadores pueden esperar por los ingresos Q3, margen EBITDA, flujo de efectivo libre y detalles de financiación de Kelvion antes de aumentar la exposición.
Recordatorio de Riesgo: Operar e invertir en acciones como SLB involucra un alto riesgo de pérdida de capital. Los precios de materias primas, eventos geopolíticos, errores en ganancias, riesgo de adquisición, cambios de valoración y trading apalancado pueden producir pérdidas rápidas. Conduce investigación independiente antes de asignar capital.
Lectura Relacionada
- Acciones Petroleras vs. Acciones de Gas Natural vs. ETFs Energéticos en 2026: ¿Cuál es la Mejor Inversión?
- Las Mejores Acciones de Centros de Datos IA para Comprar en 2026: Nube, Servidores e Infraestructura de Computación IA
- Las Mejores Acciones de Energía IA para Comprar en 2026: Nuclear, Gas, Células de Combustible y la Expansión de Energía IA
- Las Mejores Acciones y ETFs Energéticos para Comprar en 2026: La Crisis Energética de IA se Encuentra con la Volatilidad Geopolítica
- Predicción de Precio de Bloom Energy (BE) 2026: ¿Puede la Energía de Centros de Datos IA Empujar a BE Hacia $350?
- Predicción de Precio de NVIDIA (NVDA) 2026: ¿Puede el Crecimiento de la Infraestructura IA Impulsar a NVDA Hacia $420?
