

Pfizer (PFE) es una empresa biofarmacéutica global cuyo portafolio de medicamentos con receta abarca oncología, medicina interna, vacunas, inflamación e inmunología, y enfermedades raras. Eliquis, Vyndaqel, Prevnar, Padcev y otros medicamentos ahora cargan más con la base de ganancias a medida que declina la demanda relacionada con la pandemia. La amplitud proporciona varias rutas hacia el crecimiento, aunque PFE permanece sensible a las expiraciones de patentes, resultados clínicos, precios de medicamentos y la productividad de las adquisiciones recientes.
El último trimestre mostró que la transición progresa sin eliminar la brecha de ganancias a largo plazo. Los ingresos Q2 2026 de Pfizer alcanzaron $15.0 mil millones, el EPS diluido ajustado fue de $0.77 y el portafolio no-COVID creció lo suficiente para compensar una caída del 95% en los ingresos de Paxlovid y una caída del 34% en los ingresos de Comirnaty. La gerencia elevó la guía de ingresos anuales, aunque el caso de inversión aún depende de convertir los activos de oncología y obesidad en crecimiento post-patente duradero.
El pronóstico de las acciones PFE para 2026 ahora se centra en dos puntos de vista en competencia:
- El caso del pipeline, portafolio y ahorros: Eliquis, Vyndaqel, Padcev y los nuevos activos de Seagen pueden sostener el crecimiento no-COVID mientras que $9.7 mil millones de ahorros planificados mejoran el poder de ganancias y respaldan un movimiento hacia $38.
- El caso de la patente, presión clínica y de precios: erosión más rápida en productos establecidos, decepciones del pipeline o retornos de adquisición más débiles podrían dejar las ganancias por debajo del nivel requerido para una revalorización y tirar PFE hacia $22.
Esta guía desglosa el pronóstico de las acciones PFE, escenarios de precios 2026, riesgos clave y perspectivas de analistas, basándose en el comunicado de ganancias Q2 2026 del 4 de agosto de Pfizer, el archivo trimestral y datos de mercado hasta el 15 de septiembre, además de cómo hacer trading de futuros de acciones PFE en BingX TradFi con colateral USDT.
Las 5 Principales Cosas que los Inversores de Pfizer Deben Saber en Septiembre 2026
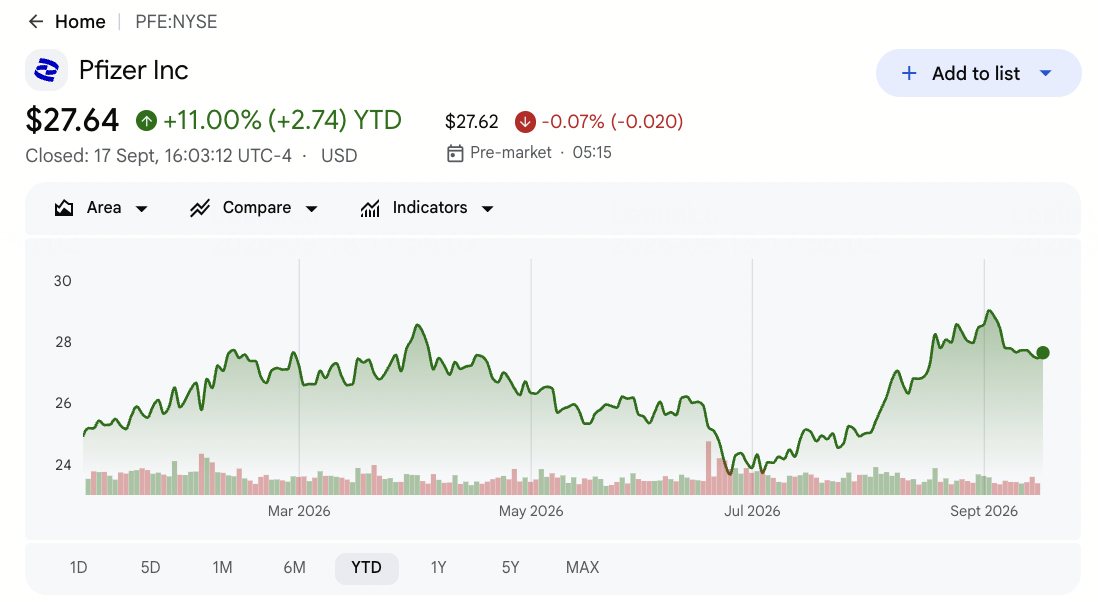
- PFE cerró en $27.55 el 15 de septiembre y subió 10.29% en lo que va del año: Las acciones se negociaron cerca del promedio de analistas de $28.39 y por debajo del máximo de Wall Street de $35. Mayor alza depende de si el progreso del pipeline y los ahorros de costos pueden superar las pérdidas de patentes próximas.
- Los ingresos Q2 alcanzaron $15.0 mil millones, subiendo 1% operativamente: Las ventas superaron el consenso de $14.95 mil millones por aproximadamente $50 millones. La fuerte demanda de Eliquis y productos más nuevos compensó otra fuerte caída en los ingresos relacionados con la pandemia.
- EPS ajustado de $0.77 superó el consenso por $0.09: El resultado superó la estimación de $0.68 y respaldó la guía sin cambios para todo el año de $2.80 a $3.00. El control de costos ayudó a las ganancias a pesar de los cargos de adquisición y activos intangibles.
- La guía de ingresos 2026 aumentó a $60.5 mil millones a $62.5 mil millones: El punto medio aumentó en $500 millones ya que los productos no-COVID se desempeñaron aproximadamente $1.5 mil millones mejor de lo esperado inicialmente. Paxlovid y Comirnaty siguen siendo compensaciones volátiles.
- Pfizer ahora tiene como objetivo $9.7 mil millones de ahorros hasta 2029: La empresa agregó $2.5 mil millones a los programas previamente anunciados. Los ahorros pueden respaldar márgenes y el dividendo, aunque los recortes aún necesitan preservar la productividad de investigación y ejecución comercial.
¿Qué es Pfizer (PFE)?
Pfizer es una empresa farmacéutica basada en investigación que descubre, desarrolla, manufactura y comercializa medicamentos con receta y vacunas a nivel mundial. Sus ingresos provienen de productos patentados vendidos a través de mayoristas, hospitales, farmacias y programas de salud pública, con ingresos de alianzas también generados a través de productos como Eliquis. El portafolio cubre oncología, medicina interna, vacunas, atención especializada y atención primaria. Ese modelo operativo combina grandes programas de desarrollo clínico, manufactura regulada, comercialización global y gestión del ciclo de vida a través de medicamentos con diferentes duraciones de patentes.
Su estrategia a largo plazo está centrada en reemplazar franquicias envejecidas con crecimiento de oncología, obesidad y atención especializada. La adquisición de Seagen por $43 mil millones expandió el portafolio de conjugados anticuerpo-fármaco de Pfizer a través de Padcev y otros activos de cáncer, mientras que la transacción de Metsera por $10 mil millones agregó candidatos de obesidad incluyendo berobenatide. Pfizer continúa las asociaciones de vacunas con BioNTech y Valneva, y trabaja con Arvinas en terapia de cáncer de mama. Estas relaciones amplían el pipeline, aunque su valor depende del éxito clínico, aprobaciones, ejecución de lanzamientos y retornos comerciales durante varios años en lugar de un trimestre.
Resumen de Ganancias Q2 2026 de Pfizer (PFE): Superación de EPS, Guía de Ingresos Más Alta y Transición de Portafolio
Pfizer reportó ingresos Q2 de $15.0 mil millones versus aproximadamente $14.95 mil millones esperados, EPS diluido ajustado de $0.77 versus consenso de $0.68 y pérdida reportada por acción de $0.06. Los ingresos de alianza de Eliquis alcanzaron aproximadamente $2.16 mil millones mientras que los ingresos de Paxlovid cayeron 95% a $60 millones y Comirnaty disminuyó 34% a $260 millones. La gerencia elevó la guía anual de ingresos a $60.5 mil millones a $62.5 mil millones y mantuvo la guía de EPS ajustado de $2.80 a $3.00, separando una ejecución operativa más fuerte del riesgo continuo de patentes y portafolio.
|
Métrica Financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos Q2 2026 |
$14.95B consenso |
$15.0B |
Superó. Aproximadamente $50M por encima del consenso; subió 1% operativamente. |
|
EPS diluido ajustado |
$0.68 consenso |
$0.77 |
Superó. $0.09 por encima del consenso. |
|
EPS diluido reportado |
— |
$(0.06) |
Pérdida. Los cargos de adquisición e intangibles afectaron los resultados GAAP. |
|
Ingresos de alianza Eliquis |
— |
$2.16B |
Fuerte. La demanda ayudó a compensar la erosión de productos COVID. |
|
Ingresos Paxlovid |
— |
$60M |
Disminuyó. Bajó 95% interanual. |
|
Ingresos Comirnaty |
— |
$260M |
Disminuyó. Bajó 34% interanual. |
|
Perspectiva de ingresos 2026 |
$59.5B–$62.5B anterior |
$60.5B–$62.5B |
Elevado. Punto medio aumentó $500M. |
|
Perspectiva EPS ajustado 2026 |
$2.80–$3.00 anterior |
$2.80–$3.00 |
Reafirmado. La fortaleza del portafolio compensó la presión COVID. |
|
Ahorros hasta 2029 |
$7.2B objetivo previo |
$9.7B total |
Expandido. Agregó $2.5B de ahorros planificados. |
- Ingresos de $15.0 mil millones superaron el consenso por aproximadamente $50 millones: Las ventas crecieron 1% operativamente a pesar de ingresos COVID significativamente más bajos. La mezcla muestra que los medicamentos establecidos y adquiridos están cargando más del portafolio, aunque el crecimiento permanece modesto antes de las pérdidas principales de patentes.
- EPS ajustado de $0.77 superó la estimación de $0.68 por $0.09: El resultado respalda el rango anual de Pfizer de $2.80 a $3.00. El EPS reportado negativo de $0.06 aún muestra cómo la contabilidad de adquisiciones y cargos intangibles pueden separar la rentabilidad GAAP y ajustada.
- Eliquis generó aproximadamente $2.16 mil millones mientras Paxlovid cayó a $60 millones: Paxlovid disminuyó 95% y Comirnaty cayó 34%, aumentando la importancia del crecimiento no-COVID. Eliquis, Vyndaqel y Padcev siguen siendo puentes clave para lanzamientos posteriores del pipeline.
- El punto medio de la guía de ingresos aumentó en $500 millones: El nuevo punto medio de $61.5 mil millones refleja productos no-COVID ejecutándose aproximadamente $1.5 mil millones por encima del plan original. La estacionalidad COVID y el tipo de cambio aún limitan cuánto de esa fortaleza llega a la guía.
- Los ahorros totales objetivo alcanzaron $9.7 mil millones hasta 2029: Los $2.5 mil millones adicionales pueden proteger los márgenes durante la presión de pérdida de exclusividad. Pfizer aún necesita reducir costos sin ralentizar los programas de oncología y obesidad destinados a reconstruir el crecimiento después de 2028.
Perspectiva de Inversión 2026 de Pfizer (PFE): Caso Alcista de $38 vs. Caso Bajista de $22
La perspectiva 2026 de Pfizer depende de si los medicamentos más nuevos, el progreso del pipeline y los ahorros de costos pueden compensar la disminución de ingresos COVID y las próximas pérdidas de patentes. El principal potencial positivo proviene de programas de oncología y obesidad más fuertes, mientras que el principal riesgo es que los nuevos lanzamientos no logren reemplazar los productos envejecidos lo suficientemente rápido.
El Caso Alcista: Crecimiento Farmacológico Más Fuerte Empuja PFE Hacia $38
El Caso Alcista asume que Eliquis, Vyndaqel, Padcev y otros productos no-COVID mantienen el crecimiento, mientras que los programas de obesidad y oncología alcanzan hitos importantes. El plan de ahorros de $9.7 mil millones también mejora los márgenes sin debilitar los lanzamientos, ayudando a que los ingresos terminen cerca del extremo superior de la guía de $60.5 mil millones a $62.5 mil millones.
Un movimiento hacia $38 requeriría mejoras sostenidas en las estimaciones, decisiones clínicas o regulatorias favorables y evidencia más clara de que los productos más nuevos pueden reemplazar las principales pérdidas de patentes después de 2028. Un flujo de caja fuerte y retornos mejorados de activos adquiridos fortalecerían el caso.
El Caso Base: Ganancias Estables Mantienen PFE Entre $28 y $31
El Caso Base asume que el crecimiento no-COVID y los ahorros de costos compensan ampliamente la disminución de ventas COVID y la presión temprana de patentes. Los ingresos se mantienen dentro de la guía, el EPS ajustado permanece cerca de $2.90 y el progreso del pipeline continúa sin cambiar materialmente la perspectiva de crecimiento a largo plazo.
PFE podría negociarse principalmente entre $28 y $31 bajo estas condiciones. Guía estable, una mezcla de productos más fuerte y gasto disciplinado respaldarían el rango. El progreso retrasado del pipeline y la incertidumbre continua alrededor de las expiraciones de patentes limitarían el extremo superior.
El Caso Bajista: Pérdidas de Patentes y Contratiempos de Medicamentos Tiran PFE Hacia $22
El Caso Bajista asume que los productos establecidos disminuyen más rápido mientras que los principales activos del pipeline se retrasan, fallan en ensayos o se lanzan por debajo de las expectativas. La inversión relacionada con adquisiciones entonces genera menos ingresos de lo planeado, debilitando la recuperación de ganancias incluso si las reducciones de costos continúan.
Un movimiento hacia $22 sería más probable si los ingresos anuales caen por debajo de $60.5 mil millones, el EPS ajustado baja de $2.80 o la gerencia reduce las expectativas del pipeline a largo plazo. La presión de precios o una cobertura de dividendos más débil agregarían presión adicional.
Pronósticos de Precio de Acciones PFE para 2026 por Analistas de Wall Street
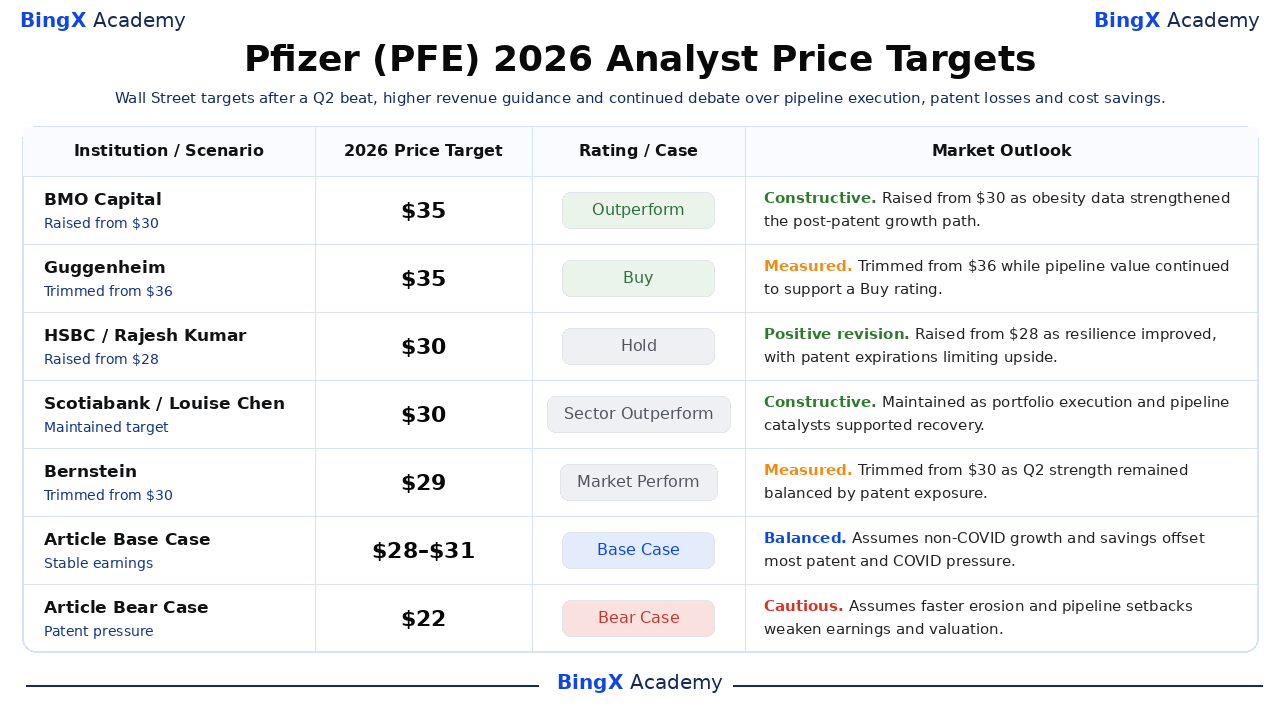
Estas cinco acciones fechadas abarcan de $29 a $35 y muestran un mercado dividido entre el optimismo del pipeline y la precaución del precipicio de patentes. Son puntos de referencia de terceros en lugar de un pronóstico único o promesa de precio. Las filas Base y Bajista son escenarios editoriales de Academia BingX.
|
Institución / Escenario |
Objetivo de Precio 2026 |
Calificación / Caso |
Perspectiva de Mercado |
|
BMO Capital / Evan Seigerman |
$35 |
Outperform |
Constructivo. 9 de septiembre: elevado desde $30 después de que los datos del programa de obesidad mejoraran la perspectiva del pipeline. |
|
Guggenheim / Seamus Fernandez |
$35 |
Buy |
Medido. 13 de julio: recortado desde $36 mientras que el valor del pipeline continuó compensando el riesgo de ejecución. |
|
HSBC / Rajesh Kumar |
$30 |
Hold |
Revisión positiva. 10 de septiembre: elevado desde $28 ya que la resistencia mejoró, con expiraciones de patentes limitando el potencial positivo. |
|
Scotiabank / Louise Chen |
$30 |
Sector Outperform |
Constructivo. 24 de agosto: mantenido ya que la ejecución del portafolio y los catalizadores del pipeline respaldaron la recuperación. |
|
Bernstein / Courtney Breen |
$29 |
Market Perform |
Medido. 21 de agosto: recortado desde $30 ya que la fortaleza Q2 permaneció equilibrada por la exposición de patentes. |
|
Caso Base del Artículo |
$28–$31 |
Caso Base |
Equilibrado. Asume que el crecimiento no-COVID y los ahorros compensan la mayoría de la presión de patentes y COVID. |
|
Caso Bajista del Artículo |
$22 |
Caso Bajista |
Cauteloso. Asume erosión más rápida y contratiempos del pipeline debilitan ganancias y valuación. |
Cómo Hacer Trading de Acciones Pfizer (PFE) en BingX
Haz trading de la perspectiva de crecimiento del portafolio, pipeline y ahorros de Pfizer usando BingX TradFi y herramientas de BingX AI. Porque PFE puede reaccionar a resultados de ensayos, decisiones regulatorias, fallos de patentes y guía, los traders deberían definir el catalizador y límites de riesgo antes de entrar en una posición.
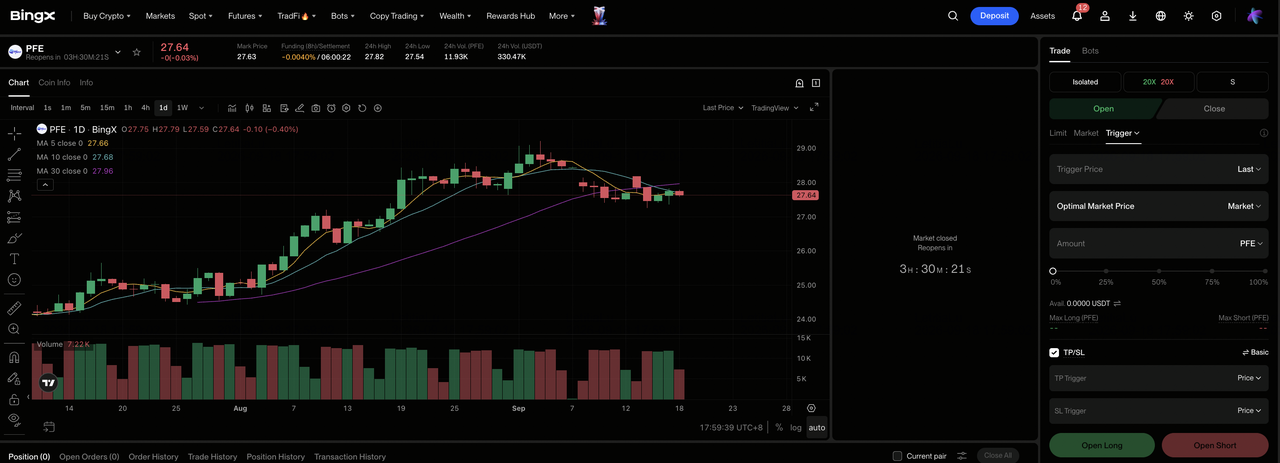
Paso 1: Accede a BingX TradFi. Regístrate y navega a la sección especializada de TradFi en el panel del exchange BingX.
Paso 2: Selecciona Pfizer (PFE). Busca y selecciona el contrato de futuros perpetuos PFE-USDT.
Paso 3: Elige tu dirección. Selecciona Abrir Long si el crecimiento no-COVID y el progreso del pipeline respaldan las estimaciones. Selecciona Abrir Short si la erosión de patentes o contratiempos clínicos debilitan las ganancias.
Paso 4: Selecciona apalancamiento y modo de margen. Elige Margen Aislado o Cruzado basado en tu tolerancia al riesgo. El rango de escenario de $22 a $38 muestra por qué el apalancamiento conservador es importante.
Paso 5: Ejecuta protocolos de riesgo estrictos. Establece niveles de Take-Profit y Stop-Loss (TP/SL) antes o inmediatamente después de entrar en el trade.
Los 5 Principales Riesgos a Observar para los Inversores de Pfizer en 2026
La perspectiva de Pfizer depende de expiraciones de patentes, ejecución del pipeline, adquisiciones, política de precios y demanda COVID. Estos riesgos pueden afectar ingresos futuros, flujo de caja y valoración.
- Las expiraciones de patentes podrían eliminar miles de millones de ingresos: Si los productos más nuevos no reemplazan la exclusividad perdida, las ventas y márgenes podrían caer incluso mientras Pfizer recorta costos. Menores ganancias también debilitarían la cobertura de dividendos.
- Los fracasos clínicos podrían borrar el valor del pipeline: Los programas de oncología y obesidad en etapa tardía aún dependen de resultados positivos de eficacia, seguridad y regulatorios. Un estudio fallido podría desencadenar amortizaciones y forzar a Pfizer a gastar más en activos de reemplazo.
- Seagen y Metsera pueden tomar más tiempo en entregar retornos: Pfizer comprometió $43 mil millones a Seagen y $10 mil millones a Metsera. Lanzamientos más lentos o retrasos de desarrollo podrían reducir los retornos de adquisición y dejar más del caso de ganancias dependiente de ahorros de costos.
- La presión de precios de medicamentos podría debilitar los márgenes: Las negociaciones gubernamentales, reembolsos y restricciones de pagadores pueden reducir los precios realizados. Si el crecimiento de prescripciones no compensa precios más bajos, la ganancia del producto podría caer más rápido que los ingresos principales.
- Los ingresos COVID siguen siendo volátiles: Paxlovid cayó 95% y Comirnaty disminuyó 34% en Q2. La demanda estacional, compras gubernamentales y circulación de virus aún pueden mover los resultados anuales lejos de las expectativas.
Reflexiones Finales: ¿Deberías Invertir en Pfizer en 2026?
La superación Q2 de Pfizer, mayor guía de ingresos y programa expandido de ahorros de $9.7 mil millones muestran una empresa estabilizándose después del reinicio COVID. La acción también ofrece exposición a un amplio portafolio comercializado y pipelines de oncología y obesidad. El tema central es si esos activos pueden reemplazar las ganancias perdidas por expiraciones de patentes en lugar de solo respaldar la base actual.
El Caso Alcista necesita victorias del pipeline y márgenes más fuertes para respaldar $38. El Caso Bajista refleja erosión más rápida, retornos de adquisición más débiles y un movimiento hacia $22. Los traders conservadores pueden observar EPS ajustado anual, crecimiento no-COVID, resultados clínicos pivotales, retornos de adquisición y flujo de caja libre antes de tratar la recuperación como lo suficientemente duradera para respaldar una revalorización de valoración sostenida.
Recordatorio de Riesgo: El trading e inversión en acciones como PFE implica riesgo de pérdida de capital. Los fracasos clínicos, decisiones regulatorias, pérdidas de patentes, presión de precios, ejecución de adquisiciones y trading apalancado pueden producir pérdidas rápidas. Realiza investigación independiente antes de asignar capital.
Lectura Relacionada
- Las Principales Acciones Farmacéuticas para Comprar en 2026: Medicamentos contra el Cáncer, Medicamentos para Pérdida de Peso, mRNA y Nuevos Medicamentos
- Predicción de Precio de Moderna (MRNA) 2026: ¿Puede el Impulso de la Vacuna contra el Cáncer Empujar las Acciones MRNA Hacia $180?
- Predicción de Precio de Merck (MRK) 2026: ¿Puede el Impulso del Pipeline Empujar las Acciones MRK Hacia $170?
- Predicción de Precio de Novo Nordisk (NVO) 2026: ¿Puede el Impulso de Wegovy Empujar NVO Hacia $60?
- Predicción de Precio de AbbVie (ABBV) 2026: ¿Puede el Crecimiento de Medicamentos de Inmunología Empujar ABBV Hacia $325?
- Predicción de Precio de Eli Lilly (LLY) 2026: ¿Puede la Demanda de Medicamentos para Pérdida de Peso Empujar LLY Hacia $1,600?
