Figma (FIG) proporciona una plataforma basada en navegador donde diseñadores, desarrolladores, gerentes de producto y profesionales de marketing construyen productos digitales juntos. Figma Design sigue siendo el lienzo colaborativo principal, mientras que FigJam, Dev Mode, Slides, Sites, Make y las nuevas herramientas de IA extienden la plataforma desde la ideación hasta el código, la publicación y la producción de contenido. Ese flujo de trabajo más amplio crea más formas de monetizar cada organización, aunque también deja a la acción sensible a la competencia de IA generativa, la demanda de asientos y el costo de ejecutar funciones de IA.
Su último trimestre mostró una adopción rápida junto con un debate de rentabilidad que se amplía. Los ingresos de Figma Q2 2026 alcanzaron $370.1 millones, un aumento del 48% interanual y aproximadamente $18.1 millones por encima del consenso, mientras que el EPS ajustado de $0.08 duplicó la estimación de $0.04. La retención neta en dólares alcanzó el 136%, aunque la pérdida operativa GAAP se amplió a $117.3 millones y el margen de flujo de caja libre cayó al 14%, haciendo que la disciplina de inversión sea central para las perspectivas.
La predicción de las acciones de FIG para 2026 ahora se centra en dos visiones competitivas:
- El caso de la plataforma de IA: Figma convierte más usuarios empresariales a créditos de IA pagados, se expande más allá de los diseñadores y sostiene el crecimiento de ingresos por encima de los pares de software convencional.
- El caso de disrupción y margen: La IA reduce las barreras de diseño pero comprime los asientos pagados, aumenta los costos de infraestructura y debilita el perfil de flujo de caja necesario para soportar un múltiplo premium.
Esta guía desglosa la predicción de las acciones de FIG, escenarios de precios para 2026, riesgos clave y perspectivas de analistas, basándose en los resultados de Figma del 5 de agosto Q2 2026, la presentación trimestral y datos del mercado hasta el 9 de septiembre, además de cómo hacer trading con futuros de acciones de FIG en BingX TradFi con colateral USDT.
Las 5 Principales Cosas que los Inversores de Figma Deben Saber en Septiembre 2026
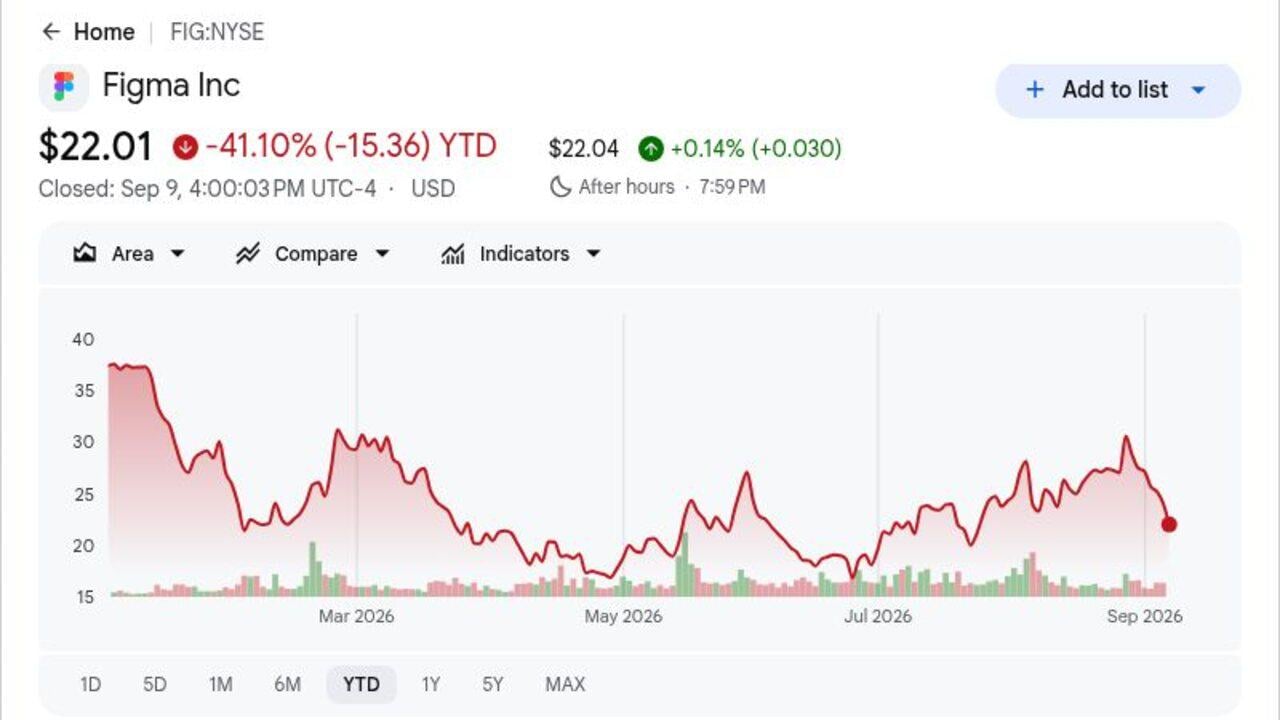
- FIG cerró en $22.01 después de caer un 41.10% en el año: El cierre se situó por debajo del precio de IPO de $33 a pesar de que los ingresos de Q2 se expandieron un 48%. Los inversores están exigiendo pruebas mucho más claras de que Figma puede convertir el uso de IA en flujo de caja duradero.
- Los ingresos de Q2 alcanzaron $370.1 millones y superaron el consenso en aproximadamente $18.1 millones: El crecimiento se aceleró al 48% interanual por tercer trimestre consecutivo, mientras que el EPS ajustado de $0.08 superó la estimación de $0.04. La superación confirma una demanda saludable en toda la plataforma, aunque no resolvió el debate de costos.
- La retención neta en dólares alcanzó el 136% mientras los clientes expandieron el uso: La medida indica que los clientes existentes gastaron un 36% más después de la cancelación y contracción, respaldado por asientos adicionales, productos y créditos de IA. Más de la mitad de los clientes pagados por encima de $10,000 en ingresos recurrentes anuales usaron el agente de Figma semanalmente a finales de julio.
- La guía de ingresos para FY2026 subió a $1.463 mil millones a $1.467 mil millones: El punto medio de $1.465 mil millones excedió la vista anterior de la calle de aproximadamente $1.437 mil millones por $28 millones. Las perspectivas más altas de la gerencia respaldan el caso de crecimiento, aunque un margen de flujo de caja libre del 14% deja menos espacio para errores de ejecución.
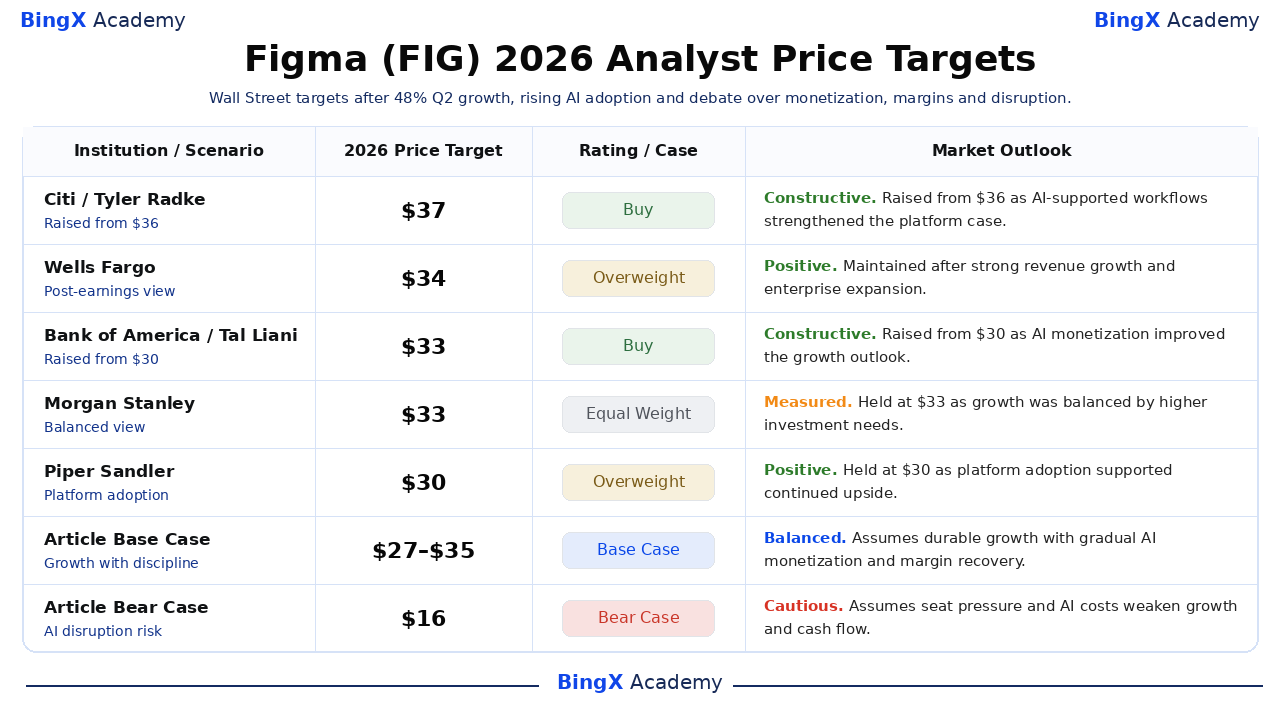
- Cinco objetivos recientes de analistas abarcan de $30 a $37: El objetivo de $37 de Citi se sitúa un 68% por encima del cierre de referencia, mientras que la vista de $30 de Piper Sandler implica un potencial alcista del 36%. El rango captura supuestos institucionales significativamente diferentes sobre la monetización de IA y futuros riesgos de compresión de asientos pagados.
¿Qué es Figma (FIG)?
Figma es una empresa de software en la nube construida alrededor de la colaboración multijugador para el desarrollo de productos digitales. Figma Design combina diseño de interfaz, creación de prototipos y sistemas de diseño en un espacio de trabajo del navegador, mientras que FigJam apoya las sesiones de lluvia de ideas. Dev Mode conecta especificaciones con ingeniería, y Slides, Sites, Make, Buzz y Draw extienden la plataforma hacia presentaciones, publicación, código y contenido de marca. Los ingresos provienen principalmente de suscripciones profesionales, organizacionales y empresariales, con créditos de IA basados en uso agregando otra vía.
La estrategia a largo plazo de Figma es convertirse en el sistema compartido de registro para la creación de productos en lugar de una aplicación solo de diseño. Conecta diseñadores, desarrolladores, gerentes de producto y profesionales de marketing, con creación de IA y automatización de flujo de trabajo ampliando la base de usuarios. Figma dice que el 95% del Fortune 500 usó sus productos a marzo de 2025, con clientes nombrados incluyendo Microsoft, Netflix, Airbnb, Atlassian, GitHub, Stripe y Zoom. Las integraciones con OpenAI, Google y Anthropic también conectan el contexto de diseño con los principales ecosistemas de IA.
Resumen de Resultados Q2 2026 de Figma (FIG): Crecimiento de Ingresos, Adopción de IA y Presión en Márgenes
Figma entregó ingresos de Q2 2026 de $370.1 millones versus aproximadamente $352 millones esperados, EPS ajustado de $0.08 versus $0.04 esperado y 48% de crecimiento anual. La retención neta en dólares alcanzó el 136%, mientras que más del 50% de clientes pagados por encima de $10,000 en ARR usaron el agente de Figma semanalmente. La gerencia elevó la guía de ingresos para FY2026 a $1.463 mil millones a $1.467 mil millones, aunque una pérdida operativa GAAP de $117.3 millones y un margen de flujo de caja libre del 14% mostraron el costo de la inversión en productos y IA.
|
Métrica Financiera |
Guía / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos Q2 2026 |
$352M consenso |
$370.1M |
Superado. Aproximadamente $18.1M por encima del consenso; subió 48% interanual. |
|
EPS ajustado Q2 |
$0.04 consenso |
$0.08 |
Superado. Duplicó la estimación del consenso. |
|
Resultado operativo GAAP Q2 |
$2.0M ingresos el año anterior |
$117.3M pérdida |
Declinó. La inversión en IA y plataforma aumentó los costos. |
|
Retención neta en dólares |
— |
136% |
Fuerte. Los clientes existentes expandieron el gasto en un 36% neto. |
|
Margen de flujo de caja libre |
24% el año anterior |
14% |
Comprimido. La inversión superó el crecimiento del flujo de caja. |
|
Uso del agente de IA empresarial |
— |
Más del 50% |
Expandido. Uso semanal entre clientes pagados por encima de $10K ARR. |
|
Perspectivas de ingresos FY2026 |
$1.437B consenso |
$1.463B–$1.467B |
Elevado. El punto medio excede el consenso en aproximadamente $28M. |
- Los ingresos de $370.1 millones crecieron 48% y superaron el consenso por $18.1 millones: El crecimiento se aceleró por tercer trimestre consecutivo, mostrando que la plataforma de desarrollo de productos aún se está expandiendo a pesar de los temores de que la IA generativa podría reemplazar partes del trabajo de diseño. Mantener ese ritmo respaldaría un múltiplo de ingresos más alto.
- El EPS ajustado de $0.08 duplicó la estimación de $0.04: El resultado mostró que las ganancias no-GAAP pueden mantenerse positivas durante la inversión agresiva en productos. La pérdida operativa GAAP sin embargo alcanzó $117.3 millones, por lo que los inversores deben distinguir la rentabilidad ajustada del costo económico de la compensación en acciones y el desarrollo.
- La retención neta en dólares del 136% mostró una expansión del cliente del 36%: Los asientos adicionales, productos y créditos de IA más que compensaron la cancelación y contracción. Esa expansión importa porque respalda el crecimiento sin depender completamente de nuevos clientes, aunque la consolidación de asientos impulsada por IA podría probar la retención en períodos futuros.
- El margen de flujo de caja libre cayó 10 puntos porcentuales al 14%: El margen del año anterior fue del 24%, y los aumentados costos de computación y productos absorbieron parte del crecimiento de ingresos. Una revaluación duradera requiere que los ingresos de créditos de IA y los costos de inferencia decrecientes reconstruyan la conversión de efectivo en lugar de simplemente aumentar el uso.
- El punto medio de la guía de $1.465 mil millones superó el consenso en aproximadamente $28 millones: La gerencia elevó su rango a $1.463 mil millones a $1.467 mil millones después de la superación de ingresos. La entrega validaría la demanda a corto plazo, aunque la pregunta de inversión más grande sigue siendo si el crecimiento puede traducirse en márgenes GAAP en expansión.
Perspectiva de Inversión 2026 de Figma (FIG): Caso Alcista de $45 vs. Caso Bajista de $16
El debate de 2026 se centra en si el crecimiento del 48% de Figma y la retención del 136% pueden superar la menor conversión de efectivo y los temores de disrupción de IA. El potencial alcista requiere prueba de que los créditos de IA y flujos de trabajo más amplios mejoran los ingresos por cliente sin erosionar la demanda de asientos.
El Caso Alcista: Fuerte Adopción de IA y Expansión de Plataforma Impulsan FIG Hacia $45
El Caso Alcista asume que Figma se expande más allá del diseño hacia codificación, marketing y flujos de trabajo colaborativos más amplios, con créditos de IA creando una fuente de ingresos adicional. El crecimiento de ingresos se mantiene por encima del 35%, la retención neta permanece cerca del 130%, y los menores costos de modelos mejoran la economía de Figma Make y otras herramientas de IA.
Un movimiento hacia $45 requeriría ingresos de FY2026 cerca o por encima del techo de guía de $1.467 mil millones, recuperación de márgenes de flujo de caja libre, y uso más fuerte de IA pagada entre clientes empresariales. La adopción continuada entre desarrolladores y profesionales de marketing proporcionaría la confirmación más clara.
El Caso Base: Crecimiento Estable de Plataforma Mantiene FIG Entre $27 y $35
El Caso Base asume que los productos de colaboración principales de Figma se mantienen fuertes mientras las funciones de IA requieren inversión continuada. La expansión dentro de clientes existentes respalda el crecimiento, pero la mejora más lenta del flujo de caja y alguna presión en asientos de diseño tradicional limitan la expansión adicional de valoración.
Bajo este escenario, FIG podría operar principalmente entre $27 y $35. Los ingresos cerca del punto medio de $1.465 mil millones, retención por encima del 125%, y rentabilidad ajustada estable respaldarían el rango, mientras que la conversión más débil de créditos de IA limitaría el potencial alcista.
El Caso Bajista: Competencia de IA y Presión en Márgenes Tiran FIG Hacia $16
El Caso Bajista asume que las herramientas de IA generativa reducen la demanda de algunos asientos de diseño tradicional más rápido de lo que Figma puede compensar con ingresos de desarrolladores, profesionales de marketing y basados en uso. Los mayores costos de inferencia y gasto continuado en plataforma mantendrían la rentabilidad bajo presión.
Un movimiento hacia $16 se volvería más probable si la retención cae por debajo del 120%, la guía de ingresos se recorta, o el margen de flujo de caja libre cae a dígitos únicos. La competencia más fuerte de Adobe, Canva, o herramientas de creación nativas de IA podría agregar presión adicional.
Predicciones de Precios de Acciones FIG para 2026 Por Analistas de Wall Street
Estas cinco acciones institucionales fechadas abarcan de $30 a $37 y están ordenadas de mayor a menor. Reflejan diferentes perspectivas de crecimiento y márgenes. Las filas finales Base y Bajista son escenarios editoriales de BingX Academy en lugar de predicciones de Wall Street o resultados garantizados.
|
Institución / Escenario |
Precio Objetivo 2026 |
Calificación / Caso |
Perspectiva de Mercado |
|
Citi |
$37 |
Compra |
Constructivo. 7 de agosto: elevado desde $36 ya que los flujos de trabajo estructurados respaldados por IA fortalecieron el caso de plataforma a largo plazo. |
|
Wells Fargo |
$34 |
Sobrepeso |
Positivo. 6 de agosto: mantenido después del fuerte crecimiento de ingresos y expansión empresarial respaldó la oportunidad. |
|
Bank of America |
$33 |
Compra |
Constructivo. 19 de agosto: elevado desde $30 ya que la monetización de IA mejoró las perspectivas de crecimiento. |
|
Morgan Stanley |
$33 |
Peso Igual |
Medido. 6 de agosto: mantenido ya que el crecimiento rápido se equilibró con mayores necesidades de inversión y riesgo de ejecución. |
|
Piper Sandler |
$30 |
Sobrepeso |
Positivo. 6 de agosto: mantenido ya que la adopción de plataforma y productos de IA respaldaron el potencial alcista continuado. |
|
Caso Base del Artículo |
$27–$35 |
Caso Base |
Equilibrado. Asume crecimiento duradero con monetización gradual de IA y recuperación de márgenes. |
|
Caso Bajista del Artículo |
$16 |
Caso Bajista |
Cauteloso. Asume presión en asientos y costos de IA debilitan el crecimiento y flujo de caja. |
Cómo Hacer Trading con Acciones de Figma (FIG) en BingX
Haz trading con la monetización de IA, expansión empresarial y perspectivas de márgenes de Figma usando BingX TradFi y herramientas de BingX AI. Porque FIG puede reaccionar bruscamente a anuncios de productos, guías y sentimiento del sector de software, los traders deben definir tanto el catalizador como los límites de riesgo antes de entrar en una posición. Los futuros perpetuos de acciones usan apalancamiento y pueden magnificar tanto ganancias como pérdidas. No proporcionan propiedad, derechos de voto o dividendos, y la liquidación puede ocurrir cuando el margen se vuelve insuficiente.
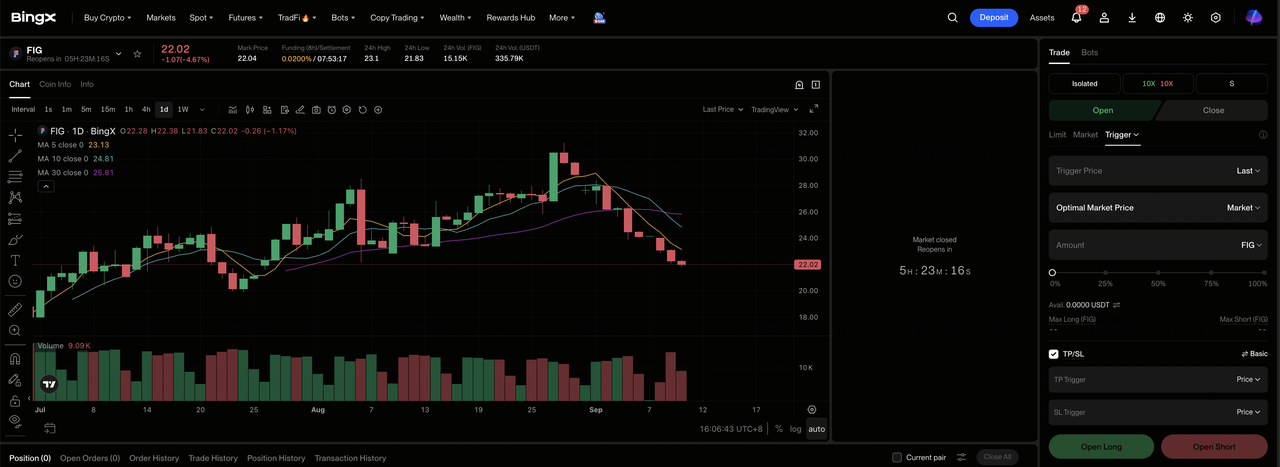
Paso 1: Accede a BingX TradFi. Regístrate y navega a la sección especializada de TradFi en el panel del exchange BingX.
Paso 2: Selecciona Figma (FIG). Busca y selecciona el contrato de futuros perpetuos FIG-USDT.
Paso 3: Elige tu dirección. Selecciona Abrir Long si los créditos de IA, expansión empresarial y márgenes respaldan estimaciones más altas. Selecciona Abrir Short si la compresión de asientos o costos de productos debilitan el crecimiento y conversión de efectivo.
Paso 4: Selecciona apalancamiento y modo de margen. Elige Aislado o Margen Cruzado basado en tu tolerancia al riesgo. La caída del 41.10% en el año muestra por qué el apalancamiento conservador y el dimensionamiento claro de posiciones son importantes.
Paso 5: Ejecuta protocolos de riesgo estrictos. Establece niveles de Take-Profit y Stop-Loss (TP/SL) antes o inmediatamente después de entrar en el trade. FIG puede reaccionar rápidamente a resultados, lanzamientos de IA, guías, retención y cambios de valoración del sector de software.
Los 5 Principales Riesgos a Observar para Inversores de Figma en 2026
La expansión de IA de Figma crea una oportunidad de crecimiento mayor, pero también puede presionar asientos pagados, costos de infraestructura, conversión de efectivo, rentabilidad y valoración.
- La IA podría reducir la demanda de asientos de diseño pagados: La retención neta fue del 136%, pero si equipos más pequeños pueden completar más trabajo con IA, las empresas pueden reducir asientos de diseño convencional antes de que los ingresos basados en uso los reemplacen completamente. Eso ralentizaría los ingresos de expansión de clientes existentes.
- Un margen de flujo de caja libre del 14% deja menos espacio para presión de costos: Los mayores costos de inferencia, hosting y desarrollo podrían prevenir que el fuerte crecimiento de ingresos se traduzca en mejor generación de efectivo. Otra caída desde el margen anterior del 24% levantaría preocupaciones sobre el apalancamiento operativo.
- Una pérdida operativa GAAP de $117.3 millones mantiene la rentabilidad bajo presión: La pesada compensación en acciones e inversión en productos amplían la brecha entre ganancias ajustadas y economía de accionistas. Si la dilución permanece alta sin crecimiento más rápido del flujo de caja, los inversores pueden asignar a Figma un múltiplo de ingresos menor.
- La competencia abarca Adobe, Canva y productos nativos de IA: Los rivales pueden presionar precios, adquisición de clientes y diferenciación de productos, forzando a Figma a gastar más para defender su ventaja colaborativa. Los menores costos de cambio también podrían debilitar la retención.
- La historia limitada en mercados públicos puede amplificar la volatilidad: Las expiraciones de bloqueo, ventas internas y cambios en la propiedad institucional pueden agregar presión de venta incluso cuando los resultados operativos permanecen sólidos. Un float comerciable mayor puede pesar sobre la acción hasta que se absorba la nueva oferta.
Pensamientos Finales: ¿Deberías Invertir en Figma en 2026?
El impulso operativo de Figma es cada vez más claro. Los ingresos crecieron 48%, la retención neta en dólares alcanzó el 136% y la adopción empresarial del agente de IA pasó el 50% entre clientes pagados más grandes. La empresa también elevó la guía de ingresos de año completo, mostrando que el desarrollo colaborativo de productos continúa atrayendo gasto incluso cuando la IA generativa cambia cómo se completa el trabajo de diseño.
El Caso Alcista requiere que los créditos de IA y expansión de plataforma reconstruyan el apalancamiento de flujo de caja, mientras que el Caso Bajista se centra en compresión de asientos, competencia y pérdidas GAAP sostenidas. Los traders conservadores pueden esperar a que el margen de flujo de caja libre se estabilice, la retención permanezca por encima del 125% y el uso de IA pagada muestre que el crecimiento se está volviendo más eficiente.
Recordatorio de Riesgo: El trading e inversión en acciones como FIG involucra un alto riesgo de pérdida de capital. La competencia de IA, volatilidad de costos de uso, oferta post-IPO y apalancamiento pueden amplificar pérdidas. Conduce investigación independiente antes de asignar capital.
Lectura Relacionada
- Predicción del Precio de Acciones de Palantir (PLTR) 2026: ¿Puede el Crecimiento Comercial de EE.UU. del 149% Impulsar PLTR Hacia $255?
- Predicción de Precio de AppLovin (APP) 2026: ¿Pueden AXON 2.0 y E-Commerce Provocar una Recuperación de $750?
- Predicción de Precio de Alphabet (GOOGL) 2026: ¿Pueden el Crecimiento de Cloud del 82% y la IA Impulsar las Acciones de GOOGL a $430?
- Predicción de Precio de Snap Inc. (SNAP) 2026: ¿Pueden el Crecimiento de Publicidad y Suscripciones Impulsar SNAP Hacia $10?
- Predicción de Precio de Reddit (RDDT) 2026: ¿Pueden las Oportunidades de Datos de IA Impulsar RDDT Hacia $300?
