AMC Entertainment Holdings (AMC) es el mayor exhibidor teatral del mundo, operando aproximadamente 850 cines y 9.600 pantallas en Estados Unidos y Europa. Las ventas de entradas siguen siendo su principal motor de demanda, con alimentos y bebidas, recargos de formato premium, membresías de fidelidad y publicidad agregando ingresos por visita. Una cartelera cinematográfica más sólida le da a AMC un potencial de recuperación significativo, aunque los altos costos fijos, el servicio de deuda y la emisión repetida de acciones hacen que las acciones sean inusualmente sensibles a las condiciones de asistencia y financiación.
Su último trimestre proporcionó la evidencia operativa más sólida en años. Los ingresos de AMC del Q2 2026 alcanzaron un récord de $1.60 mil millones, un aumento del 14.2% interanual y aproximadamente $130 millones por encima del consenso LSEG de $1.47 mil millones. El EPS ajustado de $0.14 superó las expectativas de una pérdida de $0.06, el EBITDA ajustado aumentó un 70% a $321.4 millones y el flujo de caja libre alcanzó $190.1 millones. La pregunta central es cuánta de esa mejora puede acumularse en cada acción después de que AMC vendiera otros 105.3 millones de acciones en junio.
La predicción de las acciones de AMC para 2026 ahora se centra en dos puntos de vista competidores:
- El caso de recuperación de taquilla: Un calendario de lanzamientos más amplio, formatos grandes premium y mayor gasto por huésped podrían mantener el EBITDA y el flujo de caja libre positivos, reducir la presión de refinanciación y apoyar un movimiento hacia $4.50.
- El caso de restricción del balance: La deuda, los gastos por intereses, los costos fijos de cines y un recuento de acciones mucho mayor podrían absorber la recuperación operativa, limitando el valor por acción incluso cuando mejore la asistencia.
Esta guía desglosa la predicción de las acciones de AMC, los escenarios de precios de 2026, los riesgos clave y las perspectivas de analistas, basándose en los resultados del Q2 2026 del 20 de julio de AMC Entertainment, las presentaciones de inversionistas y datos del mercado hasta el 9 de septiembre, además de cómo operar futuros de acciones AMC en BingX TradFi con colateral USDT.
Las 5 Principales Cosas que los Inversores de AMC Deben Saber en Septiembre 2026
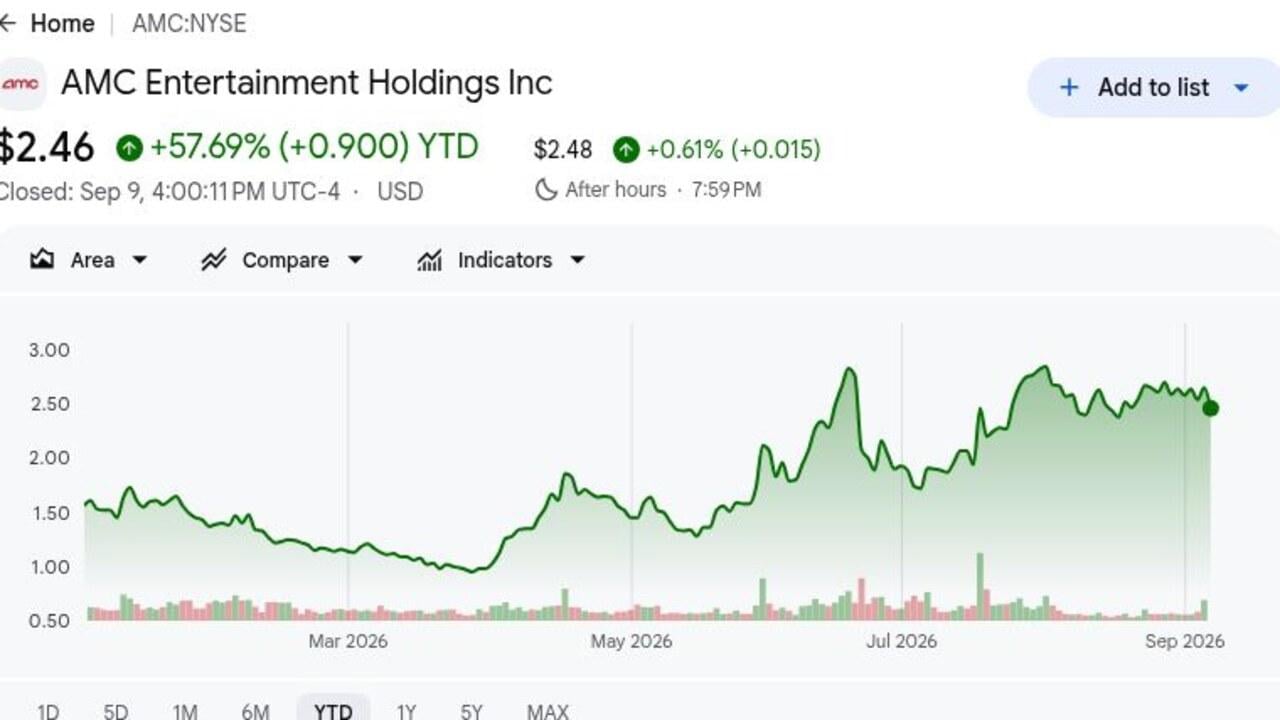
- AMC cerró en $2.46 el 9 de septiembre después de subir 57.69% en lo que va del año: La acción avanzó desde cerca de $1 a principios del año hasta casi $3 durante el verano. El cierre se sitúa cerca del objetivo de $2.50 de B. Riley y por debajo del objetivo de $4 de Wedbush, mostrando cómo el mercado descuenta parte de la recuperación.
- Los ingresos del Q2 de $1.60 mil millones aumentaron 14.2% y superaron el consenso en aproximadamente $130 millones: Seis películas produjeron fines de semana de apertura domésticos por encima de $75 millones. AMC lo llamó el trimestre de taquilla más fuerte en siete años, apoyando una mejor utilización de cines en su circuito.
- El EPS ajustado de $0.14 superó una pérdida esperada de $0.06 por $0.20: El EBITDA ajustado aumentó 70% a $321.4 millones. El resultado muestra la sensibilidad de las ganancias de una red de costos fijos cuando aumenta la asistencia, aunque no elimina los gastos por intereses.
- El flujo de caja libre alcanzó $190.1 millones cuando la asistencia creció casi 14%: La asistencia en EE.UU. aumentó 12% y la asistencia internacional subió aproximadamente 18%. El efectivo generado internamente puede financiar mejoras de cines y pagos de intereses sin otra recaudación de capital inmediata o intercambio de deuda.
- AMC recaudó $150 millones vendiendo 105.3 millones de acciones en junio: Los ingresos brutos promediaron aproximadamente $1.42 por acción antes de tarifas. El capital mejoró la liquidez, pero las ganancias empresariales ahora deben dividirse entre una base de propiedad más grande para los inversores.
¿Qué es AMC Entertainment Holdings (AMC)?
AMC Entertainment es una empresa de exhibición teatral que vende boletos de cine y alimentos y bebidas a través de un circuito de cines global. Sus aproximadamente 850 cines y 9.600 pantallas incluyen ubicaciones en Estados Unidos así como mercados europeos operados bajo Odeon y otras marcas regionales. Los ingresos por admisiones dependen de la disponibilidad de películas, la asistencia y el precio de los boletos, mientras que las concesiones, la publicidad y las experiencias premium aumentan los ingresos por huésped. AMC también utiliza AMC Stubs, suscripciones A-List, venta de boletos móvil y datos directos de clientes para mejorar la frecuencia y retención en un negocio con costos sustanciales de alquiler, mano de obra y tecnología.
La dirección a largo plazo de AMC se centra en hacer que los cines sean más diferenciados y productivos en lugar de simplemente agregar pantallas convencionales. El Plan Go expande IMAX, Dolby Cinema, Laser at AMC y formatos premium o extra grandes con marca AMC, respaldados por proyección actualizada, sillones reclinables y opciones de comida más amplias. Los principales estudios incluyendo Disney y Universal han mantenido ventanas teatrales exclusivas para lanzamientos importantes, manteniendo a los cines como el primer destino pago para películas de gran presupuesto. AMC también lanzó Leawood Films en 2026 para distribuir lanzamientos independientes y financiados por cineastas, un intento a largo plazo de mejorar la utilización de pantallas y participar en la economía más allá de la exhibición únicamente.
Resumen de Ganancias de AMC Entertainment (AMC) Q2 2026: Ingresos, Flujo de Caja y Crecimiento de Asistencia Récord
AMC entregó ingresos récord del Q2 de $1.60 mil millones versus la estimación LSEG de $1.47 mil millones, EPS ajustado de $0.14 versus una pérdida esperada de $0.06, y EBITDA ajustado de $321.4 millones, un aumento del 70%. La asistencia total aumentó casi 14%, incluyendo un crecimiento del 12% en Estados Unidos y aproximadamente 18% internacionalmente, mientras que el flujo de caja libre alcanzó $190.1 millones. El reporte demostró un poderoso apalancamiento operativo, aunque la recaudación ATM de $150 millones y 105.3 millones de nuevas acciones muestran por qué la mejora de liquidez y el valor por acción pueden moverse en direcciones diferentes.
Leer Más: Noticias de Ganancias Q2 2026 de AMC (AMC): Operaciones Récord Compensan un Balance Aún Pesado
|
Métrica Financiera |
Orientación / Consenso |
Reportado / Real |
Sorpresa |
|
Ingresos Q2 2026 |
Consenso LSEG $1.47B |
$1.60B |
Superó. Aproximadamente $130M por encima del consenso; subió 14.2% interanual. |
|
EPS ajustado Q2 |
Consenso LSEG -$0.06 |
$0.14 |
Superó. Una sorpresa positiva de $0.20 versus una pérdida esperada. |
|
EBITDA ajustado Q2 |
— |
$321.4M |
Mejorado. Aumentó 70% interanual a un récord trimestral. |
|
Flujo de caja libre Q2 |
— |
$190.1M |
Positivo. Convirtió el repunte de taquilla en liquidez. |
|
Asistencia total |
— |
Casi +14% interanual |
Acelerado. La asistencia en EE.UU. subió 12% y la asistencia internacional aproximadamente 18%. |
|
Fines de semana de apertura por encima de $75M |
— |
6 películas |
Ampliado. Múltiples lanzamientos apoyaron el trimestre. |
|
Oferta de acciones ATM de junio |
— |
$150M de 105.3M acciones |
Dilutivo. Agregó liquidez cerca de un precio bruto promedio de $1.42. |
- Los ingresos de $1.60 mil millones excedieron el consenso en aproximadamente $130 millones: El aumento del 14.2% reflejó el trimestre de taquilla más fuerte en siete años. Seis aperturas domésticas por encima de $75 millones redujeron la dependencia en un éxito y aumentaron la utilización de cines en todo el circuito.
- El EPS ajustado de $0.14 superó la pérdida esperada por $0.20: El crecimiento de boletos y concesiones llegó a los resultados finales. La ganancia mejora el caso de recuperación, aunque el servicio de deuda, arrendamientos y gastos de capital aún requieren efectivo sustancial de las operaciones de cines.
- La asistencia aumentó casi 14%, liderada por aproximadamente 18% de crecimiento internacional: La asistencia en EE.UU. subió 12%, haciendo el repunte geográficamente amplio. Más huéspedes impulsan las admisiones y crean otra oportunidad para vender concesiones, membresías, publicidad y asientos premium durante cada visita al cine.
- El EBITDA ajustado subió 70% a $321.4 millones: El EBITDA creció mucho más rápido que la ganancia de ingresos del 14.2%, ilustrando el apalancamiento operativo. Mantener esa relación fortalecería la capacidad de refinanciación, mientras que un suministro de películas más débil podría revertirlo rápidamente y presionar el flujo de caja trimestral.
- El flujo de caja libre de $190.1 millones mejoró las opciones de financiación de AMC: El efectivo puede apoyar el Plan Go y reducir la dependencia de los mercados de capital. La recaudación de acciones de $150 millones significa que los inversores aún necesitan varios períodos financiados internamente antes de asumir que la dilución ha terminado.
Perspectiva de Inversión de AMC Entertainment (AMC) 2026: Caso Alcista $4.50 vs. Caso Bajista $1.20
La perspectiva de AMC para 2026 depende de si el repunte operativo del Q2 se convierte en una fuente duradera de flujo de caja libre antes de que los costos de deuda o acciones adicionales absorban la mejora. Los siguientes rangos son escenarios editoriales basados en supuestos operativos, no promesas de Wall Street.
El Caso Alcista: Taquilla Fuerte y Formatos Premium Empujan AMC Hacia $4.50
El Caso Alcista asume que 2026 se convierte en el año más fuerte para los cines desde la pandemia, con lanzamientos importantes apoyando la asistencia después de un segundo trimestre récord. Las pantallas premium, mejoras de sillones reclinables y mayor gasto en alimentos y bebidas aumentan los ingresos por huésped. Los $321.4 millones de AMC en EBITDA ajustado trimestral también muestran cómo una mayor asistencia puede elevar las ganancias más rápido que los ingresos.
Un movimiento hacia $4.50 requeriría que el flujo de caja libre permanezca positivo después de alcanzar $190.1 millones en Q2. Una cobertura de intereses más fuerte, menos emisiones de nuevas acciones, calendarios de lanzamiento de estudios consistentes y más extensiones de deuda apoyarían este escenario. Una dilución renovada debilitaría el caso incluso si los ingresos de la empresa continuaran creciendo.
El Caso Base: Una Recuperación Gradual Mantiene AMC Entre $2.50 y $3.25
El Caso Base asume que la asistencia y la demanda de formato premium permanecen más fuertes que en 2025, aunque los resultados trimestrales continúan dependiendo del calendario de lanzamiento de películas. Los ingresos y EBITDA mejoran durante todo el año, pero la deuda, los gastos por intereses y los 105.3 millones de acciones vendidas en junio de AMC limitan cuánto de ese progreso llega a cada acción existente.
Bajo este escenario, AMC podría operar principalmente entre $2.50 y $3.25, cerca de los objetivos de precio de B. Riley, Benchmark y Macquarie. El flujo de caja libre positivo y la liquidez estable apoyarían el extremo inferior del rango. Moverse por encima de $3.25 requeriría una reducción de deuda más clara sin dilución adicional, y un retorno al flujo de caja libre negativo debilitaría el caso central.
El Caso Bajista: Suministro de Películas Más Débil y Dilución Adicional Llevan AMC Hacia $1.20
El Caso Bajista asume que la cartelera de lanzamientos se debilita después del verano, causando que la asistencia decline contra comparaciones más fuertes. Los costos fijos de alquiler, mano de obra y tecnología presionarían el EBITDA cuando la asistencia caiga. Un flujo de caja operativo más bajo también podría aumentar la dependencia de AMC en refinanciación, intercambios de deuda o emisión de acciones adicional.
Un movimiento hacia $1.20 se volvería más probable si el flujo de caja libre se tornara negativo, los descuentos de deuda se ampliaran o la gerencia lanzara otra gran oferta en el mercado. El objetivo de $1.20 de Citigroup refleja esta visión bajista. AMC aún podría generar crecimiento de ingresos de todo el año, pero un recuento de acciones creciente y altos costos de financiación podrían continuar reduciendo el valor por acción.
Pronósticos de Precio de Acciones AMC para 2026 Por Analistas de Wall Street
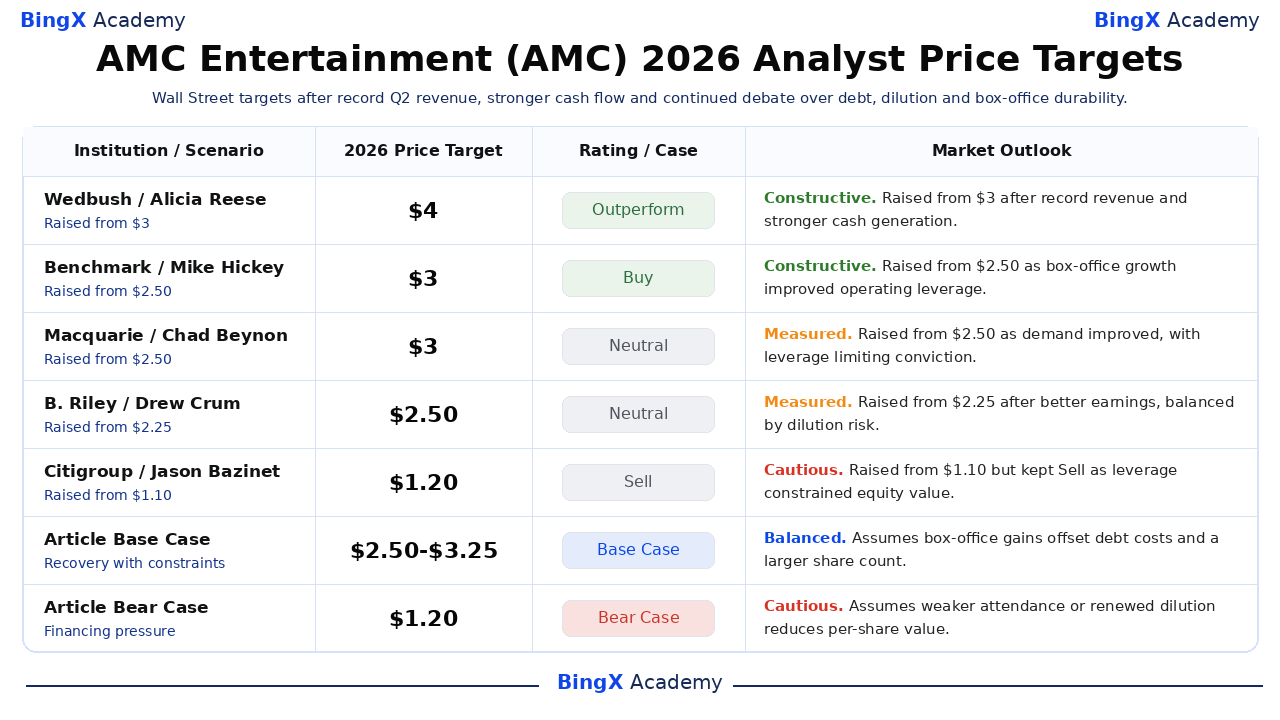
Wall Street permanece dividido después del trimestre récord de AMC. Cinco acciones de analistas seleccionados van desde el objetivo Outperform de $4 de Wedbush hasta el objetivo Sell de $1.20 de Citigroup, reflejando desacuerdo sobre si el apalancamiento operativo de taquilla más fuerte puede superar los costos de financiación y dilución en la base de acciones más grande de AMC.
|
Institución |
Objetivo de Precio 2026 |
Calificación |
Perspectiva del Mercado |
|
Wedbush |
$4.00 |
Outperform |
Constructivo. 21 de julio: subió de $3 después de ingresos récord Q2 y generación de efectivo más fuerte. |
|
Benchmark |
$3.00 |
Buy |
Constructivo. 21 de julio: subió de $2.50 cuando la recuperación de taquilla mejoró la confianza en el apalancamiento operativo. |
|
Macquarie |
$3.00 |
Neutral |
Mesurado. 2 de septiembre: subió de $2.50 cuando la demanda mejoró, con apalancamiento y dilución limitando la convicción. |
|
B. Riley |
$2.50 |
Neutral |
Mesurado. 22 de julio: subió de $2.25 después de mejores ganancias Q2, equilibrado por riesgo de deuda y dilución. |
|
Citigroup |
$1.20 |
Sell |
Cauteloso. 7 de mayo: subió de $1.10 pero mantuvo Sell ya que el apalancamiento restringió el valor por acción. |
|
Caso Base del Artículo |
$2.50-$3.25 |
Caso Base |
Equilibrado. Asume que las ganancias de taquilla compensan los costos de deuda y un recuento de acciones más grande. |
|
Caso Bajista del Artículo |
$1.20 |
Caso Bajista |
Cauteloso. Asume que una asistencia más débil o dilución renovada reduce el valor por acción. |
Cómo Operar Acciones AMC Entertainment (AMC) en BingX
Opera la recuperación de taquilla de AMC, perspectiva de flujo de caja y riesgo de dilución usando BingX TradFi y herramientas de BingX AI. Debido a que AMC puede reaccionar fuertemente a los resultados de fin de semana de apertura, ganancias y anuncios de financiación, los traders deben definir el catalizador y los límites de riesgo antes de entrar en una posición.
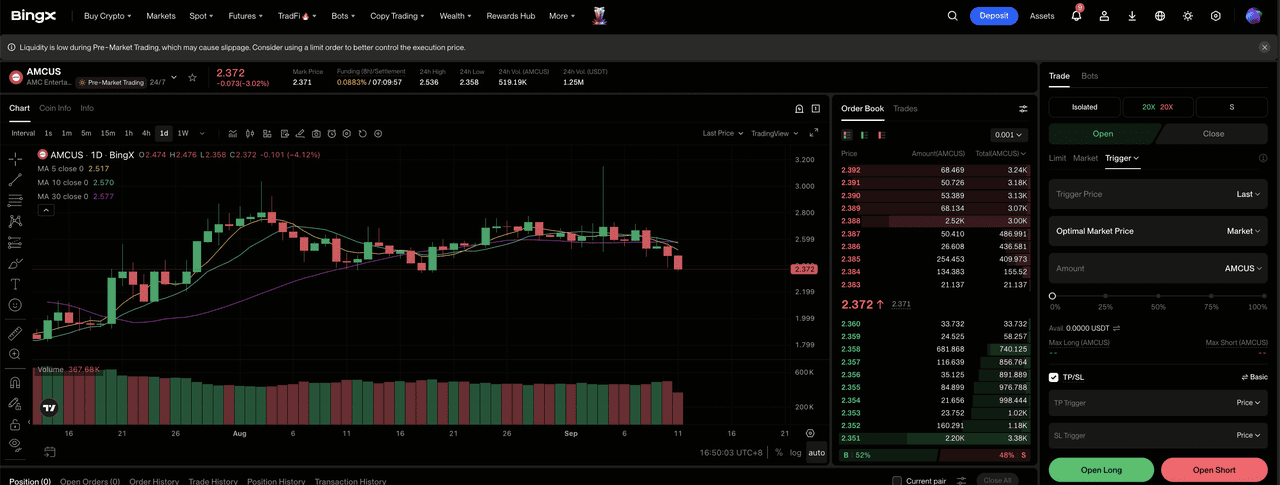
Paso 1: Accede a BingX TradFi. Regístrate y navega a la sección especializada TradFi en el panel de BingX exchange.
Paso 2: Selecciona AMC Entertainment (AMC). Busca y selecciona el contrato futuros perpetuos AMC-USDT.
Paso 3: Elige tu dirección. Selecciona Abrir Long si el crecimiento de asistencia y formatos premium sostienen flujo de caja libre positivo. Selecciona Abrir Short si una cartelera más débil, presión de refinanciación o nueva emisión de acciones reduce el valor por acción.
Paso 4: Selecciona apalancamiento y modo de margen. Elige Margen Aislado o Cruzado basado en tu tolerancia al riesgo. AMC subió 24% después de las ganancias Q2 y ha ganado 57.69% en lo que va del año, mostrando por qué el apalancamiento conservador y el dimensionamiento claro de posición son importantes.
Paso 5: Ejecuta protocolos de riesgo estrictos. Establece niveles de Take-Profit y Stop-Loss (TP/SL) antes o inmediatamente después de entrar al trade. AMC puede reaccionar rápidamente a aperturas de películas, cambios de horarios de estudios, flujo de caja trimestral, intercambios de deuda y divulgaciones ATM.
Los 5 Principales Riesgos a Observar para Inversores de AMC Entertainment en 2026
La recuperación operativa de AMC aún conlleva riesgo de acciones sustancial porque sus resultados permanecen altamente sensibles al suministro de películas, costos fijos, obligaciones de deuda y emisión de acciones adicional.
- Una cartelera más débil podría revertir el crecimiento de ingresos del 14.2% de AMC: Los estudios controlan los calendarios de lanzamiento, y los retrasos pueden reducir la asistencia sin producir una disminución inmediata en costos de alquiler o mano de obra. Incluso algunos fines de semana con bajo rendimiento podrían por lo tanto tener un efecto desproporcionado en el EBITDA.
- Los pagos de deuda compiten con mejoras de cines: El efectivo gastado en intereses y refinanciación no puede ser usado para pantallas premium, sillones reclinables, sistemas de proyección o mejoras de alimentos y bebidas. Costos de endeudamiento más altos podrían reducir el valor creado por la recuperación operativa de AMC y dejar menos efectivo disponible para mantener sus cines competitivos.
- Emisión de acciones adicional podría diluir las ganancias por acción: AMC recaudó $150 millones vendiendo 105.3 millones de acciones a través de su programa en el mercado de junio. Emisión adicional a precios bajos de acciones distribuiría cualquier mejora en ingresos, EBITDA y flujo de caja entre un mayor número de acciones.
- El streaming podría reducir la asistencia y debilitar el poder de fijación de precios: Las ventanas teatrales exclusivas de Disney, Universal y otros estudios ayudan a los cines a atraer audiencias antes de que las películas lleguen a plataformas de streaming. Ventanas más cortas o más lanzamientos directos a streaming podrían reducir las oportunidades de asistencia y hacer que los costos fijos de cines de AMC sean más difíciles de cubrir.
- Los costos fijos de AMC pueden magnificar una desaceleración: El EBITDA ajustado aumentó 70% cuando los ingresos crecieron 14.2%, mostrando los beneficios del apalancamiento operativo durante una recuperación. La misma estructura de costos podría funcionar en reversa si la asistencia declina, colocando presión renovada en el EBITDA y flujo de caja libre.
Reflexiones Finales: ¿Deberías Invertir en AMC Entertainment en 2026?
AMC entra al resto de 2026 con su mejor evidencia operativa en años. Los ingresos récord de $1.60 mil millones superaron el consenso, el EPS ajustado convirtió una pérdida esperada en ganancia, el EBITDA ajustado alcanzó $321.4 millones y el flujo de caja libre totalizó $190.1 millones. Una cartelera más amplia y formatos premium apoyan la recuperación. La restricción decisiva es si la liquidez puede fortalecerse sin agregar otros 105.3 millones de acciones.
El caso alcista hacia $4.50 necesita varios períodos de flujo de caja positivo sin dilución importante. El caso base mantiene AMC entre $2.50 y $3.25, mientras que el caso bajista de $1.20 se vuelve más creíble si el suministro de películas se debilita o las necesidades de financiación regresan. Los traders conservadores pueden esperar confirmación a través de asistencia, conversión de EBITDA, cobertura de intereses y la capacidad de AMC de financiar mejoras sin otra gran emisión de acciones.
Recordatorio de Riesgo: Operar e invertir en acciones como AMC implica un alto riesgo de pérdida de capital. AMC está expuesto a la volatilidad de la cartelera cinematográfica, costos de deuda y refinanciación, dilución, gastos operativos fijos y comportamiento cambiante del consumidor. Conduce investigación independiente antes de asignar capital.
Lectura Relacionada
- Predicción de Precio de Netflix (NFLX) 2026: ¿Pueden las Acciones NFLX Repuntar a $125 con Anuncios y Deportes en Vivo?
- Predicción de Acciones GameStop (GME) 2026: ¿Superviviente Minorista o Gigante Holding?
- Predicción de Precio Meta (META) 2026: ¿Puede la Monetización de IA Empujar META Hacia $1,000?
- Predicción de Precio Alphabet (GOOGL) 2026: ¿Puede el Crecimiento del 82% en Nube e IA Empujar las Acciones GOOGL a $430?
- Predicción de Precio Reddit (RDDT) 2026: ¿Pueden las Oportunidades de Datos de IA Empujar RDDT Hacia $300?
