تجمع شركة Vistra (VST) بين أسطول ضخم لتوليد الطاقة في الولايات المتحدة وأعمال تجزئة الكهرباء التي تخدم ملايين العملاء. يمكن للمحطات النووية ومحطات الغاز الطبيعي تلبية الطلب المتواصل على مدار الساعة لمراكز البيانات، في حين يمكن أن تجعل عقود الخدمات السحابية طويلة الأجل الإيرادات أكثر قابلية للتنبؤ. لا تزال أسعار الطاقة بالجملة ونتائج التحوط والوقت اللازم لتوسيع الطاقة النووية تحدد مقدار ما يتحوّل من تلك الفرصة إلى نقد للمساهمين.
أظهر الربع الأخير اقتصاديات توليد أقوى في ظل تراجع الإيرادات والأرباح المُبلَّغ عنها. انخفضت إيرادات Vistra للربع الثاني بنسبة 5.5% إلى 4.017 مليار دولار، وتراجع صافي الدخل إلى 305 ملايين دولار، غير أن الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء المعدّلة المستمرة ارتفعت بنسبة 31.0% إلى 1.767 مليار دولار، إذ دعمت الأسعار المحققة والمحطات المكتسبة النتائج. أعادت Vistra تأكيد نطاقات النقد والأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء لعام 2026. يظل تسليم العقود والتحويل المستدام للنقد هما الاختبارين الأساسيين ما وراء ربع توليد قوي واحد.
يتمحور التوقع الراهن لسهم VST لعام 2026 حول وجهتَي نظر متنافستين:
- الحالة المتفائلة للطاقة المتعاقد عليها: تدعم اتفاقيات Meta وAWS وأسطول التوليد الأقوى والطلب الجديد من مراكز البيانات الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء المستدامة وتقييماً أعلى.
- الحالة المتشائمة لسوق التجار: تُضعف منحنيات الطاقة الأضعف أو تأخيرات المشروع أو احتياجات التمويل المرتفعة التوقعات النقدية قبل أن تُحقق العقود الجديدة مساهمة جوهرية.
يُحلّل هذا الدليل توقع سهم VST وسيناريوهات الأسعار لعام 2026 والمخاطر الرئيسية وتوقعات المحللين، استناداً إلى إصدار Vistra للربع الثاني بتاريخ 7 أغسطس وعرض المستثمرين وبيانات السوق حتى 19 أكتوبر، إضافةً إلى كيفية تداول عقود VST الآجلة على BingX TradFi بضمان USDT.
أبرز 5 أمور يجب على مستثمري Vistra معرفتها في أكتوبر 2026
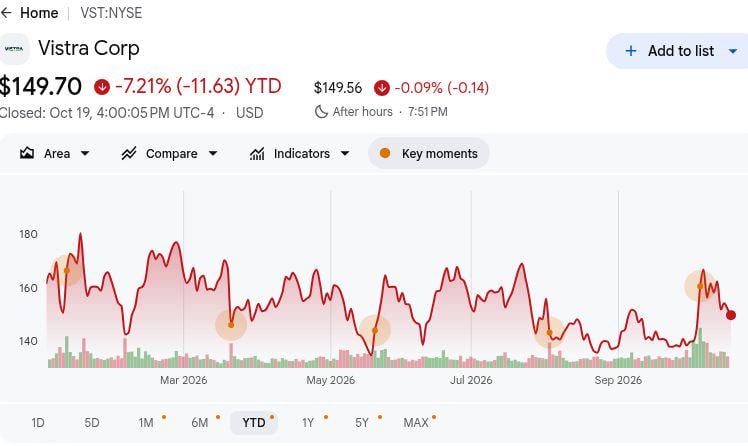
- أغلق سهم VST عند 149.70 دولار في 2026-10-19، بانخفاض 7.21% منذ بداية العام. يوفر سعر الجلسة المكتملة مرجعاً للتوقعات أدناه. تُبرز الفجوة بينه وبين هدف BMO Capital البالغ 210 دولارات في أكتوبر الصعودَ الذي يرى فيه المحللون فرصة، وإن كان ذلك الهدف يعتمد على افتراضات الأرباح المستقبلية والتقييم.
- تراجعت إيرادات الربع الثاني بنسبة 5.5% إلى 4.017 مليار دولار. انخفضت المبيعات من 4.250 مليار دولار قبل عام، فيما تراجع صافي الدخل بمقدار 22 مليون دولار إلى 305 ملايين دولار. تعارضت الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء للتوليد الأقوى مع النتائج الرئيسية الأضعف، مما يجعل هوامش الطاقة المحققة أكثر أهمية لتقييم الأداء التشغيلي.
- ارتفعت الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء المعدّلة المستمرة بمقدار 418 مليون دولار إلى 1.767 مليار دولار. ارتفعت أرباح قطاع الشرق قبل الفوائد والضرائب والاستهلاك والإطفاء إلى 642 مليون دولار من 418 مليون دولار، بينما ارتفعت أرباح تكساس إلى 311 مليون دولار من 142 مليون دولار. دعم ارتفاع أسعار الطاقة والطاقة الإنتاجية، إلى جانب ربع كامل من محطات Lotus، النمو، وإن كانت ظروف سوق الطاقة قابلة للتذبذب.
- أعادت Vistra تأكيد توقعاتها للأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء لعام 2026 بين 6.8 و7.6 مليار دولار. لا يزال التدفق النقدي الحر المعدّل المستمر قبل النمو مُتوقعاً في نطاق 3.925 إلى 4.725 مليار دولار. كان ما يقارب 100% من إنتاج عام 2026 المتوقع مُغطّى بالتحوط اعتباراً من 3 أغسطس، مما يوفر رؤية واضحة، في حين تظل فرصة 7.4 إلى 7.8 مليار دولار لعام 2027 أولية وليست توجيهاً رسمياً.
- تعزز اتفاقية Meta النووية البالغة 2,609 ميغاواط التوقعات طويلة الأجل لنمو Vistra. تغطي الاتفاقيات ذات العشرين عاماً 2,176 ميغاواط من الإنتاج القائم و433 ميغاواط من التوسعات المخطط لها، مع بدء التسليم في أواخر عام 2026. قد يدعم التزام القرض الفيدرالي المشروط البالغ 4.2 مليار دولار المُعلن في 2026-10-05 التوسع، وإن لم يُستلم التمويل بعد.
ما هي شركة Vistra (VST)؟
Vistra هي شركة طاقة متكاملة مقرها تكساس تُولّد الكهرباء وتبيعها في جميع أنحاء الولايات المتحدة. تُشغّل الشركة ما يقارب 44,000 ميغاواط من الطاقة الإنتاجية من منشآت نووية وغاز طبيعي وفحم وطاقة شمسية وتخزين بطاريات، وتخدم نحو خمسة ملايين عميل في قطاع تجزئة الكهرباء. يجمع نموذج أعمالها بين مبيعات الكهرباء بالتجزئة المتكررة وإيرادات التوليد بالجملة، مما يتيح لشركة Vistra الاستفادة من طلب العملاء والتغيرات في أسعار الطاقة. تمتد العمليات الرئيسية عبر أسواق الكهرباء في تكساس وشرق الولايات المتحدة، حيث تؤثر أسعار الطاقة ومدفوعات الطاقة الإنتاجية وأحوال الطقس على الربحية.
تُوسّع Vistra دورها في البنية التحتية للذكاء الاصطناعي ومراكز البيانات من خلال إبرام اتفاقيات كهرباء طويلة الأجل مع كبرى شركات التكنولوجيا. تغطي عقودها ذات العشرين عاماً مع Meta 2,609 ميغاواط من الطاقة النووية، بما في ذلك التوسعات المخطط لها حتى عام 2034، فيما تدعم اتفاقية مع AWS الطلب في Comanche Peak. كما تُطوّر Vistra مشروع Helix للبنية التحتية لمراكز البيانات، وتسعى إلى الاستحواذ على Cogentrix لتوسيع محفظتها في الطاقة. تُرسّخ هذه المبادرات مكانة الشركة للاستفادة من ارتفاع الطلب على الكهرباء للذكاء الاصطناعي، إذ يعتمد النمو المستقبلي على التسليمات المتعاقد عليها وترقيات الطاقة النووية وتنفيذ المشاريع وتوليد النقد.
نظرة عامة على أرباح Vistra (VST) للربع الثاني من 2026: هوامش توليد قوية تعوض تراجع الإيرادات
أعلنت Vistra عن إيرادات الربع الثاني من 2026 بلغت 4.017 مليار دولار، بانخفاض 5.5% على أساس سنوي، فيما تراجع صافي الدخل إلى 305 ملايين دولار من 327 مليون دولار. غير أن الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء المعدّلة المستمرة ارتفعت بنسبة 31% إلى 1.767 مليار دولار، مدفوعةً بهوامش توليد أقوى في عمليات الشرق وتكساس. أعادت الإدارة تأكيد توجيهاتها للأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء المعدّلة للعام الكامل في نطاق 6.8 إلى 7.6 مليار دولار، وتوقعاتها للتدفق النقدي الحر المعدّل قبل النمو بين 3.925 و4.725 مليار دولار، مما يعزز التوقعات بأداء تشغيلي وتوليد نقدي أقوى.
|
المقياس المالي |
التوجيه / التوافق |
المُبلَّغ / الفعلي |
المفاجأة |
|
إيرادات الربع الثاني |
4.250 مليار دولار قبل عام |
4.017 مليار دولار |
أدنى. انخفض 233 مليون دولار، أو 5.5%. |
|
صافي دخل الربع الثاني |
327 مليون دولار قبل عام |
305 ملايين دولار |
أدنى. انخفض 22 مليون دولار بسبب علامات التحوط. |
|
الأرباح المعدّلة للربع الثاني قبل الفوائد والضرائب والاستهلاك والإطفاء |
1.349 مليار دولار قبل عام |
1.767 مليار دولار |
تحسّن. ارتفع 418 مليون دولار، أو 31.0%. |
|
أرباح قطاع الشرق للربع الثاني قبل الفوائد والضرائب والاستهلاك والإطفاء |
418 مليون دولار قبل عام |
642 مليون دولار |
تحسّن. ارتفع 224 مليون دولار. |
|
أرباح تكساس للربع الثاني قبل الفوائد والضرائب والاستهلاك والإطفاء |
142 مليون دولار قبل عام |
311 مليون دولار |
تحسّن. ارتفع 169 مليون دولار. |
|
التدفق النقدي التشغيلي للنصف الأول |
1.171 مليار دولار قبل عام |
2.222 مليار دولار |
تحسّن. ارتفع 1.051 مليار دولار. |
|
توجيه الأرباح المعدّلة لعام 2026 قبل الفوائد والضرائب والاستهلاك والإطفاء |
6.8 مليار–7.6 مليار توجيه سابق |
6.8 مليار–7.6 مليار |
أُعيد تأكيده. النطاق دون تغيير. |
|
توجيه التدفق النقدي الحر المعدّل قبل النمو لعام 2026 |
3.925 مليار–4.725 مليار توجيه سابق |
3.925 مليار–4.725 مليار |
أُعيد تأكيده. النطاق دون تغيير. |
- تراجعت الإيرادات بنسبة 5.5% إلى 4.017 مليار دولار رغم هوامش التوليد الأقوى. انخفضت المبيعات 233 مليون دولار من 4.250 مليار دولار، فيما ارتفعت الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء المعدّلة المستمرة بنسبة 31.0%. ساعدت أسعار الكهرباء المحققة الأعلى وإيرادات الطاقة الإنتاجية على تعويض تراجع المبيعات، مما يُبرز أهمية ربحية التوليد.
- انخفض صافي الدخل إلى 305 ملايين دولار وسط خسائر مشتقات أعلى. تراجع الربح 22 مليون دولار من 327 مليون دولار قبل عام، بما في ذلك 488 مليون دولار خسائر غير محققة إضافية. قد تختلف هذه التحركات المحاسبية عن اقتصاديات التوليد الفعلية، مما يجعل الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء المعدّلة مهمة إلى جانب الأرباح المُبلَّغ عنها.
- قفزت أرباح التوليد لقطاع الشرق قبل الفوائد والضرائب والاستهلاك والإطفاء بمقدار 224 مليون دولار إلى 642 مليون دولار. ارتفعت أيضاً أرباح تكساس قبل الفوائد والضرائب والاستهلاك والإطفاء بمقدار 169 مليون دولار إلى 311 مليون دولار، مدعومةً بأسعار طاقة وطاقة إنتاجية أقوى ومساهمات أصول Lotus. دفع كلا المنطقتين نمو الأرباح، وإن ظلت النتائج المستقبلية حساسة لأسعار الطاقة.
- ارتفع التدفق النقدي التشغيلي للنصف الأول بمقدار 1.051 مليار دولار إلى 2.222 مليار دولار. نما توليد النقد من 1.171 مليار دولار قبل عام، داعماً أداءً تشغيلياً أقوى. تظل الإنفاقات على النمو والتزامات الديون مهمة إذ تستهدف Vistra تحقيق 3.925 إلى 4.725 مليار دولار من التدفق النقدي الحر المعدّل للعام الكامل قبل النمو.
- أبقت Vistra على توقعاتها للأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء لعام 2026 بين 6.8 و7.6 مليار دولار. كان ما يقارب 100% من إنتاج 2026 المتوقع و94% من أحجام 2027 مُغطّاة بالتحوط اعتباراً من 3 أغسطس، مما يدعم وضوح الرؤية للأرباح. تظل فرصة 7.4 إلى 7.8 مليار دولار لعام 2027 أولية وتستثني المساهمات المحتملة من Meta وCogentrix.
توقعات استثمار Vistra (VST) لعام 2026: الحالة المتفائلة عند 250 دولاراً مقابل الحالة المتشائمة عند 110 دولارات
يعتمد تقييم Vistra على ما إذا كانت هوامش التوليد الأقوى والطلب النووي المتعاقد الجديد قادرَين على التحول إلى تدفق نقدي حر دائم. يوفر دفتر التحوط لعام 2026 رؤية قريبة الأجل مفيدة، في حين يجعل بدء Meta المرحلي والتوسعات المخططة والتعرض للتجار وخيارات التمويل وتيرة الصعود أقل يقيناً. النطاقات التالية هي سيناريوهات تحريرية وليست أهدافاً من وول ستريت.
الحالة المتفائلة: الطلب النووي المتعاقد يدفع VST نحو 250 دولاراً
تفترض الحالة المتفائلة أن Vistra ستحافظ على هوامش توليد قوية في الشرق وتكساس مع بدء التسليمات النووية المرتبطة بـ Meta في أواخر عام 2026. يمكن لاتفاقيات الطاقة الإضافية لمراكز البيانات والاستحواذ الناجح على Cogentrix أن يعزّزا الأرباح، فيما قد يساعد القرض الفيدرالي المقترح في تمويل ترقيات الطاقة النووية. كما سيدعم توليد النقد القوي عمليات إعادة شراء الأسهم المستمرة.
سيتطلب التحرك نحو 250 دولاراً من Vistra تحقيق توجيهاتها للأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء المعدّلة لعام 2026 البالغة 6.8 إلى 7.6 مليار دولار وإظهار رؤية أوضح للإيرادات المتعاقد عليها لعام 2027. سيدعم تقدّم توسعات الطاقة النووية البالغة 433 ميغاواط واتفاقيات الطاقة الإضافية والتدفق النقدي الحر المستدام تقييماً أعلى.
الحالة الأساسية: توليد نقدي ثابت يبقي VST بين 155 و195 دولاراً
تفترض الحالة الأساسية أن أسطول توليد Vistra والتحوطات القائمة تدعم توقعات الإدارة لعام 2026، بينما تُسهم عقود الطاقة النووية الجديدة تدريجياً. توفر أرباح التوليد الأقوى استقراراً، وإن كانت تقلبات سعر الجملة والمحاسبة على المشتقات قد تخلق نتائج ربعية غير منتظمة. قد تُحدّد عمليات الاستحواذ والإنفاق على البنية التحتية أيضاً النقد المتاح لعمليات إعادة الشراء.
قد يتداول VST بين 155 و195 دولاراً إذا بقيت الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء المعدّلة ضمن نطاق 6.8 إلى 7.6 مليار دولار وبلغ التدفق النقدي الحر المعدّل قبل النمو 3.925 إلى 4.725 مليار دولار. سيدعم الأداء التشغيلي المستمر هذا النطاق، في حين قد تضغط نتائج نوفمبر الأضعف أو تأخيرات تسليم العقود على التوقعات.
الحالة المتشائمة: أسعار الطاقة الأضعف تسحب VST نحو 110 دولارات
تفترض الحالة المتشائمة أن انخفاض أسعار الكهرباء بالجملة يُقلّص قيمة إنتاج Vistra غير المُغطّى بالتحوط في المستقبل. قد تضغط أيضاً تأخيرات ترقيات الطاقة النووية أو التمويل الأقل ملاءمةً أو ارتفاع تكاليف الاستحواذ على التدفق النقدي. ستُضعف هذه النكسات المساهمة المتوقعة من الطلب المتنامي على الكهرباء لمراكز البيانات.
سيصبح التحرك نحو 110 دولارات أكثر احتمالاً إذا هبطت الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء المعدّلة دون حد توجيه 2026 البالغ 6.8 مليار دولار، أو تدهورت أسعار الطاقة لعام 2027، أو تأخرت المعالم النووية المرتبطة بـ Meta. قد تؤدي توقعات التدفق النقدي الأدنى وضعف عوائد المشروع إلى ضغط على التقييم على الرغم من طاقة التوليد القائمة لدى Vistra.
توقعات سعر سهم VST لعام 2026 من قِبَل محللي وول ستريت
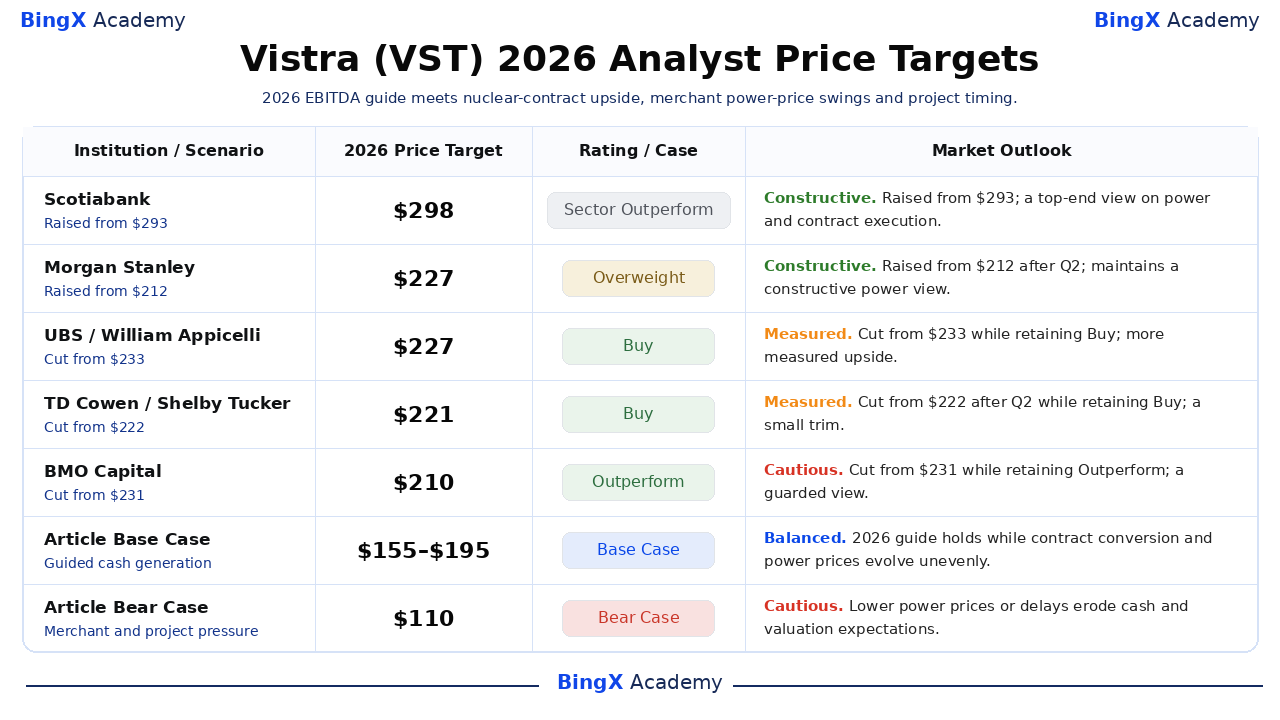
توفر خمس إجراءات محللين مُسمَّاة ومؤرخة نقاط مرجعية خارجية، وليست توقعاً موحداً. يقع هدف Scotiabank البالغ 298 دولاراً في يوليو بعيداً جداً فوق هدف BMO Capital البالغ 210 دولارات في أكتوبر، وكلاهما يتجاوز سعر إغلاق VST البالغ 149.70 دولار في 2026-10-19. تعكس تقييماتهم ومراجعاتهم افتراضات مختلفة حول الإيرادات النووية المتعاقد عليها وأسعار طاقة التجار والتنفيذ. الصفان الأخيران هما سيناريوهات تحريرية لهذا المقال، ومبقيان منفصلَين عن أبحاث الوساطة الفعلية.
|
المؤسسة / السيناريو |
السعر المستهدف لعام 2026 |
التقييم / الحالة |
التوقعات السوقية |
|
Scotiabank / Andrew Weisel |
298 دولاراً |
أداء قطاعي متفوق |
بنّاء. 2026-07-15: رُفع من 293 دولاراً مع الإبقاء على تقييم أداء قطاعي متفوق؛ أعلى هدف مُختار يستلزم تنفيذاً قوياً. |
|
Morgan Stanley / Stephen Byrd |
227 دولاراً |
زيادة الوزن |
بنّاء. 2026-08-21: رُفع من 212 دولاراً مع الإبقاء على تقييم زيادة الوزن عقب نتائج الربع الثاني. |
|
UBS / William Appicelli |
227 دولاراً |
شراء |
متحفظ. 2026-07-28: خُفّض من 233 دولاراً مع الإبقاء على تقييم الشراء، مما يُعدّل افتراضات الصعود القريبة الأجل. |
|
TD Cowen / Shelby Tucker |
221 دولاراً |
شراء |
متحفظ. 2026-08-19: خُفّض من 222 دولاراً مع الإبقاء على تقييم الشراء؛ التخفيض بدولار واحد يُبقي التقييم بنّاءً. |
|
BMO Capital / James Thalacker |
210 دولارات |
أداء متفوق |
حذر. 2026-10-05: خُفّض من 231 دولاراً مع الإبقاء على تقييم أداء متفوق، مما يُظهر رؤية أكتوبر الأكثر تحفظاً. |
|
الحالة الأساسية للمقال |
من 155 إلى 195 دولاراً |
الحالة الأساسية |
متوازنة. تُحافظ التوجيهات على مسارها مع مساهمة العقود تدريجياً ودعم تحويل النقد لعمليات إعادة الشراء. |
|
الحالة المتشائمة للمقال |
110 دولارات |
الحالة المتشائمة |
حذرة. تضغط أسعار الطاقة الأضعف وتأخيرات المشاريع على توليد النقد والتقييم. |
كيفية تداول سهم Vistra (VST) على BingX
تداول عقود Vistra النووية وهوامش التوليد وتوقعات توليد النقد باستخدام BingX TradFi وأدوات BingX AI. نظراً لأن VST قد يتفاعل بحدة مع الأرباح وتحركات سوق الطاقة ومعالم المشاريع، ينبغي على المتداولين تحديد كل من المحفّز وحدود المخاطر قبل الدخول في مركز.
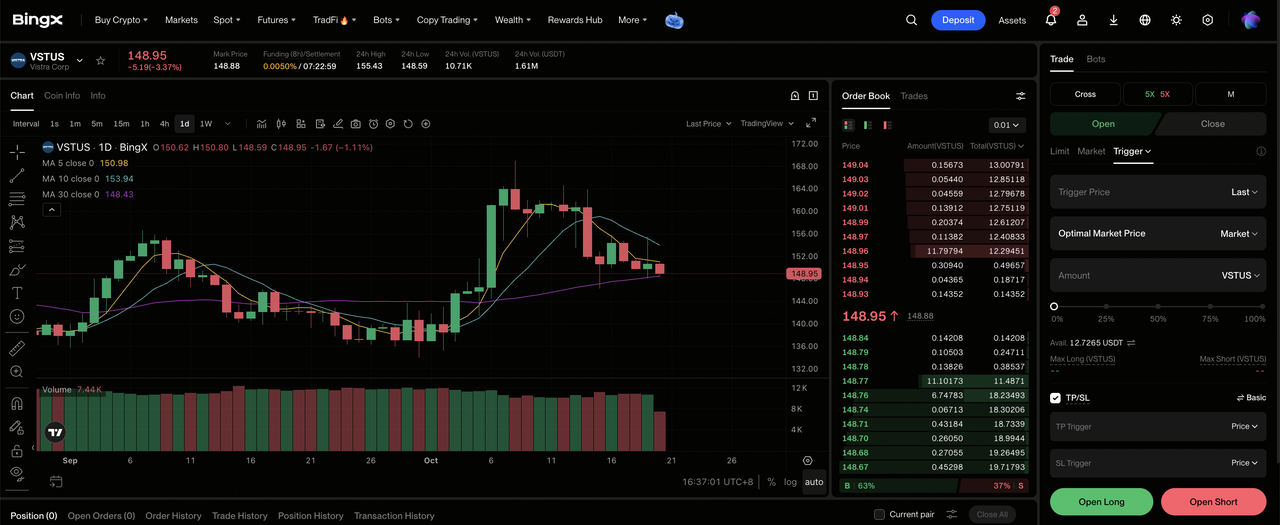
الخطوة 1: الوصول إلى BingX TradFi. سجّل وانتقل إلى قسم TradFi المتخصص في لوحة تحكم منصة BingX.
الخطوة 2: اختر Vistra (VST). ابحث عن وحدد عقد VSTUS-USDT للعقود الآجلة الدائمة.
الخطوة 3: اختر اتجاهك. اختر فتح مركز شراء إذا كنت تتوقع تدفقاً نقدياً أقوى من التوليد وتسليمات نووية متعاقدة. اختر فتح مركز بيع إذا كنت تتوقع أسعار طاقة أدنى أو تأخيرات في معالم المشروع.
الخطوة 4: اختر الرافعة المالية ووضع الهامش. اختر الهامش المعزول أو الهامش المتقاطع بناءً على مستوى تحملك للمخاطر. انخفض VST بنسبة 7.21% منذ بداية العام حتى 2026-10-19، لذا تُعدّ الرافعة المالية المحافظة وتحديد حجم المركز بوضوح أمرَين بالغَي الأهمية.
الخطوة 5: تطبيق بروتوكولات إدارة المخاطر الصارمة. حدد مستويات جني الأرباح ووقف الخسارة (TP/SL) قبل الدخول في الصفقة أو فور الدخول فيها مباشرةً. يمكن أن يتفاعل VST بسرعة مع أرباح نوفمبر وتحديثات اتفاقيات شراء الطاقة وتغيرات أسعار الطاقة بالجملة.
أبرز 5 مخاطر يجب على مستثمري Vistra مراقبتها في 2026
تدعم أرباح توليد Vistra القوية وإنتاجها المُغطّى بالتحوط وفرصها النووية المتنامية توقعات نموها. غير أن أسعار الكهرباء وتنفيذ المشاريع وظروف التمويل وتخصيص رأس المال تظل عوامل مهمة تحدد مقدار ما يتحوّل من ذلك النمو إلى تدفق نقدي وعوائد للمساهمين.
- قد تُضعف أسعار الطاقة الأدنى الأرباح المستقبلية. كان ما يقارب 72% من إنتاج 2028 المتوقع مُغطّى بالتحوط اعتباراً من 3 أغسطس، مما يترك تعرضاً أكبر لأسعار السوق مقارنةً بعام 2026. قد تُقلّص الانخفاضات المستمرة في أسعار الطاقة في ERCOT أو PJM التدفق النقدي المستقبلي وتضغط على تقييم VST.
- قد تؤخر تأخيرات التوسع النووي الإيرادات المتعاقد عليها. تشمل اتفاقيات Meta 433 ميغاواط من ترقيات الطاقة الإنتاجية المخططة حتى عام 2034. قد تؤخر تعقيدات البناء أو الترخيص أو المعدات التسليمات والتدفق النقدي المرتبط بها.
- قد يرفع التمويل المشروط تكاليف المشروع. لا يزال التزام قرض وزارة الطاقة البالغ 4.2 مليار دولار خاضعاً لشروط تقنية وقانونية وبيئية ومالية. قد يؤدي تأخير التمويل إلى زيادة تكلفة ترقيات الطاقة النووية.
- قد تُحدّد استثمارات النمو عمليات إعادة شراء أسهم المساهمين. يتطلب الاستحواذ المعلّق على Cogentrix والتزام Helix بما يصل إلى مليار دولار رأس مال. قد تتنافس تكاليف الاندماج والتزامات الديون مع تفويض إعادة الشراء المتبقي البالغ نحو 1.2 مليار دولار.
- قد يُعقّد تقلب المشتقات وضوح الأرباح. انخفض صافي دخل الربع الثاني بمقدار 22 مليون دولار على الرغم من زيادة الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء المعدّلة بمقدار 418 مليون دولار، ويعود ذلك جزئياً إلى 488 مليون دولار خسائر مشتقات غير محققة إضافية. قد تؤثر تسويات التحوط غير الملائمة على الأرباح والسيولة.
خلاصة القول: هل يجب عليك الاستثمار في Vistra في عام 2026؟
تمتلك Vistra أصول توليد حقيقية وقاعدة كبيرة من عملاء التجزئة واتفاقيات نووية طويلة الأجل موقّعة، وليس فقط خط أنابيب مشاريع مستقبلية. ارتفعت الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء المعدّلة المستمرة للربع الثاني بنسبة 31.0% وحافظت الإدارة على نطاق 6.8 إلى 7.6 مليار دولار لعام 2026 حتى مع تراجع صافي دخل وفق المبادئ المحاسبية المقبولة عموماً. يعكس سعر إغلاق السهم عند 149.70 دولار في 2026-10-19 سوقاً لا يزال يختبر مقدار ما سيتحوّل من تلك القوة التشغيلية إلى تدفق نقدي حر مستدام.
تستلزم الحالة المتفائلة عند 250 دولاراً تحويلاً أقوى للعقود واستمراراً لاقتصاديات سوق الطاقة؛ وتفترض الحالة المتشائمة عند 110 دولارات أسعاراً للتجار أضعف وتنفيذاً نووياً أبطأ. يعتمد النطاق الأساسي بين 155 و195 دولاراً على توجيهات النقد المعاد تأكيدها والتقدم المنتظم للمشاريع. يمكن للمستثمرين الباحثين عن دليل أكثر صرامة مراقبة تحديث أرباح 6 نوفمبر المقرر والتغييرات في تحوطات 2027 والمعالم الملموسة لتسليمات Meta وصفقة Cogentrix.
تذكير بالمخاطر: ينطوي تداول الأسهم والاستثمار فيها مثل VST على مخاطر عالية لخسارة رأس المال. يمكن أن تُغيّر أسعار الطاقة بالجملة وعلامات المشتقات وتوقيت مشاريع الطاقة النووية والتمويل والرافعة المالية النتائج بسرعة. أجرِ أبحاثاً مستقلة قبل تخصيص رأس المال.
قراءات ذات صلة
- أفضل أسهم الطاقة للذكاء الاصطناعي للشراء في 2026: الطاقة النووية والغاز وخلايا الوقود وبناء طاقة الذكاء الاصطناعي
- أفضل أسهم مراكز بيانات الذكاء الاصطناعي للشراء في 2026: السحابة والخوادم والبنية التحتية للحوسبة بالذكاء الاصطناعي
- توقعات سعر سهم Bloom Energy (BE) لعام 2026: هل يمكن لطاقة مراكز بيانات الذكاء الاصطناعي دفع BE نحو 350 دولاراً؟
- توقعات سعر سهم Oklo (OKLO) لعام 2026: هل يمكن للمعالم النووية دفع OKLO نحو 100 دولار؟
- توقعات سعر سهم NuScale Power (SMR) لعام 2026: هل يمكن لتحويل المشاريع دفع SMR نحو 20 دولاراً؟
