


تقوم شركة Applied Digital (APLD) بتصميم وتطوير وامتلاك وتشغيل مراكز البيانات عالية الكثافة للذكاء الاصطناعي والتعلم الآلي وأعبء العمل الحاسوبية المُسرَّعة الأخرى. تحول حرميها Polaris Forge و Delta Forge الطاقة منخفضة التكلفة والتبريد المُصمم لغرض معين إلى سعة مؤجرة طويلة المدى لـ الشركات فائقة الحجم. التحول من استضافة العملات المشفرة نحو البنية التحتية للذكاء الاصطناعي يخلق فرصة أكبر متعاقد عليها، بينما يجعل السهم حساساً لجداول البناء وتركز العملاء وتمويل المشاريع.
الربع الرابع للسنة المالية 2026 لشركة Applied Digital أظهر مدى سرعة تغير النموذج. ارتفعت الإيرادات بنسبة 407% إلى 258.7 مليون دولار، وحقق قسم HPC Hosting إيرادات بقيمة 203.0 مليون دولار ووصل EBITDA المعدل إلى 42.4 مليون دولار مقابل 1.0 مليون دولار في العام السابق. انتهت Applied Digital العام بحمل تقنية المعلومات الحرج المتعاقد عليه بقيمة 1.4 جيجاوات وإيرادات إيجار المدة الأساسية بقيمة 36 مليار دولار، رغم أن ديون بقيمة 5.0 مليار دولار وخسارة GAAP بقيمة 110.6 مليون دولار تبقي انضباط التمويل في المركز.
تتركز توقعات سهم APLD لعام 2026 الآن حول وجهتي نظر متنافستين:
- حالة التسليم وتحويل الطلبات المتراكمة لحرم الذكاء الاصطناعي: التسليم في الوقت المحدد لمصنع الذكاء الاصطناعي والتمويل المستقر للمشاريع يمكن أن يحول إيرادات متعاقد عليها بقيمة 36 مليار دولار إلى إيجار متكرر وتحسن الرافعة التشغيلية.
- حالة التمويل والبناء: تأخيرات التسليم والديون المكلفة أو تخفيف الأسهم يمكن أن يبطئ نمو الإيجار ويقلل القيمة للسهم الواحد من الطلبات المتراكمة المتعاقد عليها.
يقسم هذا الدليل توقعات سهم APLD وسيناريوهات الأسعار لعام 2026 والمخاطر الرئيسية ونظرات المحللين، مستنداً إلى إعلان أرباح الربع الرابع للسنة المالية 2026 لشركة Applied Digital في 27 يوليو و10-K وبيانات السوق حتى 18 سبتمبر، بالإضافة إلى كيفية تداول العقود الآجلة لسهم APLD على BingX TradFi بضمان USDT.
أهم 5 أشياء يجب على مستثمري Applied Digital معرفتها في سبتمبر 2026
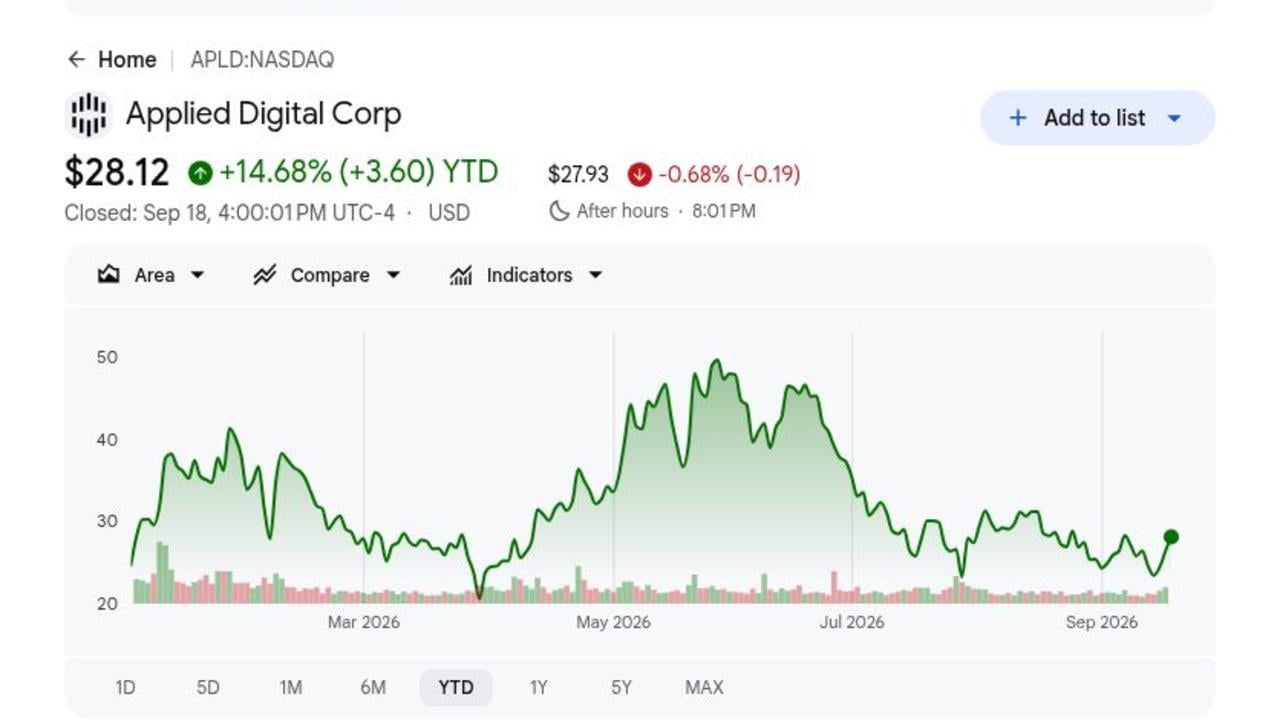
- أغلق APLD عند 28.12 دولار في 18 سبتمبر بعد مكاسب 14.68% في 2026: تُظهر المكاسب أن المستثمرين يكافئون بناء مراكز بيانات الذكاء الاصطناعي لشركة Applied Digital، رغم أن السهم يحتاج الآن إلى تسليم المشاريع لتبرير المزيد من الارتفاع. تتراوح أهداف خمسة محللين مختارين من 58 إلى 90 دولاراً.
- وصلت إيرادات الربع الرابع للسنة المالية إلى 258.7 مليون دولار، بزيادة 407%: شمل الربع 152.4 مليون دولار من خدمات تجهيز المستأجرين و44.1 مليون دولار من الإيجار الأساسي. يُظهر المزيج أن Applied Digital تنتقل من أعمال التطوير نحو إيرادات حرم الذكاء الاصطناعي المتكررة.
- حقق قسم HPC Hosting إيرادات بقيمة 203.0 مليون دولار: أنتج القسم أيضاً أرباحاً تشغيلية بقيمة 26.2 مليون دولار ويتجاوز الآن أعمال Data Center Hosting القديمة، التي حققت 37.3 مليون دولار من سعة استضافة العملات المشفرة البالغة 286 ميجاوات.
- خمسة أحرم تدعم 1.4 جيجاوات و36 مليار دولار من عقود المدة الأساسية: خيارات التجديد يمكن أن ترفع إجمالي قيمة العقد إلى 86 مليار دولار. توفر الطلبات المتراكمة رؤية طويلة المدى، رغم أن الإيرادات لا تزال تعتمد على تسليم مباني Polaris Forge و Delta Forge في الموعد المحدد.
- احتفظت Applied Digital بـ 4.2 مليار دولار نقداً مقابل 5.0 مليار دولار من الديون: استخدمت الشركة التمويل المضمون للمشاريع، بما في ذلك عروض سندات بقيمة 2.15 مليار دولار و1.59 مليار دولار، لتمويل البناء. السيولة كبيرة، لكن تكاليف الفوائد وشروط إعادة التمويل ستحدد مقدار اقتصاديات الإيجار التي تصل إلى المساهمين.
ما هي Applied Digital (APLD)؟
Applied Digital هي مطور أمريكي للبنية التحتية الرقمية يجمع بين اختيار المواقع وشراء الطاقة والتصميم والبناء والعمليات لعملاء الحوسبة عالية الأداء (HPC). تستخدم أحرم مصنع الذكاء الاصطناعي الخاصة بها أنظمة كهربائية عالية الكثافة وتبريد الحلقة المغلقة وتصاميم مباني نمطية لدعم مجموعات GPU. تحصل الشركة على رسوم تجهيز المستأجرين والإيجار الأساسي والاسترداد وإيرادات الاستضافة. كما تدير أيضاً سعة استضافة تعدين العملات المشفرة بقدرة 286 ميجاوات، والتي توفر التدفق النقدي بينما ينتقل محفظة HPC الأكبر إلى الخدمة.
تتركز الاستراتيجية طويلة المدى على تكرار نموذج حرم Polaris Forge عبر أسواق أمريكية متعددة غنية بالطاقة. تؤجر CoreWeave السعة في Polaris Forge 1، بينما وقعت شركة أخرى فائقة الحجم بدرجة استثمارية اتفاقيات طويلة المدى عبر Delta Forge 1 و Polaris Forge 3 و Delta Forge 2. تعمل Applied Digital أيضاً مع Base Electron على حوالي 1.2 جيجاوات من توليد الغاز الطبيعي المحتمل وفصلت أعمال الخدمات السحابية إلى ChronoScale، مما يسمح للإدارة بتركيز رأس المال والعمليات على مراكز البيانات المملوكة.
اقرأ المزيد: أهم أسهم الحوسبة عالية الأداء (HPC) التي يجب مراقبتها في 2026: قادة سوق الحوسبة المسرَّعة
نظرة عامة على أرباح الربع الرابع للسنة المالية 2026 لشركة Applied Digital (APLD): تتوسع إيرادات مصنع الذكاء الاصطناعي مع ارتفاع احتياجات التمويل
أعلنت Applied Digital عن إيرادات الربع الرابع للسنة المالية بقيمة 258.7 مليون دولار، بزيادة 407%، وربحية السهم المُخففة المعدلة 0.04 دولار مقابل خسارة 0.03 دولار في العام السابق، و EBITDA المعدل بقيمة 42.4 مليون دولار مقابل 1.0 مليون دولار، وإيرادات HPC Hosting بقيمة 203.0 مليون دولار. وصلت إيرادات العام الكامل إلى 611.3 مليون دولار، بينما بلغ إجمالي النقد والنقد المقيد في نهاية العام 4.2 مليار دولار مقابل 5.0 مليار دولار من الديون. المقايضة المركزية هي النمو المتعاقد السريع مقابل رأس المال المطلوب لتحقيقه.
|
المؤشر المالي |
التوجيه / الإجماع |
المُبلغ عنه / الفعلي |
المفاجأة |
|
إيرادات الربع الرابع للسنة المالية 2026 |
الربع الرابع للسنة المالية 2025: 51.1 مليون دولار |
258.7 مليون دولار |
نمو. ارتفاع 407% على أساس سنوي. |
|
ربحية السهم المُخففة المعدلة للربع الرابع |
الربع الرابع للسنة المالية 2025: -0.03 دولار |
0.04 دولار |
تحسن. عودة إلى الربحية المعدلة. |
|
خسارة GAAP الصافية للربع الرابع |
الربع الرابع للسنة المالية 2025: خسارة 53.1 مليون دولار |
خسارة 110.6 مليون دولار |
اتسعت. ارتفعت تعويضات الأسهم وتكاليف النمو. |
|
EBITDA المعدل للربع الرابع |
الربع الرابع للسنة المالية 2025: 1.0 مليون دولار |
42.4 مليون دولار |
تحسن. توسعت أنشطة الإيجار الجديد لـ HPC وتجهيز المستأجرين. |
|
إيرادات HPC Hosting للربع الرابع |
— |
203.0 مليون دولار |
توسعت. شملت 44.1 مليون دولار من الإيجار الأساسي. |
|
إيرادات السنة المالية 2026 |
قاعدة السنة المالية 2025 تشير إلى نمو 167% |
611.3 مليون دولار |
نمو. غيرت إيرادات مصنع الذكاء الاصطناعي حجم الشركة. |
|
حمل تقنية المعلومات الحرج المتعاقد عليه |
— |
1.4 جيجاوات |
توسع. خمسة أحرم تدعم إيرادات أساسية بقيمة 36 مليار دولار. |
|
النقد والنقد المقيد |
— |
4.2 مليار دولار |
قوي. متوازن مقابل 5.0 مليار دولار من الديون. |
- إيرادات بقيمة 258.7 مليون دولار نمت بنسبة 407%: ارتفعت إيرادات الخدمات بنسبة 308% إلى 208.2 مليون دولار، بقيادة 152.4 مليون دولار من أعمال تجهيز المستأجرين المرتبطة بتسليم حرم HPC. توضح النتيجة مدى سرعة توسع أنشطة البناء والتأجير.
- تحسنت ربحية السهم المعدلة إلى 0.04 دولار: وصل صافي الدخل المعدل إلى 12.9 مليون دولار مقابل خسارة 7.6 مليون دولار في العام السابق. يُظهر التحسن نطاقاً تشغيلياً أقوى قبل التأثير الكامل لتعويض الأسهم وفق GAAP.
- وصلت إيرادات HPC Hosting إلى 203.0 مليون دولار: ساهم الإيجار الأساسي بـ 44.1 مليون دولار وأضافت استردادات المستأجرين 6.5 مليون دولار. يبدأ المزيج في التحول من الإيرادات المرتبطة بالبناء نحو دخل الإيجار المتكرر.
- ارتفع EBITDA المعدل إلى 42.4 مليون دولار من 1.0 مليون دولار: وصل صافي الدخل التشغيلي إلى 39.9 مليون دولار، مما يُظهر أن المباني الفعالة يمكن أن تولد اقتصاديات إيجابية على مستوى العقارات حتى بينما تبقى الخسائر المجمعة عالية.
- سيولة بقيمة 4.2 مليار دولار تدعم بناء متعاقد عليه بقدرة 1.4 جيجاوات: الرصيد النقدي كبير، رغم أن ديوناً بقيمة 5.0 مليار دولار وأحرم متعددة قيد التطوير تبقي تكاليف التمويل وتوقيت التسليم محورية للعوائد للسهم الواحد.
نظرة الاستثمار في Applied Digital (APLD) لعام 2026: حالة صعودية بـ 90 دولاراً مقابل حالة هبوطية بـ 18 دولاراً
تعتمد نظرة Applied Digital لعام 2026 على ما إذا كان خط أنابيب مراكز بيانات الذكاء الاصطناعي المتعاقد عليه يمكن أن ينتقل إلى سعة فعالة في الموعد المحدد دون تمويل أو تخفيف مفرط. يأتي الجانب الإيجابي من تحويل الطلبات المتراكمة إلى إيجار متكرر، بينما تبقى توقيتات البناء وتكاليف رأس المال المخاطر الرئيسية.
الحالة الصعودية: التسليم في الوقت المحدد لمراكز بيانات الذكاء الاصطناعي يدفع APLD نحو 90 دولاراً
تفترض الحالة الصعودية أن مباني Polaris Forge و Delta Forge تدخل الخدمة في الموعد المحدد، وتحول عقود 1.4 جيجاوات إلى إيجار أساسي ودخل تشغيلي على مستوى العقارات. إن الطلبات المتراكمة للمدة الأساسية بقيمة 36 مليار دولار وجوائز الشركات فائقة الحجم المتكررة ستدعم حينها شروط تمويل أفضل ومخاطر تنفيذ أقل.
التحرك نحو 90 دولاراً سيتطلب بقاء معالم البناء سليمة، وتوسع السعة الفعالة ما وراء 175 ميجاوات، والتمويل المدعوم بالإيجار لتجنب إصدار الأسهم الكثيف. ارتفاع الإيجار الأساسي والتدفق النقدي الحر المجمع الإيجابي والمزيد من العملاء بدرجة استثمارية سيقوي الحالة.
الحالة الأساسية: التحويل المستقر للطلبات المتراكمة يبقي APLD بين 40 و60 دولاراً
تفترض الحالة الأساسية أن المشاريع المتعاقد عليها تستمر في الانتقال إلى الخدمة، رغم أن مصروف الفوائد العالي وتعويض الأسهم وافتتاح الأحرم المتدرج يبطئ نمو الأرباح للسهم الواحد. تبقى إيرادات تجهيز المستأجرين غير منتظمة بينما يصبح الإيجار المتكرر حصة أكبر من الإيرادات.
في ظل هذا السيناريو، يمكن أن يتداول APLD بشكل أساسي بين 40 و60 دولاراً. افتتاحات 2027 في الوقت المحدد وميزانيات البناء المستقرة والتمويل بالديون المرتبط بعقود الإيجار الموقعة ستدعم النطاق. التأخيرات عبر أحرم متعددة أو تكاليف تمويل أعلى مادياً ستضعف الحد الأعلى.
الحالة الهبوطية: تأخيرات المشاريع وارتفاع تكاليف التمويل تسحب APLD نحو 18 دولاراً
تفترض الحالة الهبوطية أن الأحرم تتأخر أو العملاء يغيرون جداول النشر أو أسواق رأس المال تطلب عوائد أعلى. ستحمل Applied Digital حينها إنفاق البناء ومصروف الفوائد لفترة أطول قبل أن يبدأ الإيجار المتعاقد عليه.
التحرك نحو 18 دولاراً سيصبح أكثر احتمالاً إذا توقفت السعة الفعالة قرب 175 ميجاوات، أو ارتفعت ديون المشاريع مادياً فوق الاحتياجات المدعومة بالإيجار أو تسارع إصدار الأسهم. يمكن أن تبقى الإيرادات المتعاقد عليها كبيرة، لكن التسليم الأبطأ والمزيد من التخفيف سيضغط على القيمة للسهم الواحد.
توقعات أسعار سهم APLD لعام 2026 من قبل محللي وول ستريت
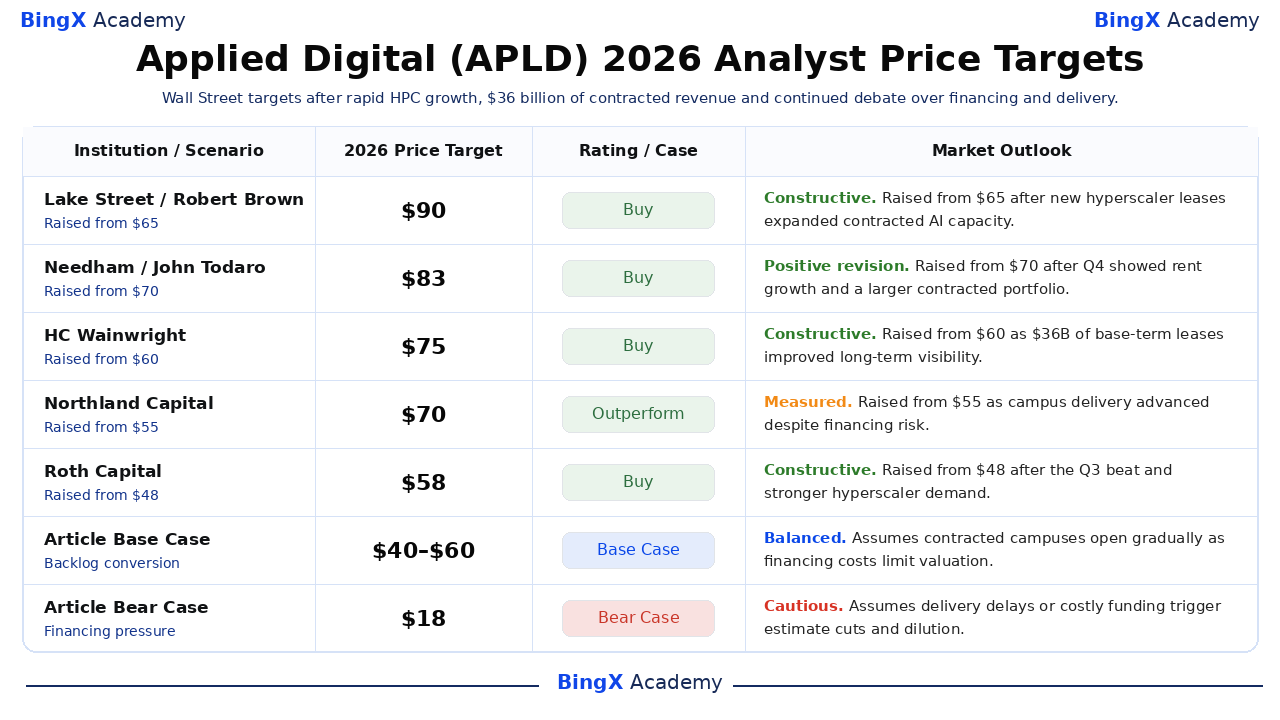
تُظهر هذه الإجراءات المؤرخة لأطراف ثالثة نطاق أهداف واسع من 58 إلى 90 دولاراً، مما يعكس افتراضات مختلفة حول البناء والتمويل وتحويل عقود الإيجار. تبقى سيناريوهات المقال منفصلة صراحة عن أهداف وول ستريت. كل هدف هو نقطة مرجعية بناءً على افتراضات الشركة المعلنة، وليس نتيجة مضمونة أو توقع المقال الخاص.
|
المؤسسة / السيناريو |
هدف السعر لعام 2026 |
التصنيف / الحالة |
نظرة السوق |
|
Lake Street |
90 دولاراً |
شراء |
بنّاء. 9 يونيو: رُفع من 65 دولاراً بعد أن وسع عقد إيجار شركة فائقة الحجم جديدة السعة المتعاقد عليها. |
|
Needham |
83 دولاراً |
شراء |
مراجعة إيجابية. 28 يوليو: رُفع من 70 دولاراً بعد أن أظهر الربع الرابع نمو الإيجار وتوسع الطلبات المتراكمة. |
|
HC Wainwright |
75 دولاراً |
شراء |
بنّاء. 29 يوليو: رُفع من 60 دولاراً حيث حسنت عقود إيجار بقيمة 36 مليار دولار الرؤية. |
|
Northland Capital |
70 دولاراً |
أداء متفوق |
معتدل. 28 يوليو: رُفع من 55 دولاراً حيث تقدم التسليم رغم مخاطر التمويل. |
|
Roth Capital |
58 دولاراً |
شراء |
بنّاء. 9 أبريل: رُفع من 48 دولاراً بعد تجاوز الربع الثالث وطلب الشركات فائقة الحجم. |
|
الحالة الأساسية للمقال |
40 إلى 60 دولاراً |
الحالة الأساسية |
متوازن. يفترض أن الطلبات المتراكمة تتحول تدريجياً بينما تحد تكاليف التمويل من التقييم. |
|
الحالة الهبوطية للمقال |
18 دولاراً |
الحالة الهبوطية |
حذر. يفترض أن التأخيرات أو التمويل المكلف يثير تخفيضات وتخفيفات. |
كيفية تداول سهم Applied Digital (APLD) على BingX
تداول تسليم حرم الذكاء الاصطناعي لشركة Applied Digital والطلبات المتراكمة المتعاقد عليها ونظرة التمويل باستخدام BingX TradFi و أدوات BingX AI. لأن APLD يمكن أن يتفاعل بحدة مع إعلانات عقود الإيجار ومعالم البناء وشروط التمويل، يجب على المتداولين تحديد كل من المحفز وحدود المخاطر قبل دخول المركز.
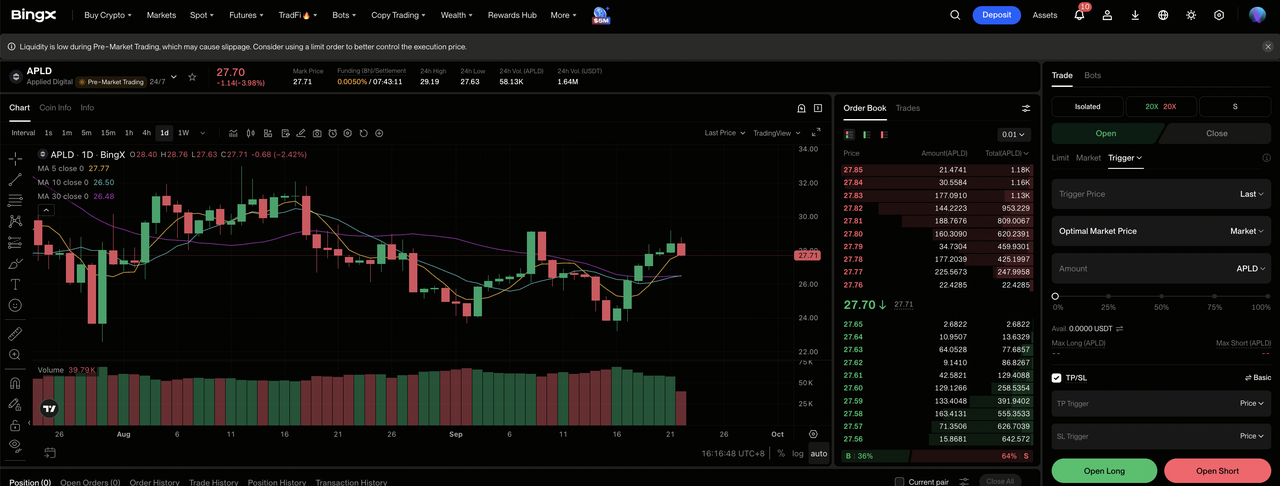
الخطوة 1: الوصول إلى BingX TradFi. سجل وانتقل إلى قسم TradFi المتخصص على لوحة تحكم بورصة BingX.
الخطوة 2: اختر Applied Digital (APLD). ابحث عن واختر عقد العقود الآجلة الدائمة APLD-USDT.
الخطوة 3: اختر اتجاهك. اختر فتح مركز طويل إذا كنت تتوقع أحرم في الوقت المحدد وارتفاع الإيجار الأساسي. اختر فتح مركز قصير إذا كنت تتوقع تأخيرات التسليم أو تمويل مكلف أو تخفيف.
الخطوة 4: اختر الرافعة ونمط الهامش. اختر الهامش المعزول أو المتقاطع بناءً على تحملك للمخاطر. تُظهر مكاسب 14.68% منذ بداية العام رغم النمو السريع في الإيرادات سبب أهمية الرافعة المحافظة وتحديد حجم المركز الواضح.
الخطوة 5: تنفيذ بروتوكولات المخاطر الصارمة. حدد مستويات جني الأرباح ووقف الخسارة (TP/SL) قبل أو فور دخول التداول. يمكن أن يتفاعل APLD بسرعة مع عقود إيجار العملاء والتمويل ومعالم البناء وتوفر الطاقة والأرباح.
أهم 5 مخاطر يجب مراقبتها لمستثمري Applied Digital في 2026
تحسن عقود الإيجار الموقعة لشركة Applied Digital الرؤية، لكن مخاطر التنفيذ الرئيسية لا تزال قائمة بين قيمة العقد والتدفق النقدي للسهم الواحد. يمكن أن تؤثر هذه المخاطر على احتياجات التمويل وعوائد المشاريع والتقييم.
- تأخيرات البناء يمكن أن تؤجل سنوات من الإيجار: تبقى خمسة أحرم في مراحل تطوير مختلفة. تواريخ التسليم المفقودة ستمدد تكاليف الفوائد والبناء قبل أن تبدأ إيرادات الإيجار.
- تركز العملاء يمكن أن يُضخم تغييرات النشر: ثلاثة عقود إيجار أحدث تأتي من نفس الشركة فائقة الحجم بدرجة استثمارية، بينما تبقى CoreWeave محورية في Polaris Forge 1. تأخير أو تغيير عقد من عميل رئيسي واحد يمكن أن يؤثر على الاستخدام وتوقيت الإيرادات.
- تكاليف التمويل يمكن أن تمتص عوائد المشاريع: انتهت Applied Digital في مايو بديون بقيمة 5.0 مليار دولار وأصدرت سندات مضمونة بمعدلات 6.75% إلى 7.00%. تكاليف الفوائد الأعلى تترك تدفقاً نقدياً أقل من المشاريع متاحاً لحاملي الأسهم.
- تعويض الأسهم والتخفيف يمكن أن يضعف النمو للسهم الواحد: ارتفع تعويض الأسهم في الربع الرابع بـ 116.8 مليون دولار وساهم في خسارة GAAP بقيمة 110.6 مليون دولار. المزيد من إصدار الأسهم يمكن أن يقلل فائدة ارتفاع الإيرادات ودخل العقارات على أساس السهم الواحد.
- قيود الطاقة والتصاريح يمكن أن تحد من التوسع: الـ 1.7 جيجاوات الإضافية التي يجري تسويقها لا تزال تتطلب الوصول إلى الشبكة والتوليد والتصاريح ودعم المجتمع. التأخيرات يمكن أن تمنع السعة المخططة من أن تصبح بنية تحتية قابلة للتأجير.
أفكار أخيرة: هل يجب عليك الاستثمار في Applied Digital في 2026؟
انتقلت Applied Digital من قصة تطوير نحو منصة مراكز بيانات ذكاء اصطناعي متعاقد عليها، مع إيرادات ربعية بقيمة 258.7 مليون دولار و1.4 جيجاوات مؤجرة وقيمة عقد المدة الأساسية بقيمة 36 مليار دولار. أول 175 ميجاوات من سعة Polaris Forge يُظهر أن الإدارة يمكنها نقل المشاريع إلى الخدمة. السؤال المتبقي هو مدى كفاءة تحول هذا التقدم التشغيلي إلى تدفق نقدي حر مستدام للسهم الواحد.
تحتاج الحالة الصعودية إلى تسليم متكرر في الوقت المحدد وتمويل منضبط لدعم 90 دولاراً. تعكس الحالة الهبوطية التأخيرات ومصروف الفوائد الأعلى والتخفيف الذي يسحب APLD نحو 18 دولاراً. قد يراقب المتداولون المحافظون الميجاوات الفعالة والإيجار الأساسي و NOI على مستوى العقارات وديون المشاريع وتركز العملاء وعدد الأسهم قبل معاملة الطلبات المتراكمة كمكافئة للقيمة المحققة.
تذكير بالمخاطر: التداول والاستثمار في الأسهم مثل APLD ينطوي على مخاطر عالية لخسارة رأس المال. البناء والتمويل وتركز العملاء وتوفر الطاقة والتخفيف والتداول بالرافعة يمكن أن ينتج خسائر سريعة. أجر بحثاً مستقلاً قبل تخصيص رأس المال.
قراءات ذات صلة
- أهم أسهم مراكز بيانات الذكاء الاصطناعي للشراء في 2026: خوادم السحابة وبنية الحوسبة للذكاء الاصطناعي
- أهم أسهم الحوسبة عالية الأداء (HPC) التي يجب مراقبتها في 2026: قادة سوق الحوسبة المسرَّعة
- أهم أسهم حوسبة الذكاء الاصطناعي و GPU للشراء في 2026: التحول إلى الاستنتاج والسيليكون المخصص
- نظرة سهم CoreWeave (CRWV) وتوقع الأسعار 2026: هل CRWV استثمار جيد؟
- توقع أسعار NVIDIA (NVDA) 2026: هل يمكن لنمو البنية التحتية للذكاء الاصطناعي دفع NVDA نحو 420 دولاراً؟
