
تقدم شركة Okta (OKTA) برامج إدارة الهوية والوصول السحابية للموظفين والعملاء والآلات ووكلاء الذكاء الاصطناعي. تدير منصتا Workforce Identity و Customer Identity المصادقة والترخيص والحوكمة والوصول المميز عبر تطبيقات المؤسسة. يمنح هذا الموقع المستقل لشركة Okta التعرض لزيادة الإنفاق على الأمان، رغم أن السهم يبقى حساساً للمنافسة وتوقيت عقود المؤسسات والتقييم الذي يخصصه المستثمرون للطلب المستقبلي على وكلاء الذكاء الاصطناعي.
عززت النتائج الفصلية الأخيرة الحالة التشغيلية. بلغت إيرادات Okta للربع الثاني من السنة المالية 2027 805 مليون دولار، بزيادة 11% سنوياً، وارتفعت التزامات الأداء المتبقية الحالية بنسبة 14% إلى 2.585 مليار دولار وزاد التدفق النقدي الحر بنسبة 40% إلى 227 مليون دولار. السؤال الاستثماري هو ما إذا كانت منتجات الحوكمة الجديدة والوصول المميز ووكلاء الذكاء الاصطناعي يمكنها الحفاظ على نمو متعاقد عليه أعلى من الإيرادات المُبلغ عنها مع توسع الأعمال الأساسية.
تتمحور توقعات سهم OKTA لعام 2026 الآن حول وجهتي نظر متنافستين:
- حالة منصة الهوية ووكلاء الذكاء الاصطناعي: نمو أسرع لـ cRPO، واعتماد أوسع لمنتجات الأمان الجديدة والرافعة التشغيلية يمكن أن تمد التوسع ذو الرقمين مع تأمين المؤسسات للهويات البشرية ووكلاء الذكاء الاصطناعي.
- حالة المنافسة وتطبيع النمو: منافسو المنصة يمكن أن يبطئوا الحجوزات قبل أن تصبح إيرادات وكلاء الذكاء الاصطناعي مهمة، مما يقلل توقعات النمو والمضاعف البرمجي المخصص لـ Okta.
يحلل هذا الدليل توقعات سهم OKTA، وسيناريوهات أسعار 2026، والمخاطر الرئيسية ونظرات المحللين، بالاعتماد على إصدار أرباح Okta للربع الثاني من السنة المالية 2027 في 26 أغسطس، والملف الفصلي وبيانات السوق حتى 18 سبتمبر، بالإضافة إلى كيفية تداول العقود المستقبلية لسهم OKTA على BingX TradFi بضمان USDT.
أهم 5 أمور يجب على مستثمري Okta معرفتها في سبتمبر 2026
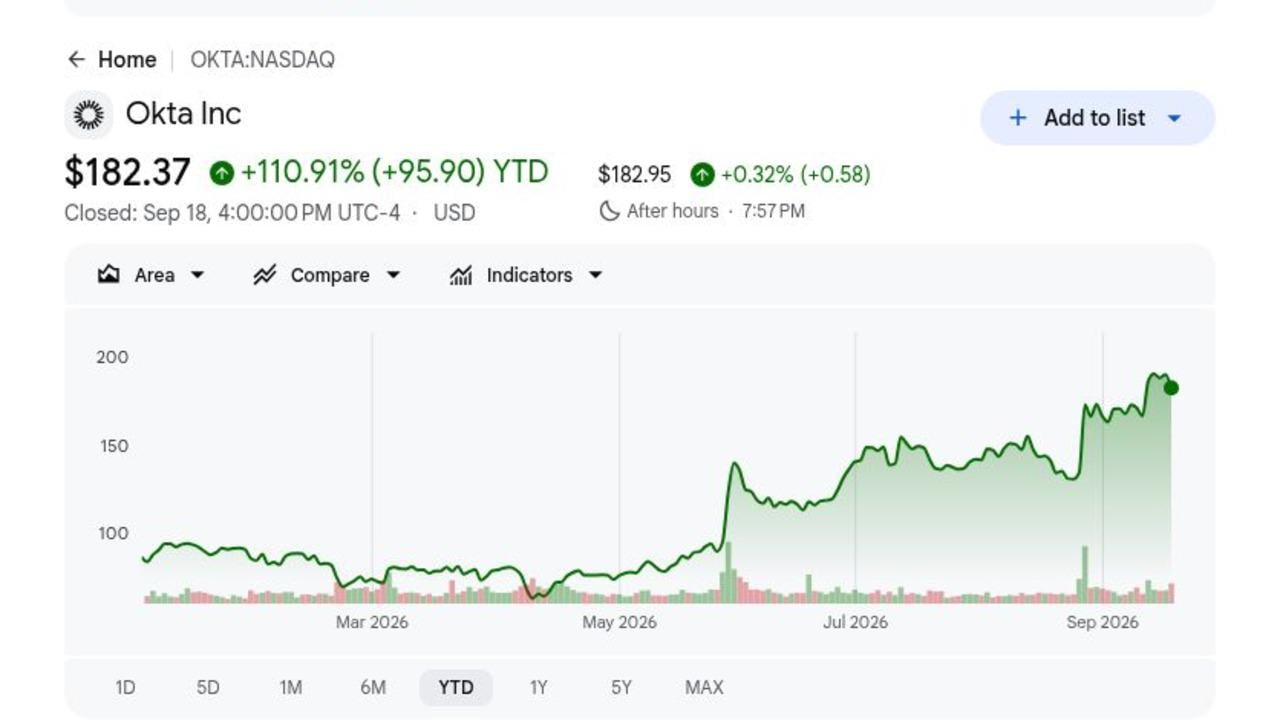
- أغلق OKTA عند 182.37 دولار في 18 سبتمبر وارتفع بنسبة 110.91% في 2026: يعكس الارتفاع تنفيذاً أقوى وطلباً متزايداً على ضوابط الهوية حول وكلاء الذكاء الاصطناعي. مع الأسهم قرب إجماع المحللين 183.71 دولار، فإن المزيد من الارتفاع يتطلب على الأرجح تقديرات أرباح أعلى بدلاً من انتعاش بسيط.
- بلغت إيرادات الربع الثاني من السنة المالية 805 مليون دولار، بزيادة 11%: تجاوزت الإيرادات النقطة الوسطى من توجيهات Okta البالغة 790-794 مليون دولار بـ 13 مليون دولار. ارتفعت إيرادات الاشتراك بنسبة 12% إلى 793 مليون دولار ومثلت 98.5% من إجمالي المبيعات.
- ارتفع RPO الحالي بنسبة 14% إلى 2.585 مليار دولار: زاد إجمالي RPO بنسبة 17% إلى 4.858 مليار دولار، وكلاهما أسرع من نمو الإيرادات 11% للربع. يشير الانتشار إلى طلب متعاقد عليه أقوى، رغم أن هذا المخزون المتأخر لا يزال بحاجة للتحول إلى نمو مستدام في الإيرادات.
- ارتفع التدفق النقدي الحر بنسبة 40% إلى 227 مليون دولار: توسع هامش التدفق النقدي الحر ست نقاط إلى 28%، بينما تحسن الهامش التشغيلي GAAP من 6% إلى 13%. يمنح تحويل النقد الأفضل Okta مجالاً أكبر لتمويل تطوير المنتجات وإعادة الشراء.
- ارتفعت توجيهات إيرادات السنة المالية 2027 إلى 3.216-3.226 مليار دولار: زادت النقطة الوسطى بـ 21 مليون دولار من النطاق السابق رغم عائق نمو نقطة واحدة تقريباً من تحويل المزيد من الخدمات المهنية إلى الشركاء. توجيهات التدفق النقدي الحر للسنة الكاملة البالغة 910-930 مليون دولار تعني هامشاً 28% إلى 29%.
ما هي Okta (OKTA)؟
Okta هي شركة أمان هوية مستقلة تصل منصتها السحابية المستخدمين والآلات بالتطبيقات تحت سياسات مُدارة مركزياً. تتضمن Workforce Identity Cloud تسجيل الدخول الموحد، والمصادقة متعددة العوامل التكيفية، وإدارة دورة الحياة، وحوكمة الهوية والوصول المميز. تتيح Customer Identity Cloud، المبنية حول Auth0، للمطورين إضافة المصادقة والترخيص للمنتجات الرقمية. تولد عقود الاشتراك تقريباً كل الإيرادات، والتصميم المحايد للمنصة يتيح للعملاء ربط التطبيقات عبر موردين متعددين للسحابة والبرمجيات.
الاستراتيجية طويلة الأمد تتحرك ما وراء تسجيل الدخول نحو الحوكمة وحماية التهديدات لكل هوية، بما في ذلك الحسابات غير البشرية والوكلاء المستقلين. تبني Okta ضوابط الاكتشاف والترخيص ودورة الحياة لوكلاء الذكاء الاصطناعي بينما توسع Identity Governance والوصول المميز داخل العملاء الحاليين. تتضمن أمثلة العملاء المسماة McLaren Racing و Wyndham و Hitachi و Booking.com و Mars و FedEx، مما يعطي المنصة تعرضاً عبر بيئات المستهلك والصناعة والمنظمة. هذا الاتساع يدعم البيع المتقاطع، رغم أنه يضع أيضاً Okta ضد عروض الهوية المجمعة من منصات البرمجيات الأكبر.
اقرأ المزيد: توقع أسعار CrowdStrike (CRWD) 2026: هل يمكن لأمان الذكاء الاصطناعي و Falcon Flex دفع CRWD نحو 280 دولار؟
نظرة عامة على أرباح Okta (OKTA) للربع الثاني من السنة المالية 2027: تسارع الإيرادات و cRPO والتدفق النقدي
حققت Okta 805 مليون دولار من الإيرادات مقابل نقطة وسطى توجيهية 792 مليون دولار، و 1.05 دولار من ربحية السهم المخففة غير GAAP مقابل نظرة 0.95 إلى 0.97 دولار، و 2.585 مليار دولار من cRPO، بزيادة 14%. بلغ الدخل التشغيلي GAAP 107 مليون دولار والتدفق النقدي الحر 227 مليون دولار. رفعت الإدارة توجيهات الإيرادات السنوية إلى 3.216-3.226 مليار دولار، رغم أن نطاق النمو 10% إلى 11% يظهر أن الحجوزات الأقوى لا تزال بحاجة لإنتاج إعادة تسارع دائمة.
|
المقياس المالي |
التوجيه / الإجماع |
المُبلغ عنه / الفعلي |
المفاجأة |
|
إيرادات الربع الثاني من السنة المالية 2027 |
توجيه 790-794 مليون دولار |
805 مليون دولار |
تجاوز. 13 مليون دولار فوق النقطة الوسطى؛ زيادة 11% سنوياً. |
|
إيرادات الاشتراك |
711 مليون دولار العام السابق |
793 مليون دولار |
توسعت. زيادة 12% سنوياً. |
|
ربحية السهم المخففة غير GAAP |
توجيه 0.95-0.97 دولار |
1.05 دولار |
تجاوز. ثمانية سنتات فوق الحد الأعلى. |
|
RPO |
— |
4.858 مليار دولار؛ +17% |
تسارع. المخزون المتأخر تجاوز نمو الإيرادات. |
|
RPO الحالي |
— |
2.585 مليار دولار؛ +14% |
إيجابي. تعزز الطلب المتعاقد عليه قريب الأمد. |
|
الدخل التشغيلي GAAP |
41 مليون دولار؛ هامش 6% العام السابق |
107 مليون دولار؛ هامش 13% |
تحسن. توسع الهامش سبع نقاط. |
|
التدفق النقدي الحر |
162 مليون دولار؛ هامش 22% العام السابق |
227 مليون دولار؛ هامش 28% |
توسع. ارتفع التدفق النقدي 40%. |
|
نظرة إيرادات السنة المالية 2027 |
3.19-3.21 مليار دولار السابق |
3.216-3.226 مليار دولار |
رُفع. زادت النقطة الوسطى 21 مليون دولار. |
- تجاوزت الإيرادات النقطة الوسطى للتوجيه بـ 13 مليون دولار: ارتفعت المبيعات 11%، مدعومة بنمو الاشتراك 12% مع تحول المزيد من أعمال الخدمات إلى الشركاء. بلغت إيرادات الاشتراك 793 مليون دولار ومثلت 98.5% من إجمالي المبيعات، محافظة على قاعدة الإيرادات المتكررة لـ Okta.
- بلغت ربحية السهم غير GAAP 1.05 دولار، بزيادة 15%: تجاوزت النتيجة الحد الأعلى السابق بـ 0.08 دولار، بينما ارتفعت ربحية السهم المخففة GAAP من 0.37 إلى 0.65 دولار. زاد أيضاً صافي الدخل GAAP إلى 116 مليون دولار من 67 مليون دولار، مظهراً رافعة تشغيلية أقوى.
- بلغ RPO 4.858 مليار دولار، بزيادة 17%: نما cRPO بنسبة 14%، أيضاً أسرع من الإيرادات المُبلغ عنها. الرصيد الحالي 2.585 مليار دولار يحسن الرؤية قريبة الأمد إذا نشر العملاء وجددوا في الموعد المحدد.
- توسع هامش التدفق النقدي الحر إلى 28%: جاء التحسن ست نقاط جنباً إلى جنب مع 234 مليون دولار من التدفق النقدي التشغيلي و 2.299 مليار دولار من النقد والاستثمارات قصيرة الأجل. يعطي التوليد النقدي الأقوى Okta مجالاً أكبر للاستثمار وإعادة شراء الأسهم.
- ارتفعت توجيهات الإيرادات السنوية إلى نقطة وسطى 3.221 مليار دولار: استوعبت الإدارة تقريباً عائق خدمات نقطة واحدة وما زالت رفعت النطاق. توجيه الربع الثالث 813-817 مليون دولار يعني نمو حوالي 10%، بينما توجيه التدفق النقدي الحر للسنة الكاملة 910-930 مليون دولار يعني هامش 28% إلى 29%.
اقرأ المزيد: توقع أسعار Palo Alto Networks (PANW) 2026: هل يمكن للمنصة المتكاملة دفع PANW نحو 450 دولار؟
نظرة استثمار Okta (OKTA) 2026: حالة صعودية 225 دولار مقابل حالة هبوطية 130 دولار
تعتمد نظرة Okta 2026 على ما إذا كان أمان وكلاء الذكاء الاصطناعي يمكن أن يضيف طبقة نمو جديدة بينما يبقى الطلب على الهوية الأساسية وهوامش التدفق النقدي الحر قوية. يأتي الجانب الصعودي من نمو cRPO والبيع المتقاطع الأسرع، بينما تبقى المنافسة وتقييم السهم الأعلى المخاطر الرئيسية.
الحالة الصعودية: طلب قوي على أمان الذكاء الاصطناعي يدفع OKTA نحو 225 دولار
تفترض الحالة الصعودية أن اكتشاف وحوكمة وترخيص وكلاء الذكاء الاصطناعي توسع سوق Okta بينما تبقى حجوزات Workforce و Customer Identity صحية. يبقى cRPO عند أو فوق 14%، ويبقى هامش التدفق النقدي الحر السنوي حول النطاق المرشد 28% إلى 29%.
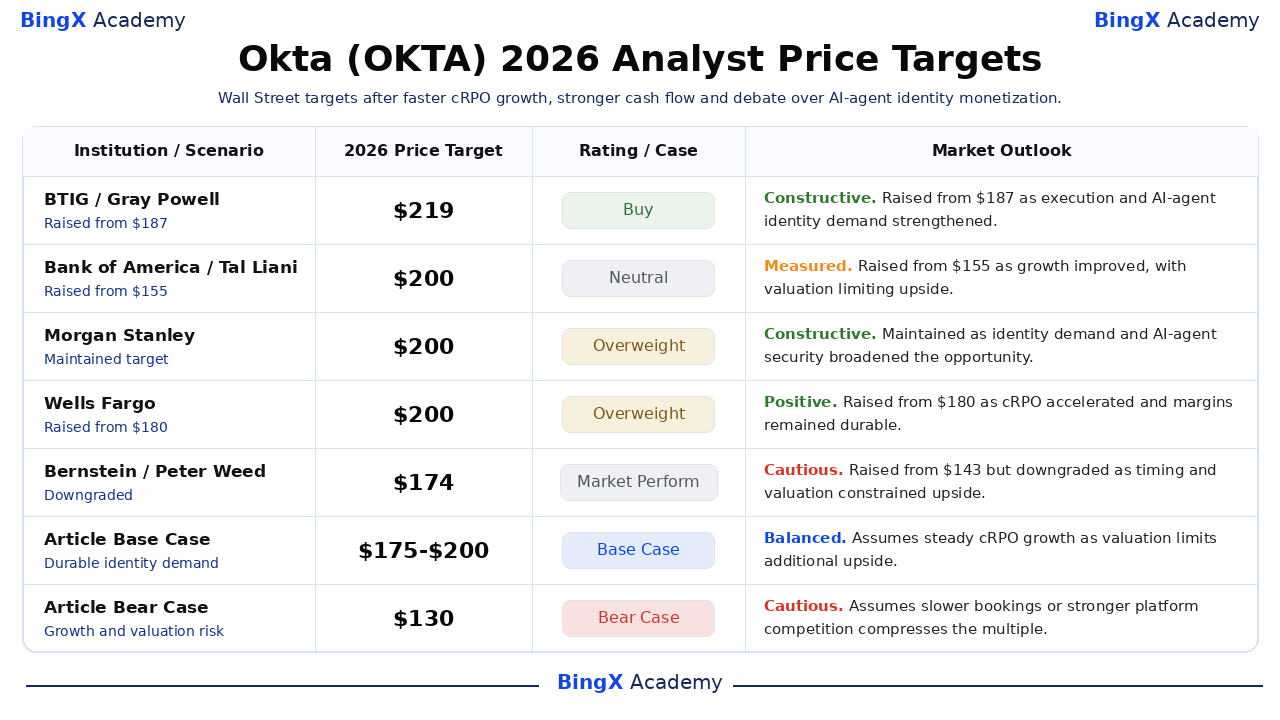
حركة نحو 225 دولار ستتطلب تجاوز متكرر للإيرادات و cRPO، وبيع متقاطع أقوى من الحوكمة والوصول المميز، ودليل على أن منتجات وكلاء الذكاء الاصطناعي تنتج عقود حقيقية بدلاً من تجارب فقط. أهداف المحللين قرب 219 دولار ستوفر دعماً إضافياً.
الحالة الأساسية: نمو الهوية المستقر يبقي OKTA بين 175 و200 دولار
تفترض الحالة الأساسية أن الإيرادات تنمو حول 10% إلى 11% ويبقى cRPO في منتصف المراهقات المنخفض. يبقى التوليد النقدي قوياً، رغم أن المنافسة والتقييم الأعلى يحدان من إعادة تقييم كبيرة أخرى.
تحت هذا السيناريو، يمكن أن يتداول OKTA بشكل أساسي بين 175 و200 دولار. التجديدات المستقرة، وربحية السهم السنوية قرب نظرة 3.90 إلى 3.94 دولار والتدفق النقدي الحر فوق 900 مليون دولار ستدعم النطاق. تباطؤ cRPO نحو نمو الإيرادات المُبلغ عنها سيضعف الطرف العلوي.
الحالة الهبوطية: نمو أبطأ ومنافسة تسحب OKTA نحو 130 دولار
تفترض الحالة الهبوطية أن المنصات الأكبر تستحوذ على المزيد من الإنفاق على الهوية المجمعة بينما يأخذ أمان وكلاء الذكاء الاصطناعي وقتاً أطول للتحقيق النقدي. الحجوزات الأبطأ تدفع cRPO نحو نمو رقم واحد وتضعف الثقة في تسارع إيرادات مستدام.
حركة نحو 130 دولار ستصبح أكثر احتمالاً إذا انخفضت التوجيهات، أو ضعفت الهوامش أو حادثة أمنية مادية أخرى أبطأت دورات المبيعات. حتى التدفق النقدي الإيجابي قد لا يمنع ضغط المضاعفات بعد ارتفاع السهم 110.91% خلال العام حتى تاريخه.
توقعات أسعار سهم OKTA لعام 2026 من محللي وول ستريت
تبقى أهداف المحللين منقسمة بعد تجاوز Okta للربع الثاني. تتراوح الإجراءات المختارة من 174 إلى 219 دولار، مع الشركات الصعودية تؤكد على cRPO والهوامش وطلب وكلاء الذكاء الاصطناعي و Bernstein تبرز مخاطر التوقيت والتقييم. سيناريوهات المقال مدرجة بشكل منفصل ولا تمثل إجماع المحللين.
|
المؤسسة / المحلل |
هدف السعر 2026 |
التصنيف |
نظرة السوق |
|
BTIG / Gray Powell |
219 دولار |
شراء |
بناء. 17 سبتمبر: رُفع من 187 دولار مع تعزز التنفيذ وطلب هوية وكلاء الذكاء الاصطناعي. |
|
Bank of America / Tal Liani |
200 دولار |
محايد |
مقاس. 18 سبتمبر: رُفع من 155 دولار مع تحسن النمو، مع التقييم يحد من الصعود. |
|
Morgan Stanley / Meta Marshall |
200 دولار |
وزن زائد |
بناء. 18 سبتمبر: حُفظ مع توسع طلب الهوية وأمان وكلاء الذكاء الاصطناعي للفرصة. |
|
Wells Fargo / Andrew Nowinski |
200 دولار |
وزن زائد |
إيجابي. 14 سبتمبر: رُفع من 180 دولار مع تسارع cRPO وبقاء الهوامش دائمة. |
|
Bernstein / Peter Weed |
174 دولار |
أداء السوق |
حذر. 17 سبتمبر: رُفع من 143 دولار لكن خُفض التصنيف مع قيود التوقيت والتقييم على الصعود. |
|
الحالة الأساسية للمقال |
175-200 دولار |
الحالة الأساسية |
متوازن. يفترض نمو cRPO مستقر مع التقييم يحد من صعود إضافي. |
|
الحالة الهبوطية للمقال |
130 دولار |
الحالة الهبوطية |
حذر. يفترض حجوزات أبطأ أو منافسة منصة أقوى تضغط المضاعف. |
كيفية تداول سهم Okta (OKTA) على BingX
تداول أمان الهوية لـ Okta واعتماد وكلاء الذكاء الاصطناعي ونظرة التدفق النقدي باستخدام BingX TradFi و أدوات BingX AI. لأن OKTA يمكن أن يتفاعل بحدة مع cRPO والتوجيه وأخبار الأمان السيبراني، يجب على المتداولين تحديد المحرك وحد الخسارة قبل دخول المركز.
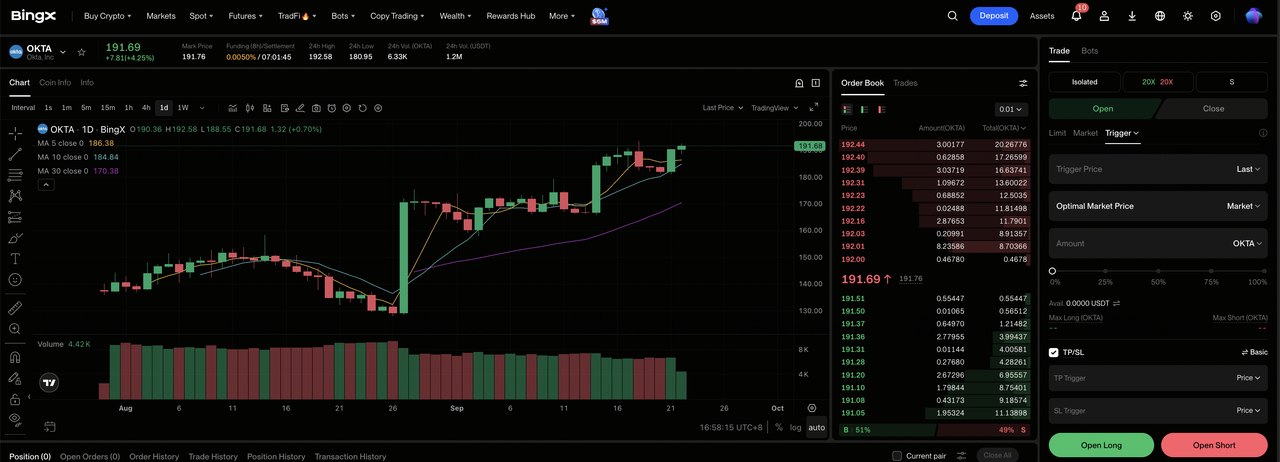
الخطوة 1: الوصول إلى BingX TradFi. سجل وتنقل إلى قسم TradFi المتخصص على لوحة تداول BingX.
الخطوة 2: اختر Okta (OKTA). ابحث واختر عقد العقود المستقبلية الدائمة OKTA-USDT.
الخطوة 3: اختر اتجاهك. اختر فتح صفقة شراء إذا بقي cRPO فوق نمو الإيرادات وتوسعت انتصارات هوية وكلاء الذكاء الاصطناعي. اختر فتح صفقة بيع إذا أبطأت الحجوزات أو ضعفت المنافسة التوجيهات.
الخطوة 4: اختر الرافعة ونمط الهامش. اختر هامش معزول أو متقاطع بناء على تحملك للمخاطر. يُظهر الارتفاع 110.91% خلال العام حتى تاريخه لماذا تهم الرافعة المحافظة وحجم المركز الواضح.
الخطوة 5: نفذ بروتوكولات مخاطر صارمة. ضع مستويات جني الأرباح ووقف الخسارة (TP/SL) قبل أو فور دخول التداول. يمكن أن يتحرك OKTA بسرعة حول الأرباح والتوجيهات ومراجعات المحللين والحوادث الأمنية.
أهم 5 مخاطر يجب مراقبتها لمستثمري OKTA في 2026
تعتمد نظرة Okta على المنافسة وتحقيق الذكاء الاصطناعي النقدي والأمان وتوقيت الصفقات والتقييم. هذه المخاطر يمكن أن تؤثر على الحجوزات ورؤية الإيرادات والمضاعف المخصص للسهم.
- المنافسة يمكن أن تبطئ نمو cRPO: أدوات الهوية المجمعة من موردي البرمجيات الأكبر يمكن أن تطيل دورات المبيعات وتقلل البيع المتقاطع. نمو cRPO الذي ينخفض تحت معدل 14% للربع الثاني سيكون علامة مبكرة على أن الضغط التنافسي يؤثر على الطلب.
- إيرادات وكلاء الذكاء الاصطناعي يمكن أن تأخذ وقتاً أطول للتوسع: المؤسسات قد تختبر منتجات جديدة دون التحرك بسرعة إلى النشر الواسع. إذا بقيت عقود الإنتاج محدودة، يمكن أن تساهم هوية وكلاء الذكاء الاصطناعي بإيرادات أقل من المتوقع بينما تواصل Okta الاستثمار في التطوير والمبيعات.
- الحوادث الأمنية يمكن أن تضر ثقة العملاء: انتهاك مادي يشمل Okta أو مزود رئيسي يمكن أن يخلق تكاليف إصلاح وتسرب ومبيعات جديدة أبطأ. العملاء الكبار يمكن أيضاً أن يؤخروا التجديدات أثناء مراجعة ضوابط الوصول والتعرض الأمني.
- العقود الكبيرة يمكن أن تخلق تقلب فصلي: تجديدات وتوسعات المؤسسة يمكن أن تتحرك بين الأرباع حتى عندما يبقى الطلب الأساسي صحياً. بضع صفقات مؤجلة يمكن أن تشوه نمو cRPO وتضغط التوجيه قصير الأمد.
- التقييم الأعلى يترك مجال أقل للأخطاء: ربح OKTA 110.91% خلال العام حتى تاريخه وأغلق عند 182.37 دولار، قرب إجماع المحللين 183.71 دولار. المزيد من الصعود يعتمد الآن بشكل أكبر على تقديرات أرباح أعلى، مما يجعل حتى خيبة أمل التوجيه المتواضعة أكثر أهمية.
أفكار أخيرة: هل يجب عليك الاستثمار في OKTA في 2026؟
جمعت نتائج Okta للربع الثاني نمو إيرادات 11%، ونمو cRPO 14%، وهامش تشغيلي GAAP 13% و 227 مليون دولار من التدفق النقدي الحر. هذا المزيج يُظهر منصة هوية أقوى مع اقتصاديات محسنة. النقاش المتبقي هو ما إذا كانت ضوابط وكلاء الذكاء الاصطناعي ومنتجات الحوكمة الأحدث يمكنها الحفاظ على حجوزات أسرع بعد أن ضاعف السهم بالفعل أكثر من الضعف في 2026.
الحالة الصعودية تحتاج cRPO ليبقى متقدماً على الإيرادات والهوامش لدعم 225 دولار. الحالة الهبوطية تعكس حجوزات أبطأ، ومنافسة منصة أقوى وحركة نحو 130 دولار. المتداولون المحافظون قد يراقبون cRPO، وانتصارات العملاء الكبار، وإفصاحات عقود وكلاء الذكاء الاصطناعي، وهامش التدفق النقدي الحر والتوجيه السنوي قبل التعامل مع التقييم الحالي كدائم.
تذكير المخاطر: التداول والاستثمار في الأسهم مثل OKTA ينطوي على مخاطر فقدان رأس المال. المنافسة والحوادث الأمنية وتوقيت العقود وتغيرات التقييم والتداول بالرافعة يمكن أن تنتج خسائر سريعة. أجر بحثاً مستقلاً قبل تخصيص رأس المال.
قراءة ذات صلة
- توقع أسعار Adobe (ADBE) 2026: هل يمكن لتحقيق الذكاء الاصطناعي النقدي دفع ADBE نحو 350 دولار؟
- توقع أسعار UiPath (PATH) 2026: هل يمكن للذكاء الاصطناعي الوكيلي دفع PATH نحو 23 دولار؟
- توقع أسعار Oracle (ORCL) 2026: هل يمكن لنمو السحابة بالذكاء الاصطناعي دفع ORCL نحو 260 دولار؟
- توقع أسعار CrowdStrike (CRWD) 2026: هل يمكن لأمان الذكاء الاصطناعي و Falcon Flex دفع CRWD نحو 280 دولار؟
- توقع أسعار Arm Holdings (ARM) 2026: هل يمكن للطلب على حوسبة الذكاء الاصطناعي دفع ARM نحو 350 دولار؟
