Virgin Galactic (SPCE) هي شركة رحلات الفضاء البشرية التجارية التي تطور خدمة سياحة تحت مدارية متميزة حول مركباتها الفضائية من فئة Delta من الجيل التالي. مبيعات التذاكر ووتيرة الرحلات المستقبلية تحدد فرصة الإيرادات طويلة الأجل، على الرغم من أن العمليات التجارية تبقى متوقفة. هذا التحول يترك الأسهم شديدة الحساسية لمعالم الاختبار واحتياجات السيولة والجدول الزمني لإعادة العملاء المدفوعين إلى الفضاء.
أظهر الربع الأخير تقدماً في الطلب وإعداد البرنامج دون حل التوتر المالي المركزي. إيرادات Virgin Galactic للربع الثاني 2026 كانت 0.1 مليون دولار فقط، والتدفق النقدي الحر كان سلبياً بـ 91 مليون دولار ونقلت الإدارة أول رحلة Delta التجارية إلى فبراير 2027. تعتمد حالة الاستثمار على ما إذا كان برنامج Delta يمكنه الانتقال من إنفاق التطوير إلى خدمة موثوقة قبل أن يؤدي التمويل الإضافي إلى تخفيف كبير للمساهمين.
توقعات أسهم SPCE لعام 2026 تتمحور حول وجهتي نظر متنافستين:
- حالة المعالم: اختبار الحمل الأسير في أكتوبر والطلب المتميز الثابت يحسنان الثقة في الارتقاء التجاري لعام 2027.
- حالة التمويل: المزيد من التأخيرات والاستهلاك النقدي المستمر يجبران على المزيد من إصدار الأسهم قبل بدء الإيرادات المتكررة.
هذا الدليل يحلل توقعات أسهم SPCE وسيناريوهات الأسعار لعام 2026 والمخاطر الرئيسية ونظرات المحللين، بالاعتماد على إصدار أرباح Virgin Galactic للربع الثاني 2026 في 12 أغسطس والتقرير الربعي وبيانات السوق حتى 2 سبتمبر، بالإضافة إلى كيفية تداول عقود أسهم SPCE الآجلة على BingX TradFi بضمان USDT.
أهم 5 أشياء يجب أن يعرفها مستثمرو Virgin Galactic في سبتمبر 2026
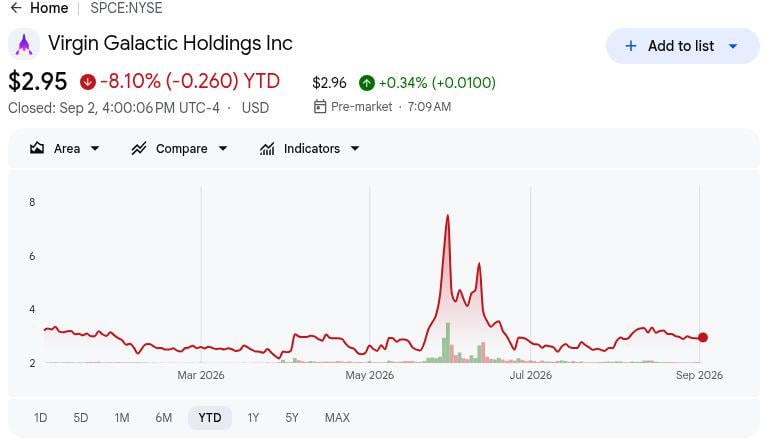
- أغلقت SPCE عند 2.95 دولار في 2 سبتمبر: ارتفعت الأسهم بنسبة 1.37% في ذلك اليوم وبقيت بين أهداف المحللين المختارة من 2 إلى 5 دولارات. لا يزال السعر يعكس التوقعات حول تنفيذ فئة Delta وليس دليلاً على الربحية التجارية المثبتة.
- انخفضت إيرادات الربع الثاني إلى 0.1 مليون دولار فقط من 0.4 مليون دولار في العام السابق: مع استمرار توقف الرحلات التجارية، تبقى الإيرادات الحالية غير مهمة مقارنة بتكاليف التطوير للشركة. لذلك تعتمد حالة الاستثمار بشكل أساسي على معالم الاختبار وهدف العودة للخدمة في فبراير 2027.
- تحسن التدفق النقدي الحر إلى سلبي 91 مليون دولار: تقلص حرق النقد من سلبي 114 مليون دولار في الربع الثاني 2025، بينما وقف النقد والأوراق المالية القابلة للتسويق عند حوالي 286 مليون دولار. لا تزال الإدارة تتوقع حوالي 175 إلى 190 مليون دولار إضافية من التدفق النقدي الحر السلبي في الربعين الثالث والرابع مجتمعين.
- يمثل طلب التذاكر المتميزة أكثر من 50 مليون دولار من الإيرادات المتوقعة: تم تسعير الشريحة المكتتبة بشكل مفرط بـ 750,000 دولار للمقعد، مما يدعم أطروحة الطلب المتميز. تلك الإيرادات المتوقعة تصبح ذات معنى فقط عندما تدخل مركبات Delta الفضائية إلى الخدمة التجارية الموثوقة.
- تتراوح أهداف المحللين المختارة من 2 إلى 5 دولارات: الفارق البالغ 3 دولارات يعكس وجهات نظر مختلفة بحدة حول توقيت Delta واحتياجات التمويل ومخاطر التخفيف. مع 134 مليون دولار تم جمعها بالفعل من خلال برنامج ATM و41 مليون سهم صادر، يبقى التمويل المستقبلي متغيراً رئيسياً لقيمة السهم الواحد.
ما هي Virgin Galactic (SPCE)؟
Virgin Galactic (SPCE) هي شركة رحلات فضاء تجارية تركز على سياحة الفضاء البشرية التحت مدارية ومهام البحث. تطور مركبات فضائية قابلة لإعادة الاستخدام مصممة لحمل رواد فضاء خصوصيين وحمولات علمية إلى حافة الفضاء، مع إيرادات متوقعة تأتي بشكل أساسي من مبيعات التذاكر المتميزة ورحلات البحث. على عكس مقدمي الإطلاق مثل Rocket Lab أو SpaceX، Virgin Galactic تتمحور حول تجارب البشر تحت المدارية بدلاً من خدمات الإطلاق المدارية.
استراتيجية نموها تتمحور بشكل متزايد حول أسطول فئة Delta ونموذج رحلات تجارية عالية التكرار. Virgin Galactic تطور مركبات Delta لتقليل وقت التحول وزيادة قدرة الرحلات السنوية ودعم أعمال سياحة فضاء أكثر قابلية للتوسع عند استئناف الخدمة. الشركة تستهدف أيضاً العملاء الخصوصيين الأثرياء ومؤسسات البحث، مع تسعير التذاكر المتميز الذي يساعد في دعم اقتصاديات كل رحلة. تلك الاستراتيجية تعطي SPCE مكانة مميزة في سياحة الفضاء التجارية، لكن التنفيذ يعتمد على إكمال الاختبارات وإدخال مركبات Delta الفضائية إلى الخدمة في الموعد المحدد والوصول إلى تكرار رحلات كافٍ لدعم توليد النقد المستدام.
اقرأ المزيد: أهم أسهم الفضاء للشراء قبل طرح SpaceX العام
نظرة عامة على أرباح Virgin Galactic (SPCE) للربع الثاني 2026: الإيرادات وحرق النقد ومعالم Delta
أظهر الربع الثاني لـ Virgin Galactic تحسناً متواضعاً في التكاليف لكن استمر حرق النقد الشديد وتأخيراً آخر للخدمة التجارية. انخفضت الإيرادات إلى 0.1 مليون دولار من 0.4 مليون دولار في العام السابق، وتقلصت الخسارة الصافية إلى 56 مليون دولار، وتحسن التدفق النقدي الحر إلى سلبي 91 مليون دولار. وقف النقد والأوراق المالية القابلة للتسويق عند 286 مليون دولار، بينما لا تزال الإدارة تتوقع حوالي 175 إلى 190 مليون دولار إضافية من التدفق النقدي الحر السلبي في الربعين الثالث والرابع. جمعت الشركة أيضاً 134 مليون دولار من خلال برنامج ATM، مما يؤكد أن السيولة تبقى محورية حتى تبدأ رحلات Delta في توليد إيرادات متكررة.
|
المؤشر المالي |
الفترة السابقة / التوجيه |
المبلغ المبلّغ / الفعلي |
المفاجأة |
|
إيرادات الربع الثاني 2026 |
0.4 مليون دولار في الربع الثاني 2025 |
0.1 مليون دولار |
أقل. الرحلات لا تزال متوقفة. |
|
الخسارة الصافية للربع الثاني 2026 |
67 مليون دولار في الربع الثاني 2025 |
56 مليون دولار |
تحسن. تقلصت الخسائر على أساس سنوي. |
|
EBITDA المعدل |
سلبي 52 مليون دولار في الربع الثاني 2025 |
سلبي 52 مليون دولار |
مستقر. استمر العجز التشغيلي. |
|
التدفق النقدي الحر |
سلبي 114 مليون دولار في الربع الثاني 2025 |
سلبي 91 مليون دولار |
تحسن. تراجع الحرق. |
|
النقد والأوراق المالية القابلة للتسويق |
غير متاح |
286 مليون دولار |
متاح. يمول مدرج التطوير. |
|
تمويل ATM |
غير متاح |
134 مليون دولار إجمالي العائدات؛ 41 مليون سهم صادر |
مخفف. السيولة تطلبت المزيد من الأسهم. |
|
توجيه FCF للربعين الثالث والرابع |
غير متاح |
سلبي 95-100 مليون دولار؛ سلبي 80-90 مليون دولار |
ثقيل. التدفقات الخارجة تستمر حتى نهاية العام. |
|
شريحة البعثة المتميزة |
غير متاح |
أكثر من 50 مليون دولار إيرادات متوقعة |
إيجابي. الطلب المتميز بقي ثابتاً. |
|
أول خدمة Delta التجارية |
سابقاً الربع الرابع 2026 |
فبراير 2027 |
متأخر. الإيرادات تنتقل لوقت لاحق. |
- انخفضت الإيرادات إلى 0.1 مليون دولار: الرحلات التجارية لا تزال متوقفة، لذلك الإيرادات الحالية لا تزال غير مهمة مقارنة بقاعدة تكاليف الشركة والتقييم المستقبلي يعتمد بشكل أساسي على معالم Delta.
- تقلصت الخسارة الصافية إلى 56 مليون دولار: تحسن العجز من 67 مليون دولار في العام السابق حيث ساعد انضباط الإنفاق في تعويض نقص إيرادات الرحلات المتكررة.
- بقي EBITDA المعدل سلبياً 52 مليون دولار: العجز التشغيلي غير المتغير يظهر أن تحسن الأرباح المهم سيتطلب أكثر من مراقبة التكاليف ويعتمد على إعادة تشغيل الخدمة التجارية.
- تحسن التدفق النقدي الحر إلى سلبي 91 مليون دولار: تقلص حرق النقد من سلبي 114 مليون دولار، لكن الشركة لا تزال تواجه تدفقات خارجة كبيرة قبل دخول Delta إلى الخدمة.
- انتقلت أول رحلة Delta التجارية إلى فبراير 2027: اختبار الحمل الأسير مجدول لأكتوبر 2026، مع توقع دخول المركبة الفضائية الثانية إلى الخدمة في مارس. تأخير آخر سيمد الفترة قبل الإيرادات ويزيد ضغط التمويل.
نظرة استثمار Virgin Galactic (SPCE) لعام 2026: السيناريو الصعودي 5 دولارات مقابل السيناريو الهبوطي 2 دولار
الاختبار المركزي هو ما إذا كان تقدم Delta يمكنه تحسين الثقة بشكل أسرع من حرق النقد والتخفيف الذي يضعف قيمة السهم الواحد.
السيناريو الصعودي: اختبار Delta يدفع SPCE نحو 5 دولارات
السيناريو الصعودي يفترض بدء اختبار الحمل الأسير في أكتوبر، والمركبتان الأوليان من Delta تحافظان على مواعيد خدمة أوائل 2027، والطلب على التذاكر المتميزة يبقى قوياً. تحقيق تلك المعالم سيقلل عدم اليقين في الجدول الزمني وينقل تركيز المستثمرين نحو وتيرة الرحلات واقتصاديات الوحدة.
الحركة نحو 5 دولارات ستتطلب تقدماً تقنياً دون انتكاسة كبيرة في السلامة أو الاعتماد، بالإضافة إلى سيولة كافية للوصول إلى الخدمة التجارية. معالم الاختبار المستقرة وعدم وجود زيادة كبيرة في حرق النقد ستوفر أوضح تأكيد.
السيناريو الأساسي: تقدم Delta المتقاس يحافظ على SPCE بين 3 و4 دولارات
السيناريو الأساسي يفترض تقدم الاختبار مع تأخير إضافي محدود، وحرق النقد يبقى قرب التوجيه، والتمويل يبقى متاحاً. المستثمرون يستمرون في انتظار دليل أن تنفيذ Delta ينتقل من التطوير إلى العمليات الموثوقة.
في هذا السيناريو، SPCE يمكن أن تتداول بشكل أساسي بين 3 و4 دولارات. تقدم الحمل الأسير المرئي ومواعيد الخدمة المستقرة والإنفاق المحكوم ستدعم النطاق، بينما تغيير آخر في الجدول الزمني أو إصدار أسهم متسارع سيضعفه.
السيناريو الهبوطي: تأخيرات إضافية تسحب SPCE نحو 2 دولار
السيناريو الهبوطي يفترض انزلاق الاختبار أو الخدمة التجارية مرة أخرى، مما يمد فترة الإيرادات الضئيلة والتدفق النقدي الحر السلبي. التمويل الإضافي سينشر حينها القيمة النهائية لأسطول Delta على عدد أسهم أكبر.
الحركة نحو 2 دولار ستصبح أكثر احتمالاً إذا تم دفع الاختبار للخلف، أو انزلق موعد الخدمة في فبراير 2027، أو تجاوز حرق النقد التوجيه. في تلك البيئة، الوقت والتخفيف وحدهما يمكن أن يضغطا على قيمة السهم الواحد حتى لو بقي طلب العملاء سليماً.
توقعات أسعار أسهم SPCE لعام 2026 من محللي وول ستريت
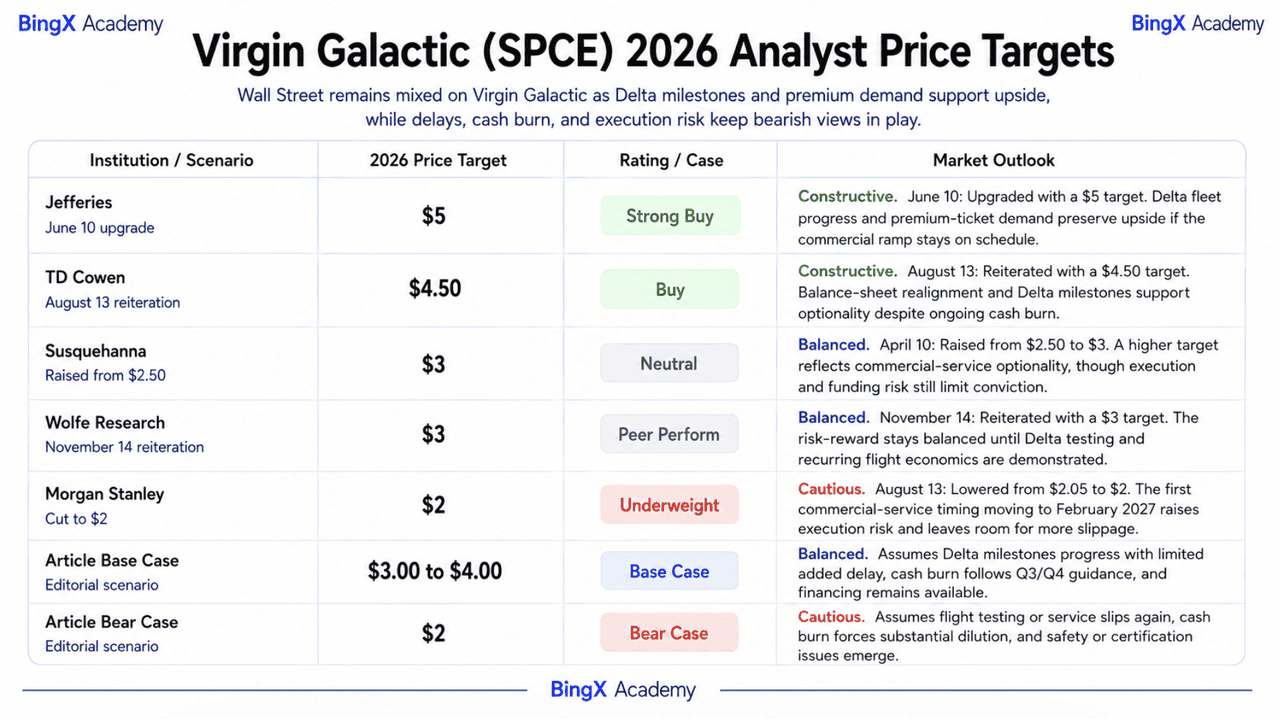
هذه الإجراءات المؤرخة لطرف ثالث تمتد من اختيارية الأسطول الصعودية إلى القلق حول جدول الخدمة المؤجل. انتشارها يعكس عدم اليقين بدلاً من إجماع موحد. سيناريوهات المقال محددة بشكل منفصل عن صفوف المحللين الحقيقيين.
|
المؤسسة / السيناريو |
هدف السعر لعام 2026 |
التصنيف / الحالة |
نظرة السوق |
|
Jefferies |
5 دولارات |
شراء قوي |
بناء. 10 يونيو: ترقية بهدف 5 دولارات. أسطول Delta وطلب التذاكر المتميزة يحفظان الارتفاع إذا وصل الارتقاء التجاري في الموعد المحدد. |
|
TD Cowen |
4.50 دولار |
شراء |
بناء. 13 أغسطس: أعيد التأكيد بهدف 4.50 دولار. إعادة تنظيم الميزانية العمومية ومعالم Delta تدعم الاختيارية رغم حرق النقد المستمر. |
|
Susquehanna |
3 دولارات |
محايد |
متوازن. 10 أبريل: رفع من 2.50 إلى 3 دولارات. هدف أعلى يعترف باختيارية الخدمة التجارية بينما مخاطر التنفيذ والتمويل تحد من القناعة. |
|
Wolfe Research |
3 دولارات |
أداء النظراء |
متوازن. 14 نوفمبر: أعيد التأكيد بهدف 3 دولارات. المخاطر-المكافآت تبقى متوازنة حتى يتم إثبات اختبار Delta واقتصاديات الرحلات المتكررة. |
|
Morgan Stanley |
2 دولار |
نقص الوزن |
حذر. 13 أغسطس: خفض من 2.05 إلى 2 دولار. نقل أول خدمة تجارية إلى فبراير 2027 يزيد مخاطر التنفيذ ويترك مجالاً لمزيد من انزلاق الجدول الزمني. |
|
السيناريو الأساسي للمقال |
3.00-4.00 دولار |
السيناريو الأساسي |
متوازن. يفترض تقدم معالم delta مع تأخير إضافي محدود، وحرق النقد يتبع توجيه الربعين الثالث/الرابع، والتمويل يبقى متاحاً. |
|
السيناريو الهبوطي للمقال |
2 دولار |
السيناريو الهبوطي |
حذر. يفترض انزلاق اختبار الطيران أو الخدمة مرة أخرى، وحرق النقد يفرض تخفيفاً كبيراً، وتظهر مشاكل في السلامة أو الاعتماد. |
كيفية تداول أسهم Virgin Galactic (SPCE) على BingX
تداول نظرة معالم Delta والطلب المتميز والتمويل لـ Virgin Galactic باستخدام BingX TradFi وأدوات BingX AI. لأن SPCE يمكن أن تتفاعل بحدة مع تحديثات الاختبار وتغييرات الجدول الزمني وزيادات رؤوس الأموال، يجب على المتداولين تحديد المحفز وحدود المخاطر قبل دخول مركز.
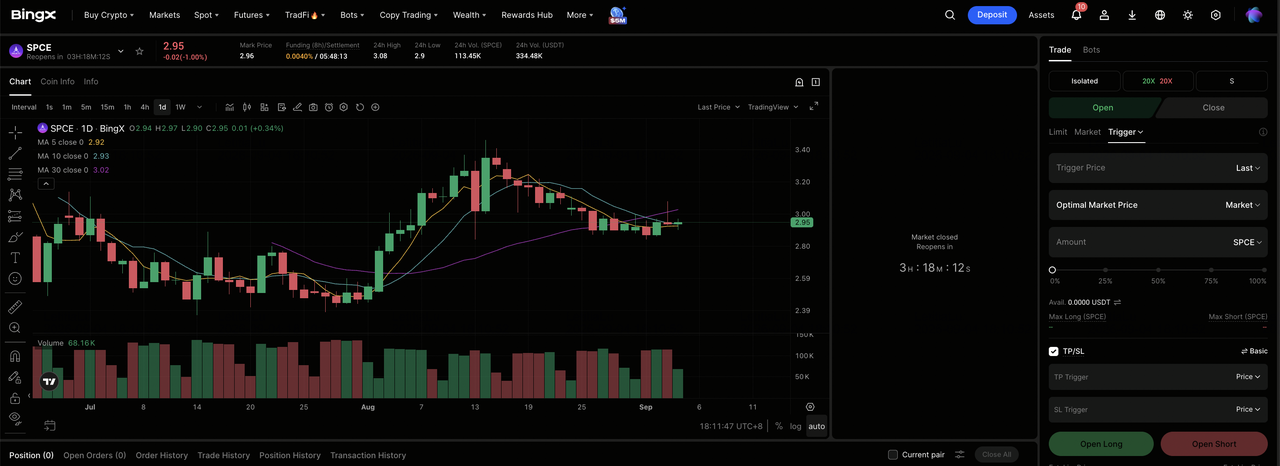
الخطوة 1: الوصول إلى BingX TradFi. سجل وانتقل إلى قسم TradFi المتخصص في لوحة تحكم منصة BingX.
الخطوة 2: اختر Virgin Galactic (SPCE). ابحث عن واختر عقد العقود الآجلة الدائمة SPCE-USDT.
الخطوة 3: اختر اتجاهك. اختر فتح شراء آجل إذا بدأ الاختبار في الموعد المحدد ومواعيد الخدمة لعام 2027 تصمد. اختر فتح بيع آجل إذا كانت التأخيرات الجديدة أو احتياجات التمويل تضعف النتيجة المتوقعة للسهم الواحد.
الخطوة 4: اختر الرافعة المالية ووضع الهامش. اختر الهامش المعزول أو المتبادل بناء على تحملك للمخاطر. الأسهم الصغيرة المدفوعة بالمعالم يمكن أن تعيد تسعير نفسها بسرعة، لذلك الرافعة المالية المحافظة وتحجيم المراكز الواضح مهمان.
الخطوة 5: نفذ بروتوكولات مخاطر صارمة. ضع مستويات جني الربح ووقف الخسارة (TP/SL) قبل أو مباشرة بعد دخول التداول. SPCE يمكن أن تتفاعل بسرعة مع نتائج الاختبار وتوقيت الخدمة وتطورات السلامة وإصدار رؤوس الأموال.
أهم 5 مخاطر يجب مراقبتها لمستثمري Virgin Galactic في 2026
الارتفاع المحتمل لـ Virgin Galactic لا يزال يعتمد على الوصول إلى الخدمة التجارية قبل أن تضعف التأخيرات أو حرق النقد أو التخفيف بشكل مهم اقتصاديات المساهمين.
- تأخير آخر في الجدول الزمني سيمد فترة ما قبل الإيرادات: أول رحلة Delta التجارية مستهدفة الآن لفبراير 2027. أي انزلاق إضافي سيدفع إيرادات التذاكر بعيداً بينما تستمر مصروفات التطوير والشركة.
- حرق النقد المستمر يمكن أن يؤدي إلى المزيد من التخفيف: التدفق النقدي الحر كان سلبياً 91 مليون دولار في الربع الثاني، والإدارة تتوقع حوالي 175 إلى 190 مليون دولار إضافية من التدفقات الخارجة في الربعين الثالث والرابع. قد تكون هناك حاجة لمزيد من تمويل الأسهم إذا ارتفعت تكاليف الاختبار أو ارتقاء الأسطول.
- انتكاسات السلامة أو الاعتماد يمكن أن تؤخر البرنامج كاملاً: مشكلة في المركبة الفضائية أو الاختبار يمكن أن تؤدي إلى عمل إعادة التصميم ومراجعة تنظيمية إضافية وضرر في السمعة قبل عودة العملاء المدفوعين للرحلة.
- وتيرة الرحلات المنخفضة يمكن أن تضعف اقتصاديات الوحدة: حتى لو دخلت Delta إلى الخدمة، الأعمال لا تزال تحتاج رحلات كافية لكل مركبة فضائية لنشر التكاليف الثابتة بفعالية. أوقات تحول أبطأ أو استغلال أسطول أضعف سيؤخران الطريق إلى التدفق النقدي الإيجابي.
- الحجوزات المتميزة قد تتحول بشكل أبطأ من المتوقع: الشريحة الأخيرة تمثل أكثر من 50 مليون دولار من الإيرادات المتوقعة بـ 750,000 دولار للمقعد، لكن الإلغاءات أو التأجيلات أو تحويل العملاء البطيء ستقلل الإيرادات المتاحة لدعم ارتقاء الأسطول المبكر.
أفكار نهائية: هل يجب أن تستثمر في Virgin Galactic في 2026؟
Virgin Galactic أظهرت اهتمام عملاء متميزين وقلصت أجزاء من عجزها النقدي، لكن الشركة لا تزال تفتقر إلى إيرادات تشغيلية مهمة. اختبار Delta وهدف الخدمة في فبراير 2027 لذلك يحملان وزناً أكثر من مقارنات المبيعات قصيرة الأجل.
الحالة الصعودية تتطلب اختباراً في الوقت المناسب ومواعيد دخول إلى خدمة مستقرة وسيولة كافية. الحالة الهبوطية تحتاج فقط تأخيراً آخر أو تمويلاً أثقل لإضعاف النتيجة للسهم الواحد. المتداولون المحافظون قد ينتظرون دليل الحمل الأسير وجسر تمويل أوضح قبل معاملة الجدول الزمني التجاري كموثوق.
تذكير المخاطر: تداول والاستثمار في الأسهم مثل SPCE ينطوي على مخاطر عالية لخسارة رأس المال. سلامة الرحلات الفضائية والاعتماد وتأخيرات الجدول الزمني وحرق النقد والتخفيف وتحويل الطلب غير المؤكد يمكن أن تؤثر على النتائج. قم بإجراء بحث مستقل قبل تخصيص رأس المال.
قراءات ذات صلة
- أهم أسهم الفضاء للشراء قبل طرح SpaceX العام
- توقع سعر SpaceX (SPCX) لعام 2026: 227 دولار أعلى هدف للشارع لدمج الذكاء الاصطناعي أم فقاعة تقييم تريليون دولار؟
- نظرة أسهم Firefly Aerospace لعام 2026: هل يمكن لمركبات الإطلاق وخدمات المركبات الفضائية دفع FLY إلى 45 دولار+؟
- توقع سعر أسهم Archer Aviation لعام 2026: اختراق eVTOL بـ 11.83 دولار أم دوامة موت التخفيف؟
- توقع سعر Redwire لعام 2026: هل يمكن لزخم الفضاء والدفاع مساعدة RDW في تمديد ارتفاعها بنسبة 220%؟
- توقع سعر أسهم Sidus Space لعام 2026: ازدهار الأقمار الصناعية بـ 10 دولارات أم فخ التخفيف؟
