شركة Firefly Aerospace (FLY) هي شركة تكنولوجيا الفضاء والدفاع التي تساعد العملاء الحكوميين والتجاريين في إطلاق الحمولات وإنزال المعدات على القمر وتشغيل المركبات الفضائية في المدار. تمتد محفظتها عبر مركبة الإطلاق الصغيرة Alpha والصاروخ الأكبر Eclipse قيد التطوير ومركبات الهبوط القمرية Blue Ghost ومركبات Elytra المدارية وأنظمة SciTec الدفاعية للاستشعار. هذا التنوع يقلل الاعتماد على نوع واحد من المهام، رغم أن FLY تظل حساسة لموثوقية الإطلاق وتوقيت البرامج وتكلفة توسيع الإنتاج.
أظهر الربع الأخير نموًا سريعًا دون انتقال مكتمل إلى الربحية. إيرادات Firefly Aerospace للربع الثاني 2026 وصلت إلى رقم قياسي قدره 117.7 مليون دولار، بزيادة 659% على أساس سنوي و46% على أساس متسلسل، مع تسارع نشاط المركبات الفضائية والمهام. ارتفعت الطلبات المؤجلة من حوالي 1.3 مليار دولار إلى حوالي 1.5 مليار دولار تقريبًا، لكن خسارة تشغيلية قدرها 95.2 مليون دولار واستخدام نقدي تشغيلي قدره 81.6 مليون دولار أظهر سبب كون تحويل البرامج الممولة إلى هامش قابل للتكرار يبقى الاختبار الاستثماري المركزي.
توقعات سهم FLY لعام 2026 تتمحور الآن حول وجهتي نظر متنافستين:
- حالة توسع الإطلاق والقمر والدفاع: الإيرادات في النهاية العليا من توجيه 420 مليون دولار إلى 450 مليون دولار، ومهام Alpha إضافية وتنفيذ أقوى لـ Blue Ghost و SciTec يمكن أن يؤكد الطلبات المؤجلة ويدعم التحرك نحو 55 دولارًا.
- حالة الجدولة والهامش والتمويل: تأخير الإطلاق أو تجاوز التكاليف أو بطء تحويل العقود يمكن أن يمدد الخسائر، ويستهلك الرصيد النقدي البالغ 459.8 مليون دولار ويسحب السهم نحو 15 دولارًا.
يُحلل هذا الدليل توقعات سهم FLY وسيناريوهات أسعار 2026 والمخاطر الرئيسية ونظرات المحللين، بالاعتماد على إصدار أرباح Firefly Aerospace للربع الثاني 2026 في 11 أغسطس والملف الفصلي وبيانات السوق حتى 11 سبتمبر، بالإضافة إلى كيفية تداول العقود الآجلة لسهم FLY على BingX TradFi بضمان USDT.
أهم 5 أشياء يجب أن يعرفها مستثمرو Firefly Aerospace في سبتمبر 2026
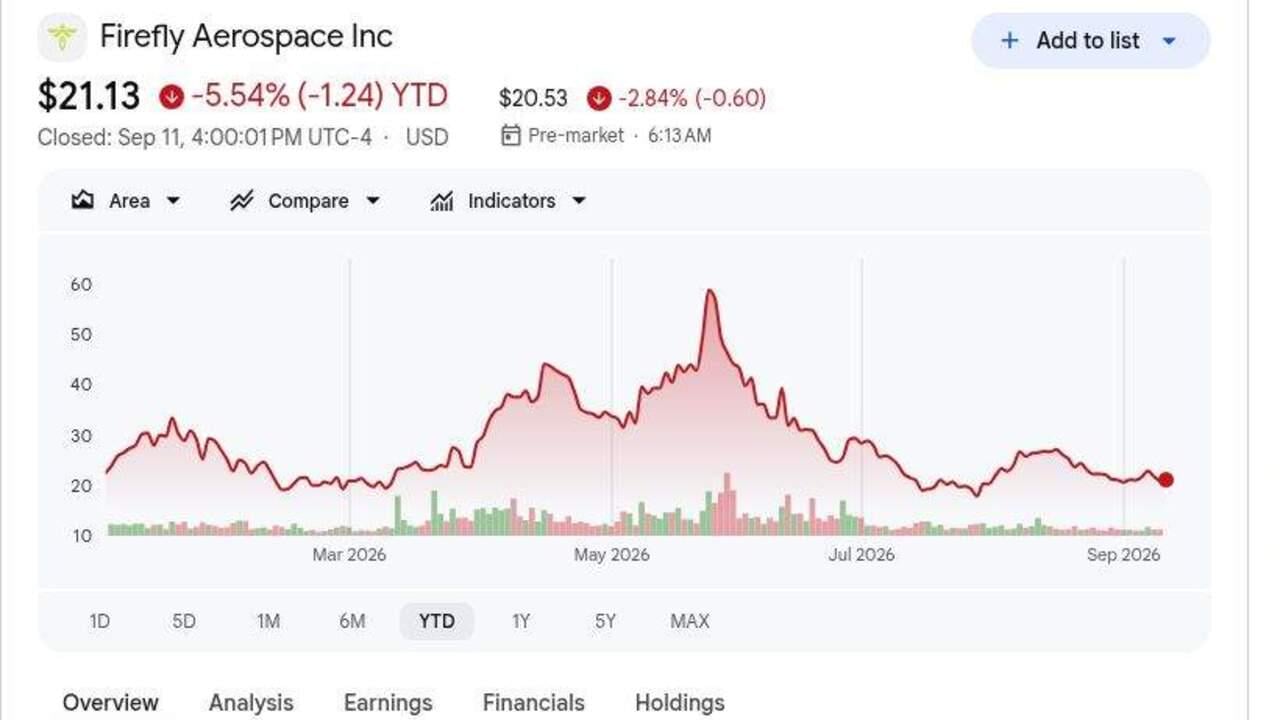
- أغلق FLY عند 21.13 دولارًا في 11 سبتمبر وانخفض بنسبة 5.54% في 2026: بقيت الأسهم أكثر من 50% تحت سعر الطرح العام الأولي البالغ 45 دولارًا رغم الإيرادات القياسية للربع الثاني. التحرك نحو متوسط المحللين البالغ 38.60 دولارًا يعتمد على تحويل الطلبات المؤجلة إلى إيرادات وتضييق الخسائر.
- وصلت إيرادات الربع الثاني إلى 117.7 مليون دولار، بزيادة 659% على أساس سنوي: تجاوزت المبيعات توقعات 88.52 مليون دولار بحوالي 29.2 مليون دولار وارتفعت بنسبة 46% من الربع الأول. كان النمو قويًا، رغم أن إيرادات الإطلاق والمركبات الفضائية يمكن أن تبقى غير منتظمة بسبب توقيت المهام.
- ارتفعت الطلبات المؤجلة إلى حوالي 1.5 مليار دولار من 1.3 مليار دولار في الربع الأول: الإجمالي يدعم العمل المستقبلي عبر مهام الإطلاق والقمر والمداري والأمن القومي. معالم ناسا وقوة الفضاء الأمريكية والمعالم التجارية ستحدد مدى سرعة تحول هذه الطلبات المؤجلة إلى إيرادات.
- بقي توجيه إيرادات 2026 عند 420 مليون دولار إلى 450 مليون دولار: النقطة الوسطى البالغة 435 مليون دولار تزيد بحوالي 172% عن إيرادات 2025. بعد مبيعات النصف الأول البالغة 198.6 مليون دولار، لا تزال Firefly تحتاج إلى حوالي 221 مليون دولار إلى 251 مليون دولار في النصف الثاني.
- خسارة تشغيلية قدرها 95.2 مليون دولار تبقي الربحية في المقدمة: وصل إجمالي الربح إلى 23.9 مليون دولار، بينما بقيت الـ EBITDA المعدلة سالبة 61.2 مليون دولار أمريكي. كان لدى Firefly 459.8 مليون دولار أمريكي نقدًا، لكن استخدام النقد التشغيلي الفصلي البالغ 81.6 مليون دولار أمريكي يبقي مخاطر التمويل ذات صلة.
ما هي Firefly Aerospace (FLY)؟
Firefly Aerospace هي شركة نقل فضائي ودفاع متكاملة تخدم عملاء المهام الحكومية والتجارية. توفر Alpha إطلاقات مخصصة للحمولات الصغيرة، بينما يتم تطوير Eclipse بقدرة رفع أكبر لمهام الفئة المتوسطة. تحمل Blue Ghost الحمولات العلمية والتجارية إلى القمر، وتدعم عائلة Elytra النقل المداري والاستضافة والعمليات في الفضاء. تصمم Firefly وتصنع وتختبر الأنظمة الرئيسية في مرافق تكساس المتجاورة، مما يسمح للمحركات والإلكترونيات الطيران والهياكل المشتركة بدعم منتجات متعددة ومصادر إيرادات.
تربط الإستراتيجية طويلة المدى الإطلاق وتوصيل القمر والخدمات المدارية وتكنولوجيا الإنذار الصاروخي في منصة مهام أوسع. أكملت Blue Ghost Mission 1 هبوطًا تجاريًا ناجحًا على القمر في مارس 2025، ومنحت ناسا لاحقًا Firefly مهمة القطب الجنوبي بقيمة 176.7 مليون دولار مخططة لعام 2029. نورثروب جرومان هو الشريك الإستراتيجي في Eclipse، تمدد SciTec شركة Firefly إلى الإنذار الصاروخي والتتبع، واتفاقيات 2026 مع SSC Space و Zeno Power أضافت وصولاً أوروبيًا للإطلاق وعمل تكنولوجيا الليل القمري. تضع هذه البرامج Firefly عبر ميزانيات الفضاء المدني والحمولة التجارية والأمن القومي بدلاً من سوق إطلاق واحد.
اقرأ المزيد: أفضل أسهم الدفاع للشراء في 2026: الأوليات والصواريخ والطائرات بدون طيار والفضاء والحرب المدعومة بالذكاء الاصطناعي
نظرة عامة على أرباح Firefly Aerospace (FLY) للربع الثاني 2026: إيرادات قياسية ونمو في الطلبات المؤجلة واستمرار الخسائر
حققت Firefly إيرادات قياسية للربع الثاني بلغت 117.7 مليون دولار، حوالي 29.2 مليون دولار فوق توقعات 88.52 مليون دولار و659% أعلى على أساس سنوي. كانت الخسارة غير المعيارية قدرها 0.42 دولار للسهم أضيق بـ 0.08 دولار من المتوقع، ووصل إجمالي الربح إلى 23.9 مليون دولار وارتفعت الطلبات المؤجلة إلى حوالي 1.5 مليار دولار. احتفظت الإدارة بتوجيه إيرادات 2026 من 420 مليون دولار إلى 450 مليون دولار، رغم أن خسارة تشغيلية قدرها 95.2 مليون دولار واستخدام نقدي تشغيلي قدره 81.6 مليون دولار أظهر أن توسع الإيرادات لم يترجم بعد إلى ربحية دائمة.
اقرأ المزيد: نظرة عامة على أرباح Firefly Aerospace (FLY) للربع الثاني 2026: إيرادات 117.7 مليون دولار وتجاوز EPS يرفع الأسهم 0.68%
|
المقياس المالي |
التوجيه / الإجماع |
المُبلغ عنه / الفعلي |
المفاجأة |
|
إيرادات الربع الثاني 2026 |
إجماع 88.52 مليون دولار |
117.7 مليون دولار |
تجاوز. حوالي 29.2 مليون دولار فوق الإجماع؛ بزيادة 659% على أساس سنوي و46% على أساس متسلسل. |
|
خسارة الربع الثاني غير المعيارية للسهم |
إجماع خسارة 0.50 دولار |
خسارة 0.42 دولار |
تجاوز. كانت الخسارة المعدلة أضيق بـ 0.08 دولار من المتوقع. |
|
خسارة الربع الثاني المخففة لمعايير GAAP للسهم |
خسارة 0.61 دولار في الربع الأول 2026 |
خسارة 0.57 دولار |
تحسن. تضيقت الخسارة الفصلية بـ 0.04 دولار على أساس متسلسل. |
|
إجمالي ربح الربع الثاني |
17.5 مليون دولار في الربع الأول 2026 |
23.9 مليون دولار |
توسع. ازداد إجمالي الربح مع الإيرادات الفصلية القياسية. |
|
هامش إجمالي الربح لمعايير GAAP للربع الثاني |
21.6% في الربع الأول 2026 |
20.30% |
ضُغط. المزيج والاستثمار قلل الهامش بـ 130 نقطة أساس. |
|
خسارة التشغيل لمعايير GAAP للربع الثاني |
96.0 مليون دولار في الربع الأول 2026 |
95.2 مليون دولار |
تحسن قليلاً. توسع الإيرادات لم يخلق بعد رافعة تشغيلية. |
|
خسارة EBITDA المعدلة للربع الثاني |
— |
61.2 مليون دولار |
سالب. إنفاق التطوير والإنتاج بقي متقدمًا على الإيرادات. |
|
استخدام النقد التشغيلي للربع الثاني |
— |
81.6 مليون دولار |
سالب. استهلاك النقد بقي مادياً خلال زيادة الإنتاج. |
|
النقد وما يعادل النقد |
— |
459.8 مليون دولار |
متوفر. السيولة تدعم المهام، رغم أن الخسائر تبقي مخاطر التمويل ذات صلة. |
|
إجمالي الطلبات المؤجلة |
حوالي 1.3 مليار دولار في الربع الأول 2026 |
حوالي 1.5 مليار دولار |
توسع. عمل جديد في الإطلاق والقمر والدفاع زاد الرؤية. |
|
نظرة إيرادات 2026 |
توجيه سابق 420-450 مليون دولار |
420-450 مليون دولار |
أعيد تأكيده. النقطة الوسطى البالغة 435 مليون دولار تتطلب تسليماً كبيراً في النصف الثاني. |
- تجاوزت الإيرادات البالغة 117.7 مليون دولار أمريكي الإجماع بحوالي 29.2 مليون دولار أمريكي: ارتفعت المبيعات بنسبة 659% على أساس سنوي و46% على أساس متسلسل. المكسب المتسلسل هو الإشارة الأقوى أن محفظة مهام Firefly تتوسع خارج قاعدة مقارنة سهلة.
- تجاوزت الخسارة المعدلة البالغة 0.42 دولار أمريكي للسهم الإجماع بـ 0.08 دولار أمريكي: تضيقت خسارة GAAP للسهم أيضًا إلى 0.57 دولار أمريكي من 0.61 دولار أمريكي في الربع الأول. التحسن مشجع، رغم أن الخسارة الصافية البالغة 92.3 مليون دولار أمريكي تظهر أن الربحية تبقى بعيدة.
- ارتفع إجمالي الربح إلى 23.9 مليون دولار أمريكي مع انخفاض الهامش إلى 20.3%: ازداد إجمالي الربح من 17.5 مليون دولار أمريكي في الربع الأول، بينما انخفض الهامش من 21.6%. تحقق Firefly المزيد من دولارات إجمالي الربح، لكن توسع الهامش المستقبلي يبقى مهماً.
- كانت الخسارة التشغيلية البالغة 95.2 مليون دولار أمريكي تقريباً غير متغيرة من الربع الأول: نمت الإيرادات بـ 36.8 مليون دولار أمريكي على أساس متسلسل، لكن الـ EBITDA المعدلة بقيت سالبة 61.2 مليون دولار أمريكي واستخدام النقد التشغيلي وصل إلى 81.6 مليون دولار أمريكي. لا تزال المبيعات الأعلى تُمتص بتكاليف الهندسة والبرامج.
- تتطلب نظرة 420 مليون دولار أمريكي إلى 450 مليون دولار أمريكي على الأقل 221.4 مليون دولار أمريكي من إيرادات النصف الثاني: بلغت مبيعات النصف الأول حوالي 198.6 مليون دولار أمريكي. العمل المتعاقد عليه يدعم الهدف، لكن الإطلاقات ومعالم العملاء يجب أن تبقى في الموعد المحدد.
نظرة استثمار Firefly Aerospace (FLY) 2026: الحالة الصاعدة 55 دولارًا مقابل الحالة الهابطة 15 دولارًا
يعتمد تقييم FLY لعام 2026 أقل على تجاوز ربع واحد منه على ما إذا كانت برامج الإطلاق والقمر والدفاع يمكن أن تحول طلبات مؤجلة بقيمة 1.5 مليار دولار إلى إيرادات قابلة للتكرار وهوامش متحسنة. السيناريوهات التحريرية الثلاثة أدناه منفصلة عن أهداف وول ستريت وتستخدم 21.13 دولارًا كمرجع إغلاق 11 سبتمبر.
الحالة الصاعدة: النمو القوي في الإطلاق والدفاع يدفع FLY نحو 55 دولارًا
تفترض الحالة الصاعدة أن Firefly تصل إلى النهاية العليا من توجيه 420 مليون دولار أمريكي إلى 450 مليون دولار أمريكي، وتكمل المزيد من مهام Alpha وتتقدم في Blue Ghost و Eclipse دون تأخيرات كبيرة. SciTec تقوي خط الدفاع، بينما تستمر الطلبات المؤجلة في النمو ويتحسن إجمالي الهامش من مستوى 20.3% للربع الثاني.
التحرك نحو 55 دولارًا يتطلب حوالي 251 مليون دولار أمريكي من إيرادات النصف الثاني، وتحويل ثابت للطلبات المؤجلة وخسارة تشغيلية أصغر مع توسع الإنتاج. المهام الناجحة وجوائز الدفاع الأكبر واستخدام نقدي أقل سيقوي الحالة.
الحالة الأساسية: النمو المطرد يبقي FLY بين 30 دولارًا و40 دولارًا
تفترض الحالة الأساسية أن الإيرادات السنوية تبقى ضمن التوجيه وأن برامج الإطلاق والقمر والدفاع تستمر في التقدم، رغم أن توقيت المهام يجعل النتائج الفصلية غير منتظمة. الطلبات المؤجلة تدعم رؤية الطلب، لكن نتيجة الـ EBITDA المعدلة السالبة البالغة 61.2 مليون دولار أمريكي واستخدام النقد التشغيلي البالغ 81.6 مليون دولار أمريكي تبقي الربحية في المقدمة.
يمكن أن يتداول FLY بشكل رئيسي بين 30 دولارًا و40 دولارًا تحت هذه الظروف. الإيرادات فوق حدّ التوجيه البالغ 420 مليون دولار أمريكي، والطلبات المؤجلة المستقرة والتحسن التدريجي في الهامش سيدعم النطاق. الفشل في تحقيق العام الكامل أو التقدم المحدود في الخسائر التشغيلية سيحد من النهاية العليا.
الحالة الهابطة: تأخيرات المهام تسحب FLY نحو 15 دولارًا
تفترض الحالة الهابطة أن Alpha أو Blue Ghost أو معالم العملاء تنتقل إلى فترات لاحقة، مما يقلل إيرادات 2026 ويؤخر امتصاص التكلفة. تبقى الطلبات المؤجلة كبيرة، لكن تحويل النقد يضعف مع استمرار Firefly في تمويل برامج متعددة.
التحرك نحو 15 دولارًا سيصبح أكثر احتمالاً إذا انخفضت الإيرادات تحت 420 مليون دولار أمريكي، أو انخفضت الطلبات المؤجلة من 1.5 مليار دولار أمريكي أو بقي استخدام النقد التشغيلي قرب معدل الربع الثاني البالغ 81.6 مليون دولار أمريكي. فشل الإطلاق أو تجاوز التكلفة أو زيادة رأس المال الجديدة ستضيف ضغطًا إضافياً.
توقعات أسعار سهم FLY لعام 2026 من محللي وول ستريت
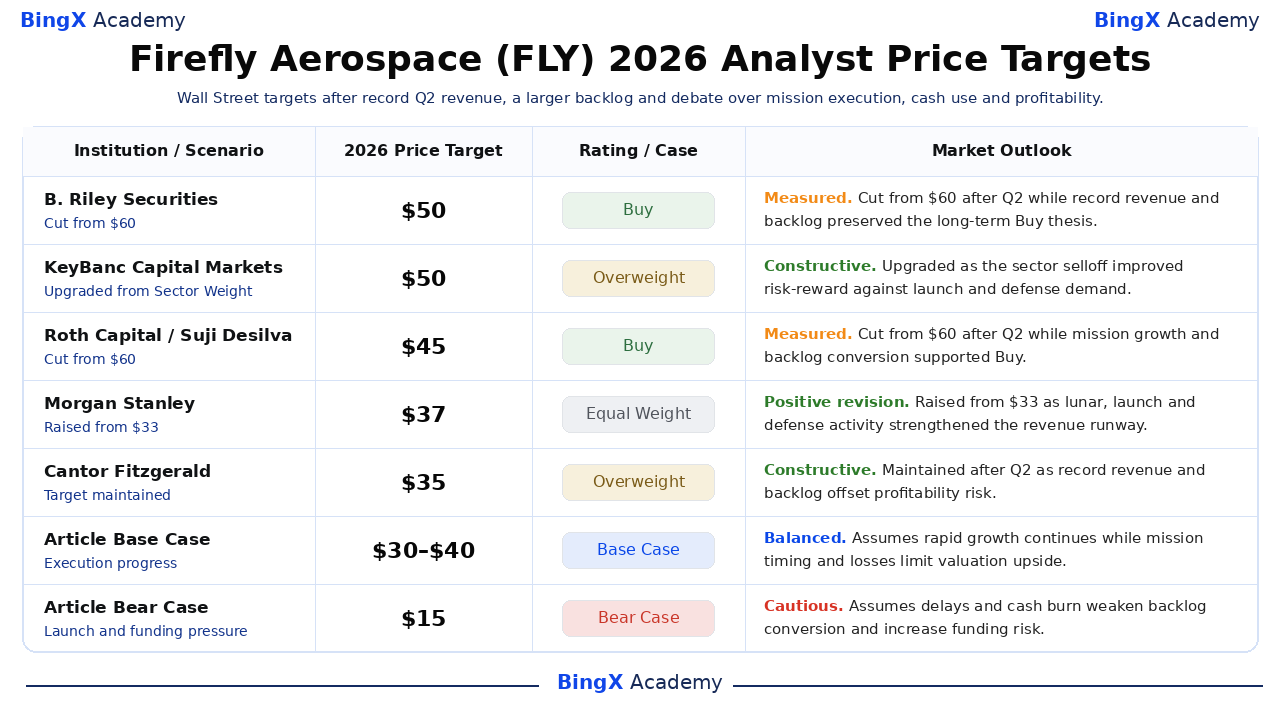
تمتد هذه الإجراءات الخمسة المؤرخة من 35 دولارًا إلى 50 دولارًا وتعكس افتراضات مختلفة حول موثوقية المهام وتحويل الطلبات المؤجلة وطلب الأمن القومي والطريق إلى الربحية. هي نقاط مرجعية من طرف ثالث بدلاً من توقع إجماع واحد. الصفوف النهائية للحالة الأساسية والهابطة هي سيناريوهات تحريرية لأكاديمية BingX ومُصنفة بشكل منفصل.
|
المؤسسة / السيناريو |
هدف السعر 2026 |
التقييم / الحالة |
نظرة السوق |
|
B. Riley Securities / Mike Crawford |
50 دولارًا |
شراء |
معتدل. 12 أغسطس: خُفض من 60 دولارًا بعد الربع الثاني بينما الإيرادات القياسية والطلبات المؤجلة حافظت على أطروحة الشراء طويلة المدى. |
|
KeyBanc Capital Markets / Michael Leshock |
50 دولارًا |
زائد الوزن |
بناء. 15 يونيو: رُقي من وزن القطاع مع تحسن مخاطر المكافأة لانخفاض القطاع مقابل طلب الإطلاق والدفاع. |
|
Roth Capital / Suji Desilva |
45 دولارًا |
شراء |
معتدل. 12 أغسطس: خُفض من 60 دولارًا بعد الربع الثاني بينما نمو المهام وتحويل الطلبات المؤجلة دعم الشراء. |
|
Morgan Stanley / Kristine Liwag |
37 دولارًا |
وزن متساوي |
مراجعة إيجابية. 5 مايو: رُفع من 33 دولارًا مع تقوية نشاط القمر والإطلاق والدفاع لمسار الإيرادات. |
|
Cantor Fitzgerald / Colin Canfield |
35 دولارًا |
زائد الوزن |
بناء. 12 أغسطس: حُوفظ عليه بعد الربع الثاني مع تعويض الإيرادات القياسية والطلبات المؤجلة مخاطر الربحية. |
|
الحالة الأساسية للمقال |
30-40 دولارًا |
الحالة الأساسية |
متوازن. يفترض استمرار النمو السريع بينما توقيت المهام والخسائر تحد من الارتفاع في التقييم. |
|
الحالة الهابطة للمقال |
15 دولارًا |
الحالة الهابطة |
حذر. يفترض التأخيرات واستنزاف النقد يضعف تحويل الطلبات المؤجلة ويزيد مخاطر التمويل. |
كيفية تداول سهم Firefly Aerospace (FLY) على BingX
تداول نظرة Firefly Aerospace لتواتر الإطلاق وتحويل الطلبات المؤجلة والهامش باستخدام BingX TradFi و أدوات BingX AI. لأن FLY يمكن أن يتفاعل بحدة مع نتائج المهام وجوائز العقود وتحديثات التمويل، يجب على المتداولين تحديد كل من المحفز وحدود المخاطر قبل دخول مركز.
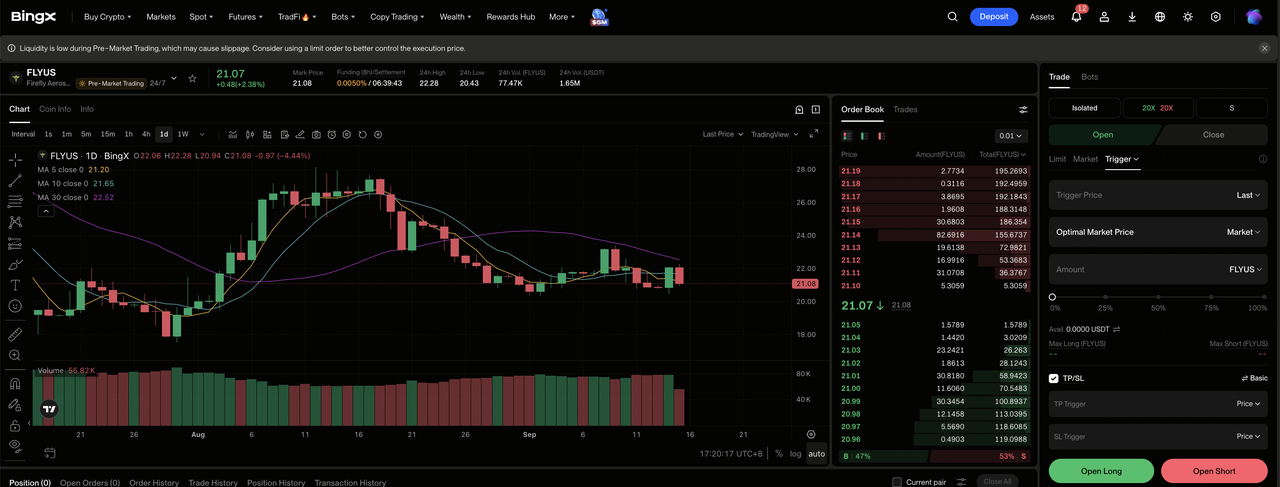
الخطوة 1: الوصول إلى BingX TradFi. اشترك وانتقل إلى القسم المتخصص TradFi على لوحة تحكم منصة BingX.
الخطوة 2: اختر Firefly Aerospace (FLY). ابحث عن واختر عقد العقود الآجلة الدائمة FLY-USDT.
الخطوة 3: اختر اتجاهك. اختر فتح شراء آجل إذا كان تسليم المهام يحول الطلبات المؤجلة وتتحسن الهوامش. اختر فتح بيع آجل إذا كانت تأخيرات الإطلاق أو تجاوز التكاليف أو استنزاف النقد تضعف اقتصاديات السهم المتوقعة.
الخطوة 4: اختر الرافعة المالية ووضع الهامش. اختر المعزول أو الهامش المتبادل بناءً على تحمل المخاطر لديك. تداول FLY أكثر من 50% تحت سعر الطرح العام الأولي البالغ 45 دولارًا، مما يظهر سبب أهمية الرافعة المالية المحافظة وتحجيم المراكز الواضح.
الخطوة 5: نفذ بروتوكولات مخاطر صارمة. اضبط مستويات جني الربح ووقف الخسارة (TP/SL) قبل أو فوراً بعد دخول التداول. يمكن أن يتفاعل FLY بسرعة مع الإطلاقات والمهام القمرية وجوائز الدفاع والتوجيه والهوامش والتمويل.
أهم 5 مخاطر يجب مراقبتها لمستثمري Firefly Aerospace في 2026
يعتمد تقييم Firefly على تنفيذ المهام وتحويل الطلبات المؤجلة والطلب الحكومي والتمويل. هذه المخاطر يمكن أن تؤخر الإيرادات أو تزيد استخدام النقد أو تقلل القيمة للسهم.
- فشل الإطلاقات يمكن أن يؤخر الإيرادات: لا تزال Firefly تحتاج إلى 221.4 مليون دولار أمريكي على الأقل من إيرادات النصف الثاني لتحقق التوجيه. مشكلة المهمة يمكن أن تؤجل المدفوعات وتضيف تكاليف التحقيق وتضعف الثقة في الطلبات المؤجلة البالغة 1.5 مليار دولار أمريكي.
- الطلبات المؤجلة قد تتحول أبطأ من المتوقع: الطلبات المؤجلة البالغة 1.5 مليار دولار أمريكي تعتمد على المعالم التقنية والتمويل وجداول العملاء. التأخيرات يمكن أن تدفع الإيرادات المعترف بها ومقبوضات النقد إلى فترات لاحقة حتى عندما تبقى العقود سليمة.
- الاستنزاف النقدي العالي يبقي مخاطر التمويل ذات صلة: وصل استخدام النقد التشغيلي للربع الثاني إلى 81.6 مليون دولار أمريكي، ما يعادل حوالي 69% من الإيرادات، بينما بلغ النقد 459.8 مليون دولار أمريكي. الخسائر المستمرة يمكن أن تتطلب المزيد من تمويل الدين أو الأسهم.
- البرامج الحكومية يمكن أن تواجه تأخيرات في الميزانية: عملاء ناسا والدفاع يوفرون طلباً مهماً، لكن توقيت المشتريات والأولويات المتغيرة يمكن أن تحول الجوائز والمعالم. ذلك يمكن أن يضعف رؤية الإيرادات قريبة المدى حتى لو بقي الطلب طويل المدى قوياً.
- هامش إجمالي الربح البالغ 20.3% يترك مجالاً محدوداً لتجاوز التكاليف: انخفض الهامش بـ 130 نقطة أساس من الربع الأول مع تغير مزيج البرامج. التكاليف الأعلى عبر Alpha أو Blue Ghost أو Eclipse أو SciTec يمكن أن تؤخر الطريق إلى الدخل التشغيلي الإيجابي.
أفكار نهائية: هل يجب أن تستثمر في Firefly Aerospace في 2026؟
انتقلت Firefly خارج أطروحة إطلاق منتج واحد. وصلت إيرادات الربع الثاني إلى 117.7 مليون دولار ونمت الطلبات المؤجلة إلى حوالي 1.5 مليار دولار واحتفظت الشركة بهدف سنوي من 420 مليون دولار إلى 450 مليون دولار. Alpha و Blue Ghost و Elytra و Eclipse و SciTec تخلق عدة طرق للنمو، رغم أن الخسارة التشغيلية البالغة 95.2 مليون دولار تظهر أن اتساع البرامج لم ينتج بعد رافعة تشغيلية.
تتطلب الحالة الصاعدة مهاماً في الوقت المناسب وهوامش أقوى وتحويل طلبات مؤجلة لدعم 55 دولارًا. تعكس الحالة الهابطة انزلاق الجداول واستنزاف النقد وضغط التمويل الذي يمكن أن يسحب FLY نحو 15 دولارًا. المتداولون المحافظون قد ينتظرون الإيرادات السنوية فوق أرضية التوجيه وتحسن إجمالي الهامش وانخفاض مهم في استخدام النقد التشغيلي قبل معاملة الطلبات المؤجلة كقيمة دائمة للسهم.
تذكير المخاطر: التداول والاستثمار في الأسهم مثل FLY ينطوي على مخاطر عالية لخسارة رأس المال. فشل الإطلاقات وعيوب المركبات الفضائية وتأخيرات العقود وتجاوز التكاليف واستنزاف النقد والتخفيف وتغييرات الميزانية الحكومية والتداول بالرافعة المالية يمكن أن تنتج خسائر سريعة. قم بإجراء بحث مستقل قبل تخصيص رأس المال.
قراءة ذات صلة
- أفضل أسهم الدفاع للشراء في 2026: الأوليات والصواريخ والطائرات بدون طيار والفضاء والحرب المدعومة بالذكاء الاصطناعي
- أفضل أسهم الفضاء للشراء قبل الطرح العام الأولي لـ SpaceX
- توقعات أسعار Rocket Lab (RKLB) 2026: هل يمكن للصاروخ الجديد ونمو الدفاع دفع RKLB نحو 150 دولارًا؟
- توقعات أسعار Redwire (RDW) 2026: هل يمكن لطلبات الفضاء والدفاع دفع RDW نحو 24 دولارًا؟
- توقعات أسعار Virgin Galactic (SPCE) 2026: هل يمكن لاختبار Delta دفع SPCE نحو 5 دولارات؟
- توقعات أسعار Lockheed Martin (LMT) 2026: هل يمكن للطلبات المؤجلة القياسية دفع LMT نحو 700 دولار؟
