


تقوم شركة USA Rare Earth (USAR) ببناء سلسلة توريد متكاملة غربية للمعادن النادرة تمتد عبر المناجم والفصل والمعادن والسبائك والمغناطيسات الدائمة النيوديميوم. توفر شركة Less Common Metals إنتاجاً راسخاً للمعادن والسبائك، بينما يوسع مشروع Round Top ومنجم Pela Ema ومواقع التصنيع المخططة في Stillwater وBlacksburg البصمة في المراحل الأولية والنهائية. تخلق الاستراتيجية تعرضاً للدفاع وأشباه الموصلات ومراكز البيانات والكهرباء الصناعية، لكن السهم يبقى حساساً لجداول البناء والتكامل ومتطلبات رأس المال.
USA Rare Earth الربع الثاني 2026 أظهر مدى سرعة توسع الشركة ولماذا لا يزال التنفيذ غير مستقر. بلغت الإيرادات 5.8 مليون دولار ووقف النقد عند 1.53 مليار دولار، بينما حصلت USA Rare Earth على حزمة من وزارة التجارة تصل إلى 1.6 مليار دولار. اتسعت الخسارة التشغيلية إلى 46.3 مليون دولار من 8.8 مليون دولار واستخدام النقد التشغيلي لستة أشهر بلغ 75.3 مليون دولار، مما يترك حالة الاستثمار معتمدة على تحويل المشاريع الممولة إلى إنتاج مؤهل.
تتمحور توقعات سهم USAR لعام 2026 الآن حول وجهتي نظر متنافستين:
- حالة سلسلة التوريد المتكاملة والتمويل الحكومي: تخلق Pela Ema وRound Top وLess Common Metals وقدرة المغناطيس الأمريكية منصة متميزة من المنجم إلى المغناطيس، بينما تقلل المنح والقروض من مقدار رأس المال المساهم المطلوب للوصول إلى النطاق التجاري.
- حالة التكامل والتشغيل: تخلق عمليات الاستحواذ والمرافق وبرامج التأهيل المتعددة مخاطر جدولة، ويمكن أن يؤدي التصاعد الممتد إلى إبقاء الخسائر التشغيلية واستخدام النقد مرتفعين قبل أن تصبح طلبات العملاء إيرادات متكررة.
يقسم هذا الدليل توقعات سهم USAR وسيناريوهات الأسعار لعام 2026 والمخاطر الرئيسية ونظرات المحللين، استناداً إلى إصدار أرباح USA Rare Earth الربع الثاني في 10 أغسطس 2026 والإيداع الربعي وبيانات السوق حتى 24 سبتمبر، بالإضافة إلى كيفية تداول عقود سهم USAR الآجلة على BingX TradFi بضمانة USDT.
أهم 5 أشياء يجب أن يعرفها مستثمرو USA Rare Earth في سبتمبر 2026
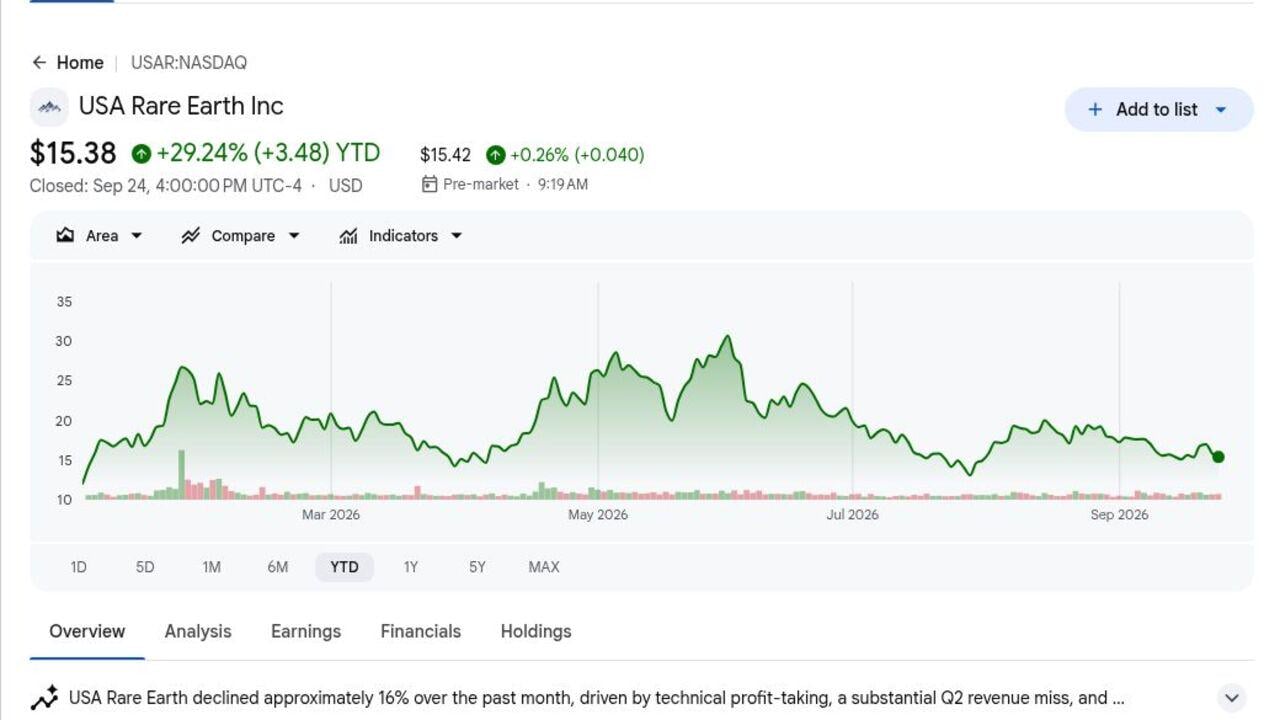
- 15.38 دولار ترك USAR بارتفاع 29.24% منذ بداية العام حتى 24 سبتمبر: بقي الإغلاق المرجعي تحت نطاق 21 إلى 45 دولار من أحدث أهداف المحللين. تُظهر الفجوة مدى اعتماد التقييم بشدة على المرافق والاستحواذات المستقبلية بدلاً من قاعدة الإيرادات الربعية الحالية البالغة 5.8 مليون دولار.
- إيرادات الربع الثاني البالغة 5.8 مليون دولار علمت الانتقال من التطوير نحو العمليات: أعطت Less Common Metals لشركة USA Rare Earth قاعدة إيرادات تشغيلية، لكن الخسارة التشغيلية البالغة 46.3 مليون دولار تُظهر أن تكاليف الشركة والتطوير والتكامل تبقى أكبر بكثير من المبيعات الحالية.
- 1.53 مليار دولار من النقد وسع مدرج التنفيذ: ازداد النقد من 359.9 مليون دولار في نهاية العام، مما يعطي الشركة موارد لالتزامات المعاملات والمشاريع. لا يزال استخدام النقد التشغيلي لستة أشهر البالغ 75.3 مليون دولار يجعل تخصيص رأس المال المنضبط والتحكم في المعالم مهمين.
- دعم وزارة التجارة بقيمة تصل إلى 1.6 مليار دولار يمكن أن يقلل من مخاطر التمويل: تشمل الحزمة ما يصل إلى 277 مليون دولار من التمويل الفيدرالي و1.3 مليار دولار من قدرة القرض المضمون الأول. تبقى الصرفات مرتبطة بمعالم المشاريع، لذا فإن المبلغ الرئيسي ليس نقداً غير مقيد.
- 10,000 طن متري من قدرة المغناطيس الأمريكية المخططة تحدد الفرصة طويلة المدى: من المقرر أن تصل Stillwater وBlacksburg إلى 10,000 طن سنوياً من مغناطيس NdFeB و10,000 طن سنوياً من المعادن والسبائك. يستهدف تشغيل Blacksburg عام 2028، مما يترك جسر تنفيذ متعدد السنوات.
ما هي USA Rare Earth (USAR)؟
USA Rare Earth هي شركة معادن حرجة ومواد متقدمة تجمع سلسلة توريد خارج الصين. تغطي أصولها رواسب Round Top المتعددة المعادن في تكساس، ومنجم Pela Ema الطيني الأيوني في البرازيل، وLess Common Metals في المملكة المتحدة، والتصنيع المخطط للمغناطيس في أوكلاهوما وكارولينا الجنوبية. يمكن أن تأتي الإيرادات في النهاية من المركزات والأكاسيد المفصولة والمعادن والسبائك ومغناطيس NdFeB المنتهية. هذا الاتساع مصمم لخدمة عملاء الطيران والدفاع وأشباه الموصلات والطاقة والتنقل والرعاية الصحية والصناعة.
الاستراتيجية طويلة المدى هي ربط المواد الخام والمعالجة والتصنيع بحيث يمكن للعملاء الحصول على مواد معادن نادرة قابلة للتتبع من منصة واحدة متحالفة غربياً. يدعم إطار التمويل من وزارة التجارة الأمريكية التوسع المحلي، وتضيف Carester خبرة الفصل والإعادة التدوير في فرنسا، وتستكشف Pasqal بالإضافة إلى Riven Systems كيمياء الفصل بمساعدة الكم. يمكن أن توفر Pela Ema مادة خام معادن نادرة مغناطيسية، بينما توسع Round Top ونشارة المغناطيس المعاد تدويره خيارات التوريد. هذه العلاقات مهمة لأن تأهيل العملاء والتوريد الآمن ومواصفات المنتج المتسقة تحدد ما إذا كانت القدرة تصبح إيرادات متعاقد عليها.
اقرأ المزيد: توقع أسعار MP Materials (MP) 2026: هل يمكن لطلب المعادن النادرة الأمريكية دفع MP نحو 120 دولار؟
نظرة عامة على أرباح USA Rare Earth (USAR) للربع الثاني 2026: قاعدة إيرادات جديدة ونقد بقيمة 1.53 مليار دولار يدعم التوسع
أبلغت USA Rare Earth عن إيرادات الربع الثاني بقيمة 5.8 مليون دولار، وخسارة تشغيلية قدرها 46.3 مليون دولار مقابل 8.8 مليون دولار في العام السابق، وربحية سهم مخففة معدلة سالبة 0.15 دولار مقابل سالبة 0.21 دولار. وصل النقد إلى 1.53 مليار دولار، بينما ارتفع استخدام النقد التشغيلي لستة أشهر إلى 75.3 مليون دولار. احتفظت الإدارة أيضاً بهدف الربع الرابع 2026 لقدرة تشغيل 600 طن سنوياً في Stillwater، تاركة التوسع الممول متوازناً ضد مخاطر التشغيل واحتراق النقد.
اقرأ المزيد: نظرة عامة على أرباح USA Rare Earth (USAR) للربع الثاني 2026: إيرادات 5.8 مليون دولار وخسارة أوسع ترسل الأسهم للأسفل
|
المقياس المالي |
التوجيه / الإجماع |
المُبلغ عنه / الفعلي |
المفاجأة |
|
إيرادات الربع الثاني 2026 |
ما قبل التجاري في الربع الثاني 2025 |
5.8 مليون دولار |
جديد. مساهمة من الأصول التشغيلية المُستحوذ عليها. |
|
خسارة الربع الثاني التشغيلية |
-8.8 مليون دولار في العام السابق |
-46.3 مليون دولار |
تغيرت. اتسعت بـ 37.5 مليون دولار. |
|
ربحية السهم المخففة وفقاً لمبادئ المحاسبة المقبولة عموماً للربع الثاني |
-1.54 دولار في العام السابق |
-0.05 دولار |
تحسنت. عندما انعكست حركات القيمة العادلة. |
|
ربحية السهم المخففة المعدلة للربع الثاني |
-0.21 دولار في العام السابق |
-0.15 دولار |
تحسنت. بـ 0.06 دولار. |
|
الخسارة الصافية المعدلة للربع الثاني |
-19.1 مليون دولار في العام السابق |
-33.5 مليون دولار |
تغيرت. اتسعت بـ 14.4 مليون دولار. |
|
استخدام النقد التشغيلي لستة أشهر |
-18.2 مليون دولار في العام السابق |
-75.3 مليون دولار |
تغير. ازداد استخدام النقد بـ 57.1 مليون دولار. |
|
النقد وما في حكمه |
359.9 مليون دولار في نهاية العام السابق |
1.530 مليار دولار |
توسع. بـ 1.170 مليار دولار. |
|
حزمة وزارة التجارة |
— |
تصل إلى 1.6 مليار دولار |
تغيرت. تشمل ما يصل إلى 277 مليون دولار منح و1.3 مليار دولار قروض. |
|
هدف Stillwater 2026 |
— |
معدل تشغيل 600 طن سنوياً |
تغير. مستهدف للربع الرابع 2026. |
- إيرادات الربع الثاني البالغة 5.8 مليون دولار أسست قاعدة تشغيلية: نقلت منصة المعادن والسبائك المستحوذ عليها USAR ما وراء الملف الشخصي قبل الإيرادات البحت. تبقى المبيعات صغيرة نسبة إلى خسارة تشغيلية قدرها 46.3 مليون دولار، لذا فإن التوسع والمزيج يهمان أكثر من الربع الأول من التوحيد وحده.
- ربحية السهم المعدلة السالبة 0.15 دولار تحسنت بـ 0.06 دولار: اتسعت الخسارة الصافية المعدلة إلى 33.5 مليون دولار من 19.1 مليون دولار لأن عدد الأسهم غير مقارنة السهم الواحد. يجب على المستثمرين تتبع كل من الخسائر المطلقة والتخفيف بدلاً من الاعتماد على تحسن ربحية السهم بمعزل عن غيرها.
- 1.53 مليار دولار من النقد ازداد بـ 1.17 مليار دولار من نهاية العام: يدعم الرصيد الاستحواذات ومعدات المصانع وأعمال التأهيل. يُظهر استخدام النقد التشغيلي لستة أشهر البالغ 75.3 مليون دولار أن نقد المعاملات ومدرج التشغيل يجب أن يبقيا منفصلين بوضوح.
- الدعم الفيدرالي بقيمة تصل إلى 1.6 مليار دولار يقلل المخاطر فقط للمعالم المكتملة: تجمع الحزمة 277 مليون دولار من المنح مع 1.3 مليار دولار من القروض. لا تزال جداول المشاريع ورأس المال المطابق ومتطلبات الامتثال تحدد متى يصبح التمويل متاحاً وكم الدين الذي تحمله المنصة.
- قدرة معدل تشغيل 600 طن سنوياً في Stillwater مستهدفة للربع الرابع 2026: الوصول إلى هذا المستوى سيوفر جسراً قابلاً للقياس من النماذج الأولية إلى تأهيل العملاء. تفويته سيدفع تحويل الإيرادات لاحقاً ويضعف الحجة بأن الإنفاق الحالي يقترب من المردود التجاري.
نظرة USA Rare Earth (USAR) الاستثمارية لعام 2026: حالة صعودية 35 دولار مقابل حالة هبوطية 11 دولار
تعتمد نظرة USA Rare Earth لعام 2026 على ما إذا كانت القدرة الممولة وتأهيل العملاء والدعم الفيدرالي يمكن أن تترجم إلى إنتاج تجاري دون احتراق نقد مفرط. يأتي الجانب الإيجابي من نجاح تصاعد Stillwater والتكامل الأقوى عبر سلسلة توريد المعادن النادرة، بينما تبقى تأخيرات المشاريع والخسائر التشغيلية والتخفيف المخاطر الرئيسية.
الحالة الصعودية: تقدم الإنتاج القوي يدفع USAR نحو 35 دولار
تفترض الحالة الصعودية وصول Stillwater إلى 600 طن سنوياً، وتكامل Pela Ema وLess Common Metals في الموعد المحدد، وإطلاق المعالم الفيدرالية لرأس المال دون تخفيف مفرط. تقوي عينات الأكسيد التجارية ومسار النشارة القادر على توريد ما يصل إلى 30% من المواد الخام المستقبلية النموذج التشغيلي أيضاً.
ستتطلب حركة نحو 35 دولار تأهيلات العملاء وأحجام متعاقد عليها مرئية وتقدم نحو خطة المغناطيس 10,000 طن سنوياً. بقاء النقد فوق مليار دولار مع تقدم المرافق سيُظهر أن التوسع يخلق قيمة دون استهلاك الميزانية العمومية بسرعة مفرطة.
الحالة الأساسية: تقدم المشروع المستقر يبقي USAR بين 20 و28 دولار
تفترض الحالة الأساسية استمرار تقدم المشاريع، رغم أن التصاعدات التجارية تستغرق وقتاً أطول مما تقترحه أهداف القدرة الرئيسية. يدعم الدعم الحكومي والأصول المتكاملة التقييم، بينما تحد الخسائر التشغيلية والتكامل متعدد البلدان من مقدار الفرصة طويلة المدى التي يسعرها المستثمرون فوراً.
يمكن أن يتداول USAR بشكل أساسي بين 20 و28 دولار إذا تقدم تأهيل Stillwater، وبقيت أعمال جدوى Round Top في الموعد المحدد، وتوسعت الإيرادات الربعية من 5.8 مليون دولار. تأخير استحواذ كبير أو زيادة حادة أخرى في استخدام النقد التشغيلي ستضعف النطاق.
الحالة الهبوطية: تأخيرات المشاريع والتخفيف يسحبان USAR نحو 11 دولار
تفترض الحالة الهبوطية انزلاق التشغيل، وبقاء طلبات العملاء غير ملزمة، أو استغراق الصرفات الفيدرالية وقتاً أطول من المتوقع. ستستمر تكاليف التوظيف والهندسة والمعاملات عندها قبل أن تولد المرافق ربحاً إجمالياً كافياً لامتصاصها.
ستصبح حركة نحو 11 دولار أكثر احتمالاً إذا انخفض النقد بسرعة من 1.53 مليار دولار، أو فوت Stillwater هدف 600 طن سنوياً، أو خلق التكامل
توقعات أسعار سهم USAR لعام 2026 من محللي وول ستريت
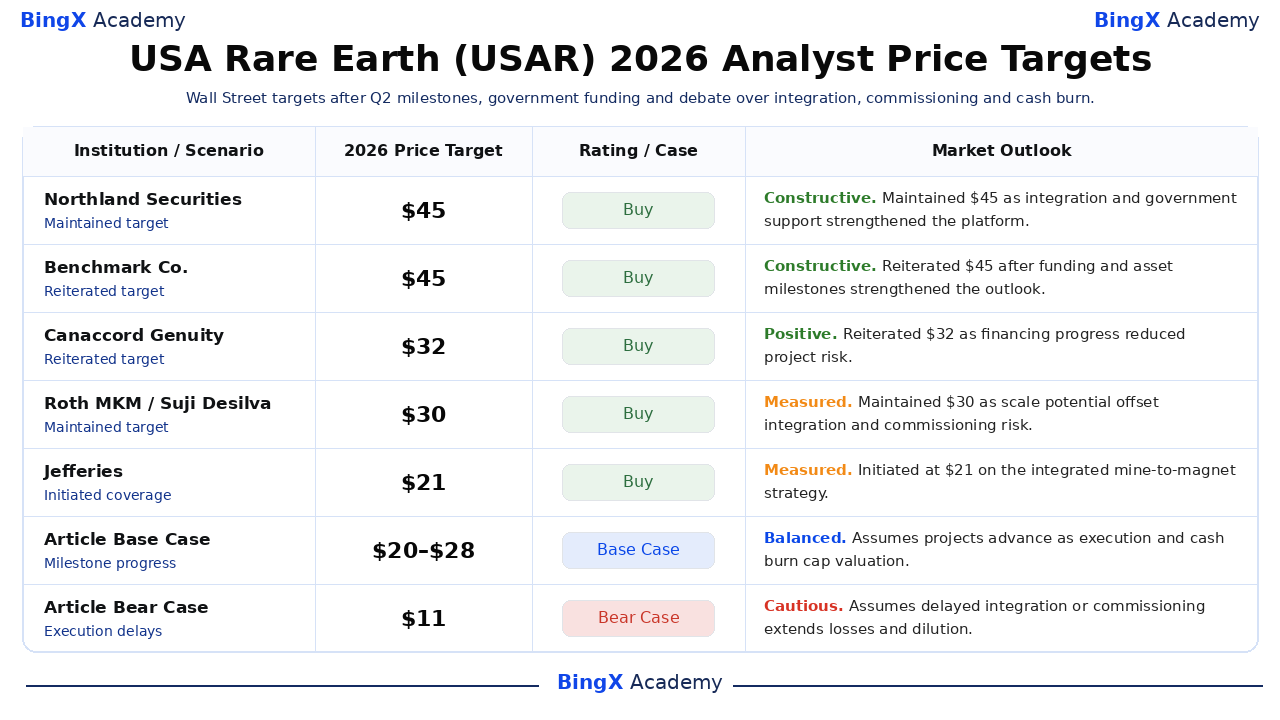
تمتد الإجراءات التحليلية المؤرخة الخمسة أدناه من 21 إلى 45 دولار، مقارنة بإغلاق المرجع 15.38 دولار. إنها نقاط مرجعية من طرف ثالث وليست وعود أسعار، وتشتتها يعكس افتراضات مختلفة حول التكامل والتشغيل. صفوف الحالة الأساسية والهبوطية هي سيناريوهات تحريرية من BingX Academy وتبقى منفصلة عن أهداف وول ستريت.
|
المؤسسة / السيناريو |
هدف السعر 2026 |
التقييم / الحالة |
نظرة السوق |
|
Northland Securities / Jeff Grampp |
45 دولار |
شراء |
بناء. 25 أغسطس: حافظ على 45 دولار لأن منصة المنجم إلى المغناطيس المتكاملة والتمويل المدعوم حكومياً دعم الهدف المحتفظ به. |
|
Benchmark Co. / Subash Chandra |
45 دولار |
شراء |
بناء. 12 أغسطس: حافظ على 45 دولار لأن إطار تمويل التجارة وبناء الأصول الاستراتيجية دعم الهدف المعاد تأكيده. |
|
Canaccord Genuity / George Gianarikas |
32 دولار |
شراء |
إيجابي. 11 أغسطس: حافظ على 32 دولار لأن معالم الربع الثاني قللت مخاطر التمويل حتى عندما بقي التنفيذ عبر عدة مشاريع مهماً. |
|
Roth MKM / Suji Desilva |
30 دولار |
شراء |
مقيس. 20 أغسطس: حافظ على 30 دولار لأن فرصة النطاق بقيت جذابة، متوازنة بمتطلبات التكامل والتشغيل. |
|
Jefferies / Laurence Alexander |
21 دولار |
شراء |
مقيس. 2 سبتمبر: بدأ عند 21 دولار لأن التغطية بدأت بنظرة إيجابية لاستراتيجية المعادن النادرة والمغناطيس المتكاملة عمودياً. |
|
الحالة الأساسية للمقال |
20–28 |
حالة أساسية |
متوازن. يفترض تقدم المشاريع مع حدود التنفيذ واحتراق النقد للتقييم. |
|
الحالة الهبوطية للمقال |
11 دولار |
حالة هبوطية |
حذر. يفترض تأخير التكامل أو التشغيل يمدد الخسائر والتخفيف. |
كيفية تداول سهم USA Rare Earth (USAR) على BingX
تداول نظرة التمويل والتكامل والتشغيل لـ USA Rare Earth باستخدام BingX TradFi و أدوات BingX AI. لأن USAR يمكن أن يتفاعل بحدة مع السياسة الحكومية ومعالم التمويل وتحديثات المرافق، يجب على المتداولين تحديد كل من المحفز وحدود المخاطر قبل دخول مركز.
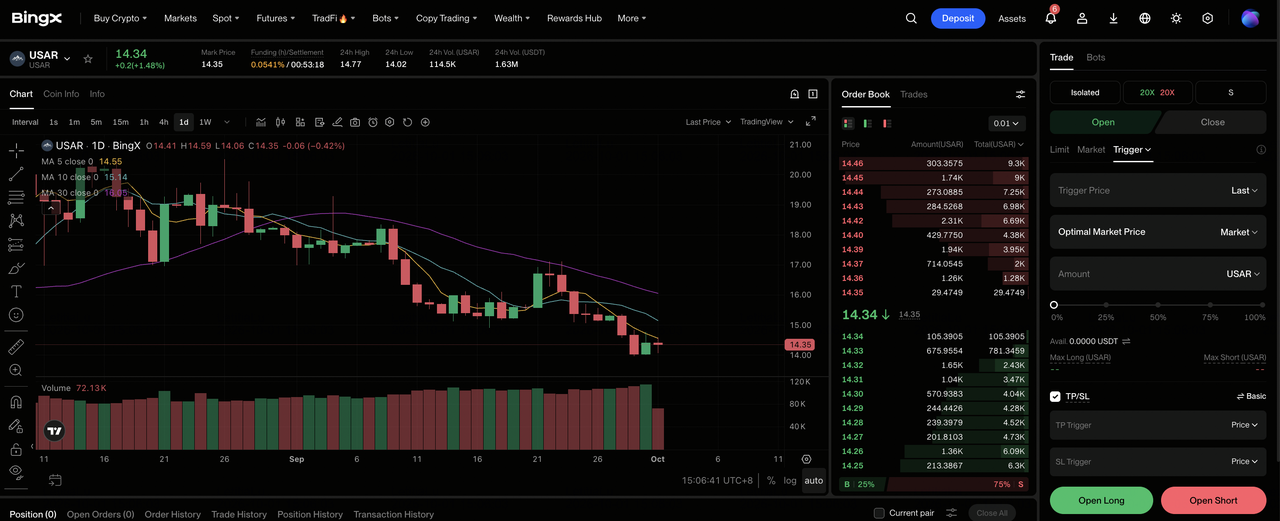
الخطوة 1: الوصول إلى BingX TradFi. سجل وانتقل إلى قسم TradFi المتخصص في لوحة تحكم بورصة BingX.
الخطوة 2: اختر USA Rare Earth (USAR). ابحث عن واختر عقد USAR-USDT الآجل الدائم.
الخطوة 3: اختر اتجاهك. اختر فتح طويل إذا تحولت المشاريع الممولة إلى ناتج مؤهل. اختر فتح قصير إذا أضعفت تأخيرات التشغيل أو احتراق النقد القيمة لكل سهم.
الخطوة 4: اختر الرافعة ونمط الهامش. اختر الهامش المعزول أو المتقاطع بناءً على تحمل المخاطر. يُظهر الارتفاع 29.24% منذ بداية العام والنطاق التحليلي الواسع سبب أهمية الرافعة المحافظة.
الخطوة 5: نفذ بروتوكولات مخاطر صارمة. حدد مستويات جني الربح ووقف الخسارة (TP/SL) قبل أو فوراً بعد دخول التداول. يمكن أن يتفاعل USAR بسرعة مع المنح والقروض وسياسة المعادن النادرة ومعالم المصانع.
أهم 5 مخاطر لمراقبتها لمستثمري USA Rare Earth في عام 2026
يعتمد تقييم USA Rare Earth على تحويل الاستحواذات والدعم الحكومي والقدرة المخططة إلى إنتاج تجاري. يمكن أن تدفع التأخيرات الإيرادات أبعد، أو تزيد احتياجات التمويل، أو تقلل القيمة المستقبلية لكل سهم.
- يمكن أن يؤخر تكامل الاستحواذات الفوائد التشغيلية: تمتد Pela Ema وLess Common Metals والنشاط المرتبط بـ Carester وRound Top عبر عدة بلدان ونماذج تشغيل. يمكن أن يؤخر التكامل الضعيف التناغم في سلسلة التوريد ويبقي التكاليف الشركاتية مرتفعة.
- قد يستغرق التشغيل وقتاً أطول مما تقترحه أهداف القدرة: يستهدف Stillwater معدل تشغيل 600 طن سنوياً في الربع الرابع 2026، بينما يبدأ تشغيل Blacksburg في 2028. يمكن أن تؤخر مسائل تأهيل المعدات أو مواصفات المنتج الشحنات حتى لو بقيت قدرة اللوحة الاسمية دون تغيير.
- يمكن أن يؤدي احتراق النقد إلى التخفيف: وصل استخدام النقد التشغيلي لستة أشهر إلى 75.3 مليون دولار قبل نضج أكبر التزامات البناء. إذا انخفض رصيد النقد البالغ 1.53 مليار دولار أسرع من اكتمال معالم المشاريع، يمكن أن يقلل التمويل بالأسهم الجديدة من الجانب الإيجابي لكل سهم.
- يمكن أن تضعف أسعار المعادن النادرة عوائد المشاريع: تبقى الصين مهيمنة عبر الفصل وإنتاج المغناطيس. يمكن أن تضغط أسعار السوق الأقل أو التسعير التنافسي العدواني على الهوامش حتى لو وصلت USA Rare Earth إلى أحجام الإنتاج المخططة.
- يبقى التمويل الحكومي مشروطاً: يعتمد الدعم الفيدرالي بقيمة تصل إلى 1.6 مليار دولار على معالم المشاريع ومتطلبات الامتثال. يمكن أن تزيد التأخيرات من تمويل الجسر وتكاليف الدين أو جداول البناء الزمنية وتقلل من القيمة التي يخصصها المستثمرون للمرافق المستقبلية.
خلاصة القول: هل يجب أن تستثمر في USA Rare Earth في عام 2026؟
جمعت USA Rare Earth أصولاً استراتيجية واسعة بشكل غير عادي ومدرج تمويل كبير. أضاف الربع الثاني 5.8 مليون دولار من الإيرادات و1.53 مليار دولار من النقد وحزمة فيدرالية تصل إلى 1.6 مليار دولار، لكن الخسارة التشغيلية البالغة 46.3 مليون دولار تؤكد أن النطاق التجاري يبقى قادماً وليس مكتملاً.
تتطلب الحالة الصعودية مرافق ممولة وتكامل وتأهيل عملاء لدعم مسار نحو 35 دولار. تعكس الحالة الهبوطية التأخيرات والتخفيف التي يمكن أن تسحب USAR نحو 11 دولار. قد يراقب المتداولون المحافظون هدف 600 طن سنوياً لـ Stillwater واستخدام النقد التشغيلي وإطلاقات المعالم الفيدرالية وأحجام العملاء الملزمة معاً قبل معاملة القدرة المعلنة كأرباح موثوقة لكل سهم.
تذكير المخاطر: ينطوي التداول والاستثمار في الأسهم مثل USAR على مخاطر خسارة رأس المال. يمكن أن ينتج تنفيذ المشاريع وتسعير السلع وتغيرات السياسة والتداول بالرافعة خسائر سريعة. أجر بحثاً مستقلاً قبل تخصيص رأس المال.
قراءات ذات صلة
- أفضل أسهم وصناديق الطاقة المتداولة للشراء في 2026: أزمة قوة الذكاء الاصطناعي تلتقي التقلبات الجيوسياسية
- أفضل أسهم طاقة الذكاء الاصطناعي للشراء في 2026: النووي والغاز وخلايا الوقود وبناء قوة الذكاء الاصطناعي
- توقع أسعار MP Materials 2026: هل يمكن لـ MP كسر 90 دولار مع توسع سلسلة توريد المعادن النادرة؟
- توقع أسعار ExxonMobil (XOM) 2026: هل يمكن للنفط ونمو الإنتاج دفع XOM نحو 205 دولار؟
- توقع أسعار Bloom Energy (BE) 2026: هل يمكن لقوة مراكز بيانات الذكاء الاصطناعي دفع BE نحو 350 دولار؟
