
تقوم شركة كوانتم سكيب (QS) بتطوير تكنولوجيا البطاريات الصلبة الليثيوم-معدنية للمركبات الكهربائية وأسواق تخزين الطاقة الأخرى. يحل تصميمها محل الأنود التقليدي من الجرافيت أو السيليكون بهندسة خالية من الأنود ويستخدم فاصلاً خزفياً مسجل الملكية يهدف إلى دعم كثافة طاقة أعلى وشحن أسرع وسلامة محسنة. هذا الطموح التقني يمنح كوانتم سكيب التعرض للانتقال الكبير في البطاريات، لكنه يترك السهم حساساً لإنتاجية التصنيع وتوقيت التأهيل وتكلفة الانتقال من الإنتاج التجريبي إلى المقياس التجاري.
أظهر الربع الأخير مشاركة تجارية قابلة للقياس دون إزالة مخاطر التوسع. صافي خسارة كوانتم سكيب للربع الثاني 2026 وفقاً لمعايير المحاسبة المقبولة عموماً انخفض إلى 98.2 مليون دولار من 114.7 مليون دولار في العام السابق، وكانت خسارة الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء 64.2 مليون دولار ووصلت فواتير العملاء إلى 10.8 مليون دولار. بلغت فواتير النصف الأول 21.8 مليون دولار مما تجاوز بالفعل 19.5 مليون دولار المسجلة في كامل عام 2025، بينما دعمت السيولة البالغة 859.0 مليون دولار مدرجاً تطويرياً متعدد السنوات.
تتمركز توقعات سهم QS لعام 2026 الآن حول وجهتي نظر متنافستين:
- حالة التصنيع والتحقق من الشريك: إنتاج خط النسر وإنتاج فاصل الكوبرا والعمل مع باور كو وهوندا وموراتا وكورنينج يُظهر أن التكنولوجيا يمكن أن تتقدم من عينات السيارات نحو التصنيع عالي الحجم القابل للتكرار.
- حالة الإنتاجية وتوقيت التسويق: تأهيل الخلايا يستغرق وقتاً أطول من المتوقع، وترتفع احتياجات رأس المال وتبقى عائدات الترخيص أو المنتج المعنوية بعيدة جداً لتعويض خسائر الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء السنوية المستمرة البالغة 250 مليون إلى 275 مليون دولار.
يقسم هذا الدليل توقعات سهم QS وسيناريوهات الأسعار لعام 2026 والمخاطر الرئيسية ونظرات المحللين، بالاعتماد على إصدار أرباح الربع الثاني من كوانتم سكيب في 22 يوليو 2026 والإيداع ربع السنوي وبيانات السوق حتى 24 سبتمبر، بالإضافة إلى كيفية تداول عقود QS الآجلة للأسهم على بينج إكس تراد فاي بضمانة USDT.
أهم 5 أشياء يحتاج مستثمرو كوانتم سكيب لمعرفتها في سبتمبر 2026
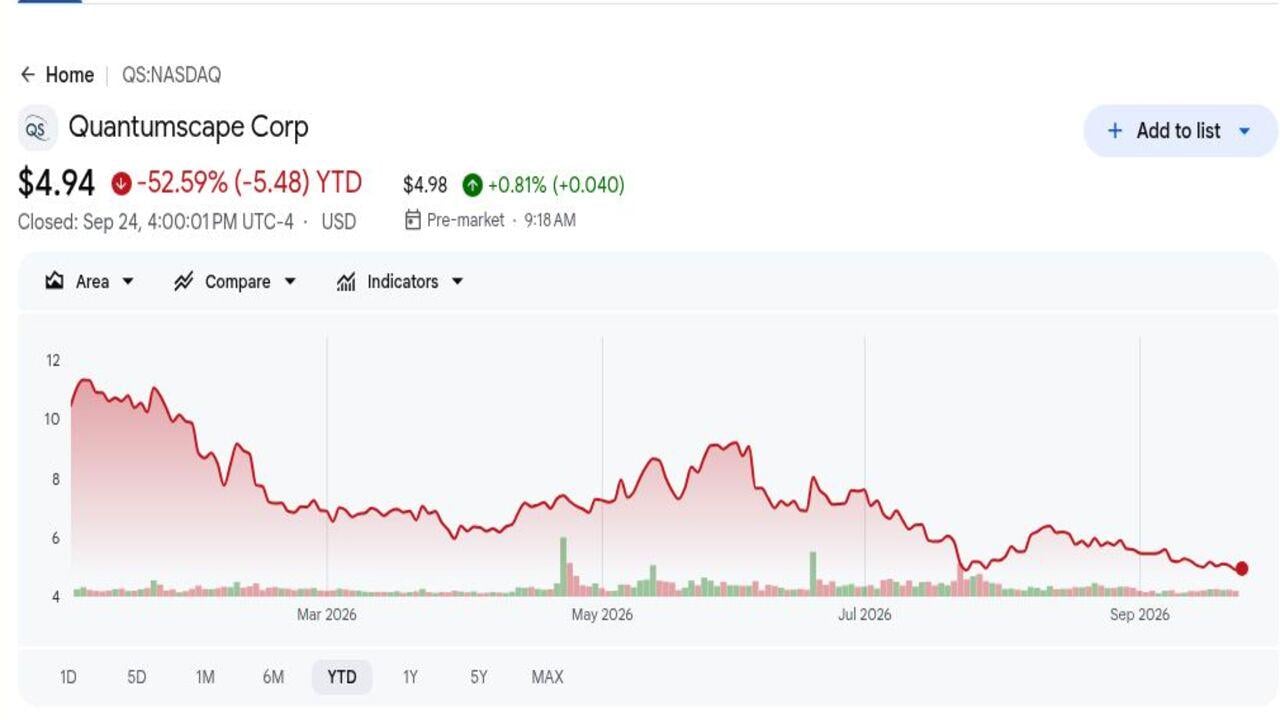
- أغلق QS عند 4.94 دولار وانخفض 52.59% في عام 2026: أنهت الأسهم قرب أدنى مستوى في 52 أسبوعاً عند 4.76 دولار بعد التداول عند أعلى مستوى 19.07 دولار. يُظهر الانخفاض أن المستثمرين حولوا تركيزهم من المعالم التقنية نحو الإنتاج التجاري وتأهيل العملاء.
- انخفضت صافي خسارة الربع الثاني وفقاً لمعايير المحاسبة المقبولة عموماً بـ 16.5 مليون دولار إلى 98.2 مليون دولار: انخفضت مصاريف التشغيل 14.2% إلى 106.1 مليون دولار، رغم أن كوانتم سكيب تبقى ما قبل الإيرادات تحت معايير المحاسبة المقبولة عموماً. لا تزال الإدارة تتوقع خسارة الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء للعام الكامل من 250 مليون إلى 275 مليون دولار.
- وصلت فواتير عملاء النصف الأول إلى 21.8 مليون دولار: تجاوز الإجمالي بالفعل 19.5 مليون دولار المتولدة خلال كامل عام 2025. الفواتير ليست إيرادات وفقاً لمعايير المحاسبة المقبولة عموماً، لكنها تُظهر أن العملاء يمولون أعمال التطوير حيث تتحرك البرامج عبر المعالم التقنية.
- انتهت السيولة في الربع الثاني عند 859.0 مليون دولار: زادت النقدية والأوراق المالية القابلة للتسويق 61.5 مليون دولار من العام السابق. يمنح الرصيد كوانتم سكيب وقتاً أكثر لتوسيع خط النسر وإكمال تأهيل السيارات دون العودة فوراً إلى أسواق رؤوس الأموال.
- انخفضت إرشادات النفقات الرأسمالية لعام 2026 إلى 27 مليون إلى 37 مليون دولار:انخفض الوسط بـ 18 مليون دولار من النطاق السابق 40 مليون إلى 60 مليون دولار. الإنفاق الأقل يمدد المدرج، رغم أن المستثمرين لا يزالون بحاجة لدليل أن السيطرة على التكاليف لا تبطئ تصنيع الفاصل والخلايا.
ما هي كوانتم سكيب (QS)؟
كوانتم سكيب هي شركة تطوير البطاريات المؤسسة في 2010 لتجاري خلايا الليثيوم-معدن الصلبة. تجمع ملكيتها الفكرية الأساسية بين فاصل صلب خزفي وهندسة خلية خالية من الأنود، مما يشكل أنود الليثيوم-معدن أثناء الشحن بدلاً من تصنيع واحد في الخلية. تحصل الشركة حالياً على إيرادات منتج قليلة أو معدومة وفقاً لمعايير المحاسبة المقبولة عموماً، لذا تعتمد قيمة المستثمر على المعالم التقنية والتطوير المُمول من العملاء واقتصاديات الترخيص وعائدات الترخيص أو الإنتاج النهائية. تبقى التطبيقات السيارات السوق المركزي لأن المدى ووقت الشحن والسلامة ووزن الحزمة يمكن أن تؤثر على اقتصاديات المركبات.
تجمع إستراتيجيتها طويلة المدى بين الإنتاج التجريبي الداخلي والشراكات التي يمكنها نقل التكنولوجيا إلى مصانع بمقياس السيارات. تحمل باور كو، شركة البطاريات لمجموعة فولكسفاغن، مسار ترخيص ووافقت على دفعات تصل إلى 131 مليون دولار على مدى عامين لأعمال التصنيع المشتركة. تعمل كوانتم سكيب أيضاً مع هوندا على التقييم السياراتي ومع شركة موراتا للتصنيع و كورنينج على توسيع الفاصل الخزفي. يُقصد من خط النسر وعملية الكوبرا إثبات الإنتاج القابل للتكرار، بينما تخلق الخلايا بتنسيق أكبر والتخزين الثابت مسارات إضافية تتجاوز برنامج QSE-5 السياراتي الأصلي.
اقرأ المزيد: توقعات سعر تسلا (TSLA) 2026: هل يمكن للروبوت تاكسي وأوبتيموس دفع سهم TSLA إلى 500 دولار؟
نظرة عامة على أرباح كوانتم سكيب (QS) للربع الثاني 2026: خسائر أقل وفواتير أقوى تمدد المدرج النقدي
أبلغت كوانتم سكيب عن صافي خسارة 98.2 مليون دولار وفقاً لمعايير المحاسبة المقبولة عموماً مقابل 114.7 مليون دولار في العام السابق، و106.1 مليون دولار من مصاريف التشغيل وخسارة الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء 64.2 مليون دولار. كانت فواتير العملاء 10.8 مليون دولار للربع الثاني و21.8 مليون دولار للنصف الأول، مما تجاوز 19.5 مليون دولار المتولدة في كامل عام 2025. انتهت السيولة عند 859.0 مليون دولار، بينما خُفضت إرشادات النفقات الرأسمالية لعام 2026 إلى 27 مليون إلى 37 مليون دولار. المقايضة الرئيسية هي انضباط رأسمالي أفضل مقابل جدول تجاري لا يزال يتطلب سنوات من التنفيذ.
اقرأ المزيد: نظرة عامة على أرباح كوانتم سكيب (QS) للربع الثاني 2026: خسارة 64.2 مليون دولار تسبب انخفاض الأسهم 12.95%
|
المقياس المالي |
الإرشادات / الإجماع |
المُبلغ عنه / الفعلي |
المفاجأة |
|
صافي خسارة الربع الثاني وفقاً لمعايير المحاسبة المقبولة عموماً |
-114.7 مليون دولار في العام السابق |
-98.2 مليون دولار |
تحسن. انخفض بـ 16.5 مليون دولار على أساس سنوي. |
|
مصاريف تشغيل الربع الثاني |
123.6 مليون دولار في العام السابق |
106.1 مليون دولار |
أقل. انخفض 14.2% على أساس سنوي. |
|
خسارة الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء للربع الثاني |
توقعات الشركة |
-64.2 مليون دولار |
متماشٍ. بقي ضمن الخطة السنوية. |
|
فواتير عملاء الربع الثاني |
19.5 مليون دولار في كامل عام 2025 |
10.8 مليون دولار؛ 21.8 مليون دولار في النصف الأول |
متقدم. تجاوز النصف الأول العام الكامل 2025. |
|
النفقات الرأسمالية للربع الثاني |
8.6 مليون دولار في العام السابق |
4.6 مليون دولار |
أقل. انخفض 46.2% على أساس سنوي. |
|
سيولة الربع الثاني |
797.5 مليون دولار في العام السابق |
859.0 مليون دولار |
أعلى. زادت 61.5 مليون دولار على أساس سنوي. |
|
نظرة خسارة الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء للسنة المالية 2026 |
-250 مليون دولار إلى -275 مليون دولار سابقاً |
-250 مليون دولار إلى -275 مليون دولار |
أكد مجدداً. يبقى الإنفاق التطويري كبيراً. |
|
نظرة النفقات الرأسمالية للسنة المالية 2026 |
40 مليون إلى 60 مليون دولار سابقاً |
27 مليون إلى 37 مليون دولار |
مُقلل. انخفض الوسط 18 مليون دولار. |
- صافي الخسارة البالغة 98.2 مليون دولار انخفضت بنسبة 14.4%: التحسن السنوي البالغ 16.5 مليون دولار يُظهر سيطرة أفضل على التكاليف، رغم أن كوانتم سكيب لا تزال تعتمد على التجاري المستقبلي بدلاً من الأرباح الحالية. لذا تبقى الكفاءة التشغيلية مهمة لتمديد المدرج.
- انخفضت مصاريف التشغيل 14.2% إلى 106.1 مليون دولار: الانخفاض من 123.6 مليون دولار يساعد في الحفاظ على سيولة 859.0 مليون دولار بينما تمول كوانتم سكيب توسيع الفاصل وتطوير التنسيق الأكبر. التكاليف الأقل توفر مجالاً أكثر للوصول إلى مراحل التأهيل السياراتي والتخزين التالية.
- فواتير النصف الأول البالغة 21.8 مليون دولار تجاوزت إجمالي العام الكامل 2025: تجاوزت مدفوعات الشركاء رقم العام الكامل السابق 19.5 مليون دولار، مما يُظهر مشاركة عملاء أقوى. الفواتير ليست إيرادات وفقاً لمعايير المحاسبة المقبولة عموماً، لذا لا يزال المستثمرون بحاجة لدليل أن تلك البرامج تتحول إلى طلب تجاري مستدام.
- انخفضت النفقات الرأسمالية للربع الثاني 46.2% إلى 4.6 مليون دولار: الإنفاق الأقل على المرافق والمعدات دعم تخفيضاً قدره 18 مليون دولار في وسط النفقات الرأسمالية السنوية. الإنتاج التجاري المستقبلي بالمقياس لا يزال يتطلب رأس مال الشركاء وإنتاجيات مستقرة ونقل تكنولوجي ناجح.
- بقيت إرشادات خسارة الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء السنوية عند 250 مليون إلى 275 مليون دولار: النطاق غير المتغير يُظهر أن التقدم التقني لم يغير بعد مادياً ملف استهلاك النقد. لذا يبقى توقيت المعالم محورياً في كيفية تقييم المستثمرين لسيولة كوانتم سكيب ومسار التجاري.
نظرة كوانتم سكيب (QS) الاستثمارية 2026: حالة الصعود 10 دولار مقابل حالة الهبوط 3 دولار
تعتمد نظرة كوانتم سكيب لعام 2026 على ما إذا كان إنتاج الفاصل وتأهيل العملاء والتطوير المُمول من الشركاء يمكن أن يقرب الشركة من إنتاج البطاريات بالمقياس التجاري. تأتي الإيجابية من إنتاج أقوى لخط النسر وتحقق عملاء أوسع، بينما تبقى تأخيرات التصنيع والخسائر المستمرة والتخفيف المستقبلي المخاطر الرئيسية.
حالة الصعود: تقدم إنتاج البطاريات الأقوى يدفع QS نحو 10 دولار
تفترض حالة الصعود أن خط النسر يُظهر إنتاجية مستقرة لفاصل الكوبرا وأن عينات QSE-5 تلبي متطلبات الأداء السياراتي. برنامج باور كو، الذي يمكن أن يوفر حتى 131 مليون دولار على مدى عامين، يحول العمل التقني إلى معالم مُمولة أكبر بينما تتوسع هوندا وعملاء آخرون في التحقق.
حركة نحو 10 دولار تتطلب بقاء الفواتير فوق وتيرة النصف الأول البالغة 21.8 مليون دولار، وبقاء خسارة الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء السنوية ضمن 250 مليون إلى 275 مليون دولار، وبقاء السيولة مريحة فوق 700 مليون دولار. الإنتاجيات التصنيعية القابلة للتكرار وتأهيل العملاء ستكون أهم من رقم مختبري آخر.
الحالة الأساسية: التقدم المستقر مع العملاء يبقي QS بين 6 و8 دولار
تفترض الحالة الأساسية أن إنتاج الفاصل واختبار العملاء يستمران في التقدم، لكن عائدات المركبات التجارية تبقى بعد 2026. النفقات الرأسمالية الأقل وسيولة 859 مليون دولار تحمي المدرج، بينما غياب الإيرادات وفقاً لمعايير المحاسبة المقبولة عموماً يحد من مدى إمكانية إعادة تقييم المستثمرين للسهم.
يمكن لـ QS التداول بشكل رئيسي بين 6 و8 دولار إذا بقيت النفقات الرأسمالية السنوية ضمن 27 مليون إلى 37 مليون دولار واستمرت فواتير الشركاء. تواريخ التأهيل المفوتة أو انخفاض السيولة تحت 700 مليون دولار سيضعف النطاق حتى لو بقي أداء الخلايا الأساسي تنافسياً.
حالة الهبوط: تأخيرات التصنيع تسحب QS نحو 3 دولار
تفترض حالة الهبوط أن إنتاجية السيراميك أو اتساق متعدد الطبقات أو التأهيل السياراتي ينزلق مجدداً. جدول زمني أطول سيمدد الخسائر السنوية قرب 250 مليون إلى 275 مليون دولار ويزيد احتمالية أن تحتاج كوانتم سكيب في النهاية لرأس مال إضافي للأسهم.
حركة نحو 3 دولار ستصبح أكثر احتمالاً إذا انخفضت الفواتير أو فوت إنتاج خط النسر الأهداف الداخلية أو ضاقت برامج الشركاء. خلايا أقل مُتحقق منها ستؤخر التدفق النقدي للترخيص وتزيد مخاطر التخفيف وتقلل القيمة التي يعينها المستثمرون للأرباح التجارية المستقبلية.
توقعات أسعار سهم QS لعام 2026 من قبل محللي وول ستريت
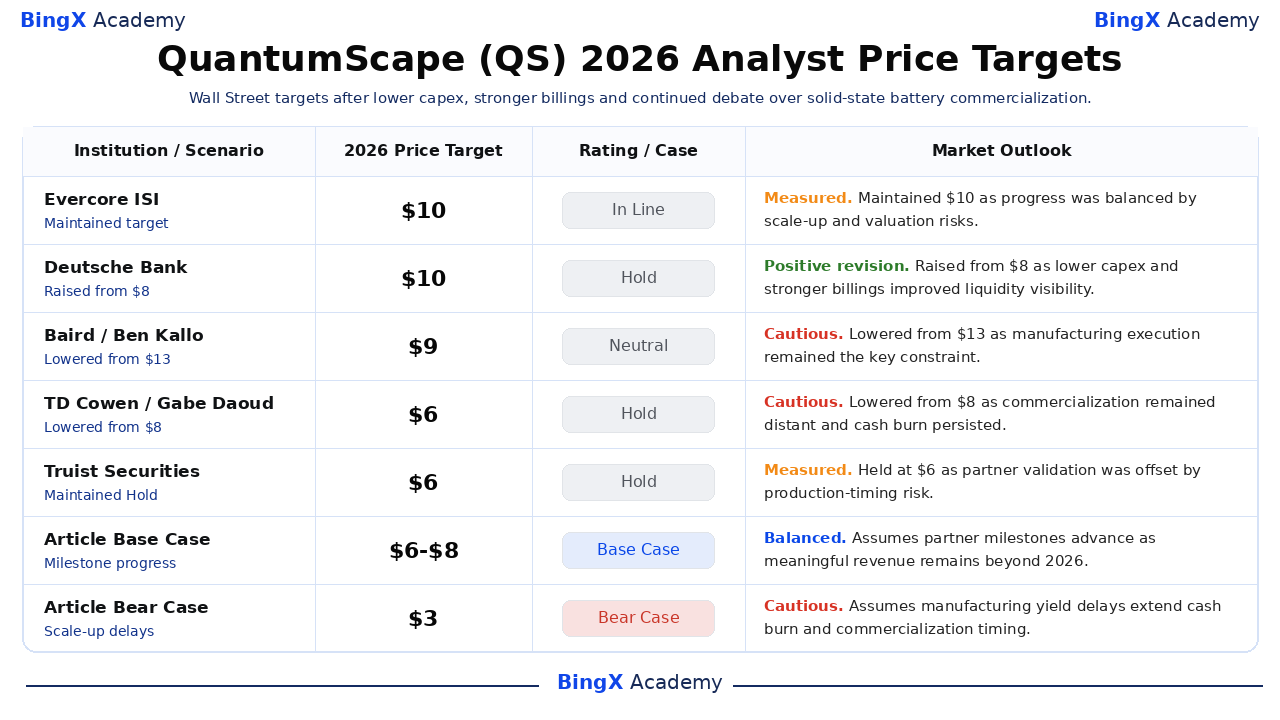
تمتد الإجراءات الخمسة المؤرخة أدناه من 6 دولار إلى 10 دولار وتُظهر كيف يوازن المحللون تقدم الشركاء ضد مخاطر التوسع. الصفوف الأساسية والهبوطية الأخيرة هي سيناريوهات تحريرية لأكاديمية بينج إكس ومُوسمة منفصلة، لذا يجب عدم قراءتها كأهداف بحثية مؤسسية.
|
المؤسسة / السيناريو |
هدف السعر 2026 |
التصنيف / الحالة |
نظرة السوق |
|
إيفركور آي إس آي |
10 دولار |
متماشٍ |
مدروس. 28 يوليو: حافظ على 10 دولار حيث كان التقدم متوازناً مع مخاطر التوسع والتقييم. |
|
دويتشه بانك |
10 دولار |
احتفظ |
مراجعة إيجابية. 24 يوليو: رفع من 8 دولار حيث حسنت النفقات الرأسمالية الأقل والفواتير الأقوى الرؤية. |
|
بيرد |
9 دولار |
محايد |
حذر. 24 يوليو: خفض من 13 دولار حيث بقي تنفيذ التصنيع القيد. |
|
تي دي كاون |
6 دولار |
احتفظ |
حذر. 24 يوليو: خفض من 8 دولار حيث بقي التجاري بعيداً. |
|
ترويست سيكيوريتيز |
6 دولار |
احتفظ |
مدروس. 23 أبريل: كان تحقق الشركاء معوضاً بمخاطر توقيت الإنتاج. |
|
الحالة الأساسية للمقال |
6-8 دولار |
الحالة الأساسية |
متوازن. يفترض تقدم معالم الشركاء حيث تبقى الإيرادات المعنوية بعد 2026. |
|
حالة الهبوط للمقال |
3 دولار |
حالة الهبوط |
حذر. يفترض أن تأخيرات الإنتاجية تمدد حرق النقد وتوقيت التجاري. |
كيفية تداول سهم كوانتم سكيب (QS) على بينج إكس
تداول نظرة تصنيع البطاريات وفواتير الشركاء والسيولة لكوانتم سكيب باستخدام بينج إكس تراد فاي و أدوات بينج إكس الذكية. نظراً لأن QS يمكن أن يتفاعل بحدة مع نتائج العينات واتفاقيات العملاء وتغييرات التمويل، يجب على المتداولين تحديد كل من المحفز وحدود المخاطر قبل الدخول في مركز.
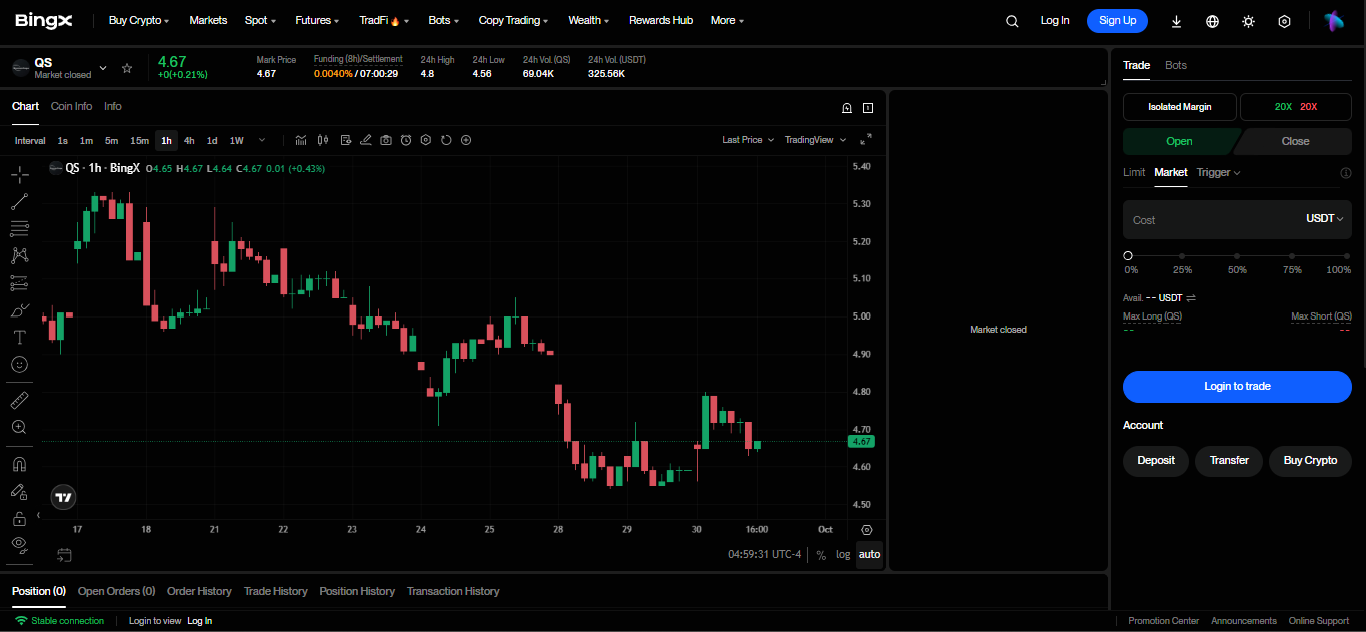
الخطوة 1: الوصول لبينج إكس تراد فاي. سجل وانتقل إلى قسم تراد فاي المتخصص في لوحة تحكم بورصة بينج إكس.
الخطوة 2: اختيار كوانتم سكيب (QS). ابحث عن واختر عقد QS-USDT الآجل الدائم.
الخطوة 3: اختر اتجاهك. اختر فتح طويل إذا تحسنت معالم الإنتاج وفواتير الشركاء. اختر فتح قصير إذا ضعفت النظرة من تأخيرات الإنتاجية أو مخاطر التمويل.
الخطوة 4: اختر الرافعة ونمط الهامش. اختر الهامش المعزول أو المتقاطع بناءً على تحملك للمخاطر. الانخفاض السنوي حتى تاريخه 52.59% يُظهر لماذا الرافعة المحافظة وحجم المركز الواضح مهمان.
الخطوة 5: تنفيذ بروتوكولات مخاطر صارمة. حدد مستويات جني الأرباح ووقف الخسارة قبل أو فوراً بعد الدخول في التداول. يمكن لـ QS التفاعل بسرعة مع بيانات الخلايا وتوقيت التأهيل والفواتير والسيولة.
أهم 5 مخاطر لمراقبة مستثمري كوانتم سكيب في 2026
يعتمد تقييم كوانتم سكيب على تحويل المعالم التقنية إلى إنتاج صناعي قابل للتكرار. التأخيرات في التصنيع أو برامج العملاء أو التمويل يمكن أن تدفع التدفق النقدي أبعد وتقلل القيمة المستقبلية لكل سهم.
- إنتاجية التصنيع يمكن أن تؤخر التجاري: فاصل يعمل في المختبر لا يزال بحاجة للإنتاج بثبات على نطاق واسع. الإنتاجيات الأقل ستؤدي لارتفاع تكاليف الوحدة وإبطاء تأهيل العملاء ودفع عائدات الترخيص أبعد في المستقبل.
- الخسائر السنوية تبقى عالية: نظرة خسارة الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء 250 مليون إلى 275 مليون دولار يمكن أن تقلل رصيد السيولة 859 مليون دولار قبل بدء ترخيصات معنوية. المعالم المؤجلة للعملاء ستزيد احتمالية التمويل المستقبلي والتخفيف.
- تركيز باور كو يؤدي لمخاطر تنفيذ: حتى 131 مليون دولار من العمل المُمول يقوي التحقق، لكن النكسات في برنامج رئيسي واحد يمكن أن تؤثر مادياً على الفواتير وجداول التأهيل ودخل الترخيص المتوقع.
- تكنولوجيات البطاريات المنافسة تستمر في التحسن: شحن الليثيوم-أيون الأفضل والأنودات الغنية بالسيليكون وتصاميم الحالة الصلبة المنافسة يمكن أن تضيق ميزة الأداء لكوانتم سكيب قبل الإطلاق. ذلك يمكن أن يضعف قوة التسعير ويبطئ اعتماد الشركاء.
- تخفيف الأسهم يمكن أن يقلل الإيجابية لكل سهم: إذا تطلب التوسع رأس مال أكثر مما توفره الشركاء، الأسهم الجديدة يمكن أن تنشر القيمة التجارية النهائية عبر عدد أسهم أكبر. التأثير سيكون أكبر إذا حدث التمويل بعد انخفاض آخر في سعر السهم.
أفكار أخيرة: هل يجب أن تستثمر في كوانتم سكيب في 2026؟
دخلت كوانتم سكيب النصف الثاني بانضباط رأسمالي أقوى وتمويل عملاء ملموس. انخفضت صافي الخسارة إلى 98.2 مليون دولار، وتجاوزت فواتير النصف الأول كامل عام 2025، وانخفضت إرشادات النفقات الرأسمالية ووصلت السيولة 859 مليون دولار. هذه الحقائق تحسن البقاء والتحقق، لكنها لا تثبت بعد التصنيع التجاري والإنتاجيات السياراتية القابلة للتكرار أو الإيرادات المستدامة وفقاً لمعايير المحاسبة المقبولة عموماً من الإنتاج المتوسع.
المسار نحو 10 دولار يتطلب إنتاج خط النسر القابل للتكرار واستمرار تمويل الشركاء والسيولة المستقرة. حالة الهبوط 3 دولار تعكس تأخيرات الإنتاجية والخسائر الممتدة والتخفيف. المتداولون المحافظون قد يراقبون الفواتير وإنتاجية الفاصل والتأهيل السياراتي والسيولة معاً قبل معاملة معلم تقني كانعطاف تجاري يمكن أن يدعم الإيرادات المتكررة والتدفق النقدي الإيجابي.
تذكير المخاطر: التداول والاستثمار في الأسهم مثل QS ينطوي على مخاطر خسارة رأس المال. تأخيرات التطوير وتغييرات التمويل والتداول بالرافعة يمكن أن تنتج خسائر سريعة. أجري بحثاً مستقلاً قبل تخصيص رأس المال.
قراءة ذات صلة
- توقعات سعر تسلا (TSLA) 2026: هل يمكن للروبوت تاكسي وأوبتيموس دفع سهم TSLA إلى 500 دولار؟
- توقعات سعر آيون كيو (IONQ) 2026: هل يمكن لنمو الكمي المتكامل دفع IONQ نحو 65 دولار؟
- توقعات سعر روكيت لاب (RKLB) 2026: هل يمكن للصاروخ الجديد ونمو الدفاع دفع RKLB نحو 150 دولار؟
- توقعات سعر فيرجن غالاكتيك (SPCE) 2026: هل يمكن لاختبار دلتا دفع SPCE نحو 5 دولار؟
- توقعات سعر لوكهيد مارتن (LMT) 2026: هل يمكن للأعمال المؤجلة القياسية دفع LMT نحو 700 دولار؟
