


شركة Super Micro Computer (SMCI)، المعروفة باسم Supermicro، تقوم بتصميم خوادم وتخزين وأنظمة واسعة النطاق كاملة للذكاء الاصطناعي والسحابة والمؤسسات وأحمال العمل الطرفية. تجمع حلول البناء المعيارية الخاصة بها بين المعالجات والمسرعات والذاكرة والشبكات والطاقة والتبريد في تكوينات مبنية حول متطلبات العملاء. البنية التحتية للذكاء الاصطناعي تبقى محرك النمو الرئيسي، رغم أن توقيت المشاريع وإمدادات المكونات ومتطلبات رأس المال العامل يمكن أن تجعل الإيرادات وتوليد النقد متقلبين.
أظهر الربع الأحدث كلا من حجم الطلب وتقلب النموذج. صافي مبيعات SMCI للربع الرابع للسنة المالية 2026 بلغت 11.1 مليار دولار، ارتفعت 93% على أساس سنوي لكنها كانت أقل بحوالي 450 مليون دولار من الإجماع المذكور. وصلت ربحية السهم غير-GAAP إلى 1.70 دولار، تعافى هامش الربح الإجمالي GAAP إلى 17.5% ودخلت الإدارة السنة المالية 2027 بأكثر من 60 مليار دولار من الطلبات الجديدة. تعتمد حالة الاستثمار على تحويل هذا الأنبوب إلى شحنات مربحة دون انعكاس آخر للتدفق النقدي.
توقعات أسهم SMCI لعام 2026 تتمحور الآن حول وجهتي نظر متنافستين:
- حالة التوسع واسع النطاق للذكاء الاصطناعي: أنبوب طلبات قياسي والتبريد السائل المباشر وقدرة تصنيعية تتجاوز 6000 رف شهرياً يمكن أن تدعم نظرة الإيرادات للسنة المالية 2027 البالغة 65-72 مليار دولار وتدفع SMCI نحو 60 دولاراً.
- حالة الهامش وتحويل النقد: توقيت المشاريع الكبيرة وتركيز العملاء وأنظمة الذكاء الاصطناعي ذات الهامش الأقل والمخزون المتنامي يمكن أن يحافظ على التدفق النقدي الحر أقل من الأرباح ويسحب السهم نحو 24 دولاراً.
يقوم هذا الدليل بتحليل توقعات أسهم SMCI وسيناريوهات الأسعار لعام 2026 والمخاطر الرئيسية ونظرة المحللين، بناءً على إصدار أرباح Supermicro للربع الرابع للسنة المالية 2026 في 11 أغسطس والإيداع السنوي وبيانات السوق حتى 15 سبتمبر، بالإضافة إلى كيفية تداول العقود الآجلة لأسهم SMCI على BingX TradFi بضمان USDT.
أهم 5 أشياء يجب أن يعرفها مستثمرو Supermicro في سبتمبر 2026
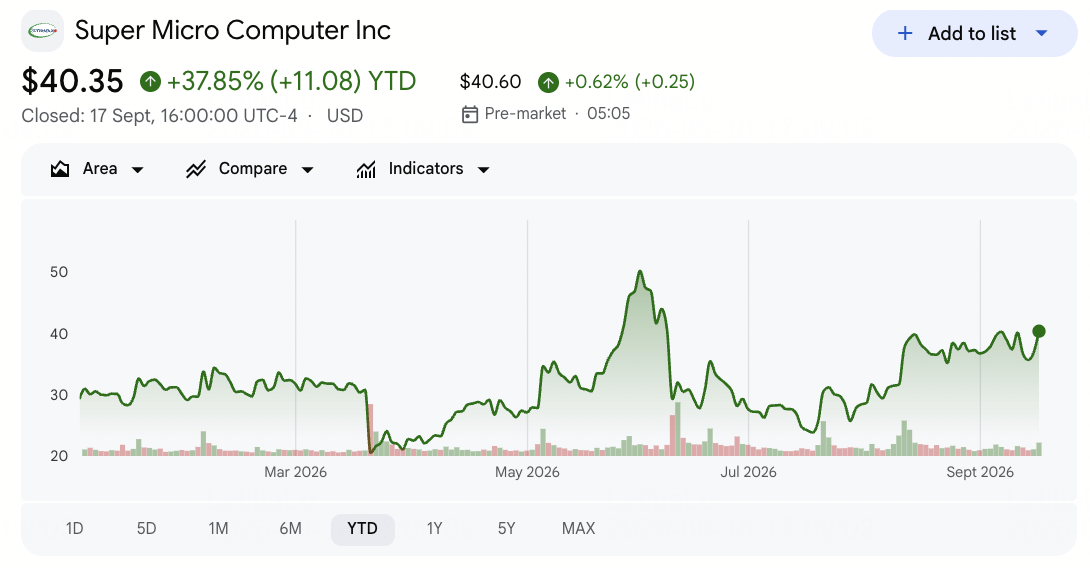
- أغلقت SMCI عند 40.35 دولار في 17 سبتمبر وبقيت مرتفعة 37.85% منذ بداية العام: لا تزال الأسهم تتداول حوالي 39% أقل من أعلى مستوى في 52 أسبوعاً البالغ 58.78 دولار، مما يظهر أن نمو الذكاء الاصطناعي يبقى جذاباً لكن مخاوف التنفيذ والامتثال والهامش لا تزال تثقل كاهل التقييم.
- وصلت إيرادات الربع الرابع إلى 11.1 مليار دولار، ارتفعت 93% على أساس سنوي: ارتفعت المبيعات من 5.8 مليار دولار قبل عام و10.2 مليار دولار في الربع الثالث، لكنها فاتت الإجماع البالغ حوالي 11.55 مليار دولار. يمكن لاستعداد مواقع العملاء أن يستمر في تحويل كميات كبيرة من الإيرادات بين الأرباع.
- تعافى هامش الربح الإجمالي GAAP إلى 17.5% من 9.9% في الربع الثالث: مزيج أفضل من العملاء والمنتجات رفع الربحية وساعد ربحية السهم غير-GAAP في الوصول إلى 1.70 دولار مقابل 0.94 دولار متوقعة. تتوقع الإدارة أن يتطبع هامش الربع الأول للسنة المالية 2027 إلى 10.4% إلى 10.8%، مما يجعل الاستمرارية هي الاختبار الرئيسي.
- أكثر من 60 مليار دولار من الطلبات الجديدة خلقت متأخرات قياسية: أضافت Supermicro عدة مئات من عملاء المؤسسات وغيرهم وأنهت السنة المالية 2026 مع تسعة عملاء يولدون أكثر من مليار دولار لكل منهم. المزيج الأوسع يقلل الاعتماد على حساب واحد، رغم أن توقيت الطلبات لا يزال يقود الإيرادات الربعية.
- وصل دليل إيرادات السنة المالية 2027 إلى 65-72 مليار دولار: نقطة الوسط البالغة 68.5 مليار دولار تقف حوالي 16 مليار دولار فوق تقدير الشارع المذكور البالغ 52.5 مليار دولار. تحقيقه يتطلب إيرادات الربع الأول من 14.5-15.5 مليار دولار وما يكفي من المكونات والطاقة وقدرة العملاء لتحويل المتأخرات في الموعد المحدد.
ما هي Super Micro Computer (SMCI)؟
Super Micro Computer هي شركة تصنيع بنية تحتية تهندس وتجمع الخوادم ومنصات التخزين وأنظمة الشبكات و مراكز البيانات الكاملة. يستخدم نموذج حلول البناء المعيارية مكونات مشتركة وتصاميم معيارية لتكوين المنتجات حول المعالج والرسوم والذاكرة والتخزين و الشبكات مختلفة التركيبات. يشمل العملاء مشغلي السحابة والمؤسسات والحكومات ومقدمي الاتصالات وشركات التكنولوجيا. تعتمد الإيرادات على شحنات الأجهزة، رغم أن سرعة الهندسة والتصميم الحراري والقدرة على توفير الرفوف المتكاملة تخلق تمايزاً.
تتمحور استراتيجية Supermicro طويلة المدى حول حلول البناء المعيارية لمراكز البيانات والتبريد السائل المباشر لمجموعات الذكاء الاصطناعي عالية الكثافة. تدعم الشركة منصات من NVIDIA، AMD و Intel وتوسع التصنيع في الولايات المتحدة وتايوان وماليزيا بما يتجاوز 6000 رف شهرياً، بما في ذلك القدرة على أكثر من 3000 رف مبرد بالسائل. وصلت إيرادات المؤسسات والقنوات إلى 5.6 مليار دولار في الربع الرابع، ارتفعت 172% على أساس سنوي، موسعة العمل بما يتجاوز عدد قليل من النشر واسع النطاق.
اقرأ المزيد: أهم أسهم خوادم الذكاء الاصطناعي للشراء في 2026: أنظمة واسعة النطاق وخوادم الرسوم وبنية الذكاء الاصطناعي التحتية
نظرة عامة على أرباح Super Micro Computer (SMCI) للربع الرابع للسنة المالية 2026: الإيرادات وربحية السهم ونمو البنية التحتية للذكاء الاصطناعي
أبلغت Supermicro عن 11.1 مليار دولار من الإيرادات مقابل حوالي 11.55 مليار دولار متوقعة، لكن ربحية السهم غير-GAAP البالغة 1.70 دولار تجاوزت تقدير 0.94 دولار حيث تعافى هامش الربح الإجمالي GAAP إلى 17.5%. ارتفعت إيرادات السنة الكاملة 78% إلى 39.1 مليار دولار، عاد التدفق النقدي التشغيلي للربع الرابع إلى 747 مليون دولار إيجابي وأكثر من 60 مليار دولار من الطلبات الجديدة دعمت نظرة السنة المالية 2027 البالغة 65-72 مليار دولار. التوتر الرئيسي هو ما إذا كان المزيج الاستثنائي للربع الرابع يمكن أن يترجم إلى هوامش ربح دائمة وتدفق نقدي مع تسارع حجم الشحنات.
|
المؤشر المالي |
التوجيه / الإجماع |
المُبلغ / الفعلي |
المفاجأة |
|
صافي مبيعات الربع الرابع للسنة المالية 2026 |
إجماع 11.55 مليار دولار Visible Alpha |
11.1 مليار دولار |
فاتت. حوالي 450 مليون دولار أقل من الإجماع، رغم ارتفاعها 93% سنوياً. |
|
ربحية السهم المخففة غير-GAAP للربع الرابع |
إجماع 0.94 دولار؛ توجيه 0.65-0.79 دولار |
1.70 دولار |
تجاوزت. 0.76 دولار فوق الإجماع وأكثر من الضعف سنوياً. |
|
ربحية السهم المخففة GAAP للربع الرابع |
توجيه 0.53-0.67 دولار |
1.62 دولار |
تجاوزت. 0.95 دولار فوق سقف التوجيه. |
|
هامش الربح الإجمالي GAAP للربع الرابع |
9.9% في الربع الثالث للسنة المالية 2026 |
17.50% |
توسع. ازداد 760 نقطة أساس تسلسلياً. |
|
التدفق النقدي التشغيلي للربع الرابع |
استُخدم 6.6 مليار دولار في الربع الثالث للسنة المالية 2026 |
وُفر 747 مليون دولار |
تحسن. عاد إلى توليد نقدي ربعي إيجابي. |
|
صافي مبيعات السنة المالية 2026 |
22.0 مليار دولار في السنة المالية 2025 |
39.1 مليار دولار |
نما. ازداد 78% سنوياً. |
|
صافي الدخل GAAP للسنة المالية 2026 |
1.0 مليار دولار في السنة المالية 2025 |
2.2 مليار دولار |
نما. أكثر من الضعف سنوياً. |
|
نظرة إيرادات الربع الأول للسنة المالية 2027 |
إجماع 11.8 مليار دولار FactSet |
14.5-15.5 مليار دولار |
فوق. نقطة الوسط 15.0 مليار دولار تجاوزت الإجماع بـ 3.2 مليار دولار. |
|
نظرة إيرادات السنة المالية 2027 |
تقدير وول ستريت 52.5 مليار دولار |
65-72 مليار دولار |
فوق. نقطة الوسط 68.5 مليار دولار تجاوزت التقدير بـ 16 مليار دولار. |
- إيرادات 11.1 مليار دولار نمت 93% لكنها فاتت الإجماع بحوالي 450 مليون دولار: أجل استعداد البنية التحتية للعملاء عدة عقود إلى الربع الأول للسنة المالية 2027 أو لاحقاً. هذا التوقيت يفسر سبب قدرة المتأخرات على التوسع بسرعة دون أن يصبح كل طلب إيرادات أو تحصيل نقدي لنفس الربع.
- ربحية السهم غير-GAAP البالغة 1.70 دولار تجاوزت الإجماع بـ 0.76 دولار: الرقم تجاوز أيضاً سقف التوجيه البالغ 0.79 دولار وارتفع من 0.41 دولار قبل عام. مزيج مناسب قاد الارتفاع، لذا هامش الربع الأول المتوقع 10.4%-10.8% سيختبر مدى قابلية تكرار مكسب الأرباح.
- وصل هامش الربح الإجمالي GAAP إلى 17.5%، ارتفع من 9.9% تسلسلياً: التعافي بـ 760 نقطة أساس رفع هامش التشغيل غير-GAAP إلى 14.3% من 7.2%. توسع الهامش يمكن أن يخلق رافعة أرباح كبيرة، رغم أن الانعكاس سينتقل بسرعة عبر ربحية السهم المبلغة والتقييم.
- تحسن التدفق النقدي التشغيلي إلى 747 مليون دولار إيجابي من استخدام 6.6 مليار دولار: وصل التدفق النقدي الحر الربعي إلى حوالي 722 مليون دولار. بقي التدفق النقدي التشغيلي للسنة الكاملة سلبياً بـ 6.8 مليار دولار حيث انتهى المخزون عند 12.9 مليار دولار، مما يبقي تحويل النقد محورياً للأطروحة.
- توجيه إيرادات السنة المالية 2027 البالغ 65-72 مليار دولار يعني نمواً حتى 84%: النظرة تقوم على متأخرات قياسية وطلب الذكاء الاصطناعي وحجم التصنيع. التحويل يجب أن يحدث دون ارتفاع آخر لرأس المال العامل أو انهيار الهامش لكي ينمو الإيرادات لتزيد قيمة السهم.
اقرأ المزيد: توقع أسعار Dell Technologies (DELL) 2026: ارتفاع الذكاء الاصطناعي بـ 700 دولار مقابل خطر التنفيذ بـ 380 دولار
نظرة الاستثمار في Super Micro Computer (SMCI) لعام 2026: الحالة الصعودية 60 دولاراً مقابل الحالة الهبوطية 24 دولاراً
تعتمد نظرة SMCI على ما إذا كانت أكثر من 60 مليار دولار من الطلبات الجديدة تتحول إلى إيرادات وهوامش ربح ونقد بسرعة كافية لتبرير توقع السنة المالية 2027. النطاقات التالية هي سيناريوهات تحريرية لـ أكاديمية BingX وليست أهداف وول ستريت أو وعود أسعار.
الحالة الصعودية: الطلب القوي على خوادم الذكاء الاصطناعي يدفع SMCI نحو 60 دولاراً
تفترض الحالة الصعودية أن إيرادات الربع الأول تهبط قرب سقف التوجيه البالغ 15.5 مليار دولار وأن أنبوب الطلبات يدعم النمو خلال باقي السنة المالية 2027. التبريد السائل المباشر يصبح مميزاً أقوى مع ارتفاع كثافة طاقة الرف، بينما تساعد قدرة التصنيع فوق 6000 رف شهرياً في تقصير أوقات النشر.
حركة نحو 60 دولاراً ستتطلب إيرادات قرب النصف الأعلى من نطاق 65-72 مليار دولار، استقرار هامش الربح الإجمالي فوق 11% بعد الربع الأول وتدفق نقدي تشغيلي إيجابي عبر عدة أرباع. نمو مخزون أبطأ وتنويع عملاء أوسع سيقوي الحالة.
الحالة الأساسية: الطلب الثابت على الذكاء الاصطناعي يحافظ على SMCI بين 38 و48 دولاراً
تفترض الحالة الأساسية أن المتأخرات تتحول بشكل عام في الموعد المحدد، رغم أن مزيج المنتجات والعملاء يسحب هامش الربح الإجمالي من مستوى الربع الرابع البالغ 17.5%. نمو الإيرادات يبقى قوياً، بينما تمويل المخزون وتوقيت المشاريع والمنافسة تحافظ على الأرباح والتدفق النقدي الحر من الارتفاع بسرعة المبيعات.
تحت هذا السيناريو، يمكن أن تتداول SMCI بشكل رئيسي بين 38 و48 دولاراً. إيرادات الربع الأول ضمن 14.5-15.5 مليار دولار، ربحية السهم غير-GAAP ضمن 1.01-1.10 دولار وهامش الربح الإجمالي قرب 10.4%-10.8% ستدعم النطاق. تأخير شحن رئيسي آخر أو انعكاس تدفق نقدي سيحد من الطرف العلوي.
الحالة الهبوطية: الهوامش الأقل وتأخير المشاريع والتدقيق القانوني يسحب SMCI نحو 24 دولاراً
تفترض الحالة الهبوطية أن مرافق العملاء أو توفر الطاقة أو توقيت المكونات يؤخر تحويل الطلبات بينما تحافظ المنافسة على التسعير عدوانياً. المخزون والذمم المدينة ترتفع قبل وصول النقد، بينما التدقيق القانوني والامتثال المستمر يضيف تكاليف ويمكن أن يضعف ثقة العملاء أو المستثمرين.
حركة نحو 24 دولاراً ستصبح أكثر احتمالاً إذا انخفضت إيرادات السنة المالية 2027 عن 65 مليار دولار، هبط هامش الربح الإجمالي تحت 9%، انقلب التدفق النقدي التشغيلي سلبياً مادياً مرة أخرى أو تصاعدت القضايا القانونية والامتثال. تقديرات أرباح أقل وثقة أضعف في كل من التنفيذ والحوكمة ستضغط على التقييم.
توقعات أسعار أسهم SMCI لعام 2026 من محللي وول ستريت
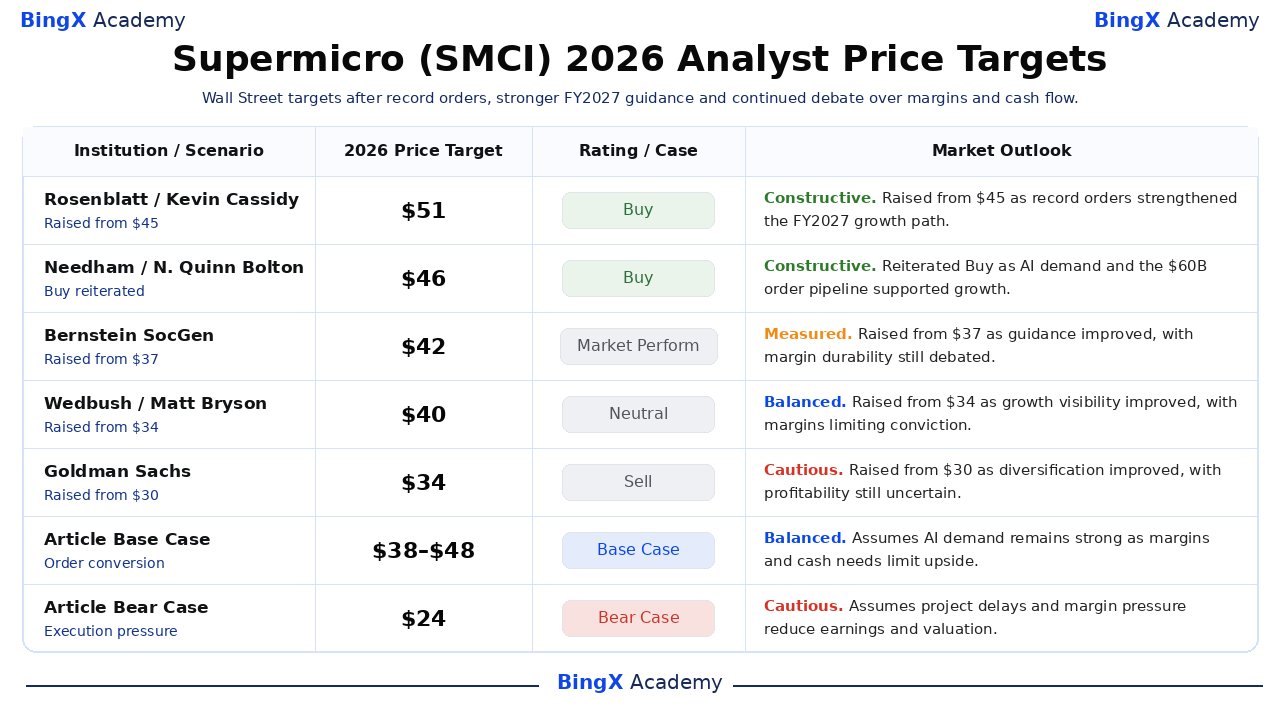
المحللون يبقون منقسمين بين الطلب القياسي على الذكاء الاصطناعي وعبء الهامش ورأس المال العامل والتنفيذ المطلوب لخدمته. الإجراءات الخمسة المؤرخة أدناه تمتد من الشراء إلى البيع وتُظهر افتراضات مختلفة لتحويل الطلبات. هذه الأهداف نقاط مرجعية من طرف ثالث وليست وعود أسعار. صفوف الأساسية والهبوطية هي سيناريوهات تحريرية لـ أكاديمية BingX.
|
المؤسسة / السيناريو |
هدف سعر 2026 |
التصنيف / الحالة |
نظرة السوق |
|
Rosenblatt / Kevin Cassidy |
51 دولاراً |
شراء |
بناء. 12 أغسطس: رُفع من 45 دولاراً حيث قوت الطلبات القياسية مسار نمو السنة المالية 2027. |
|
Needham / N. Quinn Bolton |
46 دولاراً |
شراء |
بناء. 12 أغسطس: أُعيد التأكيد حيث دعم طلب الذكاء الاصطناعي وأنبوب الـ 60 مليار دولار النمو. |
|
Bernstein SocGen / Mark Newman |
42 دولاراً |
أداء السوق |
مُقاس. 13 أغسطس: رُفع من 37 دولاراً حيث تحسن التوجيه، مع استمرار الجدل حول ديمومة الهامش. |
|
Wedbush / Matt Bryson |
40 دولاراً |
محايد |
متوازن. 12 أغسطس: رُفع من 34 دولاراً حيث تحسنت وضوح النمو، مع الهوامش المحددة للاقتناع. |
|
Goldman Sachs / Katherine Murphy |
34 دولاراً |
بيع |
حذر. 12 أغسطس: رُفع من 30 دولاراً حيث تحسن التنويع، مع عدم يقين الربحية. |
|
الحالة الأساسية للمقال |
38-48 دولاراً |
الحالة الأساسية |
متوازن. يفترض أن طلب الذكاء الاصطناعي يبقى قوياً حيث تحد الهوامش واحتياجات النقد من الارتفاع. |
|
الحالة الهبوطية للمقال |
24 دولاراً |
الحالة الهبوطية |
حذر. يفترض أن تأخير المشاريع وضغط الهوامش يقللان الأرباح والتقييم. |
كيفية تداول أسهم Super Micro Computer (SMCI) على BingX
تداول نظرة Supermicro للرفوف الذكية والتبريد السائل والهامش باستخدام BingX TradFi و أدوات BingX AI. لأن SMCI يمكن أن يتفاعل بحدة مع توقيت المشاريع وأخبار الأرباح والامتثال، يجب على المتداولين تعريف كل من المحفز وحدود المخاطر قبل دخول مركز.
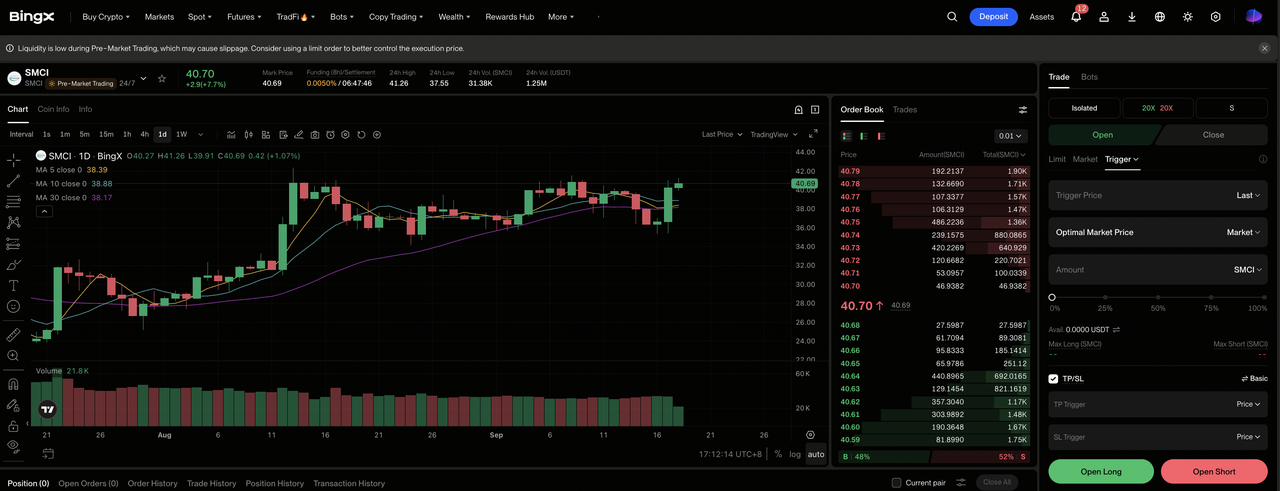
الخطوة 1: الوصول إلى BingX TradFi. اشترك واذهب إلى قسم TradFi المتخصص في لوحة تحكم منصة BingX.
الخطوة 2: اختر Super Micro Computer (SMCI). ابحث واختر عقد SMCI-USDT الآجل الدائم.
الخطوة 3: اختر اتجاهك. اختر فتح شراء آجل إذا كان تحويل الطلبات والهوامش يدعمان الحالة الصعودية. اختر فتح بيع آجل إذا كانت التأخيرات أو متطلبات النقد تضعف اقتصاديات السهم المتوقعة.
الخطوة 4: اختر الرافعة المالية ووضع الهامش. اختر المعزول أو المتبادل بناءً على تحمل المخاطر لديك. فجوة SMCI البالغة 39% من أعلى مستوى في 52 أسبوعاً تُظهر أهمية الرافعة المالية المحافظة وتحجيم المركز الواضح.
الخطوة 5: تنفيذ بروتوكولات مخاطر صارمة. ضع مستويات جني الربح ووقف الخسارة (TP/SL) قبل أو فوراً بعد دخول التداول. SMCI يمكن أن يتفاعل بسرعة مع التوجيه والشحنات والهوامش والتطورات التنظيمية.
أهم 5 مخاطر يجب مراقبتها لمستثمري Supermicro في 2026
نموذج نمو Supermicro يعتمد على شراء المكونات والمخزون واستعداد العملاء والدفع النهائي. هذه المخاطر يمكن أن تؤثر على الهوامش والتدفق النقدي وقيمة السهم.
- تقلبات هامش الربح الإجمالي يمكن أن تفوق نمو الإيرادات: انتقل هامش الربح الإجمالي GAAP من 9.9% في الربع الثالث إلى 17.5% في الربع الرابع، بينما يشير توجيه الربع الأول إلى 10.4%-10.8%. حتى تغيير هامش نقطة واحدة على إيرادات بمليارات الدولارات يمكن أن يؤثر مادياً على ربحية السهم.
- رأس المال العامل يمكن أن يمتص النقد بسرعة: كان التدفق النقدي التشغيلي للسنة المالية 2026 سلبياً بـ 6.8 مليار دولار وانتهى المخزون عند 12.9 مليار دولار. إذا استمر المخزون في النمو أسرع من الشحنات، قد ترتفع احتياجات التمويل رغم الإيرادات المبلغة القوية.
- العملاء الكبار يمكن أن يخلقوا مخاطر توقيت: تسعة عملاء ولدوا أكثر من مليار دولار لكل منهم في السنة المالية 2026. مرفق متأخر أو تغيير مواصفات من مشترٍ رئيسي واحد يمكن أن يحول الإيرادات بين الأرباع ويقلل استغلال المصنع.
- قواعد التصدير يمكن أن تقيد المنتجات والعملاء: خوادم الذكاء الاصطناعي المتقدمة تستخدم مكونات مُسيطر عليها خاضعة لقواعد متغيرة عبر الاختصاصات. قيود أكثر صرامة أو قضايا امتثال يمكن أن تؤخر الشحنات وتزيل الطلب من بعض الأسواق.
- المنافسة يمكن أن تحافظ على هوامش أنظمة الذكاء الاصطناعي منخفضة: Dell وHPE ومشغلي السحابة وODMs يتنافسون على الكثير من نفس النشر القائم على المسرعات. التسعير العدواني يمكن أن يحول المتأخرات إلى إيرادات دون إنتاج تدفق نقدي كافٍ لدعم تقييم أعلى.
أفكار نهائية: هل يجب أن تستثمر في Super Micro Computer في 2026؟
تدخل Supermicro أواخر 2026 بدليل طلب استثنائي. نمت إيرادات الربع الرابع 93%، تجاوزت الطلبات الجديدة 60 مليار دولار ووصل توجيه السنة المالية 2027 إلى 65-72 مليار دولار. نفس النتائج تُظهر أيضاً سبب بقاء السهم متنازعاً عليه. الإيرادات فاتت الإجماع، هامش الربع الأول متوقع أن يتطبع والتدفق النقدي التشغيلي للسنة الكاملة بقي سلبياً عميقاً.
الحالة الصعودية تدعم 60 دولاراً إذا أنتج تحويل الطلبات والتبريد السائل والطلب المؤسسي الأوسع كلاً من الأرباح والنقد. الحالة الهبوطية تشير إلى 24 دولاراً إذا أضعفت تأخيرات المشاريع أو ضوابط التصدير أو ضغط الهوامش التقديرات. المتداولون المحافظون قد ينتظرون إيرادات الربع الأول وهامش الربح الإجمالي والمخزون والتدفق النقدي التشغيلي قبل زيادة التعرض.
تذكير المخاطر: التداول والاستثمار في الأسهم مثل SMCI ينطوي على مخاطر عالية لخسارة رأس المال. إخفاق الأرباح وتغييرات التوجيه والمنافسة والإجراءات التنظيمية وتحولات التقييم والتداول بالرافعة المالية يمكن أن تنتج خسائر سريعة. قم بإجراء بحث مستقل قبل تخصيص رأس المال.
قراءة ذات صلة
- أهم أسهم مراكز بيانات الذكاء الاصطناعي للشراء في 2026: السحابة والخوادم وبنية حاسوب الذكاء الاصطناعي التحتية
- أهم أسهم خوادم الذكاء الاصطناعي للشراء في 2026: أنظمة واسعة النطاق وخوادم الرسوم وبنية خوادم الذكاء الاصطناعي التحتية
- توقع أسعار NVIDIA (NVDA) 2026: هل يمكن لنمو البنية التحتية للذكاء الاصطناعي دفع NVDA نحو 420 دولاراً؟
- توقع أسعار AMD 2026: هل يمكن لنمو الذكاء الاصطناعي دفع AMD نحو 700 دولار؟
- توقع أسعار Intel (INTC) 2026: هل يمكن لطلب معالجات الذكاء الاصطناعي دفع INTC نحو 145 دولاراً؟
