

تشغل شركة سنوفليك (SNOW) منصة البيانات السحابية القائمة على الاستهلاك والمستخدمة لتخزين البيانات والتحليلات والهندسة وتطوير التطبيقات والذكاء الاصطناعي. تعمل المنصة عبر أمازون ويب سيرفيسز و مايكروسوفت أزور و جوجل كلاود، مما يتيح للعملاء إدارة وتحليل البيانات دون ربط كل عبء عمل بموفر بنية تحتية واحد. تبقى البيانات الأساسية محورية للإيرادات، بينما تصبح Cortex AI وأعباء عمل التطبيقات أكثر أهمية للنمو. يوسع هذا التوسع الفرصة، رغم أن السهم يبقى حساساً لاتجاهات الاستخدام والمنافسة والتقييم.
أظهر الربع الأخير أن أعباء عمل الذكاء الاصطناعي تضيف إلى النمو الأساسي. وصلت إيرادات سنوفليك للربع الثاني من السنة المالية 2027 إلى 1.55 مليار دولار، وارتفعت إيرادات المنتجات بنسبة 37% إلى 1.49 مليار دولار وتجاوزت ربحية السهم المعدلة 0.62 دولار توقعات 0.45 دولار. رفعت الإدارة توجيهات إيرادات المنتجات للسنة الكاملة من 5.84 مليار دولار إلى 6.07 مليار دولار حيث تجاوز Cortex Code 9,100 حساب وتجاوز CoWork 5,800، مما يجعل استهلاك الذكاء الاصطناعي المستدام والرافعة التشغيلية الاختبار الاستثماري المحوري.
تتمحور توقعات سهم SNOW لعام 2026 الآن حول وجهتي نظر متنافستين:
- حالة نمو أعباء عمل الذكاء الاصطناعي والاستهلاك: يمكن أن تحافظ Cortex وSnowpark وأعباء عمل هندسة البيانات على نمو أسرع للمنتجات وتوسع هوامش التشغيل مع تصاعد استخدام المؤسسات.
- حالة الاستهلاك والمنافسة: بطء استخدام العملاء ومنافسة Databricks وموفري السحابة الفائقة والتعويض الثقيل للأسهم يمكن أن يحد من أرباح السهم رغم استمرار نمو الإيرادات.
يقدم هذا الدليل تفصيلاً لتوقعات سهم SNOW وسيناريوهات الأسعار لعام 2026 والمخاطر الرئيسية ونظرات المحللين، بناءً على إصدار أرباح سنوفليك للربع الثاني من السنة المالية 2027 بتاريخ 2 سبتمبر 2026 والإيداع الفصلي وبيانات السوق حتى 18 سبتمبر، بالإضافة إلى كيفية تداول عقود سهم SNOW الآجلة على BingX TradFi بضمانة USDT.
أهم 5 أشياء يجب على مستثمري سنوفليك معرفتها في سبتمبر 2026
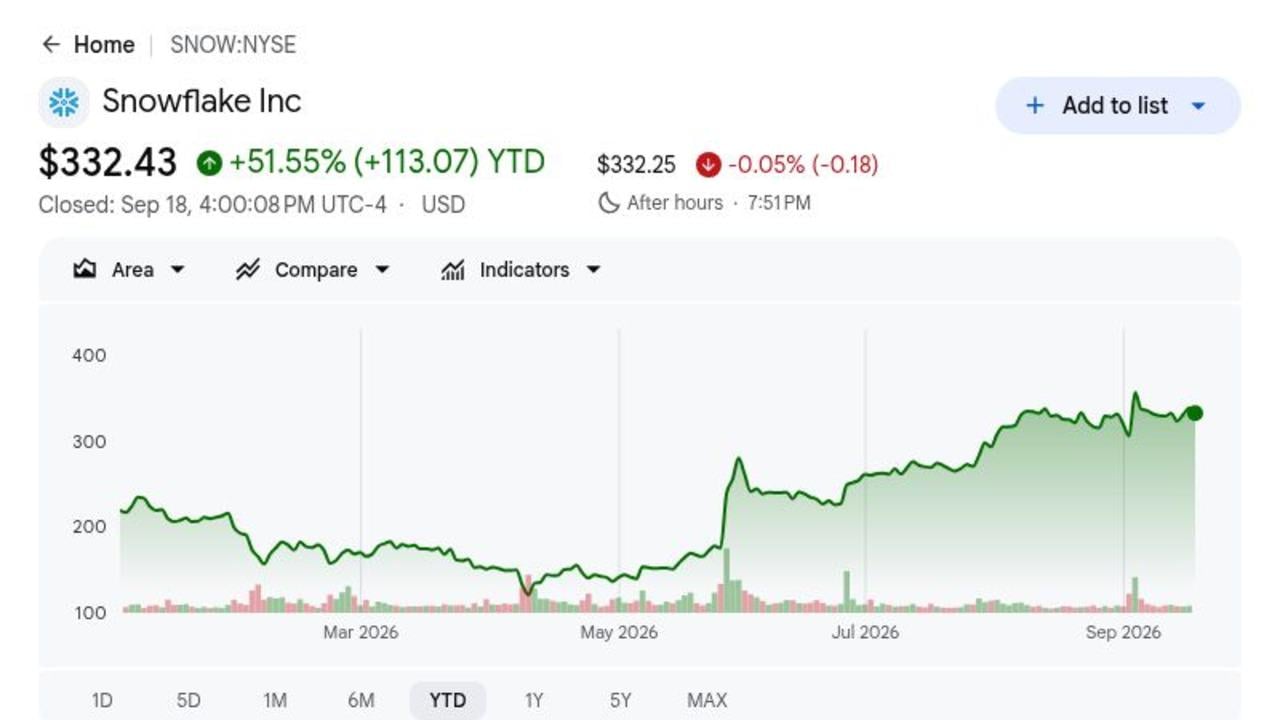
- أغلق SNOW عند 332.43 دولار وارتفع بنسبة 51.55% في 2026: جاء إغلاق 18 سبتمبر بعد قفزة 17% بعد الأرباح لكنه بقي دون متوسط المحللين 425.19 دولار. تظهر الفجوة أن المستثمرين ما زالوا يريدون دليلاً على أن تبني الذكاء الاصطناعي يمكن أن يحافظ على النمو بعد إعادة التقييم.
- وصلت الإيرادات إلى 1.55 مليار دولار وتجاوزت الإجماع بحوالي 70 مليون دولار: نمت إجمالي الإيرادات بنسبة 35% سنوياً، بينما تجاوزت ربحية السهم المعدلة 0.62 دولار تقدير 0.45 دولار. أظهرت النتائج نمو استخدام أقوى وصل إلى كل من الإيرادات والربحية غير المطابقة لمبادئ المحاسبة المقبولة عموماً.
- ارتفعت إيرادات المنتجات بنسبة 37% إلى 1.49 مليار دولار: تجاوزت النتيجة توقعات 1.415 مليار دولار إلى 1.420 مليار دولار بحوالي 70 مليون دولار. يهم استهلاك المنتجات الأسرع لأنه أوضح مقياس لنمو أعباء العمل على منصة سنوفليك.
- زادت توجيهات إيرادات المنتجات للسنة المالية 2027 بـ230 مليون دولار إلى 6.07 مليار دولار: رفعت الإدارة النظرة السابقة 5.84 مليار دولار ورفعت توجيهات الهامش التشغيلي المعدل إلى 14.5%. يشير النمو والهوامش الأقوى معاً إلى تحسن الرافعة التشغيلية.
- وصل تبني الذكاء الاصطناعي إلى 9,100 حساب Cortex Code و5,800 حساب CoWork: أضافت سنوفليك أيضاً 692 عميلاً، بارتفاع 32%، بينما قالت الإدارة إن منتجات الذكاء الاصطناعي قادت حوالي نصف تسارع النمو الأخير. الاختبار التالي هو ما إذا كانت مكاسب الحسابات تلك ستترجم إلى استهلاك مستدام.
ما هي سنوفليك (SNOW)؟
سنوفليك هي منصة بيانات سحابية تفصل هندستها المعمارية الحوسبة عن التخزين، مما يتيح للعملاء توسيع أعباء العمل والدفع وفقاً للاستهلاك. تدعم منصة البيانات السحابية الخاصة بها مستودعات البيانات والهندسة والتحليلات والمشاركة وتطوير التطبيقات ومهام التعلم الآلي من خلال منصة محكومة واحدة. تُولد الإيرادات بشكل أساسي من استهلاك المنتجات بدلاً من اشتراكات المقاعد الثابتة، مما يربط النمو باستخدام العملاء للاستعلامات والتخزين والذكاء الاصطناعي. تعمل المنصة عبر AWS ومايكروسوفت أزور وجوجل كلاود وتخدم المؤسسات ومنظمات القطاع العام ومطوري البرمجيات.
الاستراتيجية طويلة المدى تتوسع من التحليلات إلى طبقة تشغيل أوسع لبيانات ووذكاء اصطناعي المؤسسة. يوفر Cortex AI أدوات توليدية ووكيلة، ويتيح Snowpark للمطورين تشغيل الكود وأعباء عمل التعلم الآلي بالقرب من البيانات المحكومة، ويوزع Marketplace مجموعات البيانات والتطبيقات. وقعت سنوفليك أيضاً شراكة لخمس سنوات بقيمة 6 مليارات دولار مع AWS تغطي بنية Graviton التحتية وتطوير الذكاء الاصطناعي وعمل الذهاب إلى السوق. يظهر نمو حسابات Cortex Code وCoWork أن الشركة تستخدم قاعدة البيانات المثبتة لديها لتوزيع أعباء عمل ذكاء اصطناعي جديدة بدلاً من الاعتماد على مجموعة منتجات منفصلة.
نظرة عامة على أرباح سنوفليك (SNOW) للربع الثاني من السنة المالية 2027: إيرادات 1.55 مليار دولار ونمو منتجات 37% وتوجيهات أعلى
أعلنت سنوفليك عن إيرادات الربع الثاني من السنة المالية 2027 بقيمة 1.55 مليار دولار مقابل 1.48 مليار دولار متوقعة، وإيرادات منتجات 1.49 مليار دولار مقابل نظرة الشركة 1.415 مليار دولار إلى 1.420 مليار دولار، وربحية سهم معدلة 0.62 دولار مقابل إجماع 0.45 دولار. نمت إيرادات المنتجات بنسبة 37%، وأضافت الشركة 692 عميلاً ووصل تبني الذكاء الاصطناعي إلى أكثر من 9,100 حساب Cortex Code و5,800 حساب CoWork. رفعت الإدارة توجيهات إيرادات المنتجات للسنة المالية 2027 إلى 6.07 مليار دولار والهامش التشغيلي المعدل إلى 14.5%، تاركة التقييم والربحية وفقاً لمبادئ المحاسبة المقبولة عموماً كالمقايضات الرئيسية.
|
المقياس المالي |
التوجيه / الإجماع |
المعلن / الفعلي |
المفاجأة |
|
إجمالي إيرادات الربع الثاني للسنة المالية 2027 |
إجماع 1.48 مليار دولار |
1.55 مليار دولار |
تجاوز. تجاوز بحوالي 70 مليون دولار؛ ارتفع 35% سنوياً. |
|
إيرادات منتجات الربع الثاني |
نظرة 1.415-1.420 مليار دولار |
1.49 مليار دولار |
تجاوز. تجاوز الحد الأعلى بحوالي 70 مليون دولار؛ ارتفع 37% سنوياً. |
|
ربحية السهم المخففة المعدلة للربع الثاني |
إجماع 0.45 دولار |
0.62 دولار |
تجاوز. تجاوز بـ0.17 دولار؛ ارتفع من 0.35 دولار سنوياً. |
|
عملاء جدد |
— |
692 |
توسع. توسع 32%. |
|
حسابات Cortex Code |
— |
أكثر من 9,100 |
توسع. توسع تبني برمجة الذكاء الاصطناعي. |
|
حسابات CoWork |
— |
أكثر من 5,800 |
توسع. توسع تبني chatbot المؤسسة. |
|
نظرة إيرادات المنتجات للسنة المالية 2027 |
5.84 مليار دولار سابق |
6.07 مليار دولار |
رفع. رفع بـ230 مليون دولار. |
|
الهامش التشغيلي المعدل للسنة المالية 2027 |
النظرة السابقة أقل من 14.5% |
14.50% |
رفع. رفع على استخدام أقوى ورافعة. |
- إيرادات 1.55 مليار دولار تجاوزت الإجماع بحوالي 70 مليون دولار: نمت الإيرادات 35% سنوياً حيث تسارعت خدمات البيانات الأساسية وأعباء عمل الذكاء الاصطناعي. أظهر التجاوز أن استهلاك العملاء تحسن فوق التوقعات قبل الأرباح.
- ربحية السهم المعدلة 0.62 دولار تجاوزت الإجماع بـ0.17 دولار: ارتفعت الأرباح من 0.35 دولار قبل عام، مما يظهر استهلاك أقوى يترجم إلى رافعة تشغيلية غير مطابقة لمبادئ المحاسبة المقبولة عموماً. الاختبار التالي هو مدى سرعة وصول ذلك التحسن إلى نتائج مبادئ المحاسبة المقبولة عموماً بعد التعويض القائم على الأسهم.
- إيرادات المنتجات ارتفعت 37% إلى 1.49 مليار دولار: جاءت النتيجة بحوالي 70 مليون دولار فوق الحد الأعلى لنطاق الإدارة السابق. يبقى نمو المنتجات أوضح مقياس لتوسع استهلاك أعباء العمل عبر منصة سنوفليك.
- أضافت سنوفليك 692 عميلاً، بارتفاع 32%: تخلق قاعدة العملاء الأكبر المزيد من الفرص لتوسيع الاستخدام عبر Cortex وSnowpark وMarketplace. تصبح تلك الإضافات أكثر قيمة عندما يزيد العملاء الاستهلاك بعد الإعداد.
- توجيهات إيرادات المنتجات للسنة المالية 2027 زادت بـ230 مليون دولار إلى 6.07 مليار دولار: رفعت الإدارة النظرة السابقة 5.84 مليار دولار ورفعت توجيهات الهامش التشغيلي المعدل إلى 14.5%. تشير توقعات النمو والهامش الأعلى معاً إلى طلب أقوى وكفاءة متحسنة.
نظرة سنوفليك (SNOW) الاستثمارية لعام 2026: حالة صعود 500 دولار مقابل حالة هبوط 250 دولار
تعتمد نظرة سنوفليك لعام 2026 على ما إذا كانت أعباء عمل الذكاء الاصطناعي يمكن أن تحافظ على استهلاك منتجات أسرع بينما تستمر الهوامش في التحسن. يأتي الارتفاع من استخدام Cortex وSnowpark المستدام، بينما تبقى الإنفاق المؤسسي الأبطأ والمنافسة الأقوى المخاطر الرئيسية.
حالة الصعود: نمو Cortex وSnowpark يدفع SNOW نحو 500 دولار
تفترض حالة الصعود أن Cortex AI وSnowpark وأعباء عمل التطبيقات تحافظ على نمو المنتجات فوق 35% بينما يبقى استهلاك البيانات الأساسية قوياً. أكثر من 9,100 حساب Cortex Code و5,800 حساب CoWork تتحول إلى استخدام متكرر، بينما تدعم شراكة AWS بقيمة 6 مليارات دولار كفاءة البنية التحتية والتوزيع.
ستتطلب الحركة نحو 500 دولار إيرادات منتجات فوق النظرة السنوية 6.07 مليار دولار، وهامش تشغيلي معدل فوق 14.5% واستمرار تحديث التقديرات. إن تضييق الخسارة وفقاً لمبادئ المحاسبة المقبولة عموماً رغم التعويض القائم على الأسهم سيقدم دليلاً أقوى على أن نمو الذكاء الاصطناعي يحسن اقتصاديات السهم.
الحالة الأساسية: نمو المنتجات 30% يحافظ على SNOW بين 380 و440 دولار
تفترض الحالة الأساسية أن نمو المنتجات يتباطأ من 37% نحو 30% مع صعوبة المقارنات. تستمر أعباء عمل الذكاء الاصطناعي في إضافة الاستهلاك ويبقى نمو العملاء صحياً، رغم أن المنافسة والتقييم المرتفع يحدان من التوسع المتعدد الإضافي.
يمكن أن يتداول SNOW بشكل أساسي بين 380 و440 دولار تحت هذه الظروف. إيرادات منتجات قريبة من 6.07 مليار دولار وهامش تشغيلي معدل 14.5% وتبني ذكاء اصطناعي ثابت سيدعم النطاق. التوجيه أقل من 6 مليارات دولار أو النمو ينزلق أقل من 30% سيضعفه.
حالة الهبوط: فشل استخدام الذكاء الاصطناعي في تعويض الاستهلاك الأبطأ، يسحب SNOW نحو 250 دولار
تفترض حالة الهبوط أن تحسين المؤسسة يعود، ومشاريع الذكاء الاصطناعي تبقى تجريبية وDatabricks أو موفري السحابة الفائقة يستحوذون على المزيد من أعباء العمل. يتباطأ نمو المنتجات أسرع من المصاريف، بينما يحافظ التعويض القائم على الأسهم على ربحية مبادئ المحاسبة المقبولة عموماً بعيداً أكثر.
ستصبح الحركة نحو 250 دولار أكثر احتمالاً إذا انخفض نمو المنتجات أقل من 25%، أو تم تخفيض التوجيه السنوي أو توقف توسع الهامش المعدل أقل من 14.5%. التحويل الضعيف لحسابات Cortex إلى استهلاك مستدام سيتحدى أيضاً قصة نمو الذكاء الاصطناعي.
توقعات أسعار سهم SNOW لعام 2026 من محللي وول ستريت
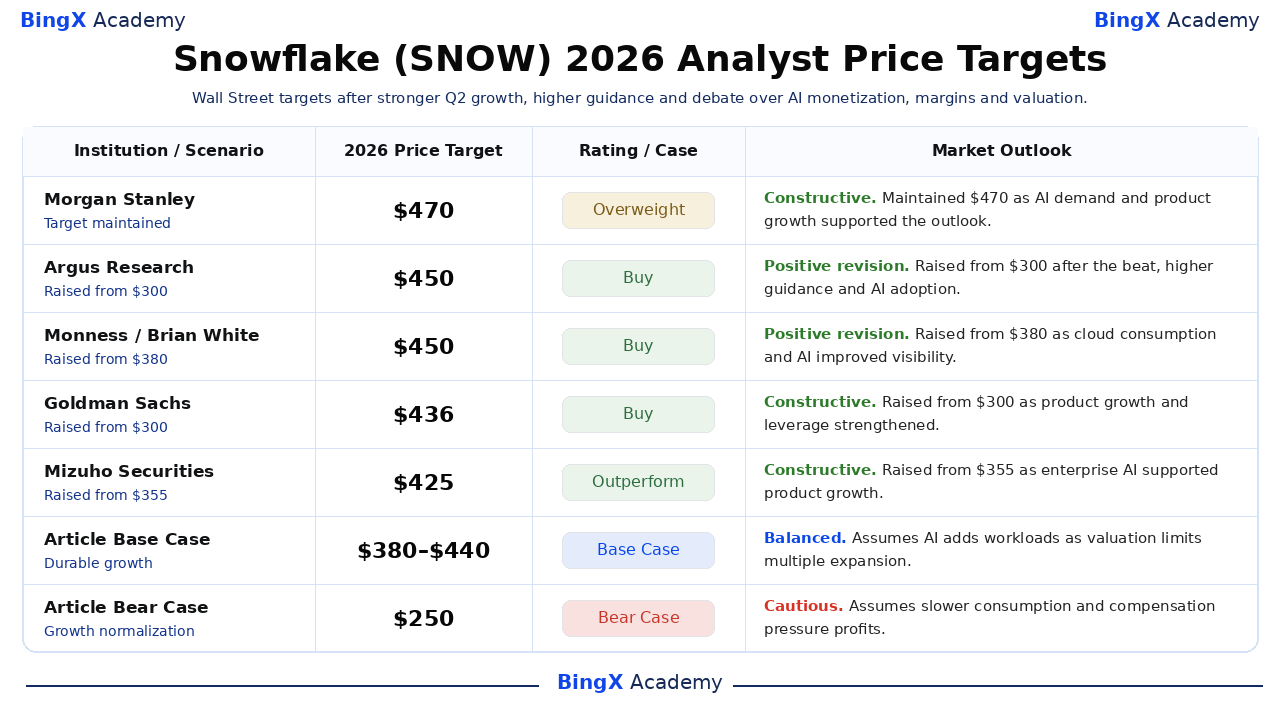
تظهر الإجراءات الخمسة المؤرخة كيف يزن المحللون التنفيذ الحالي مقابل الفرصة طويلة المدى. هي نقاط مرجعية طرف ثالث بدلاً من توقع إجماع واحد. الصفوف الأساسية والهبوط النهائية هي سيناريوهات تحريرية من BingX Academy وموسومة بشكل منفصل.
|
المؤسسة / السيناريو |
هدف السعر 2026 |
التقييم / الحالة |
نظرة السوق |
|
مورجان ستانلي / سانجيت سينغ |
470 دولار |
زيادة الوزن |
بناء. 18 سبتمبر: حافظ على هدف 470 دولار؛ طلب الذكاء الاصطناعي ونمو المنتجات الأسرع دعم النظرة. |
|
أرجوس ريسرش / جوزيف بونر |
450 دولار |
شراء |
مراجعة إيجابية. 4 سبتمبر: خفض من 300 دولار إلى 450 دولار؛ التجاوز والتوجيه الأعلى وتبني الذكاء الاصطناعي عزز الرأي. |
|
مونيس / براين وايت |
450 دولار |
شراء |
مراجعة إيجابية. 3 سبتمبر: خفض من 380 دولار إلى 450 دولار؛ استهلاك السحابة وأعباء عمل الذكاء الاصطناعي حسنت الرؤية. |
|
جولدمان ساكس / جابرييلا بورجيس |
436 دولار |
شراء |
بناء. 3 سبتمبر: خفض من 300 دولار إلى 436 دولار؛ نمو المنتجات والرافعة التشغيلية تقويا. |
|
ميزوهو سيكيوريتيز / جريج موسكوفيتز |
425 دولار |
يتفوق في الأداء |
بناء. 4 سبتمبر: خفض من 355 دولار إلى 425 دولار؛ أعباء عمل الذكاء الاصطناعي المؤسسية دعمت نمو المنتجات الأسرع. |
|
الحالة الأساسية للمقال |
380-440 دولار |
حالة أساسية |
متوازن. يفترض أن الذكاء الاصطناعي يضيف أعباء عمل بينما التقييم يحد من توسع المضاعف. |
|
حالة الهبوط للمقال |
250 دولار |
حالة هبوط |
حذر. يفترض استهلاك أبطأ وضغط التعويض على الأرباح. |
كيفية تداول سهم سنوفليك (SNOW) على BingX
تداول استهلاك منتجات سنوفليك وتبني الذكاء الاصطناعي ونظرة الهامش باستخدام BingX TradFi و أدوات BingX AI. لأن SNOW يمكن أن يتفاعل بحدة مع اتجاهات الاستخدام والتوجيه وإعلانات المنتجات، يجب على المتداولين تحديد كل من المحفز وحدود المخاطر قبل دخول مركز.
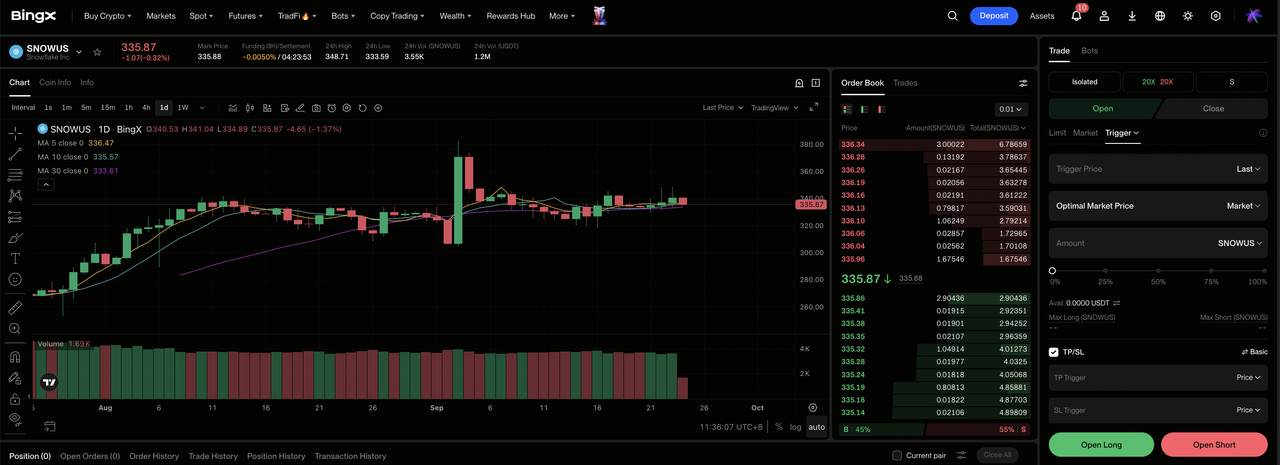
الخطوة 1: الوصول إلى BingX TradFi. سجل وانتقل إلى قسم TradFi المتخصص في لوحة تحكم بورصة BingX.
الخطوة 2: اختر سنوفليك (SNOW). ابحث عن واختر عقد العقود الآجلة الدائمة SNOWUS-USDT.
الخطوة 3: اختر اتجاهك. اختر فتح شراء إذا كانت أعباء عمل الذكاء الاصطناعي تحافظ على نمو المنتجات وتتوسع الهوامش. اختر فتح بيع إذا تباطأ الاستهلاك أو انضغط التقييم.
الخطوة 4: اختر الرافعة ونمط الهامش. اختر الهامش المعزول أو المتقاطع بناءً على تحمل المخاطر. تظهر حركة 17% بعد الأرباح لماذا الرافعة المحافظة وحجم المركز الواضح مهمان.
الخطوة 5: نفذ بروتوكولات مخاطر صارمة. ضع مستويات جني الأرباح ووقف الخسارة (TP/SL) قبل أو فوراً بعد دخول التداول. يمكن أن يتفاعل SNOW بسرعة مع إيرادات المنتجات والالتزامات المتبقية وتبني الذكاء الاصطناعي والتوجيه والمنافسة وتعويض الأسهم.
أهم 5 مخاطر يجب مراقبتها لمستثمري سنوفليك في 2026
يترك تقييم سنوفليك مجالاً قليلاً للنمو الأبطأ. المخاطر الرئيسية هي الاستهلاك الأضعف والمنافسة الشديدة والتعويض القائم على الأسهم وتبني الذكاء الاصطناعي الذي لا يترجم إلى إيرادات كافية.
- التقييم المرتفع يضخم أي تفويت نمو: إغلاق المرجع 332.43 دولار يفترض بالفعل توسع مستدام. إيرادات منتجات أقل من نظرة 6.07 مليار دولار أو النمو ينزلق تحت 30% يمكن أن يضغط على المضاعف حتى لو ما زالت الإيرادات ترتفع.
- إيرادات الاستهلاك يمكن أن تتباطأ قبل العقود: يمكن للعملاء تحسين الاستعلامات والتخزين دون إلغاء سنوفليك. يمكن للاستخدام المنخفض أن يضرب إيرادات منتجات الربع قبل أن تظهر أعداد العملاء أو العقود ضعف مشابه.
- Databricks وموفري السحابة الفائقة يتنافسون على نفس أعباء العمل: AWS ومايكروسوفت وجوجل وDatabricks جميعها تقدم منصات تحليلات وذكاء اصطناعي. أدوات منافسة أقوى أو ضغط التسعير يمكن أن يبطئ هجرة أعباء العمل ويقلل نمو الإيرادات أو الهامش.
- التعويض القائم على الأسهم يضعف اقتصاديات السهم وفقاً لمبادئ المحاسبة المقبولة عموماً: وصل التعويض القائم على الأسهم الفصلي إلى 423 مليون دولار. الإصدار المستمر يمكن أن يوسع عدد الأسهم ويؤخر النقطة عندما تتحول الرافعة التشغيلية المعدلة إلى ربحية أقوى وفقاً لمبادئ المحاسبة المقبولة عموماً.
- نمو حسابات الذكاء الاصطناعي قد لا يترجم إلى استهلاك متساو: أكثر من 9,100 حساب Cortex Code و5,800 حساب CoWork تظهر تبني قوي، لكن البعض قد يبقى تجارب استخدام منخفض. التحويل الضعيف إلى استهلاك متكرر سيقلل قيمة الإيرادات لتلك الأرقام العنوانية.
أفكار نهائية: هل يجب عليك الاستثمار في سنوفليك في 2026؟
أظهرت نتائج سنوفليك للربع الثاني من السنة المالية 2027 عمل يتسارع بدلاً من أن يزاح بالذكاء الاصطناعي. وصلت الإيرادات إلى 1.55 مليار دولار، وتحسن نمو المنتجات إلى 37%، وتجاوزت ربحية السهم المعدلة بـ0.17 دولار ورفعت الإدارة توجيهات إيرادات المنتجات إلى 6.07 مليار دولار. تدعم تلك الحقائق قوة أرباح أقوى، رغم أن سعر المرجع 332.43 دولار يخصم بالفعل نجاح ذو معنى.
تتطلب حالة الصعود استهلاك ذكاء اصطناعي مستدام وتوسع هامش لدعم 500 دولار. تعكس حالة الهبوط استخدام أبطأ ومنافسة وتعويض أسهم يمكن أن يسحب SNOW نحو 250 دولار. قد يراقب المتداولون المحافظون نمو المنتجات والتوجيه والهامش التشغيلي المعدل وتحويل حسابات Cortex إلى استهلاك متكرر قبل افتراض أن التسارع بعد الأرباح سيستمر.
تذكير المخاطر: التداول والاستثمار في الأسهم مثل SNOW ينطوي على مخاطر فقدان رأس المال. تنفيذ الشركة والمنافسة والتمويل وتغيرات التقييم والتداول بالرافعة يمكن أن ينتج خسائر سريعة. أجر بحث مستقل قبل تخصيص رأس المال.
قراءات ذات صلة
- توقع سعر مجموعة نيبيوس (NBIS) 2026: هل يمكن لنمو السحابة بالذكاء الاصطناعي دفع NBIS نحو 350 دولار؟
- توقع سعر أوراكل (ORCL) 2026: هل يمكن لنمو السحابة بالذكاء الاصطناعي دفع ORCL نحو 260 دولار؟
- توقع سعر سهم بالانتير (PLTR) 2026: هل يمكن لنمو تجاري أمريكي 149% دفع PLTR نحو 255 دولار؟
- توقع سعر أدوبي (ADBE) 2026: هل يمكن لتحقيق الدخل من الذكاء الاصطناعي دفع ADBE نحو 350 دولار؟
- توقع سعر ألفابت (GOOGL) 2026: هل يمكن لنمو السحابة 82% والذكاء الاصطناعي دفع سهم GOOGL إلى 430 دولار؟
