


تطور شركة نيوسكيل باور (SMR) تقنية المفاعلات النمطية الصغيرة للمرافق العامة، والعملاء الصناعيين و مراكز البيانات ومشاريع الطاقة. وحدة نيوسكيل باور بقدرة 77 ميجاوات هي البنية الأساسية لمحطات VOYGR، بينما خدمات التراخيص والهندسة وتطوير المشاريع مخصصة لتحقيق الإيرادات قبل بدء إنتاج الوحدات. الموافقة التنظيمية الأمريكية تمنح الشركة موقعاً متميزاً، رغم أن السهم يبقى حساساً لتمويل المشاريع وتوقيت البناء واستهلاك النقد.
أظهر الربع الأخير مدى بُعد النطاق التجاري عن النتائج المالية الحالية. إيرادات نيوسكيل باور للربع الثاني 2026 انخفضت إلى 75,000 دولار من 8.054 مليون دولار في العام السابق، واتسعت الخسارة الصافية إلى 47.539 مليون دولار وبلغ استخدام النقد التشغيلي لستة أشهر 372.860 مليون دولار. النقد البالغ 766.460 مليون دولار يوفر مسار تطوير، لكن حالة الاستثمار تعتمد على تحويل أعمال مشاريع ENTRA1 وTVA ورومانيا إلى محطات ممولة وإيرادات متكررة.
توقعات أسهم SMR لعام 2026 تتمحور الآن حول وجهتي نظر متنافستين:
- حالة المشروع الممول والتزام العميل: التزام العميل الثابت والتمويل الكامل وطلب الوحدة يمكن أن يحول الموافقة التنظيمية إلى تراكم تجاري مرئي وإيرادات مشاريع.
- حالة تأخير النشر والتخفيف: جداول التطوير المطولة واستمرار استخدام النقد قد يتطلب رأس مال إضافي قبل أن تسجل نيوسكيل إيرادات محطة ذات معنى.
هذا الدليل يحلل توقعات أسهم SMR وسيناريوهات الأسعار لعام 2026 والمخاطر الرئيسية ونظرة المحللين، استناداً إلى تقرير أرباح نيوسكيل باور للربع الثاني 2026 المؤرخ في 5 أغسطس 2026، والإيداع الربعي وبيانات السوق حتى 18 سبتمبر، بالإضافة إلى كيفية تداول العقود المستقبلية لأسهم SMR على BingX TradFi بضمانة USDT.
أهم 5 أشياء يجب أن يعرفها مستثمرو نيوسكيل باور في سبتمبر 2026
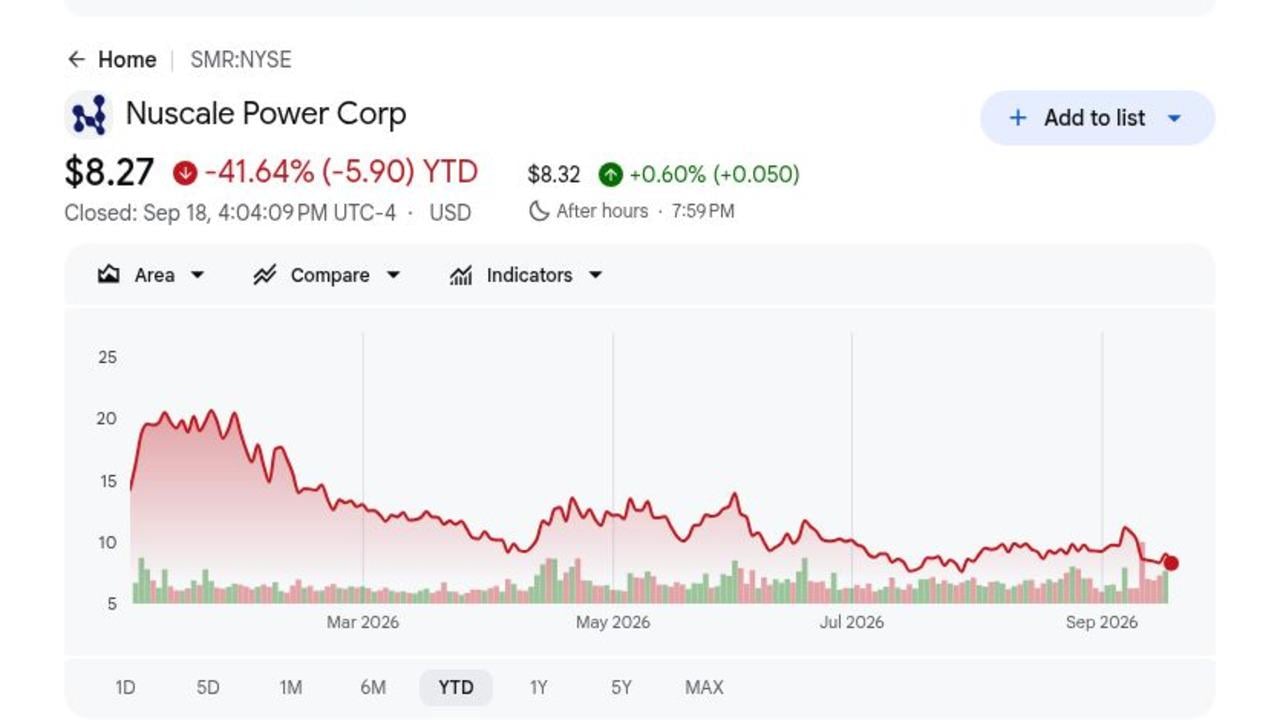
- أغلق SMR عند 8.27 دولار وانخفض بنسبة 41.64% في عام 2026: الإغلاق في 18 سبتمبر جاء دون جميع أهداف المحللين الإيجابية تقريباً، مع كون هدف UBS البالغ 6 دولارات يمثل الانحراف الهبوطي الرئيسي. الانخفاض يظهر أن المستثمرين ينتقلون من تقييم التقدم التنظيمي إلى المطالبة بمشاريع ممولة وإيرادات تجارية.
- انخفضت إيرادات الربع الثاني إلى 75,000 دولار فقط من 8.054 مليون دولار: انخفضت إيرادات خدمات المشاريع بـ7.979 مليون دولار سنوياً حيث بقي توقيت المعالم غير منتظم. نيوسكيل لا تزال تفتقر إلى قاعدة إيرادات تجارية متكررة رغم سنوات من العمل الهندسي والتراخيص.
- النقد البالغ 766.460 مليون دولار يوفر مسار كبير: انخفض الرصيد من 836.417 مليون دولار في نهاية العام، بينما وصل استخدام النقد التشغيلي للنصف الأول إلى 372.860 مليون دولار. السيولة تعطي نيوسكيل مزيد من الوقت لتسويق تقنيتها، رغم أن معدل الاستنزاف يزيد تكلفة التأخير الإضافي.
- اتسعت الخسارة الصافية بـ29.898 مليون دولار إلى 47.539 مليون دولار: ارتفعت البحث والتطوير إلى 18.429 مليون دولار وبلغت المصاريف العامة والإدارية 26.875 مليون دولار. الخسارة الأوسع تظهر أن تكاليف التصميم والتراخيص والشركة تبقى مرتفعة قبل أن تتمكن عمليات نشر الوحدات من استيعاب المصاريف الثابتة.
- أهداف المحللين من 6 إلى 16 دولار تعكس عدم يقين كبير في تحويل المشاريع: احتفظت Northland بهدف 16 دولار بينما قطعت UBS إلى 6 دولارات، تاركة فجوة واسعة 10 دولارات حول سعر السهم 8.27 دولار. النطاق يعكس توقعات مختلفة لما إذا كان بإمكان ENTRA1 وTVA ورومانيا الانتقال إلى مشاريع تجارية قابلة للتمويل.
ما هي نيوسكيل باور (SMR)؟
نيوسكيل باور هي مطور تقنية نووية منتجها الأساسي هو وحدة نيوسكيل باور، مفاعل مياه مضغوطة بقدرة 77 ميجاوات مصمم لاستخدام أنظمة السلامة السلبية والتصنيع الموجه للمصنع. يمكن دمج وحدات متعددة في محطات VOYGR بحجم مناسب لشبكات المرافق العامة أو المواقع الصناعية أو مراكز البيانات الكبيرة. تتوقع الشركة الكسب من ترخيص التقنية وخدمات الهندسة والملكية الفكرية المتعلقة بالوحدات ودعم المحطات طويل المدى. لا تشغل حالياً مفاعلاً تجارياً، لذا تعتمد الإيرادات على معالم التطوير بدلاً من مبيعات الكهرباء.
الاستراتيجية طويلة المدى تتمحور حول نقل التصاميم المعتمدة إلى مشاريع عملاء ممولة. ENTRA1 Energy هو شريك التسويق لنيوسكيل، وTVA يقيم مسارات النشر في الولايات المتحدة، وDoosan Enerbility لديها قدرات تصنيع لمكونات المفاعل الرئيسية. في رومانيا، RoPower Nuclear وNuclearelectrica تقدمتا في العمل حول محطة محتملة من ست وحدات في Doicești. هذه العلاقات تخلق طريق للنشر، رغم أن قرارات الاستثمار النهائية والتمويل وترخيص الموقع وعقود البناء تبقى أهم من إيرادات الهندسة الربعية.
اقرأ المزيد: أفضل أسهم طاقة الذكاء الاصطناعي للشراء في 2026: النووية، الغاز، خلايا الوقود، وبناء طاقة الذكاء الاصطناعي
نظرة عامة على أرباح نيوسكيل باور (SMR) للربع الثاني 2026: إيرادات ضئيلة، إنفاق أعلى ورصيد نقدي 766.5 مليون دولار
أبلغت نيوسكيل عن إيرادات الربع الثاني البالغة 75,000 دولار مقابل 8.054 مليون دولار في العام السابق، وخسارة صافية 47.539 مليون دولار مقابل 17.641 مليون دولار، وخسارة 0.13 دولار للسهم طابقت خسارة السهم للعام السابق لأن عدد الأسهم زاد. ارتفعت مصاريف البحث والتطوير إلى 18.429 مليون دولار وبلغت المصاريف العامة والإدارية 26.875 مليون دولار. بقي النقد 766.460 مليون دولار، رغم أن استخدام النقد التشغيلي لستة أشهر توسع إلى 372.860 مليون دولار، مما يجعل تحويل المشاريع والانضباط الرأسمالي التوتر الرئيسي.
|
المقياس المالي |
التوجيه / الإجماع |
المُبلغ عنه / الفعلي |
المفاجأة |
|
إيرادات الربع الثاني 2026 |
8.054 مليون دولار في الربع الثاني 2025 |
0.075 مليون دولار |
انخفضت. انخفضت. الإيرادات انخفضت 7.979 مليون دولار سنوياً. |
|
خسارة الربع الثاني GAAP للسهم |
خسارة 0.13 دولار في الربع الثاني 2025 |
خسارة 0.13 دولار |
ثابت. ثابت للسهم رغم خسارة صافية أوسع. |
|
الخسارة الصافية للربع الثاني |
خسارة 17.641 مليون دولار في الربع الثاني 2025 |
خسارة 47.539 مليون دولار |
اتسعت. اتسعت بـ29.898 مليون دولار سنوياً. |
|
البحث والتطوير للربع الثاني |
11.802 مليون دولار في الربع الثاني 2025 |
18.429 مليون دولار |
زادت. زادت بـ6.627 مليون دولار سنوياً. |
|
المصاريف العامة والإدارية للربع الثاني |
22.523 مليون دولار في الربع الثاني 2025 |
26.875 مليون دولار |
زادت. زادت بـ4.352 مليون دولار سنوياً. |
|
النقد ومعادلات النقد |
836.417 مليون دولار في 31 ديسمبر 2025 |
766.460 مليون دولار |
أقل. أقل لكن لا يزال كبيراً. |
|
التدفق النقدي التشغيلي لستة أشهر |
56.107 مليون دولار مُستخدم في النصف الأول 2025 |
372.860 مليون دولار مُستخدم |
نقد. استخدام النقد زاد بـ316.753 مليون دولار سنوياً. |
- الإيرادات البالغة 75,000 دولار انخفضت بـ7.979 مليون دولار سنوياً: الانخفاض عكس بشكل رئيسي توقيت المعالم، لكنه يظهر أيضاً مدى قلة إيرادات التشغيل التي تدعم حالياً قاعدة تكاليف نيوسكيل. المراحل الهندسية الممولة تحتاج للبدء قبل أن تصبح المبيعات الربعية دليلاً ذا معنى على التسويق.
- بقيت الخسارة للسهم عند 0.13 دولار رغم خسارة صافية أوسع: زادت الخسارة الصافية إلى 47.539 مليون دولار من 17.641 مليون دولار. عدد أسهم أكبر أبقى الخسارة للسهم ثابتة، مما يُظهر كيف يمكن للتخفيف أن يقنع تدهور الخسائر المطلقة بينما يقلل مطالبة كل مساهم في القيمة المستقبلية.
- ارتفع البحث والتطوير بنسبة 56% إلى 18.429 مليون دولار: زاد الإنفاق من 11.802 مليون دولار بينما واصلت نيوسكيل أعمال التصميم والترخيص والتسويق. الاستثمار يدعم موقفها التنظيمي، لكنه يخلق قيمة للمساهمين فقط إذا انتقل العملاء إلى النشر الممول.
- زادت المصاريف العامة والإدارية بـ4.352 مليون دولار إلى 26.875 مليون دولار: ارتفعت تكاليف الشركة من 22.523 مليون دولار بينما بقيت الإيرادات ضئيلة. نيوسكيل تحتاج إيرادات معالم أقوى ونمو أكثر إحكاماً في النفقات العامة لإظهار أن المصاريف يمكن أن تنمو ببطء أكثر من العقود.
- النقد البالغ 766.460 مليون دولار يجب أن يدعم تدفق تشغيلي خارج بـ372.860 مليون دولار للنصف الأول: النقد يبقى كبيراً، لكن الاستخدام التشغيلي كان أعلى بـ316.753 مليون دولار من النصف الأول من عام 2025. المسار لذلك يعتمد على إيصالات المشاريع وإنفاق التطوير والحاجة لأي زيادة رأس مال مستقبلية.
نظرة استثمارية لنيوسكيل باور (SMR) 2026: حالة صعودية 20 دولار مقابل حالة هبوطية 6 دولارات
نظرة نيوسكيل لعام 2026 تعتمد على ما إذا كان بإمكان اتفاقيات التطوير التحول إلى مشاريع تجارية ممولة. الصعود يأتي من التزام عميل ملزم وتمويل المشروع، بينما التأخير واستنزاف النقد والتخفيف تبقى المخاطر الرئيسية.
الحالة الصعودية: مشروع SMR ممول يدفع SMR نحو 20 دولار
تفترض الحالة الصعودية أن ENTRA1 وعميل مرفق عام أو مركز بيانات يتفقان على خطة مشروع ثابتة، ويرتبان المال المطلوب لبنائه ويضعان طلب أولي لوحدات نيوسكيل. الموافقة من NRC لتصميم 77 ميجاوات والدعم المستمر من Doosan في التصنيع والتقدم في مشروع رومانيا سيجعل الأعمال تبدو أكثر مصداقية ويعطي المستثمرين فكرة أوضح عن متى يمكن أن تبدأ الإيرادات التجارية.
الحركة نحو 20 دولار ستتطلب عقد بسعة وجدولة واقتصادات واضحة، جنباً إلى جنب مع استخدام نقد أقل بكثير من وتيرة النصف الأول البالغة 372.860 مليون دولار. ارتفاع إيرادات الهندسة والدليل على أن رأس مال العميل، وليس أسهم نيوسكيل، يمول بناء المحطة سيقوي الحالة.
الحالة الأساسية: تقدم التطوير يبقي SMR بين 10 و14 دولار
تفترض الحالة الأساسية أن دراسات المشاريع والترخيص وأعمال سلسلة التوريد تستمر في التقدم دون طلب محطة نهائي في 2026. رصيد النقد البالغ 766.460 مليون دولار يدعم المزيد من التطوير، رغم أن الإيرادات الربعية البالغة 75,000 دولار تحد من مقدار القيمة التي يمكن للمستثمرين تخصيصها للمشاريع المحتملة.
يمكن لـSMR أن يتداول بشكل رئيسي بين 10 و14 دولار تحت هذه الظروف. النقد المستقر ومعالم الهندسة المرئية واتفاقية ممولة واحدة على الأقل للمرحلة التالية ستدعم النطاق. سنة أخرى من الإيرادات الضئيلة واستخدام النقد التشغيلي قريب من وتيرة النصف الأول سيضعف الطرف العلوي.
الحالة الهبوطية: تأخير المشاريع واستنزاف النقد يسحب SMR نحو 6 دولارات
تفترض الحالة الهبوطية أن تمويل العملاء وترخيص الموقع أو التزامات سلسلة التوريد تستغرق وقتاً أطول من المتوقع. نيوسكيل تستمر في تمويل التكاليف الهندسية وتكاليف الشركة بينما تفشل المشاريع المحتملة في توليد إيصالات ذات معنى أو طلبات وحدة ثابتة.
الحركة نحو 6 دولارات ستصبح أكثر احتمالاً إذا انخفض النقد بسرعة من 766.460 مليون دولار، أو زيادة رأس مال أخرى توسع عدد الأسهم أو الشركاء يؤخرون قرارات الاستثمار. التقدم الأسرع من مشاريع المفاعلات المتقدمة المنافسة يمكن أن يضيف ضغط إضافي على التقييم.
توقعات أسعار أسهم SMR لعام 2026 من قبل محللي وول ستريت
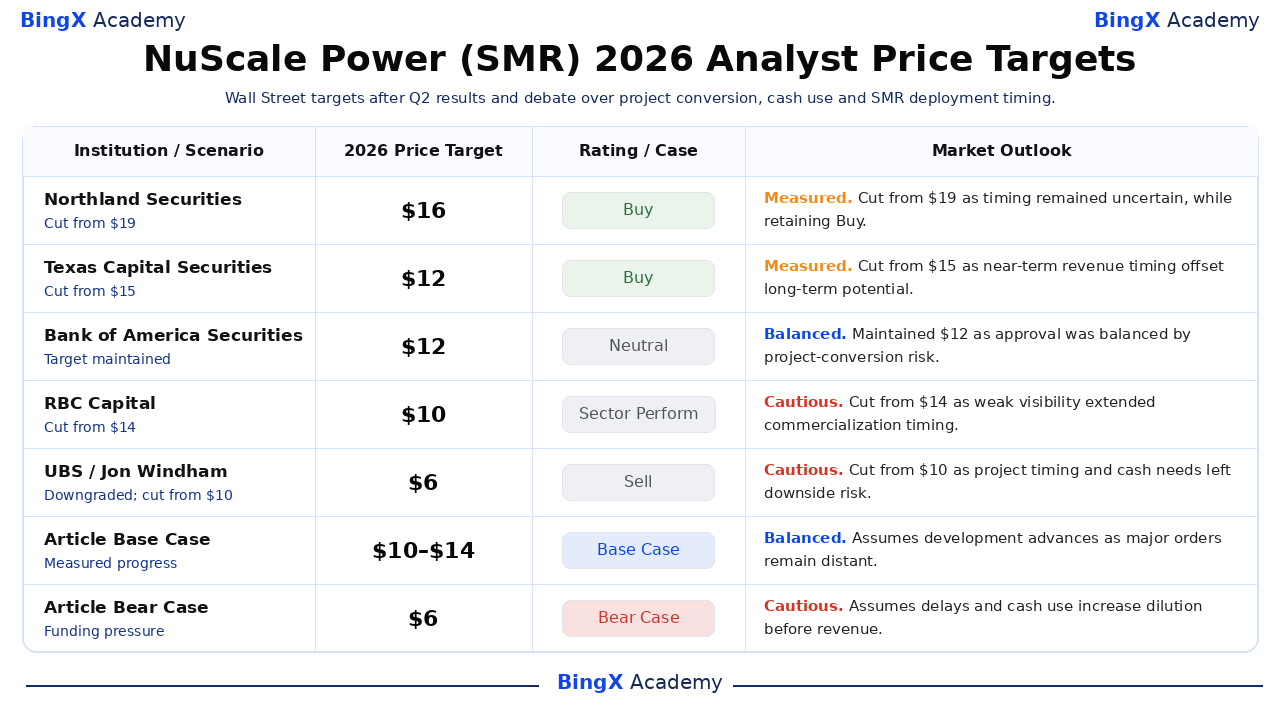
الإجراءات الخمسة المؤرخة تُظهر كيف يزن المحللون التنفيذ الحالي مقابل الفرصة طويلة المدى. هي نقاط مرجعية طرف ثالث بدلاً من توقع إجماع واحد. الصفوف الأساسية والهبوطية النهائية هي سيناريوهات تحريرية لأكاديمية BingX ومُصنفة منفصلة.
|
المؤسسة / السيناريو |
هدف السعر 2026 |
التقييم / الحالة |
نظرة السوق |
|
Northland Securities / جيف جرامب |
16 دولار |
شراء |
محسوب. 6 أغسطس: قطع من 19 إلى 16 دولار؛ التسويق بقي جذاب رغم ضعف الرؤية قريبة المدى. |
|
Texas Capital Securities / ناثانيال بندلتون |
12 دولار |
شراء |
محسوب. 20 أغسطس: قطع من 15 إلى 12 دولار؛ الإيرادات البطيئة قريبة المدى قابلت فرصة SMR طويلة المدى. |
|
Bank of America Securities / ريني سينغ |
12 دولار |
محايد |
متوازن. 12 أغسطس: حافظ على هدف 12 دولار؛ المزايا التنظيمية توازنت مع مخاطر تحويل المشروع. |
|
RBC Capital / كريس دندرينوس |
10 دولار |
أداء القطاع |
حذر. 11 أغسطس: قطع من 14 إلى 10 دولار؛ ضعف الرؤية قريبة المدى مدد توقيت التسويق. |
|
UBS / جون ويندهام |
6 دولار |
بيع |
حذر. 11 سبتمبر: قطع من 10 إلى 6 دولار؛ توقيت المشروع واحتياجات النقد تركت مخاطر هبوطية. |
|
الحالة الأساسية للمقال |
10–14 دولار |
الحالة الأساسية |
متوازن. يفترض أن التطوير يتقدم بينما الطلبات الكبيرة تبقى بعيدة. |
|
الحالة الهبوطية للمقال |
6 دولار |
الحالة الهبوطية |
حذر. يفترض التأخير واستخدام النقد يزيد التخفيف قبل الإيرادات. |
كيفية تداول أسهم نيوسكيل باور (SMR) على BingX
تداول نظرة تحويل المشاريع والتنظيمية والتمويلية لنيوسكيل باور باستخدام BingX TradFi و أدوات BingX AI. لأن SMR يتفاعل بحدة مع إعلانات المشاريع والتمويل ومراجعات المحللين، يجب على المتداولين تعريف المحفز وحدود المخاطر قبل دخول المركز.
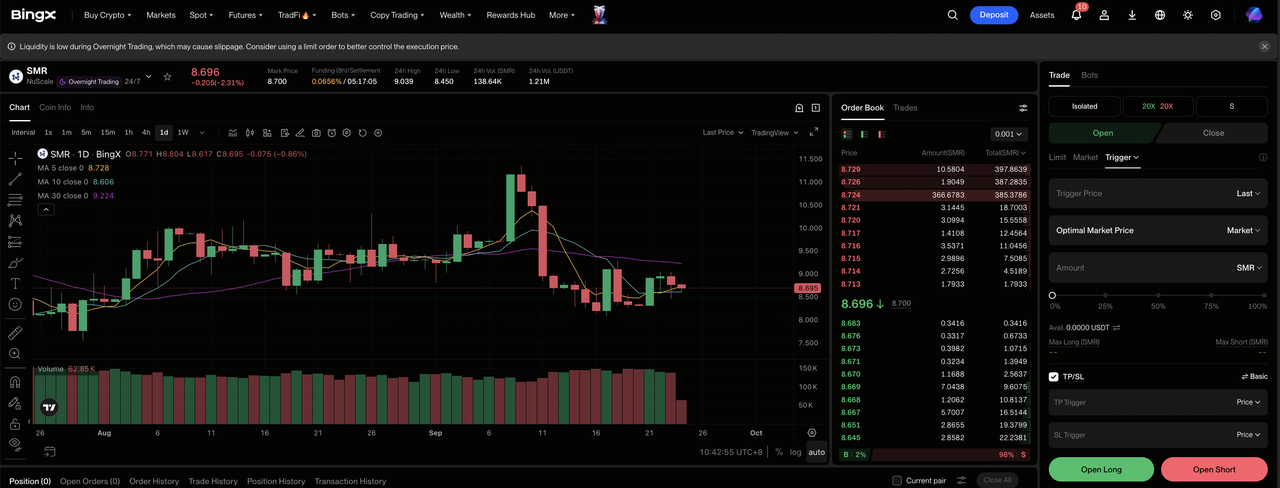
الخطوة 1: الوصول إلى BingX TradFi. اشترك وانتقل إلى قسم TradFi المتخصص على لوحة تحكم بورصة BingX.
الخطوة 2: اختر نيوسكيل باور (SMR). ابحث عن واختر عقد SMR-USDT الدائم المستقبلي.
الخطوة 3: اختر اتجاهك. اختر فتح طويل إذا تحسنت المشاريع الممولة وإيرادات الهندسة. اختر فتح قصير إذا زادت التأخير واستخدام النقد مخاطر التخفيف.
الخطوة 4: اختر الرافعة ووضع الهامش. اختر الهامش المعزول أو المتقاطع بناء على تحملك للمخاطر. الانخفاض السنوي البالغ 41.64% يُظهر لماذا الرافعة المحافظة وتحجيم المركز الواضح مهمان.
الخطوة 5: تنفيذ بروتوكولات مخاطر صارمة. اضبط مستويات جني الأرباح ووقف الخسارة (TP/SL) قبل أو فور دخول التداول. SMR يمكن أن يتفاعل بسرعة مع عقود العملاء ومعالم NRC والتمويل واستخدام النقد وتأخير المشاريع.
أهم 5 مخاطر يجب مراقبتها لمستثمري نيوسكيل باور في 2026
تقييم نيوسكيل يعتمد على تحويل أعمال التطوير إلى مشاريع تجارية ممولة. تأخير التمويل واستخدام النقد العالي وتكاليف البناء والمنافسة كلها يمكن أن تقلل القيمة المستقبلية للسهم.
- تمويل المشاريع يمكن أن يؤخر الإيرادات لسنوات: المشاريع النووية تتطلب حقوق ملكية العميل والديون والدعم الحكومي والموافقات التنظيمية. إذا استغرق التمويل وقتاً أطول، يمكن دفع إيرادات الهندسة وطلبات الوحدات أبعد.
- استخدام النقد التشغيلي للنصف الأول البالغ 372.860 مليون دولار يزيد مخاطر التخفيف: كان لدى نيوسكيل 766.460 مليون دولار من النقد، لكن التدفق الخارجي يُظهر مدى سرعة انخفاض ذلك الرصيد. التمويل الإضافي بالأسهم أو القابل للتحويل يمكن أن يزيد عدد الأسهم قبل تزايد الإيرادات.
- تكاليف النوع الأول يمكن أن تضعف اقتصادات المشروع: التغييرات الهندسية وتضخم سلسلة التوريد وتأخير البناء يمكن أن ترفع تكاليف المحطة. ذلك قد يجعل المرافق العامة أقل استعداداً للالتزام ويقلل اقتصادات الترخيص المستقبلية.
- المشاريع الدولية تعتمد على موافقات متعددة: مشروع رومانيا لا يزال يتطلب التمويل وأعمال الموقع والتقدم التنظيمي. التأخير يمكن أن يزيد تكاليف التطوير ويدفع الإيرادات المحتملة أبعد.
- تقنيات الطاقة المنافسة يمكن أن تحصد إنفاق العملاء: المرافق العامة ومطوري مراكز البيانات يمكنهم اختيار المفاعلات الكبيرة أو توليد الغاز أو تصاميم مفاعلات متقدمة أخرى. المنافسين الأسرع حركة يمكن أن يقللوا خط أنابيب العملاء المحتمل لنيوسكيل.
أفكار ختامية: هل يجب أن تستثمر في نيوسكيل باور في 2026؟
نيوسكيل تملك تصميم وحدة 77 ميجاوات معتمد من NRC وتعمل مع شركاء ENTRA1 وTVA وDoosan ورومانيا، مما يعطيها طريق موثوق للنشر. إيرادات الربع الثاني البالغة 75,000 دولار واستخدام النقد التشغيلي للنصف الأول البالغ 372.860 مليون دولار تُظهر أن الإنجاز التنظيمي لم يصبح بعد عملاً دائماً مع إيرادات يمكن التنبؤ بها أو تدفق نقدي تشغيلي إيجابي.
الحالة الصعودية تتطلب مشروع عميل ممول لدعم 20 دولار. الحالة الهبوطية تعكس التأخير والتخفيف التي يمكن أن تسحب SMR نحو 6 دولارات. المتداولين المحافظين قد يراقبون استخدام النقد والعقود الملزمة وتمويل العملاء ومعالم التراخيص قبل معاملة إعلانات التطوير كدليل على النطاق التجاري أو تخصيص القيمة الكاملة لخط أنابيب الوحدات المحتمل.
تذكير المخاطر: التداول والاستثمار في الأسهم مثل SMR ينطوي على مخاطر خسارة رأس المال. تنفيذ الشركة والمنافسة والتمويل وتغييرات التقييم والتداول بالرافعة يمكن أن تنتج خسائر سريعة. قم بإجراء بحث مستقل قبل تخصيص رأس المال.
قراءة ذات صلة
- أفضل أسهم طاقة الذكاء الاصطناعي للشراء في 2026: النووية، الغاز، خلايا الوقود، وبناء طاقة الذكاء الاصطناعي
- أفضل أسهم وصناديق الطاقة المتداولة للشراء في 2026: أزمة طاقة الذكاء الاصطناعي تلتقي بالتقلبات الجيوسياسية
- توقع سعر أسهم Oklo (OKLO) 2026: هل يمكن للتوسع النووي دفع OKLO نحو 250 دولار؟
- توقع سعر Bloom Energy (BE) 2026: هل يمكن لطاقة مراكز بيانات الذكاء الاصطناعي دفع BE نحو 350 دولار؟
- توقع سعر Cheniere Energy (LNG) 2026: هل يمكن لصادرات الغاز العالية دفع LNG نحو 340 دولار؟
