

كوانتينوم (QNT) هي شركة حوسبة كمومية متكاملة تطور أجهزة الأيونات المحاصرة وبرامج التشغيل ومنتجات الأمن السيبراني وأدوات التطبيقات. توفر هيليوس منصة الأجهزة التجارية الحالية، بينما تمد نيكسوس وTKET وإنكوانتو وكوانتوم أوريجن الأعمال إلى وصول المطورين والكيمياء والتشفير. هذا التنوع ينشئ عدة طرق للإيرادات، رغم أن التقييم يبقى حساساً لتوقيت العقود والمعالم التقنية وتكلفة بناء أنظمة مقاومة للأخطاء.
أظهر الربع الأخير نشاطاً تجارياً أسرع من قاعدة صغيرة. إيرادات كوانتينوم للربع الثاني ارتفعت بنسبة 279% إلى 8 مليون دولار والحجوزات وصلت إلى 81 مليون دولار حتى يونيو، مما دفع الإدارة لوضع توجيهات إيرادات 2026 عند 28 مليون إلى 32 مليون دولار ورفع توقعات الحجوزات لاحقاً إلى 120 مليون دولار على الأقل. ما زالت الـ EBITDA المعدلة تسجل خسارة 68 مليون دولار، مما يجعل سرعة التسويق وانضباط الإنفاق في مركز حالة الاستثمار.
توقعات سهم QNT لعام 2026 تتمحور الآن حول وجهتي نظر متنافستين:
- حالة التسويق المقاوم للأخطاء: نشر أوراكل، وحجوزات أقوى، واستمرار أداء هيليوس يمكن أن يثبت صحة المنصة المتكاملة ويقرب إيرادات سول وأبولو المستقبلية.
- حالة التنفيذ طويل المدى: تحويل العقود غير المستقر، والعملاء المتركزون، وإنفاق البحث المستمر يمكن أن يبقي الخسائر أعلى بكثير من الإيرادات ويضغط على التقييم بعد الطرح العام.
يحلل هذا الدليل توقعات سهم QNT، وسيناريوهات أسعار 2026، والمخاطر الرئيسية ونظرات المحللين، استناداً إلى إصدار أرباح كوانتينوم للربع الثاني 2026 في 11 أغسطس، والملف الربعي وبيانات السوق حتى 15 سبتمبر، بالإضافة إلى كيفية تداول العقود الآجلة لسهم QNT على BingX TradFi بضمان USDT.
أهم 5 أشياء يجب أن يعرفها مستثمرو كوانتينوم في سبتمبر 2026
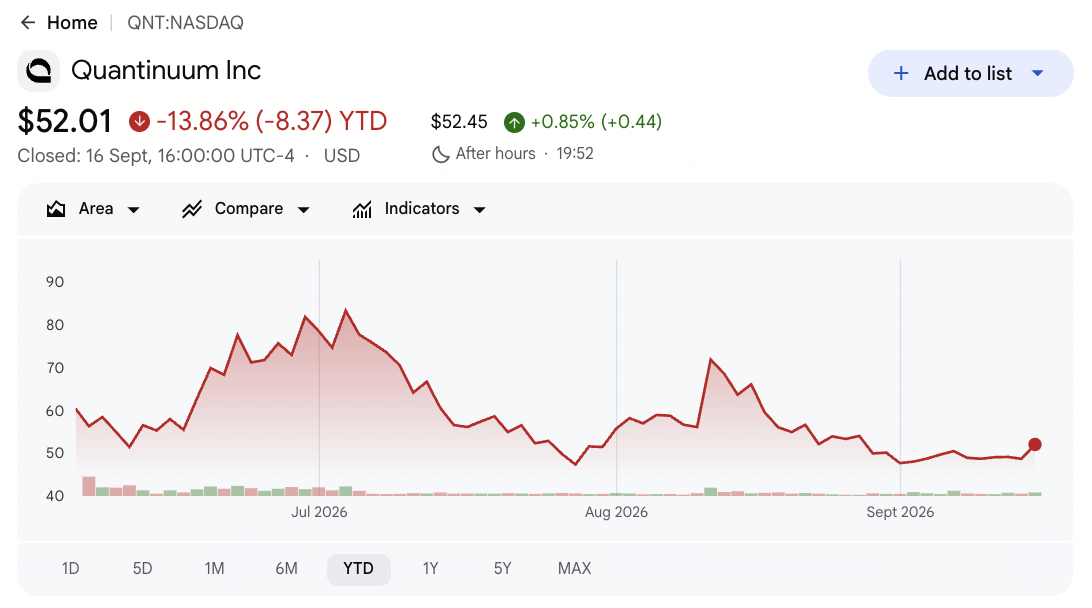
- QNT أغلق عند 48.63 دولار، أقل بـ 18.95% من سعر الطرح العام 60 دولار: الأسهم بقيت أيضاً أقل بـ 44% من أعلى مستوى في يوليو عند 86.79 دولار، مما يظهر مدى سرعة انعكاس الحماس حول المعالم الكمومية عندما يصبح توقيت التسويق محل تركيز.
- إيرادات الربع الثاني ارتفعت 279% إلى 8 مليون دولار: المبيعات زادت من 2.1 مليون دولار قبل عام وتجاوزت التوقعات المنشورة بشكل طفيف. النمو قوي، رغم أن الإيرادات الربعية ما زالت تغطي جزءاً صغيراً فقط من النتيجة السلبية للـ EBITDA المعدلة البالغة 68 مليون دولار.
- توقعات الحجوزات زادت إلى 120 مليون دولار على الأقل: كوانتينوم حجزت 81 مليون دولار حتى يونيو قبل أن تحسن اتفاقية أوراكل هيليوس الرؤية. الفجوة مقابل نظرة الإيرادات السنوية 28 إلى 32 مليون دولار تظهر أن تحويل العقود سيستغرق فترات متعددة.
- النقد والاستثمارات قصيرة المدى وصلت إلى 2.1 مليار دولار: الطرح العام في يونيو جمع 1.68 مليار دولار من خلال بيع 28 مليون سهم بسعر 60 دولار. الممر الأكبر يدعم تطوير سول لعام 2027 وأبولو لعام 2029، رغم أن انضباط الإنفاق يبقى مهماً بينما تبقى الخسائر عالية.
- جائزة CHIPS للبحث والتطوير بقيمة 100 مليون دولار تدعم خريطة طريق التصنيع: اتفاقية سبتمبر تضيف دعماً فيدرالياً جانب GlobalFoundries وMonarch Quantum. التمويل يخفض جزءاً من عبء التطوير، رغم أن التقدم التقني ما زال بحاجة للتحويل إلى أنظمة تجارية قابلة للتكرار وإيرادات العملاء.
ما هي كوانتينوم (QNT)؟
كوانتينوم هي شركة حوسبة كمومية متكاملة تشكلت في 2021 من Honeywell Quantum Solutions وCambridge Quantum. الشركة تبني حاسوبات كمومية بأيونات محاصرة وتبيع الوصول من خلال الخدمات السحابية والأنظمة المباشرة وعقود التطوير. محفظة برمجياتها تشمل TKET لتحسين الدائرة، وإنكوانتو للكيمياء الحاسوبية، ونيكسوس لتطوير التطبيقات المُدارة، وكوانتوم أوريجن لتوليد المفاتيح التشفيرية. الإيرادات تأتي من وصول الأجهزة والخدمات والبرمجيات وعقود البحث عبر الأسواق الحكومية والصناعية والمالية والعلمية.
الاستراتيجية طويلة المدى تجمع بين أداء أفضل للكيوبت المنطقي وتوزيع مؤسسي أوسع. أوراكل تخطط لنشر نظام هيليوس من كوانتينوم من خلال أوراكل البنية التحتية السحابية، مما يعطي عملاء المؤسسات مساراً سحابياً مباشراً لأجهزتها الكمومية، بينما HPE تدمج أنظمة كوانتينوم مع الحوسبة عالية الأداء البيئات لأعباء العمل الكمومية-الكلاسيكية المختلطة. BMW وسعت أيضاً تعاونها متعدد السنوات في علوم المواد. كوانتينوم تعمل مع إنفيديا في بحوث الذكاء الاصطناعي الكمومي، وQuanta Computer في تصنيع الأنظمة المستقبلية ووزارة التجارة الأمريكية في قدرة سلسلة التوريد المحلية. هذه العلاقات تدعم خريطة الطريق من هيليوس إلى سول في 2027 وأبولو في 2029.
اقرأ المزيد: أفضل 10 أسهم حوسبة كمومية للمراقبة في 2026: الشركات التي تقود الحوسبة من الجيل القادم
نظرة عامة على أرباح كوانتينوم (QNT) للربع الثاني 2026: نمو الإيرادات والحجوزات وخريطة الطريق الكمومية
أعلنت كوانتينوم عن إيرادات الربع الثاني بقيمة 8 مليون دولار، ارتفعت 279% من 2.1 مليون دولار قبل عام، وخسارة معدلة للسهم بقيمة 0.28 دولار تطابقت مع التوقعات المنشورة. صافي خسارة GAAP اتسعت إلى 597 مليون دولار، وخسارة EBITDA المعدلة وصلت إلى 68 مليون دولار والهامش الإجمالي المعدل بقي عند 62%. الإدارة وضعت توجيهات إيرادات 2026 عند 28 إلى 32 مليون دولار، ثم رفعت توقعات الحجوزات إلى 120 مليون دولار على الأقل بعد اتفاقية أوراكل، فاصلة الاهتمام التجاري الأسرع عن الاستثمار الثقيل المستمر.
|
المقياس المالي |
التوجيه / الإجماع |
المُبلغ / الفعلي |
المفاجأة |
|
إيرادات الربع الثاني |
2.1 مليون دولار قبل عام |
8.0 مليون دولار |
نمت. ارتفعت 279% سنوياً وأعلى قليلاً من التوقعات المنشورة. |
|
صافي الخسارة المعدلة للربع الثاني للسهم |
إجماع خسارة 0.28 دولار |
خسارة 0.28 دولار |
حُققت. الخسارة المعدلة تطابقت مع التوقعات المنشورة. |
|
صافي خسارة GAAP للربع الثاني |
خسارة 57 مليون دولار قبل عام |
خسارة 597 مليون دولار |
اتسعت. تعويض الأسهم المرتبط بالطرح العام وإعادة قياس الضمانات قادت معظم الزيادة. |
|
EBITDA المعدلة للربع الثاني |
خسارة 43 مليون دولار قبل عام |
خسارة 68 مليون دولار |
اتسعت. استثمار البحث والتطوير والتسويق بقي أعلى بكثير من الإيرادات. |
|
الهامش الإجمالي GAAP للربع الثاني |
سالب 91.4% قبل عام |
سالب 64.4% |
تحسن. الهامش زاد بـ 27 نقطة مئوية. |
|
الهامش الإجمالي المعدل للربع الثاني |
62.6% قبل عام |
62.00% |
مستقر. انخفض 60 نقطة أساس فقط رغم توقيت العقود. |
|
النقد والاستثمارات قصيرة المدى |
غير متاح |
2.1 مليار دولار |
توسع. الطرح العام بـ 1.68 مليار دولار وفر ممراً لخريطة طريق الأجهزة. |
|
نظرة إيرادات السنة المالية 2026 |
النظرة السابقة الضمنية أقل |
28-32 مليون دولار |
رُفعت. أول توجيه رسمي لشركة عامة يتمحور حول 30 مليون دولار. |
|
نظرة حجوزات السنة المالية 2026 |
81 مليون دولار محجوزة حتى 30 يونيو |
120 مليون دولار على الأقل |
رُفعت. اتفاقية أوراكل هيليوس حسنت الرؤية التجارية. |
- إيرادات 8 مليون دولار نمت 279% من 2.1 مليون دولار: الربع أظهر أن وصول النظام والخدمات ونشاط النظام البيئي بدأت تتحول إلى مبيعات. القاعدة الصغيرة ما زالت تجعل العقود الفردية مهمة للمقارنات الربعية.
- الخسارة المعدلة 0.28 دولار للسهم تطابقت مع التوقعات: ذلك يوفر رؤية تشغيلية أنظف من خسارة GAAP البالغة 1.93 دولار المنسوبة لحملة الأسهم فئة أ. الإيرادات ما زالت بحاجة للنمو أسرع من إنفاق البحث والتسويق.
- الهامش الإجمالي GAAP تحسن 27 نقطة مئوية إلى سالب 64.4%: الهامش الإجمالي المعدل بقي 62%، انخفض 60 نقطة أساس فقط. الفجوة تعكس تأثيرات كبيرة لتعويض الأسهم والاستهلاك المرتبطة بالطرح العام وقاعدة الأجهزة.
- خسارة EBITDA المعدلة اتسعت إلى 68 مليون دولار من 43 مليون دولار: الإنفاق دعم أداء هيليوس وتأكيد سول ونمذجة أبولو الأولية. نمو الإيرادات يجب أن يتسارع بشكل ملموس قبل أن تترجم تلك الاستثمارات إلى رافعة تشغيلية.
- توجيه الإيرادات السنوية وصل إلى 28 إلى 32 مليون دولار: النقطة الوسطى 30 مليون دولار تبقى أقل بكثير من توقع الحجوزات اللاحق 120 مليون دولار لأن العمل المحجوز يتحول مع الوقت. نشر أوراكل واعتماد نيكسوس الأوسع ما زالا بحاجة لتحويل الأعمال المؤجلة إلى إيرادات معترف بها.
نظرة استثمار كوانتينوم (QNT) 2026: حالة صعودية 155 دولار مقابل حالة هبوطية 35 دولار
نظرة QNT لعام 2026 تعتمد على ما إذا كانت الحجوزات التجارية والمعالم التقنية يمكن أن تضيق الفجوة بين قيمة سوقية أكثر من 12 مليار دولار و28 إلى 32 مليون دولار من الإيرادات السنوية المتوقعة. أوراكل وجائزة CHIPS بـ 100 مليون دولار ودقة منطقية قريبة من خمس تسعات تدعم الحالة الاستراتيجية. خسارة EBITDA المعدلة الربعية 68 مليون دولار والاعتماد على عدد محدود من العقود الكبيرة يبقيان التقييم حساساً جداً للتنفيذ.
الحالة الصعودية: اعتماد كمومي أقوى يدفع QNT نحو 155 دولار
الحالة الصعودية تفترض أن نشر أوراكل هيليوس ينتج إيرادات مرئية، والحجوزات تتجاوز حد 120 مليون دولار واعتماد نيكسوس يتوسع خارج 180 منظمة. دقة منطقية قريبة من خمس تسعات وتأكيد سول والدعم الفيدرالي للتصنيع تقوي الثقة في قدرة كوانتينوم على توسيع أنظمة الأيونات المحاصرة الموثوقة.
حركة نحو 155 دولار ستتطلب المزيد من العقود التجارية الكبيرة وتحويل حجوزات واضح واستمرار التقدم نحو جداول سول 2027 وأبولو 2029. هامش إجمالي معدل قريب من 62% وخسائر تنمو أبطأ من الإيرادات ستقوي الحالة.
الحالة الأساسية: تقدم تجاري ثابت يبقي QNT بين 80 و105 دولار
الحالة الأساسية تفترض أن إيرادات 2026 تهبط ضمن نطاق 28 إلى 32 مليون دولار وعلاقات أوراكل وHPE وQuanta تتقدم دون تسريع حاد للإيرادات المعترف بها. وضع السيولة 2.1 مليار دولار يدعم التطوير، رغم أن EBITDA المعدلة تبقى سلبية بعمق حيث سول وأبولو يمتصان الاستثمار.
QNT يمكن أن يتداول بشكل رئيسي بين 80 و105 دولار تحت هذه الظروف. حجوزات أعلى من 120 مليون دولار ومعالم تقنية مستقرة وتنويع عملاء أوسع ستدعم النطاق. تأخيرات العقود أو هوامش معدلة أضعف أو استخدام نقدي أعلى سيحد من الطرف العلوي.
الحالة الهبوطية: اعتماد عملاء أبطأ يسحب QNT نحو 35 دولار
الحالة الهبوطية تفترض أن النشر المؤسسي يبقى تجريبياً وإيرادات العقود تصل متأخرة عن المخطط. عدد قليل من العملاء الكبار يستمرون في هيمنة المبيعات، وخسائر EBITDA المعدلة تبقى قريبة من وتيرة الربع الثاني والمعالم التقنية تتطلب المزيد من رأس المال قبل أن تدعم الأنظمة المقاومة للأخطاء أعباء عمل واسعة.
حركة نحو 35 دولار ستصبح أكثر احتمالاً إذا فاتت الإيرادات السنوية 28 مليون دولار أو تحولت الحجوزات ببطء أو انزلقت سول خارج 2027. ضغط البيع بعد الطرح العام ومضاعف تقييم أقل لشركات كمومية غير مربحة ستضيف ضغطاً إضافياً.
توقعات أسعار سهم QNT لعام 2026 من محللي وول ستريت
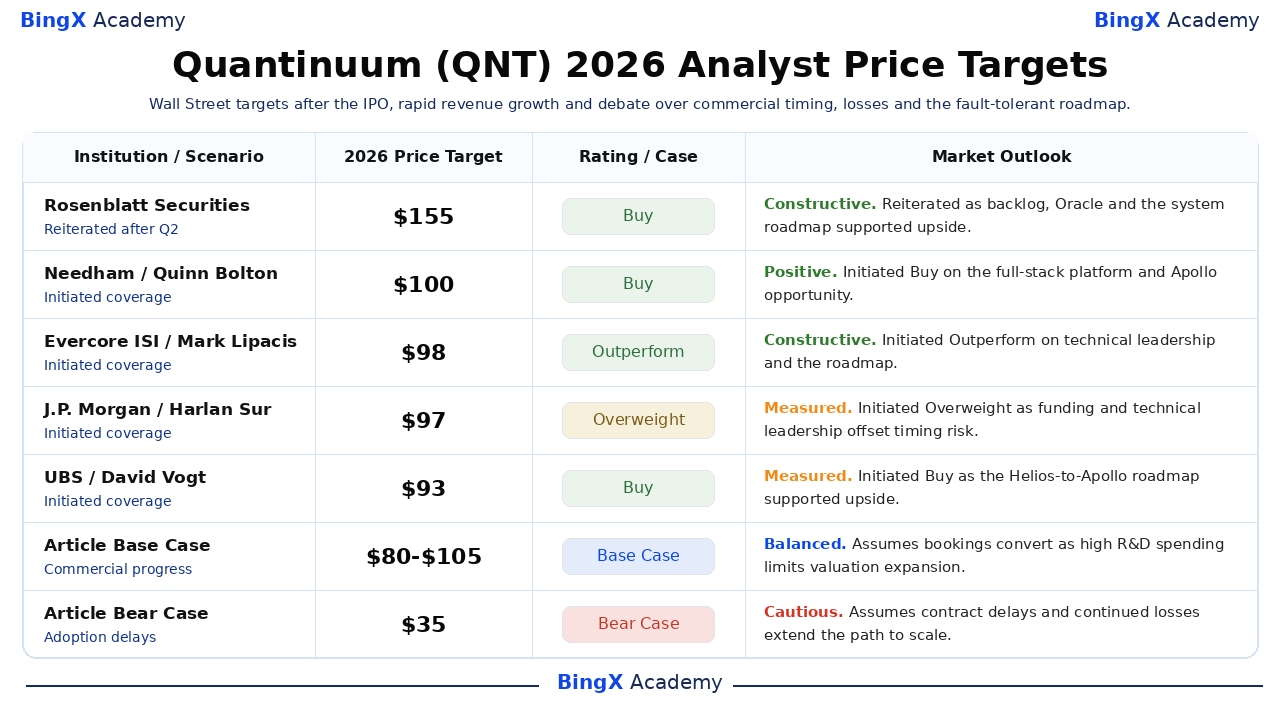
هذه الإجراءات المؤرخة للمحللين تمتد من 93 إلى 155 دولار وتعكس افتراضات مختلفة حول القيادة التقنية وسرعة التسويق وخريطة طريق هيليوس إلى أبولو. هي نقاط مرجعية لطرف ثالث بدلاً من وعود أسعار. الصفان الأساسي والهبوطي النهائيان هما سيناريوهات تحريرية لأكاديمية BingX.
|
المؤسسة / السيناريو |
هدف السعر 2026 |
التصنيف / الحالة |
نظرة السوق |
|
Rosenblatt Securities / John McPeake |
155 دولار |
شراء |
بناء. 19 أغسطس: أعيد التأكيد حيث الأعمال المؤجلة التجارية وأوراكل وخريطة الطريق للنظام دعمت الصعود. |
|
Needham / Quinn Bolton |
100 دولار |
شراء |
إيجابي. 29 يونيو: بدأ شراء على المنصة المتكاملة وفرصة أبولو طويلة المدى. |
|
Evercore ISI / Mark Lipacis |
98 دولار |
أداء فائق |
بناء. 29 يونيو: بدأ أداء فائق على القيادة التقنية وخريطة طريق مقاومة للأخطاء موثوقة. |
|
J.P. Morgan / Harlan Sur |
97 دولار |
وزن زائد |
مقيس. 29 يونيو: بدأ حيث التمويل والقيادة التقنية يقابلان خطر التسويق. |
|
UBS / David Vogt |
93 دولار |
شراء |
مقيس. 29 يونيو: بدأ شراء حيث خريطة طريق هيليوس إلى أبولو دعمت الصعود. |
|
الحالة الأساسية للمقال |
80-105 دولار |
الحالة الأساسية |
متوازن. يفترض تحويل الحجوزات حيث إنفاق البحث والتطوير العالي يحد من توسع التقييم. |
|
الحالة الهبوطية للمقال |
35 دولار |
الحالة الهبوطية |
حذر. يفترض تأخيرات العقود والخسائر المستمرة تمدد المسار للنطاق. |
كيفية تداول سهم كوانتينوم (QNT) على BingX
تداول نشر هيليوس من كوانتينوم ونمو الحجوزات وخريطة الطريق المقاومة للأخطاء باستخدام BingX TradFi و أدوات BingX AI. لأن QNT يمكن أن يتفاعل بحدة مع المعالم التقنية وجوائز الحكومة وتوقيت العقود، يجب على المتداولين تعريف المحفز وحدود المخاطر قبل دخول مركز.
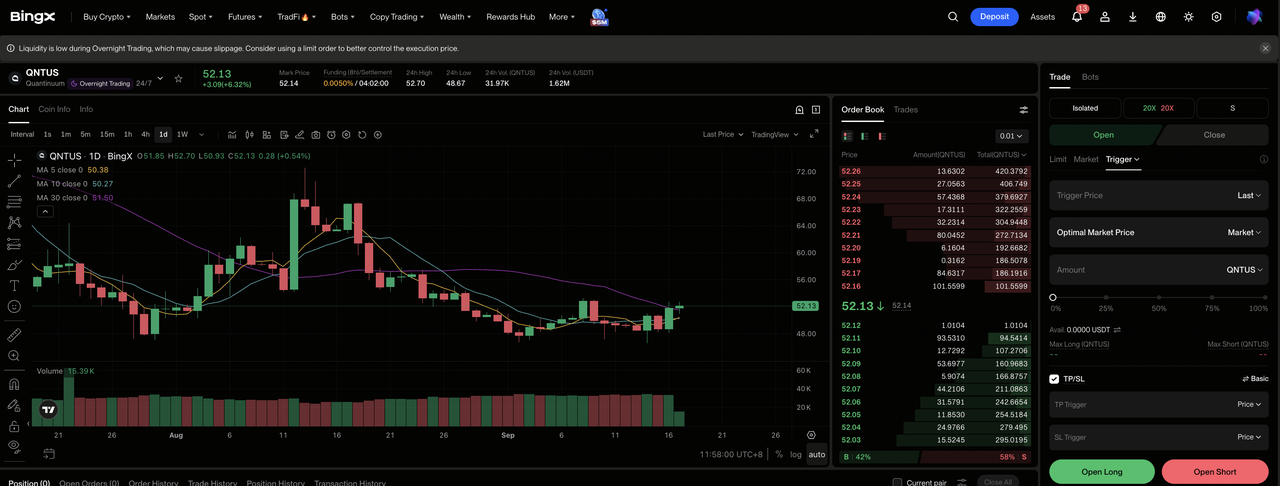
الخطوة 1: الوصول إلى BingX TradFi. اشترك وانتقل إلى قسم TradFi المتخصص في لوحة تحكم منصة BingX.
الخطوة 2: اختيار كوانتينوم (QNT). ابحث عن واختر عقد QNT-USDT الآجل الدائم.
الخطوة 3: اختر اتجاهك. اختر فتح شراء آجل إذا تحولت الحجوزات والمعالم التقنية بقيت على الجدولة. اختر فتح بيع آجل إذا أضعفت تأخيرات الاعتماد أو خسائر أوسع التقييم.
الخطوة 4: اختر الرافعة المالية ووضع الهامش. اختر الهامش المعزول أو المتبادل بناءً على تحملك للمخاطر. QNT أغلق أقل بـ 18.95% من سعر طرحه العام 60 دولار، مما يظهر لماذا الرافعة المالية المحافظة والحجم الواضح مهمان.
الخطوة 5: تنفيذ بروتوكولات مخاطر صارمة. ضع مستويات جني الربح ووقف الخسارة (TP/SL) قبل أو فوراً بعد دخول التداول. QNT يمكن أن يتحرك بسرعة حول معايير النظام والحجوزات والتوجيه والتمويل الفيدرالي.
أهم 5 مخاطر يجب مراقبتها لمستثمري كوانتينوم في 2026
تقييم كوانتينوم يعتمد على الاعتماد التجاري والتنفيذ التقني والإنفاق وعرض ما بعد الطرح العام. هذه المخاطر يمكن أن تؤثر على توقيت الإيرادات واستخدام النقد والقيمة للسهم.
- الحجوزات قد تتحول أبطأ من المتوقع: نظرة الحجوزات 120 مليون دولار أعلى بكثير من النقطة الوسطى للإيرادات 30 مليون دولار لأن العقود تتحول عبر فترات متعددة. التأخيرات يمكن أن تبقي الإيرادات صغيرة نسبة لقاعدة التكلفة وتقلل القيمة المخصصة للأعمال المؤجلة.
- الخسائر الكبيرة يمكن أن تقلل ممر النقد: خسارة EBITDA المعدلة للربع الثاني وصلت إلى 68 مليون دولار رغم رصيد السيولة 2.1 مليار دولار. جداول تطوير سول وأبولو الأطول ستزيد استخدام النقد قبل التسويق الأوسع.
- تركيز العملاء يمكن أن يجعل الإيرادات غير مستقرة: RIKEN مثلت حوالي 60% من إيرادات 2025. أوراكل تحسن التنويع، رغم أن معالم القبول المتأخرة أو البرامج الحكومية يمكن أن تؤثر مادياً على النمو الربعي.
- خريطة الطريق المقاومة للأخطاء يمكن أن تنزلق: سول مخططة لعام 2027 وأبولو لعام 2029. تأخيرات الأجهزة أو تصحيح الأخطاء أو التصنيع ستؤجل القدرة التجارية وتضعف الثقة في خريطة الطريق.
- عرض الأسهم بعد الطرح العام يمكن أن يضغط على التقييم: QNT انخفض بالفعل تحت سعر طرحه العام 60 دولار بعد وصوله إلى 86.79 دولار. انتهاءات الحجز وتعويض الأسهم أو بيع كمومي أوسع يمكن أن يضغط على المضاعف حتى لو بقيت المعالم التقنية سليمة.
أفكار ختامية: هل يجب أن تستثمر في كوانتينوم في 2026؟
كوانتينوم لديها منصة متكاملة متميزة وتقدم دقة منطقية قابل للقياس وأكثر من 2.1 مليار دولار من السيولة. الإيرادات ارتفعت 279% وأوراكل تضيف قناة توزيع مهمة وجائزة CHIPS بـ 100 مليون دولار تدعم التصنيع المحلي. القاعدة التجارية تبقى صغيرة، مع ذلك، وخسارة EBITDA المعدلة 68 مليون دولار تجعل المسار من الإنجاز التقني إلى التدفق النقدي المستدام السؤال الحاسم.
الحالة الصعودية تتطلب تحويل حجوزات أسرع وتسليم أنظمة في الوقت المحدد لدعم 155 دولار. الحالة الهبوطية تعكس تأخيرات العقود والخسائر المستمرة وتقييم أقل يمكن أن يسحب QNT نحو 35 دولار. المتداولون المحافظون قد ينتظرون إيرادات عملاء أوسع واقتصاديات أوراكل أوضح ودليل أن النمو السنوي يضيق فجوة الخسارة إلى الإيرادات.
تذكير المخاطر: التداول والاستثمار في الأسهم مثل QNT ينطوي على خطر عالي لخسارة رأس المال. انتكاسات التطوير الكمومي وتأخيرات العقود وتركيز العملاء وحرق النقد والتخفيف والتداول بالرافعة المالية يمكن أن تنتج خسائر سريعة. أجر بحثاً مستقلاً قبل تخصيص رأس المال.
قراءة ذات صلة
- أفضل 10 أسهم حوسبة كمومية للمراقبة في 2026: الشركات التي تقود الحوسبة من الجيل القادم
- أسهم الحوسبة عالية الأداء (HPC) الأفضل للمراقبة في 2026: قادة سوق الحوسبة المتسارعة
- نظرة سعر سهم أوراكل (ORCL) لعام 2026: هل يمكن لبنية الذكاء الاصطناعي السحابية إعادة ORCL لأعلى مستوياته؟
- توقع سعر HPE 2026: هل يمكن لنمو الذكاء الاصطناعي والشبكات دفع HPE نحو 90 دولار؟
- توقع سعر IonQ (IONQ) 2026: هل يمكن لنمو الكم المتكامل دفع IONQ نحو 65 دولار؟
