AMC Entertainment Holdings (AMC) هي أكبر شركة عرض مسرحي في العالم، تدير حوالي 850 مسرحاً و 9,600 شاشة عبر الولايات المتحدة وأوروبا. تبقى مبيعات التذاكر محرك الطلب الرئيسي، مع إضافة الطعام والمشروبات ورسوم التنسيقات المميزة وعضويات الولاء والإعلانات لإيرادات كل زيارة. تمنح قائمة أفلام أقوى لـ AMC إمكانات تعافي مهمة، رغم أن التكاليف الثابتة المرتفعة وخدمة الديون والإصدارات المتكررة للأسهم تجعل السهم حساساً بشكل غير عادي لظروف الحضور والتمويل.
قدم ربعها الأخير أقوى دليل تشغيلي في السنوات. إيرادات AMC للربع الثاني 2026 وصلت إلى رقم قياسي 1.60 مليار دولار، بزيادة 14.2% سنوياً وحوالي 130 مليون دولار فوق إجماع LSEG البالغ 1.47 مليار دولار. ربحية السهم المُعدلة البالغة 0.14 دولار تغلبت على توقعات خسارة 0.06 دولار، وارتفعت EBITDA المُعدلة 70% إلى 321.4 مليون دولار ووصل التدفق النقدي الحر إلى 190.1 مليون دولار. السؤال المحوري هو كم من هذا التحسن يمكن أن يعود لكل سهم بعد أن باعت AMC 105.3 مليون سهم إضافي في يونيو.
تتركز توقعات سهم AMC لعام 2026 الآن على وجهتي نظر متنافستين:
- حالة تعافي شباك التذاكر: يمكن لتقويم إصدارات أوسع والتنسيقات الكبيرة المميزة وإنفاق أعلى لكل ضيف أن يبقي EBITDA والتدفق النقدي الحر إيجابيين، ويقلل ضغط إعادة التمويل ويدعم انتقالاً نحو 4.50 دولار.
- حالة قيود الميزانية العمومية: يمكن للديون ومصاريف الفوائد والتكاليف الثابتة للمسارح وعدد الأسهم الأكبر بكثير أن تمتص التعافي التشغيلي، مما يحد من القيمة لكل سهم حتى عندما يتحسن الحضور.
يقوم هذا الدليل بتحليل توقعات سهم AMC وسيناريوهات الأسعار لعام 2026 والمخاطر الرئيسية وتوقعات المحللين، بالاعتماد على نتائج الربع الثاني لعام 2026 لشركة AMC Entertainment في 20 يوليو وملفات المستثمرين وبيانات السوق حتى 9 سبتمبر، بالإضافة إلى كيفية تداول عقود AMC الآجلة على BingX TradFi مع ضمان USDT.
أهم 5 أشياء يجب أن يعرفها مستثمرو AMC في سبتمبر 2026
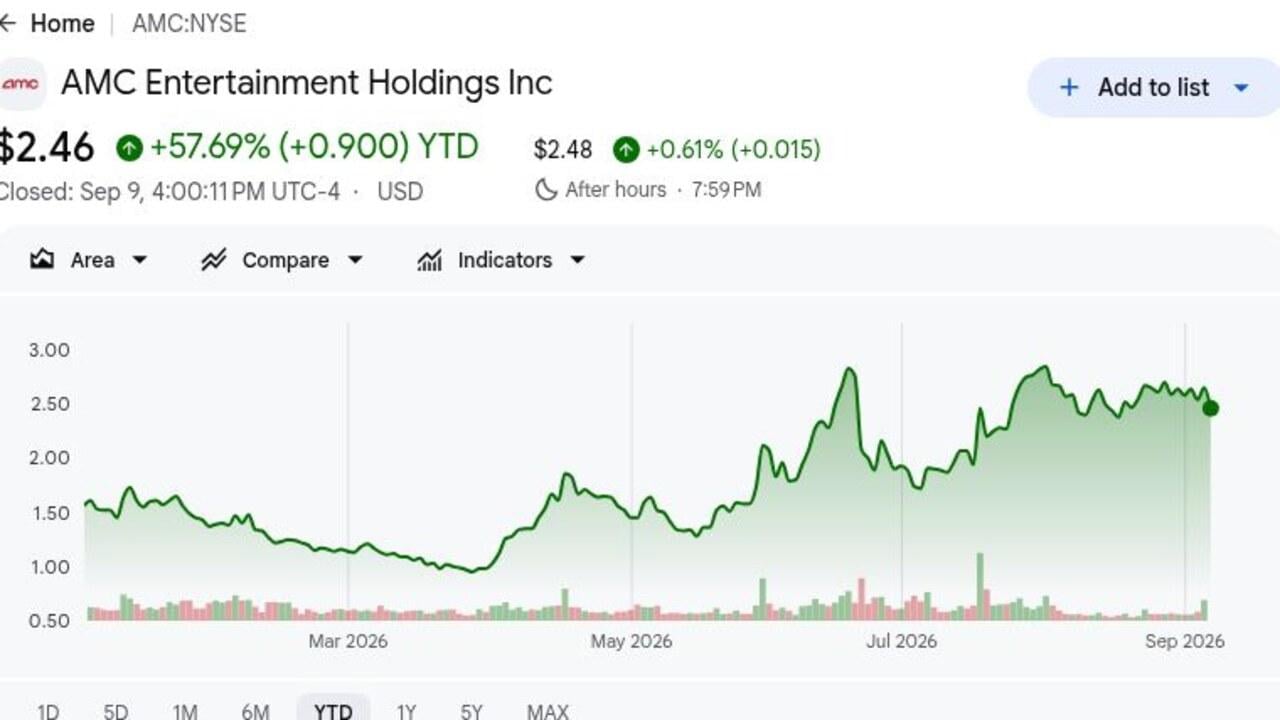
- أغلقت AMC عند 2.46 دولار في 9 سبتمبر بعد ارتفاع 57.69% منذ بداية العام: تقدم السهم من قرب 1 دولار في أوائل العام إلى ما يقارب 3 دولارات خلال الصيف. الإغلاق يقع قرب هدف B. Riley البالغ 2.50 دولار وتحت هدف Wedbush البالغ 4 دولارات، مما يظهر كيف يخصم السوق جزءاً من التعافي.
- إيرادات الربع الثاني البالغة 1.60 مليار دولار ارتفعت 14.2% وتغلبت على الإجماع بحوالي 130 مليون دولار: ستة أفلام حققت عطل نهاية أسبوع افتتاحية محلية فوق 75 مليون دولار. وصفتها AMC بأنها أقوى ربع لشباك التذاكر في سبع سنوات، مما دعم استغلالاً أفضل للمسارح عبر دائرتها.
- ربحية السهم المُعدلة البالغة 0.14 دولار تغلبت على خسارة متوقعة 0.06 دولار بـ 0.20 دولار: زادت EBITDA المُعدلة 70% إلى 321.4 مليون دولار. تُظهر النتيجة حساسية الأرباح لشبكة التكاليف الثابتة عندما يرتفع الحضور، رغم أنها لا تزيل مصاريف الفوائد.
- وصل التدفق النقدي الحر إلى 190.1 مليون دولار مع نمو الحضور بما يقارب 14%: زاد الحضور الأمريكي 12% وارتفع الحضور الدولي حوالي 18%. يمكن للنقد المولد داخلياً تمويل ترقيات المسارح ودفعات الفوائد دون حاجة فورية أخرى لجمع رأس المال أو تبادل الديون.
- جمعت AMC 150 مليون دولار ببيع 105.3 مليون سهم في يونيو: بلغ متوسط العوائد الإجمالية حوالي 1.42 دولار لكل سهم قبل الرسوم. حسّن رأس المال السيولة، لكن يجب الآن تقسيم مكاسب المؤسسة عبر قاعدة ملكية أكبر للمستثمرين.
ما هي AMC Entertainment Holdings (AMC)؟
AMC Entertainment هي شركة عرض مسرحي تبيع تذاكر الأفلام والطعام والمشروبات من خلال دائرة مسارح عالمية. تشمل مسارحها البالغة حوالي 850 مسرحاً و 9,600 شاشة مواقع في الولايات المتحدة وكذلك الأسواق الأوروبية التي تُدار تحت علامات Odeon وعلامات إقليمية أخرى. تعتمد إيرادات القبول على توفر الأفلام والحضور وتسعير التذاكر، بينما تزيد الامتيازات والإعلانات والتجارب المميزة من الإيرادات لكل ضيف. تستخدم AMC أيضاً AMC Stubs واشتراكات A-List وحجز التذاكر المحمول وبيانات العملاء المباشرة لتحسين التردد والاحتفاظ عبر عمل له تكاليف إيجار وعمالة وتكنولوجيا كبيرة.
يتركز الاتجاه طويل الأمد لـ AMC على جعل المسارح أكثر تميزاً وإنتاجية بدلاً من مجرد إضافة شاشات تقليدية. تتوسع خطة Go في IMAX وDolby Cinema وLaser at AMC والتنسيقات المميزة أو الكبيرة جداً ذات العلامة التجارية AMC، مدعومة بالإسقاط المُحسن والكراسي الاستلقاء وخيارات طعام أوسع. حافظت الاستوديوهات الرئيسية بما في ذلك Disney وUniversal على نوافذ مسرحية حصرية للإصدارات المهمة، مما يحافظ على السينمات كوجهة مدفوعة أولى للأفلام الرئيسية. أطلقت AMC أيضاً Leawood Films في 2026 لتوزيع الإصدارات المستقلة والممولة من صانعي الأفلام، وهي محاولة طويلة الأمد لتحسين استغلال الشاشات والمشاركة في الاقتصادات خارج العرض وحده.
نظرة عامة على أرباح AMC Entertainment (AMC) للربع الثاني 2026: إيرادات قياسية وتدفق نقدي ونمو الحضور
حققت AMC إيرادات قياسية للربع الثاني بلغت 1.60 مليار دولار مقابل تقدير LSEG البالغ 1.47 مليار دولار، وربحية سهم مُعدلة 0.14 دولار مقابل خسارة متوقعة 0.06 دولار، وEBITDA مُعدلة بلغت 321.4 مليون دولار بزيادة 70%. زاد إجمالي الحضور بما يقارب 14%، بما في ذلك نمو 12% في الولايات المتحدة وحوالي 18% دولياً، بينما وصل التدفق النقدي الحر إلى 190.1 مليون دولار. أظهرت النتيجة رافعة تشغيلية قوية، رغم أن زيادة ATM بـ 150 مليون دولار و105.3 مليون سهم جديد تُظهر لماذا يمكن لتحسين السيولة والقيمة لكل سهم أن يتحركا في اتجاهين مختلفين.
اقرأ المزيد: أخبار أرباح AMC (AMC) للربع الثاني 2026: عمليات قياسية تعوض ميزانية عمومية لا تزال ثقيلة
|
المؤشر المالي |
التوجيه / الإجماع |
المُبلغ / الفعلي |
المفاجأة |
|
إيرادات الربع الثاني 2026 |
إجماع LSEG 1.47 مليار دولار |
1.60 مليار دولار |
تفوق. حوالي 130 مليون دولار فوق الإجماع؛ بزيادة 14.2% سنوياً. |
|
ربحية السهم المُعدلة للربع الثاني |
إجماع LSEG -0.06 دولار |
0.14 دولار |
تفوق. مفاجأة إيجابية بـ 0.20 دولار مقابل خسارة متوقعة. |
|
EBITDA المُعدلة للربع الثاني |
— |
321.4 مليون دولار |
تحسن. زيادة 70% سنوياً إلى رقم قياسي ربعي. |
|
التدفق النقدي الحر للربع الثاني |
— |
190.1 مليون دولار |
إيجابي. حوّل انتعاش شباك التذاكر إلى سيولة. |
|
إجمالي الحضور |
— |
ما يقارب +14% سنوياً |
تسارع. ارتفع الحضور الأمريكي 12% والحضور الدولي حوالي 18%. |
|
عطل نهاية أسبوع افتتاحية فوق 75 مليون دولار |
— |
6 أفلام |
توسع. دعمت إصدارات متعددة الربع. |
|
عرض أسهم ATM يونيو |
— |
150 مليون دولار من 105.3 مليون سهم |
مخفف. أضاف سيولة قرب متوسط سعر إجمالي 1.42 دولار. |
- إيرادات 1.60 مليار دولار تجاوزت الإجماع بحوالي 130 مليون دولار: عكست الزيادة بنسبة 14.2% أقوى ربع لشباك التذاكر في سبع سنوات. قللت ستة افتتاحات محلية فوق 75 مليون دولار الاعتماد على نجاح واحد وزادت استغلال المسارح عبر الدائرة.
- ربحية السهم المُعدلة البالغة 0.14 دولار تغلبت على الخسارة المتوقعة بـ 0.20 دولار: وصل نمو التذاكر والامتيازات إلى الخط الأسفل. يحسّن الربح حالة التعافي، رغم أن خدمة الديون والإيجارات والإنفاق الرأسمالي لا تزال تتطلب نقداً كبيراً من عمليات المسارح.
- زاد الحضور بما يقارب 14%، بقيادة نمو دولي حوالي 18%: ارتفع الحضور الأمريكي 12%، مما جعل الانتعاش واسع الانتشار جغرافياً. المزيد من الضيوف يحرك القبول ويخلق فرصة أخرى لبيع الامتيازات والعضويات والإعلانات والمقاعد المميزة خلال كل زيارة مسرح.
- تسلقت EBITDA المُعدلة 70% إلى 321.4 مليون دولار: نمت EBITDA بسرعة أكبر بكثير من نمو الإيرادات البالغ 14.2%، مما يوضح الرافعة التشغيلية. الحفاظ على تلك العلاقة من شأنه تقوية قدرة إعادة التمويل، بينما يمكن لإمداد أفلام أضعف أن يعكسها بسرعة ويضغط على التدفق النقدي الربعي.
- حسّن التدفق النقدي الحر البالغ 190.1 مليون دولار خيارات تمويل AMC: يمكن للنقد دعم خطة Go وتقليل الاعتماد على أسواق رأس المال. زيادة الأسهم بـ 150 مليون دولار تعني أن المستثمرين لا يزالون بحاجة لعدة فترات ممولة داخلياً قبل افتراض انتهاء التخفيف.
نظرة استثمار AMC Entertainment (AMC) لعام 2026: حالة الصعود 4.50 دولار مقابل حالة الهبوط 1.20 دولار
تعتمد نظرة AMC لعام 2026 على ما إذا كان الانتعاش التشغيلي للربع الثاني يصبح مصدراً دائماً للتدفق النقدي الحر قبل أن تكاليف الديون أو الأسهم الإضافية تمتص التحسن. النطاقات التالية هي سيناريوهات تحريرية مبنية على افتراضات تشغيلية، وليست وعود وول ستريت.
حالة الصعود: شباك تذاكر قوي والتنسيقات المميزة تدفع AMC نحو 4.50 دولار
تفترض حالة الصعود أن 2026 يصبح أقوى عام للسينمات منذ الجائحة، مع إصدارات رئيسية تدعم الحضور بعد ربع ثاني قياسي. تزيد الشاشات المميزة وترقيات الكراسي الاستلقاء وإنفاق أعلى على الطعام والمشروبات من الإيرادات لكل ضيف. تُظهر أيضاً EBITDA المُعدلة لـ AMC البالغة 321.4 مليون دولار ربعياً كيف يمكن للحضور الأعلى رفع الأرباح بسرعة أكبر من الإيرادات.
الانتقال نحو 4.50 دولار سيتطلب بقاء التدفق النقدي الحر إيجابياً بعد وصوله 190.1 مليون دولار في الربع الثاني. تغطية فوائد أقوى وإصدارات أسهم جديدة أقل وجداول إصدار استوديوهات متسقة وتمديدات ديون إضافية من شأنها دعم هذا السيناريو. التخفيف المتجدد من شأنه إضعاف الحالة حتى لو استمرت إيرادات الشركة في النمو.
الحالة الأساسية: تعافي تدريجي يبقي AMC بين 2.50 دولار و 3.25 دولار
تفترض الحالة الأساسية أن الحضور وطلب التنسيق المميز يبقيان أقوى من 2025، رغم أن النتائج الربعية تستمر في الاعتماد على تقويم إصدار الأفلام. تتحسن الإيرادات وEBITDA على مدار السنة الكاملة، لكن ديون AMC ومصاريف الفوائد و105.3 مليون سهم المبيعة في يونيو تحد من مقدار وصول ذلك التقدم لكل سهم موجود.
تحت هذا السيناريو، يمكن لـ AMC التداول بشكل رئيسي بين 2.50 دولار و 3.25 دولار، قرب أهداف الأسعار من B. Riley وBenchmark وMacquarie. التدفق النقدي الحر الإيجابي والسيولة المستقرة من شأنهما دعم الطرف الأدنى من النطاق. الانتقال فوق 3.25 دولار سيتطلب تخفيض ديون أوضح دون تخفيف إضافي، والعودة للتدفق النقدي الحر السلبي من شأنه إضعاف الحالة المركزية.
حالة الهبوط: إمداد أفلام أضعف وتخفيف إضافي يسحب AMC نحو 1.20 دولار
تفترض حالة الهبوط أن قائمة الإصدارات تضعف بعد الصيف، مما يسبب انخفاض الحضور ضد مقارنات أقوى. التكاليف الثابتة للإيجار والعمالة والتكنولوجيا من شأنها الضغط على EBITDA مع انخفاض الحضور. التدفق النقدي التشغيلي الأقل يمكن أيضاً أن يزيد اعتماد AMC على إعادة التمويل وتبادل الديون أو إصدار أسهم إضافي.
الانتقال نحو 1.20 دولار سيصبح أكثر احتمالاً إذا تحوّل التدفق النقدي الحر للسلبية أو اتسعت خصومات الديون أو أطلقت الإدارة عرضاً آخر كبيراً في السوق. يعكس هدف Citigroup البالغ 1.20 دولار وجهة النظر الهابطة هذه. يمكن لـ AMC أن تولد نمو إيرادات سنوي كامل، لكن عدد أسهم متزايد وتكاليف تمويل عالية يمكن أن تستمر في تقليل القيمة لكل سهم.
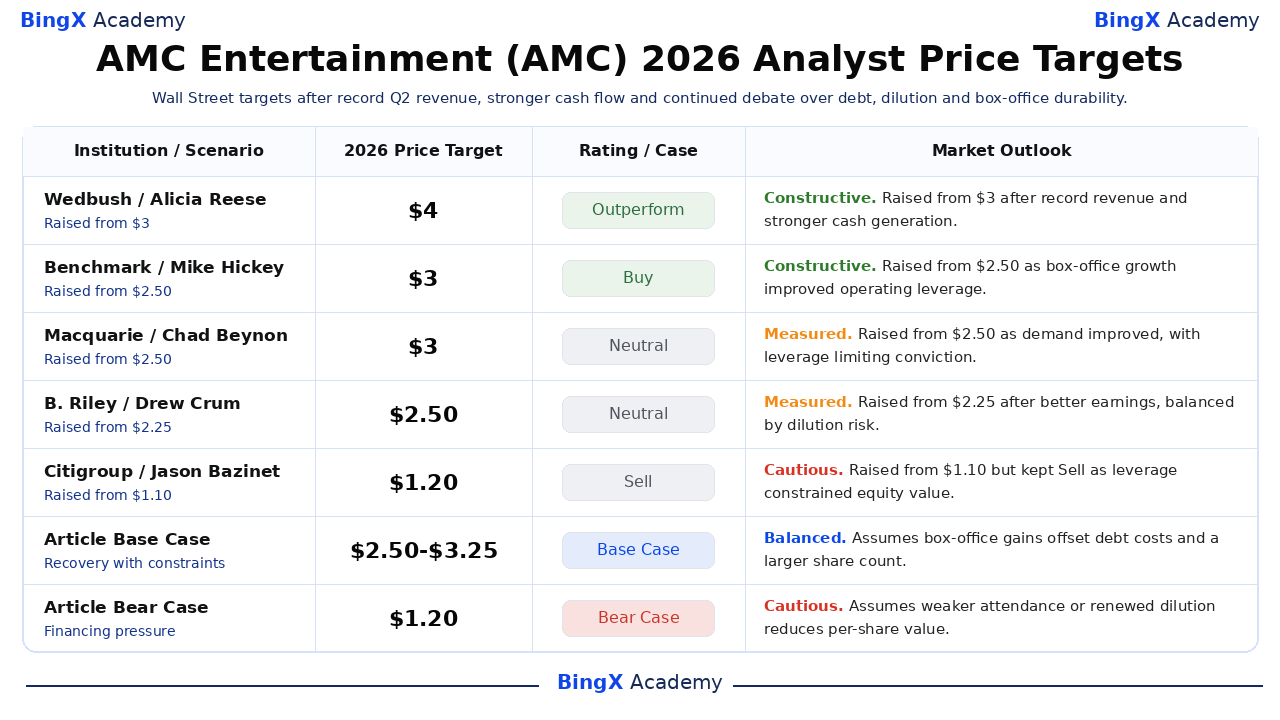
توقعات أسعار سهم AMC لعام 2026 من محللي وول ستريت
يبقى وول ستريت منقسماً بعد ربع AMC القياسي. خمس إجراءات محللين مختارة تتراوح من هدف Wedbush البالغ 4 دولارات للأداء المتفوق إلى هدف Citigroup البالغ 1.20 دولار للبيع، مما يعكس الاختلاف حول ما إذا كانت الرافعة التشغيلية الأقوى لشباك التذاكر يمكن أن تتفوق على تكاليف التمويل والتخفيف عبر قاعدة أسهم AMC الأكبر.
|
المؤسسة |
هدف السعر لعام 2026 |
التصنيف |
نظرة السوق |
|
Wedbush |
4.00 دولار |
أداء متفوق |
بناءة. 21 يوليو: رُفع من 3 دولارات بعد إيرادات قياسية للربع الثاني وتوليد نقد أقوى. |
|
Benchmark |
3.00 دولار |
شراء |
بناءة. 21 يوليو: رُفع من 2.50 دولار حيث حسّن تعافي شباك التذاكر الثقة في الرافعة التشغيلية. |
|
Macquarie |
3.00 دولار |
محايد |
متوازن. 2 سبتمبر: رُفع من 2.50 دولار حيث تحسّن الطلب، مع الرافعة المالية والتخفيف يحدان من القناعة. |
|
B. Riley |
2.50 دولار |
محايد |
متوازن. 22 يوليو: رُفع من 2.25 دولار بعد أرباح أفضل للربع الثاني، متوازن بمخاطر الديون والتخفيف. |
|
Citigroup |
1.20 دولار |
بيع |
حذر. 7 مايو: رُفع من 1.10 دولار لكن احتفظ بالبيع حيث قيدت الرافعة القيمة لكل سهم. |
|
الحالة الأساسية للمقال |
2.50-3.25 دولار |
الحالة الأساسية |
متوازن. يفترض أن مكاسب شباك التذاكر تعوض تكاليف الديون وعدد أسهم أكبر. |
|
حالة الهبوط للمقال |
1.20 دولار |
حالة الهبوط |
حذر. يفترض حضوراً أضعف أو تخفيف متجدد يقلل القيمة لكل سهم. |
كيفية تداول سهم AMC Entertainment (AMC) على BingX
تداول تعافي شباك تذاكر AMC ونظرة التدفق النقدي ومخاطر التخفيف باستخدام BingX TradFi وأدوات BingX AI. لأن AMC يمكن أن تتفاعل بحدة مع نتائج عطلة نهاية الأسبوع الافتتاحية والأرباح وإعلانات التمويل، يجب على المتداولين تحديد المحفز وحدود المخاطر قبل دخول مركز.
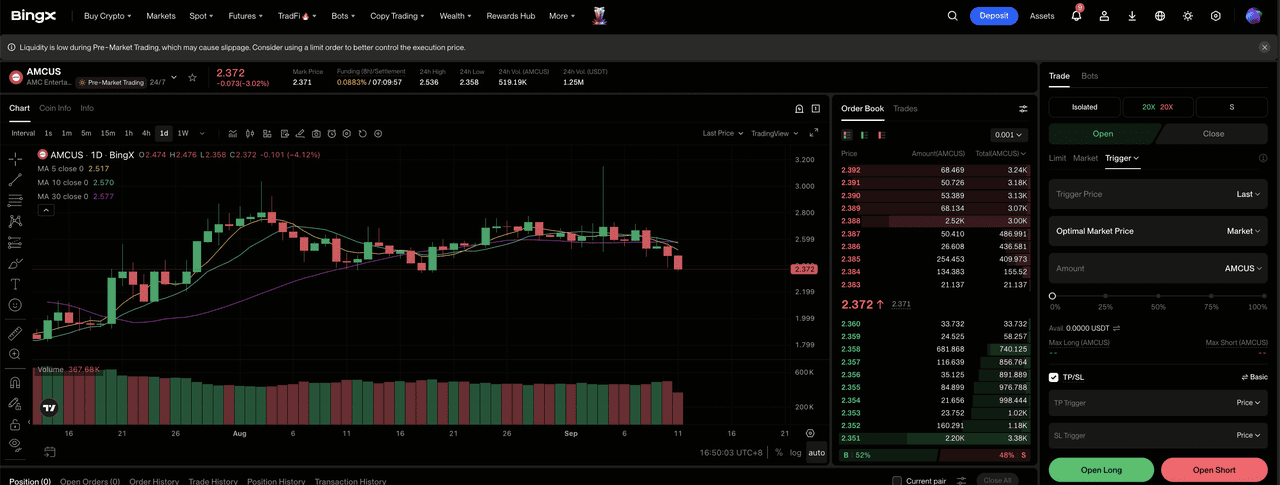
الخطوة 1: الوصول إلى BingX TradFi. اشترك وانتقل إلى قسم TradFi المتخصص على لوحة تحكم منصة BingX.
الخطوة 2: اختر AMC Entertainment (AMC). ابحث عن واختر عقد AMC-USDT الآجل الدائم.
الخطوة 3: اختر اتجاهك. اختر فتح شراء آجل إذا كان نمو الحضور والتنسيقات المميزة تحافظ على تدفق نقدي حر إيجابي. اختر فتح بيع آجل إذا كانت قائمة إصدارات أضعف أو ضغط إعادة التمويل أو إصدار أسهم جديد يقلل القيمة لكل سهم.
الخطوة 4: اختر الرافعة ووضع الهامش. اختر الهامش المعزول أو المتبادل بناءً على تحملك للمخاطر. ارتفعت AMC 24% بعد أرباح الربع الثاني وحققت مكاسب 57.69% منذ بداية العام، مما يظهر لماذا الرافعة المحافظة وتحجيم المركز الواضح مهمان.
الخطوة 5: نفّذ بروتوكولات مخاطر صارمة. ضع مستويات جني الربح ووقف الخسارة (TP/SL) قبل أو فور دخول التداول. يمكن لـ AMC التفاعل بسرعة مع افتتاحات الأفلام وتغييرات جداول الاستوديوهات والتدفق النقدي الربعي وتبادل الديون وإفصاحات ATM.
أهم 5 مخاطر يجب مراقبتها لمستثمري AMC Entertainment في 2026
لا يزال التعافي التشغيلي لـ AMC يحمل مخاطر أسهم كبيرة لأن نتائجها تبقى حساسة جداً لتوريد الأفلام والتكاليف الثابتة والتزامات الديون وإصدار أسهم إضافي.
- قائمة أفلام أضعف يمكن أن تعكس نمو إيرادات AMC بنسبة 14.2%: تتحكم الاستوديوهات في جداول الإصدار، والتأخيرات يمكن أن تقلل الحضور دون إنتاج انخفاض فوري في تكاليف الإيجار أو العمالة. حتى عدد قليل من عطل نهاية أسبوع ضعيفة الأداء يمكن لذلك أن يكون له تأثير كبير على EBITDA.
- دفعات الديون تنافس ترقيات المسارح: النقد المنفق على الفوائد وإعادة التمويل لا يمكن استخدامه للشاشات المميزة والكراسي الاستلقاء وأنظمة الإسقاط أو تحسينات الطعام والمشروبات. تكاليف الاقتراض الأعلى يمكن أن تقلل القيمة المُحدثة بواسطة تعافي AMC التشغيلي وتترك نقداً أقل متاحاً لإبقاء مسارحها تنافسية.
- إصدار أسهم إضافي يمكن أن يخفف المكاسب لكل سهم: جمعت AMC 150 مليون دولار ببيع 105.3 مليون سهم من خلال برنامج السوق في يونيو. الإصدار الإضافي بأسعار أسهم منخفضة من شأنه توزيع أي تحسن في الإيرادات وEBITDA والتدفق النقدي عبر عدد أكبر من الأسهم.
- البث المباشر يمكن أن يقلل الحضور ويضعف القوة التسعيرية: النوافذ المسرحية الحصرية من Disney وUniversal والاستوديوهات الأخرى تساعد السينمات على جذب الجماهير قبل وصول الأفلام لمنصات البث. نوافذ أقصر أو إصدارات مباشرة للبث أكثر يمكن أن تقلل فرص الحضور وتجعل تكاليف مسارح AMC الثابتة أصعب للتغطية.
- تكاليف AMC الثابتة يمكن أن تكبر الانخفاض: زادت EBITDA المُعدلة 70% عندما نمت الإيرادات 14.2%، مما يظهر فوائد الرافعة التشغيلية أثناء التعافي. نفس هيكل التكلفة يمكن أن يعمل بالعكس إذا انخفض الحضور، مما يضع ضغطاً متجدداً على EBITDA والتدفق النقدي الحر.
أفكار ختامية: هل يجب أن تستثمر في AMC Entertainment في 2026؟
تدخل AMC باقي 2026 بأفضل دليل تشغيلي في السنوات. إيرادات قياسية بلغت 1.60 مليار دولار تغلبت على الإجماع، تحولت ربحية السهم المُعدلة من خسارة متوقعة إلى ربح، ووصلت EBITDA المُعدلة إلى 321.4 مليون دولار وبلغ التدفق النقدي الحر 190.1 مليون دولار. قائمة أوسع والتنسيقات المميزة تدعم التعافي. القيد الحاسم هو ما إذا كانت السيولة يمكن أن تتقوى دون إضافة 105.3 مليون سهم أخرى.
تحتاج حالة الصعود نحو 4.50 دولار لعدة فترات من التدفق النقدي الإيجابي دون تخفيف رئيسي. تبقي الحالة الأساسية AMC بين 2.50 دولار و 3.25 دولار، بينما تنمو حالة الهبوط 1.20 دولار أكثر مصداقية إذا ضعف توريد الأفلام أو عادت احتياجات التمويل. المتداولون المحافظون قد ينتظرون التأكيد من خلال الحضور وتحويل EBITDA وتغطية الفوائد وقدرة AMC على تمويل الترقيات دون إصدار أسهم كبير آخر.
تذكير المخاطر: التداول والاستثمار في الأسهم مثل AMC ينطوي على مخاطر عالية لخسارة رأس المال. تتعرض AMC لتقلبات قائمة الأفلام وتكاليف الديون وإعادة التمويل والتخفيف والمصاريف التشغيلية الثابتة وتغيير سلوك المستهلك. قم بإجراء بحث مستقل قبل تخصيص رأس المال.
قراءات ذات صلة
- توقع أسعار Netflix (NFLX) لعام 2026: هل يمكن لسهم NFLX الانتعاش إلى 125 دولاراً بالإعلانات والرياضة المباشرة؟
- توقع سهم GameStop (GME) لعام 2026: ناجٍ من البيع بالتجزئة أم عملاق شركة قابضة؟
- توقع أسعار Meta (META) لعام 2026: هل يمكن لتحقيق الدخل من الذكاء الاصطناعي دفع META نحو 1,000 دولار؟
- توقع أسعار Alphabet (GOOGL) لعام 2026: هل يمكن لنمو السحابة بنسبة 82% والذكاء الاصطناعي دفع سهم GOOGL إلى 430 دولاراً؟
- توقع أسعار Reddit (RDDT) لعام 2026: هل يمكن لفرص بيانات الذكاء الاصطناعي دفع RDDT نحو 300 دولار؟
