


塔半導體(TSEM)為通訊、數據中心、移動設備、車輛及工業系統製造專業模擬芯片。其成熟的射頻及功率工藝業務依然重要,而矽光子和矽鍺技術則拓展了其在高速 AI互連領域的機遇。新需求正在轉化為晶圓代工合約,但設備安裝、客戶生產排程及製造利用率決定著更高收入能否同時帶來持久的盈利和現金流。
最新季度顯示光子業務銷售加速,晶圓代工利潤改善。 塔半導體2026年第二季度營收達4.6008億美元,同比增長23.7%,矽光子年化收入規模從1.8億美元攀升至6.8億美元。調整後攤薄每股盈利從0.50美元升至0.88美元,而1.87億美元的資本支出超過了1.77億美元的經營現金流。產能必須按時擴張,更高的銷售和利潤目標才能得以維持。
TSEM股票2026年預測現在集中於兩種對立觀點:
- 光子合約驅動增長的樂觀觀點:已簽署的13億美元2027年矽光子合約及Semtech產能承諾或可提升利用率和盈利。
- 產能與估值的謹慎觀點:晶圓廠擴產延遲、客戶集中風險及支出領先於現金回收,或將壓縮這隻2026年迄今已上漲56.52%的股票。
本指南根據塔半導體8月4日發佈的2026年第二季度業績、投資者演示及截至10月20日的市場數據,深入分析TSEM股票預測、2026年價格情景、主要風險及分析師展望,並介紹如何在 BingX TradFi上用USDT 買入TSEM股票。
2026年10月塔半導體投資者須知的五大要點
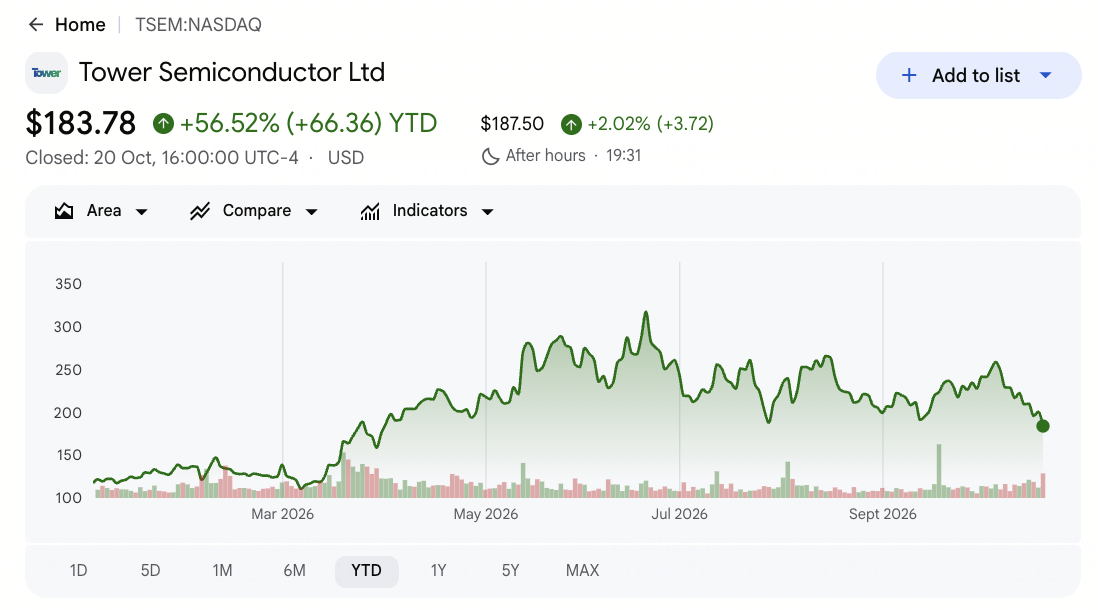
- TSEM於10月20日收報183.78美元,年初至今上漲56.52%。當日股價下跌8.25%,仍低於319.84美元的52週高位。此次急速回調突顯了儘管營運業績強勁,估值仍具敏感性,令業績執行力對維持股價漲幅至關重要。
- 第二季度營收增長23.7%至4.6008億美元。銷售額超出4.5468億美元市場共識550萬美元,調整後每股盈利0.88美元超出0.76美元預期。更強勁的盈利支撐增長前景,但未來盈利能力取決於能否有效填充額外製造產能。
- 矽光子(SiPho)達到6.8億美元年化收入規模。增速較一年前的1.8億美元近乎翻四倍,而13億美元的2027年客戶合約及2.9億美元的產能預付款改善了業務能見度。將這些承諾轉化為晶圓出貨仍是關鍵增長考驗。
- 第三季度收入指引為4.94億至5.46億美元。5.2億美元的中位數意味著同比增長31%,超出約4.9億美元的市場共識。強勁執行力或可支撐矽光子收入於第四季度突破10億美元年化規模,而出貨延遲則將對預期構成壓力。
- 塔半導體將2028年收入目標上調至36億美元。管理層目標在85%晶圓廠利用率下實現12億美元淨利潤。日本產能擴張及新的Semtech矽鍺協議支持增長,但達成這些目標取決於生產爬坡、客戶需求及製造效率。
塔半導體(TSEM)是什麼?
塔半導體是一家以色列特種 半導體晶圓代工廠,專門製造其他公司設計的模擬及混合信號芯片。與專注於先進處理器的製造商不同,塔半導體專長於矽光子(SiPho)、矽鍺(SiGe)BiCMOS、射頻CMOS、圖像傳感器及電源管理技術。其芯片支持光學網絡、無線基礎設施、汽車電子及工業應用。塔半導體還提供200毫米和300毫米製造產能及設計工具,收入由晶圓生產、客戶需求及製造利用率驅動。
塔半導體正通過矽光子和高速光學連接擴大其在 AI數據中心基礎設施中的角色。2026年,它宣佈與 NVIDIA就1.6T光學模塊展開合作,而NewPhotonics則開始使用塔半導體PH18DA平台進行大批量出貨。與Semtech的多年協議也擴大了下一代光學元件的矽鍺產能。加上13億美元的2027年矽光子客戶合約及2.9億美元的產能預付款,這些進展支持塔半導體的 AI網絡增長,未來收入取決於生產爬坡及晶圓交付。
延伸閱讀: 2026年最值得買入的AI光學股票:光子學、光學、光纖及數據中心互連
塔半導體(TSEM)2026年第二季度業績概覽:矽光子增長推動收入和利潤提升
塔半導體公佈2026年第二季度營收4.6008億美元,同比增長23.7%,超出市場共識540萬美元。調整後每股盈利達0.88美元,超出預期0.12美元,毛利潤大增72%至1.378億美元。矽光子(SiPho)年化收入規模達6.8億美元,受AI光學互連需求增長支撐。第三季度指引4.94億至5.46億美元指向進一步增長,但龐大的資本支出令現金轉化仍然重要。
延伸閱讀: 塔半導體(TSEM)2026年第二季度業績概覽:4.6億美元收入超預期及強勁第三季度展望推動2.22%漲幅
|
財務指標 |
指引/市場共識 |
實際公佈 |
超預期情況 |
|
2026年第二季度營收 |
市場共識4.5468億美元 |
4.6008億美元 |
超預期。超出市場共識540萬美元;同比增長23.7%。 |
|
第二季度調整後攤薄每股盈利 |
市場共識0.76美元 |
0.88美元 |
超預期。超出市場共識0.12美元;從0.50美元上升。 |
|
第二季度GAAP攤薄每股盈利 |
一年前為0.41美元 |
0.79美元 |
改善。同比增加0.38美元。 |
|
第二季度毛利潤 |
一年前為8000萬美元 |
1.378億美元 |
更高。增加5780萬美元,增幅72%。 |
|
第二季度營業利潤 |
一年前為3990萬美元 |
9030萬美元 |
更高。同比翻逾一倍。 |
|
矽光子年化收入規模 |
2025年第二季度為1.8億美元 |
2026年第二季度為6.8億美元 |
加速。較上年同期增速近3.8倍。 |
|
第二季度經營現金流 |
一年前為1.23億美元 |
1.77億美元 |
更高。增加5400萬美元,而資本支出達1.87億美元。 |
|
第三季度收入展望 |
市場共識4.9002億美元 |
4.94億–5.46億美元 |
超預期。5.2億美元中位數超出市場共識2998萬美元。 |
- 第二季度營收增長23.7%至4.6008億美元。銷售額同比增加8802萬美元,超出4.5468億美元市場共識540萬美元。矽光子(SiPho)強勁需求支撐增長,而適度的超預期令第三季度生產執行力成為下一個重要考驗。
- 調整後每股盈利0.88美元超出預期0.12美元。盈利從一年前的0.50美元上升,GAAP攤薄每股盈利從0.41美元升至0.79美元。盈利增速快於收入增速,顯示製造產能利用率提升帶動運營槓桿改善。
- 矽光子6.8億美元年化收入規模近乎翻四倍。較一年前的1.8億美元大幅增長,受AI光學互連需求支撐。13億美元的2027年已簽合約及2.9億美元的產能預付款增強了業務能見度,未來收入取決於設備認證及晶圓出貨。
- 毛利潤大增72%至1.378億美元。營業利潤從3990萬美元翻逾一倍至9030萬美元,毛利率接近30%,較約21.5%顯著提升。隨著塔半導體擴大製造產能,維持這些成果對持續盈利能力至關重要。
- 第三季度收入指引中位數達5.2億美元。4.94億至5.46億美元的範圍意味著同比增長31%。第二季度經營現金流1.77億美元仍低於1.87億美元的資本支出,令更強的現金轉化能力在生產擴張過程中至關重要。
塔半導體(TSEM)2026年投資展望:320美元樂觀目標對比140美元悲觀目標
塔半導體2026年展望取決於能否將強勁的矽光子(SiPho)需求及擴大的製造產能轉化為持續的收入和現金流增長。其13億美元的2027年矽光子合約支持未來需求,而設備認證、生產利用率及資本支出對盈利能力仍然重要。
樂觀情景:矽光子強勁需求推動TSEM邁向320美元
樂觀情景假設塔半導體將13億美元的2027年矽光子合約轉化為生產出貨,同時Semtech矽鍺產能協議擴大高速光學元件需求。矽光子6.8億美元年化收入規模或可超越管理層第四季度10億美元目標,更高的利用率及更優的產品組合支撐毛利潤增長。
邁向320美元需要第三季度收入接近5.46億美元指引上限、第四季度矽光子年化規模突破10億美元,以及毛利率維持在30%附近或以上。經營現金流超過資本支出將進一步強化上行空間。
基本情景:矽光子穩步增長使TSEM維持在210至270美元區間
基本情景假設矽光子合約逐步轉化,塔半導體更廣泛的模擬半導體業務保持穩定。日本300毫米產能擴張及新製造設備需要時間認證,限制近期現金生成。第二季度4.6008億美元營收及5.2億美元第三季度指引中位數支持持續增長,但每季1.87億美元的資本支出仍然可觀。
若第三季度收入維持在4.94億至5.46億美元範圍內且矽光子接近第四季度目標,TSEM或在210至270美元之間交投。更強的現金轉化能力或可支撐區間上限,而生產利用率放緩或成本上升則將對該區間構成壓力。
悲觀情景:生產延遲拖累TSEM邁向140美元
悲觀情景假設客戶延遲光學產品發布,或新矽光子及矽鍺製造產能需要更長時間認證。生產增速放緩將限制超越6.8億美元矽光子年化規模的進展,而固定製造成本和設備投資持續累積。利用率下降或壓縮利潤率,並削弱市場對塔半導體2028年36億美元收入目標的信心。
若第三季度收入低於4.94億美元或第四季度矽光子年化規模明顯未達10億美元,邁向140美元的可能性將增加。經營現金流持續低於資本支出將進一步壓制盈利預期和估值。
華爾街分析師對TSEM股票2026年的價格預測
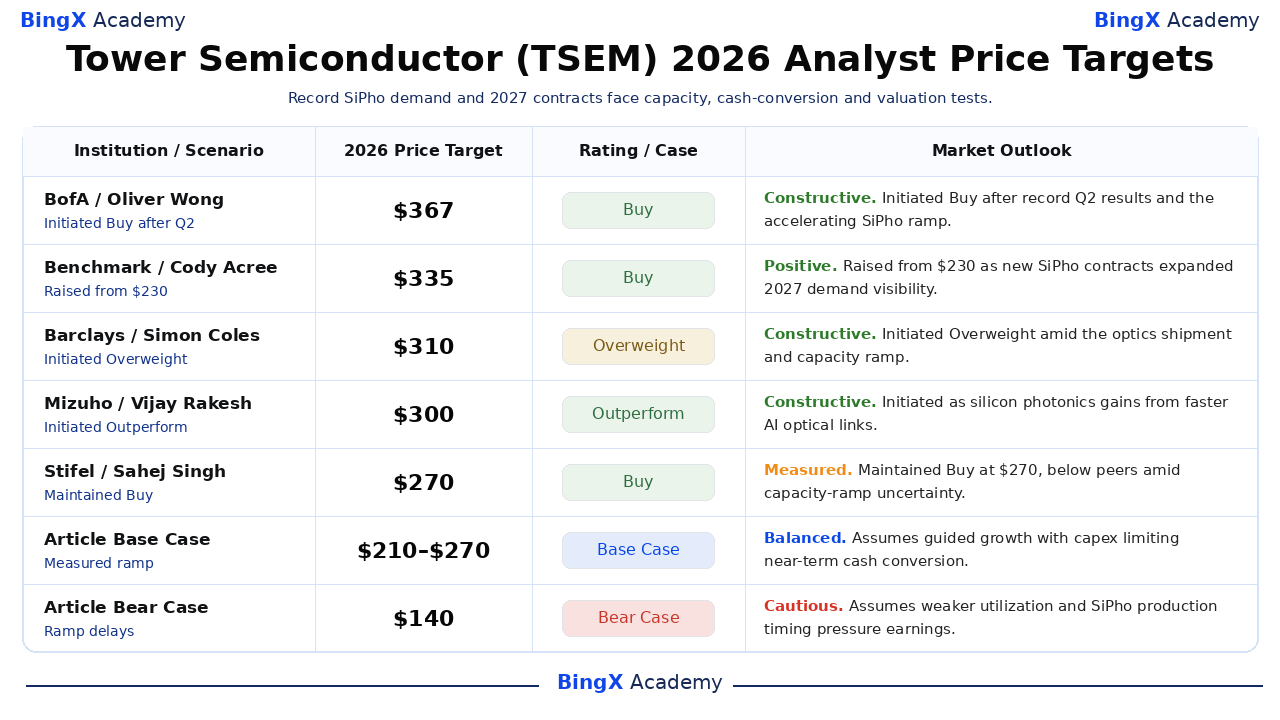
五份有日期的分析師行動涵蓋270至367美元,相對於10月20日183.78美元收市價,區間相當寬泛。各機構正以不同的矽光子採用速度、晶圓廠利用率及利潤轉化率進行評估,其目標價為在不同日期發佈的12個月參考點。下表中的文章基本及悲觀情景為編輯觀點,並非分析師預測或保證結果。
|
機構/情景 |
2026年目標價 |
評級/情景 |
市場展望 |
|
美銀/Oliver Wong |
367美元 |
買入 |
樂觀。8月7日:在創紀錄的第二季度晶圓代工業績後啟動買入評級;高目標價反映持續矽光子增長預期。 |
|
Benchmark/Cody Acree |
335美元 |
買入 |
正面。5月14日:塔半導體披露13億美元2027年矽光子合約及更高增長展望後,從230美元上調。 |
|
巴克萊/Simon Coles |
310美元 |
增持 |
樂觀。9月18日:在宣佈大批量光子出貨及產能擴張形成運營背景後啟動增持評級。 |
|
瑞穗/Vijay Rakesh |
300美元 |
跑贏大市 |
樂觀。9月25日:啟動跑贏大市評級,理由是隨著光學數據中心帶寬需求上升,塔半導體在矽光子領域具備領導地位。 |
|
Stifel/Sahej Singh |
270美元 |
買入 |
審慎。10月9日:維持買入評級目標價270美元;較同行偏低的目標價反映儘管評級正面,對產能爬坡仍持較多謹慎。 |
|
文章基本情景 |
210–270美元 |
基本情景 |
平衡。假設按指引增長,資本支出限制近期現金轉化。 |
|
文章悲觀情景 |
140美元 |
悲觀情景 |
謹慎。假設利用率疲弱及矽光子生產時間表延遲壓制盈利。 |
如何在BingX買入塔半導體(TSEM)股票
通過 BingX股票交易使用USDT或USDC買入並持有塔半導體股票。塔半導體提供矽光子、AI光學網絡及擴大的半導體製造產能敞口。憑藉碎股投資、無槓桿及無資金費用的特點,符合條件的用戶可根據自身投資目標及對塔半導體長期增長的展望建倉。
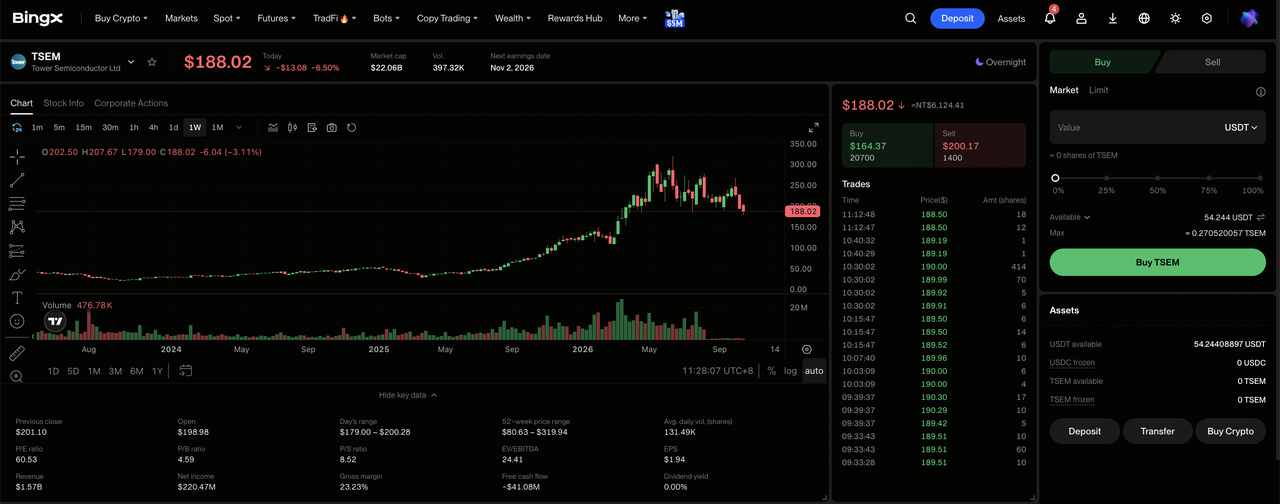
第一步:進入BingX股票交易。 註冊或登入BingX,完成所需的身份驗證,並導航至「TradFi > 股票」。若首次使用該產品,請接受股票交易風險披露。
第二步:準備USDT或USDC。確保您的現貨帳戶有足夠資金用於購買。如有需要,從資金帳戶或理財帳戶轉入USDT或USDC。碎股購買最低從5 USDC或0.0001股開始。
第三步:選擇塔半導體(TSEM)。打開股票市場,搜索TSEM,並選擇 塔半導體(TSEM)。查看當前股價、交易時段及可用訂單類型。
第四步:買入塔半導體股票。選擇「買入」,輸入投資金額或股票數量,並選擇 市價或限價訂單。市價訂單在支持的交易時段內以可用價格成交,限價訂單則在有足夠流動性時以指定價格或更優價格成交。
第五步:查看並管理您的持倉。打開「股票 > 持倉」以監控您的TSEM股票及未實現盈虧。使用「所有訂單」查看交易記錄或在需要時賣出股票。T+1結算通常影響出售所得可提取的時間,而非股票可出售的時間。
2026年塔半導體投資者須關注的五大風險
塔半導體強勁的矽光子需求、不斷擴大的客戶合約及增長的製造產能支持其長期展望。然而,生產排程、客戶採用、資本支出及估值仍是決定多少增長能夠轉化為盈利和股東回報的重要因素。
- 矽光子客戶集中可能影響收入增長。塔半導體6.8億美元年化規模及13億美元的2027年合約令光學需求成為預期的核心。客戶延遲可能減少晶圓出貨量、晶圓廠利用率及利潤率。
- 製造擴張可能對現金流構成壓力。第二季度1.87億美元的資本支出超過了1.77億美元的經營現金流。日本300毫米產能擴張延遲可能在新產能產生收入之前增加成本。
- Semtech協議取決於生產需求。10月的矽鍺產能協議支持高速光學元件增長。客戶設計獲勝及數據中心部署必須轉化為持續的晶圓訂單,才能改善盈利能力。
- 模擬需求疲弱可能抵銷矽光子增長。塔半導體服務於具有不同需求周期的汽車、移動及工業市場。光子業務以外訂單放緩可能限制整體收入增長,儘管AI需求更為強勁。
- 高增長預期可能加大估值風險。儘管10月20日下跌8.25%,TSEM年初至今仍上漲56.52%。其2028年36億美元收入及12億美元利潤目標需要強勁利用率,令執行延遲成為估值風險。
總結:2026年是否應該投資塔半導體?
塔半導體擁有實際生產進展,而非僅憑AI設計概念:第二季度營收增長23.7%,調整後每股盈利達0.88美元,矽光子年化規模達6.8億美元。13億美元的2027年已簽合約及Semtech產能協議增添業務能見度,而NewPhotonics出貨顯示相關項目已達量產規模。運營機遇相當可觀,但新設備必須產出符合資格的晶圓,並在投資後創造現金。
320美元的樂觀情景需要第三季度收入接近上限,且第四季度矽光子速度超過10億美元並有更佳現金轉化;若利用率或客戶排程出現滑落,140美元的悲觀情景將獲更多支持。謹慎型投資者可等待11月2日第三季度業績,以及毛利率和經營現金流對比資本支出的表現,再決定TSEM已計入的增長是否正在成為持久利潤。
風險提示:買賣TSEM等股票涉及高度資本損失風險。晶圓代工周期、客戶集中、認證延遲、資本支出及地緣政治風險可能造成股價劇烈波動。在配置資本前,請進行獨立研究。
相關閱讀
- 2026年最值得買入的AI光學股票:光子學、光學、光纖及數據中心互連
- 2026年最值得買入的AI芯片製造股票:台積電、ASML及先進芯片製造
- 2026年頂級AI網絡股票:AI架構、交換機、銅纜、光纖及光學連接
- Marvell Technology(MRVL)2026年價格預測:定制AI矽能否推動MRVL邁向350美元?
- Coherent(COHR)2026年價格預測:AI光學需求能否推動COHR邁向500美元?
- Lumentum(LITE)2026年價格預測:AI光學能否推動LITE邁向1,300美元?
