Quantum Computing Inc.(QUBT)為商業及政府客戶開發光子量子系統、元件及製造服務。其收購的光子學業務提供當前收入,而Dirac優化機器和NeuraWave計算則為進入更廣泛企業工作負載提供潛在途徑。股東回報取決於能否將技術組合轉化為足以支撐研發和製造成本的重複付費交付。
最新季度顯示商業擴張的同時,運營成本負擔相當沉重。 Quantum Computing Inc. 2026年第二季度收入達到560萬美元,主要來自光子學產品,而一年前僅為61,000美元。運營費用達到2,180萬美元,而利息收入及較小的認股權證損失有助於將淨虧損收窄至1,180萬美元。下一個考驗是,隨著收購業務整合,已確認的出貨量和毛利潤是否能夠提升。
QUBT股票2026年預測目前集中於兩種對立觀點:
- 商業轉化論:光子學出貨量及已接受的量子系統將積壓訂單轉化為不斷增長的毛利潤,使現有現金儲備發揮更具生產力的作用。
- 整合壓力論:延遲交付及收購支出在擴大後的產品組合產生足夠產品利潤以證明其預期商業規模之前,已消耗資本。
本指南根據Quantum Computing Inc.的收益、官方產品資訊及截至10月21日的Stock Analysis記錄,分析QUBT股票預測、2026年價格情景、主要風險及分析師展望,以及如何在 BingX TradFi上使用USDT或USDC 買入QUBT股票。
2026年10月Quantum Computing Inc.投資者必知的5大要點
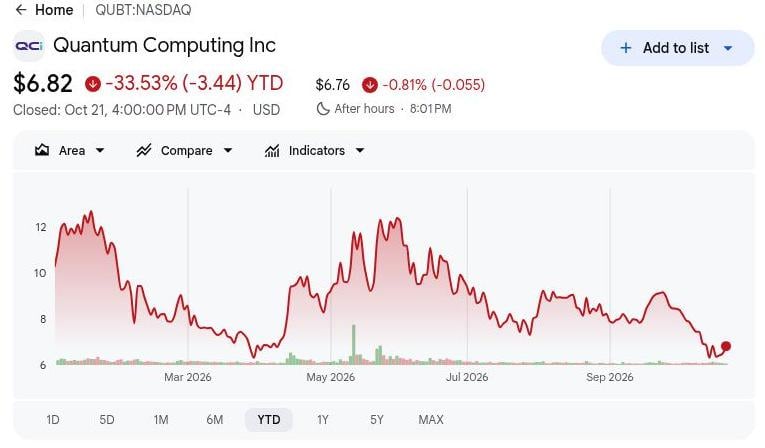
- QUBT於10月21日收報6.82美元,年初至今下跌33.53%:股價仍遠低於年初水平,令18美元的看漲情景依賴於更強勁的商業執行力。持續復甦需要光子系統能夠產生可重複收入的證據,而非依賴估值預期。
- 第二季度收入從一年前的61,000美元增至560萬美元:銷售額亦從第一季度的370萬美元上升,顯示出環比進展。然而,收購的光子學元件銷售對增長有所貢獻,因此區分更廣泛的產品需求與量子計算採用情況至關重要。
- 隨著商業活動擴大,積壓訂單達到4,250萬美元:6月30日的積壓訂單以及向一家諮詢公司交付的Dirac-3安裝項目,提供了客戶需求的證據。收入確認、客戶驗收及產品利潤率將決定該管道有多少能轉化為收益。
- NeuraWave和Planck Dynamics提供額外的增長機遇:NeuraWave於第二季度達到商業就緒狀態,隨後與Planck Dynamics簽署框架協議。未來的交付和已確認收入將決定這些里程碑能否發展為持續的商業增長。
- 約13億美元的現金及投資支持擴張:QUBT在約1.8億美元的收購支出(包括交易費用)後,仍保留了大量流動資金。這為開發和商業化提供資金,但改善毛利潤和收購回報對於長期股東價值至關重要。
什麼是Quantum Computing Inc.?
Quantum Computing Inc.(QUBT)開發室溫光子量子及量子啟發技術,以及 光子學元件和 半導體製造服務。其Dirac系統針對優化問題,而NeuraWave則利用光子儲層計算進行推理和信號處理。客戶包括商業企業、研究機構及政府相關組織。元件銷售和製造服務目前提供較為成熟的收入基礎,而更廣泛的量子系統採用則取決於客戶驗收、重複訂單及製造利用率。
QUBT的增長策略專注於將其Dirac和NeuraWave系統商業化,同時通過收購(包括NHanced、Freedom Photonics和EM4)擴大光子學製造。公司向一家未具名的諮詢公司交付了Dirac-3系統,並在NeuraWave達到商業就緒後與Planck Dynamics簽署了框架協議。其對NHanced的收購亦支持了Fab 2的啟動,擴大了先進封裝和製造能力。這些舉措旨在將QUBT的4,250萬美元積壓訂單轉化為定期產品和製造收入,但客戶交付和生產利用率仍是衡量進展的重要指標。
延伸閱讀: 2026年十大值得關注的量子計算股票:推動下一代計算的企業
Quantum Computing Inc.(QUBT)2026年第二季度業績概覽:收入增長加速,運營成本上升
Quantum Computing Inc.公佈2026年第二季度收入為560萬美元,高於一年前的61,000美元及第一季度的370萬美元,主要由光子學產品銷售驅動。運營費用增加114%至2,180萬美元,而淨虧損收窄至1,180萬美元,受益於較高的利息收入及較低的認股權證估值損失。憑藉4,250萬美元的積壓訂單及約13億美元的現金及投資,未來增長取決於能否將商業需求轉化為盈利收入。
延伸閱讀: Quantum Computing(QUBT)2026年第二季度業績概覽:收入激增9,000%,負利潤率致股票漲幅僅0.22%
|
財務指標 |
指引/市場預期 |
已公佈/實際數據 |
差異 |
|
收入 |
2025年第二季度:61,000美元 |
560萬美元 |
急升,約為前期銷售額的92倍。 |
|
環比收入 |
2026年第一季度:370萬美元 |
560萬美元 |
上升,增長約51%。 |
|
運營費用 |
2025年第二季度:1,020萬美元 |
2,180萬美元 |
增加,同比上升114%。 |
|
淨虧損 |
2025年第二季度:3,650萬美元 |
1,180萬美元 |
收窄,虧損減少2,470萬美元。 |
|
基本每股虧損 |
2025年第二季度:−0.26美元 |
−0.05美元 |
收窄,虧損減少0.21美元。 |
|
利息及其他收入 |
2025年第二季度:180萬美元 |
1,300萬美元 |
上升,增加1,120萬美元。 |
|
現金及投資 |
2025-12-31約15億美元 |
約13億美元 |
下降,減少約2億美元。 |
|
合約積壓訂單 |
無可比數據 |
約4,250萬美元 |
管道訂單,截至2026-06-30。 |
- 第二季度收入攀升至560萬美元,環比增長51%。銷售額從第一季度的370萬美元及一年前的61,000美元上升,反映商業活動有所改善。持續的季度增長將比異常龐大的年度百分比增幅提供更有力的需求證據。
- 光子學產品推動了大部分收入增長。面向航空航天、政府及工業應用的銷售擴大了QUBT的商業基礎。然而,定期元件訂單及其量子系統的更廣泛採用對於建立可持續增長仍然重要。
- 儘管運營成本上升,淨虧損仍收窄至1,180萬美元。運營費用增加114%至2,180萬美元,而認股權證估值損失從2,800萬美元降至170萬美元,利息及其他收入達到1,300萬美元。這些非經營性貢獻改善了已申報業績,但基本盈利能力仍是一項挑戰。
- 收購擴大了QUBT的製造能力。約1.8億美元(包括交易費用)用於收購Luminar Semiconductor、NuCrypt和NHanced。這些投資支持光子學生產和先進封裝,但未來回報取決於製造利用率和毛利潤增長。
- 4,250萬美元的積壓訂單為未來交付提供了可見度。6月30日的餘額相對於第二季度收入而言代表著相當可觀的管道,但確認取決於出貨時機和客戶驗收。將積壓訂單轉化為定期銷售、改善利潤率及產生現金,將是QUBT下一個增長階段的核心。
Quantum Computing Inc.(QUBT)2026年投資展望:18美元看漲情景對比5美元看跌情景
QUBT年內剩餘時間的展望取決於積壓訂單和收購的光子學業務能否產生足夠的額外毛利潤,以縮小與運營支出之間的差距。第二季度的560萬美元收入基礎相較於2,180萬美元的費用仍然偏小。現金儲備提供了開發時間,以下編輯性的2026年12月情景測試產品轉化如何改變其對股東的價值。
看漲情景:更快的積壓訂單轉化為18美元情景提供盈利基礎
更快接受光子系統將在現有現金儲備繼續資助開發的同時提升毛利潤。第二季度收入達到560萬美元,而運營費用為2,180萬美元,仍有4,250萬美元積壓訂單待轉化。重複出貨和更充分的製造利用率將把固定成本分攤至更多銷售上,並降低對投資收入的依賴。
若已確認收入明顯高於第二季度,且產品利潤率在支出增長放緩的同時有所改善,則18美元情景將獲得支撐。這些變化將為投資者提供對商業管道進行更高估值的盈利機制。
基本情景:光子學銷售和現金支撐8至11美元區間
持續的光子學出貨將提供增量收入,而現金支持整合,使龐大的費用基礎只能得到部分吸收。第二季度銷售額為560萬美元,收購後現金加投資約為13億美元。逐步的積壓訂單轉化將延伸商業證據,但尚未使擴大後的製造和研發業務實現自給自足。
8至11美元的區間將適合穩定的已確認出貨和可見的積壓訂單轉化,同時現金使用受控。若無顯著的毛利率改善,資產負債表將支撐估值,而持續的運營虧損則限制了更大溢價的理由。
看跌情景:交付延遲在5美元水平暴露成本基礎
較慢的系統驗收將減少增量毛利潤,並使收購整合成本更加暴露。第二季度運營費用為2,180萬美元(包括730萬美元的交易成本),而收入僅為560萬美元。若交付延遲持續,研發和製造承諾將在所購能力建立足夠付費利用率之前消耗現金。
若環比銷售疲軟、積壓訂單轉化停滯而現金支出持續,則5美元情景將變得更為可信。即使仍有大量財務儲備,這種組合也將降低市場對收購未來回報的信心。
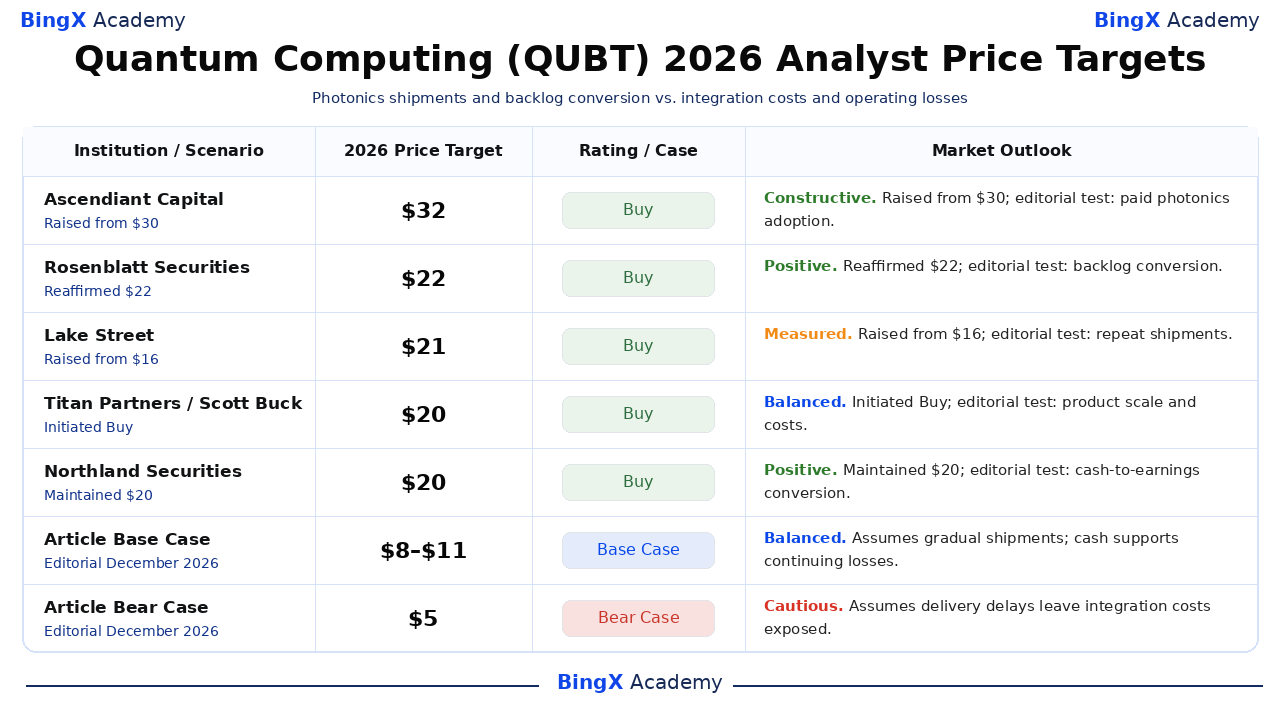
華爾街分析師對QUBT股票2026年的價格預測
所選評級涉及納斯達克上市的QUBT普通股,分析師展望期約為12個月,通常超出2026年12月。Stock Analysis記錄了有日期的操作;評級使用其標準化標籤。差距反映了不同的估值評估,而標有編輯性的說明為本文的詮釋。基本情景和看跌情景行為獨立的編輯性年末情景。
|
機構/情景 |
2026年目標價 |
評級/情景 |
市場展望 |
|
Ascendiant Capital |
32美元 |
買入 |
樂觀。2026-08-26:從30美元上調;維持買入評級。編輯觀點:規模取決於光子學的付費採用情況。 |
|
Rosenblatt Securities |
22美元 |
買入 |
正面。2026-10-19:重申買入評級及22美元目標價。編輯觀點:積壓訂單必須轉化為已確認的產品收入。 |
|
Lake Street |
21美元 |
買入 |
審慎樂觀。2026-08-11:從16美元上調;重申買入評級。編輯觀點:重複出貨必須支撐擴大後的產品組合。 |
|
Titan Partners |
20美元 |
買入 |
均衡。2026-09-22:以20美元啟動買入評級。編輯觀點:商業採用必須證明運營成本基礎的合理性。 |
|
Northland Securities |
20美元 |
買入 |
正面。2026-08-11:維持買入評級及20美元目標價。編輯觀點:現金支持需要更強勁的運營經濟效益。 |
|
文章基本情景 |
8–11美元 |
基本情景 |
均衡。編輯性2026年12月情景。假設出貨量逐步增加;現金支持持續虧損。 |
|
文章看跌情景 |
5美元 |
看跌情景 |
謹慎。編輯性2026年12月情景。假設交付延遲使整合成本暴露。 |
如何在BingX購買Quantum Computing Inc.(QUBT)股票
通過 BingX股票交易,使用 USDT或 USDC買入並持有Quantum Computing Inc.股票,受上市及賬戶資格條件限制。Quantum Computing提供光子量子系統、光子學元件及半導體製造服務的投資敞口。符合資格的用戶可根據其投資目標調整持倉規模,無需使用槓桿或支付永久資金費率。
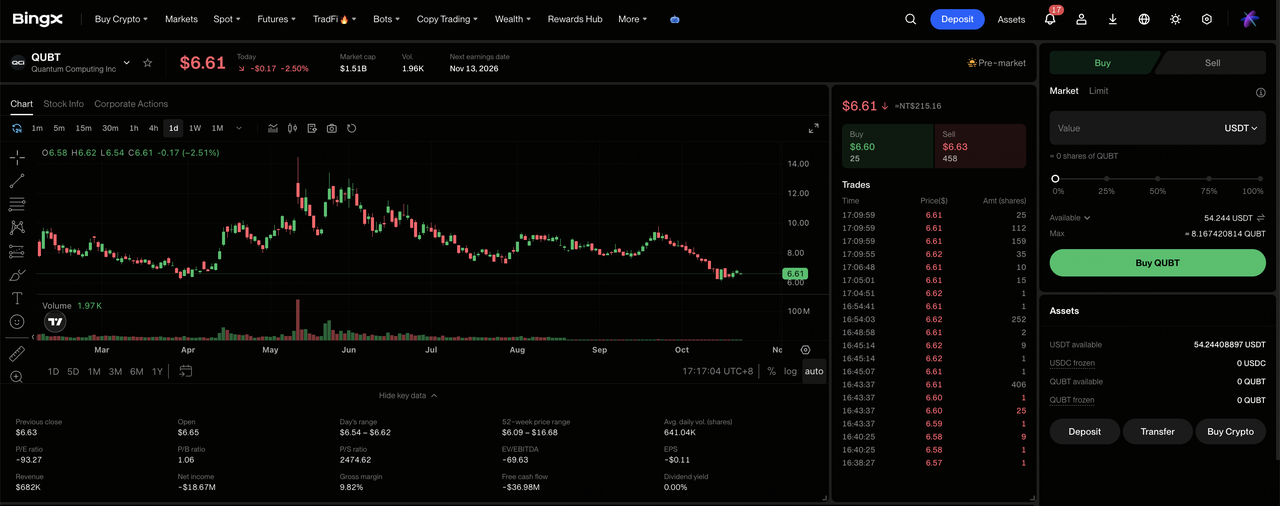
第一步:進入BingX股票交易。 註冊或登入BingX,完成所需的 身份驗證,然後導航至「TradFi > 股票」。如首次使用該產品,請接受股票交易風險披露聲明。
第二步:準備USDT或USDC。確保您的現貨賬戶有足夠資金用於購買。如有需要,從資金賬戶或財富賬戶轉入USDT或USDC。在選擇投資金額之前,請查閱所選股票的最低訂單金額及碎股資格。
第三步:選擇Quantum Computing Inc.(QUBT)。打開 股票市場,搜索 QUBT,並確認該股票可在您的賬戶中使用。查閱公司身份、當前股價、交易時段及可用訂單類型。
第四步:買入Quantum Computing Inc.股票。選擇「買入」,輸入允許的投資金額或股票數量,並選擇支持的 市價單或限價單。市價單在支持的交易時段內使用可用價格,而限價單則需要指定價格或更優價格,以及足夠的流動性才能執行。
第五步:查看並管理您的持倉。打開「股票 > 持倉」以監控您的QUBT股票及未實現盈虧。使用所有訂單查看交易記錄或在需要時出售股票。T+1結算通常影響出售所得款項何時可提取,而非已購買股票何時可出售。
2026年Quantum Computing Inc.投資者需關注的五大風險
QUBT不斷擴張的光子學業務、收購策略及大量現金儲備支持其商業化計劃。然而,有限的收入規模、不斷上升的運營成本、積壓訂單轉化及技術採用仍是盈利能力和股東回報的主要風險。
- 有限的收入規模可能使增長波動加劇:第二季度收入達到560萬美元,但業務對個別航空航天、政府及系統訂單仍然敏感。合約或出貨延遲可能導致季度業績大幅波動,並對估值造成壓力。
- 運營成本可能超過收入增長:第二季度運營費用達到2,180萬美元,幾乎是收入的四倍。若銷售和生產利用率未能以足夠快的速度改善,持續的製造和工程投資可能延長虧損。
- 積壓訂單轉化可能推遲未來盈利:QUBT的4,250萬美元積壓訂單支持收入可見度,但交付時間表和客戶驗收仍不確定。儘管管道健康,轉化較慢可能削弱近期增長預期。
- 收購可能帶來低於預期的回報:約1.8億美元(包括交易費用)用於收購。整合挑戰、低製造利用率或額外投資需求可能限制毛利潤增長並降低股東價值。
- 高估值敏感性可能放大股價波動:QUBT的早期商業階段使其估值依賴於未來技術採用和收入增長。即使當前銷售未發生重大變化,投資者情緒改變、競爭加劇或執行令人失望,亦可能引發顯著下跌。
總結:2026年是否應投資Quantum Computing Inc.?
Quantum Computing每季度560萬美元的收入及4,250萬美元的積壓訂單顯示商業擴張的同時,仍有大量工作等待交付。光子學銷售和已交付的Dirac-3提供了商業證據,而收購的製造能力和現金儲備支持開發工作。維持這一進展將取決於能否將訂單轉化為盈利出貨,以及控制整合和研發支出。
18美元的看漲情景假設更快的出貨速度、更高的製造利用率及更強的毛利率。8至11美元的基本情景反映訂單逐步轉化,而5美元的看跌情景則考慮交付受阻和現金消耗的情況。鑒於QUBT於10月21日收報6.82美元,投資者應關注商業擴張能否產生足夠的毛利潤以收窄運營虧損。
風險提示:Quantum Computing的光子學產品組合和現金儲備並不能消除商業化風險。交付延遲、收購整合問題或持續的運營虧損可能削弱現金生成能力和股東回報。投資者在買入QUBT股票前,應評估估值、商業進展及其自身的風險承受能力。
