Nike(NKE)透過批發合作夥伴、自營門店及數碼渠道,向消費者設計及銷售運動鞋履、服裝及器材。其每季68億美元的批發業務仍是核心,而競技跑步、足球及訓練產品則為重新增長創造路徑。業務復甦能否成功,取決於新產品需求能否抵銷運動生活系列、Jordan品牌及大中華區銷售疲軟的影響,同時避免進一步加大折扣力度。
最新季度業績顯示,性能產品正逐步獲得市場認可,但整體銷售尚未全面復甦。 Nike 2027財年第一季度收入下跌4%至112.13億美元,儘管性能產品組合錄得高單位數增長,毛利率亦上升60個基點至42.8%。攤薄後每股盈利為0.48美元,較去年的0.49美元略有下滑。Nike必須證明,更強勁的運動品類及Pace成本計劃,能夠克服生活方式產品銷售萎縮及中國業務貨幣中性跌幅26%所帶來的挑戰。
2026年NKE股票預測現集中於兩種對立觀點:
- 運動主導復甦情境:跑步及足球業務增長、產品更新換代及更嚴格的銷售渠道管理,有助恢復原價銷售,令利潤率提升得以持續超越當前的銷售重整期。
- 延長重整情境:中國、運動生活系列及Jordan業務的持續下滑,不斷抵銷性能產品的增長,而重組成本及促銷壓力亦令盈利復甦延遲。
本指南分析NKE股票預測、2026年價格情境、主要風險及分析師展望,參考資料包括Nike於10月1日發布的2027財年第一季度業績、10-Q報告、業績發布會及截至10月20日的市場數據,以及 如何在BingX購買NKE股票,透過 BingX TradFi以USDT進行交易。
2026年10月Nike投資者須知五大要點
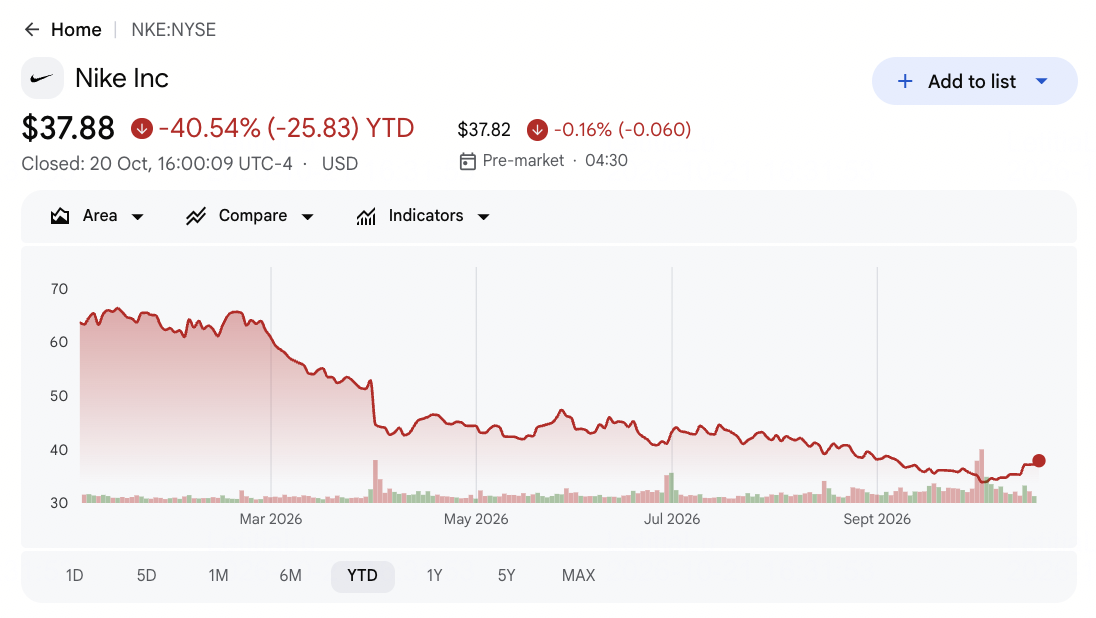
- NKE於10月20日收報37.88美元,年初至今跌幅達40.54%:收盤價介於52週低位31.97美元及高位70.44美元之間。這一差距反映市場對業務重整的不確定態度,而分析師目標價由19美元至60美元的寬幅區間,亦顯示市場對盈利復甦的預測仍存在重大分歧。
- 第一季度收入雖低於預期約1.07億美元,但每股盈利超出預期0.05美元:Nike公佈收入112.13億美元,低於LSEG市場共識的113.2億美元,每股盈利0.48美元則高於預期的0.43美元。這一分化表明,物流成本降低對盈利的貢獻大於基本需求,而基本需求按年下跌4%。
- 性能業務從2026財年160億美元的業務基礎上錄得高單位數增長:跑步、全球足球、網球及高爾夫均於本季錄得雙位數增長。然而,佔季度收入近一半的運動生活系列下跌低雙位數,因此運動主導的強勁表現尚未帶動整體業務恢復增長。
- 2027財年指引預測銷售額將錄得高單位數跌幅:管理層預計調整後每股盈利為1.15至1.35美元,不包括約0.15美元的Pace計劃費用。管理層亦警告,第二季度的同期比較將帶來約400個基點的收入不利因素,令短期內業績快速反彈更難預期。
- Pace計劃目標至2031財年累計節省25億美元:該計劃亦涉及約10億美元的稅前實施費用,大部分節省預計將在2029及2030財年實現。因此,短線投資者在將這一長期節省估算視為當前盈利貢獻之前,需要看到更健康的產品需求證據。
什麼是Nike(NKE)?
Nike透過批發零售商及NIKE Direct(包括自營門店及數碼平台)設計及銷售運動鞋履、服裝、器材及配件。Converse作為規模較小的附屬品牌運營。在2027財年第一季度,NIKE品牌鞋履收入達69.51億美元,服裝貢獻33.84億美元,批發銷售額達68.04億美元,Direct銷售額合計41.42億美元。由於製造業務大部分外判,盈利能力取決於採購成本、庫存管理、渠道組合及消費者需求。
Nike的「運動進攻」策略優先推動跑步、足球、訓練及籃球領域的創新。近期推出的產品包括8月份的Pegasus Plus 2,以及9月前後發布的Alphafly 4、Swooshfly及Apex競速系列。在大中華區,Nike正透過天貓、京東、抖音及自有平台精簡數碼分銷渠道,以減少折扣。其Pace計劃專注於供應鏈靈活性及營運效率,而持續復甦有賴於將產品創新轉化為更強勁的原價銷售。
Nike(NKE)2027財年第一季度業績概覽:每股盈利超預期及利潤率提升抵銷銷售疲軟
Nike公佈2027財年第一季度收入為112.13億美元,按年下跌4%,低於市場共識1.07億美元,攤薄後每股盈利0.48美元則超出預期0.05美元。毛利率在物流成本降低的支撐下提升60個基點至42.8%,但大中華區收入以貨幣中性基準計算下跌26%。管理層預計2027財年收入將錄得高單位數跌幅,調整後每股盈利為1.15至1.35美元,令需求復甦及持續的利潤率改善成為展望的核心。
延伸閱讀: NIKE(NKE)2027財年第一季度業績概覽:112.13億美元收入低於預期,股價下跌3.64%
|
財務指標 |
指引/市場共識 |
公佈/實際數據 |
與預期差異 |
|
2027財年第一季度收入 |
市場共識113.2億美元 |
112.13億美元 |
低於預期。低於市場共識1.07億美元;按年下跌4%。 |
|
第一季度攤薄後每股盈利 |
市場共識0.43美元 |
0.48美元 |
超出預期。高於市場共識0.05美元;去年同期為0.49美元。 |
|
NIKE品牌批發 |
去年同期68.39億美元 |
68.04億美元 |
低於去年。下跌3500萬美元;北美增長9%。 |
|
NIKE Direct |
去年同期45.14億美元 |
41.42億美元 |
低於去年。下跌3.72億美元;數碼業務跌13%。 |
|
北美收入 |
去年同期50.20億美元 |
51.27億美元 |
高於去年。增加1.07億美元,即2%。 |
|
大中華區收入 |
去年同期15.12億美元 |
11.80億美元 |
低於去年。下跌3.32億美元;貨幣中性跌幅26%。 |
|
毛利率 |
去年同期42.2% |
42.80% |
改善。擴大60個基點。 |
|
2027財年調整後每股盈利指引 |
未提供 |
1.15–1.35美元 |
已提供指引。不包括約0.15美元的Pace計劃費用。 |
- 第一季度收入下跌4%至112.13億美元。銷售額按年減少5.07億美元,低於市場共識113.2億美元1.07億美元。大中華區及EMEA地區疲軟抵銷了北美的增長,令更廣泛的需求復甦成為未來盈利的關鍵。
- 攤薄後每股盈利0.48美元超出預期0.05美元。盈利較去年同期的0.49美元略有下滑,淨利潤亦從7.27億美元降至7.12億美元。較低的行政及物流費用有助在銷售疲軟的情況下保護盈利能力。
- 性能品類增長,但運動生活系列持續疲軟。Nike的性能業務從2026財年160億美元的基礎上錄得高單位數增長,受跑步及全球足球雙位數增長支撐。然而,運動生活系列下跌低雙位數,Jordan下跌幅度達到中雙位數,限制了整體復甦。
- 毛利率提升60個基點至42.8%。較低的倉儲及物流成本貢獻約90個基點,外匯因素貢獻40個基點。較低的售價及版稅則部分抵銷了上述增益,令原價需求對維持利潤率至關重要。
- 大中華區收入以貨幣中性計算下跌26%至11.80億美元。3.32億美元的跌幅與北美增長2%至51.27億美元形成對比。管理層預計2027財年銷售額將錄得高單位數跌幅,令中國庫存管理、數碼業務表現及地區需求復甦成為展望的核心。
Nike(NKE)2026年投資展望:55美元牛市情境對25美元熊市情境
Nike的投資展望取決於更強勁的性能鞋履需求能否抵銷運動生活系列、Jordan及大中華區的疲軟。跑步及足球業務增長支持復甦,而改善的產品組合及成本管控或可強化利潤率。然而,促銷壓力及Nike業務轉型的時機,仍是影響未來盈利的重要因素。
牛市情境:跑步及足球需求強勁推動NKE邁向55美元
牛市情境假設跑步、全球足球及新性能鞋履持續擴大市場份額,而中國需求改善及更具選擇性的Jordan新品發布將減少折扣。Nike的性能業務在第一季度錄得高單位數增長,更強勁的原價銷售或有助抵銷生活方式產品疲軟,同時支撐更高的收入及毛利率。
邁向55美元需要2027財年收入表現優於高單位數跌幅指引、大中華區貨幣中性銷售跌幅收窄至10%以下,以及毛利率超過44%。更強勁的業績及11月投資者日的積極信號,將進一步鞏固復甦前景。
基本情境:逐步復甦令NKE維持在34至42美元區間
基本情境假設跑步及足球需求保持健康,而運動生活系列、Jordan及大中華區的復甦步伐較慢。第一季度42.8%的毛利率及84億美元的現金及短期投資提供了投資空間,但Direct銷售疲軟及持續的促銷活動限制了近期盈利能力。Nike的Pace成本節省計劃的效益預計主要在2028財年後才逐步顯現。
若2027財年調整後每股盈利維持在1.15至1.35美元區間,毛利率維持約42%至43%,NKE可能在34至42美元之間交易。中國業務更快穩定有望支撐區間上限,而重新加大折扣或更疲軟的指引則將令區間承壓。
熊市情境:中國及生活方式業務疲軟拖累NKE邁向25美元
熊市情境假設大中華區26%的貨幣中性收入跌幅持續,同時Nike Direct及運動生活系列繼續承壓。Jordan及生活方式產品持續疲軟或抵銷性能鞋履的增益,而促銷活動及較低的銷售量將削弱營運槓桿。Pace計劃節省延遲落實,難以提供近期緩解。
若中國銷售跌幅維持在25%附近、毛利率跌破41%,或管理層將2027財年調整後每股盈利指引下調至1.15美元以下,跌向25美元的可能性將增加。上述指標持續疲軟,或令Nike的盈利復甦時間表超出市場當前預期。
華爾街分析師對NKE股票2026年價格預測
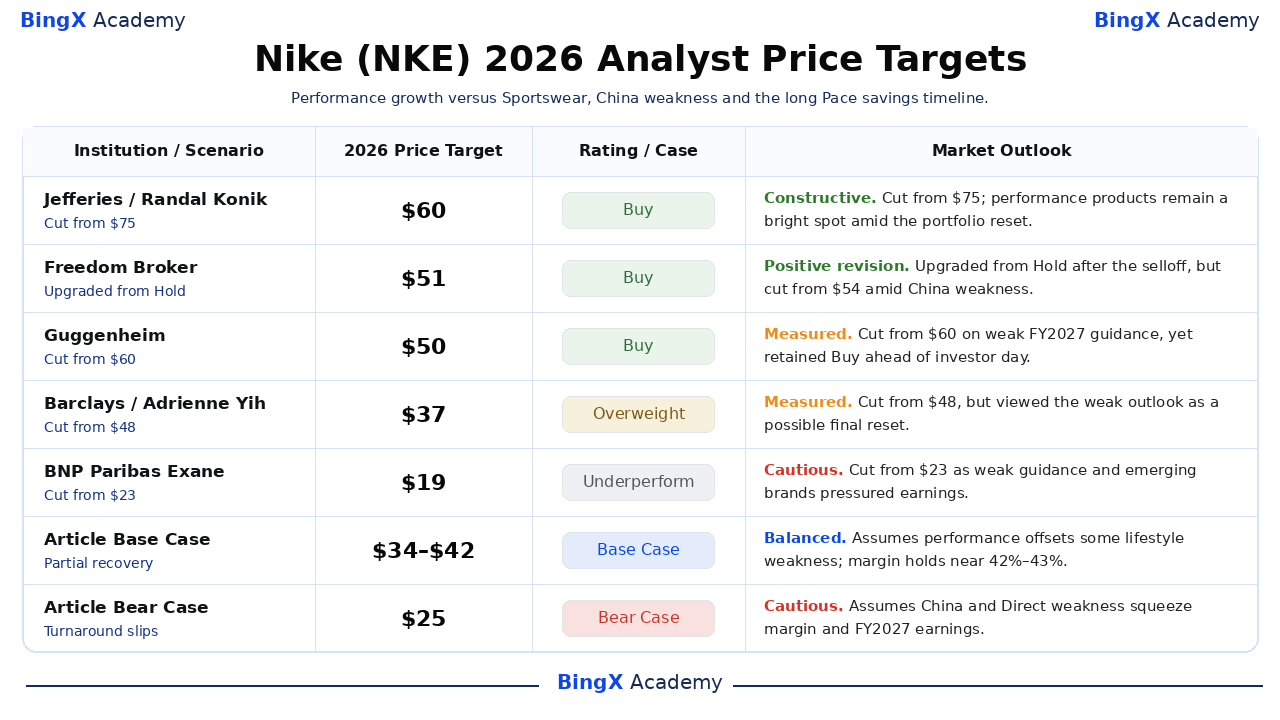
以下五項有日期的行動目標價介於19至60美元之間,反映了市場對Nike銷售重整及利潤率修復所需時間的截然不同看法。10月20日收報37.88美元僅作參考,並非實時報價。以下文章基本情境及熊市情境為獨立的編輯意見,與第三方目標價無關,既非分析師共識,亦非價格承諾。
|
機構/情境 |
2026年目標價 |
評級/情境 |
市場展望 |
|
Jefferies |
60美元 |
買入 |
正面。10月2日:從75美元下調,但性能產品在產品組合重整期間仍是亮點。 |
|
Freedom Broker |
51美元 |
買入 |
正面調整。10月2日:股價下跌後從持有升級至買入,同時從54美元下調;儘管中國及Direct業務疲軟,仍具復甦潛力。 |
|
Guggenheim |
50美元 |
買入 |
審慎樂觀。10月2日:因2027財年指引疲軟從60美元下調,但在11月投資者日前維持買入評級。 |
|
Barclays |
37美元 |
增持 |
審慎樂觀。10月5日:業績欠佳後從48美元下調,但維持增持評級,認為此次展望或許是最後一次盈利重整。 |
|
法國巴黎銀行Exane |
19美元 |
跑輸大市 |
審慎。10月2日:因2027財年指引疲軟及新興品牌競爭加劇導致盈利預測下調,從23美元下調。 |
|
文章基本情境 |
34–42美元 |
基本情境 |
平衡。假設性能業務增長部分抵銷生活方式產品下滑,2027財年調整後每股盈利維持在1.15至1.35美元。 |
|
文章熊市情境 |
25美元 |
熊市情境 |
審慎。假設中國及Direct業務疲軟令毛利率跌破41%,並迫使管理層下調每股盈利指引。 |
如何在BingX購買Nike(NKE)股票
透過 BingX股票交易使用USDT或USDC買入並持有Nike股票。Nike提供全球運動鞋履、運動服裝及性能創新的投資機會,增長潛力與新產品發布及主要市場需求改善密切相關。透過碎股投資且無槓桿或資金費用,符合資格的用戶可根據自身投資目標及對Nike長期復甦的展望建立持倉。
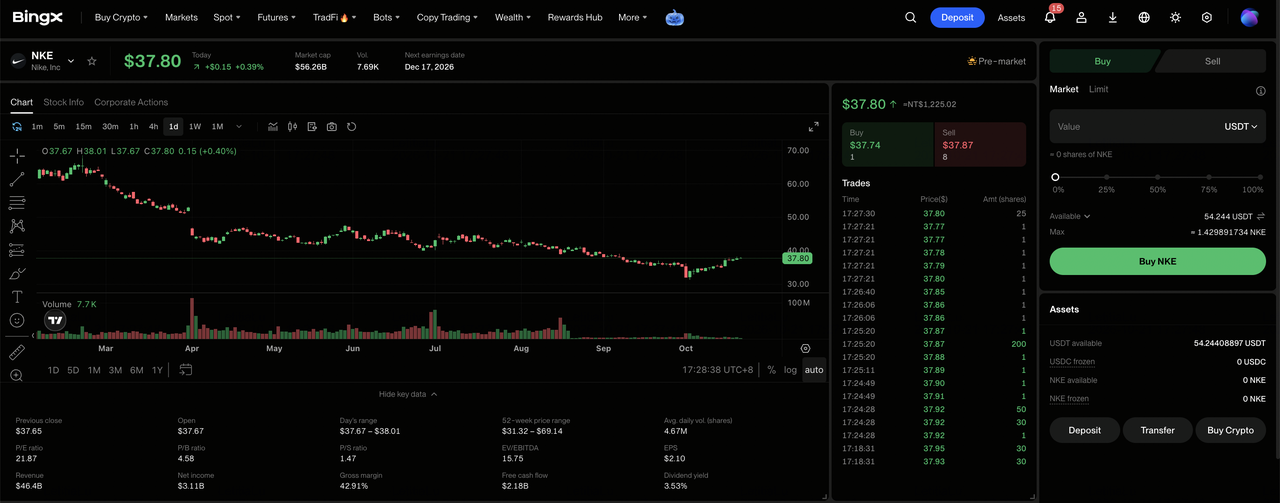
第一步:進入BingX股票交易。 註冊或登入BingX,完成所需的身份驗證,然後導航至「TradFi > 股票」。如首次使用該產品,請接受股票交易風險披露。
第二步:準備USDT或USDC。確保您的現貨帳戶有足夠資金進行購買。如有需要,請從資金帳戶或財富帳戶轉入USDT或USDC。碎股購買最低金額為5 USDC或0.0001股。
第三步:選擇Nike(NKE)。開啟股票市場,搜索NKE,然後選擇 Nike(NKE)。查看當前股價、交易時段及可用訂單類型。
第四步:購買Nike股票。選擇「買入」,輸入投資金額或股票數量,然後選擇 市價或限價訂單。市價訂單在支持的交易時段內以可用價格執行,而限價訂單則在有足夠流動性時按指定價格或更優價格執行。
第五步:查看並管理您的持倉。開啟「股票 > 持倉」以監控您的NKE股票及未實現盈虧。使用「所有訂單」查看交易記錄或在需要時出售股票。T+1結算通常影響出售所得何時可用於提款,而非股票何時可以出售。
2026年Nike投資者須關注的五大風險
Nike的全球品牌實力、性能鞋履需求改善及持續的重組計劃支撐其復甦前景。然而,大中華區疲軟、生活方式產品需求、利潤率壓力及成本節省時機,仍是決定銷售及盈利能否加快復甦的重要因素。
- 大中華區疲軟或延遲收入復甦。第一季度收入以貨幣中性計算下跌26%至11.80億美元,跌幅達3.32億美元。天貓、京東及抖音渠道的長期調整,或在Nike重整分銷網絡期間持續壓制地區銷售及盈利能力。
- 運動生活系列及Jordan下滑或抵銷性能業務增長。運動生活系列收入下跌低雙位數,而佔全球銷售13%的Jordan則下跌中雙位數。減少復刻產品供應或有助強化品牌定位,但可能限制近期銷售及盈利。
- Pace重組費用或延遲利潤率改善。Nike目標至2031財年累計節省25億美元,但同時需承擔約10億美元的實施費用。延遲落實或額外的再投資,可能減少預期的利潤率及現金流效益。
- 持續折扣可能逆轉毛利率改善成果。第一季度毛利率通過物流節省及有利的貨幣變動提升60個基點至42.8%。原價需求疲軟或進一步降價,可能抵銷上述改善並限制盈利能力。
- 批發增長未必反映消費者需求真正回升。北美批發以貨幣中性計算增長9%,而Direct下跌6%,全球NIKE品牌數碼業務跌13%。在整體需求未能真正回升的情況下,渠道間的銷售轉移可能削弱收入組合,並限制持續復甦。
總結:2026年是否應該投資Nike?
Nike的運動業務引擎正在創造增長,性能業務從2026財年160億美元的基礎上錄得高單位數增長,跑步及全球足球業務更錄得雙位數增長。然而,第一季度業績同樣顯示公司仍在轉型期:收入下跌4%,中國業務以貨幣中性計算下跌26%,Direct業務收縮9%。42.8%的毛利率及84億美元的現金及短期投資提供了時間修復產品組合,但並不足以證明整體需求已經復甦。
55美元的牛市情境有賴性能產品恢復原價銷售並收窄中國跌幅;若利潤率走弱及2027財年每股盈利指引跌破1.15美元,25美元的熊市情境將更具可能性。保守型交易者可留意11月投資者日、隨後的中國及Direct趨勢,以及在Nike應對全年高單位數銷售跌幅指引的過程中,毛利率能否維持在42%以上。
風險提示:買賣NKE等股票涉及高度資本損失風險。消費者需求、中國業務執行、競爭、庫存、重組費用及槓桿永久合約均可能造成迅速虧損。在投入資金前,請進行獨立研究。
相關閱讀
- 沃爾瑪(WMT)2026年價格預測:電子商務及廣告業務能否推動WMT邁向155美元?
- 好市多(COST)2026年價格預測:會員增長能否推動COST邁向1,200美元?
- 麥當勞(MCD)2026年價格預測:更佳的價值執行力能否推動MCD邁向350美元?
- AMC股票2026年價格預測:基本面扭虧為盈還是大規模攤薄陷阱?
- 法拉利(RACE)2026年價格預測:奢侈品需求及個人化定製能否推動RACE邁向525美元?
