
高盛(GS)為企業提供顧問服務、融資及交易客戶頭寸,並為機構及個人管理資產。環球銀行及市場業務提供週期性盈利引擎,而資產及財富管理業務則隨客戶資產增長提供更穩定的經常性費用基礎。投資回報取決於能否在薪酬、信貸成本及支持市場活動所需的資產負債表資本之後,維持具吸引力的回報。
最新季度顯示強勁的年度盈利增長,但環比比較不太理想。 高盛2026年第三季度收入隨股票及投資銀行費用大幅上升,增長23%至186.8億美元。支出上升20%至113.1億美元,而收入較第二季度下跌8%。下一個考驗是客戶活動及經常性管理費用能否維持18.7%的年化股本回報率。
2026年GS股票預測現在集中在兩個相互競爭的觀點:
- 持久回報論:股票融資及已完成交易維持盈利,而不斷增長的資產管理費用基礎在最新交易浪潮之外為盈利能力提供更廣泛支持。
- 週期正常化論:市場活動放緩及已完成交易減少暴露薪酬及信貸成本,即使財富管理業務繼續產生費用,回報亦會下降。
本指南根據高盛盈利、官方產品資訊及截至10月21日的Stock Analysis記錄,分析GS股票預測、2026年價格情景、主要風險及分析師展望,以及如何在 BingX TradFi上使用USDT或USDC 購買GS股票。
2026年10月高盛投資者需了解的五大要點
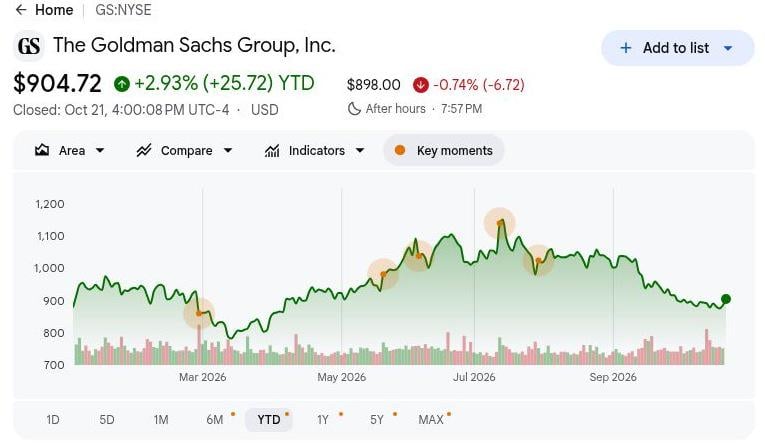
- GS於10月21日收報904.72美元,年初至今上漲2.93%:股價仍接近年初水平,令1,150美元的牛市情景有賴於持久的客戶活動及高股本回報率。持續上漲需要經常性費用在交易及交易量正常化時支持盈利能力。
- 第三季度淨收入按年增長23%至186.8億美元:攤薄每股盈利亦從12.25美元上升至17.01美元,顯示年度盈利能力增強。然而,收入較第二季度下跌8%,因此區分年度反彈與可持續的季度盈利運行率非常重要。
- 隨著客戶活動增強,股票收入達到64.4億美元:第三季度業績增長72%,其中包括約33.7億美元的融資收入,擴大了資產負債表支持的盈利。資金成本、信貸風險敞口及資本要求將決定該活動對可持續股本回報率的貢獻程度。
- 投資銀行費用增長21%,但費用積壓下降:第三季度確認費用達到約32.2億美元,但儘管已完成業務有所增強,管道卻從第二季度下降。新授權及後續交易完成情況將決定最新收入強勁能否發展為持續的銀行業務盈利。
- 經常性管理費用為龐大成本負擔提供支撐:管理及其他費用達到約35.9億美元,全公司費用為113.1億美元,信貸撥備為3.68億美元。這些費用支持盈利,但成本控制及信貸表現對維持回報仍至關重要。
什麼是高盛?
高盛(GS)是一家全球投資銀行及金融服務公司,服務對象包括企業、政府、機構投資者及富裕人士。其環球銀行及市場部門提供併購顧問、證券承銷、交易及融資服務。資產及財富管理業務透過監管客戶投資產生經常性管理費用,以及投資相關收入。收入取決於交易活動、金融市場狀況、客戶交易量及受監管資產,使多元化及資本效率對盈利能力至關重要。
高盛的增長策略專注於擴大機構融資、加強投資銀行業務及增加經常性資產管理收入。2026年,該公司與英偉達及其他金融機構合作,就針對逾5,000億美元合計第三方資本的人工智能基礎設施融資計劃展開合作,而卡塔爾投資局則制定了通過高盛管理基金及共同投資投入最多250億美元的計劃。該公司亦正透過計劃收購NEOS Investments及LCN Capital Partners擴大投資能力。隨著第三季度受監管資產達到4.097萬億美元,這些舉措旨在加強經常性費用及長期投資回報。
高盛(GS)2026年第三季度業績概覽:創紀錄的股票收入推動每股盈利增長,但成本上升
高盛公佈2026年第三季度淨收入為186.8億美元,按年增長23%,受強勁的股票交易及投資銀行活動支撐。攤薄每股盈利上升39%至17.01美元,股票收入飆升72%至64.4億美元。然而,營運支出增加20%至113.1億美元,信貸撥備達到3.68億美元。年化股本回報率(ROE)為18.7%,持續的盈利增長將取決於客戶交易活動、新投資銀行授權及成本管控。
延伸閱讀: 高盛(GS)2026年第三季度業績概覽:186.8億美元創紀錄收入被成本壓力及0.23%拋售所掩蓋
|
財務指標 |
指引/市場共識 |
公佈/實際數據 |
驚喜程度 |
|
淨收入 |
2025年第三季度151.8億美元 |
186.8億美元 |
改善。按年增長23%。 |
|
攤薄每股盈利 |
2025年第三季度12.25美元 |
17.01美元 |
較高。按年增長39%。 |
|
股票收入 |
2025年第三季度約37.4億美元 |
64.4億美元 |
飆升。按年增長72%。 |
|
投資銀行費用 |
2025年第三季度約26.6億美元 |
32.2億美元 |
改善。按年增長21%。 |
|
資產及財富收入 |
上年度比較 |
50.5億美元 |
擴張。按年增長14%。 |
|
營運支出 |
上年度比較 |
113.1億美元 |
上升。按年增長20%。 |
|
信貸撥備 |
2025年第三季度3.39億美元 |
3.68億美元 |
較高。增加2,900萬美元。 |
|
年化股本回報率 |
2026年第三季度指標 |
18.70% |
回報。季度年化結果。 |
- 第三季度淨收入增長23%至186.8億美元。儘管年度增長強勁,收入環比下跌8%,反映交易量及交易活動的變化。維持持續的客戶需求及投資銀行業務復甦對保持盈利動力將至關重要。
- 股票收入飆升72%至64.4億美元。更強勁的客戶交易及約33.7億美元的融資收入推動業績表現。持續的機構活動及融資需求可支持盈利,但市場狀況及資本成本會影響盈利能力。
- 攤薄每股盈利在支出增加下仍上升39%至17.01美元。營運成本增加20%至113.1億美元,信貸撥備上升至3.68億美元。更強勁的交易及銀行業務收入支持盈利能力,但隨著市場活動正常化,維持營運效率將至關重要。
- 受監管資產達到4.097萬億美元。長期淨流入合計970億美元,支持約35.9億美元的管理及其他費用。擴大產生費用的資產可加強經常性收入,減少對市場敏感的交易及顧問活動的依賴。
- 投資銀行費用上升21%至32.2億美元。更強勁的交易活動支持季度業績,但銀行業務積壓較第二季度下降。補充顧問及承銷授權、完成交易及維持支出管控對未來收入增長至關重要。
高盛(GS)2026年投資展望:1,150美元牛市情景對比730美元熊市情景
高盛餘下年度的展望取決於客戶融資及已完成銀行授權能否維持高回報,同時管理費用提供更穩定的基礎。第三季度18.7%的年化股本回報率展示了盈利能力,但支出上升及收入環比下降限制了簡單的外推。以下編輯性2026年12月情景將這些收入的持久性與成本、資本需求及投資者可能給予的估值掛鉤。
牛市情景:更強勁的客戶融資及交易活動推動GS邁向1,150美元
持續的客戶融資及交易完成重新增加將提升盈利,同時經常性管理費用提供額外支撐。第三季度股票收入上升72%至64.4億美元,管理及其他費用達到35.9億美元。若這些收入增長快於薪酬及信貸成本,高盛可維持強勁回報,而無需單純依賴另一次特殊的交易增長。
若銀行授權補充積壓、客戶融資保持強勁且費用增長慢於收入,1,150美元情景將獲得支撐。維持接近第三季度水平的回報將為持久盈利能力提供更高估值的正當性。
基本情景:穩定的管理費用使GS維持在920至1,020美元之間
經常性管理費用將緩衝更正常的交易及銀行業務活動,儘管持續存在營運成本負擔,仍可實現穩健盈利。第三季度管理及其他費用為35.9億美元,而淨收入環比下跌8%,費用按年上升20%。穩定的客戶資產及受控的信貸費用將支持回報,而無需另一個超大規模的股票季度。
920至1,020美元的區間將符合韌性管理費用、普通銀行業務完成及低於最新峰值但仍健康的回報。這些條件將為業務保留估值溢價,而週期性收入及薪酬成本限制進一步擴張。
熊市情景:客戶活動減弱及成本上升拖累GS邁向730美元
交易及交易活動減弱將使收入下降速度快於經常性費用基礎所能吸收薪酬及信貸成本的速度。儘管股票業績異常強勁,第三季度費用仍達113.1億美元,撥備達到3.68億美元。客戶結餘下降或銀行業務完成延遲將暴露該成本基礎,並減少公司承諾資本所產生的盈利。
若費用積壓疲弱持續,交易在信貸成本上升之際正常化,730美元情景將更有可能出現。回報大幅下降將同時降低近期盈利預期及投資者給予業務的溢價。
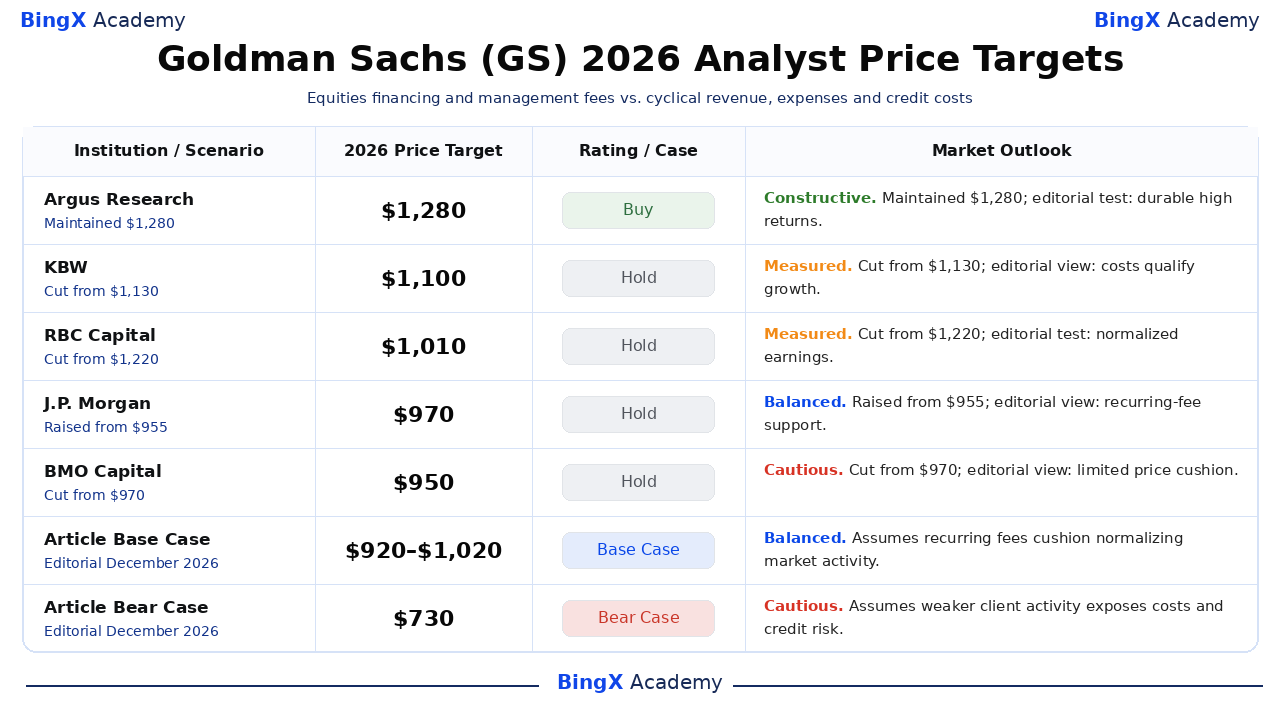
華爾街分析師對GS股票2026年的價格預測
所選評級涉及紐約證券交易所的GS普通股,分析師視野約為12個月,通常超出2026年12月。Stock Analysis記錄了有日期的行動;評級使用其標準化標籤。差距反映不同的估值評估,而標注為編輯觀點的說明是本文的詮釋。基本情景及熊市情景行為獨立的編輯年末情景。
|
機構/情景 |
2026年目標價 |
評級/情景 |
市場展望 |
|
Argus Research |
1,280美元 |
買入 |
正面。2026-10-14:維持買入評級及1,280美元目標價。編輯觀點:高回報需要超越交易高峰的持久費用支撐。 |
|
KBW |
1,100美元 |
持有 |
審慎。2026-10-14:從1,130美元下調;維持持有評級。編輯觀點:成本削弱強勁客戶活動的受益程度。 |
|
RBC Capital |
1,010美元 |
持有 |
審慎。2026-10-14:從1,220美元下調;維持持有評級。編輯觀點:正常化的市場收入可能限制盈利能力。 |
|
摩根大通 |
970美元 |
持有 |
均衡。2026-10-16:從955美元上調;重申持有評級。編輯觀點:經常性費用可提供適度的估值支撐。 |
|
BMO Capital |
950美元 |
持有 |
謹慎。2026-10-19:從970美元下調;維持持有評級。編輯觀點:目標價接近當前股價,上行保護空間有限。 |
|
文章基本情景 |
920–1,020 |
基本情景 |
均衡。編輯性2026年12月情景。假設經常性費用緩衝正常化的市場活動。 |
|
文章熊市情景 |
730美元 |
熊市情景 |
謹慎。編輯性2026年12月情景。假設客戶活動減弱暴露成本及信貸風險。 |
如何在BingX購買高盛(GS)股票
透過 BingX股票交易使用 USDT或 USDC買入並持有高盛股票,具體視乎上市及賬戶資格而定。高盛提供全球金融市場投資銀行、交易、資產管理及財富管理方面的投資機會。符合資格的用戶可根據自身投資目標調整持倉規模,無需使用槓桿或支付永續資金費用。
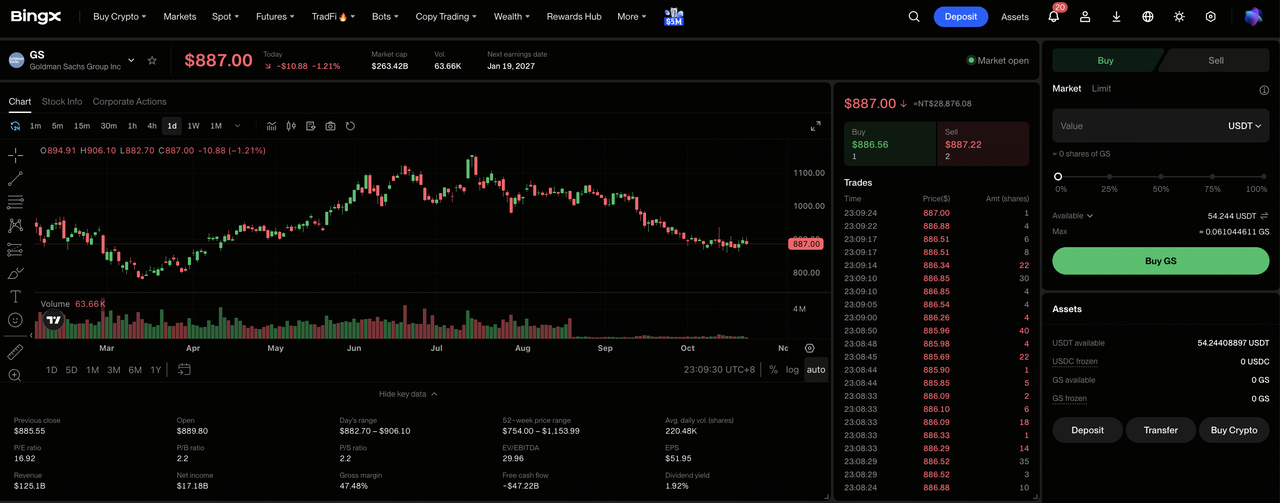
第一步:進入BingX股票交易。 註冊或登入BingX,完成所需的 身份驗證,並導航至「TradFi > 股票」。如首次使用該產品,請接受股票交易風險披露。
第二步:準備USDT或USDC。確保您的現貨賬戶有足夠資金進行購買。如有需要,從資金賬戶或財富賬戶轉移USDT或USDC。在選擇投資規模前,請查看所選股票的最低訂單金額及碎股資格。
第三步:選擇高盛(GS)。開啟 股票市場,搜索 高盛(GS),並確認該股票可在您的賬戶購買。查看公司資料、當前股價、交易時段及可用訂單類型。
第四步:購買高盛股票。選擇「買入」,輸入允許的投資金額或股票數量,並選擇支持的 市價或限價訂單。市價訂單在支持的時段內使用可用價格,而限價訂單則需達到指定價格或更優價格,並有足夠流動性才能執行。
第五步:查看及管理您的持倉。開啟「股票 > 持倉」以監控您的GS股票及未實現盈虧。使用全部訂單查看交易記錄或在需要時出售股票。T+1結算通常影響出售所得款項何時可提取,而非已購股票何時可出售。
2026年高盛投資者需關注的五大風險
高盛強大的機構關係、不斷擴大的資產管理業務及多元化的收入來源支持其盈利展望。然而,交易波動性、支出上升、投資銀行活動及資本要求可能對盈利能力及股東回報造成壓力。
- 交易活動減弱可能對收入造成壓力:第三季度股票收入達到64.4億美元,受強勁的客戶交易及融資需求支撐。交易量或融資結餘下降可能降低盈利及股本回報率。
- 營運成本上升可能限制利潤率:第三季度營運支出增加20%至113.1億美元。若交易收入及管理費用增長較慢,薪酬及基礎設施成本上升可能削弱盈利能力。
- 投資銀行業務延遲可能限制費用增長:第三季度投資銀行費用達到32.2億美元,但交易積壓環比下降。併購延遲、承銷活動減少或交易完成推遲可能降低未來收入的可見度。
- 資本要求可能限制股東回報:高盛在第三季度回購了30億美元股票,而交易及融資活動需要大量資本。更高的信貸撥備或監管資本需求可能限制未來的回購及每股盈利增長。
- 回報下降可能對估值造成壓力:高盛第三季度年化股本回報率達到18.7%,受強勁市場活動支撐。交易放緩、投資表現疲弱或信貸成本上升可能降低回報並引發股價下跌。
總結:2026年是否應該投資高盛?
高盛季度淨收入186.8億美元及18.7%的年化股本回報率展示了其在活躍市場中的盈利能力。股票融資及已完成銀行業務交易支持利潤,而更大的資產管理費用基礎在交易驅動活動之外增加收入。維持這些回報將取決於補充銀行業務積壓及在市場狀況正常化時控制薪酬及信貸成本。
1,150美元的牛市情景假設持久的交易強度、經常性費用增長及持續的高股本回報率。920至1,020美元的基本情景反映韌性費用,而730美元的熊市情景則考慮活動減弱及成本上升。隨著GS於10月21日收報904.72美元,投資者應關注在交易量正常化之際,經常性收入能否協助維持盈利能力。
風險提示:高盛多元化的金融業務並不能消除投資風險。交易活動減弱、已完成銀行業務交易減少或信貸成本上升可能降低盈利及股東回報。投資者在購買GS股票前應評估估值、股本回報率及自身風險承受能力。
相關閱讀
- 如何在BingX使用USDT或USDC購買美國股票:初學者指南
- 2026年在智能代理人工智能及穩定幣軌道轉變下值得買入的頂級金融服務及金融科技股票
- 摩根士丹利(MS)2026年價格預測:強勁資本市場能否推動MS邁向270美元?
- 摩根大通(JPM)2026年價格預測:341美元的堡壘防禦還是人工智能驅動的阿爾法收益?
- 萬事達卡(MA)2026年價格預測:跨境業務增長能否推動MA邁向760美元?
