GE航空航天(GE)製造航空發動機,並為航空公司、飛機製造商及軍事客戶提供維護、零件及推進系統服務。其已安裝的發動機機隊帶來持續的服務需求,而LEAP交付及額外鑄造產能則創造了擴張途徑。供應商產能、發動機耐久性及現金轉換決定了這些需求能否帶來更強勁的盈利及股東回報。
最新季度顯示發動機需求更為強勁,但現金產生落後於盈利增長。 GE航空航天2026財年第三季度收入上升16%至141.18億美元,商業發動機銷售及服務收入上升21%。調整後每股盈利增長36%至2.25美元,而自由現金流則下降14%至20.42億美元。第四季度的考驗在於更高的服務產能能否恢復現金轉換,並支撐上調後的全年展望。
GE股票2026年預測現圍繞兩種對立觀點:
- 服務增長及現金復甦的樂觀情景:更多維修次數及備件銷售支持持續盈利,而改善的供應商產能有助於將更強勁的需求轉化為現金。
- 交付與利潤承壓的悲觀情景:售後市場增長放緩、GE9X認證延遲及生產成本可能在更大訂單量產生現金之前吞噬利潤增益。
本指南根據GE航空航天10月20日第三季度業績發布、美國證券交易委員會備案文件及10月26日市場數據,分析GE股票預測、2026年價格情景、主要風險及分析師展望,並介紹如何在 BingX TradFi上使用USDT或USDC 買入GE股票。
2026年10月GE航空航天投資者需知的五大要點
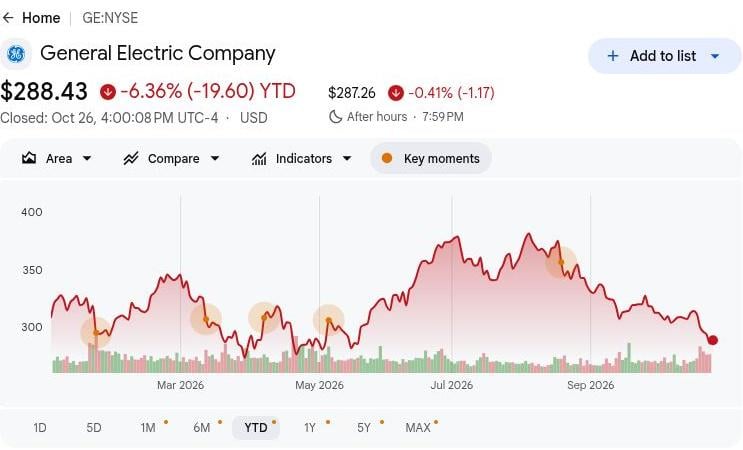
- GE於10月26日收報288.43美元,年初至今下跌6.36%:股價仍低於年初水平,使350美元的樂觀情景有賴於更強勁的現金轉換。持續上漲需要商業服務產生持久盈利,而非單靠發動機訂單公告。
- 第三季度收入從121.81億美元增至141.18億美元:銷售額亦從第二季度約133億美元上升,顯示環比進展。在此業績中,設備銷售增長快於服務,因此區分交付增長與持續售後盈利能力尤為重要。
- 隨著訂單擴大,商業服務積壓訂單超過1,700億美元:第三季度的訂單管道及10月土耳其航空協議為持續的發動機需求提供佐證。維修廠產能、供應商交付及合約經濟學將決定這些管道有多少能轉化為盈利和現金。
- 擬議收購CPP提供額外的產能機遇:GE簽署協議收購Consolidated Precision Products,以擴大關鍵鑄件生產。未來交易的完成及零部件產量的增加將決定計劃中的擴張能否發展為持續的交付增長。
- 年初至今的自由現金流支持投資,但需要第四季度復甦:GE截至9月底產生了67.28億美元的自由現金流,同時進行了10.02億美元的資本投資總額。這為生產擴張提供支撐,但達成91億至94億美元的年度現金展望目標仍至關重要。
GE航空航天(GE)是什麼?
GE航空航天是一家全球性航空推進、服務及系統公司,服務對象包括商業航空及國防客戶。其商業發動機及服務業務涵蓋新發動機交付、維護、備件及長期服務協議。國防及推進技術部門則向政府及航空航天客戶提供軍用發動機、飛機系統及相關技術。公司在整個發動機生命週期內產生收入,其已安裝基礎中約有50,000台商業發動機及30,000台軍用發動機,支撐著初始設備銷售以外的持續需求。
GE航空航天的增長策略聚焦於擴大服務產能、提升發動機耐久性及開發下一代推進技術。2026年,GE與NASA、BETA Technologies及波音合作,在30,000英尺以上高空進行混合電動飛行,展示技術實力而非推出商用發動機。公司亦透過已宣布的收購Consolidated Precision Products協議尋求額外鑄造產能,並每年在研究與開發方面投入逾30億美元。隨著第三季度商業服務積壓訂單超過1,700億美元,這些舉措旨在鞏固長期服務收入並改善交付經濟效益。
延伸閱讀: 2026年最值得買入的頂級國防股:主承包商、導彈、無人機、太空及人工智能賦能戰爭
GE航空航天(GE)2026財年第三季度業績概覽:服務增長推動盈利儘管現金流走弱
GE航空航天公布2026財年第三季度按公認會計準則計算的收入為141.18億美元,按年增長16%,得益於商業發動機及服務收入上升21%至103.42億美元。非公認會計準則經營利潤增長30%至29.88億美元,而非公認會計準則自由現金流則下降14%至20.42億美元,顯示盈利改善與即時現金產生之間存在差異。調整後每股盈利為2.25美元,全年自由現金流指引上調至91億至94億美元,未來回報取決於服務吞吐量、供應商產能及現金轉換。
延伸閱讀: GE航空航天(GE)2026財年第三季度業績概覽:每股盈利2.25美元超預期,但第四季度盈利憂慮蓋過利好消息,股價下跌3.67%
|
財務指標 |
指引/市場預期 |
公布/實際數據 |
超出預期情況 |
|
按公認會計準則計算的收入 |
2025年第三季度121.81億美元 |
141.18億美元 |
改善。按年上升16%。 |
|
調整後收入 |
2025年第三季度113.05億美元 |
132.85億美元 |
改善。按年上升18%。 |
|
經營利潤 |
2025年第三季度22.99億美元 |
29.88億美元 |
較高。按年上升30%。 |
|
調整後每股盈利 |
2025年第三季度1.66美元 |
2.25美元 |
較高。按年上升36%。 |
|
商業發動機及服務經營利潤率 |
2025年第三季度28.0% |
27.90% |
較低。下降0.1個百分點。 |
|
自由現金流 |
2025年第三季度23.62億美元 |
20.42億美元 |
較低。按年下降14%。 |
|
2026財年調整後每股盈利 |
前次指引7.65–7.85美元 |
8.00–8.10美元 |
上調。中位數增加0.30美元。 |
|
2026財年自由現金流 |
前次指引89億–92億美元 |
91億–94億美元 |
上調。兩個端點均增加2億美元。 |
- 第三季度按公認會計準則計算的收入增長16%至141.18億美元。商業訂單達152.65億美元,反映出強勁的設備需求及額外的服務承諾。持續的航空公司維護需求及發動機交付對維持商業收入增長勢頭至關重要。
- 商業發動機及服務收入上升21%至103.42億美元。更高的維修次數收入及備件銷售推動業績。持續的航空公司維護及機隊擴張可支持盈利,但設備組合及零部件 通脹會影響整個發動機生命週期的盈利能力。
- 儘管商業利潤率承壓,調整後每股盈利仍上升36%至2.25美元。商業經營利潤率降至27.9%,而集團經營利潤率達22.5%。較高的服務量支持盈利能力,但隨著新發動機交付在客戶機隊中擴展,生產效率將至關重要。
- 年度研究支出支持當前及未來的發動機能力。管理層提及每年逾30億美元的研發支出及計劃中的CPP鑄造業務收購。這些投資支持推進技術發展,回報取決於認證及商業規模的盈利生產。
- 第三季度末商業服務積壓訂單超過1,700億美元。該訂單管道支持未來的服務活動,但收入確認取決於維護計劃及已完成的工作。提高維修廠產能、改善零部件供應及收取現金對未來盈利增長至關重要。
GE航空航天(GE)2026年投資展望:350美元樂觀情景對比250美元悲觀情景
GE航空航天2026年展望取決於更強勁的發動機服務能否在帶動盈利提升的同時轉化為現金。上調後的91億至94億美元自由現金流展望顯示出信心,而季度現金產生偏弱使營運資金轉換成為估值的核心問題。以下編輯情景反映了服務需求、供應商產能及認證進展可能如何影響2026年12月底前的業績表現。
樂觀情景:服務增長及現金復甦推動GE邁向350美元
提高維修廠產能及收取更多現金將為GE提供增強股東回報的直接途徑。第三季度商業服務收入增長17%,而自由現金流下降14%,顯示盈利增長勢頭尚未完全體現於現金產生。延續服務增長將改善轉換率,同時備件需求持續支持商業利潤。
若商業服務增長維持在17%附近,且全年自由現金流達到94億美元的指引上限,350美元的情景將獲得支撐。將商業利潤率維持在27.9%附近將有助於將更高的吞吐量轉化為持久盈利。
基本情景:穩定的服務使GE維持在290至320美元區間
持續的維護需求可支持GE盈利持續增長,即使設備交付成本依然較高。商業經營利潤達28.87億美元,有助於在板塊利潤率小幅下降的同時消化生產投資。基本情景假設服務業務持續為擴張提供資金,產生溫和的基本進展,同時供應商瓶頸及GE9X認證時間表問題在年底前仍未解決。
290至320美元的區間符合8.00至8.10美元的調整後每股盈利及可實現的全年現金指引。更強勁的應收款項回收將支撐區間上端,而額外的交付成本可能吸收足夠的服務增長,從而限制股價上升空間。
悲觀情景:服務放緩及交付延遲將GE拖向250美元
售後市場增長放緩將使GE更全面地暴露於設備成本及現金轉換延遲的風險之中。商業服務貢獻了重要的盈利增長,但板塊利潤率下滑,且GE9X的出貨收入有待中密封認證。若維修廠產能放緩或零部件短缺持續,GE可能在新發動機經濟效益改善及現金追上之前失去這一利潤緩衝。
若服務增長與現金產生同步走弱,且現金產生低於91億美元的年度下限,250美元的情景將更有可能出現。屆時設備交付將需要貢獻更多以穩定現金,對每股增長及估值的支撐將所剩無幾。
華爾街分析師對GE股票2026年的價格預測
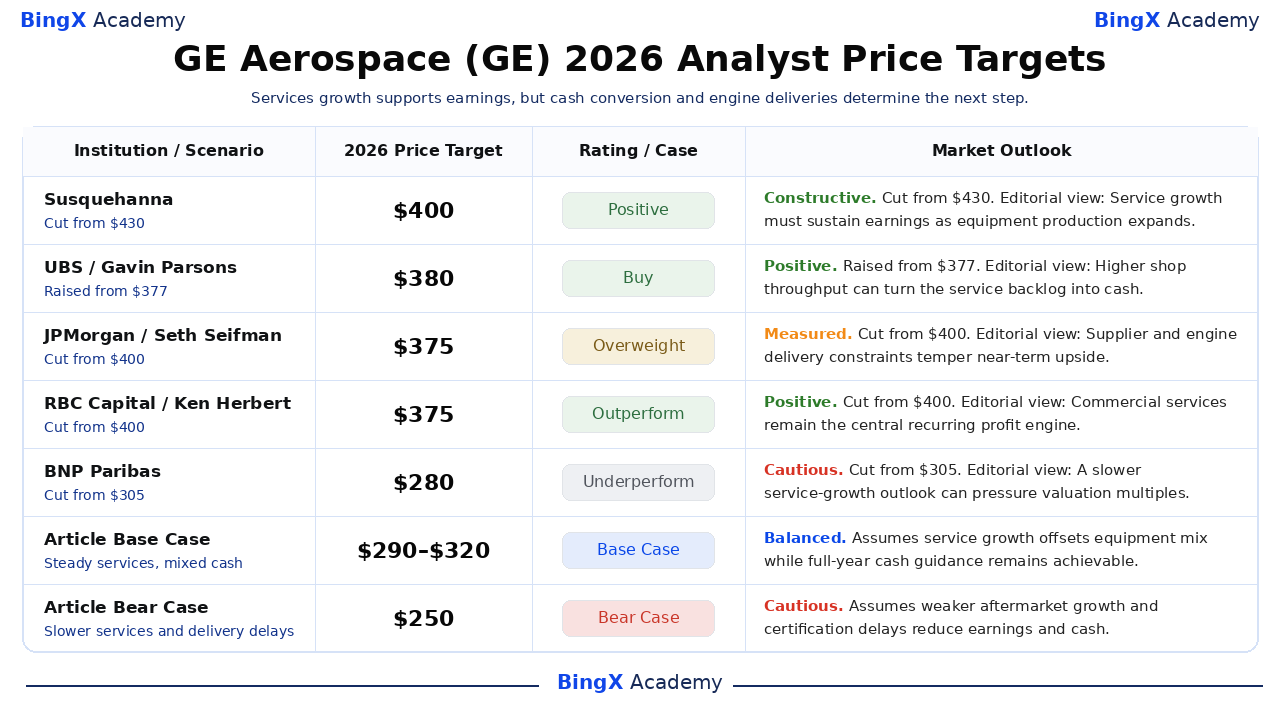
以下具名、附日期的第三方目標價均指紐約證券交易所上市的GE股票,涵蓋範圍通常延伸至2026年之後約12個月。所選280至400美元的區間反映了對服務增長、交付成本及估值的不同看法。以下業務解讀為編輯觀點;最後兩行為本文另行設定的年底情景。
|
機構/情景 |
2026年目標價 |
評級/情景 |
市場展望 |
|
Susquehanna |
400美元 |
正面 |
建設性。2026-10-21:Charles Minervino將目標價從430美元下調至400美元,維持正面評級。編輯解讀:隨著設備生產擴張,服務增長必須持續支撐盈利。 |
|
瑞銀集團 |
380美元 |
買入 |
正面。2026-10-21:Gavin Parsons將目標價從377美元上調至380美元,維持買入評級。編輯解讀:更高的維修廠吞吐量可將服務積壓訂單轉化為現金。 |
|
摩根大通 |
375美元 |
增持 |
審慎。2026-10-21:Seth Seifman將目標價從400美元下調至375美元,維持增持評級。編輯解讀:供應商及發動機交付瓶頸制約近期上升空間。 |
|
加拿大皇家銀行資本市場 |
375美元 |
跑贏大市 |
正面。2026-10-21:Ken Herbert將目標價從400美元下調至375美元,維持跑贏大市評級。編輯解讀:商業服務仍是核心的持續利潤引擎。 |
|
法國巴黎銀行 |
280美元 |
跑輸大市 |
謹慎。2026-10-21:Matthew Akers將目標價從305美元下調至280美元,維持跑輸大市評級。編輯解讀:服務增長放緩的展望可能對估值倍數構成壓力。 |
|
文章基本情景 |
290–320美元 |
基本情景 |
均衡。假設服務增長抵消設備成本,全年盈利及現金指引在12月底前仍可實現。 |
|
文章悲觀情景 |
250美元 |
悲觀情景 |
謹慎。假設售後市場增長放緩及認證延遲對盈利及現金轉換構成壓力。 |
如何在BingX買入GE航空航天(GE)股票
透過 BingX股票交易使用 USDT或 USDC買入並持有GE航空航天股票,須符合上市及賬戶資格要求。GE提供對商業航空發動機、售後服務及國防推進的投資敞口。符合資格的用戶可根據自身投資目標調整持倉規模,無需使用槓桿或支付永續資金費用。
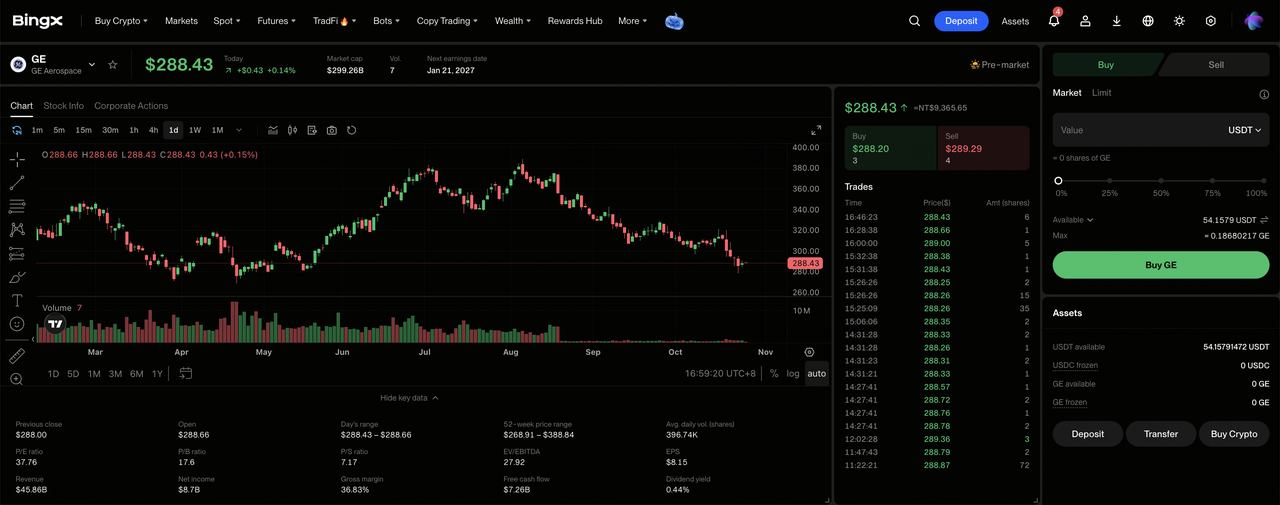
第一步:進入BingX股票交易。 注冊或登錄BingX,完成所需的 身份驗證,然後導航至「TradFi > 股票」。如果是首次使用該產品,請接受股票交易風險披露聲明。
第二步:準備USDT或USDC。確保您的現貨賬戶有足夠資金用於購買。如有需要,可從資金賬戶或財富賬戶轉入USDT或USDC。在選擇投資規模前,請查閱所選股票的最低訂單金額及碎股資格。
第三步:選擇GE航空航天(GE)。打開 股票市場,搜索 GE航空航天(GE),確認該股票適用於您的賬戶。查閱公司資料、當前股價、交易時段及可用訂單類型。
第四步:買入GE航空航天股票。選擇「買入」,輸入允許的投資金額或股票數量,並選擇支持的 市價單或限價單。市價單在支持的交易時段內以可用價格執行,而限價單則需要達到指定價格或更優價格,並具備足夠的流動性方可成交。
第五步:查閱並管理您的持倉。打開「股票 > 持倉」以監控您的GE股票及未實現盈虧。使用全部訂單查看交易記錄或在需要時出售股票。T+1交收通常影響出售所得款項的可提款時間,而非已購股票的可出售時間。
2026年GE航空航天投資者需關注的五大風險
GE航空航天的已安裝發動機機隊、不斷增長的服務積壓訂單及國防關係支持其盈利展望。然而,售後市場需求、生產成本、認證時間表及現金轉換可能對盈利能力及股東回報構成壓力。
- 維護需求走弱可能對收入造成壓力:第三季度商業服務收入增長17%,受維修次數及備件需求支撐。航空公司維護量或零件訂單下降可能減少持續盈利及商業經營利潤率。
- 商業利潤率下降可能削弱盈利能力:第三季度商業經營利潤率從28.0%降至27.9%。若服務收入及備件銷售增長放緩,更高的零部件及工程成本可能削弱盈利能力。
- 認證延遲可能限制設備收入增長:GE在第三季度交付了GE9X發動機,但收入確認有待升級版中密封認證。監管審批延遲或客戶飛機交付推遲可能降低未來收入的可見度。
- 生產投資可能削弱股東回報:GE在第三季度的物業、設備及軟件上花費了3.37億美元,以支持製造產能。利用率偏低或額外零部件成本可能限制現金產生並降低股東回報。
- 現金轉換走弱可能對估值構成壓力:GE第三季度自由現金流達20.42億美元,落後於盈利增長。應收款項回收放緩、服務產能減弱或生產成本上升可能減少現金回報並引發股價下跌。
最終想法:您應該在2026年投資GE航空航天嗎?
GE航空航天季度非公認會計準則經營利潤達29.88億美元,年初至今自由現金流達67.28億美元,彰顯其盈利能力及投資實力。商業服務及國防推進提供利潤支撐,而計劃中的鑄造業務擴張創造了增加交付的機遇。維持這一進展有賴於將維護需求轉化為現金,並在發動機生產擴張的同時保護利潤率。
350美元的樂觀情景假設服務增長持續、利潤率具韌性,且現金向指引上限復甦。290至320美元的基本情景反映穩定的維護需求,而250美元的悲觀情景則考慮了交付延遲及現金疲弱的情況。隨著GE於10月26日收報288.43美元,投資者應密切關注服務利潤提升能否轉化為可持續的股東回報。
風險提示:GE航空航天的已安裝發動機機隊並不能消除投資風險。維護需求走弱、供應商短缺或認證延遲可能減少盈利及現金產生。投資者在買入GE股票前應評估估值、現金轉換情況及自身風險承受能力。
