Figma (FIG) 提供一個基於瀏覽器的平台,讓設計師、開發人員、產品經理和營銷人員共同構建數碼產品。Figma Design 仍然是核心協作畫布,而 FigJam、Dev Mode、Slides、Sites、Make 和較新的 AI 工具將平台從構思擴展到程式碼、發佈和內容製作。這種更廣泛的工作流程創造了更多方式來從每個組織中獲利,儘管這也使股票對生成式 AI 競爭、席位需求和運行 AI 功能的成本敏感。
其最新季度顯示了快速採用以及不斷擴大的獲利能力辯論。 Figma 2026年第二季度收入 達到3.701億美元,年比增長48%,比預期高出約1810萬美元,調整後每股收益0.08美元是0.04美元預期的兩倍。淨美元保留率達到136%,儘管按GAAP計算的營運虧損擴大至1.173億美元,自由現金流利潤率降至14%,使投資紀律成為前景的核心。
2026年FIG股票預測現在圍繞兩種競爭觀點:
- AI平台案例: Figma 將更多企業用戶轉換為付費AI積分,擴展到設計師之外,並維持高於傳統軟體同行的收入增長。
- 顛覆和利潤率案例: AI 降低了設計門檻,但壓縮了付費席位,提高了基礎設施成本,削弱了支撐優質倍數所需的現金流狀況。
本指南分解了FIG股票預測、2026年價格情境、主要風險和分析師展望,引用了Figma8月5日2026年第二季度業績發佈、季度申報文件和截至9月9日的市場數據,以及 如何交易FIG股票期貨在 BingX TradFi上使用USDT抵押品。
2026年9月Figma投資者需要知道的5件事
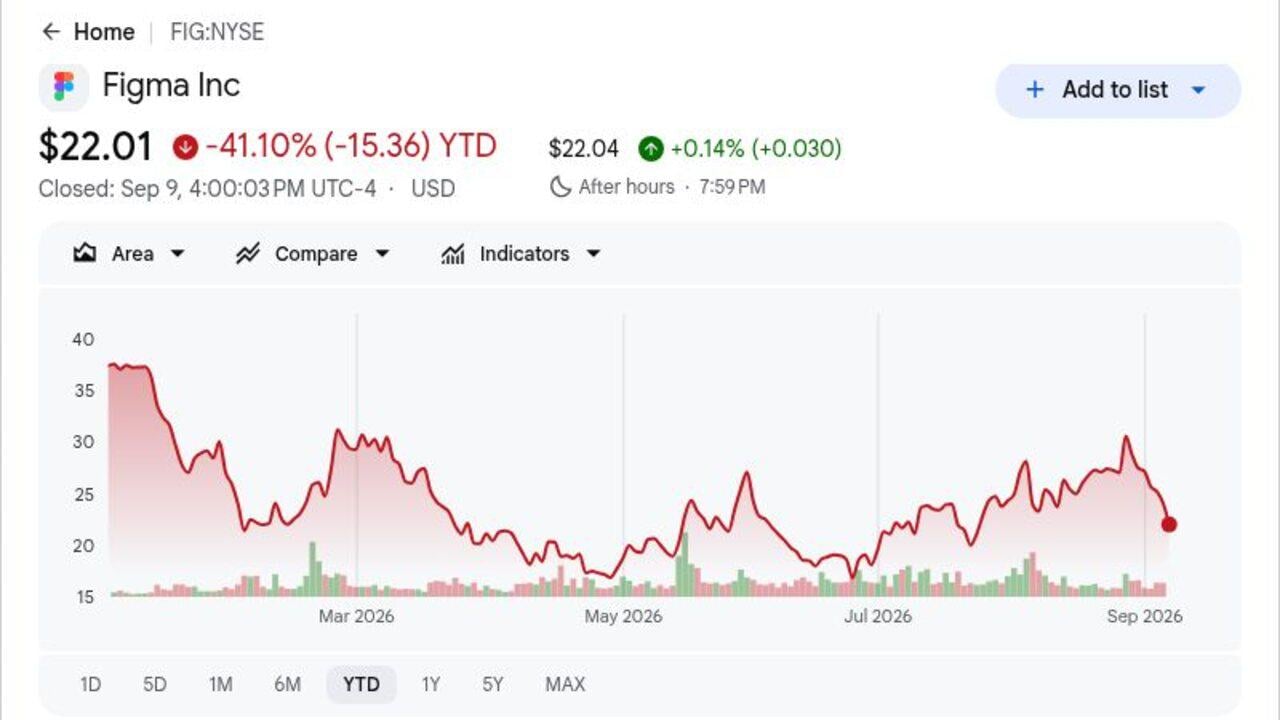
- FIG收於22.01美元,年初至今下跌41.10%: 收盤價低於33美元的IPO價格,儘管第二季度收入擴張了48%。投資者要求更明確的證據證明Figma可以將AI使用轉化為持久的現金流。
- 第二季度收入達到3.701億美元,比預期高出約1810萬美元: 增長連續第三個季度加速至48%年比,調整後每股收益0.08美元超過0.04美元的預期。這一超預期表現確認了整個平台的健康需求,儘管它沒有解決成本辯論。
- 淨美元保留率達到136%,客戶擴大了使用量: 該指標表明現有客戶在扣除流失和萎縮後支出增加了36%,受到額外席位、產品和AI積分的支持。超過一半的年度經常性收入超過10,000美元的付費客戶在7月底每週使用Figma的代理。
- 2026財年收入指引上調至14.63億至14.67億美元: 14.65億美元的中點超出了先前華爾街約14.37億美元的預期約2800萬美元。管理層更高的展望支持增長案例,儘管14%的自由現金流利潤率留下了較少的執行錯誤餘地。
- 最近五個分析師目標價格範圍為30至37美元: 花旗的37美元目標價比參考收盤價高68%,而Piper Sandler的30美元觀點意味著36%的上漲空間。該範圍反映了機構對AI貨幣化和未來付費席位壓縮風險的截然不同假設。
什麼是Figma (FIG)?
Figma是一家雲端軟體公司,圍繞數碼產品開發的多人協作而建。Figma Design結合介面設計、原型製作和設計系統於一個瀏覽器工作空間,而FigJam支持腦力激盪。Dev Mode連接規格與工程,Slides、Sites、Make、Buzz和Draw將平台擴展到演示文稿、發佈、程式碼和品牌內容。收入主要來自專業、組織和企業訂閱,基於使用量的AI積分增加了另一條路徑。
Figma的長期戰略是成為產品創造的共享記錄系統,而不僅僅是設計應用程式。它連接設計師、開發人員、產品經理和營銷人員,AI創造和工作流程自動化擴大了用戶基礎。Figma表示截至2025年3月,財富500強中95%使用其產品,命名客戶包括 微軟、 Netflix、Airbnb、Atlassian、GitHub、Stripe和Zoom。與 OpenAI、 Google和 Anthropic的整合也將設計背景連接到主要AI生態系統。
Figma (FIG) 2026年第二季度業績概覽:收入增長、AI採用和利潤率壓力
Figma交付了2026年第二季度收入3.701億美元對比約3.52億美元預期,調整後每股收益0.08美元對比0.04美元預期,以及48%的年度增長。淨美元保留率達到136%,而超過50%的年度經常性收入超過10,000美元的付費客戶每週使用Figma的代理。管理層上調2026財年收入指引至14.63億至14.67億美元,儘管1.173億美元的GAAP營運虧損和14%的自由現金流利潤率顯示了產品和AI投資的成本。
閱讀更多: Figma (FIG) 2026年第二季度業績概覽:3.701億美元收入增長和利潤率壓力引發14.85%股價拋售
|
財務指標 |
指引/預期 |
報告/實際 |
意外 |
|
2026年第二季度收入 |
3.52億美元預期 |
3.701億美元 |
超預期。比預期高約1810萬美元;年比增長48%。 |
|
第二季度調整後每股收益 |
0.04美元預期 |
0.08美元 |
超預期。是預期的兩倍。 |
|
第二季度GAAP營運結果 |
去年同期200萬美元收入 |
1.173億美元虧損 |
下降。AI和平台投資增加了成本。 |
|
淨美元保留率 |
— |
136% |
強勁。現有客戶淨支出擴大36%。 |
|
自由現金流利潤率 |
去年同期24% |
14% |
壓縮。投資超過了現金流增長。 |
|
企業AI代理使用量 |
— |
超過50% |
擴大。年度經常性收入超過1萬美元付費客戶的週使用量。 |
|
2026財年收入展望 |
14.37億美元預期 |
14.63億–14.67億美元 |
上調。中點超出預期約2800萬美元。 |
- 3.701億美元收入增長48%,比預期高出1810萬美元: 增長連續第三個季度加速,顯示儘管擔心生成式AI可能取代部分設計工作,產品開發平台仍在擴張。維持該步伐將支持更高的收入倍數。
- 調整後每股收益0.08美元是0.04美元預期的兩倍: 結果顯示在積極產品投資期間,非GAAP收益可以保持正數。然而GAAP營運虧損達到1.173億美元,因此投資者必須區分調整後獲利能力與股票補償和開發的經濟成本。
- 136%的淨美元保留率顯示36%的客戶擴張: 額外席位、產品和AI積分超過了流失和萎縮。這種擴張很重要,因為它支持增長而不完全依賴新標誌,儘管AI驅動的席位整合可能在未來期間測試保留率。
- 自由現金流利潤率下降10個百分點至14%: 去年的利潤率是24%,增加的運算和產品成本吸收了部分收入增長。持久的重新評級需要AI積分收入和下降的推理成本來重建現金轉換,而不僅僅是增加使用量。
- 14.65億美元指引中點超出預期約2800萬美元: 管理層在收入超預期後將範圍上調至14.63億至14.67億美元。交付將驗證近期需求,儘管更大的投資問題仍然是增長能否轉化為擴大的GAAP利潤率。
Figma (FIG) 2026年投資展望:45美元牛市案例對比16美元熊市案例
2026年的辯論圍繞Figma的48%增長和136%保留率是否能超越較低的現金轉換和AI顛覆擔憂。上漲需要證明AI積分和更廣泛的工作流程改善每客戶收入而不侵蝕席位需求。
牛市案例:強勁的AI採用和平台擴張推動FIG走向45美元
牛市案例假設Figma從設計擴展到編碼、營銷和更廣泛的協作工作流程,AI積分創造額外收入流。收入增長保持在35%以上,淨保留率保持在130%附近,更低的模型成本改善Figma Make和其他AI工具的經濟性。
走向45美元需要2026財年收入接近或超過14.67億美元指引上限、恢復自由現金流利潤率,以及企業客戶更強的付費AI使用。開發人員和營銷人員的持續採用將提供最明確的確認。
基準案例:穩定的平台增長保持FIG在27至35美元之間
基準案例假設Figma的核心協作產品保持強勁,而AI功能需要持續投資。現有客戶內的擴張支持增長,但較慢的現金流改善和對傳統設計席位的一些壓力限制了進一步的估值擴張。
在這種情況下,FIG可能主要在27至35美元之間交易。接近14.65億美元中點的收入、125%以上的保留率和穩定的調整後獲利能力將支持該範圍,而較弱的AI積分轉換將限制上漲空間。
熊市案例:AI競爭和利潤率壓力將FIG拉向16美元
熊市案例假設生成式AI工具減少對某些傳統設計席位的需求,比Figma能夠用開發人員、營銷人員和基於使用量的收入抵消的速度更快。更高的推理成本和持續的平台支出將使獲利能力持續承壓。
如果保留率降至120%以下、收入指引被下調,或自由現金流利潤率降至個位數,走向16美元將變得更有可能。來自Adobe、Canva或AI原生創作工具的更強競爭可能會增加進一步壓力。
華爾街分析師對2026年FIG股價預測
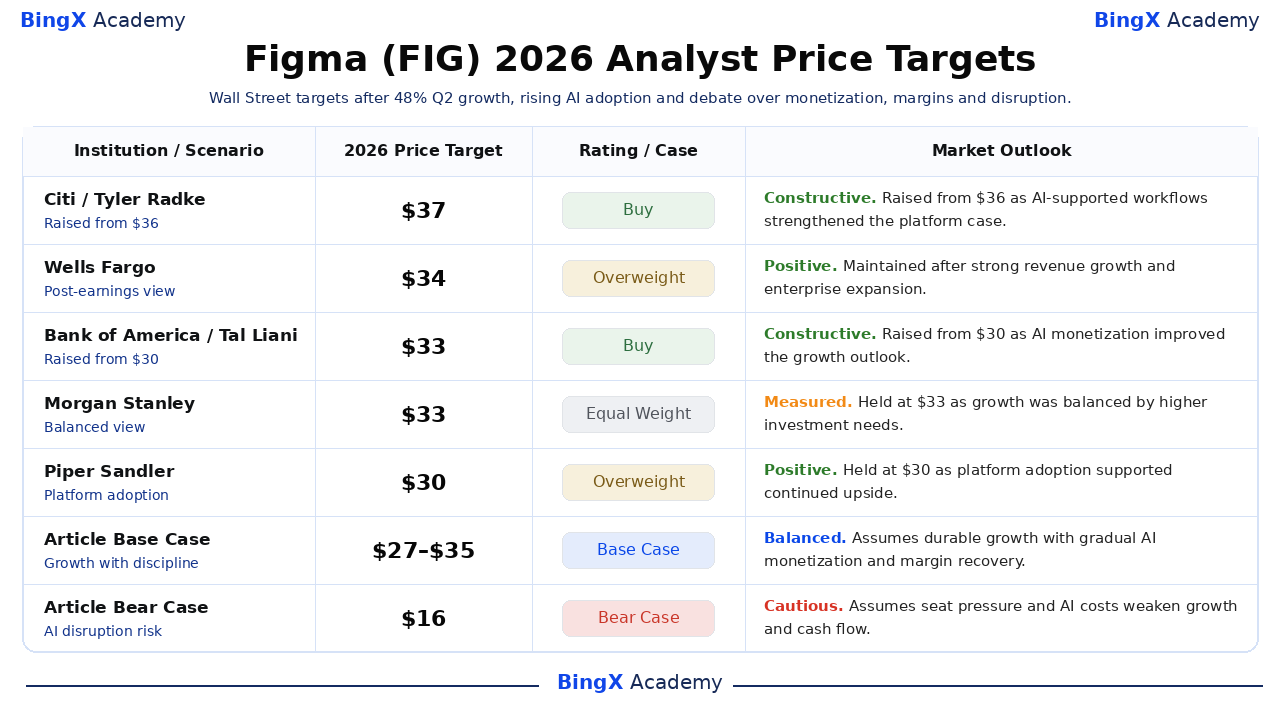
這五個有日期的機構行動範圍從30至37美元,按從高到低排序。它們反映了對增長和利潤率的不同觀點。最後的基準和熊市行是BingX Academy編輯情境,而非華爾街預測或保證結果。
|
機構/情境 |
2026年目標價 |
評級/案例 |
市場展望 |
|
花旗 |
37美元 |
買入 |
積極。8月7日:從36美元上調,因AI支持的結構化工作流程加強了長期平台案例。 |
|
富國銀行 |
34美元 |
增持 |
正面。8月6日:在強勁收入增長和企業擴張支持機會後維持。 |
|
美國銀行 |
33美元 |
買入 |
積極。8月19日:從30美元上調,因AI貨幣化改善了增長前景。 |
|
摩根士丹利 |
33美元 |
等權重 |
審慎。8月6日:維持,因快速增長被更高的投資需求和執行風險所平衡。 |
|
Piper Sandler |
30美元 |
增持 |
正面。8月6日:維持,因平台採用和AI產品支持持續上漲空間。 |
|
文章基準案例 |
27–35美元 |
基準案例 |
平衡。假設持久增長與漸進AI貨幣化和利潤率恢復。 |
|
文章熊市案例 |
16美元 |
熊市案例 |
謹慎。假設席位壓力和AI成本削弱增長和現金流。 |
如何在BingX交易Figma (FIG) 股票
使用BingX TradFi和 BingX AI工具交易Figma的AI貨幣化、企業擴張和利潤率前景。由於FIG可能對產品公告、指引和軟體行業情緒反應劇烈,交易者應在進入倉位前定義催化劑和風險限制。股票永續期貨使用槓桿,可能放大收益和損失。它們不提供所有權、投票權或股息,當保證金不足時可能發生清算。
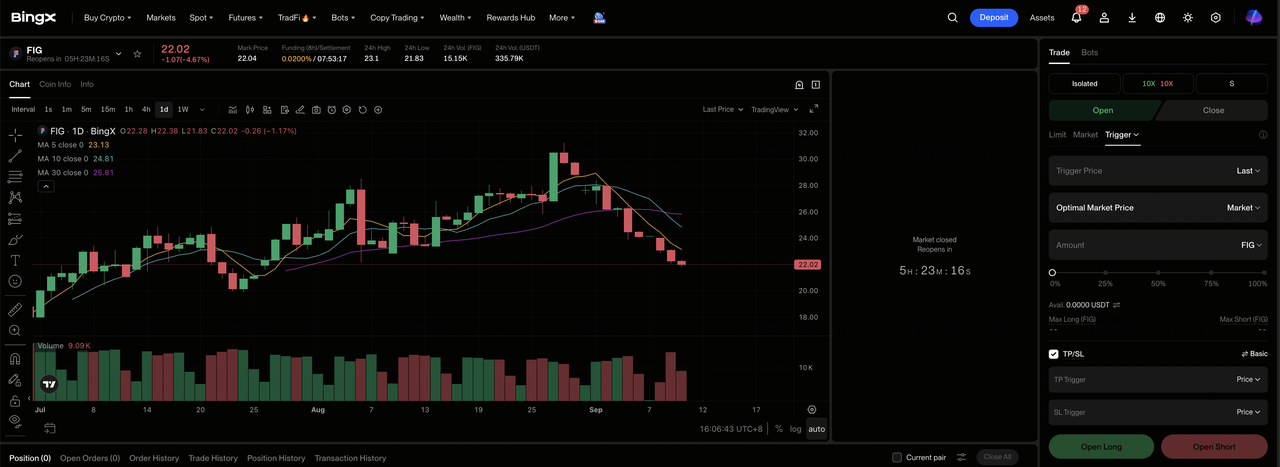
步驟1:訪問BingX TradFi。 註冊並導航到BingX交易所儀表板上的專門 TradFi部分。
步驟2:選擇Figma (FIG)。 搜索並選擇 FIG-USDT永續期貨合約。
步驟3:選擇您的方向。 如果AI積分、企業擴張和利潤率支持更高預期,請選擇 開多。如果席位壓縮或產品成本削弱增長和現金轉換,請選擇開空。
步驟4:選擇槓桿和保證金模式。 根據您的風險承受能力選擇 逐倉或全倉保證金。41.10%的年初至今跌幅顯示了為什麼保守槓桿和明確倉位規模很重要。
步驟5:執行嚴格的風險協議。 在進入交易前或之後立即設置 止盈止損 (TP/SL)水平。FIG可能對業績、AI發佈、指引、保留率和軟體行業估值變化迅速反應。
2026年Figma投資者需要關注的5大風險
Figma的AI擴張創造了更大的增長機會,但它也可能對付費席位、基礎設施成本、現金轉換、獲利能力和估值造成壓力。
- AI可能減少對付費設計席位的需求: 淨保留率為136%,但如果較小的團隊可以使用AI完成更多工作,公司可能在基於使用量的收入完全替代之前削減傳統設計席位。這將減慢來自現有客戶的擴張收入。
- 14%的自由現金流利潤率留下較少應對成本壓力的餘地: 更高的推理、託管和開發成本可能阻止強勁收入增長轉化為更好的現金生成。從先前24%利潤率的另一次下降將引起對營運槓桿的擔憂。
- 1.173億美元的GAAP營運虧損使獲利能力持續承壓: 大量股票補償和產品投資擴大了調整後收益與股東經濟性之間的差距。如果稀釋保持高位而現金流增長不快,投資者可能給Figma分配較低的收入倍數。
- 競爭涵蓋Adobe、Canva和AI原生產品: 競爭對手可能對定價、客戶獲取和產品差異化造成壓力,迫使Figma花費更多來捍衛其協作優勢。較低的轉換成本也可能削弱保留率。
- 有限的公開市場歷史可能放大波動性: 限售期到期、內部人員拋售和機構持股變化可能增加拋售壓力,即使營運結果保持穩健。更大的可交易流通量可能對股票造成壓力,直到新供應被吸收。
最終想法:您是否應該在2026年投資Figma?
Figma的營運動力越來越明確。收入增長48%,淨美元保留率達到136%,企業AI代理採用在較大付費客戶中超過50%。公司還上調了全年收入指引,顯示協作產品開發持續吸引支出,即使生成式AI改變設計工作的完成方式。
牛市案例需要AI積分和平台擴張來重建現金流槓桿,而熊市案例則聚焦於席位壓縮、競爭和持續的GAAP虧損。保守的交易者可能會等待自由現金流利潤率穩定、保留率保持在125%以上,以及付費AI使用顯示增長變得更加高效。
風險提醒: 交易和投資FIG等股票涉及高資本損失風險。AI競爭、使用成本波動、IPO後供應和槓桿可能放大損失。在分配資本前進行獨立研究。
相關閱讀
- Palantir (PLTR) 2026年股價預測:149%美國商業增長能否推動PLTR走向255美元?
- AppLovin (APP) 2026年價格預測:AXON 2.0和電子商務能否引發750美元反彈?
- Alphabet (GOOGL) 2026年價格預測:82%雲端增長和AI能否推動GOOGL股票至430美元?
- Snap Inc. (SNAP) 2026年價格預測:廣告和訂閱增長能否推動SNAP走向10美元?
- Reddit (RDDT) 2026年價格預測:AI數據機會能否推動RDDT走向300美元?
