

埃森哲(ACN)向大型企業及公共部門客戶提供諮詢、技術實施及託管服務。其長期外包及數字核心業務仍然舉足輕重,而企業AI、網絡安全及特定行業的再造業務則進一步拓展了發展空間。客戶預算、項目時間安排,以及AI自動化對計費工作的影響,決定著龐大的業務管道能否轉化為持久的收入及更好的現金回報。
最新季度顯示需求廣泛復甦,但現金表現參差不齊。 埃森哲2026財年第四季度收入 達186.8億美元,高於184.0億美元的指引上限,新訂單增長4%至221.7億美元,GAAP每股收益上升46%至3.29美元。然而,自由現金流從38.1億美元下降至28.5億美元,使2027財年的考驗在於AI及託管服務業務能否在不削弱定價或現金轉化的前提下維持增長。
ACN股票2026年預測目前圍繞兩種對立觀點:
- 企業再造情景:季度訂單221.7億美元、1.2的訂單收入比,以及2027財年本地貨幣增長3%至6%的指引,支持新一輪需求周期及運營槓桿的形成。
- 轉化壓力情景:AI可能縮短項目週期或降低計費率,而季度自由現金流按年下降9.6億美元,令增長質素存疑。
本指南梳理了ACN股票預測、2026年價格情景、主要風險及分析師展望,資料來源包括埃森哲於10月1日發布的2026財年第四季度業績報告、財務附件及截至10月20日的市場數據,以及 如何買入ACN股票,了解如何在 BingX TradFi以USDT進行交易。
2026年10月埃森哲投資者須知的五大要點
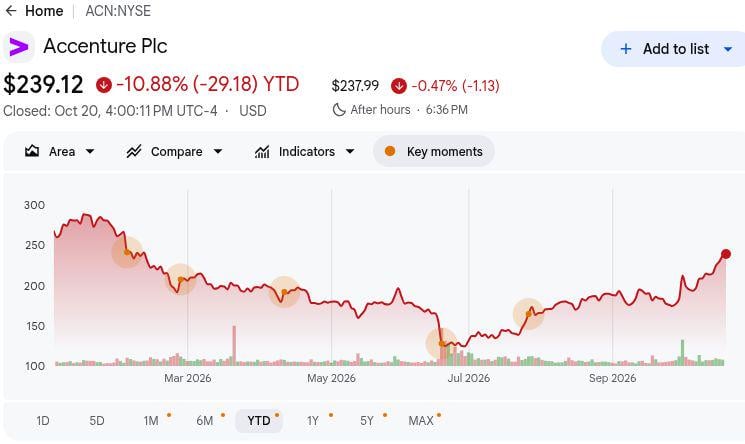
- ACN於10月20日收報239.12美元,年初至今下跌10.88%:股價從52週低位118.15美元大幅反彈,但仍低於291.09美元的高位。能否維持復甦走勢,取決於更強勁的運營業績,以及埃森哲能否適應AI驅動的行業變革。
- 第四季度收入達186.8億美元,超出184.0億美元的指引上限:以美元計算收入增長6%,以本地貨幣計算增長7%,各地理市場及服務類別均錄得增長。廣泛的改善表明企業需求具韌性,未來增長取決於能否將訂單轉化為收入。
- 新訂單增長4%至221.7億美元:訂單收入比為1.2,其中諮詢訂單94.0億美元,託管服務訂單127.7億美元。託管服務需求較強有助提升收入可見度及經常性業務機會,但合約交付的時間安排仍至關重要。
- 2027財年指引預計本地貨幣收入增長3%至6%:管理層亦預期營業利潤率達15.9%至16.1%,自由現金流達110.0億至118.0億美元。若業績接近指引上限,將鞏固盈利前景;若增長放緩,則可能限制股價進一步上漲的空間。
- 季度自由現金流下降9.6億美元至28.5億美元:全年自由現金流仍從108.7億美元增至116.2億美元,支撐了115.0億美元的股東回報。持續的現金創造能力對於資助收購、維持股東分配及支持埃森哲長期投資策略至關重要。
什麼是埃森哲(ACN)?
埃森哲為約9,000名客戶提供戰略、諮詢、技術工程及持續託管服務,協助各組織重新設計流程、遷移應用程序及數據、保護系統安全並運營複雜的數字平台。其再造服務涵蓋網絡安全、數字核心、財務、行業及企業、Song、供應鏈與工程及人才等領域。諮詢收入反映轉型項目,而託管服務則將較長期的客戶合約轉化為經常性交付。該業務模式依托約814,000名全球員工,使人員利用率、技能及項目定價成為影響營業利潤率的關鍵因素。
埃森哲正將該業務模式延伸至應用AI及中小型企業客戶。Accenture Edge針對年收入3億至30億美元的企業;其10月推出的 Workday前沿部署工程計劃,以及擴大的 戴爾私有AI合作,旨在滿足實施及基礎設施需求。這些舉措為客戶部署AI代理及現代化數據資產創造了諮詢、構建及運營費用的渠道。合作關係及市場機遇均為已公佈的計劃,並非已確認的銷售。只有在客戶合約簽署、里程碑達成及託管工作負載投入生產後,收入才會實現。
埃森哲(ACN)2026財年第四季度業績概覽:收入超預期及強勁訂單抵消較弱的現金流
埃森哲第四季度收入達186.8億美元,超出公司指引範圍177.5億至184.0億美元,GAAP每股收益為3.29美元,高於上年同期的2.25美元。新訂單增長4%至221.7億美元,託管服務收入增長7%至94.0億美元。2027財年本地貨幣增長指引3%至6%支持需求前景,但第四季度自由現金流從38.1億美元降至28.5億美元。
延伸閱讀: 埃森哲(ACN)2026財年第四季度業績概覽:221.7億美元訂單及2027財年增長展望帶動股價大漲15.78%
|
財務指標 |
指引/市場預期 |
實際公布 |
超預期情況 |
|
2026財年第四季度收入 |
公司指引177.5億–184.0億美元 |
186.8億美元 |
超預期。超出指引上限2.8億美元;按年增長6%。 |
|
第四季度GAAP攤薄每股收益 |
上年同期2.25美元 |
3.29美元 |
改善。按年增長46%。 |
|
第四季度新訂單 |
上年同期213.1億美元 |
221.7億美元 |
擴大。以美元計增長4%;訂單收入比1.2。 |
|
諮詢收入 |
上年同期87.7億美元 |
92.8億美元 |
擴大。以美元計增長6%。 |
|
託管服務收入 |
上年同期88.2億美元 |
94.0億美元 |
擴大。以美元計增長7%。 |
|
GAAP營業利潤率 |
上年同期11.6% |
15.30% |
改善。提升370個基點。 |
|
第四季度自由現金流 |
上年同期38.1億美元 |
28.5億美元 |
下降。按年減少9.6億美元。 |
|
2027財年第一季度收入展望 |
2026財年第四季度為186.8億美元 |
189.5億–196.0億美元 |
較高。中位數較第四季度高出6.0億美元。 |
|
2027財年本地貨幣增長 |
2026財年為5% |
指引3%–6% |
參差不齊。範圍涵蓋較慢及較快的增長情景。 |
- 收入186.8億美元超出指引上限2.8億美元:以美元計銷售額增長6%,以本地貨幣計增長7%,諮詢及託管服務均錄得擴張。廣泛的增長不支持一次性反彈的論點,但2027財年的指引範圍仍需持續獲得客戶項目審批。
- GAAP攤薄每股收益上升46%至3.29美元:營業收入從20.5億美元增至28.6億美元,股份數量下降亦有所貢獻。由於上年同期包含0.78美元的優化成本,扣除後調整後每股收益3.03美元,因此9%的增幅更能反映經常性業務的實際進展。
- 221.7億美元的訂單產生1.2的訂單收入比:託管服務簽約金額127.7億美元,超過諮詢簽約金額94.0億美元。該組合有助提升持續交付的可見度,但合約開始時間及範圍仍決定已簽訂工作何時轉化為已確認收入。
- GAAP營業利潤率擴大370個基點至15.3%:上年同期GAAP比較基準為11.6%,但可比調整後利潤率為15.1%,實際基礎改善僅20個基點。2027財年15.9%至16.1%的指引使生產力及定價面臨比表面增幅所顯示的更嚴峻考驗。
- 季度自由現金流下降9.6億美元至28.5億美元:經營現金流從上年同期的39.1億美元降至31.0億美元,儘管全年自由現金流達116.2億美元。2027財年110.0億至118.0億美元的展望,將考驗應收款回收及投資支出能否恢復正常。
埃森哲(ACN)2026年投資展望:牛市目標300美元對比熊市目標175美元
埃森哲面臨的核心考驗,是企業AI採用所創造的整合及託管服務業務,能否多於自動化從傳統諮詢業務中剝奪的工作量。221.7億美元的季度訂單支持需求前景,而3%至6%的2027財年增長指引範圍及較弱的季度現金流,則留有不同盈利結果的空間。以下價格水平為編輯情景,並非華爾街的保證預測。
牛市情景:AI實施推動ACN邁向300美元
牛市情景假設AI實施擴大客戶支出,而非單純減少計費工時。Accenture Edge拓展公司中端市場覆蓋範圍,而Workday代理工程及戴爾私有AI項目則發展為經常性合約。將221.7億美元的季度訂單轉化為諮詢及託管服務收入,有望提升員工利用率、營業利潤率及現金創造能力。
若2027財年本地貨幣收入增長達到6%、營業利潤率達到或超過16.1%,且自由現金流維持在110.0億美元以上,ACN有望接近300美元。更強勁的AI合約轉化及經常性託管服務需求將鞏固此展望。
基本情景:穩健增長使ACN維持在230至260美元之間
基本情景假設雲端、數字轉型及託管服務需求保持韌性,而AI貨幣化逐步發展。第四季度1.2的訂單收入比支持收入可見度,但客戶支出不均及交付成本可能限制利潤率擴張及進一步估值提升。
若2027財年本地貨幣增長維持在3%至6%範圍內、營業利潤率達到15.9%至16.1%,且自由現金流維持在110.0億至118.0億美元附近,ACN可能在230至260美元之間交投。更快的有機增長或支持上限,而較弱的現金轉化則可能令下限承壓。
熊市情景:AI顛覆及定價壓力拖累ACN至175美元
熊市情景假設AI自動化削減傳統諮詢工時的速度,快於新實施項目創造收入的速度。客戶審批延遲、定價讓步,以及221.7億美元訂單管道轉化放緩,可能削弱人員利用率及盈利能力。較高的收購及員工投資成本可能進一步壓縮現金流。
若2027財年本地貨幣增長跌破3%、營業利潤率未達15.9%,或自由現金流低於110.0億美元,ACN可能下跌至175美元。諮詢業務持續疲弱及託管服務訂單下降,將顯示AI顛覆速度已超越新收入機遇的增長。
華爾街分析師對ACN股票2026年的價格預測
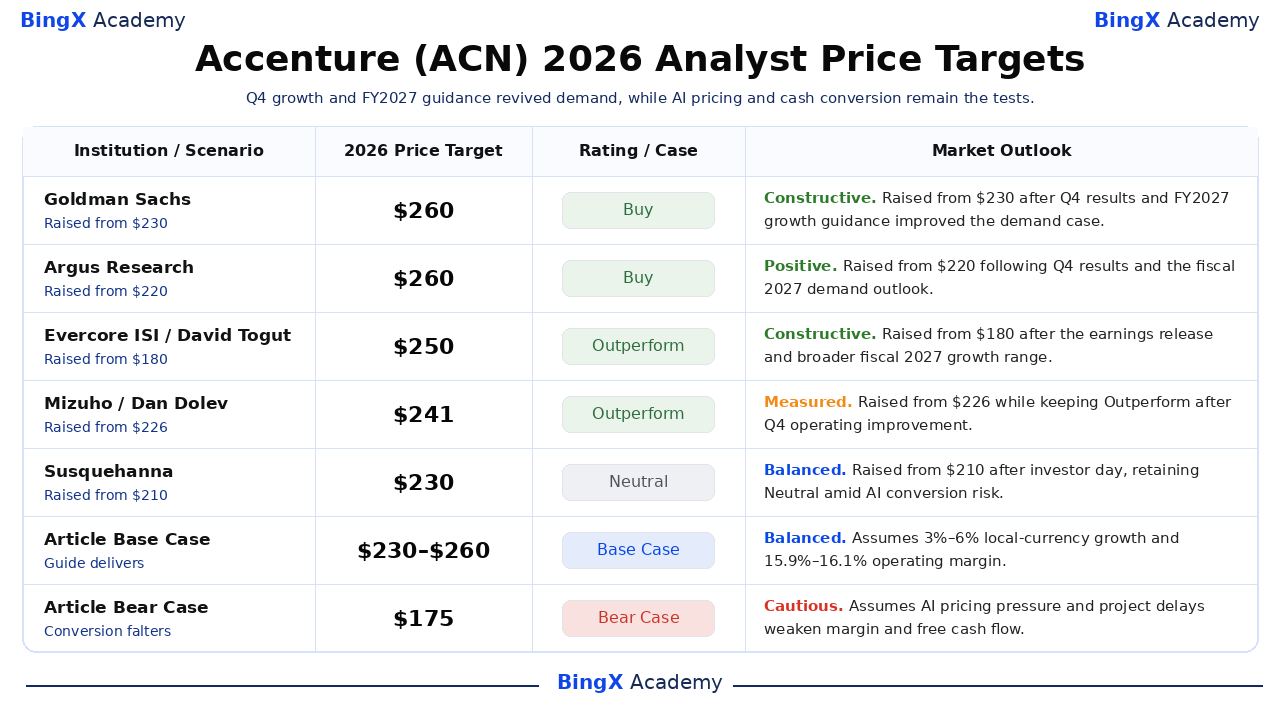
以下為有時間戳記的第三方目標價調整,並非對日曆年底的保證預測。所選取的201至260美元範圍,相較本文175美元熊市及300美元牛市情景而言較為保守,後兩者為獨立的編輯測試情景。數家機構在2026財年第四季度業績公布或10月投資者日後上調目標價;各機構對增長、現金轉化及AI對服務定價影響的評級仍存在分歧。
|
機構/情景 |
2026年目標價 |
評級/情景 |
市場展望 |
|
高盛 |
260美元 |
買入 |
正面。10月2日:在第四季度收入超出指引且2027財年增長展望改善後,目標價從230美元上調至260美元。 |
|
Argus Research |
260美元 |
買入 |
正面。10月2日:在第四季度業績及2027財年需求框架改善後,目標價從220美元上調至260美元。 |
|
Evercore ISI |
250美元 |
跑贏大市 |
正面。10月2日:在業績公布及2027財年增長範圍擴大後,目標價從180美元上調至250美元。 |
|
瑞穗 |
241美元 |
跑贏大市 |
審慎樂觀。10月6日:在第四季度運營改善後,維持跑贏大市評級,目標價從226美元上調至241美元。 |
|
Susquehanna |
230美元 |
中性 |
均衡。10月15日:在投資者日後目標價從210美元上調至230美元,鑒於AI顛覆及轉化風險,維持中性評級。 |
|
TD Cowen |
201美元 |
持有 |
審慎。10月15日:在投資者日後目標價從193美元上調至201美元,鑒於近期增長及估值仍存爭議,維持持有評級。 |
|
文章基本情景 |
230–260美元 |
基本情景 |
均衡。假設2027財年增長及利潤率符合指引,同時AI業務逐步轉化。 |
|
文章熊市情景 |
175美元 |
熊市情景 |
審慎。假設AI定價及項目延遲削弱增長、利潤率及現金轉化。 |
如何在BingX買入埃森哲(ACN)股票
通過 BingX股票交易使用USDT或USDC買入並持有埃森哲股票。埃森哲提供參與企業AI採用、雲端轉型及持續增長的託管服務需求的機會。符合資格的用戶可進行碎股投資,無槓桿或資金費用,可根據個人投資目標及對埃森哲長期增長的展望建立持倉。
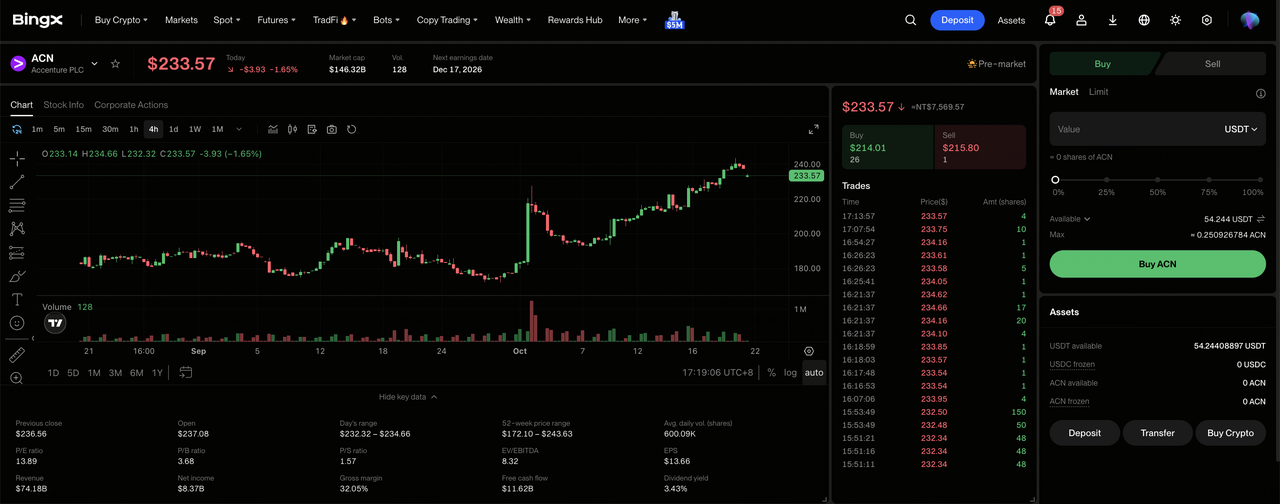
第一步:進入BingX股票交易。 註冊或登入BingX,完成所需的身份驗證,然後導航至「TradFi > 股票」。如首次使用該產品,請接受股票交易風險披露。
第二步:準備USDT或USDC。確保您的現貨帳戶有足夠資金以完成購買。如有需要,請從資金帳戶或理財帳戶轉入USDT或USDC。碎股購買最低金額為5 USDC或0.0001股。
第三步:選擇埃森哲(ACN)。打開股票市場,搜索ACN,然後選擇 埃森哲(ACN)。查看當前股價、交易時段及可用的訂單類型。
第四步:買入埃森哲股票。選擇「買入」,輸入投資金額或股份數量,並選擇 市價單或限價單。市價單在支持的交易時段內以可用價格成交,限價單則在有足夠流動性時以指定價格或更優價格成交。
第五步:查看並管理您的持倉。打開「股票 > 持倉」以監控您的ACN股份及未實現盈虧。使用「所有訂單」查看交易記錄或在需要時賣出股份。T+1交收結算通常影響出售所得款項何時可供提取,而非股份可被出售的時間。
2026年埃森哲投資者須關注的五大風險
埃森哲的企業關係、多元化服務及強勁現金創造能力,支撐其長期前景。然而,AI驅動的定價變化、項目延遲、人力成本及收購支出,可能對盈利能力造成壓力並拖慢復甦步伐。
- AI自動化可能壓縮諮詢利潤率:隨著AI取代傳統諮詢工作,客戶可能要求降低價格或要求分享生產力節省成果。即使AI需求增加,每個項目的收入及利潤率仍可能下降。
- 訂單轉化放緩可能限制增長:第四季度221.7億美元的訂單顯示需求健康,但客戶審批及實施延遲可能推遲收入確認。若延遲持續,可能使2027財年增長跌破3%的指引下限。
- 人力成本可能制約利潤率:埃森哲約814,000名員工需要持續的技能再培訓及利用率管理。薪資成本上升可能對15.9%至16.1%的營業利潤率目標構成挑戰。
- 收購支出可能降低財務靈活性:埃森哲在2026財年向股東返還了115.0億美元,並預期在2027財年至少返還95.0億美元。若自由現金流未能達到110.0億至118.0億美元的展望,整合成本可能令流動性承壓。
- 匯率波動及客戶預算可能拖慢增長:第四季度本地貨幣收入增長7%,而以美元計僅增長6%,突顯外匯風險。企業削減支出可能推遲項目,並對收入及估值造成拖累。
總結:2026年是否應該投資埃森哲?
埃森哲以更廣泛的服務需求結束2026財年:第四季度收入超出指引,諮詢及託管服務均錄得增長,221.7億美元的訂單總額產生1.2的訂單收入比。公司全年自由現金流達116.2億美元,並計劃2027財年營業利潤率達15.9%至16.1%。這些均是企業AI實施業務的堅實基礎,儘管已公佈的舉措仍需轉化為客戶付費交付。
300美元的牛市情景需要增長接近6%的指引上限,且利潤率及現金流持續擴張;若自動化侵蝕定價或訂單未能轉化為收入,175美元的熊市情景則將更具說服力。在兩者之間,230至260美元反映的是接近管理層指引範圍的執行結果。保守型投資者可觀察下一季度189.5億至196.0億美元的收入指引、訂單組合及現金回收情況,再考慮將此次復甦視為持久趨勢。
風險提示:買賣ACN等股票涉及高度資本損失風險。客戶支出、AI定價、合約時間安排、員工利用率、收購活動及匯率變動均可能引發股價大幅波動。在配置資本前,請進行獨立研究。
相關閱讀
- IBM(IBM)2026年價格預測:軟件及量子增長能否推動IBM邁向350美元?
- Workday(WDAY)2026年價格預測:AI採用能否推動WDAY邁向225美元?
- Salesforce(CRM)2026年價格預測:Agentforce主導的增長能否推動CRM邁向330美元?
- 甲骨文(ORCL)2026年價格預測:AI雲端增長能否推動ORCL邁向260美元?
- 微軟(MSFT)2026年股票展望:Azure AI及Copilot增長能否推動MSFT股價突破550美元?
