Vistra (VST) kết hợp đội ngũ nhà máy phát điện lớn tại Mỹ với mảng kinh doanh điện bán lẻ phục vụ hàng triệu khách hàng. Các nhà máy điện hạt nhân và khí tự nhiên có thể đáp ứng nhu cầu hoạt động liên tục 24/7 của các trung tâm dữ liệu, trong khi các hợp đồng dài hạn với các tập đoàn công nghệ lớn có thể giúp doanh thu ổn định hơn. Giá điện bán buôn, kết quả phòng hộ rủi ro và thời gian cần thiết để mở rộng công suất hạt nhân vẫn là những yếu tố quyết định mức độ chuyển đổi cơ hội đó thành tiền mặt cho cổ đông.
Quý gần nhất cho thấy kinh tế phát điện mạnh hơn bên dưới doanh thu và lợi nhuận được báo cáo thấp hơn. Doanh thu Q2 của Vistra giảm 5,5% xuống còn 4,017 tỷ USD và thu nhập ròng giảm xuống 305 triệu USD, nhưng EBITDA điều chỉnh liên tục tăng 31,0% lên 1,767 tỷ USD nhờ giá bán điện thực tế và các nhà máy mua lại thúc đẩy kết quả. Vistra tái khẳng định các mức dự báo tiền mặt và EBITDA năm 2026. Việc thực hiện hợp đồng và chuyển đổi tiền mặt bền vững vẫn là những thách thức vượt ra ngoài một quý phát điện mạnh.
Dự báo cổ phiếu VST cho năm 2026 hiện tập trung vào hai quan điểm cạnh tranh nhau:
- Kịch bản tăng giá với điện hợp đồng: Các thỏa thuận với Meta và AWS, đội ngũ phát điện mạnh hơn và nhu cầu điện từ trung tâm dữ liệu mới hỗ trợ EBITDA bền vững và định giá cao hơn.
- Kịch bản giảm giá thị trường thương mại: Đường cong giá điện yếu hơn, chậm trễ dự án hoặc nhu cầu tài chính lớn hơn làm suy yếu triển vọng tiền mặt trước khi các hợp đồng mới đóng góp đáng kể.
Hướng dẫn này phân tích dự báo cổ phiếu VST, các kịch bản giá năm 2026, rủi ro chính và triển vọng từ các nhà phân tích, dựa trên báo cáo quý hai ngày 7 tháng 8 của Vistra, bản trình bày nhà đầu tư và dữ liệu thị trường đến ngày 19 tháng 10, cùng với cách giao dịch hợp đồng tương lai cổ phiếu VST trên BingX TradFi với tài sản thế chấp USDT.
5 Điều Nhà Đầu Tư Vistra Cần Biết Trong Tháng 10 Năm 2026
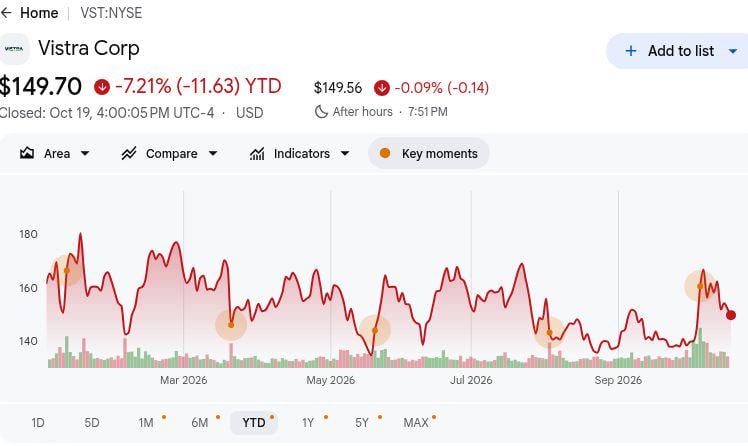
- VST đóng cửa ở mức 149,70 USD vào ngày 2026-10-19, giảm 7,21% từ đầu năm đến nay. Giá phiên giao dịch hoàn thành cung cấp mốc tham chiếu cho các dự báo bên dưới. Khoảng cách so với mục tiêu 210 USD tháng 10 của BMO Capital nêu bật tiềm năng tăng giá mà các nhà phân tích nhìn thấy, mặc dù mục tiêu đó phụ thuộc vào giả định thu nhập và định giá trong tương lai.
- Doanh thu Q2 giảm 5,5% xuống còn 4,017 tỷ USD. Doanh số giảm từ 4,250 tỷ USD một năm trước đó, trong khi thu nhập ròng giảm 22 triệu USD xuống còn 305 triệu USD. EBITDA phát điện mạnh hơn tương phản với kết quả tổng thể yếu hơn, khiến biên lợi nhuận điện thực tế trở nên quan trọng hơn trong việc đánh giá hiệu suất hoạt động.
- EBITDA điều chỉnh liên tục tăng 418 triệu USD lên 1,767 tỷ USD. EBITDA phân khúc phía Đông tăng lên 642 triệu USD từ 418 triệu USD, trong khi Texas tăng lên 311 triệu USD từ 142 triệu USD. Giá năng lượng và công suất cao hơn, cùng với một quý đầy đủ từ các nhà máy Lotus, đã hỗ trợ tăng trưởng, mặc dù điều kiện thị trường điện có thể biến động.
- Vistra tái khẳng định triển vọng EBITDA năm 2026 từ 6,8 tỷ đến 7,6 tỷ USD. Dòng tiền tự do điều chỉnh liên tục trước tăng trưởng vẫn được dự báo ở mức 3,925 tỷ đến 4,725 tỷ USD. Khoảng 100% sản lượng điện dự kiến năm 2026 đã được phòng hộ tính đến ngày 2026-08-03, cung cấp tầm nhìn rõ ràng, trong khi cơ hội 7,4 tỷ đến 7,8 tỷ USD năm 2027 vẫn mang tính sơ bộ thay vì là hướng dẫn chính thức.
- Thỏa thuận hạt nhân 2.609 MW với Meta củng cố triển vọng tăng trưởng dài hạn của Vistra. Các thỏa thuận 20 năm bao gồm 2.176 MW sản lượng hiện tại và 433 MW nâng cấp theo kế hoạch, với việc giao hàng bắt đầu vào cuối năm 2026. Cam kết vay liên bang có điều kiện 4,2 tỷ USD được công bố vào ngày 2026-10-05 có thể hỗ trợ mở rộng, mặc dù nguồn tài trợ vẫn chưa được nhận.
Vistra (VST) Là Gì?
Vistra là một công ty điện tích hợp có trụ sở tại Texas, chuyên sản xuất và bán điện trên toàn nước Mỹ. Công ty vận hành khoảng 44.000 megawatt công suất từ các cơ sở hạt nhân, khí tự nhiên, than đá, năng lượng mặt trời và lưu trữ pin, đồng thời phục vụ khoảng năm triệu khách hàng điện bán lẻ. Mô hình kinh doanh của công ty kết hợp doanh thu bán lẻ điện định kỳ với doanh thu phát điện bán buôn, cho phép Vistra hưởng lợi từ cả nhu cầu của khách hàng và biến động giá điện. Hoạt động chính trải rộng ở các thị trường điện Texas và miền đông Hoa Kỳ, nơi giá năng lượng, thanh toán công suất và điều kiện thời tiết ảnh hưởng đến lợi nhuận.
Vistra đang mở rộng vai trò trong cơ sở hạ tầng AI và trung tâm dữ liệu bằng cách đảm bảo các thỏa thuận điện dài hạn với các công ty công nghệ lớn. Các hợp đồng 20 năm với Meta bao gồm 2.609 megawatt công suất hạt nhân, bao gồm các nâng cấp theo kế hoạch đến năm 2034, trong khi thỏa thuận với AWS hỗ trợ nhu cầu tại Comanche Peak. Vistra cũng đang phát triển liên doanh cơ sở hạ tầng trung tâm dữ liệu Helix và theo đuổi thương vụ mua lại Cogentrix để mở rộng danh mục điện. Những sáng kiến này định vị công ty để hưởng lợi từ nhu cầu điện AI ngày càng tăng, với tăng trưởng trong tương lai phụ thuộc vào việc thực hiện hợp đồng, nâng cấp hạt nhân, triển khai dự án và tạo ra tiền mặt.
Tổng quan Kết quả Kinh doanh Q2 2026 của Vistra (VST): Biên lợi nhuận Phát điện Mạnh Bù đắp Sự sụt giảm Doanh thu
Vistra báo cáo doanh thu Q2 2026 là 4,017 tỷ USD, giảm 5,5% so với cùng kỳ năm trước, trong khi thu nhập ròng giảm xuống 305 triệu USD từ 327 triệu USD. Tuy nhiên, EBITDA điều chỉnh liên tục tăng 31% lên 1,767 tỷ USD, được thúc đẩy bởi biên lợi nhuận phát điện mạnh hơn ở các hoạt động phía Đông và Texas. Ban lãnh đạo tái khẳng định hướng dẫn EBITDA điều chỉnh cả năm từ 6,8 tỷ đến 7,6 tỷ USD và triển vọng dòng tiền tự do điều chỉnh trước tăng trưởng từ 3,925 tỷ đến 4,725 tỷ USD, củng cố kỳ vọng về hiệu suất hoạt động mạnh hơn và tạo ra tiền mặt.
|
Chỉ số Tài chính |
Hướng dẫn / Đồng thuận |
Báo cáo / Thực tế |
Kết quả bất ngờ |
|
Doanh thu Q2 |
4,250 tỷ USD một năm trước |
4,017 tỷ USD |
Thấp hơn. Giảm 233 triệu USD, tức 5,5%. |
|
Thu nhập ròng Q2 |
327 triệu USD một năm trước |
305 triệu USD |
Thấp hơn. Giảm 22 triệu USD do đánh dấu phòng hộ. |
|
EBITDA điều chỉnh Q2 |
1,349 tỷ USD một năm trước |
1,767 tỷ USD |
Cải thiện. Tăng 418 triệu USD, tức 31,0%. |
|
EBITDA phía Đông Q2 |
418 triệu USD một năm trước |
642 triệu USD |
Cải thiện. Tăng 224 triệu USD. |
|
EBITDA Texas Q2 |
142 triệu USD một năm trước |
311 triệu USD |
Cải thiện. Tăng 169 triệu USD. |
|
Dòng tiền hoạt động H1 |
1,171 tỷ USD một năm trước |
2,222 tỷ USD |
Cải thiện. Tăng 1,051 tỷ USD. |
|
Hướng dẫn EBITDA điều chỉnh 2026 |
6,8 tỷ–7,6 tỷ hướng dẫn trước |
6,8 tỷ–7,6 tỷ |
Tái khẳng định. Phạm vi không thay đổi. |
|
Hướng dẫn FCFbG điều chỉnh 2026 |
3,925 tỷ–4,725 tỷ hướng dẫn trước |
3,925 tỷ–4,725 tỷ |
Tái khẳng định. Phạm vi không thay đổi. |
- Doanh thu giảm 5,5% xuống còn 4,017 tỷ USD bất chấp biên lợi nhuận phát điện mạnh hơn. Doanh số giảm 233 triệu USD từ 4,250 tỷ USD, trong khi EBITDA điều chỉnh liên tục tăng 31,0%. Giá điện thực tế và doanh thu công suất cao hơn giúp bù đắp doanh số yếu hơn, nhấn mạnh tầm quan trọng của khả năng sinh lời phát điện.
- Thu nhập ròng giảm xuống 305 triệu USD giữa bối cảnh tăng lỗ phái sinh. Lợi nhuận giảm 22 triệu USD từ 327 triệu USD một năm trước đó, bao gồm 488 triệu USD lỗ chưa thực hiện bổ sung. Những biến động kế toán này có thể khác với kinh tế phát điện thực tế, khiến EBITDA điều chỉnh trở nên quan trọng bên cạnh thu nhập được báo cáo.
- EBITDA phát điện phía Đông tăng vọt 224 triệu USD lên 642 triệu USD. EBITDA Texas cũng tăng 169 triệu USD lên 311 triệu USD, được hỗ trợ bởi giá năng lượng và công suất mạnh hơn và đóng góp của tài sản Lotus. Cả hai khu vực đều thúc đẩy tăng trưởng thu nhập, mặc dù kết quả trong tương lai vẫn nhạy cảm với giá điện.
- Dòng tiền hoạt động nửa đầu năm tăng 1,051 tỷ USD lên 2,222 tỷ USD. Tạo ra tiền mặt tăng từ 1,171 tỷ USD một năm trước đó, hỗ trợ hiệu suất hoạt động mạnh hơn. Chi tiêu tăng trưởng và nghĩa vụ nợ vẫn quan trọng khi Vistra hướng tới mục tiêu 3,925 tỷ đến 4,725 tỷ USD dòng tiền tự do điều chỉnh cả năm trước tăng trưởng.
- Vistra duy trì triển vọng EBITDA năm 2026 từ 6,8 tỷ đến 7,6 tỷ USD. Khoảng 100% sản lượng điện dự kiến năm 2026 và 94% khối lượng năm 2027 đã được phòng hộ tính đến ngày 2026-08-03, hỗ trợ khả năng hiển thị thu nhập. Cơ hội 7,4 tỷ đến 7,8 tỷ USD năm 2027 vẫn mang tính sơ bộ và không bao gồm các đóng góp tiềm năng từ Meta và Cogentrix.
Triển vọng Đầu tư Vistra (VST) Năm 2026: Kịch bản Tăng Giá $250 so với Kịch bản Giảm Giá $110
Định giá của Vistra phụ thuộc vào việc liệu biên lợi nhuận phát điện mạnh hơn và nhu cầu hạt nhân có hợp đồng mới có thể chuyển đổi thành dòng tiền tự do bền vững hay không. Sổ phòng hộ năm 2026 cung cấp khả năng hiển thị ngắn hạn hữu ích, trong khi việc Meta bắt đầu theo giai đoạn, các nâng cấp theo kế hoạch, rủi ro thị trường thương mại và lựa chọn tài chính khiến tốc độ tăng trưởng tiềm năng kém chắc chắn hơn. Các phạm vi sau đây là các kịch bản biên tập, không phải mục tiêu của Phố Wall.
Kịch bản Tăng Giá: Nhu cầu Hạt nhân Có Hợp đồng Đẩy VST Hướng tới $250
Kịch bản Tăng Giá giả định Vistra duy trì biên lợi nhuận phát điện mạnh ở phía Đông và Texas khi việc giao điện hạt nhân liên quan đến Meta bắt đầu vào cuối năm 2026. Các thỏa thuận điện trung tâm dữ liệu bổ sung và thương vụ mua lại Cogentrix thành công có thể củng cố thu nhập, trong khi khoản vay liên bang được đề xuất có thể giúp tài trợ cho các nâng cấp công suất hạt nhân. Tạo ra tiền mặt mạnh cũng sẽ hỗ trợ tiếp tục mua lại cổ phần cho cổ đông.
Một sự dịch chuyển hướng tới $250 sẽ đòi hỏi Vistra thực hiện hướng dẫn EBITDA điều chỉnh năm 2026 từ 6,8 tỷ đến 7,6 tỷ USD và chứng minh khả năng hiển thị doanh thu có hợp đồng mạnh hơn cho năm 2027. Tiến độ về nâng cấp hạt nhân 433 MW, các thỏa thuận điện bổ sung và dòng tiền tự do bền vững sẽ hỗ trợ định giá cao hơn.
Kịch bản Cơ sở: Tạo ra Tiền mặt Ổn định Giữ VST Trong Khoảng $155 đến $195
Kịch bản Cơ sở giả định đội ngũ phát điện của Vistra và các phòng hộ hiện tại hỗ trợ triển vọng năm 2026 của ban lãnh đạo, trong khi các hợp đồng hạt nhân mới đóng góp dần dần. Thu nhập phát điện mạnh hơn cung cấp sự ổn định, mặc dù biến động điện bán buôn và kế toán phái sinh có thể tạo ra kết quả hàng quý không đồng đều. Các khoản chi mua lại và cơ sở hạ tầng cũng có thể hạn chế tiền mặt sẵn có cho việc mua lại cổ phần.
VST có thể giao dịch trong khoảng $155 đến $195 nếu EBITDA điều chỉnh duy trì trong khoảng 6,8 tỷ đến 7,6 tỷ USD và dòng tiền tự do điều chỉnh trước tăng trưởng đạt 3,925 tỷ đến 4,725 tỷ USD. Tiếp tục thực thi hoạt động sẽ hỗ trợ phạm vi này, trong khi kết quả tháng 11 yếu hơn hoặc giao hàng hợp đồng bị trì hoãn có thể gây áp lực lên triển vọng.
Kịch bản Giảm Giá: Giá Điện Yếu Hơn Kéo VST Hướng tới $110
Kịch bản Giảm Giá giả định giá điện bán buôn giảm làm giảm giá trị sản lượng điện chưa được phòng hộ trong tương lai của Vistra. Sự chậm trễ trong nâng cấp hạt nhân, tài chính kém thuận lợi hơn hoặc chi phí mua lại cao hơn cũng có thể gây áp lực lên dòng tiền. Những thất bại này sẽ làm suy yếu đóng góp dự kiến từ nhu cầu điện trung tâm dữ liệu ngày càng tăng.
Một sự dịch chuyển hướng tới $110 sẽ có khả năng xảy ra hơn nếu EBITDA điều chỉnh giảm xuống dưới mức sàn hướng dẫn 6,8 tỷ USD năm 2026, giá điện năm 2027 xấu đi, hoặc các mốc hạt nhân liên quan đến Meta bị trượt. Kỳ vọng dòng tiền thấp hơn và lợi nhuận dự án yếu hơn có thể kích hoạt nén định giá bất chấp công suất phát điện hiện tại của Vistra.
Dự báo Giá Cổ phiếu VST Năm 2026 Theo các Nhà phân tích Phố Wall
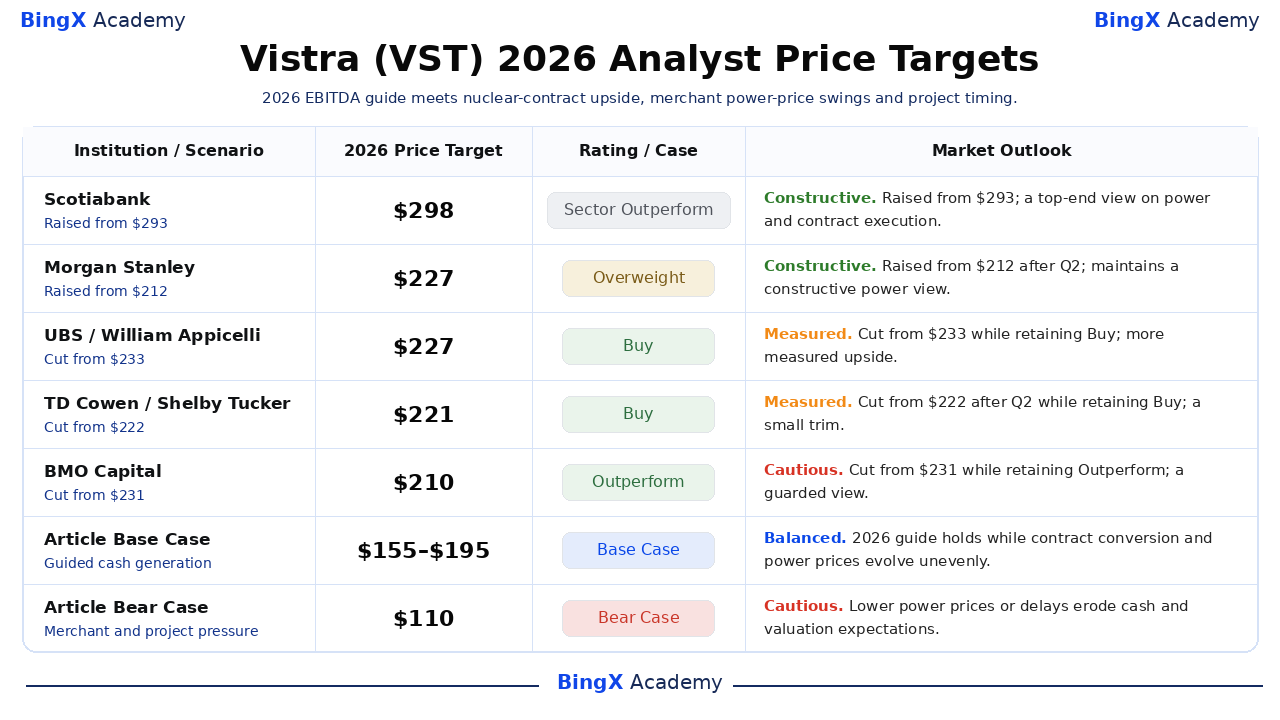
Năm hành động có tên, có ngày của nhà phân tích cung cấp các điểm tham chiếu bên ngoài, không phải một dự báo đã được đồng thuận. Mục tiêu $298 của Scotiabank vào tháng 7 nằm khá cao so với mục tiêu $210 tháng 10 của BMO Capital, và cả hai đều vẫn cao hơn mức đóng cửa $149,70 ngày 2026-10-19 của VST. Xếp hạng và sửa đổi của họ phản ánh các giả định khác nhau về doanh thu hạt nhân có hợp đồng, giá điện thương mại và thực thi. Hai hàng cuối là các kịch bản biên tập của bài viết này, được tách biệt khỏi nghiên cứu môi giới thực tế.
|
Tổ chức / Kịch bản |
Mục tiêu Giá 2026 |
Xếp hạng / Trường hợp |
Triển vọng Thị trường |
|
Scotiabank / Andrew Weisel |
$298 |
Vượt trội Ngành |
Tích cực. 2026-07-15: Nâng từ $293 trong khi duy trì Vượt trội Ngành; mục tiêu cao nhất được chọn đòi hỏi thực thi mạnh mẽ. |
|
Morgan Stanley / Stephen Byrd |
$227 |
Tăng tỷ trọng |
Tích cực. 2026-08-21: Nâng từ $212 trong khi duy trì Tăng tỷ trọng sau kết quả quý hai. |
|
UBS / William Appicelli |
$227 |
Mua |
Thận trọng. 2026-07-28: Cắt từ $233 trong khi duy trì Mua, điều chỉnh giảm các giả định tăng trưởng ngắn hạn. |
|
TD Cowen / Shelby Tucker |
$221 |
Mua |
Thận trọng. 2026-08-19: Cắt từ $222 trong khi duy trì Mua; mức cắt giảm một đô la để lại xếp hạng tích cực. |
|
BMO Capital / James Thalacker |
$210 |
Vượt trội |
Thận trọng hơn. 2026-10-05: Cắt từ $231 trong khi duy trì Vượt trội, cho thấy quan điểm tháng 10 thận trọng hơn. |
|
Kịch bản Cơ sở Bài viết |
$155 đến $195 |
Kịch bản Cơ sở |
Cân bằng. Hướng dẫn duy trì khi các hợp đồng đóng góp dần dần và chuyển đổi tiền mặt hỗ trợ mua lại cổ phần. |
|
Kịch bản Giảm Giá Bài viết |
$110 |
Kịch bản Giảm Giá |
Thận trọng. Giá điện yếu hơn và sự chậm trễ dự án gây áp lực lên tạo ra tiền mặt và định giá. |
Cách Giao dịch Cổ phiếu Vistra (VST) trên BingX
Giao dịch các hợp đồng hạt nhân, biên lợi nhuận phát điện và triển vọng tạo ra tiền mặt của Vistra bằng cách sử dụng BingX TradFi và các công cụ BingX AI. Vì VST có thể phản ứng mạnh với thu nhập, biến động thị trường điện và các mốc dự án, các nhà giao dịch nên xác định cả chất xúc tác và giới hạn rủi ro trước khi vào lệnh.
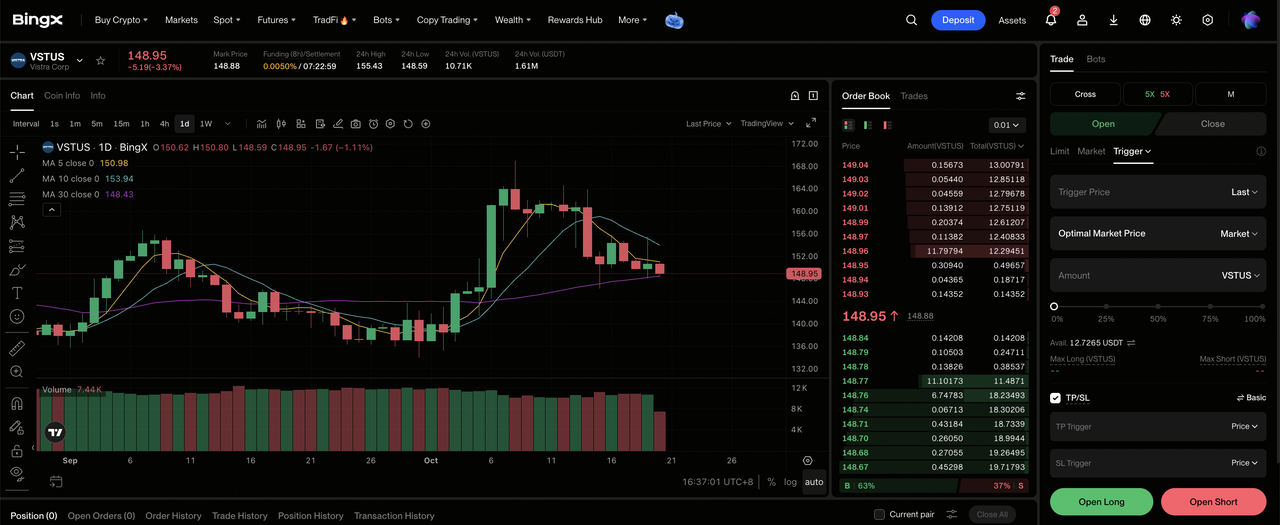
Bước 1: Truy cập BingX TradFi. Đăng ký và điều hướng đến phần TradFi chuyên biệt trên bảng điều khiển sàn giao dịch BingX.
Bước 2: Chọn Vistra (VST). Tìm kiếm và chọn hợp đồng hợp đồng tương lai vĩnh cửu VSTUS-USDT.
Bước 3: Chọn hướng giao dịch của bạn. Chọn Mở Long nếu bạn kỳ vọng dòng tiền phát điện mạnh hơn và việc giao hàng hạt nhân có hợp đồng. Chọn Mở Short nếu bạn kỳ vọng giá điện thấp hơn hoặc các mốc dự án bị trì hoãn.
Bước 4: Chọn đòn bẩy và chế độ ký quỹ. Chọn Ký quỹ Cô lập hoặc Chéo dựa trên mức độ chấp nhận rủi ro của bạn. VST giảm 7,21% từ đầu năm đến ngày 2026-10-19, vì vậy đòn bẩy thận trọng và quy mô vị thế rõ ràng là điều quan trọng.
Bước 5: Thực hiện các giao thức quản lý rủi ro nghiêm ngặt. Đặt mức Chốt lời và Cắt lỗ (TP/SL) trước hoặc ngay sau khi vào lệnh. VST có thể phản ứng nhanh với thu nhập tháng 11, cập nhật PPA và thay đổi giá điện bán buôn.
5 Rủi ro Hàng đầu Nhà đầu tư Vistra Cần Theo dõi Năm 2026
Thu nhập phát điện mạnh, sản lượng điện được phòng hộ và cơ hội hạt nhân ngày càng mở rộng của Vistra hỗ trợ triển vọng tăng trưởng của công ty. Tuy nhiên, giá điện, thực thi dự án, điều kiện tài chính và phân bổ vốn vẫn là những yếu tố quan trọng quyết định mức độ chuyển đổi tăng trưởng đó thành dòng tiền và lợi nhuận cho cổ đông.
- Giá điện thấp hơn có thể làm suy yếu thu nhập trong tương lai. Khoảng 72% sản lượng điện dự kiến năm 2028 đã được phòng hộ tính đến ngày 2026-08-03, để lộ rủi ro giá thị trường lớn hơn so với năm 2026. Sự suy giảm bền vững trong giá điện ERCOT hoặc PJM có thể làm giảm dòng tiền trong tương lai và gây áp lực lên định giá VST.
- Sự chậm trễ trong mở rộng hạt nhân có thể trì hoãn doanh thu có hợp đồng. Các thỏa thuận của Meta bao gồm 433 MW nâng cấp công suất theo kế hoạch đến năm 2034. Sự chậm trễ trong xây dựng, cấp phép hoặc thiết bị có thể trì hoãn việc giao hàng và dòng tiền liên quan.
- Tài chính có điều kiện có thể làm tăng chi phí dự án. Cam kết vay 4,2 tỷ USD của Bộ Năng lượng vẫn phụ thuộc vào các điều kiện kỹ thuật, pháp lý, môi trường và tài chính. Việc tài trợ bị trì hoãn có thể làm tăng chi phí nâng cấp hạt nhân.
- Các khoản đầu tư tăng trưởng có thể hạn chế việc mua lại cổ phần cho cổ đông. Thương vụ mua lại Cogentrix đang chờ xử lý và cam kết lên đến 1 tỷ USD của Helix đòi hỏi vốn. Chi phí tích hợp và nghĩa vụ nợ có thể cạnh tranh với khoảng 1,2 tỷ USD ủy quyền mua lại còn lại.
- Biến động phái sinh có thể làm phức tạp khả năng hiển thị thu nhập. Thu nhập ròng Q2 giảm 22 triệu USD bất chấp mức tăng EBITDA điều chỉnh 418 triệu USD, một phần do 488 triệu USD lỗ phái sinh chưa thực hiện bổ sung. Các khoản thanh toán phòng hộ không thuận lợi có thể ảnh hưởng đến thu nhập và thanh khoản.
Kết luận: Bạn Có Nên Đầu tư vào Vistra Năm 2026 Không?
Vistra có tài sản phát điện thực, cơ sở khách hàng bán lẻ lớn và các thỏa thuận hạt nhân dài hạn đã ký thay vì chỉ là một đường ống dự án trong tương lai. EBITDA điều chỉnh liên tục quý hai tăng 31,0% và ban lãnh đạo duy trì phạm vi 6,8 tỷ đến 7,6 tỷ USD năm 2026 ngay cả khi thu nhập ròng GAAP giảm. Mức đóng cửa $149,70 ngày 2026-10-19 của cổ phiếu phản ánh một thị trường vẫn đang kiểm tra mức độ sức mạnh hoạt động đó sẽ chuyển đổi thành dòng tiền tự do bền vững.
Kịch bản tăng giá $250 đòi hỏi chuyển đổi hợp đồng mạnh hơn và kinh tế thị trường điện tiếp tục; kịch bản giảm giá $110 giả định giá thương mại yếu hơn và thực thi hạt nhân chậm hơn. Giữa chúng, phạm vi cơ sở $155 đến $195 phụ thuộc vào hướng dẫn tiền mặt được tái khẳng định và tiến độ dự án có kiểm soát. Các nhà đầu tư tìm kiếm bằng chứng chắc chắn hơn có thể theo dõi cập nhật thu nhập ngày 2026-11-06 theo lịch, thay đổi trong phòng hộ năm 2027 và các mốc cụ thể cho việc giao hàng Meta và giao dịch Cogentrix.
Lưu ý Rủi ro: Giao dịch và đầu tư vào các cổ phiếu như VST liên quan đến rủi ro mất vốn cao. Giá điện bán buôn, đánh dấu phái sinh, thời gian dự án hạt nhân, tài chính và đòn bẩy có thể thay đổi kết quả nhanh chóng. Hãy tiến hành nghiên cứu độc lập trước khi phân bổ vốn.
Bài Đọc Liên quan
- Cổ phiếu Năng lượng AI Hàng đầu Nên Mua Năm 2026: Hạt nhân, Khí đốt, Pin nhiên liệu và Sự phát triển Điện lực AI
- Cổ phiếu Trung tâm Dữ liệu AI Hàng đầu Nên Mua Năm 2026: Đám mây, Máy chủ và Cơ sở hạ tầng Tính toán AI
- Dự báo Giá Bloom Energy (BE) Năm 2026: Điện Trung tâm Dữ liệu AI Có Thể Đẩy BE Hướng tới $350 Không?
- Dự báo Giá Oklo (OKLO) Năm 2026: Các Mốc Hạt nhân Có Thể Đẩy OKLO Hướng tới $100 Không?
- Dự báo Giá NuScale Power (SMR) Năm 2026: Chuyển đổi Dự án Có Thể Đẩy SMR Hướng tới $20 Không?
