
Uber (UBER) vận hành một thị trường toàn cầu kết nối người tiêu dùng với tài xế, nhân viên giao hàng, nhà hàng, nhà bán lẻ và các đơn vị vận tải hàng hóa qua các mảng Di chuyển, Giao hàng và Vận tải. Mạng lưới của công ty có 208 triệu người dùng hoạt động hàng tháng trên nền tảng trong Q2 2026, trong khi 10,2 triệu tài xế và nhân viên giao hàng kiếm được hơn 25 tỷ USD trong quý này. Sự rộng lớn này tạo ra lợi thế đa nền tảng, nhưng cũng khiến cổ phiếu nhạy cảm với quy định địa phương, chi phí bảo hiểm, nhu cầu người tiêu dùng và sự phá vỡ từ xe tự lái.
Quý gần nhất cho thấy tăng trưởng người dùng và chuyển đổi lợi nhuận vẫn mạnh mẽ ngay cả khi so sánh doanh thu tiêu đề bị méo mó bởi thay đổi mô hình kinh doanh ở Anh. Tổng đặt chỗ Uber Q2 tăng 24% lên 58,02 tỷ USD và chuyến đi tăng 18% lên 3,87 tỷ, trong khi doanh thu tăng 12% lên 14,19 tỷ USD. EBITDA điều chỉnh tăng nhanh hơn ở mức 33% lên 2,82 tỷ USD, nhưng ban quản lý cũng cam kết hơn 10 tỷ USD cho đầu tư robotaxi trong những năm tới.
Dự báo cổ phiếu UBER cho năm 2026 hiện tập trung vào hai quan điểm cạnh tranh:
- Trường hợp quy mô nền tảng và tự chủ: Đặt chỗ Di chuyển và Giao hàng tiếp tục tăng trưởng trên 20%, dòng tiền tự do tài trợ cho quan hệ đối tác robotaxi, và Uber trở thành lớp nhu cầu và điều phối kết nối nhiều đội xe tự chủ với hơn 200 triệu người dùng hoạt động.
- Trường hợp thâm dụng vốn và loại bỏ trung gian: Thỏa thuận Delivery Hero 14,8 tỷ USD và hơn 10 tỷ USD đầu tư robotaxi dự kiến hấp thụ tiền mặt trong khi Waymo, Tesla và các nhà điều hành đội xe khác xây dựng quan hệ trực tiếp với người tiêu dùng làm suy yếu kinh tế thị trường của Uber.
Hướng dẫn này phân tích dự báo cổ phiếu UBER, các kịch bản giá 2026, rủi ro chính và quan điểm nhà phân tích, dựa trên báo cáo thu nhập Q2 2026 ngày 5 tháng 8 của Uber, hồ sơ quý và dữ liệu thị trường đến ngày 23 tháng 9, cộng với cách giao dịch hợp đồng tương lai cổ phiếu UBER trên BingX TradFi với tài sản thế chấp USDT.
Top 5 Điều Nhà Đầu Tư Uber Cần Biết Trong Tháng 9 Năm 2026
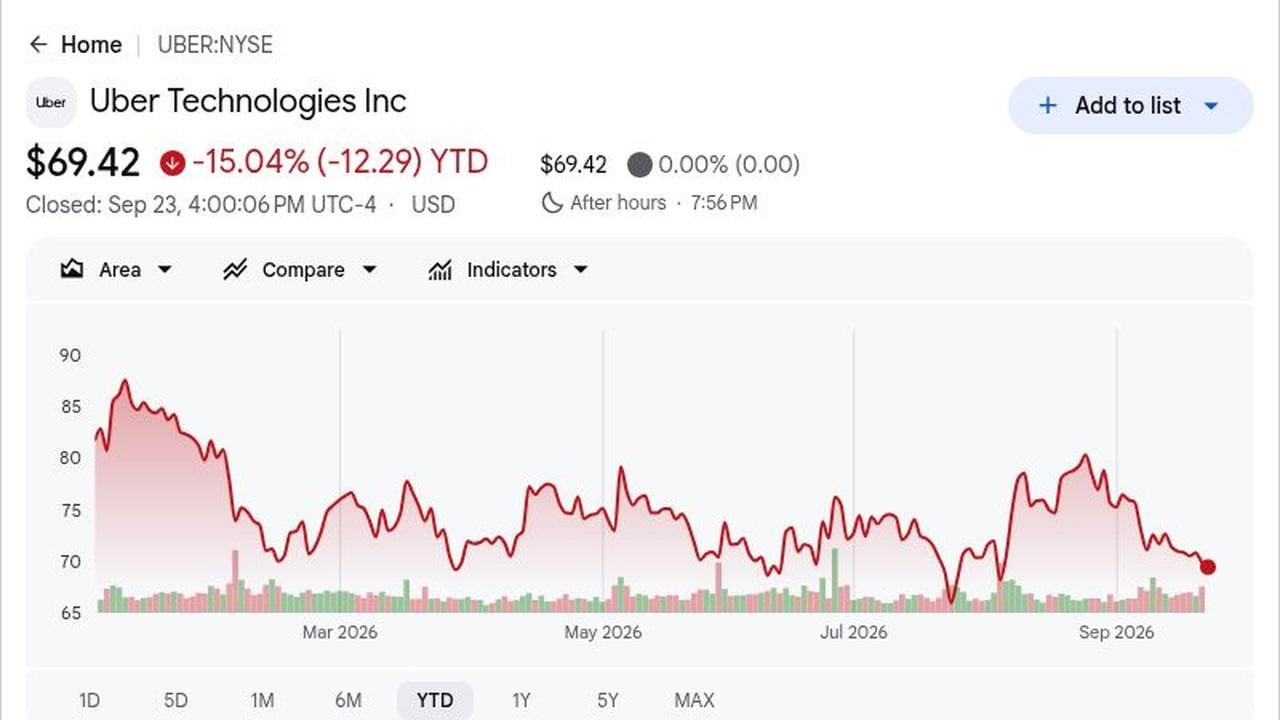
- UBER đóng cửa ở 69,42 USD và giảm 15,04% trong năm 2026: Mức đóng cửa ngày 23 tháng 9 thấp hơn khoảng 31% so với đỉnh 52 tuần 101,30 USD bất chấp đặt chỗ và dòng tiền kỷ lục. Khoảng cách này cho thấy các nhà đầu tư đang chiết khấu cạnh tranh robotaxi, thỏa thuận Delivery Hero và hướng dẫn ngắn hạn yếu hơn so với nhu cầu thị trường hiện tại.
- Doanh thu đạt 14,19 tỷ USD trong khi EPS không GAAP tăng 35% lên 0,81 USD: Doanh thu tăng 12% so với cùng kỳ năm trước nhưng thấp hơn khoảng 49 triệu USD so với dự báo đồng thuận 14,24 tỷ USD. EPS điều chỉnh vượt ước tính FactSet 0,80 USD một xu, cho thấy đòn bẩy vận hành mạnh hơn bù đắp một phần cho việc không đạt doanh thu.
- Tổng đặt chỗ tăng 24% lên 58,02 tỷ USD khi chuyến đi tăng 18%: Đặt chỗ vượt ước tính LSEG 57,06 tỷ USD khoảng 962 triệu USD, trong khi người dùng hoạt động hàng tháng trên nền tảng tăng 16% lên 208 triệu. Số lượng người dùng cao hơn và tăng 2% chuyến đi hàng tháng mỗi người dùng cho thấy cả phạm vi tiếp cận và sự tương tác đều được cải thiện.
- EBITDA điều chỉnh tăng 33% lên 2,82 tỷ USD và dòng tiền tự do đạt 2,79 tỷ USD: Biên lợi nhuận EBITDA được cải thiện lên 4,9% tổng đặt chỗ từ 4,5%, trong khi dòng tiền tự do 12 tháng qua vượt 10 tỷ USD lần đầu tiên. Việc tạo ra tiền mặt đó hỗ trợ mua lại cổ phiếu, thâu tóm và cam kết xe tự lái.
- Hơn 10 tỷ USD đầu tư robotaxi dự kiến sau thỏa thuận Delivery Hero 14,8 tỷ USD: Chi tiêu AV dự kiến bao gồm vốn chủ sở hữu đối tác, cam kết xe và hỗ trợ đội xe, trong khi Delivery Hero có thể mở rộng nền tảng kết hợp ra gần 100 thị trường. Cả hai sáng kiến đều mở rộng cơ hội của Uber nhưng khiến phân bổ vốn ngày càng quan trọng đối với lợi nhuận trên mỗi cổ phiếu.
Uber (UBER) Là Gì?
Uber Technologies là một nền tảng thị trường thay vì chủ sở hữu xe ở trung tâm của hầu hết các giao dịch. Di chuyển kết nối người đi với tài xế qua các sản phẩm bao gồm UberX, Reserve, Black, Uber for Business và các tùy chọn chi phí thấp hơn. Giao hàng kết nối người tiêu dùng với nhà hàng, cửa hàng tạp hóa và nhà bán lẻ, trong khi Vận tải kết nối người gửi hàng với nhà vận chuyển. Uber kiếm phí dịch vụ và hoa hồng từ giao dịch, sử dụng cơ sở hạ tầng danh tính, thanh toán, định tuyến, định giá và thành viên được chia sẻ qua mạng lưới.
Hướng dài hạn của công ty là làm sâu sắc việc sử dụng đa nền tảng, mở rộng thương mại địa phương và trở thành lớp phân phối cho di chuyển tự chủ. Uber làm việc với Waymo ở Austin và Atlanta và đã công bố quan hệ với Zoox, Avride và Apollo Go, cho phép nhiều nhà phát triển AV tiếp cận mạng nhu cầu đã cài đặt của mình. Tạp hóa và Bán lẻ đạt 15 tỷ USD đặt chỗ hàng năm, được hỗ trợ bởi các đối tác bao gồm Tesco, GameStop, Ulta Beauty và Decathlon, trong khi việc mua lại Delivery Hero dự kiến sẽ mở rộng phạm vi tiếp cận đến gần 100 thị trường.
Đọc thêm: Dự Báo Giá Tesla (TSLA) 2026: Liệu Robotaxi và Optimus Có Thể Đẩy Cổ Phiếu TSLA Lên 500 USD?
Tổng Quan Thu Nhập Q2 2026 Của Uber (UBER): Đặt Chỗ Kỷ Lục và Dòng Tiền Mạnh Bù Đắp Triển Vọng EPS Yếu Hơn
Uber báo cáo doanh thu Q2 đạt 14,191 tỷ USD so với dự báo đồng thuận 14,24 tỷ USD, trong khi EPS không GAAP 0,81 USD vượt nhẹ ước tính 0,80 USD. Tổng đặt chỗ đạt 58,022 tỷ USD, vượt quan điểm 57,06 tỷ USD, và EBITDA điều chỉnh tăng 33% lên 2,819 tỷ USD. Hướng dẫn đặt chỗ Q3 từ 58,25 tỷ USD đến 60,25 tỷ USD khớp rộng rãi với dự báo đồng thuận, nhưng hướng dẫn EPS từ 0,84 USD đến 0,88 USD thấp hơn ước tính 0,89 USD, để lại căng thẳng tăng trưởng so với đầu tư rõ ràng.
|
Chỉ Số Tài Chính |
Hướng Dẫn / Dự Báo Đồng Thuận |
Báo Cáo / Thực Tế |
Bất Ngờ |
|
Doanh thu Q2 2026 |
Dự báo đồng thuận 14,24 tỷ USD |
14,191 tỷ USD |
Không đạt. 49 triệu USD thấp hơn dự báo đồng thuận; tăng 12% so với cùng kỳ năm trước. |
|
EPS pha loãng không GAAP Q2 |
Dự báo đồng thuận 0,80 USD |
0,81 USD |
Vượt. Một xu trên dự báo đồng thuận; tăng 35% so với cùng kỳ năm trước. |
|
EPS pha loãng GAAP Q2 |
– |
1,17 USD |
Được cải thiện. Tăng 85% từ 0,63 USD một năm trước đó. |
|
Thu nhập ròng GAAP Q2 |
– |
2,394 tỷ USD |
Tăng. Bao gồm lợi ích tái định giá đầu tư 1,6 tỷ USD. |
|
Tổng đặt chỗ Q2 |
Dự báo đồng thuận 57,06 tỷ USD |
58,022 tỷ USD |
Vượt. 962 triệu USD trên dự báo đồng thuận; tăng 24% so với cùng kỳ năm trước. |
|
Chuyến đi Q2 |
– |
3,867 tỷ |
Mở rộng. Tăng 18% so với cùng kỳ năm trước khi MAPC tăng 16%. |
|
Tổng đặt chỗ Di chuyển Q2 |
– |
28,988 tỷ USD |
Mở rộng. Tăng 22% báo cáo và 20% tỷ giá không đổi. |
|
Tổng đặt chỗ Giao hàng Q2 |
– |
27,463 tỷ USD |
Tăng tốc. Tăng 26% báo cáo và 25% tỷ giá không đổi. |
|
EBITDA điều chỉnh Q2 |
Dự báo đồng thuận 2,78 tỷ USD |
2,819 tỷ USD |
Vượt. Tăng 33% so với cùng kỳ năm trước; biên lợi nhuận đạt 4,9% đặt chỗ. |
|
Dòng tiền tự do Q2 |
– |
2,792 tỷ USD |
Dương. Tăng 13% so với cùng kỳ năm trước; FCF 12 tháng qua vượt 10 tỷ USD. |
|
Triển vọng tổng đặt chỗ Q3 |
Dự báo đồng thuận 59,21 tỷ USD |
58,25 tỷ USD-60,25 tỷ USD |
Phù hợp. Điểm giữa 59,25 tỷ USD khớp rộng rãi với dự báo đồng thuận. |
|
Triển vọng EPS không GAAP Q3 |
Dự báo đồng thuận 0,89 USD |
0,84 USD-0,88 USD |
Thấp hơn. Mức trên một xu thấp hơn dự báo đồng thuận. |
- Doanh thu 14,191 tỷ USD tăng 12% nhưng không đạt dự báo đồng thuận 49 triệu USD: So sánh này đánh giá thấp hoạt động cơ bản vì thay đổi mô hình kinh doanh ở Anh làm giảm tăng trưởng báo cáo khoảng tám điểm phần trăm mà không thay đổi kinh tế. Tổng đặt chỗ tăng 24%, vì vậy việc không đạt phản ánh hỗn hợp kế toán hơn là nhu cầu người tiêu dùng yếu hơn.
- EPS không GAAP 0,81 USD vượt dự báo đồng thuận một xu và tăng 35%: Thu nhập hoạt động không GAAP tăng 40% lên 2,143 tỷ USD, nhanh hơn nhiều so với tăng trưởng doanh thu. Đòn bẩy vận hành đó hỗ trợ quan điểm rằng Uber có thể tài trợ đầu tư xe tự lái mà không hy sinh tăng trưởng thu nhập ngắn hạn.
- Tổng đặt chỗ 58,022 tỷ USD vượt kỳ vọng 962 triệu USD: Đặt chỗ Di chuyển tăng 22% lên 28,988 tỷ USD, trong khi đặt chỗ Giao hàng tăng 26% lên 27,463 tỷ USD. Tăng trưởng qua cả hai mảng kinh doanh chính làm giảm phụ thuộc vào một dịch vụ duy nhất và tăng cường nền tảng rộng lớn hơn.
- EBITDA điều chỉnh tăng 33% lên 2,819 tỷ USD khi biên lợi nhuận đạt 4,9%: Biên lợi nhuận được cải thiện 40 điểm cơ bản từ 4,5% đặt chỗ, trong khi dòng tiền tự do tăng 13% lên 2,792 tỷ USD. Đòn bẩy vận hành vẫn hiển thị, mặc dù chi tiêu AV và mua lại trong tương lai có thể chuyển hướng một số tiền mặt khỏi mua lại.
- Hướng dẫn EPS Q3 từ 0,84 USD đến 0,88 USD theo sau dự báo đồng thuận 0,89 USD: Hướng dẫn tổng đặt chỗ tập trung gần 59,25 tỷ USD, gần như khớp với quan điểm Phố Wall 59,21 tỷ USD, vì vậy nhu cầu không phải là mối quan tâm chính. Phạm vi lợi nhuận yếu hơn thay vào đó chỉ ra thời điểm tái đầu tư và hỗn hợp như các cơn gió ngược biên lợi nhuận ngắn hạn.
Triển Vọng Đầu Tư Uber (UBER) 2026: Trường Hợp Tăng Giá 120 USD so với Trường Hợp Giảm Giá 60 USD
Triển vọng 2026 của Uber phụ thuộc vào việc tăng trưởng thị trường mạnh mẽ có thể tiếp tục trong khi công ty đầu tư mạnh vào xe tự lái và tích hợp Delivery Hero. Ưu điểm đến từ đặt chỗ nhanh hơn, mở rộng biên lợi nhuận và quan hệ đối tác robotaxi tăng cường mạng lưới của Uber, trong khi nhu cầu vốn cao hơn và cạnh tranh AV trực tiếp vẫn là rủi ro chính.
Trường Hợp Tăng Giá: Đặt Chỗ Mạnh và Tăng Trưởng Robotaxi Đẩy UBER Lên 120 USD
Trường Hợp Tăng Giá giả định tổng đặt chỗ duy trì tăng trưởng trên 20% trong khi 208 triệu người dùng hoạt động của Uber làm cho nền tảng trở thành kênh nhu cầu ưa thích cho nhiều đội xe tự chủ. Đặt chỗ Q2 tăng 24%, chuyến đi tăng 18%, và EBITDA điều chỉnh tăng 33%, cho thấy quy mô mạng lưới đã tạo ra tăng trưởng lợi nhuận nhanh hơn trước khi dịch vụ AV trở nên quan trọng.
Một động thái hướng đến 120 USD sẽ yêu cầu quan hệ đối tác với Waymo, Zoox, Avride và Apollo Go để mở rộng nguồn cung mà không bỏ qua Uber. Tích hợp Delivery Hero cũng sẽ cần bảo tồn dòng tiền tự do trong khi biên lợi nhuận EBITDA được cải thiện từ 4,9% đặt chỗ. Tiếp tục tăng trưởng đặt chỗ 20%-cộng và số lượng cổ phiếu giảm sẽ tăng cường trường hợp này.
Trường Hợp Cơ Bản: Tăng Trưởng Thị Trường Ổn Định Giữ UBER Giữa 80 USD và 105 USD
Trường Hợp Cơ Bản giả định đặt chỗ tăng trưởng ở mức teen cao đến low 20s, chuyến đi tiếp tục tăng nhanh hơn cơ sở người tiêu dùng, và đòn bẩy vận hành được cải thiện dần dần. Giao hàng, tạp hóa và Uber for Business mở rộng kiếm tiền, mặc dù hơn 10 tỷ USD cam kết AV dự kiến và chi phí mua lại hạn chế mở rộng biên lợi nhuận nhanh hơn.
UBER có thể giao dịch chủ yếu giữa 80 USD và 105 USD trong các điều kiện này. Tăng trưởng tổng đặt chỗ gần phạm vi Q3 18% đến 22% của ban quản lý, dòng tiền tự do dương và biên lợi nhuận Di chuyển ổn định sẽ hỗ trợ phạm vi này. Tăng trưởng duy trì dưới mid-teens sẽ làm suy yếu nó.
Trường Hợp Giảm Giá: Chi Tiêu AV Cao Hơn và Cạnh Tranh Trực Tiếp Kéo UBER Về 60 USD
Trường Hợp Giảm Giá giả định các nhà phát triển tự chủ ngày càng thu thập người đi trực tiếp trong khi Uber vẫn cam kết vốn cho vốn chủ sở hữu đối tác, xe và hỗ trợ đội xe. Nếu giao dịch Delivery Hero 14,8 tỷ USD thêm chi phí tích hợp khi cam kết AV vượt 10 tỷ USD, chuyển đổi tiền mặt có thể suy yếu ngay cả khi chuyến đi tiếp tục tăng trưởng.
Một động thái hướng về 60 USD sẽ trở nên có khả năng hơn nếu tăng trưởng đặt chỗ giảm dưới 15%, xu hướng EPS yếu hơn của Q3 tiếp tục, hoặc dòng tiền tự do giảm đáng kể từ mức quý 2,792 tỷ USD. Chi phí quy định, áp lực bảo hiểm, hoặc cạnh tranh trực tiếp mạnh hơn từ Waymo và Tesla có thể thêm áp lực thêm.
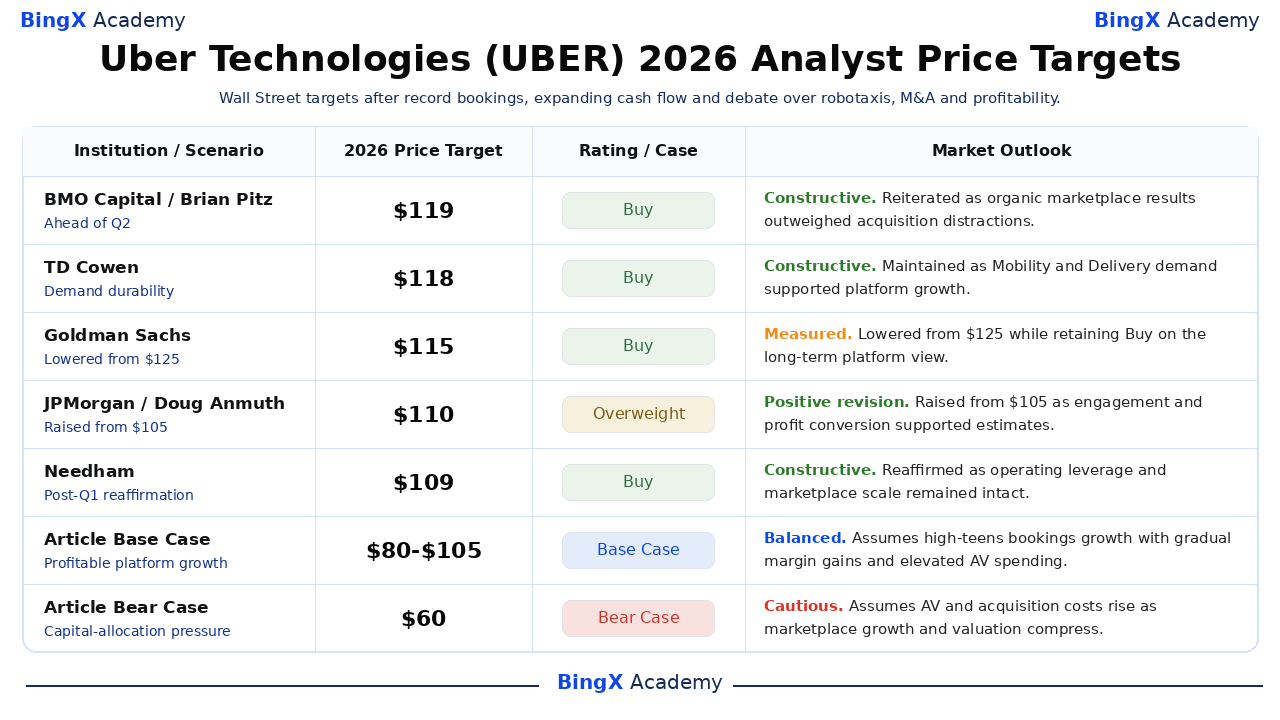
Dự Báo Giá Cổ Phiếu UBER Cho Năm 2026 Của Các Nhà Phân Tích Phố Wall
Đây là các hành động của nhà phân tích bên thứ ba có tên tuổi, có ngày tháng chứ không phải bảo đảm, và khoảng cách từ 105 USD đến 119 USD của họ cho thấy sự không chắc chắn có ý nghĩa xung quanh phân bổ vốn và di chuyển tự chủ. Các trường hợp Cơ bản và Giảm giá của tờ báo được liệt kê riêng ở dưới cùng để các kịch bản bài viết không bị nhầm lẫn với mục tiêu do tổ chức phát hành hoặc dự báo đồng thuận duy nhất.
|
Tổ Chức / Kịch Bản |
Mục Tiêu Giá 2026 |
Xếp Hạng / Trường Hợp |
Triển Vọng Thị Trường |
|
BMO Capital / Brian Pitz |
119 USD |
Mua |
Tích cực. 4 tháng 8: tái khẳng định trước Q2 khi kết quả thị trường tự nhiên vượt trội hơn sự phân tâm mua lại. |
|
TD Cowen / John Blackledge |
118 USD |
Mua |
Tích cực. 17 tháng 7: duy trì Mua khi nhu cầu Di chuyển và Giao hàng hỗ trợ luận đề nền tảng. |
|
Goldman Sachs / Eric Sheridan |
115 USD |
Mua |
Cân nhắc. 7 tháng 5: hạ từ 125 USD trong khi giữ Mua về quan điểm nền tảng dài hạn. |
|
JPMorgan / Doug Anmuth |
110 USD |
Thừa cân |
Sửa đổi tích cực. 7 tháng 5: nâng từ 105 USD khi tương tác và chuyển đổi lợi nhuận hỗ trợ ước tính cao hơn. |
|
Needham / Bernie McTernan |
109 USD |
Mua |
Tích cực. 7 tháng 5: tái khẳng định Mua khi đòn bẩy vận hành và quy mô thị trường vẫn nguyên vẹn. |
|
KeyBanc / Justin Patterson |
105 USD |
Thừa cân |
Cân nhắc. 14 tháng 7: hạ từ 110 USD trong khi trích dẫn tính năng di chuyển và mở rộng việc áp dụng tạp hóa. |
|
Trường Hợp Cơ Bản Bài Viết |
80 USD đến 105 USD |
Trường Hợp Cơ Bản |
Cân bằng. Giả định tăng trưởng đặt chỗ teen cao, lợi ích biên lợi nhuận dần dần và chi tiêu AV tăng cao. |
|
Trường Hợp Giảm Giá Bài Viết |
60 USD |
Trường Hợp Giảm Giá |
Thận trọng. Giả định chi phí AV và mua lại tăng khi tăng trưởng và định giá nén. |
Cách Giao Dịch Cổ Phiếu Uber (UBER) Trên BingX
Giao dịch tăng trưởng đặt chỗ, quan hệ đối tác robotaxi và triển vọng biên lợi nhuận của Uber sử dụng BingX TradFi và các công cụ BingX AI. Bởi vì UBER có thể phản ứng mạnh mẽ với hướng dẫn thu nhập, thông báo AV và phát triển mua lại, các nhà giao dịch nên xác định cả chất xúc tác và giới hạn rủi ro trước khi vào vị thế.
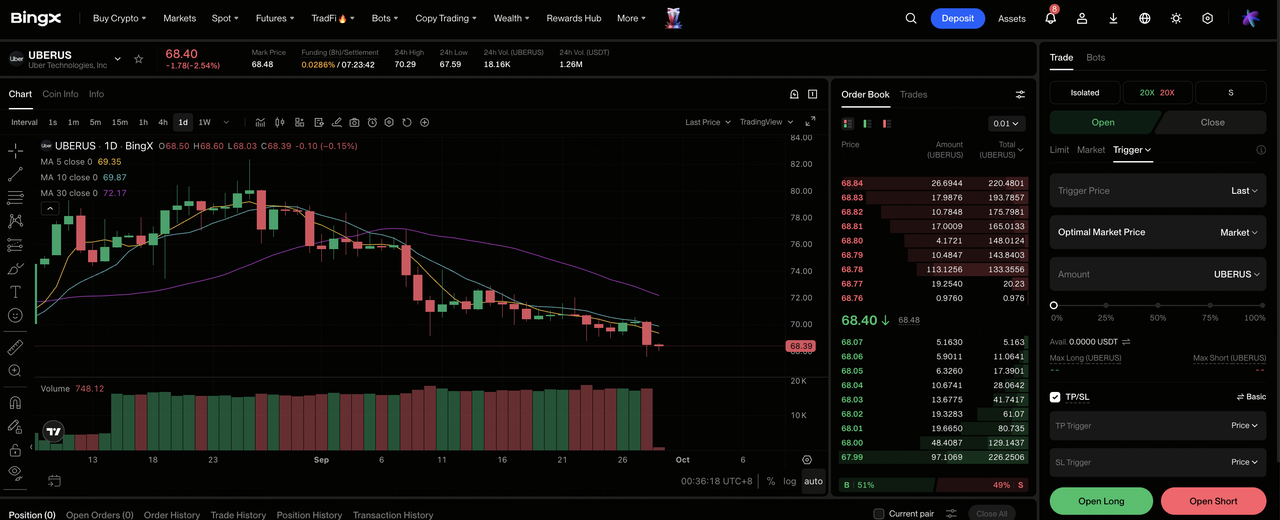
Bước 1: Truy cập BingX TradFi. Đăng ký và điều hướng đến phần TradFi chuyên biệt trên bảng điều khiển sàn giao dịch BingX.
Bước 2: Chọn Uber (UBER). Tìm kiếm và chọn hợp đồng tương lai vĩnh viễn UBERUS-USDT.
Bước 3: Chọn hướng của bạn. Chọn Mở Long nếu bạn kỳ vọng tăng trưởng đặt chỗ và mở rộng biên lợi nhuận sẽ vượt trội chi tiêu AV. Chọn Mở Short nếu bạn kỳ vọng cạnh tranh tự chủ hoặc chi phí mua lại sẽ làm suy yếu tăng trưởng thu nhập.
Bước 4: Chọn đòn bẩy và chế độ ký quỹ. Chọn Ký quỹ Cô lập hoặc Chéo dựa trên khả năng chịu rủi ro của bạn. Sự sụt giảm 15,04% YTD và động thái 6% sau thu nhập cho thấy tại sao đòn bẩy bảo thủ và định cỡ vị thế rõ ràng là quan trọng.
Bước 5: Thực hiện các giao thức rủi ro nghiêm ngặt. Đặt mức Take-Profit và Stop-Loss (TP/SL) trước hoặc ngay sau khi vào giao dịch. UBER có thể phản ứng nhanh với xu hướng đặt chỗ, hướng dẫn EPS, triển khai robotaxi, phán quyết quy định và cập nhật giao dịch Delivery Hero.
Top 5 Rủi Ro Cần Theo Dõi Cho Nhà Đầu Tư Uber Trong Năm 2026
Thị trường của Uber đang tăng trưởng và tạo ra dòng tiền mạnh mẽ, nhưng triển vọng vẫn phụ thuộc vào việc chi tiêu AV và mua lại có tăng cường nền tảng mà không làm giảm lợi nhuận trên mỗi cổ phiếu.
- Các đội xe tự chủ có thể làm suy yếu vai trò thị trường của Uber: Waymo và các nhà phát triển khác có thể sử dụng Uber để phân phối trước khi chuyển nhiều người đi hơn sang ứng dụng riêng của họ. Mất các chuyến đi đô thị giá trị cao có thể làm giảm mật độ mạng lưới và áp lực tỷ lệ lấy.
- Hơn 10 tỷ USD đầu tư AV làm tăng rủi ro thâm dụng vốn: Cổ phần vốn, cam kết xe và hỗ trợ đội xe có thể tiêu thụ tiền mặt trước khi chuyến đi tự chủ đạt quy mô. Lợi nhuận yếu sẽ cạnh tranh với mua lại và giảm dòng tiền tự do trên mỗi cổ phiếu.
- Thỏa thuận Delivery Hero 14,8 tỷ USD tạo ra rủi ro tích hợp: Mở rộng đến gần 100 thị trường có thể tăng cường tương tác, nhưng phê duyệt quy định, tích hợp công nghệ và cạnh tranh địa phương có thể trì hoãn hiệp lực. Chi phí cao hơn sẽ áp lực biên lợi nhuận.
- Quy định tài xế có thể làm tăng chi phí vận hành: Yêu cầu mới về lợi ích, sàn lương, bảo hiểm hoặc tình trạng việc làm có thể làm tăng chi phí tại các thị trường lớn. Uber có thể cần hấp thụ những chi phí đó hoặc chuyển cho người đi.
- Nhu cầu người tiêu dùng, tiền tệ và bảo hiểm vẫn là điểm áp lực: Hối đoái nước ngoài dự kiến sẽ giảm tăng trưởng đặt chỗ Q3 báo cáo khoảng một điểm phần trăm. Nhu cầu yếu hơn, chi phí bảo hiểm cao hơn hoặc định giá tích cực bởi đối thủ có thể làm chậm đặt chỗ và cải thiện biên lợi nhuận.
Suy Nghĩ Cuối Cùng: Bạn Có Nên Đầu Tư Vào Uber Technologies Trong Năm 2026?
Điều không thể tranh cãi là động lực vận hành: tổng đặt chỗ Q2 tăng 24% lên 58,022 tỷ USD, chuyến đi tăng 18% lên 3,867 tỷ và EBITDA điều chỉnh tăng 33% lên 2,819 tỷ USD. Dòng tiền tự do 2,792 tỷ USD cũng đẩy tổng 12 tháng qua trên 10 tỷ USD, mang lại cho Uber tính linh hoạt tài chính hơn các giai đoạn tăng trưởng trước đó.
Trường Hợp Tăng Giá phụ thuộc vào tiền mặt đó tài trợ truy cập AV và tích hợp Delivery Hero mà không hy sinh biên lợi nhuận, trong khi Trường Hợp Giảm Giá giả định thâm dụng vốn tăng khi các đội xe tự chủ cạnh tranh trực tiếp. Các nhà giao dịch bảo thủ hơn có thể chờ bằng chứng rằng EPS Q3 có thể vượt phạm vi 0,84 USD đến 0,88 USD và triển khai robotaxi thêm chuyến đi mà không làm suy yếu tỷ lệ lấy.
Lời Nhắc Rủi Ro: Giao dịch và đầu tư vào cổ phiếu như UBER có rủi ro mất vốn cao. Uber tiếp xúc với cạnh tranh xe tự lái, quyết định quy định, chi phí tài xế và bảo hiểm, tích hợp mua lại, nhu cầu người tiêu dùng và biến động hối đoái nước ngoài. Tiến hành nghiên cứu độc lập trước khi phân bổ vốn.
Đọc Thêm Liên Quan
- Dự Báo Giá Tesla (TSLA) 2026: Liệu Robotaxi và Optimus Có Thể Đẩy Cổ Phiếu TSLA Lên 500 USD?
- Dự Báo Giá Alphabet (GOOGL) 2026: Liệu Tăng Trưởng Cloud 82% và AI Có Thể Đẩy Cổ Phiếu GOOGL Lên 430 USD?
- Dự Báo Giá Amazon (AMZN) 2026: Liệu Tăng Trưởng AWS và AI Có Thể Đẩy AMZN Qua 400 USD?
- Dự Báo Giá PayPal (PYPL) 2026: Liệu Tăng Trưởng Venmo và Phục Hồi Biên Lợi Nhuận Có Thể Đẩy PYPL Lên 80 USD?
- Dự Báo Giá Figma (FIG) 2026: Liệu Kiếm Tiền AI Có Thể Đẩy FIG Lên 45 USD?
