

Pfizer (PFE) là một công ty dược sinh học toàn cầu có danh mục thuốc kê đơn bao gồm ung thư học, nội khoa, vắc-xin, viêm và miễn dịch học, và các bệnh hiếm. Eliquis, Vyndaqel, Prevnar, Padcev và các loại thuốc khác hiện đang mang lại nhiều cơ sở thu nhập hơn khi nhu cầu liên quan đến đại dịch giảm. Sự đa dạng này cung cấp nhiều con đường tăng trưởng, mặc dù PFE vẫn nhạy cảm với việc hết hạn bằng sáng chế, kết quả lâm sàng, định giá thuốc và năng suất của các thương vụ mua lại gần đây.
Quý gần đây nhất cho thấy quá trình chuyển đổi đang tiến triển mà không loại bỏ khoảng cách thu nhập dài hạn. Doanh thu quý 2 năm 2026 của Pfizer đạt 15,0 tỷ đô la, EPS pha loãng điều chỉnh là 0,77 đô la và danh mục phi COVID tăng trưởng đủ để bù đắp cho việc giảm 95% doanh thu Paxlovid và giảm 34% doanh thu Comirnaty. Ban lãnh đạo đã tăng hướng dẫn doanh thu hàng năm, mặc dù trường hợp đầu tư vẫn phụ thuộc vào việc chuyển đổi các tài sản ung thư học và béo phì thành tăng trưởng bền vững sau hết bằng sáng chế.
Dự báo cổ phiếu PFE cho năm 2026 hiện tập trung vào hai quan điểm cạnh tranh:
- Trường hợp pipeline, danh mục và tiết kiệm: Eliquis, Vyndaqel, Padcev và các tài sản Seagen mới hơn có thể duy trì tăng trưởng phi COVID khi khoản tiết kiệm 9,7 tỷ đô la được lên kế hoạch cải thiện sức mạnh thu nhập và hỗ trợ hướng đến mức 38 đô la.
- Trường hợp bằng sáng chế, lâm sàng và áp lực định giá: xói mòn nhanh hơn trong các sản phẩm đã thiết lập, thất vọng pipeline hoặc lợi nhuận mua lại yếu hơn có thể khiến thu nhập dưới mức cần thiết cho việc định giá lại và kéo PFE về mức 22 đô la.
Hướng dẫn này phân tích dự báo cổ phiếu PFE, các kịch bản giá 2026, rủi ro chính và quan điểm của các nhà phân tích, dựa trên báo cáo thu nhập Q2 2026 ngày 4 tháng 8 của Pfizer, hồ sơ quý và dữ liệu thị trường đến ngày 15 tháng 9, cộng với cách giao dịch hợp đồng tương lai cổ phiếu PFE trên BingX TradFi với tài sản thế chấp USDT.
5 Điều Hàng Đầu Dành Cho Nhà Đầu Tư Pfizer Cần Biết Trong Tháng 9 Năm 2026
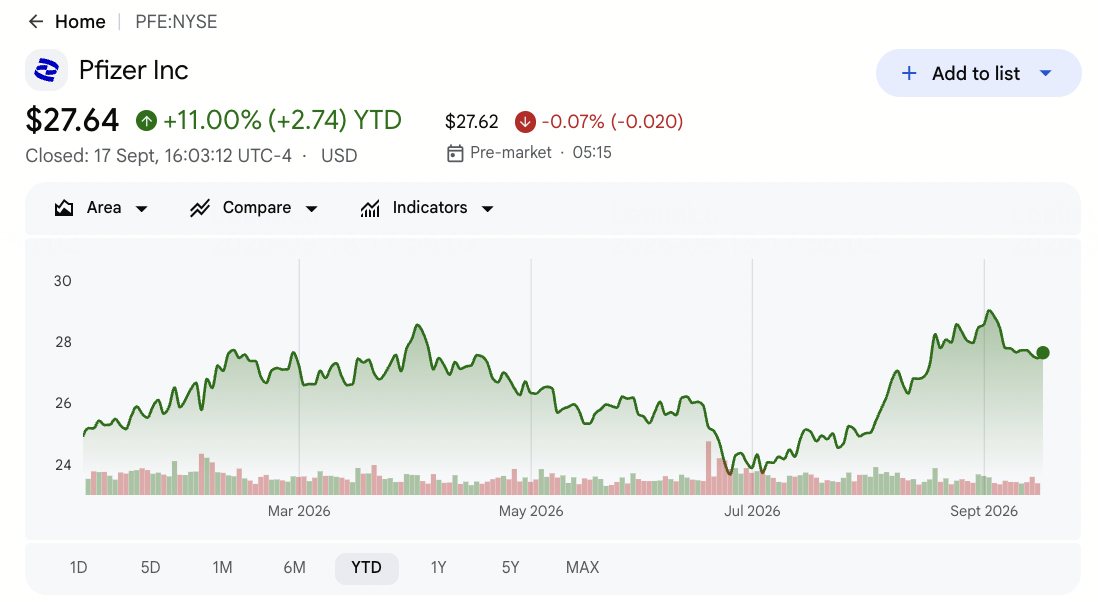
- PFE đóng cửa ở mức 27,55 đô la vào ngày 15 tháng 9 và tăng 10,29% YTD: Cổ phiếu giao dịch gần mức trung bình của các nhà phân tích là 28,39 đô la và dưới mức cao 35 đô la của Street. Tiềm năng tăng trưởng tiếp theo phụ thuộc vào việc liệu tiến bộ pipeline và tiết kiệm chi phí có thể vượt qua những tổn thất bằng sáng chế sắp tới hay không.
- Doanh thu Q2 đạt 15,0 tỷ đô la, tăng 1% về mặt hoạt động: Doanh số vượt qua dự kiến 14,95 tỷ đô la khoảng 50 triệu đô la. Nhu cầu mạnh mẽ từ Eliquis và các sản phẩm mới hơn đã bù đắp cho việc giảm mạnh khác trong doanh thu liên quan đến đại dịch.
- EPS điều chỉnh là 0,77 đô la vượt dự báo 0,09 đô la: Kết quả vượt qua ước tính 0,68 đô la và hỗ trợ hướng dẫn toàn năm không thay đổi từ 2,80 đến 3,00 đô la. Kiểm soát chi phí giúp thu nhập mặc dù có các khoản phí mua lại và tài sản vô hình.
- Hướng dẫn doanh thu 2026 tăng lên 60,5 tỷ đến 62,5 tỷ đô la: Điểm giữa tăng 500 triệu đô la khi các sản phẩm phi COVID hoạt động tốt hơn khoảng 1,5 tỷ đô la so với dự kiến ban đầu. Paxlovid và Comirnaty vẫn là các yếu tố bù trừ biến động.
- Pfizer hiện nhắm mục tiêu tiết kiệm 9,7 tỷ đô la đến năm 2029: Công ty đã thêm 2,5 tỷ đô la vào các chương trình đã công bố trước đó. Tiết kiệm có thể hỗ trợ biên lợi nhuận và cổ tức, mặc dù việc cắt giảm vẫn cần bảo tồn năng suất nghiên cứu và thực hiện thương mại.
Pfizer (PFE) Là Gì?
Pfizer là một công ty dược phẩm dựa trên nghiên cứu khám phá, phát triển, sản xuất và tiếp thị thuốc kê đơn và vắc-xin trên toàn thế giới. Doanh thu của họ đến từ các sản phẩm được cấp bằng sáng chế bán thông qua các nhà bán buôn, bệnh viện, nhà thuốc và các chương trình y tế công cộng, với doanh thu liên minh cũng được tạo ra thông qua các sản phẩm như Eliquis. Danh mục bao gồm ung thư học, nội khoa, vắc-xin, chăm sóc chuyên khoa và chăm sóc cơ bản. Mô hình hoạt động đó kết hợp các chương trình phát triển lâm sàng lớn, sản xuất được quy định, thương mại hóa toàn cầu và quản lý vòng đời trên các loại thuốc có thời hạn bằng sáng chế khác nhau.
Chiến lược dài hạn của họ tập trung vào việc thay thế các nhượng quyền thương mại cũ bằng tăng trưởng ung thư học, béo phì và chăm sóc chuyên khoa. Thương vụ mua lại Seagen trị giá 43 tỷ đô la đã mở rộng danh mục kết hợp thuốc-kháng thể của Pfizer thông qua Padcev và các tài sản ung thư khác, trong khi giao dịch Metsera 10 tỷ đô la đã thêm các ứng cử viên béo phì bao gồm berobenatide. Pfizer tiếp tục quan hệ đối tác vắc-xin với BioNTech và Valneva, và làm việc với Arvinas về liệu pháp ung thư vú. Những mối quan hệ này mở rộng pipeline, mặc dù giá trị của chúng phụ thuộc vào thành công lâm sàng, phê duyệt, thực hiện ra mắt và lợi nhuận thương mại trong vài năm thay vì một quý.
Đọc thêm: Cổ Phiếu Dược Phẩm Hàng Đầu Nên Mua Năm 2026: Thuốc Chống Ung Thư, Thuốc Giảm Cân, mRNA và Thuốc Mới
Tổng Quan Thu Nhập Q2 2026 của Pfizer (PFE): EPS Vượt Dự Kiến, Hướng Dẫn Doanh Thu Cao Hơn và Chuyển Đổi Danh Mục
Pfizer báo cáo doanh thu Q2 là 15,0 tỷ đô la so với khoảng 14,95 tỷ đô la dự kiến, EPS pha loãng điều chỉnh là 0,77 đô la so với dự báo 0,68 đô la và lỗ báo cáo trên mỗi cổ phần là 0,06 đô la. Doanh thu liên minh Eliquis đạt khoảng 2,16 tỷ đô la khi doanh thu Paxlovid giảm 95% xuống 60 triệu đô la và Comirnaty giảm 34% xuống 260 triệu đô la. Ban lãnh đạo đã tăng hướng dẫn doanh thu hàng năm lên 60,5 tỷ đến 62,5 tỷ đô la và giữ nguyên hướng dẫn EPS điều chỉnh từ 2,80 đến 3,00 đô la, tách biệt việc thực hiện hoạt động mạnh hơn với rủi ro bằng sáng chế và danh mục tiếp tục.
|
Chỉ Số Tài Chính |
Hướng Dẫn / Dự Báo |
Báo Cáo / Thực Tế |
Bất Ngờ |
|
Doanh thu Q2 2026 |
Dự báo $14,95T |
$15,0T |
Vượt dự kiến. Khoảng $50M trên dự báo; tăng 1% về mặt hoạt động. |
|
EPS pha loãng điều chỉnh |
Dự báo $0,68 |
$0,77 |
Vượt dự kiến. $0,09 trên dự báo. |
|
EPS pha loãng báo cáo |
— |
$(0,06) |
Thua lỗ. Phí mua lại và tài sản vô hình ảnh hưởng kết quả GAAP. |
|
Doanh thu liên minh Eliquis |
— |
$2,16T |
Mạnh mẽ. Nhu cầu giúp bù đắp xói mòn sản phẩm COVID. |
|
Doanh thu Paxlovid |
— |
$60M |
Giảm. Giảm 95% YoY. |
|
Doanh thu Comirnaty |
— |
$260M |
Giảm. Giảm 34% YoY. |
|
Triển vọng doanh thu 2026 |
$59,5T–$62,5T trước đó |
$60,5T–$62,5T |
Tăng. Điểm giữa tăng $500M. |
|
Triển vọng EPS điều chỉnh 2026 |
$2,80–$3,00 trước đó |
$2,80–$3,00 |
Tái khẳng định. Sức mạnh danh mục bù đắp áp lực COVID. |
|
Tiết kiệm đến 2029 |
$7,2T được mục tiêu trước đó |
$9,7T tổng cộng |
Mở rộng. Thêm $2,5T tiết kiệm theo kế hoạch. |
- Doanh thu 15,0 tỷ đô la vượt dự báo khoảng 50 triệu đô la: Doanh số tăng 1% về mặt hoạt động mặc dù doanh thu COVID giảm mạnh. Sự kết hợp cho thấy các loại thuốc đã thiết lập và mua lại đang mang lại nhiều hơn cho danh mục, mặc dù tăng trưởng vẫn khiêm tốn trước những tổn thất bằng sáng chế lớn.
- EPS điều chỉnh 0,77 đô la vượt ước tính 0,68 đô la là 0,09 đô la: Kết quả hỗ trợ phạm vi toàn năm của Pfizer từ 2,80 đến 3,00 đô la. EPS báo cáo âm 0,06 đô la vẫn cho thấy cách kế toán mua lại và phí tài sản vô hình có thể tách biệt lợi nhuận GAAP và điều chỉnh.
- Eliquis tạo ra khoảng 2,16 tỷ đô la khi Paxlovid giảm xuống 60 triệu đô la: Paxlovid giảm 95% và Comirnaty giảm 34%, tăng tầm quan trọng của tăng trưởng phi COVID. Eliquis, Vyndaqel và Padcev vẫn là những cây cầu chính cho các đợt ra mắt pipeline sau này.
- Điểm giữa hướng dẫn doanh thu tăng 500 triệu đô la: Điểm giữa mới 61,5 tỷ đô la phản ánh các sản phẩm phi COVID chạy khoảng 1,5 tỷ đô la trên kế hoạch ban đầu. Tính thời vụ COVID và tỷ giá hối đoái nước ngoài vẫn hạn chế mức độ sức mạnh đó đạt được hướng dẫn.
- Tổng tiết kiệm mục tiêu đạt 9,7 tỷ đô la đến năm 2029: 2,5 tỷ đô la bổ sung có thể bảo vệ biên lợi nhuận trong giai đoạn áp lực mất độc quyền. Pfizer vẫn cần giảm chi phí mà không làm chậm các chương trình ung thư học và béo phì nhằm xây dựng lại tăng trưởng sau năm 2028.
Đọc thêm: Dự Báo Giá Merck (MRK) 2026: Liệu Động Lực Pipeline Có Thể Đẩy Cổ Phiếu MRK Về Mức $170?
Triển Vọng Đầu Tư Pfizer (PFE) 2026: Trường Hợp Tăng Giá $38 So Với Trường Hợp Giảm Giá $22
Triển vọng 2026 của Pfizer phụ thuộc vào việc liệu các loại thuốc mới hơn, tiến bộ pipeline và tiết kiệm chi phí có thể bù đắp cho việc giảm doanh thu COVID và những tổn thất bằng sáng chế sắp tới hay không. Tiềm năng tăng chính đến từ các chương trình ung thư học và béo phì mạnh hơn, trong khi rủi ro chính là việc ra mắt mới không thay thế các sản phẩm cũ đủ nhanh.
Trường Hợp Tăng Giá: Tăng Trưởng Thuốc Mạnh Hơn Đẩy PFE Về Mức $38
Trường Hợp Tăng Giá giả định Eliquis, Vyndaqel, Padcev và các sản phẩm phi COVID khác duy trì tăng trưởng, trong khi các chương trình béo phì và ung thư học đạt được những cột mốc quan trọng. Kế hoạch tiết kiệm 9,7 tỷ đô la cũng cải thiện biên lợi nhuận mà không làm suy yếu việc ra mắt, giúp doanh thu kết thúc gần mức trên của hướng dẫn 60,5 tỷ đến 62,5 tỷ đô la.
Việc hướng đến mức 38 đô la sẽ yêu cầu nâng cấp ước tính liên tục, các quyết định lâm sàng hoặc quy định thuận lợi và bằng chứng rõ ràng hơn rằng các sản phẩm mới hơn có thể thay thế những tổn thất bằng sáng chế lớn sau năm 2028. Dòng tiền mạnh và cải thiện lợi nhuận từ các tài sản mua lại sẽ tăng cường trường hợp này.
Trường Hợp Cơ Bản: Thu Nhập Ổn Định Giữ PFE Giữa $28 và $31
Trường Hợp Cơ Bản giả định tăng trưởng phi COVID và tiết kiệm chi phí bù đắp rộng rãi cho việc giảm doanh số COVID và áp lực bằng sáng chế sớm. Doanh thu vẫn trong hướng dẫn, EPS điều chỉnh vẫn gần 2,90 đô la và tiến bộ pipeline tiếp tục mà không thay đổi vật chất triển vọng tăng trưởng dài hạn.
PFE có thể giao dịch chủ yếu giữa 28 và 31 đô la trong những điều kiện này. Hướng dẫn ổn định, kết hợp sản phẩm mạnh hơn và chi tiêu có kỷ luật sẽ hỗ trợ phạm vi này. Tiến bộ pipeline bị trì hoãn và sự không chắc chắn liên tục xung quanh việc hết hạn bằng sáng chế sẽ giới hạn mức trên.
Trường Hợp Giảm Giá: Tổn Thất Bằng Sáng Chế và Thất Bại Thuốc Kéo PFE Về Mức $22
Trường Hợp Giảm Giá giả định các sản phẩm đã thiết lập giảm nhanh hơn trong khi các tài sản pipeline chính bị trì hoãn, thất bại trong thử nghiệm hoặc ra mắt dưới kỳ vọng. Đầu tư liên quan đến mua lại sau đó tạo ra ít doanh thu hơn kế hoạch, làm suy yếu sự phục hồi thu nhập ngay cả khi việc cắt giảm chi phí tiếp tục.
Việc hướng đến mức 22 đô la sẽ trở nên có khả năng hơn nếu doanh thu hàng năm giảm xuống dưới 60,5 tỷ đô la, EPS điều chỉnh giảm dưới 2,80 đô la hoặc ban lãnh đạo hạ thấp kỳ vọng pipeline dài hạn. Áp lực định giá hoặc bảo hiểm cổ tức yếu hơn sẽ thêm áp lực nữa.
Dự Báo Giá Cổ Phiếu PFE Cho 2026 Bởi Các Nhà Phân Tích Phố Wall
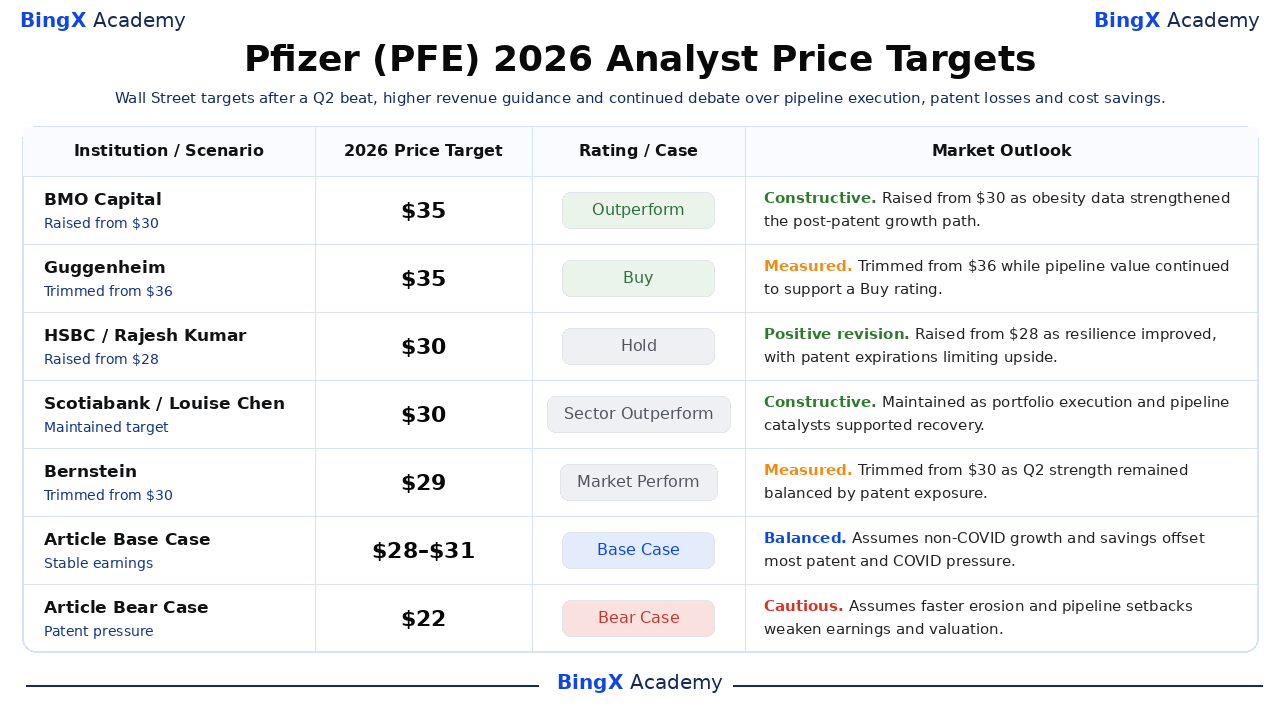
Những năm hành động có ngày tháng này trải từ 29 đến 35 đô la và cho thấy một thị trường chia rẽ giữa sự lạc quan pipeline và thận trọng với vách đá bằng sáng chế. Chúng là các điểm tham khảo của bên thứ ba thay vì một dự báo hoặc cam kết giá duy nhất. Các hàng Trường Hợp Cơ Bản và Giảm Giá là các kịch bản biên tập của BingX Academy.
|
Tổ Chức / Kịch Bản |
Mục Tiêu Giá 2026 |
Xếp Hạng / Trường Hợp |
Triển Vọng Thị Trường |
|
BMO Capital / Evan Seigerman |
$35 |
Outperform |
Tích cực. 9 tháng 9: tăng từ $30 sau khi dữ liệu chương trình béo phì cải thiện triển vọng pipeline. |
|
Guggenheim / Seamus Fernandez |
$35 |
Buy |
Cân đo. 13 tháng 7: cắt giảm từ $36 trong khi giá trị pipeline tiếp tục bù đắp rủi ro thực hiện. |
|
HSBC / Rajesh Kumar |
$30 |
Hold |
Sửa đổi tích cực. 10 tháng 9: tăng từ $28 khi khả năng phục hồi cải thiện, với việc hết hạn bằng sáng chế hạn chế tiềm năng tăng. |
|
Scotiabank / Louise Chen |
$30 |
Sector Outperform |
Tích cực. 24 tháng 8: duy trì khi thực hiện danh mục và các chất xúc tác pipeline hỗ trợ phục hồi. |
|
Bernstein / Courtney Breen |
$29 |
Market Perform |
Cân đo. 21 tháng 8: cắt giảm từ $30 khi sức mạnh Q2 vẫn cân bằng với việc tiếp xúc bằng sáng chế. |
|
Trường Hợp Cơ Bản của Bài Viết |
$28–$31 |
Trường Hợp Cơ Bản |
Cân bằng. Giả định tăng trưởng phi COVID và tiết kiệm bù đắp hầu hết áp lực bằng sáng chế và COVID. |
|
Trường Hợp Giảm Giá của Bài Viết |
$22 |
Trường Hợp Giảm Giá |
Thận trọng. Giả định xói mòn nhanh hơn và thất bại pipeline làm suy yếu thu nhập và định giá. |
Cách Giao Dịch Cổ Phiếu Pfizer (PFE) Trên BingX
Giao dịch triển vọng tăng trưởng danh mục, pipeline và tiết kiệm của Pfizer bằng cách sử dụng BingX TradFi và công cụ BingX AI. Bởi vì PFE có thể phản ứng với kết quả thử nghiệm, quyết định quy định, phán quyết bằng sáng chế và hướng dẫn, các nhà giao dịch nên xác định chất xúc tác và giới hạn rủi ro trước khi vào vị thế.
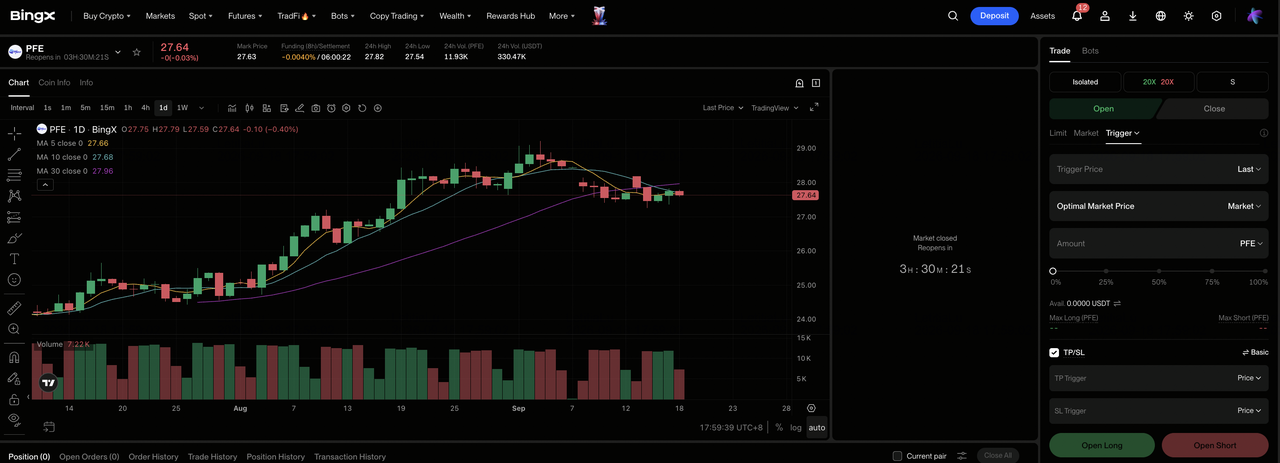
Bước 1: Truy cập BingX TradFi. Đăng ký và điều hướng đến phần TradFi chuyên biệt trên bảng điều khiển sàn giao dịch BingX.
Bước 2: Chọn Pfizer (PFE). Tìm kiếm và chọn hợp đồng PFE-USDT perpetual futures.
Bước 3: Chọn hướng của bạn. Chọn Mở Long nếu tăng trưởng phi COVID và tiến bộ pipeline hỗ trợ ước tính. Chọn Mở Short nếu xói mòn bằng sáng chế hoặc thất bại lâm sàng làm suy yếu thu nhập.
Bước 4: Chọn đòn bẩy và chế độ ký quỹ. Chọn Isolated hoặc Cross-Margin dựa trên khả năng chịu rủi ro của bạn. Khoảng kịch bản từ 22 đến 38 đô la cho thấy tại sao đòn bẩy bảo thủ là quan trọng.
Bước 5: Thực hiện các giao thức rủi ro nghiêm ngặt. Đặt mức Take-Profit và Stop-Loss (TP/SL) trước hoặc ngay sau khi vào giao dịch.
5 Rủi Ro Hàng Đầu Cần Theo Dõi Cho Nhà Đầu Tư Pfizer Trong 2026
Triển vọng của Pfizer phụ thuộc vào việc hết hạn bằng sáng chế, thực hiện pipeline, mua lại, chính sách định giá và nhu cầu COVID. Những rủi ro này có thể ảnh hưởng đến doanh thu tương lai, dòng tiền và định giá.
- Hết hạn bằng sáng chế có thể loại bỏ hàng tỷ đô la khỏi doanh thu: Nếu các sản phẩm mới hơn không thay thế độc quyền bị mất, doanh số và biên lợi nhuận có thể giảm ngay cả khi Pfizer cắt chi phí. Thu nhập thấp hơn cũng sẽ làm suy yếu bảo hiểm cổ tức.
- Thất bại lâm sàng có thể xóa bỏ giá trị pipeline: Các chương trình ung thư học và béo phì giai đoạn cuối vẫn phụ thuộc vào hiệu quả tích cực, an toàn và kết quả quy định. Một nghiên cứu thất bại có thể kích hoạt việc ghi giảm và buộc Pfizer phải chi tiêu nhiều hơn cho các tài sản thay thế.
- Seagen và Metsera có thể mất nhiều thời gian hơn để mang lại lợi nhuận: Pfizer đã cam kết 43 tỷ đô la cho Seagen và 10 tỷ đô la cho Metsera. Việc ra mắt chậm hơn hoặc trì hoãn phát triển có thể giảm lợi nhuận mua lại và để nhiều trường hợp thu nhập phụ thuộc vào tiết kiệm chi phí.
- Áp lực định giá thuốc có thể làm suy yếu biên lợi nhuận: Đàm phán của chính phủ, giảm giá và hạn chế của người trả tiền có thể giảm giá thực hiện. Nếu tăng trưởng đơn thuốc không bù đắp cho định giá thấp hơn, lợi nhuận sản phẩm có thể giảm nhanh hơn doanh thu tiêu đề.
- Doanh thu COVID vẫn biến động: Paxlovid giảm 95% và Comirnaty giảm 34% trong Q2. Nhu cầu theo mùa, mua sắm của chính phủ và lưu thông vi-rút vẫn có thể làm cho kết quả hàng năm lệch khỏi kỳ vọng.
Suy Nghĩ Cuối Cùng: Bạn Có Nên Đầu Tư Vào Pfizer Trong 2026?
Việc vượt Q2 của Pfizer, hướng dẫn doanh thu cao hơn và chương trình tiết kiệm 9,7 tỷ đô la được mở rộng cho thấy một công ty đang ổn định sau việc thiết lập lại COVID. Cổ phiếu cũng cung cấp tiếp xúc với danh mục được tiếp thị rộng rãi và pipeline ung thư học và béo phì. Vấn đề trung tâm là liệu những tài sản đó có thể thay thế thu nhập bị mất do hết hạn bằng sáng chế thay vì chỉ hỗ trợ cơ sở hiện tại hay không.
Trường Hợp Tăng Giá cần chiến thắng pipeline và biên lợi nhuận mạnh hơn để hỗ trợ 38 đô la. Trường Hợp Giảm Giá phản ánh xói mòn nhanh hơn, lợi nhuận mua lại yếu hơn và hướng đến 22 đô la. Các nhà giao dịch bảo thủ có thể theo dõi EPS điều chỉnh hàng năm, tăng trưởng phi COVID, kết quả lâm sàng quan trọng, lợi nhuận mua lại và dòng tiền tự do trước khi xem việc phục hồi đủ bền vững để hỗ trợ việc định giá lại định giá được duy trì.
Nhắc Nhở Về Rủi Ro: Giao dịch và đầu tư vào cổ phiếu như PFE bao gồm rủi ro mất vốn. Thất bại lâm sàng, quyết định quy định, tổn thất bằng sáng chế, áp lực định giá, thực hiện mua lại và giao dịch đòn bẩy có thể tạo ra tổn thất nhanh chóng. Tiến hành nghiên cứu độc lập trước khi phân bổ vốn.
Đọc Thêm Liên Quan
- Cổ Phiếu Dược Phẩm Hàng Đầu Nên Mua Năm 2026: Thuốc Chống Ung Thư, Thuốc Giảm Cân, mRNA và Thuốc Mới
- Dự Báo Giá Moderna (MRNA) 2026: Liệu Động Lực Vắc-xin Ung Thư Có Thể Đẩy Cổ Phiếu MRNA Về Mức $180?
- Dự Báo Giá Merck (MRK) 2026: Liệu Động Lực Pipeline Có Thể Đẩy Cổ Phiếu MRK Về Mức $170?
- Dự Báo Giá Novo Nordisk (NVO) 2026: Liệu Động Lực Wegovy Có Thể Đẩy NVO Về Mức $60?
- Dự Báo Giá AbbVie (ABBV) 2026: Liệu Tăng Trưởng Thuốc Miễn Dịch Học Có Thể Đẩy ABBV Về Mức $325?
- Dự Báo Giá Eli Lilly (LLY) 2026: Liệu Nhu Cầu Thuốc Giảm Cân Có Thể Đẩy LLY Về Mức $1,600?
