
Palo Alto Networks (PANW) là một công ty an ninh mạng doanh nghiệp bao trùm an ninh mạng, bảo vệ đám mây, hoạt động an ninh và danh tính. Tường lửa thế hệ mới của họ vẫn là nền tảng quan trọng, trong khi các nền tảng phần mềm định kỳ như Prisma, Cortex và doanh nghiệp danh tính Idira mới mở rộng đang trở nên quan trọng hơn đối với tăng trưởng dài hạn. Nền tảng rộng lớn hơn đó mang đến cho PANW sự tiếp xúc với việc hợp nhất nhà cung cấp và chi tiêu bảo mật AI, mặc dù nó cũng tăng rủi ro tích hợp, thực thi và định giá.
Quý gần nhất cho thấy sự mở rộng nhanh chóng với khoảng cách ngày càng lớn giữa lợi nhuận được báo cáo và lợi nhuận cơ bản. Doanh thu Quý 4 Tài chính 2026 của Palo Alto Networks tăng 34% lên 3,41 tỷ USD, ARR An ninh Thế hệ Mới tăng 63% lên 9,10 tỷ USD và RPO tăng 34% lên 21,2 tỷ USD. EPS không theo GAAP đạt 1,02 USD, mặc dù khoản lỗ ròng GAAP 282 triệu USD cho thấy việc kế toán mua bán và tài chính có thể làm phức tạp bức tranh thu nhập như thế nào.
Dự báo cổ phiếu PANW cho năm 2026 hiện tập trung vào hai quan điểm cạnh tranh:
- Trường hợp bảo mật AI và nền tảng hóa: khách hàng có thể hợp nhất bảo mật mạng, đám mây, hoạt động và danh tính trên Palo Alto Networks trong khi các doanh nghiệp được mua lại bổ sung doanh thu định kỳ và đòn bẩy hoạt động.
- Trường hợp tích hợp và tăng trưởng hữu cơ: chi phí đám mây, pha loãng và chi tiêu tích hợp có thể gây áp lực lên biên lợi nhuận nếu tăng trưởng được mua lại che giấu việc đặt hàng hữu cơ yếu hơn hoặc làm chậm bán chéo.
Hướng dẫn này phân tích dự báo cổ phiếu PANW, các kịch bản giá 2026, rủi ro chính và triển vọng của nhà phân tích, dựa trên báo cáo thu nhập Quý 4 Tài chính 2026 ngày 1 tháng 9 của Palo Alto Networks, hồ sơ thường niên và dữ liệu thị trường đến ngày 18 tháng 9, cộng với cách giao dịch hợp đồng tương lai cổ phiếu PANW trên BingX TradFi với tài sản thế chấp USDT.
Top 5 Điều Quan Trọng Cho Nhà Đầu Tư Palo Alto Networks Cần Biết Trong Tháng 9 2026
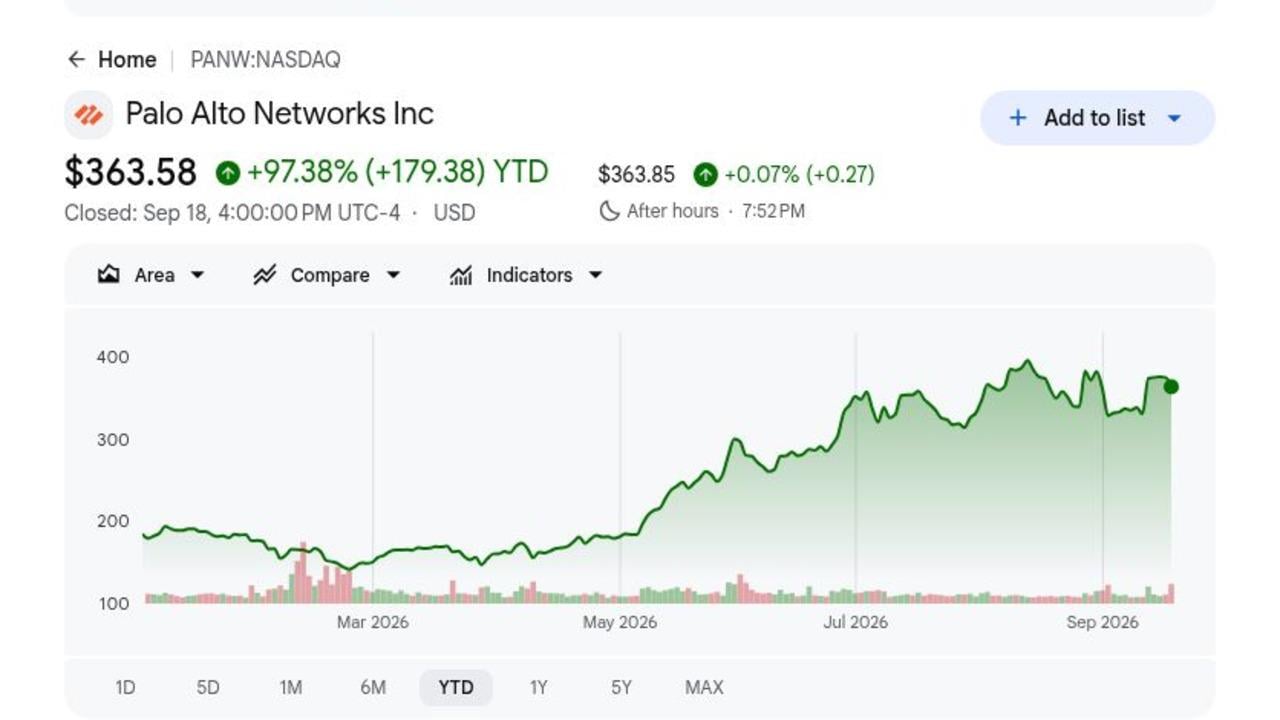
- PANW đóng cửa ở 363,58 USD sau khi tăng 97,38% trong năm 2026: Mức đóng cửa ngày 18 tháng 9 vẫn thấp hơn mục tiêu trung bình 408,53 USD của nhà phân tích theo Google Finance mặc dù gần như tăng gấp đôi từ đầu năm. Tiềm năng tăng thêm giờ đây phụ thuộc nhiều hơn vào việc tăng ước tính và thực thi hơn là sự nhiệt tình của ngành một mình.
- Doanh thu Quý 4 đạt 3,410 tỷ USD, tăng 34%: Doanh thu vượt dự báo 3,35 tỷ USD khoảng 58 triệu USD. Đăng ký và hỗ trợ đóng góp 2,672 tỷ USD, hoặc 78% tổng doanh thu, cho thấy phần mềm và dịch vụ định kỳ hiện chiếm ưu thế trong doanh nghiệp.
- ARR An ninh Thế hệ Mới tăng 63% lên 9,10 tỷ USD: Palo Alto Networks bổ sung gần 1 tỷ USD ARR NGS ròng mới trong Quý 4, trong khi RPO tăng 34% lên 21,2 tỷ USD. Sự gia tốc này hỗ trợ chiến lược nền tảng, mặc dù các vụ mua lại khiến tăng trưởng hữu cơ trở thành một chỉ số quan trọng cần theo dõi.
- Dòng tiền tự do điều chỉnh đạt 1,289 tỷ USD trong Quý 4: Tạo tiền tăng 35% so với cùng kỳ năm trước, trong khi biên dòng tiền tự do điều chỉnh cả năm đạt 38,4%. Ban quản lý hướng dẫn biên tài chính 2027 đến 38,0% khi chi phí lưu trữ đám mây và mua lại vẫn cao.
- Hướng dẫn doanh thu Tài chính 2027 đạt 14,10 tỷ USD đến 14,20 tỷ USD: Điểm giữa cao hơn khoảng 310 triệu USD so với dự báo FactSet 13,84 tỷ USD được trích dẫn sau thu nhập. Ban quản lý cũng kỳ vọng ARR NGS từ 11,075 tỷ USD đến 11,175 tỷ USD và tiếp tục nhắm mục tiêu 20 tỷ USD vào tài chính 2030.
Palo Alto Networks (PANW) Là Gì?
Palo Alto Networks phát triển các sản phẩm an ninh mạng được các doanh nghiệp, chính phủ và nhà cung cấp dịch vụ sử dụng để bảo vệ mạng, khối lượng công việc đám mây, điểm cuối, ứng dụng, dữ liệu và danh tính. Công ty bán tường lửa phần cứng cùng với đăng ký phần mềm, hỗ trợ và dịch vụ được cung cấp qua đám mây, tạo ra sự kết hợp giữa doanh thu sản phẩm và doanh thu hợp đồng định kỳ. Các nền tảng chính của nó bao gồm An ninh Mạng và AI, hoạt động an ninh Cortex, Prisma Cloud và danh mục an ninh danh tính Idira. Hơn 70.000 khách hàng sử dụng sản phẩm của nó, trong khi Unit 42 cung cấp thông tin tình báo mối đe dọa và chuyên môn phản ứng sự cố để thông báo cho việc phát triển sản phẩm và tương tác với khách hàng.
Chiến lược dài hạn tập trung vào nền tảng hóa, khuyến khích khách hàng hợp nhất các công cụ bảo mật riêng biệt trên ít nền tảng Palo Alto Networks tích hợp hơn. CyberArk mở rộng bảo mật truy cập đặc quyền và danh tính, Chronosphere thêm khả năng quan sát đám mây, và Console mở rộng Cortex thành hoạt động doanh nghiệp đại lý. Prisma AIRS đã vượt qua 100 triệu USD ARR trong vòng bốn quý, XSIAM vượt quá 700 triệu USD ARR với hơn 1.000 khách hàng, và ban quản lý tiết lộ các thỏa thuận nền tảng Quý 4 lớn trị giá 126 triệu USD, 72 triệu USD và 53 triệu USD. Những bổ sung này mở rộng cơ hội vượt ra ngoài tường lửa, mặc dù tích hợp thành công xác định liệu danh mục mở rộng có tạo ra bán chéo bền vững hay phức tạp hơn.
Tổng Quan Thu Nhập Quý 4 FY2026 Palo Alto Networks (PANW): Tăng Trưởng Doanh Thu, ARR và Dòng Tiền
Palo Alto Networks đã mang lại 3,410 tỷ USD doanh thu so với 3,35 tỷ USD dự kiến, EPS không theo GAAP 1,02 USD so với 0,98 USD dự kiến và ARR NGS 9,10 tỷ USD, tăng 63%. RPO tăng 34% lên 21,2 tỷ USD, trong khi dòng tiền tự do điều chỉnh đạt 1,289 tỷ USD. Hướng dẫn doanh thu tài chính 2027 từ 14,10 tỷ USD đến 14,20 tỷ USD vượt dự báo FactSet 13,84 tỷ USD, mặc dù khoản lỗ ròng GAAP 282 triệu USD và biên lợi nhuận gộp thấp hơn khiến chất lượng mua lại và lợi nhuận trở thành trung tâm của cuộc tranh luận.
|
Chỉ Số Tài Chính |
Hướng Dẫn / Dự Báo |
Báo Cáo / Thực Tế |
Bất Ngờ |
|
Doanh thu Quý 4 FY2026 |
Dự báo 3,35 tỷ USD |
3,410 tỷ USD |
Vượt. Khoảng 58 triệu USD trên dự báo và tăng 34% YoY. |
|
EPS pha loãng không theo GAAP Quý 4 |
Dự báo 0,98 USD |
1,02 USD |
Vượt. Bốn xu trên dự báo và bảy xu trên năm trước. |
|
EPS pha loãng GAAP Quý 4 |
0,36 USD một năm trước |
$(0,35) |
Giảm. Các khoản mục mua lại và trái phiếu chuyển đổi dẫn đến lỗ GAAP. |
|
ARR An ninh Thế hệ Mới |
5,58 tỷ USD một năm trước |
9,10 tỷ USD |
Tăng tốc. ARR tăng 63% và bổ sung gần 1 tỷ USD trong Quý 4. |
|
Nghĩa vụ thực hiện còn lại |
15,8 tỷ USD một năm trước |
21,2 tỷ USD |
Mở rộng. Tồn đọng hợp đồng tăng 34% YoY. |
|
Thu nhập hoạt động không theo GAAP Quý 4 |
768 triệu USD một năm trước |
1,011 tỷ USD |
Cải thiện. Thu nhập hoạt động tăng 32% mặc dù có chi phí tích hợp. |
|
Dòng tiền tự do điều chỉnh Quý 4 |
954 triệu USD một năm trước |
1,289 tỷ USD |
Cải thiện. Tạo tiền tăng 35% YoY. |
|
Triển vọng doanh thu Quý 1 FY2027 |
— |
3,300-3,310 tỷ USD |
Triển vọng tăng trưởng. Ban quản lý kỳ vọng tăng trưởng 33%-34% YoY. |
|
Triển vọng doanh thu FY2027 |
Dự báo FactSet 13,84 tỷ USD |
14,10-14,20 tỷ USD |
Trên dự báo. Điểm giữa ngụ ý tăng trưởng 23%-24%. |
|
Biên dòng tiền tự do điều chỉnh FY2027 |
38,4% trong FY2026 |
38,00% |
Kiên cường. Hướng dẫn hấp thụ đầu tư tích hợp và đám mây. |
- Doanh thu 3,410 tỷ USD vượt dự báo khoảng 58 triệu USD: Doanh thu tăng 34% từ 2,536 tỷ USD một năm trước. Doanh thu đăng ký và hỗ trợ đạt 2,672 tỷ USD, xác nhận rằng dịch vụ định kỳ vẫn là động cơ tăng trưởng chính ngay cả khi các vụ mua lại làm phức tạp so sánh hữu cơ.
- EPS không theo GAAP 1,02 USD vượt dự báo 0,04 USD: Thu nhập hoạt động không theo GAAP tăng lên 1,011 tỷ USD từ 768 triệu USD, hỗ trợ biên 29,6%. Lỗ 0,35 USD mỗi cổ phiếu theo GAAP cho thấy tại sao các nhà đầu tư vẫn cần theo dõi các điều chỉnh liên quan đến mua lại cùng với tiến độ hoạt động.
- ARR NGS đạt 9,10 tỷ USD và tăng 63%: Palo Alto Networks bổ sung gần 1 tỷ USD ARR NGS trong một quý, trong khi khách hàng được nền tảng hóa đạt tỷ lệ giữ chân doanh thu ròng trên 120%. Khoảng 220 nền tảng hóa bổ sung trong Quý 4 hỗ trợ câu chuyện bán chéo, mặc dù tăng trưởng ARR tài chính 2027 dự kiến chậm lại xuống 22% đến 23%.
- Dòng tiền tự do điều chỉnh tăng 35% lên 1,289 tỷ USD: Dòng tiền tự do điều chỉnh cả năm đạt 4,414 tỷ USD với biên 38,4%. Triển vọng 38,0% tài chính 2027 của ban quản lý cho thấy tạo tiền nên vẫn mạnh mẽ mặc dù chi phí lưu trữ đám mây và tích hợp cao hơn.
- Hướng dẫn doanh thu tài chính 2027 từ 14,10 tỷ USD đến 14,20 tỷ USD ngụ ý tăng trưởng 23% đến 24%: Doanh thu Cortex dự kiến tăng khoảng 30%, trong khi Idira dự kiến tạo ra khoảng 1,5 tỷ USD với tăng trưởng pro forma từ cao teen đến 20%. Thực thi giờ đây phụ thuộc vào tích hợp suôn sẻ và nhu cầu an ninh mạng hữu cơ bền vững.
Triển Vọng Đầu Tư 2026 Palo Alto Networks (PANW): Trường Hợp Tăng Giá 475 USD vs Trường Hợp Giảm Giá 300 USD
Triển vọng 2026 của Palo Alto Networks phụ thuộc vào việc liệu hợp nhất nền tảng, nhu cầu bảo mật AI và các vụ mua lại gần đây có thể duy trì tăng trưởng ARR mạnh mà không làm suy yếu biên lợi nhuận. Tiềm năng tăng đến từ bán chéo sâu hơn và tích hợp nhanh hơn, trong khi nhu cầu hữu cơ chậm hơn và nén định giá vẫn là những rủi ro chính.
Trường Hợp Tăng Giá: Nhu Cầu Bảo Mật AI Mạnh Đẩy PANW Hướng 475 USD
Trường Hợp Tăng Giá giả định khách hàng tiếp tục hợp nhất chi tiêu bảo mật trên An ninh Mạng và AI, Cortex, đám mây và Idira. ARR NGS sẽ cần kết thúc tài chính 2027 trên ngưỡng trần hướng dẫn 11,175 tỷ USD, trong khi các hợp đồng lớn và tỷ lệ giữ chân trên 120% trong số khách hàng được nền tảng hóa hỗ trợ bán chéo mạnh hơn.
Động thái hướng 475 USD sẽ yêu cầu tích hợp CyberArk và Chronosphere vẫn trước kế hoạch ba đến sáu tháng, biên hoạt động vượt 29,5% và biên dòng tiền tự do duy trì gần 38%. Tăng trưởng liên tục từ Prisma AIRS, XSIAM và khả năng quan sát sẽ cho thấy AI đang mở rộng cơ hội doanh thu mà không làm suy yếu lợi nhuận.
Trường Hợp Cơ Sở: Tăng Trưởng Bảo Mật Ổn Định Giữ PANW Giữa 380 USD và 420 USD
Trường Hợp Cơ Sở giả định doanh thu tài chính 2027 đạt gần điểm giữa 14,15 tỷ USD và ARR NGS đạt khoảng 11,1 tỷ USD. Nền tảng hóa vẫn hiệu quả, mặc dù các nhà đầu tư tách biệt tăng trưởng ARR 63% được báo cáo khỏi tăng trưởng hữu cơ chậm hơn và chờ bằng chứng rõ ràng hơn rằng doanh thu được mua lại có thể duy trì biên hiện tại.
PANW có thể giao dịch chủ yếu giữa 380 USD và 420 USD trong những điều kiện này. Tăng trưởng RPO gần 20%, biên hoạt động gần 29,5% và biên dòng tiền tự do điều chỉnh khoảng 38% sẽ hỗ trợ phạm vi. Đặt hàng hữu cơ yếu hơn hoặc hiệp lực mua lại bị trì hoãn sẽ hạn chế tiềm năng tăng thêm.
Trường Hợp Giảm Giá: Tăng Trưởng Chậm Hơn và Chi Phí Cao Hơn Kéo PANW Hướng 300 USD
Trường Hợp Giảm Giá giả định nhu cầu hữu cơ chậm lại sau sự gia tốc do mua lại, trong khi chi phí lưu trữ đám mây, phần cứng và tích hợp gây áp lực lên biên lợi nhuận. Tăng trưởng ARR NGS dưới 22%, tăng trưởng RPO dưới 19% hoặc tỷ lệ giữ chân yếu hơn trong số khách hàng được nền tảng hóa sẽ thách thức chiến lược hợp nhất.
Động thái hướng 300 USD sẽ trở nên có khả năng hơn nếu doanh thu tài chính 2027 giảm xuống dưới 14,1 tỷ USD, biên hoạt động bỏ lỡ 29,5% hoặc pha loãng làm suy yếu tăng trưởng thu nhập mỗi cổ phiếu. PANW vẫn có thể mở rộng trong kịch bản này, nhưng bội số định giá thấp hơn sẽ phản ánh niềm tin yếu hơn vào chất lượng và lợi nhuận của tăng trưởng đó.
Dự Báo Giá Cổ Phiếu PANW Cho 2026 Bởi Các Nhà Phân Tích Phố Wall
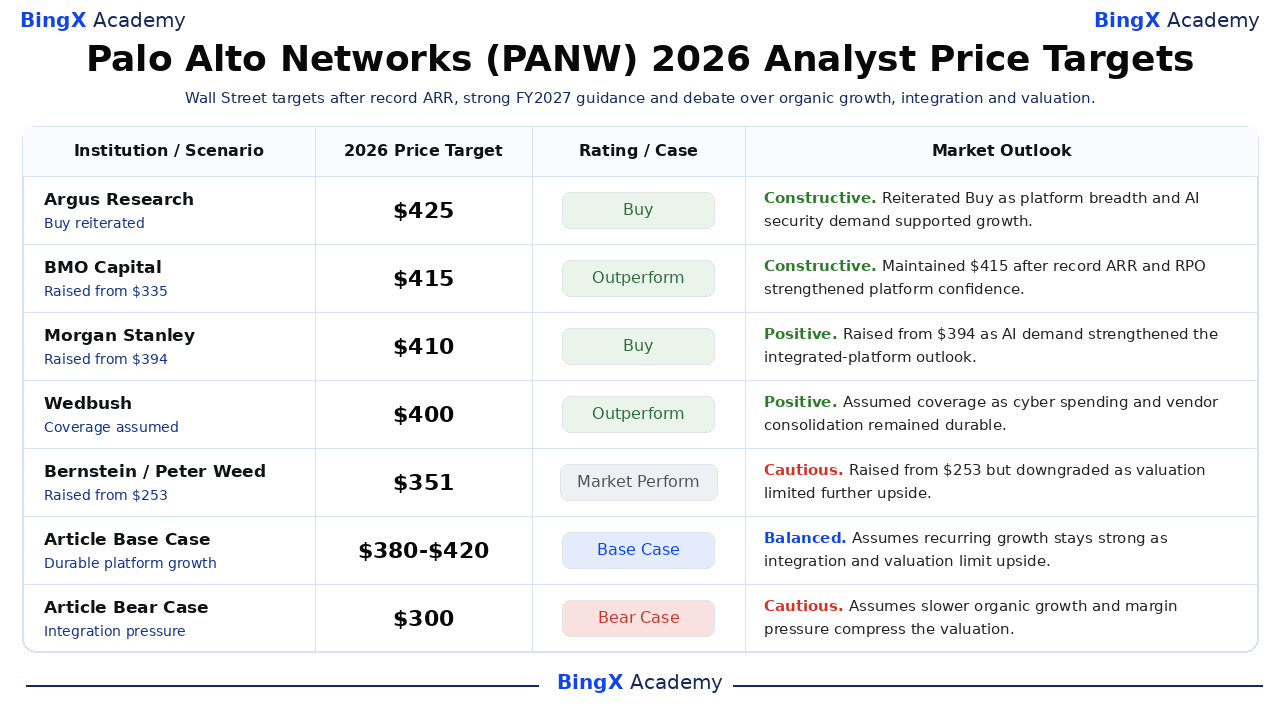
Phố Wall vẫn rộng rãi xây dựng sau Quý 4, mặc dù mục tiêu từ 351 USD đến 425 USD cho thấy bất đồng về tăng trưởng dẫn dắt mua lại và định giá. Google Finance liệt kê mục tiêu trung bình 408,53 USD trên 41 nhà phân tích tính đến ngày 21 tháng 9, so với mức đóng cửa ngày 18 tháng 9 là 363,58 USD. Bảng giữ các hành động của nhà phân tích tách biệt khỏi các kịch bản Cơ Sở và Giảm Giá biên tập của bài viết.
|
Tổ Chức / Kịch Bản |
Mục Tiêu Giá 2026 |
Xếp Hạng / Trường Hợp |
Triển Vọng Thị Trường |
|
Argus Research |
425 USD |
Mua |
Xây dựng. 3 tháng 9: tái khẳng định Mua khi độ rộng nền tảng và nhu cầu bảo mật do AI thúc đẩy hỗ trợ triển vọng tăng trưởng cao cấp. |
|
BMO Capital |
415 USD |
Vượt Trội |
Xây dựng. 2 tháng 9: duy trì 415 USD sau ARR và RPO kỷ lục củng cố niềm tin nền tảng hóa. |
|
Morgan Stanley |
410 USD |
Mua |
Tích cực. 20 tháng 9: nâng từ 394 USD khi nhu cầu bảo mật AI và nền tảng tích hợp hỗ trợ tiềm năng tăng thêm. |
|
Wedbush |
400 USD |
Vượt Trội |
Tích cực. 10 tháng 9: đảm nhận phạm vi bảo hiểm khi chi tiêu an ninh mạng bền vững hỗ trợ hợp nhất nhà cung cấp. |
|
Bernstein |
351 USD |
Hiệu Suất Thị Trường |
Thận trọng. 17 tháng 9: nâng từ 253 USD nhưng hạ xếp hạng khi định giá và tăng trưởng dẫn dắt mua lại hạn chế tiềm năng tăng. |
|
Trường Hợp Cơ Sở Bài Viết |
380-420 USD |
Trường Hợp Cơ Sở |
Cân bằng. Giả định tăng trưởng định kỳ vẫn mạnh khi chi phí tích hợp và định giá hạn chế tiềm năng tăng. |
|
Trường Hợp Giảm Giá Bài Viết |
300 USD |
Trường Hợp Giảm Giá |
Thận trọng. Giả định tăng trưởng hữu cơ chậm hơn và áp lực biên nén định giá. |
Cách Giao Dịch Cổ Phiếu Palo Alto Networks (PANW) Trên BingX
Giao dịch bảo mật AI, nền tảng hóa và triển vọng tích hợp của Palo Alto Networks bằng cách sử dụng BingX TradFi và các công cụ BingX AI. Bởi vì PANW có thể phản ứng mạnh với thu nhập, hành động của nhà phân tích, mua lại và thay đổi định giá ngành bảo mật, các nhà giao dịch nên xác định cả chất xúc tác và giới hạn rủi ro trước khi vào vị thế.
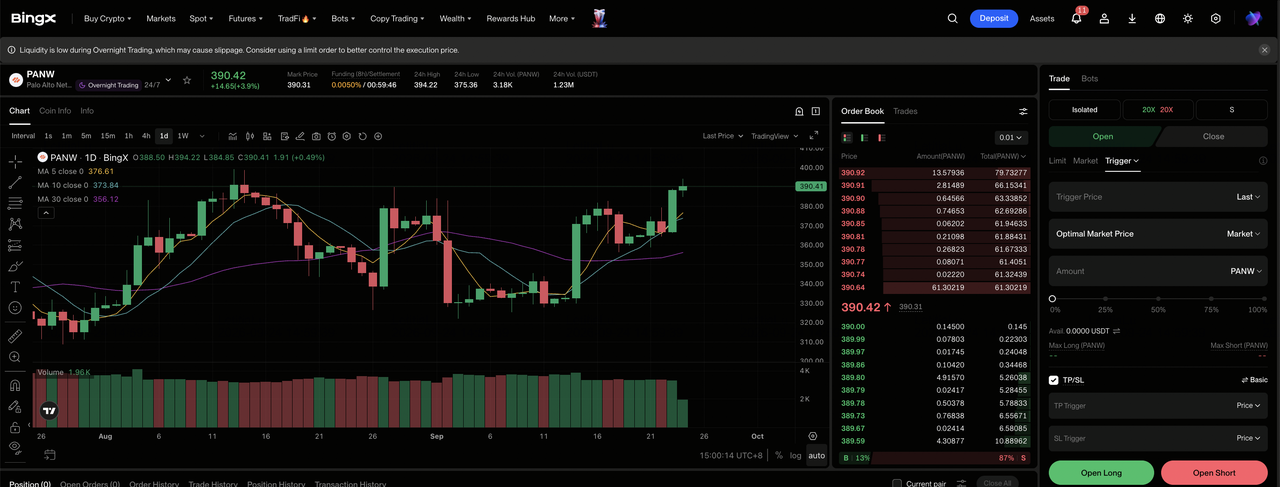
Bước 1: Truy cập BingX TradFi. Đăng ký và điều hướng đến phần TradFi chuyên biệt trên bảng điều khiển sàn giao dịch BingX.
Bước 2: Chọn Palo Alto Networks (PANW). Tìm kiếm và chọn hợp đồng tương lai vĩnh viễn PANW-USDT.
Bước 3: Chọn hướng của bạn. Chọn Mở Long nếu tăng trưởng ARR và tích hợp nền tảng hỗ trợ ước tính cao hơn. Chọn Mở Short nếu đặt hàng hữu cơ, biên hoặc tiến độ tích hợp suy yếu.
Bước 4: Chọn đòn bẩy và chế độ ký quỹ. Chọn Ký quỹ Cô lập hoặc Chéo dựa trên khả năng chấp nhận rủi ro của bạn. Mức tăng 97,38% YTD và những biến động mạnh sau thu nhập cho thấy tại sao đòn bẩy bảo thủ và định cỡ vị thế rõ ràng quan trọng.
Bước 5: Thực hiện các giao thức rủi ro nghiêm ngặt. Đặt mức Chốt Lời và Cắt Lỗ (TP/SL) trước hoặc ngay sau khi vào giao dịch. PANW có thể di chuyển nhanh chóng sau thu nhập, sự cố an ninh mạng, tin tức mua lại và thay đổi xếp hạng nhà phân tích.
Top 5 Rủi Ro Cần Theo Dõi Cho Nhà Đầu Tư Palo Alto Networks Trong 2026
Palo Alto Networks vẫn có tăng trưởng mạnh và tạo tiền, nhưng thực thi mua lại, nhu cầu hữu cơ, áp lực biên, cạnh tranh và định giá vẫn là những rủi ro chính đối với triển vọng 2026.
- Tích hợp mua lại có thể làm suy yếu giá trị của hướng dẫn doanh thu 14,15 tỷ USD: CyberArk và Chronosphere là hai vụ mua lại lớn nhất của công ty. Sự chồng chéo sản phẩm, bán chéo chậm hơn hoặc gián đoạn nhân viên có thể làm giảm hiệp lực dự kiến và khiến tăng trưởng 23% đến 24% được báo cáo ít có giá trị hơn.
- Tăng trưởng hữu cơ có thể tụt hậu so với mức tăng ARR 63% được báo cáo: Các vụ mua lại đóng góp vào sự tăng vọt trong ARR NGS lên 9,10 tỷ USD. Nếu tăng trưởng khách hàng cơ bản hoặc nền tảng hóa chậm lại, các nhà đầu tư có thể gán định giá thấp hơn cho tăng trưởng dẫn dắt mua lại.
- Biên lợi nhuận gộp thấp hơn có thể bù trừ dòng tiền mạnh: Biên lợi nhuận gộp Quý 4 giảm 100 điểm cơ bản xuống 74,8% mặc dù có 1,289 tỷ USD dòng tiền tự do điều chỉnh. Chi phí lưu trữ đám mây, bộ nhớ và lưu trữ cao hơn có thể hạn chế đòn bẩy hoạt động.
- Cạnh tranh có thể làm chậm bán chéo: CrowdStrike, Microsoft, Zscaler và các nhà cung cấp đám mây cạnh tranh trên các danh mục bảo mật chính. Công cụ tích hợp tốt hơn hoặc giá thấp hơn có thể làm suy yếu khả năng mở rộng chi tiêu của Palo Alto Networks trên các khách hàng được nền tảng hóa.
- Định giá có thể giảm ngay cả khi doanh thu tiếp tục tăng trưởng: PANW đã tăng 97,38% YTD đến ngày 18 tháng 9. Lợi suất trái phiếu cao hơn, tăng trưởng ước tính chậm hơn hoặc phụ thuộc nhiều hơn vào mua lại có thể nén bội số phần mềm và kéo cổ phiếu gần hơn đến Trường Hợp Giảm Giá 300 USD.
Suy Nghĩ Cuối: Bạn Có Nên Đầu Tư Vào Palo Alto Networks Trong 2026?
Palo Alto Networks thoát khỏi tài chính 2026 với 9,10 tỷ USD ARR NGS, 21,2 tỷ USD RPO và 4,414 tỷ USD dòng tiền tự do điều chỉnh cả năm. Những con số đó hỗ trợ lập luận rằng nền tảng hóa và nhu cầu bảo mật AI đang tạo ra một doanh nghiệp định kỳ lớn hơn. Bài kiểm tra đầu tư là liệu tích hợp có chuyển đổi các khả năng được mua lại thành tăng trưởng hữu cơ bền vững mà không hy sinh biên hoặc kinh tế mỗi cổ phiếu.
Trường Hợp Tăng Giá cần ARR trên hướng dẫn, tỷ lệ giữ chân duy trì và hiệp lực nhanh hơn để hỗ trợ 475 USD. Trường Hợp Giảm Giá phản ánh tăng trưởng hữu cơ chậm hơn, áp lực biên và nén định giá hướng 300 USD. Các nhà giao dịch bảo thủ có thể theo dõi ARR mới ròng hữu cơ, tăng trưởng RPO, biên lợi nhuận gộp, biên dòng tiền tự do điều chỉnh và tích hợp CyberArk trước khi coi tỷ lệ tăng trưởng hiện tại là bền vững.
Nhắc Nhở Rủi Ro: Giao dịch và đầu tư vào cổ phiếu như PANW liên quan đến rủi ro mất vốn. Thực thi mua lại, cạnh tranh an ninh mạng, chuyển dịch định giá và giao dịch có đòn bẩy có thể gây ra thua lỗ nhanh chóng. Tiến hành nghiên cứu độc lập trước khi phân bổ vốn.
Đọc Liên Quan
- Dự Báo Giá Adobe (ADBE) 2026: Kiếm Tiền Từ AI Có Thể Đẩy ADBE Hướng 520 USD?
- Dự Báo Giá Cổ Phiếu IBM 2026: Tăng Trưởng Phần Mềm và Lượng Tử Có Thể Đẩy IBM Hướng 350 USD?
- Triển Vọng Giá Cổ Phiếu Cisco (CSCO) Cho 2026: Tăng Trưởng AI và Splunk Có Thể Đưa CSCO Trở Lại 90 USD?
- Dự Báo Giá CrowdStrike (CRWD) 2026: Bảo Mật AI và Falcon Flex Có Thể Đẩy CRWD Hướng 280 USD?
- Dự Báo Giá Cổ Phiếu Palantir (PLTR) 2026: Tăng Trưởng Thương Mại Mỹ 149% Có Thể Đẩy PLTR Hướng 255 USD?
