Onsemi (ON) thiết kế và sản xuất chất bán dẫn nguồn điện, chip tương tự và cảm biến hình ảnh cho xe cộ, hệ thống công nghiệp và cơ sở hạ tầng năng lượng. Các thiết bị silicon carbide và nguồn điện tiên tiến của công ty cũng đáp ứng nhu cầu của các hệ thống AI có mật độ cao hơn. Nội dung nguồn điện nhiều hơn trên mỗi ứng dụng tạo ra cơ hội lớn hơn, nhưng mức độ sử dụng nhà máy, quá trình đánh giá khách hàng kéo dài và nhu cầu ô tô không đồng đều khiến việc phục hồi thu nhập trở nên nhạy cảm với thời điểm vận chuyển.
Quý mới nhất cho thấy sự cải thiện do nguồn điện dẫn dắt hơn là sự phục hồi toàn diện. Doanh thu Q2 2026 của Onsemi đạt 1,6035 tỷ USD và EPS phi GAAP tăng lên $0,74, trong khi doanh thu Giải pháp Nguồn điện tăng 19% so với cùng kỳ năm ngoái. Doanh thu Analog vẫn giảm. Hướng dẫn Q3 yêu cầu biên lợi nhuận gộp phi GAAP từ 40% đến 42%, khiến mức độ sử dụng nhà máy và việc chuyển đổi các thiết kế nguồn điện mới thành lô hàng trở thành các bài kiểm tra tiếp theo.
Dự báo cổ phiếu ON cho năm 2026 hiện tập trung vào hai quan điểm cạnh tranh:
- Kịch bản tăng trưởng nguồn điện AI: Nội dung nguồn điện lớn hơn, nền tảng khách hàng mới và biên lợi nhuận phục hồi hỗ trợ kỳ vọng thu nhập cao hơn.
- Kịch bản phục hồi không đồng đều: Sự yếu kém trong lĩnh vực ô tô và công nghiệp, chi phí sản xuất và tài chính mua lại giới hạn mức định giá mà nhà đầu tư áp dụng cho tăng trưởng tương lai.
Hướng dẫn này phân tích dự báo cổ phiếu ON, các kịch bản giá năm 2026, rủi ro chính và triển vọng từ các nhà phân tích, dựa trên kết quả kinh doanh, công bố ngày nhà đầu tư và thông báo tháng 10, cùng với cách giao dịch hợp đồng tương lai cổ phiếu ON trên BingX TradFi với tài sản thế chấp USDT.
Top 5 Điều Nhà Đầu Tư Onsemi Cần Biết Vào Tháng 10 Năm 2026
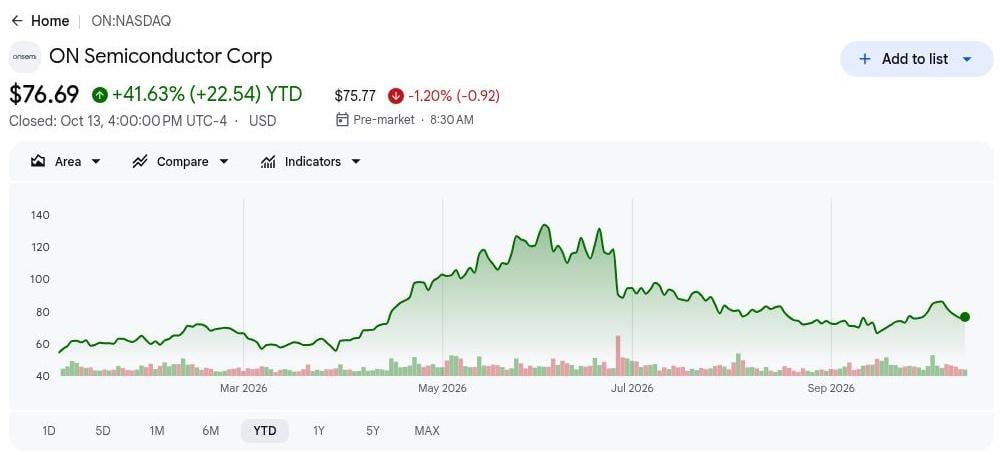
- Mức tăng 41,63% từ đầu năm khiến ON phụ thuộc vào việc thực hiện kết quả thu nhập. Mức đóng cửa $76,69 ngày 2026-10-13 diễn ra sau một đợt giảm từ mức hè được thể hiện trên biểu đồ. Tăng trưởng bền vững đòi hỏi kỳ vọng lợi nhuận mạnh hơn khi cơ hội nguồn điện AI cạnh tranh với lo ngại về sự phục hồi rộng hơn.
- Doanh thu Q2 tăng 9% lên 1,6035 tỷ USD. EPS phi GAAP tăng lên $0,74 từ $0,53 một năm trước đó. Cả hai kết quả đều vượt mức trung điểm hướng dẫn của ban quản lý. Tốc độ tăng trưởng lợi nhuận nhanh hơn củng cố luận điểm phục hồi và nâng cao tầm quan trọng của việc thực hiện cải thiện tiếp theo về biên lợi nhuận.
- Doanh thu Giải pháp Nguồn điện tăng 19% so với cùng kỳ năm ngoái. Phân khúc 829 triệu USD cung cấp động lực tăng trưởng được báo cáo rõ ràng nhất. Sự tham gia vào NVIDIA MGX bổ sung thêm cơ sở hạ tầng AI ngoài điện khí hóa ô tô. Việc áp dụng nền tảng phải trở thành các lô hàng bền vững trước khi cơ hội đó có thể hỗ trợ một mức định giá cao kéo dài.
- Hướng dẫn biên lợi nhuận gộp Q3 tăng lên 40%–42%. Ban quản lý dự kiến doanh thu 1,65 tỷ–1,75 tỷ USD và EPS phi GAAP 0,81–0,93. Thu nhập phụ thuộc vào cơ cấu sản phẩm tốt hơn và kinh tế sản xuất. Kết quả Q3 vẫn chưa được báo cáo tại thời điểm ngưỡng ngày 2026-10-14, khiến những cải thiện này vẫn còn ở phía trước.
- Dự báo giao hàng 10 GWh của Sungrow bổ sung một chất xúc tác lưu trữ năng lượng cụ thể. Vào ngày 2026-10-14, Sungrow đã áp dụng các mô-đun hybrid EliteSiC cho PowerTitan 3.0, với hiệu suất biến tần tốt hơn 0,4%. Ước tính giao hàng châu Âu liên quan đến các hệ thống Sungrow. Chiến thắng thiết kế mở rộng tiếp xúc lưới điện mà không tiết lộ lượng đơn hàng tồn đọng bằng đô la của onsemi.
Onsemi (ON) Là Gì?
onsemi thiết kế và sản xuất chất bán dẫn quản lý nguồn điện, điều khiển hệ thống điện và cho phép cảm biến thông minh. Ba mảng kinh doanh chính của công ty là Giải pháp Nguồn điện, Tín hiệu Tương tự và Hỗn hợp, và Cảm biến Thông minh, phục vụ điện khí hóa ô tô, tự động hóa công nghiệp, lưu trữ năng lượng và trung tâm dữ liệu. Các công nghệ silicon, silicon carbide (SiC) và gallium nitride (GaN) của công ty cải thiện hiệu quả nguồn điện trên tất cả các ứng dụng này. Không giống như các nhà thiết kế chip fabless, onsemi vận hành các cơ sở sản xuất của riêng mình, giúp kiểm soát sản xuất tốt hơn trong khi khiến mức độ sử dụng nhà máy và cơ cấu sản phẩm trở nên quan trọng đối với khả năng sinh lời.
onsemi đang mở rộng sang các ứng dụng nguồn điện có tăng trưởng cao hơn thông qua nền tảng cảm biến và điều khiển Treo, thiết bị GaNEXUS và Nền tảng Nguồn điện Nhúng (EPP). Sự tham gia của công ty trong NVIDIA MGX hỗ trợ cơ sở hạ tầng trung tâm dữ liệu AI 800 VDC đang nổi lên, trong khi việc Sungrow áp dụng các mô-đun EliteSiC cho PowerTitan 3.0 củng cố vị thế của công ty trong lưu trữ năng lượng. Subaru cũng đang đánh giá EPP cho các xe tương lai, và vụ mua lại Synaptics theo kế hoạch có thể mở rộng khả năng điện toán kết nối của onsemi sau khi hoàn tất. Những sáng kiến này cùng nhau mở rộng cơ hội của công ty vượt ra ngoài nhu cầu ô tô và định vị công ty cho tăng trưởng trong cơ sở hạ tầng AI, nguồn điện công nghiệp và điện khí hóa thế hệ tiếp theo.
Tổng quan Kết quả Kinh doanh Q2 2026 của Onsemi (ON): Tăng trưởng 19% Giải pháp Nguồn điện Thúc đẩy Phục hồi Biên lợi nhuận
Doanh thu Q2 2026 đạt 1,6035 tỷ USD, vượt mức trung điểm hướng dẫn của công ty là 1,585 tỷ USD, và EPS phi GAAP là $0,74 so với mức trung điểm $0,71. Doanh thu Giải pháp Nguồn điện tăng 19% lên 829 triệu USD, trong khi biên lợi nhuận gộp phi GAAP đạt 39,3%. Hướng dẫn Q3 với doanh thu từ 1,65 tỷ đến 1,75 tỷ USD và biên lợi nhuận gộp từ 40% đến 42% cho thấy sự phục hồi tiếp tục, mặc dù nhu cầu analog yếu hơn khiến sự cải thiện đó không đồng đều.
|
Chỉ số Tài chính |
Hướng dẫn / Đồng thuận |
Báo cáo / Thực tế |
Bất ngờ |
|
Doanh thu Q2 |
Hướng dẫn 1,535 tỷ–1,635 tỷ USD |
$1,6035 tỷ |
Vượt. $18,5 triệu trên mức trung điểm; tăng 9% so với cùng kỳ năm ngoái. |
|
EPS pha loãng phi GAAP Q2 |
Hướng dẫn 0,65–0,77 |
$0,74 |
Vượt. $0,03 trên mức trung điểm; tăng 40% so với cùng kỳ năm ngoái. |
|
Thu nhập ròng GAAP Q2 |
$170,3 triệu một năm trước đó |
$226,8 triệu |
Cải thiện. Tăng $56,5 triệu, hay 33%, so với cùng kỳ năm ngoái. |
|
Biên lợi nhuận gộp phi GAAP Q2 |
Hướng dẫn 38%–40% |
39,30% |
Vượt. 30 điểm cơ bản trên mức trung điểm. |
|
Doanh thu Nhóm Giải pháp Nguồn điện |
$698,2 triệu một năm trước đó |
$829,0 triệu |
Tăng trưởng. Tăng 19% so với cùng kỳ năm ngoái. |
|
Triển vọng doanh thu Q3 |
Thực tế Q2 $1,6035 tỷ |
1,650 tỷ–1,750 tỷ USD |
Cao hơn. Mức trung điểm $1,70 tỷ ngụ ý tăng trưởng tuần tự 6%. |
|
Triển vọng biên lợi nhuận gộp phi GAAP Q3 |
Thực tế Q2 39,3% |
40%–42% |
Cao hơn. Mức trung điểm 41% tăng 170 điểm cơ bản. |
|
Dòng tiền hoạt động Q2 |
$184,3 triệu một năm trước đó |
$459,7 triệu |
Cải thiện. Tăng khoảng 150% so với cùng kỳ năm ngoái. |
- Doanh thu vượt mức trung điểm 18,5 triệu USD. Doanh số tăng từ 1,4687 tỷ USD một năm trước và 1,5133 tỷ USD trong Q1. Cải thiện tuần tự hỗ trợ phục hồi biên lợi nhuận. Mức tăng khiêm tốn so với hướng dẫn vẫn đòi hỏi độ bền vận chuyển trước khi nhà đầu tư có thể giả định sự tăng tốc rộng hơn.
- EPS điều chỉnh tăng khoảng 40% so với cùng kỳ năm ngoái. Kết quả $0,74 so với $0,53 trong Q2 2025; EPS GAAP đạt $0,56. Tốc độ tăng trưởng lợi nhuận nhanh hơn báo hiệu kinh tế tốt hơn. Điều chỉnh tái cơ cấu và mua lại vẫn ảnh hưởng đến mối quan hệ giữa thu nhập được báo cáo và định giá mà nhà đầu tư áp dụng.
- Phân khúc nguồn điện 829 triệu USD mang lại tăng trưởng mạnh nhất. Giải pháp Nguồn điện tăng 19% so với cùng kỳ năm ngoái, so với mức giảm 2% của doanh thu Tín hiệu Tương tự và Hỗn hợp. Sự phân kỳ này hỗ trợ luận điểm về nguồn điện và giới hạn các tuyên bố về sự phục hồi chu kỳ hoàn toàn. Sự tham gia rộng hơn sẽ đa dạng hóa các nâng cấp thu nhập trong tương lai.
- Dòng tiền tự do đạt 425,4 triệu USD, hay 26,5% doanh thu. Dòng tiền hoạt động 459,7 triệu USD vượt capex 34,3 triệu USD. Chuyển đổi tiền mặt hỗ trợ tính linh hoạt tài chính và lợi nhuận vốn. Mức đầu tư thấp cần chú ý khi đánh giá khả năng lặp lại trong suốt một chu kỳ sản xuất đầy đủ hơn.
- Mức trung điểm EPS Q3 tăng lên $0,87. Con số này so với $0,74 trong Q2, cùng với mức trung điểm doanh thu 1,70 tỷ USD. Doanh số, cơ cấu sản phẩm và hiệu quả nhà máy phải cải thiện cùng nhau. Thực hiện doanh thu mà không có bước cải thiện biên lợi nhuận dự kiến sẽ làm suy yếu luận điểm đòn bẩy hoạt động bất chấp các thông báo khách hàng AI mới.
Triển vọng Đầu tư Onsemi (ON) 2026: Kịch bản Tăng $100 vs. Kịch bản Giảm $60
Triển vọng 2026 của onsemi phụ thuộc vào việc liệu nhu cầu nguồn điện mạnh hơn có nâng cao mức độ sử dụng nhà máy và biên lợi nhuận vượt ra ngoài một phân khúc duy nhất hay không. Các thiết kế cơ sở hạ tầng AI và lưu trữ năng lượng có thể thêm tăng trưởng ngoài các ứng dụng ô tô. Việc đánh giá khách hàng chậm hơn, đơn hàng công nghiệp yếu hoặc tài chính mua lại tốn kém sẽ khiến việc phục hồi lợi nhuận dự kiến khó đạt được hơn.
Kịch bản Tăng: Tăng trưởng Nguồn điện AI Đẩy ON Hướng tới $100
Kịch bản Tăng giả định các lô hàng nguồn điện tiếp tục tăng, doanh thu Q3 tiến gần hoặc vượt 1,70 tỷ USD và biên lợi nhuận gộp phi GAAP đạt khoảng 41%. Mức sử dụng cao hơn phân bổ chi phí sản xuất cố định trên nhiều thiết bị hơn. Việc triển khai của Sungrow và sự tham gia vào hệ sinh thái NVIDIA mở rộng cơ hội vượt ra ngoài xe cộ, trong khi các đơn đặt hàng lặp lại của khách hàng sẽ hỗ trợ các ước tính thu nhập mạnh hơn.
Một động thái hướng tới $100 sẽ đòi hỏi việc thực hiện biên lợi nhuận, hướng dẫn mạnh hơn và bằng chứng rằng các thiết kế nguồn điện AI trở thành các lô hàng bền vững. Thỏa thuận Synaptics theo kế hoạch dự kiến sẽ hoàn tất sau đó, vì vậy kịch bản này không phụ thuộc vào thu nhập mua lại ngay lập tức.
Kịch bản Cơ sở: Phục hồi Dần dần Giữ ON Trong Khoảng $75 đến $85
Kịch bản Cơ sở giả định Q3 đáp ứng hướng dẫn khi các sản phẩm nguồn điện bù đắp nhu cầu analog và cảm biến yếu hơn. EPP và GaNEXUS tiến qua đánh giá khách hàng mà không có mức tăng doanh thu nhanh chóng. Mức hấp thụ nhà máy tốt hơn hỗ trợ lợi nhuận, nhưng phạm vi $75 đến $85 không giả định rằng mọi thiết kế AI hoặc ô tô đã trong sản xuất hàng loạt.
ON có thể giao dịch chủ yếu trong khoảng $75 đến $85 nếu biên lợi nhuận gộp duy trì trong 40% đến 42% và các đơn hàng công nghiệp ổn định. Nâng cấp hướng dẫn sẽ nâng phạm vi lên; doanh thu hoặc biên lợi nhuận hụt sẽ làm suy yếu nó.
Kịch bản Giảm: Nhu cầu Yếu Kéo ON Hướng tới $60
Kịch bản Giảm giả định các đơn hàng xe cộ hoặc công nghiệp yếu hơn đẩy doanh thu xuống dưới mức sàn hướng dẫn Q3 là 1,65 tỷ USD. Ít lô hàng hơn sẽ để lại chi phí nhà máy cố định trải rộng trên cơ sở nhỏ hơn, trong khi việc áp dụng sản phẩm nguồn điện chậm hơn giới hạn khoản bù đắp. Mức giảm 2% của Analog trong Q2 đã cho thấy rằng sự phục hồi là không đồng đều.
Một động thái hướng tới $60 sẽ trở nên có nhiều khả năng hơn nếu biên lợi nhuận gộp giảm xuống dưới 40%, việc triển khai lưu trữ năng lượng bị trì hoãn hoặc tài chính mua lại gây gánh nặng cho dòng tiền. Ổn định đơn hàng và cải thiện hướng dẫn sẽ làm suy yếu kịch bản giảm này.
Dự báo Giá Cổ phiếu ON Năm 2026 Từ Các Nhà Phân tích Phố Wall
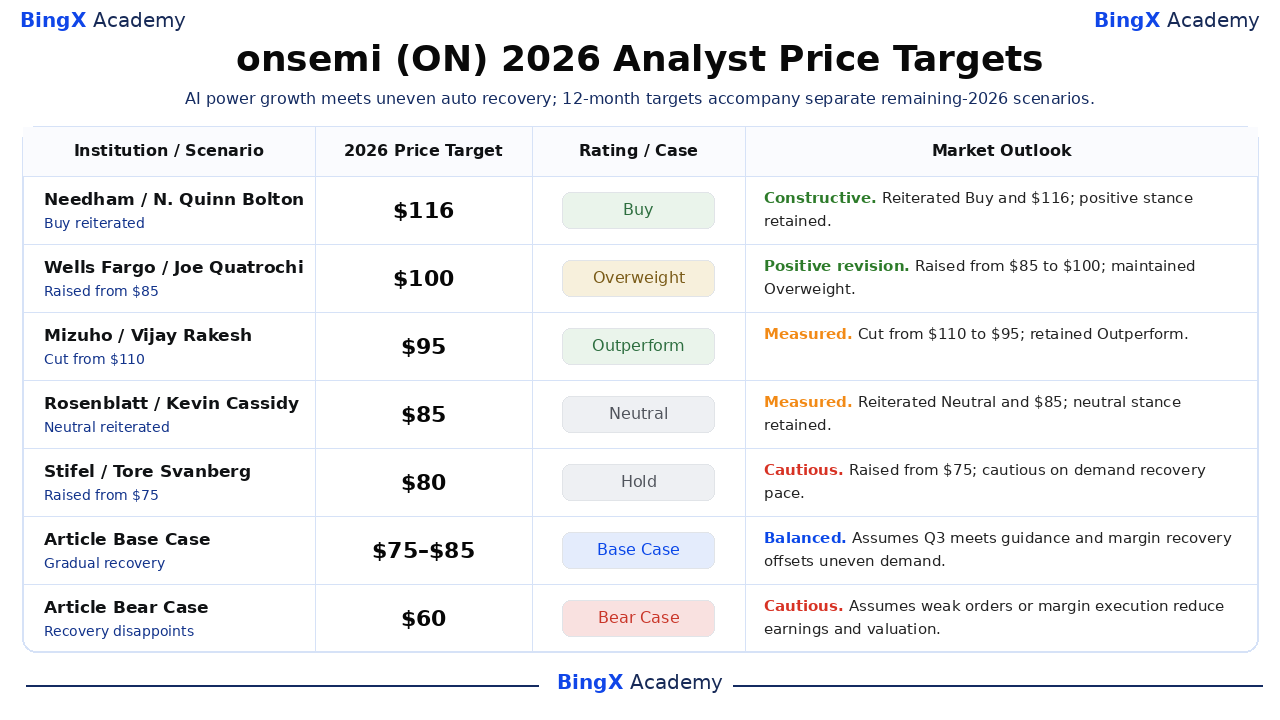
Các hành động phân tích có ngày này là các mục tiêu tham chiếu 12 tháng, thay vì giá cuối năm được đảm bảo. Các mục tiêu được chọn trải rộng từ 80–116. Nơi sổ cái chỉ xác minh một hành động, không có lý do chưa được tiết lộ nào được gán cho. Hai hàng cuối cùng là các kịch bản còn lại-2026 biên tập riêng biệt, với các giả định được giải thích ở trên.
|
Tổ chức / Kịch bản |
Mục tiêu Giá 2026 |
Xếp hạng / Kịch bản |
Triển vọng Thị trường |
|
Needham |
$116 |
Mua |
Tích cực. Ngày 2026-10-02: N. Quinn Bolton tái khẳng định Mua và $116; quan điểm Mua được duy trì. |
|
Wells Fargo |
$100 |
Tăng tỷ trọng |
Điều chỉnh tích cực. Ngày 2026-10-02: Joe Quatrochi nâng mục tiêu từ $85 lên $100 và giữ Tăng tỷ trọng; điều chỉnh mục tiêu tích cực. |
|
Mizuho |
$95 |
Vượt trội |
Thận trọng. Ngày 2026-09-17: Vijay Rakesh cắt giảm mục tiêu từ $110 xuống $95 và giữ Vượt trội; mục tiêu bị cắt giảm mặc dù có Vượt trội. |
|
Rosenblatt |
$85 |
Trung lập |
Thận trọng. Ngày 2026-09-17: Kevin Cassidy tái khẳng định Trung lập và $85; quan điểm Trung lập được giữ nguyên. |
|
Stifel |
$80 |
Giữ |
Thận trọng. Ngày 2026-10-05: Tore Svanberg nâng mục tiêu từ $75 lên $80, giữ nguyên Giữ vì khả năng hiển thị phục hồi công nghiệp và ô tô vẫn còn hạn chế. |
|
Kịch bản Cơ sở Bài viết |
$75 đến $85 |
Kịch bản Cơ sở |
Cân bằng. Giả định Q3 đáp ứng hướng dẫn và phục hồi biên lợi nhuận bù đắp nhu cầu không đồng đều. |
|
Kịch bản Giảm Bài viết |
$60 |
Kịch bản Giảm |
Thận trọng. Giả định đơn hàng yếu hoặc thực hiện biên lợi nhuận kém làm giảm thu nhập và định giá. |
Cách Giao dịch Cổ phiếu Onsemi (ON) trên BingX
Giao dịch triển vọng nguồn điện AI, phục hồi biên lợi nhuận và điện toán kết nối của onsemi bằng cách sử dụng BingX TradFi và các công cụ BingX AI. Vì ON có thể phản ứng mạnh với hướng dẫn thu nhập, thông báo khách hàng và phát triển Synaptics, các nhà giao dịch nên xác định cả chất xúc tác và giới hạn rủi ro trước khi vào vị thế.
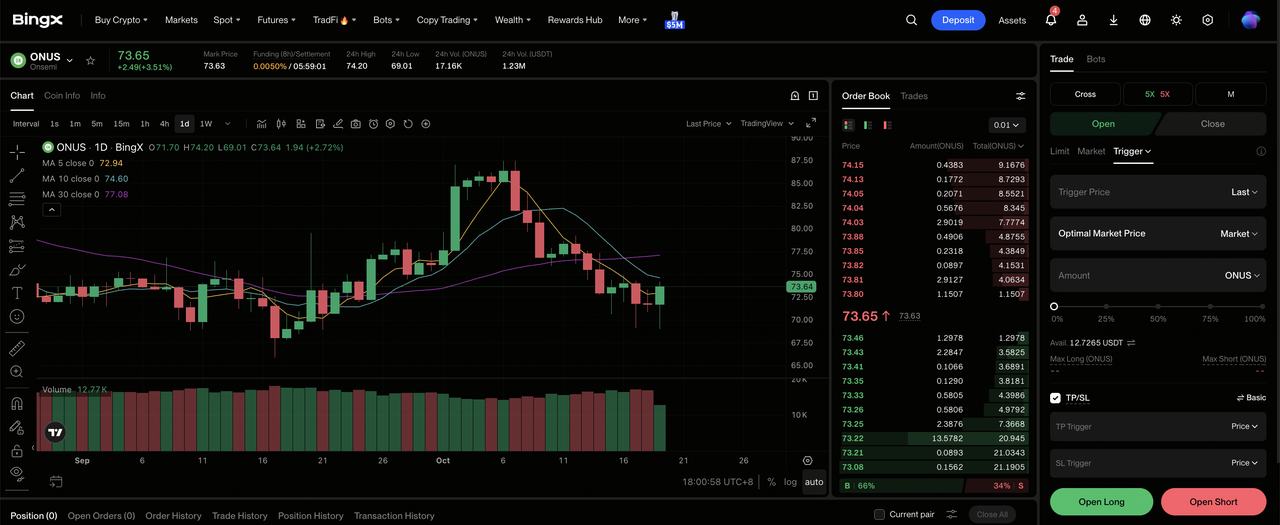
Bước 1: Truy cập BingX TradFi. Đăng ký và điều hướng đến phần TradFi chuyên biệt trên bảng điều khiển sàn giao dịch BingX.
Bước 2: Chọn onsemi (ON). Tìm kiếm và chọn hợp đồng hợp đồng tương lai vĩnh viễn ONUS-USDT.
Bước 3: Chọn hướng của bạn. Chọn Mở Long nếu bạn kỳ vọng các lô hàng nguồn điện AI và biên lợi nhuận gộp phục hồi sẽ nâng thu nhập. Chọn Mở Short nếu bạn kỳ vọng nhu cầu ô tô hoặc công nghiệp yếu sẽ làm suy yếu hướng dẫn.
Bước 4: Chọn đòn bẩy và chế độ ký quỹ. Chọn Ký quỹ Cô lập hoặc Chéo dựa trên khả năng chịu rủi ro của bạn. Mức tăng 41,63% từ đầu năm của ON và sự giảm từ mức hè khiến đòn bẩy thận trọng và kích thước vị thế rõ ràng trở nên quan trọng.
Bước 5: Thực thi các giao thức rủi ro nghiêm ngặt. Đặt mức Chốt lời và Dừng lỗ (TP/SL) trước hoặc ngay sau khi vào giao dịch. ON có thể phản ứng nhanh với thu nhập, hướng dẫn biên lợi nhuận, cập nhật khách hàng lưu trữ năng lượng và tin tức tài chính mua lại.
Top 5 Rủi ro Nhà Đầu tư Onsemi Cần Theo dõi Năm 2026
Cơ hội của onsemi trong lĩnh vực nguồn điện và cơ sở hạ tầng AI vẫn phụ thuộc vào việc các chương trình khách hàng đạt đến quy mô sản xuất cải thiện mức độ sử dụng nhà máy, biên lợi nhuận và tạo ra tiền mặt.
- Nhu cầu khách hàng không đồng đều có thể làm chậm quá trình phục hồi biên lợi nhuận. Doanh thu Tín hiệu Tương tự và Hỗn hợp giảm 2% trong Q2 khi Giải pháp Nguồn điện mở rộng. Đơn hàng ô tô hoặc công nghiệp yếu sẽ làm giảm mức độ sử dụng nhà máy, hạ thấp thu nhập và định giá được gán cho cơ sở lợi nhuận đã phục hồi.
- Việc áp dụng công nghệ có thể mất nhiều thời gian hơn kỳ vọng của thị trường. Sự tham gia EPP của Subaru liên quan đến đánh giá ban đầu. Sự chậm trễ trong đánh giá hoặc khách hàng chọn kiến trúc cạnh tranh có thể trì hoãn doanh thu cần thiết để thu hồi chi phí phát triển, tạo ra tỷ suất lợi nhuận chậm hơn trên vốn đầu tư cho các nền tảng mới.
- Thời điểm cơ sở hạ tầng AI có thể làm suy yếu khả năng hiển thị lô hàng. Sự tham gia NVIDIA MGX phụ thuộc vào lịch trình triển khai của khách hàng. Sự chậm trễ trong xây dựng trung tâm dữ liệu hoặc kết nối lưới điện sẽ đẩy các lô hàng ra ngoài, làm giảm khả năng hiển thị thu nhập và khiến mức định giá dựa trên tăng trưởng nhanh khó duy trì hơn.
- Thỏa thuận Synaptics có thể hấp thụ tính linh hoạt tài chính. Vụ mua lại bằng tiền mặt 5,7 tỷ USD đã được điều chỉnh yêu cầu tiền mặt và tài chính, với việc hoàn tất dự kiến vào giữa năm 2027. Chi phí lãi vay, chi tiêu tích hợp hoặc sự chậm trễ trong hiệp lực có thể làm giảm lợi ích thu nhập và tiền mặt có sẵn để mua lại cổ phiếu.
- Các mục tiêu tài chính dài hạn có thể bị định giá thấp sớm. Mô hình 2030 nhắm tới biên lợi nhuận gộp điều chỉnh 53% và dòng tiền tự do hàng năm khoảng 3,5 tỷ USD. Thiếu hụt cơ cấu sản phẩm hoặc mức độ sử dụng sẽ làm giảm thu nhập kỳ vọng và nén bội số trước khi doanh thu giảm.
Suy nghĩ Cuối cùng: Bạn Có Nên Đầu tư vào Onsemi Năm 2026 Không?
onsemi có lộ trình đáng tin cậy từ các thiết bị nguồn điện chuyên biệt sang các hệ thống AI và cơ sở hạ tầng năng lượng lớn hơn. Tăng trưởng Giải pháp Nguồn điện, cải thiện chuyển đổi tiền mặt và chiến thắng thiết kế Sungrow cung cấp hỗ trợ cụ thể cho hướng đó. Việc áp dụng của khách hàng, đánh giá kỹ thuật và tham vọng tài chính tương lai có những con đường khác nhau vào doanh thu được ghi nhận và lợi nhuận cổ đông tương lai.
Kịch bản tăng biên tập $100 đòi hỏi khả năng hiển thị thu nhập tốt hơn và việc thực hiện biên lợi nhuận; kịch bản giảm $60 giả định sự thất vọng về nhu cầu làm giảm cả thu nhập và định giá. Phạm vi cơ sở 75–85 phản ánh sự phục hồi không đồng đều. Các nhà giao dịch thận trọng có thể chờ đợi biên lợi nhuận gộp Q3 được báo cáo, bình luận về nhu cầu khách hàng được cập nhật và tài chính mua lại rõ ràng hơn trước khi tăng tiếp xúc với lộ trình dài hạn.
Nhắc nhở Rủi ro: Giao dịch và đầu tư vào cổ phiếu như ON liên quan đến rủi ro mất vốn cao. Tính chu kỳ ô tô, chi phí sản xuất, thời điểm triển khai AI và thực thi mua lại có thể thay đổi triển vọng; các hợp đồng tương lai vĩnh viễn có đòn bẩy thêm rủi ro thanh lý. Tiến hành nghiên cứu độc lập trước khi phân bổ vốn.
Đọc thêm Liên quan
- Top Cổ phiếu Năng lượng AI Nên Mua Năm 2026: Hạt nhân, Khí đốt, Pin Nhiên liệu và Xây dựng Nguồn điện AI
- Dự đoán Giá NVIDIA (NVDA) 2026: Liệu Tăng trưởng Cơ sở hạ tầng AI Có Đẩy NVDA Hướng tới $420?
- Dự đoán Giá AMD 2026: Liệu Tăng trưởng AI Có Đẩy AMD Hướng tới $700?
- Dự đoán Giá HPE 2026: Liệu Tăng trưởng AI và Mạng lưới Có Đẩy HPE Hướng tới $90?
- Dự đoán Giá Bloom Energy (BE) 2026: Liệu Nguồn điện Trung tâm Dữ liệu AI Có Đẩy BE Hướng tới $350?
- Dự đoán Giá Oklo (OKLO) 2026: Liệu Các Mốc quan trọng Hạt nhân Có Đẩy OKLO Hướng tới $100?
