

Lightwave Logic (LWLG) phát triển polyme điện-quang độc quyền cho bộ điều chế quang tốc độ cao được sử dụng trong truyền thông dữ liệu và hệ thống photonic. Vật liệu Perkinamine của công ty được thiết kế để truyền nhiều dữ liệu hơn với điện áp điều khiển thấp hơn so với các phương pháp thông thường, trong khi việc cung cấp vật liệu, cấp phép sở hữu trí tuệ và phí bản quyền sản xuất tạo thành mô hình doanh thu dài hạn. Cơ hội đó mang đến cho LWLG sự tiếp xúc với trung tâm dữ liệu AI kết nối, nhưng khiến cổ phiếu rất nhạy cảm với việc xác định tiêu chuẩn khách hàng, năng suất foundry và thời gian thương mại hóa.
Quý gần đây nhất cho thấy tiến bộ về kỹ thuật và khách hàng mà không có sự thay đổi doanh thu có ý nghĩa. Lightwave Logic Q2 2026 doanh thu cấp phép và bản quyền đạt 32.751 USD, tăng 27,9% từ 25.605 USD, trong khi lỗ ròng tăng 33% lên 6,61 triệu USD. Tiền mặt và chứng khoán có thể bán được tổng cộng 95,91 triệu USD không có nợ, cho ban quản lý đủ nguồn lực để theo đuổi năm chương trình khách hàng Giai đoạn 3 mặc dù doanh thu sản xuất khối lượng lớn không được dự kiến trước năm 2027 sớm nhất.
Dự báo cổ phiếu LWLG cho năm 2026 hiện tập trung vào hai quan điểm cạnh tranh:
- Trường hợp xác định tiêu chuẩn và tích hợp foundry: Năm chương trình khách hàng giai đoạn muộn, nhiều con đường foundry và SilTerra PDK chuyển đổi xác thực kỹ thuật thành cam kết sản xuất, cho nhà đầu tư bằng chứng rằng chu kỳ thiết kế-thắng 18-24 tháng có thể hỗ trợ sự tăng trưởng năm 2027.
- Trường hợp trì hoãn và pha loãng: Độ tin cậy, năng suất hoặc lịch trình khách hàng trượt xa hơn năm 2027 trong khi chi phí hoạt động hàng quý vẫn trên 7 triệu USD, kéo dài khoảng cách giữa doanh thu cấp phép khiêm tốn và vốn cần thiết cho thương mại hóa.
Hướng dẫn này phân tích dự báo cổ phiếu LWLG, các tình huống giá 2026, rủi ro chính và quan điểm của nhà phân tích, dựa trên hồ sơ Q2 ngày 14 tháng 8 năm 2026 của Lightwave Logic và dữ liệu thị trường đến ngày 24 tháng 9, cộng với cách giao dịch cổ phiếu futures LWLG trên BingX TradFi với tài sản thế chấp USDT.
Top 5 Điều Quan Trọng Cho Nhà Đầu Tư Lightwave Logic Cần Biết Trong Tháng 9 Năm 2026
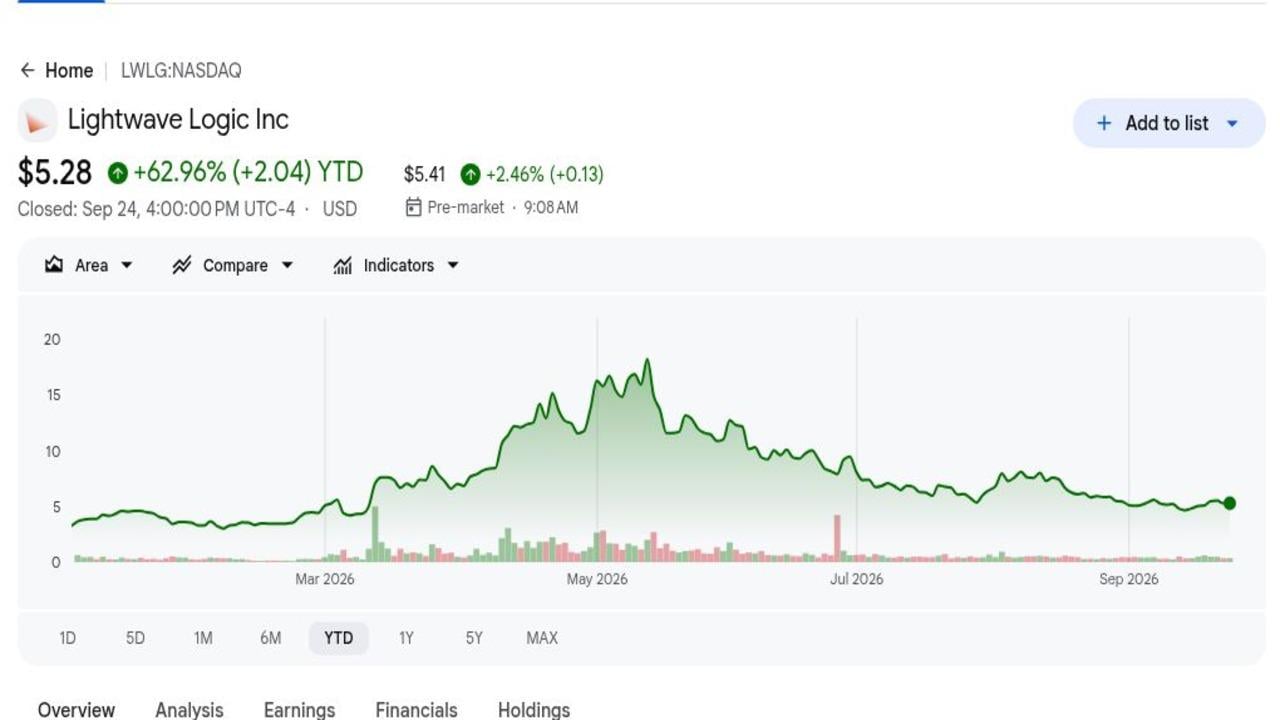
- 5,28 USD khiến LWLG tăng 62,96% YTD: Mức đóng cửa tham chiếu ngày 24 tháng 9 phản ánh sự tái định giá đáng kể từ đầu năm 2026, nhưng vẫn thấp hơn 47,2% so với mục tiêu 10 USD của Freedom Capital Markets. Khoảng cách đó cho thấy phần lớn định giá vẫn phụ thuộc vào việc các chương trình khách hàng đạt được sản xuất.
- 32.751 USD doanh thu Q2 tăng 27,9%: Doanh thu cấp phép và bản quyền tăng từ 25.605 USD một năm trước, nhưng vẫn rất nhỏ so với 7,30 triệu USD chi phí hoạt động hàng quý. Do đó, tăng trưởng doanh thu xác nhận hoạt động và sự tham gia của khách hàng, không phải quy mô thương mại hoặc lợi nhuận bền vững.
- Năm chương trình khách hàng đạt Giai đoạn 3: Giai đoạn 3 thường bao gồm công việc từ nguyên mẫu đến sản phẩm cuối cùng và có thể kéo dài 12 đến 18 tháng. Tiến bộ ở giai đoạn này hữu ích hơn trong việc ra quyết định so với các đánh giá sớm, mặc dù vẫn không đảm bảo đơn hàng sản xuất, năng suất chấp nhận được hoặc xác định tiêu chuẩn khách hàng cuối cùng.
- 95,91 triệu USD thanh khoản hỗ trợ hoạt động đến tháng 12 năm 2027: Tiền mặt đạt 47,21 triệu USD và chứng khoán có thể bán được thêm 48,70 triệu USD tại ngày 30 tháng 6. Bảng cân đối kế toán không có nợ giảm áp lực tài trợ ngay lập tức trong khi công việc xác định tiêu chuẩn tiếp tục qua nhiều chương trình foundry và khách hàng.
- 2027 vẫn là năm sản xuất khối lượng lớn sớm nhất được mong đợi: Ban quản lý nói rằng doanh thu năm 2026 chủ yếu nên đến từ vật liệu, NRE và nguyên mẫu. Lịch trình có nghĩa là lợi nhuận của nhà đầu tư phụ thuộc vào các cột mốc kỹ thuật và quyết định ràng buộc của khách hàng đến trước khi lỗ hoạt động tiêu thụ quá nhiều nguồn lực hiện tại.
Lightwave Logic (LWLG) Là Gì?
Lightwave Logic là một công ty vật liệu chuyên dụng và sở hữu trí tuệ phát triển polyme điện-quang Perkinamine cho photonics silicon và các mạch tích hợp photonic khác. Vật liệu này thay đổi tính chất quang học khi có điện trường áp dụng, cho phép các bộ điều chế nhỏ gọn chuyển đổi dữ liệu điện thành tín hiệu quang. LWLG không sản xuất các bộ thu phát hoặc mô-đun hoàn chỉnh. Công ty nhắm đến việc bán vật liệu polyme, cấp phép thành phần và quy trình tích hợp, cho phép PDK khách hàng và kiếm phí bản quyền khi các thiết bị đủ tiêu chuẩn đi vào sản xuất.
Chiến lược dài hạn là làm cho việc tích hợp polyme có thể lặp lại trên các foundry bán dẫn đã được thành lập. Lightwave Logic đã làm việc với Advanced Micro Foundry về các quy trình photonics silicon 200 milimét, với SilTerra và Luceda Photonics về PDK đã hoàn thành tapeout đầu tiên năm 2026, và với QPICs về các ứng dụng quantum-photonics. Đường ống thương mại của công ty nhắm đến các liên kết 800-Gbps và 1,6-Tbps cho các cụm AI, và khung thiết kế-thắng hướng dẫn các foundry, nhà sản xuất mô-đun và khách hàng hệ thống thông qua đánh giá, thiết kế sản phẩm, xác định tiêu chuẩn và sẵn sàng sản xuất.
Tổng Quan Thu Nhập Q2 2026 Của Lightwave Logic (LWLG): Tăng Trưởng Doanh Thu và Thanh Khoản 95,91 Triệu USD Bù Đắp Lỗ Lớn Hơn
Lightwave Logic báo cáo doanh thu cấp phép và bản quyền Q2 là 32.751 USD, tăng 27,9% từ 25.605 USD, trong khi lỗ ròng tăng 33% lên 6,61 triệu USD và lỗ trên mỗi cổ phiếu vẫn 0,04 USD. Chi phí R&D tăng 48% lên 3,88 triệu USD và G&A tăng 49% lên 3,42 triệu USD. Tiền mặt 47,21 triệu USD cộng với 48,70 triệu USD chứng khoán có thể bán được tài trợ cho kế hoạch thương mại hóa, nhưng cơ sở chi phí hàng quý vẫn nhỏ bé so với doanh thu.
|
Chỉ Số Tài Chính |
Hướng Dẫn / Đồng Thuận |
Báo Cáo / Thực Tế |
Bất Ngờ |
|
Doanh thu cấp phép và bản quyền Q2 |
25.605 USD một năm trước |
32.751 USD |
Tăng. Tăng 27,9% YoY. |
|
Lỗ ròng Q2 |
4,97 triệu USD một năm trước |
6,61 triệu USD |
Tăng. Lỗ tăng 33%. |
|
Lỗ trên mỗi cổ phiếu Q2 |
-0,04 USD một năm trước |
-0,04 USD |
Bằng phẳng. Phát hành cổ phiếu bù đắp lỗ lớn hơn trên mỗi cổ phiếu. |
|
Chi phí R&D Q2 |
2,62 triệu USD một năm trước |
3,88 triệu USD |
Tăng. Tăng 48% cho công việc thương mại hóa. |
|
Chi phí G&A Q2 |
2,30 triệu USD một năm trước |
3,42 triệu USD |
Tăng. Tăng 49% YoY. |
|
Tiền mặt và tương đương |
— |
47,21 triệu USD |
Được tài trợ. Một phần của tổng thanh khoản 95,91 triệu USD. |
|
Chứng khoán có thể bán được |
— |
48,70 triệu USD |
Thanh khoản. Hỗ trợ nguồn lực đến tháng 12 năm 2027. |
- Doanh thu 32.751 USD tăng 7.146 USD: Mức tăng 27,9% đến từ cấp phép và bản quyền, không có chi phí bán hàng được báo cáo. Thỏa thuận cho thấy hoạt động thương mại, mặc dù doanh thu vẫn quá nhỏ để hỗ trợ cơ sở chi phí hiện tại.
- Lỗ ròng tăng 1,65 triệu USD lên 6,61 triệu USD: Lương cao hơn, bồi thường cổ phiếu, dịch vụ chuyên nghiệp và chi phí liên quan đến bằng sáng chế thúc đẩy sự gia tăng. Lỗ lớn hơn làm tăng tầm quan trọng của việc chuyển đổi khách hàng nhanh hơn trước khi nguồn lực đã nêu kết thúc.
- Chi phí R&D tăng 48% lên 3,88 triệu USD: Chi tiêu hỗ trợ vật liệu, chế tạo wafer, nguyên mẫu và tích hợp foundry. Sự gia tăng trở nên có giá trị hơn nếu nó đưa các chương trình Giai đoạn 3 hướng tới xác định tiêu chuẩn và thanh toán khách hàng lớn hơn.
- Chi phí hoạt động hàng quý tăng 48% lên 7,30 triệu USD: G&A tăng cùng với R&D, để lại chi phí hơn 200 lần doanh thu báo cáo. Do đó, đòn bẩy hoạt động vẫn là mục tiêu thương mại hóa trong tương lai chứ không phải là sức mạnh tài chính hiện tại.
- Thanh khoản đạt 95,91 triệu USD: Lightwave Logic nắm giữ 47,21 triệu USD tiền mặt và 48,70 triệu USD chứng khoán có thể bán được, hỗ trợ nguồn lực đã nêu của công ty đến tháng 12 năm 2027. Công ty cũng huy động được 27,88 triệu USD thông qua thỏa thuận bán hàng Roth trong nửa đầu năm, cho thấy rằng sự chậm trễ tiếp theo vẫn có thể tăng rủi ro pha loãng.
Triển Vọng Đầu Tư Lightwave Logic (LWLG) 2026: Trường Hợp Tăng Giá 10 USD vs Trường Hợp Giảm Giá 3 USD
Triển vọng năm 2026 của Lightwave Logic phụ thuộc vào việc liệu các chương trình khách hàng giai đoạn muộn của công ty có thể chuyển từ xác định tiêu chuẩn thành cam kết sản xuất đáng tin cậy trước khi nguồn lực tiền mặt hiện tại trở thành ràng buộc hay không. Mặt tích cực đến từ việc tích hợp foundry thành công và xác thực khách hàng mạnh hơn, trong khi sự chậm trễ trong xác định tiêu chuẩn, chi phí hoạt động cao và pha loãng vẫn là những rủi ro chính.
Trường Hợp Tăng Giá: Tiến Bộ Xác Định Tiêu Chuẩn Khách Hàng Đẩy LWLG Hướng Tới 10 USD
Trường Hợp Tăng Giá giả định một số chương trình Giai đoạn 3 hoàn thành độ tin cậy và xác định tiêu chuẩn foundry, với ít nhất một khách hàng thiết lập lịch trình sản xuất năm 2027 đáng tin cậy. Tapeout đầu năm 2026 của SilTerra và năm chương trình giai đoạn muộn cung cấp bằng chứng hữu hình rằng thương mại hóa đang tiến triển.
Một động thái hướng tới 10 USD sẽ yêu cầu cam kết sản xuất đã ký, kết quả wafer có thể lặp lại và kinh tế đơn vị rõ ràng hơn trước khi nguồn lực tháng 12 năm 2027 trở thành ràng buộc. Doanh thu vật liệu hoặc NRE tăng có ý nghĩa trên 32.751 USD sẽ cung cấp xác nhận tài chính đầu tiên.
Trường Hợp Cơ Bản: Tiến Bộ Khách Hàng Ổn Định Giữ LWLG Giữa 6 và 8 USD
Trường Hợp Cơ Bản giả định PDK và công việc khách hàng tiếp tục tiến triển mà không có doanh thu khối lượng có ý nghĩa trong năm 2026. Vị thế thanh khoản 95,91 triệu USD hạn chế áp lực tài chính ngắn hạn, nhưng các nhà đầu tư vẫn chiết khấu lịch trình Giai đoạn 3 từ 12-18 tháng và năng suất sản xuất không chắc chắn.
LWLG có thể giao dịch chủ yếu giữa 6 và 8 USD nếu tất cả năm chương trình giai đoạn muộn vẫn hoạt động và ban quản lý bảo tồn ít nhất sáu quý nguồn lực. Lỗ gia tăng vượt mức Q2 hoặc khách hàng lùi lại trong chu kỳ thiết kế sẽ làm suy yếu phạm vi này.
Trường Hợp Giảm Giá: Chậm Trễ Xác Định Tiêu Chuẩn Kéo LWLG Hướng Tới 3 USD
Trường Hợp Giảm Giá giả định độ tin cậy, năng suất hoặc lịch trình khách hàng đẩy sản xuất ra ngoài năm 2027. Với chi phí hoạt động hàng quý ở mức 7,30 triệu USD và doanh thu dưới 33.000 USD, sự chậm trễ tiếp theo sẽ tăng khả năng tài trợ vốn cổ phần bổ sung.
Một động thái hướng tới 3 USD sẽ trở nên có khả năng hơn nếu các chương trình Giai đoạn 3 không tạo ra cam kết, thanh khoản giảm nhanh hơn dự kiến hoặc ban quản lý kéo dài lịch trình sản xuất khối lượng. Pha loãng bổ sung sẽ giảm giá trị cấp phép tương lai trên mỗi cổ phiếu.
Dự Báo Giá Cổ Phiếu LWLG Cho Năm 2026 Của Các Nhà Phân Tích Wall Street
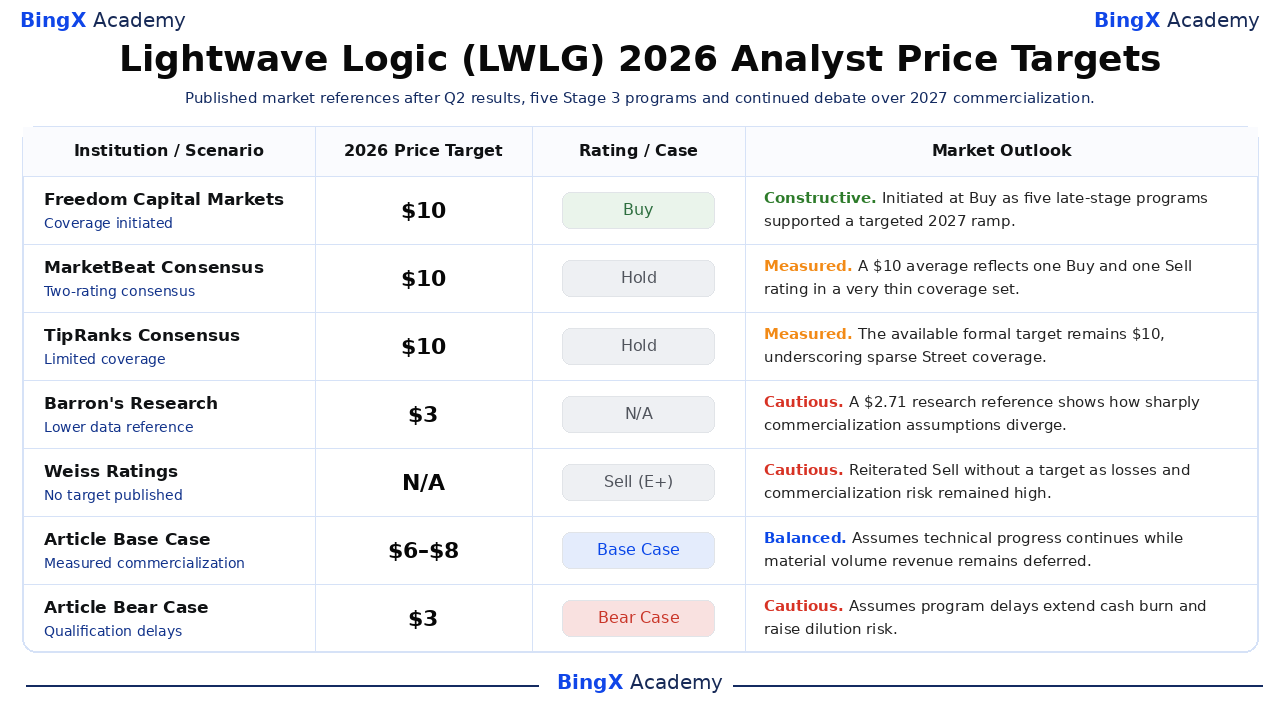
LWLG không có năm mục tiêu giá độc lập, có tên từ Wall Street. Do đó bảng tách biệt việc khởi tạo 10 USD chính thức của Freedom Capital Markets từ các bộ tổng hợp đồng thuận, một tham chiếu dữ liệu nghiên cứu thấp hơn và một đánh giá bán không có mục tiêu. Sự bảo hiểm mỏng này chính là tín hiệu rủi ro, và hai tình huống bài viết BingX Academy vẫn được ghi nhãn rõ ràng.
|
Tổ Chức / Tình Huống |
Mục Tiêu Giá 2026 |
Đánh Giá / Trường Hợp |
Triển Vọng Thị Trường |
|
Freedom Capital Markets |
10 USD |
Mua |
Tích cực. 17 tháng 9: khởi tạo khi năm chương trình giai đoạn muộn và tài trợ đến năm 2027 hỗ trợ thương mại hóa. |
|
MarketBeat Đồng Thuận |
10 USD |
Giữ |
Cân đối. 25 tháng 9: hai đánh giá được công bố bao gồm một Mua và một Bán. |
|
TipRanks Đồng Thuận |
10 USD |
Giữ |
Cân đối. 24 tháng 9: mục tiêu chính thức có sẵn vẫn là 10 USD sau lần khởi tạo mới. |
|
Barron's Dữ Liệu Nghiên Cứu |
2,71 USD |
N/A |
Thận trọng. 22 tháng 9: một tham chiếu thấp hơn minh họa sự phân tán định giá bất thường rộng. |
|
Weiss Ratings |
N/A |
Bán (E+) |
Thận trọng. 17 tháng 7: tái khẳng định Bán mà không công bố mục tiêu giá. |
|
Trường Hợp Cơ Bản Bài Viết |
6–8 |
Trường Hợp Cơ Bản |
Cân bằng. Giả định tiến bộ kỹ thuật tiếp tục trong khi doanh thu khối lượng vật liệu vẫn hoãn lại. |
|
Trường Hợp Giảm Giá Bài Viết |
3 USD |
Trường Hợp Giảm Giá |
Thận trọng. Giả định sự chậm trễ chương trình kéo dài đốt cháy tiền mặt và tăng rủi ro pha loãng. |
Cách Giao Dịch Cổ Phiếu Lightwave Logic (LWLG) Trên BingX
Giao dịch triển vọng xác định tiêu chuẩn khách hàng, tích hợp foundry và nguồn lực tiền mặt của Lightwave Logic bằng cách sử dụng BingX TradFi và công cụ BingX AI. Bởi vì LWLG có thể phản ứng mạnh với các cột mốc kỹ thuật và tài chính, các nhà giao dịch nên xác định chất xúc tác và giới hạn rủi ro trước khi vào vị thế.
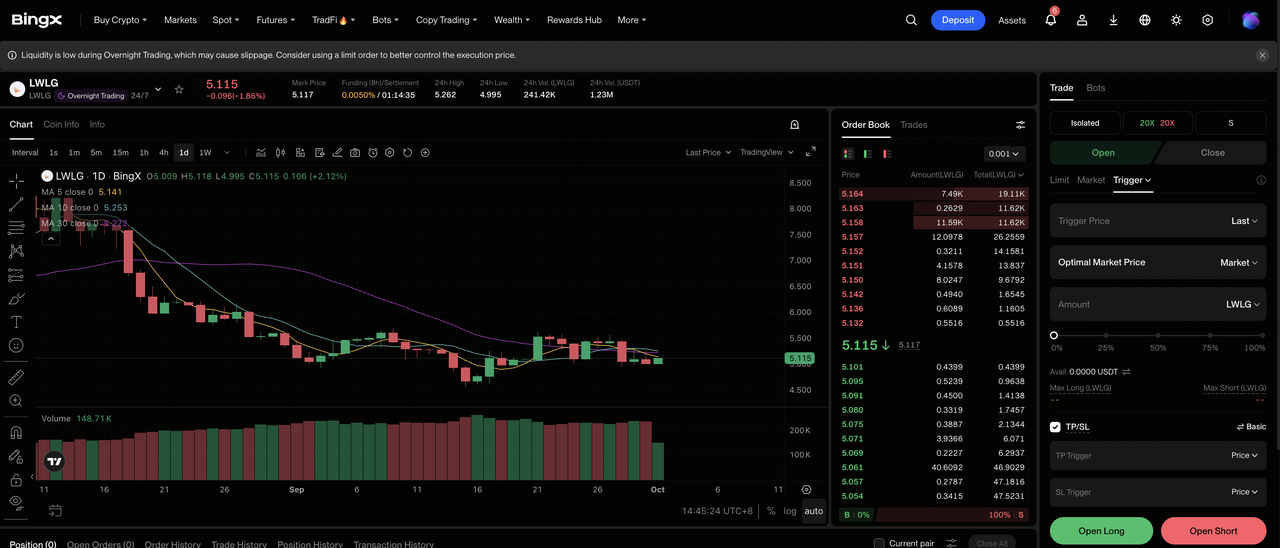
Bước 1: Truy cập BingX TradFi. Đăng ký và điều hướng đến phần TradFi chuyên biệt trên bảng điều khiển sàn giao dịch BingX.
Bước 2: Chọn Lightwave Logic (LWLG). Tìm kiếm và chọn hợp đồng futures vĩnh viễn LWLG-USDT.
Bước 3: Chọn hướng của bạn. Chọn Mở Long nếu xác định tiêu chuẩn khách hàng và tiến bộ foundry tăng cường. Chọn Mở Short nếu thời gian chương trình trượt hoặc rủi ro pha loãng tăng.
Bước 4: Chọn đòn bẩy và chế độ ký quỹ. Chọn Ký quỹ Riêng biệt hoặc Chéo dựa trên khả năng chịu rủi ro của bạn. Mức tăng 62,96% YTD cho thấy tại sao đòn bẩy bảo thủ và quy mô vị thế rõ ràng quan trọng.
Bước 5: Thực hiện các giao thức rủi ro nghiêm ngặt. Đặt mức Chốt Lời và Cắt Lỗ (TP/SL) trước hoặc ngay lập tức sau khi vào giao dịch. LWLG có thể phản ứng nhanh với kết quả foundry, thiết kế thắng, đốt cháy tiền mặt và phát hành cổ phần.
Top 5 Rủi Ro Cần Theo Dõi Cho Nhà Đầu Tư Lightwave Logic Trong Năm 2026
Định giá của Lightwave Logic phụ thuộc vào việc các chương trình kỹ thuật chuyển thành sản xuất thương mại. Sự chậm trễ trong xác định tiêu chuẩn, thực hiện foundry hoặc chuyển đổi khách hàng có thể đẩy doanh thu ra xa hơn và tăng rủi ro pha loãng.
- Xác định tiêu chuẩn có thể mất nhiều thời gian hơn dự kiến: Độ tin cậy, năng suất và yêu cầu hệ thống khách hàng có thể ngăn các chương trình tiến triển vượt Giai đoạn 3. Sự chậm trễ vượt năm 2027 sẽ hoãn phí bản quyền trong khi chi phí R&D và kỹ thuật tiếp tục.
- Doanh thu phụ thuộc vào một số ít khách hàng: Một khách hàng đại diện ít nhất 10% doanh thu, trong khi tất cả doanh số nửa đầu năm đến từ Thụy Sĩ. Sự chậm trễ hoặc mất một chương trình có thể ảnh hưởng đáng kể đến cơ sở doanh thu đã nhỏ.
- Thực hiện foundry một phần nằm ngoài tầm kiểm soát của LWLG: Lịch trình wafer, sự sẵn sàng PDK và năng suất tích hợp phụ thuộc vào các đối tác bên ngoài. Tapeout bị lỡ hoặc kết quả không nhất quán có thể trì hoãn thử nghiệm khách hàng và các cột mốc sản xuất.
- Lỗ hoạt động có thể dẫn đến pha loãng: Lỗ ròng Q2 đạt 6,61 triệu USD, trong khi thu nhập cổ phần nửa đầu năm vượt 27 triệu USD thông qua thỏa thuận Roth. Phát hành cổ phiếu tiếp theo sẽ giảm tuyên bố của mỗi cổ phiếu hiện có đối với doanh thu cấp phép tương lai.
- Cuộc tập hợp 62,96% YTD làm tăng độ nhạy cảm thực hiện: LWLG đóng cửa ở 5,28 USD sau mức tăng mạnh năm 2026. Thất bại trong việc chuyển đổi năm chương trình Giai đoạn 3 thành cam kết khách hàng có thể nhanh chóng gây áp lực lên định giá ngay cả khi tiến bộ kỹ thuật tiếp tục.
Suy Nghĩ Cuối Cùng: Bạn Có Nên Đầu Tư Vào Lightwave Logic Trong Năm 2026?
Lightwave Logic có năm chương trình khách hàng giai đoạn muộn, nhiều mối quan hệ foundry và 95,91 triệu USD thanh khoản để hỗ trợ công việc xác định tiêu chuẩn tiếp tục. Doanh thu Q2 tăng 27,9%, nhưng 32.751 USD doanh số vẫn rất nhỏ so với lỗ ròng 6,61 triệu USD và chi phí hoạt động 7,30 triệu USD.
Trường Hợp Tăng Giá phụ thuộc vào cam kết khách hàng, kết quả sản xuất có thể lặp lại và thời gian sản xuất rõ ràng hơn hỗ trợ con đường hướng tới 10 USD. Trường Hợp Giảm Giá tập trung vào sự chậm trễ xác định tiêu chuẩn và pha loãng tiếp theo có thể kéo LWLG hướng tới 3 USD. Nhà đầu tư có thể theo dõi tiến bộ Giai đoạn 3, ngày sản xuất ràng buộc, sử dụng tiền mặt hàng quý và phát hành cổ phần để tìm bằng chứng về tình huống nào đang phát triển.
Nhắc Nhở Rủi Ro: Giao dịch và đầu tư vào cổ phiếu như LWLG liên quan đến rủi ro mất vốn. Thất bại thương mại hóa, pha loãng, thay đổi định giá và giao dịch có đòn bẩy có thể tạo ra lỗ nhanh chóng. Tiến hành nghiên cứu độc lập trước khi phân bổ vốn.
Bài Đọc Liên Quan
- Cổ Phiếu Trung Tâm Dữ Liệu AI Hàng Đầu Để Mua Năm 2026: Đám Mây, Máy Chủ và Cơ Sở Hạ Tầng Tính Toán AI
- Cổ Phiếu Quang AI Hàng Đầu Để Mua Năm 2026: Photonics, Quang Học, Sợi Quang và Kết Nối Trung Tâm Dữ Liệu
- Cổ Phiếu Mạng AI Hàng Đầu 2026: AI Fabric, Switch, Đồng, Sợi Quang và Kết Nối Quang
- Dự Đoán Giá Coherent (COHR) 2026: Nhu Cầu Quang AI Có Thể Đẩy COHR Hướng Tới 500 USD?
- Dự Đoán Giá Lumentum (LITE) 2026: Quang AI Có Thể Đẩy LITE Hướng Tới 1.300 USD?
