

Johnson & Johnson (JNJ) phát triển thuốc theo toa và công nghệ y tế cho bệnh nhân, bệnh viện và các chuyên gia chăm sóc sức khỏe. Danh mục thuốc hiện có tạo ra dòng tiền, trong khi các liệu pháp ung thư mới, sản phẩm miễn dịch học ra mắt và robot phẫu thuật OTTAVA tạo ra các cơ hội tăng trưởng bổ sung. Mức độ chấp nhận điều trị, việc thay thế doanh số bán hàng bị lộ bằng sáng chế và lợi nhuận từ chi tiêu phát triển quyết định liệu sự mở rộng đó có chuyển thành thu nhập trên mỗi cổ phần mạnh hơn hay không.
Quý gần nhất cho thấy tăng trưởng dược phẩm trong khi đầu tư chiến lược gây áp lực lên thu nhập. Doanh thu Johnson & Johnson Q3 2026 tăng 5,9% lên 25,399 tỷ USD, với doanh số Thuốc Sáng tạo tăng 7,7%. EPS điều chỉnh giảm xuống còn 2,59 USD, trong khi MedTech chỉ tăng 2,5%. Thử thách tiếp theo là liệu các sản phẩm mới ra mắt và thiết bị được cải thiện có thể hỗ trợ triển vọng cả năm đã được nâng lên bất chấp chi phí phát triển đang diễn ra hay không.
Dự báo cổ phiếu JNJ cho năm 2026 hiện tập trung vào hai quan điểm cạnh tranh:
- Trường hợp tăng trưởng thay thế: Các liệu pháp ung thư và miễn dịch học mới bù đắp cho doanh số bán hàng được bảo vệ bằng sáng chế đã mất, trong khi các thiết bị được cải thiện và chuyển đổi tiền mặt biến đầu tư danh mục thành lợi nhuận tốt hơn cho cổ đông.
- Trường hợp áp lực pha loãng: Chi phí phát triển, nhu cầu thiết bị chậm hơn và kiện tụng liên tục hấp thụ các khoản lợi nhuận dược phẩm trước khi các liệu pháp mới hơn tạo ra đủ doanh thu có lợi nhuận để hỗ trợ định giá cao hơn.
Hướng dẫn này phân tích dự báo cổ phiếu JNJ, các kịch bản giá năm 2026, rủi ro chính và triển vọng của các nhà phân tích, dựa trên thông cáo thu nhập ngày 2026-10-13 của Johnson & Johnson, nhận xét của ban quản lý và dữ liệu thị trường đến ngày 2026-10-21, cùng với cách mua cổ phiếu JNJ trên BingX TradFi với USDT hoặc USDC.
5 Điều Hàng Đầu Nhà Đầu Tư Johnson & Johnson Cần Biết Trong Tháng 10 Năm 2026
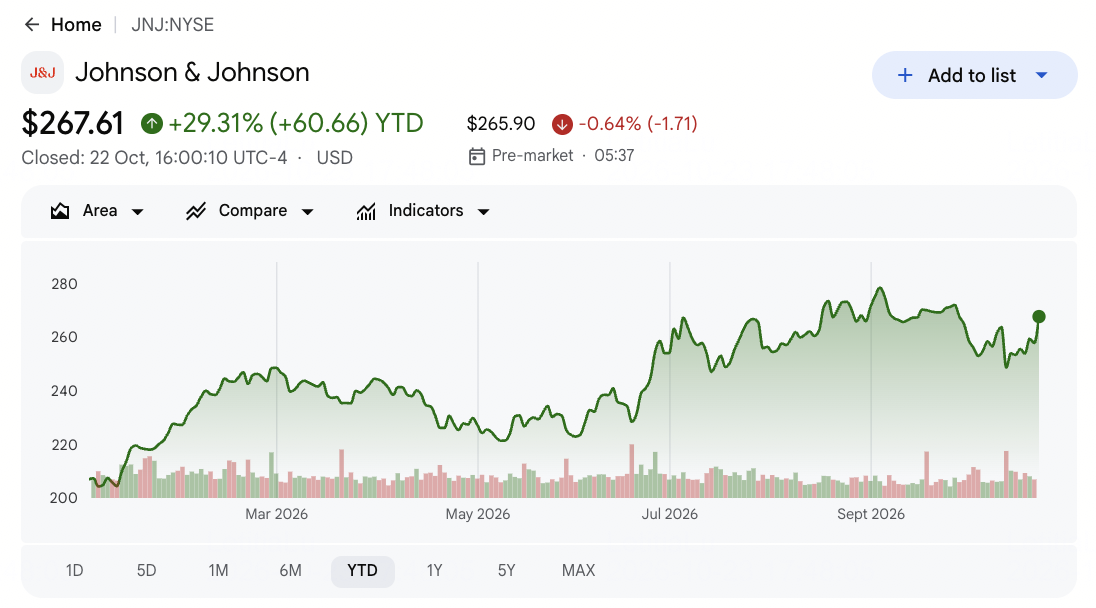
- JNJ đóng cửa ở mức 267,61 USD vào ngày 2026-10-22, tăng 29,31% so với đầu năm: Cổ phiếu vẫn cao hơn mức đầu năm, khiến kịch bản tăng giá lên 320 USD phụ thuộc vào việc chuyển đổi thu nhập mạnh mẽ hơn. Tăng trưởng tiếp tục đòi hỏi các loại thuốc mới thay thế doanh số bán hàng được bảo vệ bằng sáng chế đã mất, thay vì chỉ dựa vào kỳ vọng doanh thu cao hơn.
- Doanh thu Q3 tăng lên 25,399 tỷ USD từ 23,993 tỷ USD: Thuốc Sáng tạo đóng góp 16,757 tỷ USD, cho thấy nhu cầu mạnh hơn đối với các liệu pháp ung thư và miễn dịch học mới hơn. Tuy nhiên, MedTech tăng trưởng chậm hơn, khiến việc phân biệt đà tăng dược phẩm với sự phục hồi rộng rãi hơn trên toàn danh mục chăm sóc sức khỏe của công ty trở nên quan trọng.
- Doanh số Darzalex đạt 4,239 tỷ USD khi nhu cầu điều trị ung thư mở rộng: Kết quả Q3 và tăng trưởng hoạt động Thuốc Sáng tạo 7,9% cung cấp bằng chứng về việc tiếp tục chấp nhận điều trị. Giá cả, nhu cầu thương hiệu thay thế và chi tiêu phát triển sẽ quyết định mức độ quy mô hoạt động đó chuyển thành tăng trưởng thu nhập trên mỗi cổ phần bền vững.
- OTTAVA và Sail Biomedicines cung cấp các cơ hội tăng trưởng bổ sung: OTTAVA nhận được ủy quyền thị trường trong Q3, trong khi sự hợp tác với Sail vào tháng 7 nhắm mục tiêu các liệu pháp CAR-T in vivo. Việc áp dụng tại bệnh viện trong tương lai và phát triển lâm sàng thành công sẽ quyết định liệu các cột mốc này có phát triển thành tăng trưởng thương mại bền vững và lợi nhuận đầu tư hấp dẫn hay không.
- Dòng tiền tự do từ đầu năm đến nay ước tính 15,1 tỷ USD hỗ trợ đầu tư: Johnson & Johnson tạo ra tiền mặt trong khi hoàn thành việc mua lại Firefly Bio trị giá 1 tỷ USD trong Q3. Điều này cung cấp hỗ trợ cho việc mở rộng danh mục thuốc, mặc dù việc chuyển đổi thu nhập mạnh hơn và lợi nhuận từ chi tiêu nghiên cứu sẽ là điều cần thiết cho giá trị cổ đông dài hạn.
Johnson & Johnson (JNJ) Là Gì?
Johnson & Johnson (JNJ) là một công ty chăm sóc sức khỏe toàn cầu phát triển thuốc theo toa và công nghệ y tế cho bệnh nhân, bác sĩ lâm sàng và bệnh viện. Bộ phận Thuốc Sáng tạo nghiên cứu và thương mại hóa các liệu pháp trong lĩnh vực ung thư học, miễn dịch học, khoa học thần kinh và các lĩnh vực điều trị khác. MedTech cung cấp các thiết bị tim mạch, công nghệ phẫu thuật, sản phẩm chỉnh hình và chăm sóc thị lực, kết hợp doanh số thiết bị với nhu cầu liên quan đến thủ thuật. Doanh thu phụ thuộc vào việc chấp nhận điều trị, định giá sản phẩm, hoạt động bệnh viện và bảo vệ khỏi cạnh tranh, với hai bộ phận cung cấp các nguồn doanh thu chăm sóc sức khỏe và dòng tiền hoạt động riêng biệt.
Chiến lược tăng trưởng của Johnson & Johnson tập trung vào việc mở rộng ung thư học và miễn dịch học, thúc đẩy công nghệ phẫu thuật và cải thiện cơ cấu danh mục. Vào tháng 7 năm 2026, công ty đã công bố hợp tác với Sail Biomedicines về các liệu pháp CAR-T in vivo, bao gồm các khoản thanh toán ban đầu là 785 triệu USD và quyền chọn mua lại Sail với giá 2,58 tỷ USD. Công ty cũng hoàn thành việc mua lại Firefly Bio trị giá 1 tỷ USD trong Q3 và đang chuẩn bị kế hoạch tách DePuy Synthes. Với doanh số hàng quý đạt 25,399 tỷ USD, các sáng kiến này nhằm thay thế doanh thu thuốc cũ và cải thiện lợi nhuận dài hạn, mặc dù chi phí phát triển đi trước kết quả thương mại.
Đọc Thêm: Cổ Phiếu Dược Phẩm Hàng Đầu Nên Mua Năm 2026: Thuốc Ung Thư, Thuốc Giảm Cân, mRNA và Thuốc Mới
Tổng Quan Thu Nhập Q3 2026 của Johnson & Johnson (JNJ): Tăng Trưởng Thuốc Hỗ Trợ Doanh Thu Bất Chấp Áp Lực Thu Nhập
Johnson & Johnson báo cáo doanh thu Q3 2026 là 25,399 tỷ USD, tăng 5,9% so với cùng kỳ năm trước, được hỗ trợ bởi tăng trưởng Thuốc Sáng tạo 7,7% và nhu cầu ung thư học liên tục. EPS điều chỉnh giảm 7,5% xuống 2,59 USD, trong khi EPS theo GAAP giảm xuống 0,09 USD do kiện tụng và phí giao dịch chiến lược ảnh hưởng đến kết quả. Với tăng trưởng MedTech 2,5% và hướng dẫn EPS điều chỉnh cả năm từ 11,05 đến 11,15 USD, thu nhập trong tương lai phụ thuộc vào việc thay thế doanh số bị lộ bằng sáng chế, cải thiện thiết bị và kiếm lợi nhuận từ đầu tư vào danh mục thuốc.
|
Chỉ Số Tài Chính |
Hướng Dẫn / Đồng Thuận |
Báo Cáo / Thực Tế |
Kết Quả Bất Ngờ |
|
Doanh thu |
23,993 tỷ USD Q3 2025 |
25,399 tỷ USD |
Cải thiện. Tăng 5,9% so với cùng kỳ. |
|
Thuốc Sáng tạo |
15,563 tỷ USD Q3 2025 |
16,757 tỷ USD |
Mở rộng. Tăng 7,7% so với cùng kỳ. |
|
Doanh thu MedTech |
8,430 tỷ USD Q3 2025 |
8,642 tỷ USD |
Cải thiện. Tăng 2,5% so với cùng kỳ. |
|
EPS pha loãng điều chỉnh |
2,80 USD Q3 2025 |
2,59 USD |
Thấp hơn. Giảm 7,5% so với cùng kỳ. |
|
EPS pha loãng theo GAAP |
2,12 USD Q3 2025 |
0,09 USD |
Thấp hơn. Giảm 95,8% so với cùng kỳ. |
|
Doanh thu Stelara |
1,570 tỷ USD Q3 2025 |
716 triệu USD |
Giảm. Giảm 54,4% so với cùng kỳ. |
|
Dòng tiền tự do từ đầu năm đến nay ước tính |
14,226 tỷ USD YTD 2025 |
~15,1 tỷ USD |
Cải thiện. Tăng khoảng 6%. |
|
Hướng dẫn EPS điều chỉnh 2026 |
10,96–11,11 trước đó |
11,05–11,15 |
Nâng lên. Điểm giữa tăng 0,06 USD. |
- Doanh thu Q3 tăng 5,9% lên 25,399 tỷ USD. Doanh thu Thuốc Sáng tạo đạt 16,757 tỷ USD, phản ánh nhu cầu ung thư học và miễn dịch học mạnh hơn trên nhiều liệu pháp đã được thiết lập và mới hơn. Việc chấp nhận thuốc bền vững và phục hồi thiết bị sẽ quan trọng để duy trì đà tăng thu nhập.
- Doanh thu Thuốc Sáng tạo tăng 7,7% lên 16,757 tỷ USD. Doanh số Darzalex đạt 4,239 tỷ USD và các liệu pháp ung thư học mở rộng thúc đẩy hiệu suất. Việc tiếp tục chấp nhận điều trị và ra mắt sản phẩm có thể hỗ trợ thu nhập, mặc dù định giá và cạnh tranh bằng sáng chế ảnh hưởng đến khả năng sinh lời.
- EPS điều chỉnh giảm xuống 2,59 USD do chi phí giao dịch ảnh hưởng. EPS theo GAAP giảm xuống 0,09 USD, trong khi thu nhập ròng điều chỉnh giảm 6,8%. Các khoản phí giao dịch làm giảm thu nhập, khiến hiệu quả hoạt động mạnh hơn trở nên quan trọng khi các loại thuốc mới tiếp cận thị trường thương mại lớn hơn.
- Firefly Bio mở rộng khả năng ung thư học của Johnson & Johnson. Khoảng 1 tỷ USD đã được chi cho việc mua lại hoàn thành trong Q3. Các khoản đầu tư hỗ trợ kỹ thuật kháng thể, với lợi nhuận phụ thuộc vào phát triển lâm sàng thành công và ra mắt thuốc có lợi nhuận trong tương lai.
- Hướng dẫn EPS điều chỉnh cả năm đạt từ 11,05 đến 11,15 USD. Điểm giữa đã được điều chỉnh tăng 0,06 USD, với việc thực hiện phụ thuộc vào tăng trưởng thuốc liên tục và hiệu suất thiết bị ổn định hơn. Mở rộng việc chấp nhận điều trị, cải thiện doanh số thiết bị và quản lý chi tiêu phát triển sẽ quan trọng cho tăng trưởng thu nhập trong tương lai.
Triển Vọng Đầu Tư 2026 của Johnson & Johnson (JNJ): Kịch Bản Tăng Giá 320 USD so với Kịch Bản Giảm Giá 225 USD
Triển vọng năm 2026 của Johnson & Johnson phụ thuộc vào việc liệu các loại thuốc mới hơn có thể thay thế doanh thu bị lộ bằng sáng chế trong khi bảo toàn thu nhập sau đầu tư vào danh mục thuốc hay không. Doanh số thuốc Q3 mở rộng nhanh hơn thiết bị, nhưng EPS điều chỉnh giảm khi các giao dịch chiến lược tăng thêm chi phí. Các kịch bản biên tập sau đây cho thấy nhu cầu ra mắt, phục hồi MedTech và kỷ luật chi tiêu có thể định hình cổ phiếu đến tháng 12 năm 2026 như thế nào.
Kịch Bản Tăng Giá: Thuốc Mới và Phục Hồi Thiết Bị Đẩy JNJ Hướng Tới 320 USD
Việc áp dụng rộng rãi hơn các loại thuốc mới sẽ nâng cao thu nhập trong khi tăng trưởng thiết bị y tế phục hồi cung cấp nguồn hỗ trợ hoạt động thứ hai. Doanh số Thuốc Sáng tạo tăng 7,7% lên 16,757 tỷ USD, với Darzalex đạt 4,239 tỷ USD. Kéo dài đà đó trên toàn lĩnh vực miễn dịch học và ung thư học sẽ giúp thay thế tổn thất Stelara khi doanh số thiết bị tốt hơn hấp thụ chi phí phát triển và thương mại hóa.
Kịch bản 320 USD sẽ được hỗ trợ nếu EPS điều chỉnh cả năm đạt mức trần hướng dẫn 11,15 USD và tăng trưởng MedTech cải thiện vượt mức 2,5% của Q3. Chuyển đổi tiền mặt mạnh hơn sẽ kết nối doanh thu dược phẩm cao hơn với lợi nhuận cổ đông bền vững hơn.
Kịch Bản Cơ Sở: Nhu Cầu Thuốc Ổn Định Giữ JNJ Trong Khoảng 255 đến 280 USD
Tăng trưởng thuốc liên tục có thể duy trì tạo ra tiền mặt hoạt động ngay cả khi thiết bị phục hồi chậm và chi tiêu phát triển hạn chế thu nhập điều chỉnh. Dòng tiền tự do từ đầu năm đến nay ước tính đạt 15,1 tỷ USD, trong khi doanh số MedTech chỉ tăng 2,5%. Những bù đắp đó sẽ hỗ trợ nghiên cứu liên tục và phân phối cổ đông mà không chứng minh rằng các sáng kiến mới có thể nâng cao khả năng sinh lời trên mỗi cổ phần một cách nhất quán.
Khoảng 255 đến 280 USD sẽ phù hợp với việc thực hiện trong hướng dẫn EPS điều chỉnh 11,05 đến 11,15 USD và tăng trưởng dược phẩm liên tục. Thiết bị tốt hơn sẽ hỗ trợ đầu trên, trong khi xói mòn bằng sáng chế và pha loãng giao dịch có thể hạn chế mở rộng định giá.
Kịch Bản Giảm Giá: Xói Mòn Bằng Sáng Chế và Chi Phí Phát Triển Kéo JNJ Về Mức 225 USD
Tăng trưởng chậm hơn trong các loại thuốc thay thế sẽ phơi bày thu nhập nhiều hơn trước tổn thất bằng sáng chế và chi phí xây dựng các liệu pháp trong tương lai. Doanh số Stelara giảm 54,4% xuống 716 triệu USD, trong khi các giao dịch chiến lược cũng làm giảm khả năng sinh lời điều chỉnh. Nếu các sản phẩm mới ra mắt mất đà trước khi tăng trưởng thiết bị cải thiện, chi tiêu đầu tư có thể hấp thụ quá nhiều đóng góp dược phẩm còn lại.
Kịch bản 225 USD sẽ trở nên có khả năng hơn nếu tăng trưởng thuốc chậm lại cùng với suy yếu thiết bị thêm và thu nhập không đạt hướng dẫn hàng năm. Chi phí kiện tụng cao hơn hoặc tiến độ phát triển đáng thất vọng sẽ làm suy yếu lợi nhuận tiền mặt và giảm hỗ trợ cho định giá.
Dự Báo Giá Cổ Phiếu JNJ Năm 2026 Từ Các Nhà Phân Tích Phố Wall
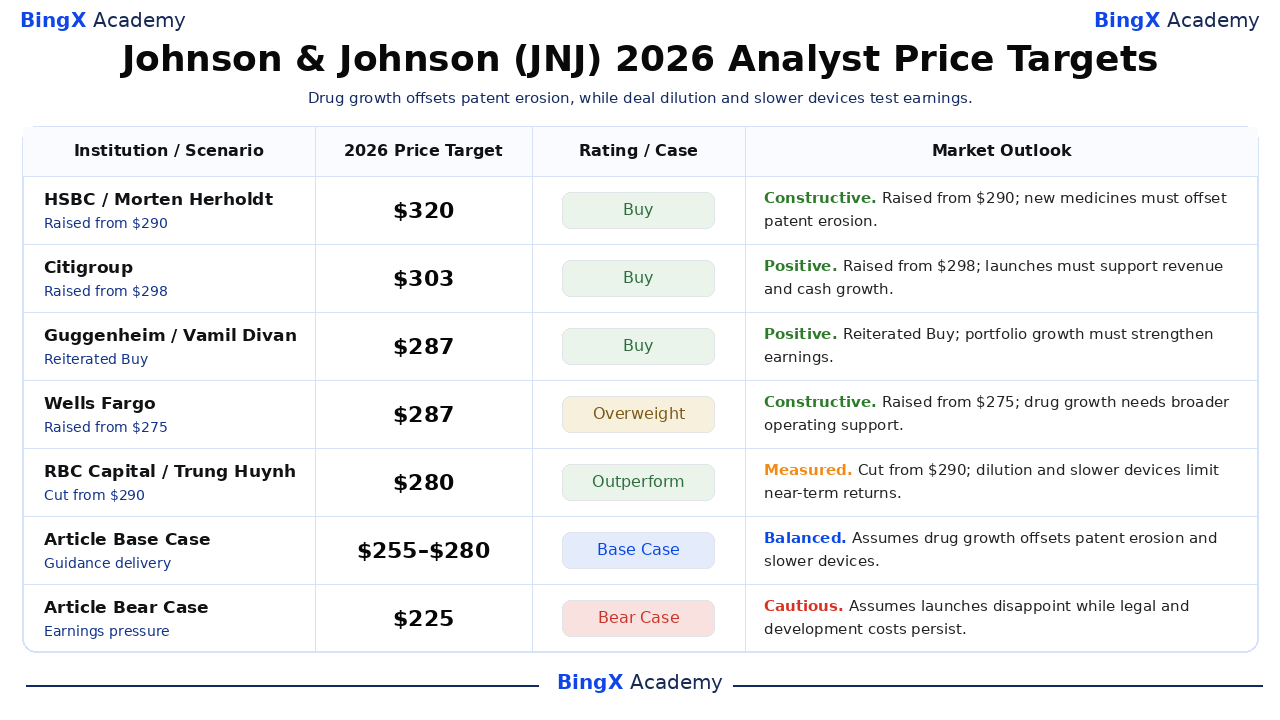
Các hành động Phố Wall được chọn trải dài từ 280 đến 320 USD và phản ánh các quan điểm khác nhau về thuốc mới, rủi ro bằng sáng chế và hiệu suất thiết bị. Đây là các điểm tham chiếu của nhà phân tích đã công bố, thường sử dụng khoảng thời gian mười hai tháng kéo dài đến sau tháng 12 năm 2026. Giá tăng, cơ sở và giảm của bài viết là các kịch bản biên tập riêng biệt, không phải các dự báo từ nhà môi giới bổ sung.
|
Tổ Chức / Kịch Bản |
Mục Tiêu Giá 2026 |
Xếp Hạng / Trường Hợp |
Triển Vọng Thị Trường |
|
HSBC |
320 USD |
Mua |
Tích cực. 2026-09-10: Nâng từ 290 USD; duy trì Mua. Quan điểm biên tập: Thuốc mới phải bù đắp xói mòn bằng sáng chế và điểm yếu thiết bị. |
|
Citigroup |
303 USD |
Mua |
Tích cực. 2026-10-05: Nâng từ 298 USD; duy trì Mua. Quan điểm biên tập: Các sản phẩm thương mại ra mắt phải hỗ trợ tăng trưởng doanh thu và tiền mặt. |
|
Guggenheim |
287 USD |
Mua |
Tích cực. 2026-10-07: Tái khẳng định Mua với mục tiêu 287 USD. Quan điểm biên tập: Tăng trưởng danh mục phải chuyển thành thu nhập mạnh hơn. |
|
Wells Fargo |
287 USD |
Tỷ trọng cao hơn |
Tích cực. 2026-10-16: Nâng từ 275 USD; duy trì Tỷ trọng cao hơn. Quan điểm biên tập: Doanh số thuốc mạnh cần hỗ trợ hoạt động rộng hơn. |
|
RBC Capital |
280 USD |
Vượt trội |
Thận trọng. 2026-10-14: Cắt giảm từ 290 USD; duy trì Vượt trội. Quan điểm biên tập: Pha loãng mua lại và thiết bị chậm hơn hạn chế lợi nhuận ngắn hạn. |
|
Kịch Bản Cơ Sở Bài Viết |
255–280 |
Kịch Bản Cơ Sở |
Cân bằng. Kịch bản biên tập tháng 12 năm 2026. Giả định việc thực hiện hướng dẫn bù đắp xói mòn bằng sáng chế và thiết bị chậm hơn. |
|
Kịch Bản Giảm Giá Bài Viết |
225 USD |
Kịch Bản Giảm Giá |
Thận trọng. Kịch bản biên tập tháng 12 năm 2026. Giả định các sản phẩm ra mắt thất vọng trong khi chi phí pháp lý và phát triển vẫn tiếp diễn. |
Cách Mua Cổ Phiếu Johnson & Johnson (JNJ) trên BingX
Mua và nắm giữ cổ phiếu Johnson & Johnson thông qua Giao Dịch Cổ Phiếu BingX sử dụng USDT hoặc USDC, tùy thuộc vào danh sách và điều kiện tài khoản. Johnson & Johnson cung cấp khả năng tiếp cận thuốc theo toa, thiết bị y tế và đổi mới chăm sóc sức khỏe trên toàn danh mục toàn cầu. Người dùng đủ điều kiện có thể điều chỉnh quy mô nắm giữ theo mục tiêu đầu tư của họ mà không cần sử dụng đòn bẩy hoặc trả phí tài trợ vĩnh viễn.
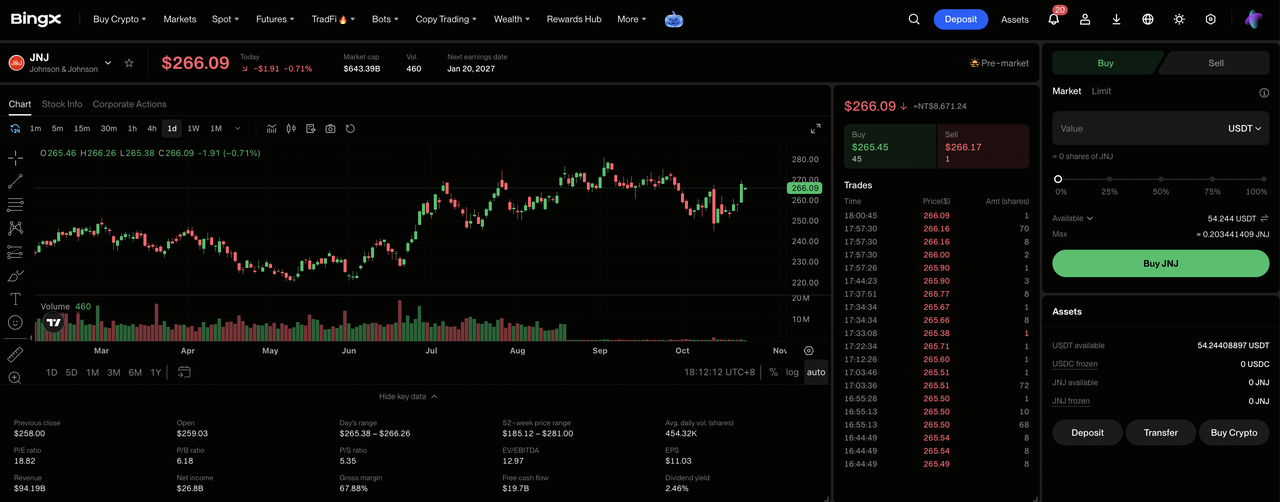
Bước 1: Truy cập Giao Dịch Cổ Phiếu BingX. Đăng ký hoặc đăng nhập vào BingX, hoàn thành xác minh danh tính bắt buộc và điều hướng đến "TradFi > Cổ phiếu". Chấp nhận Công bố Rủi ro Giao dịch Cổ phiếu nếu truy cập sản phẩm lần đầu tiên.
Bước 2: Chuẩn bị USDT hoặc USDC. Đảm bảo Tài khoản Giao ngay của bạn có đủ tiền cho việc mua. Chuyển USDT hoặc USDC từ Tài khoản Quỹ hoặc Tài khoản Tài sản nếu cần. Xem xét số lượng đặt hàng tối thiểu và điều kiện chia nhỏ của cổ phiếu đã chọn trước khi chọn quy mô đầu tư.
Bước 3: Chọn Johnson & Johnson (JNJ). Mở thị trường Cổ phiếu, tìm kiếm Johnson & Johnson (JNJ), và xác nhận rằng cổ phiếu có sẵn cho tài khoản của bạn. Xem xét danh tính công ty, giá cổ phiếu hiện tại, phiên giao dịch và các loại lệnh có sẵn.
Bước 4: Mua Cổ Phiếu Johnson & Johnson. Chọn "Mua", nhập số tiền đầu tư hoặc số lượng cổ phiếu được phép và chọn lệnh thị trường hoặc lệnh giới hạn được hỗ trợ. Lệnh thị trường sử dụng giá có sẵn trong các phiên được hỗ trợ, trong khi lệnh giới hạn yêu cầu mức giá được chỉ định hoặc tốt hơn và thanh khoản đủ để thực hiện.
Bước 5: Xem Xét và Quản Lý Danh Mục Đầu Tư Của Bạn. Mở "Cổ phiếu > Vị thế" để theo dõi cổ phiếu JNJ và lãi hoặc lỗ chưa thực hiện. Sử dụng Tất cả Lệnh để xem xét giao dịch hoặc bán cổ phiếu khi cần. Thanh toán T+1 thường ảnh hưởng đến thời điểm tiền thu từ bán có thể rút được, chứ không phải thời điểm cổ phiếu đã mua có thể bán.
5 Rủi Ro Hàng Đầu Nhà Đầu Tư Johnson & Johnson Cần Theo Dõi Năm 2026
Các loại thuốc đã được thiết lập, danh mục chăm sóc sức khỏe rộng lớn và tạo ra tiền mặt đáng tin cậy của Johnson & Johnson hỗ trợ triển vọng thu nhập. Tuy nhiên, xói mòn bằng sáng chế, nhu cầu thiết bị, chi tiêu phát triển và kiện tụng có thể gây áp lực lên khả năng sinh lời và lợi nhuận cổ đông.
- Nhu cầu thuốc yếu hơn có thể gây áp lực lên doanh thu: Doanh số Thuốc Sáng tạo Q3 đạt 16,757 tỷ USD, được hỗ trợ bởi các liệu pháp ung thư học và miễn dịch học. Khối lượng điều trị thấp hơn hoặc nhu cầu thương hiệu thay thế có thể làm giảm thu nhập và biên lợi nhuận hoạt động khi cạnh tranh bằng sáng chế tăng cường.
- Chi phí phát triển tăng có thể hạn chế biên lợi nhuận: EPS điều chỉnh Q3 giảm 7,5% xuống 2,59 USD, phản ánh pha loãng liên quan đến giao dịch. Chi phí nghiên cứu và thương mại hóa cao hơn có thể làm suy yếu khả năng sinh lời nếu doanh số thuốc và doanh thu thiết bị tăng trưởng chậm hơn.
- Chậm trễ áp dụng thiết bị có thể hạn chế tăng trưởng doanh thu: Doanh thu MedTech Q3 đạt 8,642 tỷ USD, nhưng tăng trưởng chỉ ở mức 2,5%. Việc mua thiết bị bệnh viện bị trì hoãn, lắp đặt robot hoặc phục hồi thủ thuật có thể làm giảm khả năng hiển thị doanh thu trong tương lai.
- Đầu tư vào danh mục thuốc có thể làm suy yếu lợi nhuận cổ đông: Khoảng 1 tỷ USD đã được chi cho Firefly Bio, hỗ trợ khả năng kỹ thuật kháng thể. Thất bại lâm sàng hoặc chi phí phát triển bổ sung có thể hạn chế tạo ra tiền mặt trong tương lai và giảm giá trị cổ đông trước khi các chương trình được mua lại đạt được thương mại hóa.
- Thu nhập yếu hơn có thể gây áp lực lên định giá: EPS điều chỉnh Q3 của Johnson & Johnson đạt 2,59 USD, được hỗ trợ bởi bộ phận dược phẩm lớn. Ra mắt chậm hơn, nhu cầu thiết bị yếu hơn hoặc chi phí kiện tụng tăng có thể làm giảm thu nhập và kích hoạt sụt giảm giá cổ phiếu.
Suy Nghĩ Cuối Cùng: Bạn Có Nên Đầu Tư Vào Johnson & Johnson Năm 2026 Không?
Doanh thu hàng quý 25,399 tỷ USD và dòng tiền tự do từ đầu năm đến nay ước tính 15,1 tỷ USD của Johnson & Johnson cho thấy năng lực tài trợ cho đổi mới chăm sóc sức khỏe. Darzalex và các loại thuốc mới hơn hỗ trợ doanh số, trong khi Firefly Bio và Sail mở rộng cơ hội phát triển. Duy trì tăng trưởng đó sẽ phụ thuộc vào việc thay thế doanh thu bị lộ bằng sáng chế và chuyển đổi đầu tư thiết bị thành việc áp dụng có lợi nhuận.
Kịch bản tăng giá 320 USD giả định nhu cầu thuốc mới rộng hơn, thiết bị phục hồi và chuyển đổi doanh thu thành thu nhập mạnh hơn. Kịch bản cơ sở 255 đến 280 USD phản ánh việc thực hiện hướng dẫn, trong khi kịch bản giảm giá 225 USD tính đến xói mòn bằng sáng chế và chi phí liên tục. Với JNJ đóng cửa ở mức 257,78 USD vào ngày 2026-10-21, nhà đầu tư nên theo dõi liệu tăng trưởng danh mục có tạo ra lợi nhuận trên mỗi cổ phần bền vững hay không.
Nhắc Nhở Rủi Ro: Danh mục chăm sóc sức khỏe đa dạng của Johnson & Johnson không loại bỏ rủi ro đầu tư. Mất bằng sáng chế, thất bại lâm sàng hoặc chi phí kiện tụng cao hơn có thể làm giảm thu nhập và lợi nhuận cổ đông. Nhà đầu tư nên đánh giá định giá, tạo ra tiền mặt và khả năng chịu đựng rủi ro của họ trước khi mua cổ phiếu JNJ.
Bài Đọc Liên Quan
- Cổ Phiếu Dược Phẩm Hàng Đầu Nên Mua Năm 2026: Thuốc Ung Thư, Thuốc Giảm Cân, mRNA và Thuốc Mới
- Dự Báo Giá Moderna (MRNA) 2026: Liệu Đà Tăng Vắc-xin Ung Thư Có Đẩy Cổ Phiếu MRNA Hướng Tới 180 USD Không?
- Dự Báo Giá Merck (MRK) 2026: Liệu Đà Tăng Danh Mục Thuốc Có Đẩy Cổ Phiếu MRK Hướng Tới 170 USD Không?
- Dự Báo Giá Eli Lilly (LLY) 2026: Liệu Nhu Cầu Thuốc Giảm Cân Có Đẩy LLY Hướng Tới 1.600 USD Không?
- Dự Báo Giá Cổ Phiếu UnitedHealth (UNH) 2026: Phục Hồi Nhờ AI hay Bẫy Quy Định Tại 306 USD?
