Costco (COST) vận hành các kho thành viên và trang web thương mại điện tử bán một danh mục hạn chế các mặt hàng tạp hóa, đồ gia dụng, trang phục, điện tử và dịch vụ. Việc mua sắm quy mô lớn và phân phối hiệu quả hỗ trợ giá thấp, trong khi phí thành viên định kỳ bù đắp cho biên lợi nhuận mỏng của hàng hóa. Xăng dầu, nhà thuốc và các dịch vụ khác tăng cường tần suất viếng thăm, nhưng thu nhập vẫn nhạy cảm với lưu lượng, lao động, nhiên liệu và chi phí nguồn cung.
Quý gần nhất cho thấy chi tiêu của thành viên kiên cường cùng với tăng trưởng chậm hơn trong phí định kỳ. Doanh thu Q4 FY2026 của Costco đạt 95,72 tỷ đô la, doanh số tương đương điều chỉnh tăng 6,7% và doanh số kỹ thuật số tăng 19,8%; phí thành viên tăng 7,3% lên 1,85 tỷ đô la. Kế hoạch mở 33 kho trong FY2027 mở rộng tầm với của Costco mặc dù tăng trưởng phí chậm hơn và lợi ích hoàn thuế quan một lần 0,15 đô la làm giảm sức mạnh thu nhập của quý.
Dự báo cổ phiếu COST cho 2026 hiện tập trung vào hai quan điểm cạnh tranh:
- Trường hợp thành viên và mở rộng: Mạng lưới 939 kho, tăng trưởng tương đương kỹ thuật số điều chỉnh 19,8% và kế hoạch của ban quản lý về 33 lần mở cửa FY2027 có thể mở rộng tầm với thành viên và năng lực bán hàng, nếu các địa điểm mới mang lại lợi nhuận hấp dẫn.
- Trường hợp định giá và tăng trưởng phí: Tăng trưởng phí thành viên Q4 chậm lại còn 7,3%, và lợi ích hoàn thuế quan 0,15 đô la đã nâng EPS báo cáo. Nếu thu nhập từ phí hoặc lưu lượng yếu đi, P/E theo sau khoảng 44,5x để lại chỗ cho nén bội số.
Hướng dẫn này phân tích dự báo cổ phiếu COST, các tình huống giá 2026, rủi ro chính và quan điểm của nhà phân tích, dựa trên báo cáo thu nhập Q4 FY2026 ngày 24 tháng 9 của Costco, hồ sơ SEC và dữ liệu thị trường đến ngày 5 tháng 10, cộng với cách giao dịch hợp đồng tương lai cổ phiếu COST trên BingX TradFi với tài sản thế chấp USDT.
Top 5 Điều Nhà Đầu Tư Costco Cần Biết Trong Tháng 10 2026
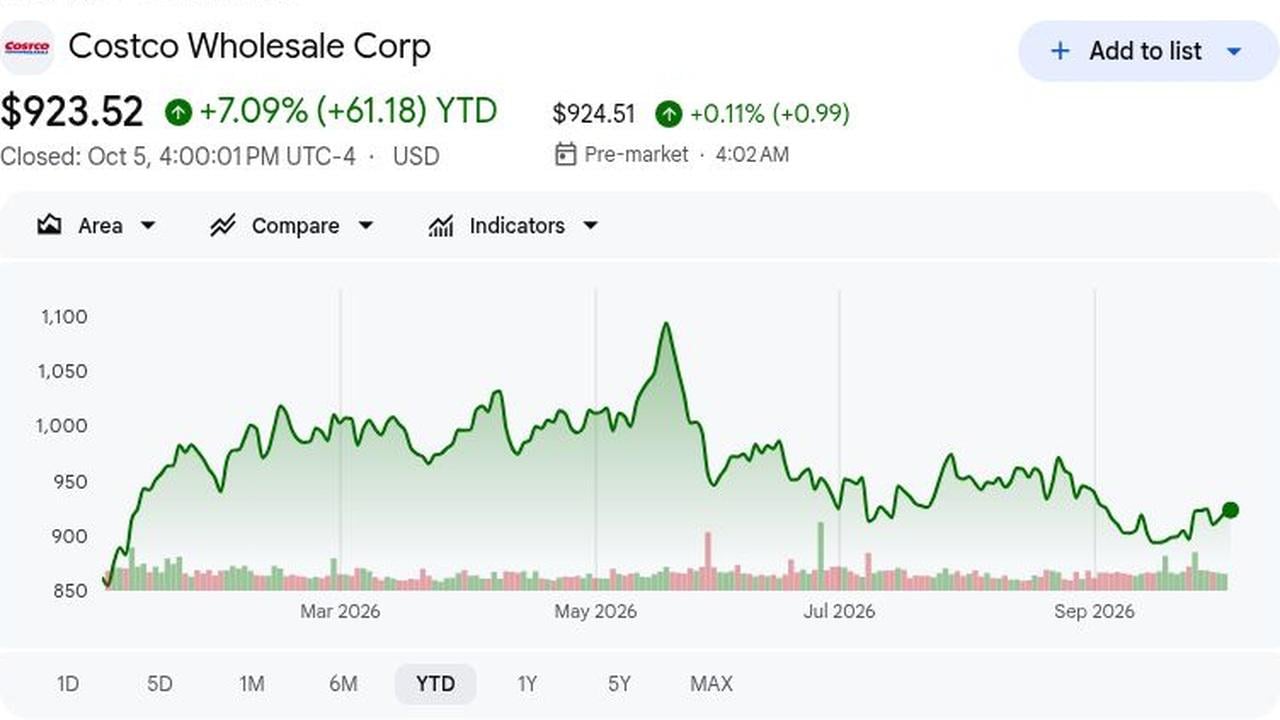
- COST đóng cửa ở mức 923,52 đô la và tăng 7,09% YTD: Mức đóng cửa ngày 5 tháng 10 tăng 0,31% nhưng vẫn thấp hơn 15,8% so với mức cao 1.096,50 đô la ngày 19 tháng 5. Mối quan ngại về định giá vẫn còn, vì vậy thu nhập phải bắt kịp nhanh chóng.
- Tổng doanh thu Q4 đạt 95,72 tỷ đô la và vượt dự đoán 860 triệu đô la: Doanh thu tăng 11,1% so với cùng kỳ năm trước so với ước tính LSEG 94,86 tỷ đô la; doanh thu thuần tăng 11,2% lên 93,87 tỷ đô la. Việc vượt dự đoán xác nhận nhu cầu; lưu lượng lặp lại phải duy trì nó.
- Doanh số tương đương điều chỉnh Q4 tăng 6,7%, cao hơn dự đoán 59 điểm cơ bản: Nó loại trừ những thay đổi về nhiên liệu và tỷ giá. Doanh số tương đương điều chỉnh tại Mỹ tăng 7,2%, cho thấy giá cả có giá trị thu hút người mua sắm; doanh số tương đương điều chỉnh cô lập nhu cầu tốt hơn tỷ lệ báo cáo 9,4%.
- Doanh số tương đương kỹ thuật số Q4 tăng 19,8% trên cơ sở điều chỉnh: Đó là gần ba lần tỷ lệ toàn công ty 6,7%. Ứng dụng, trang web và các tùy chọn giao hàng mở rộng ưu đãi kho, nhưng đơn hàng lặp lại và giỏ hàng có lợi nhuận vẫn cần bằng chứng.
- Costco dự định mở 33 kho trong FY2027, bao gồm năm lần di dời: Điều đó có nghĩa là 28 lần bổ sung thuần vào cơ sở 939 kho của mình. Cập nhật doanh số tháng 9 dự kiến vào ngày 7 tháng 10, kiểm tra lưu lượng và nhu cầu của thành viên. Lợi nhuận phụ thuộc vào năng suất, nhu cầu địa phương và việc làm giảm doanh số.
Costco Wholesale (COST) Là Gì?
Costco Wholesale vận hành các kho thành viên và trang web thương mại điện tử bán một danh mục cố ý hạn chế các mặt hàng tạp hóa, thực phẩm tươi, đồ gia dụng, thiết bị, trang phục, điện tử và dịch vụ. Mua sắm khối lượng lớn, phân phối hiệu quả và luân chuyển hàng tồn kho nhanh cho phép công ty cung cấp giá thấp trong khi hoạt động với biên lợi nhuận hàng hóa mỏng hơn nhiều nhà bán lẻ. Phí thành viên hàng năm cung cấp thu nhập định kỳ, và Kirkland Signature mang đến cho Costco một dòng nhãn riêng củng cố đề xuất giá trị của mình. Xăng dầu, nhà thuốc, quang học, khu ẩm thực và dịch vụ du lịch thêm lý do để thành viên ghé thăm. Mô hình phụ thuộc vào việc gia hạn, lưu lượng và chi phí có kỷ luật, với các nhà cung cấp chấp nhận đơn hàng khối lượng lớn để đổi lấy quyền truy cập vào cơ sở thành viên lớn.
Chiến lược dài hạn của Costco là bảo tồn giá trị thành viên trong khi mở rộng tầm với kho và làm cho việc mua sắm thuận tiện hơn trên các cửa hàng và kênh kỹ thuật số. Kirkland Signature và danh mục tập trung hỗ trợ sự khác biệt và quy mô mua sắm; ứng dụng, thẻ thành viên kỹ thuật số, tra cứu hàng tồn kho và Costco Wallet kết nối khám phá trực tuyến với các chuyến thăm kho. Quan hệ đối tác giao hàng thêm điểm truy cập khác mà không thay thế mối quan hệ thành viên: vào tháng 9 năm 2026, Uber và Costco đã mở rộng giao hàng tại Mỹ thông qua Uber Eats tới 47 bang và gần 600 địa điểm kho, xây dựng trên quan hệ đối tác toàn cầu cũng trải rộng Canada, Mexico, Nhật Bản, Đài Loan, Pháp và Tây Ban Nha. Sự kết hợp này cho phép Costco mở rộng sự thuận tiện xung quanh mô hình câu lạc bộ giá thấp cốt lõi của mình, với việc gia hạn thành viên, tần suất viếng thăm và bán hàng có kỷ luật vẫn là trung tâm của kinh tế.
Tổng Quan Thu Nhập Q4 FY2026 Của Costco (COST): Doanh Số Mạnh Gặp Tăng Trưởng Phí Chậm Hơn
Q4 16 tuần của Costco mang lại 95,72 tỷ đô la doanh thu so với 94,86 tỷ đô la dự kiến và EPS GAAP 6,75 đô la bao gồm lợi ích hoàn thuế quan 0,15 đô la; EPS điều chỉnh 6,60 đô la vượt dự đoán 6,53 đô la. Doanh số tương đương điều chỉnh tăng 6,7%, doanh số kỹ thuật số tăng 19,8%, và phí đạt 1,85 tỷ đô la, tăng 7,3%. Tăng trưởng phí chậm hơn và lợi ích một lần làm giảm sự vượt trội.
|
Chỉ Số Tài Chính |
Hướng Dẫn / Dự Đoán |
Báo Cáo / Thực Tế |
Bất Ngờ |
|
Tổng doanh thu Q4 FY2026 |
94,86 tỷ đô la dự đoán LSEG |
95,72 tỷ đô la |
Vượt. 0,86 tỷ đô la trên dự đoán; tăng 11,1% YoY. |
|
EPS pha loãng Q4 FY2026 |
— |
6,75 đô la |
Vượt. 0,23 đô la trên dự đoán; bao gồm lợi ích thuế quan 0,15 đô la. |
|
EPS pha loãng điều chỉnh Q4 |
6,53 đô la dự đoán |
6,60 đô la loại trừ lợi ích hoàn tiền |
Vượt. 0,07 đô la trên LSEG sau khi loại trừ hoàn thuế quan. |
|
Tổng doanh số tương đương Q4 |
6,11% dự đoán, điều chỉnh |
9,4% báo cáo; 6,7% điều chỉnh |
Vượt. 59 bps trên dự đoán. |
|
Doanh số tương đương kỹ thuật số Q4 |
— |
19,5% báo cáo; 19,8% điều chỉnh |
Vượt trội. So với 6,7% doanh số tương đương điều chỉnh của công ty. |
|
Phí thành viên Q4 |
1,8 tỷ đô la dự đoán |
1,850 tỷ đô la; +7,3% YoY |
Tăng trưởng. Tăng từ 1,724 tỷ đô la; tăng trưởng chậm lại một lần nữa. |
|
Tổng doanh thu FY2026 |
— |
303,154 tỷ đô la |
Tăng. Tăng 10,1% so với FY2025. |
|
Kế hoạch kho FY2027 |
— |
33 lần mở cửa, bao gồm 5 lần di dời |
Mở rộng. 28 bổ sung thuần vào cơ sở 939 địa điểm. |
- Doanh thu Q4 95,72 tỷ đô la vượt ước tính 860 triệu đô la: Tổng doanh thu tăng 11,1% từ 86,16 tỷ đô la. Lưu lượng và vé hỗ trợ sự vượt trội, nhưng doanh số tương đương phải duy trì vượt quá quý theo mùa để xác nhận nhu cầu bền vững.
- EPS pha loãng 6,75 đô la vượt dự đoán 23 xu: Nó bao gồm lợi ích hoàn thuế quan 0,15 đô la; EPS điều chỉnh 6,60 đô la vẫn vượt ước tính LSEG 6,53 đô la bằng bảy xu. Kết quả cơ bản mạnh mẽ, mặc dù ít hơn so với sự vượt trội trong tiêu đề.
- Doanh số tương đương điều chỉnh tăng 6,7% và vượt dự báo 6,11%: Doanh số tương đương điều chỉnh tại Mỹ tăng 7,2%, Canada 4,6% và Quốc tế Khác 6,2%. Độ rộng này hỗ trợ luận điểm lưu lượng dẫn đầu về giá trị, trong khi doanh số tương đương điều chỉnh cung cấp thước đo nhu cầu sạch hơn so với tăng trưởng báo cáo.
- Doanh số tương đương kỹ thuật số tăng 19,8% điều chỉnh khi phí thành viên tăng 7,3%: Kỹ thuật số vượt xa 6,7% doanh số tương đương, nhưng phí chậm lại từ 11,7% trong Q4 FY2025. Điều này nâng cao kỹ thuật số như một động cơ tăng trưởng trong khi để thu nhập thành viên định kỳ trung tâm cho mô hình markup thấp.
- Doanh thu FY2026 đạt 303,15 tỷ đô la khi Costco dự định 33 lần mở cửa FY2027: Doanh thu hàng năm tăng 10,1%, và năm lần mở cửa dự định là di dời, hoặc 28 bổ sung thuần. Các địa điểm mới thêm doanh số và thành viên tiềm năng, nhưng lợi nhuận phải biện minh cho đầu tư. Nhà đầu tư cần bằng chứng về việc mở cửa có năng suất.
Triển Vọng Đầu Tư Costco Wholesale (COST) 2026: Trường Hợp Tăng Giá 1.200 Đô La vs. Trường Hợp Giảm Giá 780 Đô La
Triển vọng 2026 của Costco phụ thuộc vào việc liệu tăng trưởng thành viên, lưu lượng ổn định và mở rộng kỹ thuật số có thể giữ cho thu nhập tăng đủ nhanh để hỗ trợ định giá cao cấp. Mặt tích cực đến từ phí thành viên định kỳ, kho mới có năng suất và chi tiêu kiên cường, trong khi doanh số tương đương chậm hơn, gia hạn yếu hơn và nén bội số vẫn là những rủi ro chính.
Trường Hợp Tăng Giá: Tăng Trưởng Thành Viên Mạnh Đẩy COST Hướng Tới 1.200 Đô La
Trường Hợp Tăng Giá giả định doanh số tương đương điều chỉnh vẫn gần tỷ lệ 6,6% của FY2026, tăng trưởng kỹ thuật số duy trì ở mức teen cao và thành viên trả phí tiếp tục mở rộng. 939 kho của Costco và sự thâm nhập thành viên Executive cao hơn hỗ trợ thu nhập phí định kỳ mà không làm yếu mô hình giá thấp của mình.
Một động thái hướng tới 1.200 đô la sẽ yêu cầu tăng trưởng phí thành viên hai con số, tỷ lệ gia hạn ổn định và cải thiện biên lợi nhuận tiếp tục sau tái đầu tư. Mục tiêu 1.315 đô la của BMO và 1.275 đô la của UBS minh họa mặt tích cực nếu những xu hướng đó duy trì.
Trường Hợp Cơ Bản: Lưu Lượng Ổn Định Giữ COST Giữa 950 Và 1.075 Đô La
Trường Hợp Cơ Bản giả định lưu lượng vẫn tích cực, doanh số tương đương điều chỉnh ổn định ở mức một chữ số giữa và doanh số kỹ thuật số tiếp tục tăng nhanh hơn doanh số kho. Phí thành viên mở rộng dần dần hơn, trong khi khoảng 303 tỷ đô la doanh thu hàng năm và EPS 20,76 đô la hỗ trợ định giá cao cấp.
COST có thể giao dịch chủ yếu giữa 950 và 1.075 đô la nếu gia hạn vẫn ổn định và kho mới mang lại năng suất khỏe mạnh. Tăng trưởng phí dưới 8% hoặc lưu lượng yếu hơn có thể sẽ hạn chế phần trên.
Trường Hợp Giảm Giá: Tăng Trưởng Doanh Số Chậm Hơn Kéo COST Hướng Tới 780 Đô La
Trường Hợp Giảm Giá giả định áp lực người tiêu dùng làm chậm chi tiêu tùy ý, tăng trưởng phí thành viên yếu đi và chi phí nhiên liệu, thuế quan hoặc thực hiện gây áp lực lên biên lợi nhuận. Costco sẽ vẫn có lãi, nhưng tăng trưởng thu nhập chậm hơn sẽ làm cho định giá gần 44 lần EPS theo sau khó bảo vệ hơn.
Một động thái hướng tới 780 đô la sẽ trở nên có khả năng hơn nếu doanh số tương đương điều chỉnh giảm xuống dưới 4%, tăng trưởng thành viên trả phí tiến gần 2%, hoặc tỷ lệ gia hạn yếu đi. Nén bội số có thể thêm nhược điểm nếu nhà đầu tư bắt đầu gán giá trị ít hơn cho mô hình thành viên định kỳ của Costco.
Dự Báo Giá Cổ Phiếu COST Cho 2026 Bởi Các Nhà Phân Tích Wall Street
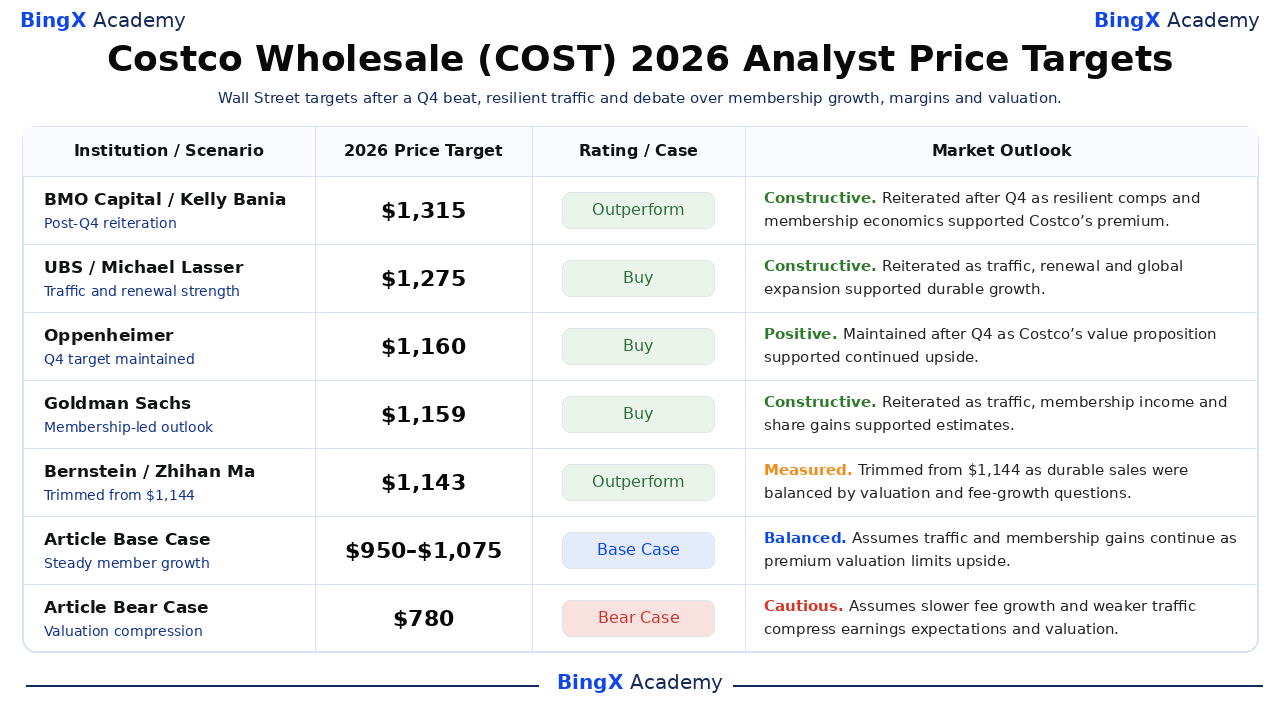
Các mục tiêu được nêu tên dao động từ 1.135 đến 1.315 đô la so với mức đóng cửa 923,52 đô la ngày 5 tháng 10. Dự đoán rộng hơn trải rộng từ 770 đến 1.315 đô la trên 39 nhà phân tích. Sự kết hợp nắm bắt sức mạnh doanh số Q4 cùng với câu hỏi về tăng trưởng thành viên và định giá.
|
Tổ Chức / Tình Huống |
Mục Tiêu Giá 2026 |
Xếp Hạng / Trường Hợp |
Triển Vọng Thị Trường |
|
BMO Capital / Kelly Bania |
1.315 đô la |
Outperform |
Tích cực. Ngày 25 tháng 9: tái khẳng định sau Q4 khi doanh số tương đương kiên cường và kinh tế thành viên hỗ trợ phí bảo hiểm. |
|
UBS / Michael Lasser |
1.275 đô la |
Mua |
Tích cực. Ngày 25 tháng 9: tái khẳng định khi lưu lượng, gia hạn và mở rộng quốc tế hỗ trợ tăng trưởng bền vững. |
|
Oppenheimer / Rupesh Parikh |
1.160 đô la |
Mua |
Tích cực. Ngày 25 tháng 9: duy trì sau Q4 khi giá trị và thực hiện hỗ trợ mặt tích cực. |
|
Goldman Sachs / Kate McShane |
1.159 đô la |
Mua |
Tích cực. Ngày 8 tháng 9: tái khẳng định khi lưu lượng, thu nhập thành viên và chia sẻ tăng hỗ trợ ước tính. |
|
Bernstein / Zhihan Ma |
1.143 đô la |
Outperform |
Có biện pháp. Ngày 25 tháng 9: cắt giảm từ 1.144 đô la khi doanh số bền vững đối mặt với câu hỏi định giá và tăng trưởng phí. |
|
Telsey Advisory Group / Joseph Feldman |
1.135 đô la |
Mua |
Tích cực. Ngày 5 tháng 10: tái khẳng định trước doanh số hàng tháng, dự báo 10,1% doanh số tương đương và tăng trưởng lưu lượng 4%. |
|
Trường Hợp Cơ Bản Bài Viết |
950–1.075 đô la |
Trường Hợp Cơ Bản |
Cân bằng. Giả định lưu lượng và tăng thành viên tiếp tục khi định giá cao cấp hạn chế mặt tích cực. |
|
Trường Hợp Giảm Giá Bài Viết |
780 đô la |
Trường Hợp Giảm Giá |
Thận trọng. Giả định tăng trưởng phí chậm hơn và lưu lượng yếu hơn nén kỳ vọng thu nhập và định giá. |
Cách Giao Dịch Cổ Phiếu Costco (COST) Trên BingX
Giao dịch triển vọng doanh số tương đương, tăng trưởng thành viên và định giá của Costco bằng cách sử dụng BingX TradFi và các công cụ BingX AI. Bởi vì COST có thể phản ứng với doanh số hàng tháng, thu nhập và cập nhật biên lợi nhuận, các nhà giao dịch nên xác định cả chất xúc tác và giới hạn rủi ro trước khi vào vị thế.
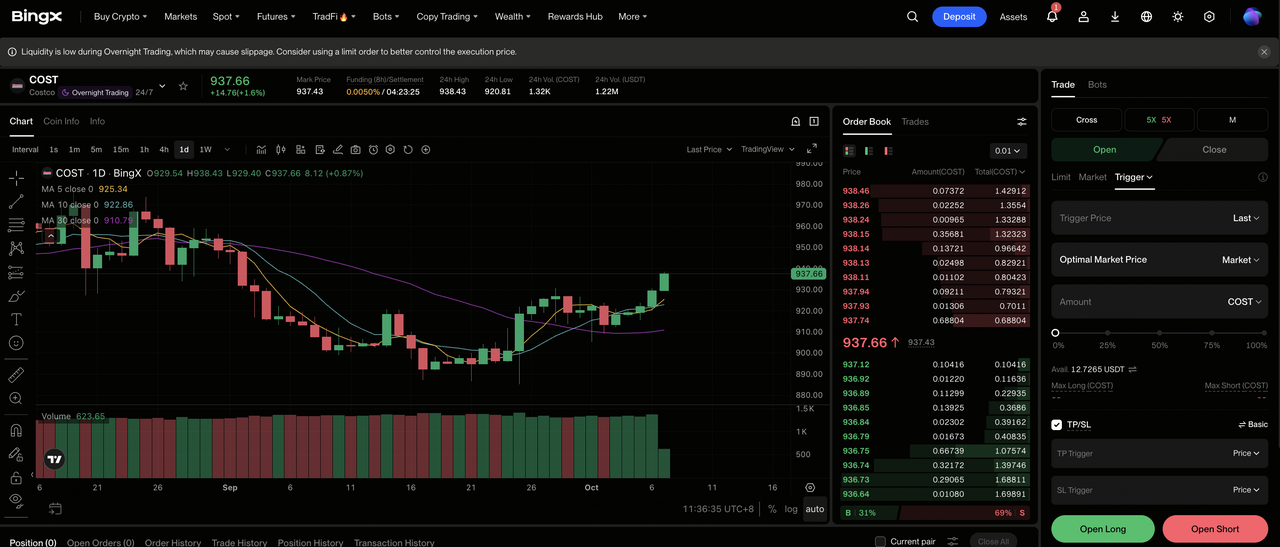
Bước 1: Truy cập BingX TradFi. Đăng ký và điều hướng đến phần TradFi chuyên biệt trên bảng điều khiển sàn giao dịch BingX.
Bước 2: Chọn Costco (COST). Tìm kiếm và chọn hợp đồng tương lai vĩnh viễn COST-USDT.
Bước 3: Chọn hướng của bạn. Chọn Mở Long nếu lưu lượng, tăng trưởng thành viên và biên lợi nhuận hỗ trợ thu nhập cao hơn. Chọn Mở Short nếu tăng trưởng phí chậm hơn hoặc doanh số tương đương yếu hơn gây áp lực định giá.
Bước 4: Chọn đòn bẩy và chế độ ký quỹ. Chọn Ký Quỹ Tách Biệt hoặc Chéo dựa trên khả năng chịu rủi ro của bạn. Sự suy giảm từ 1.096,50 đô la xuống dưới 900 đô la trong năm 2026 cho thấy tại sao đòn bẩy bảo thủ và định cỡ vị thế rõ ràng quan trọng.
Bước 5: Thực hiện các giao thức rủi ro nghiêm ngặt. Đặt mức Chốt Lãi và Cắt Lỗ (TP/SL) trước hoặc ngay sau khi vào giao dịch. COST có thể phản ứng nhanh chóng với doanh số hàng tháng, lưu lượng, thu nhập phí, thu nhập và sửa đổi nhà phân tích.
Top 5 Rủi Ro Cần Theo Dõi Cho Nhà Đầu Tư Costco Trong 2026
Costco kết hợp nhu cầu phòng thủ với định giá cao cấp, vì vậy ngay cả những sai sót thực hiện khiêm tốn có thể ảnh hưởng đến cả thu nhập và bội số mà nhà đầu tư sẵn sàng trả.
- Định giá cao cấp phóng đại những sai sót nhỏ: COST giao dịch gần 44 lần EPS theo sau 20,76 đô la tại mức đóng cửa ngày 5 tháng 10. Nếu doanh số hoặc tăng trưởng thu nhập chậm lại, nén bội số có thể vượt quá tăng trưởng thành viên và doanh thu khỏe mạnh khác.
- Tăng trưởng thành viên có thể bình thường hóa: Doanh thu phí thành viên Q4 tăng 7,3%, dưới tỷ lệ tăng trưởng tài chính 2026 trước đó. Gia hạn chậm hơn hoặc ít nâng cấp Executive hơn sẽ làm yếu thu nhập định kỳ giúp hỗ trợ mô hình markup thấp của Costco.
- Một hỗn hợp tùy ý yếu hơn có thể gây áp lực lên biên lợi nhuận: Thực phẩm và nhu yếu phẩm hỗ trợ lưu lượng, nhưng điện tử, thiết bị và hàng hóa theo mùa đóng góp nhiều hơn vào quy mô vé và biên lợi nhuận. Nếu chi tiêu chuyển sang các danh mục biên lợi nhuận thấp hơn, doanh số có thể duy trì tích cực trong khi tăng trưởng lợi nhuận chậm lại.
- Tác động nhiên liệu, tiền tệ và thuế quan có thể làm méo mó kết quả: Doanh số tương đương báo cáo là 9,4% so với 6,7% sau khi điều chỉnh nhiên liệu và tiền tệ, trong khi EPS bao gồm lợi ích hoàn thuế quan 0,15 đô la. Đảo ngược trong những yếu tố đó có thể làm cho tăng trưởng báo cáo trông yếu hơn ngay cả khi nhu cầu cơ bản vẫn ổn định.
- Mở rộng tạo ra rủi ro thực hiện và làm giảm doanh số: Mạng lưới 939 kho của Costco hỗ trợ quy mô, nhưng các địa điểm mới yêu cầu vốn, nhân viên và thu hút thành viên địa phương. Kinh tế địa điểm kém hoặc làm giảm doanh số có thể giảm lợi nhuận gia tăng và năng suất tiền mặt.
Suy Nghĩ Cuối Cùng: Bạn Có Nên Đầu Tư Vào Costco Wholesale Trong 2026?
Costco bước vào cuối năm 2026 với động lực hoạt động mạnh mẽ. Doanh thu Q4 đạt 95,72 tỷ đô la, doanh số tương đương điều chỉnh tăng 6,7% và doanh số kỹ thuật số điều chỉnh tăng 19,8%. EPS FY2026 đạt 20,76 đô la, trong khi tăng trưởng phí thành viên 7,3% vẫn khỏe mạnh nhưng chậm hơn so với đầu năm. Thử nghiệm tiếp theo là liệu gia hạn, nâng cấp Executive và 33 địa điểm FY2027 mới dự định có thể giữ cho thu nhập tăng đủ nhanh để hỗ trợ định giá cao cấp của Costco.
Trường Hợp Tăng Giá 1.200 đô la trở nên đáng tin cậy hơn nếu lưu lượng duy trì vững chắc, thu nhập thành viên tăng tốc và kho mới mang lại lợi nhuận hấp dẫn. Trường Hợp Giảm Giá 780 đô la trở nên liên quan hơn nếu doanh số tương đương giảm xuống dưới 4%, tăng trưởng phí yếu đi nữa hoặc biên lợi nhuận bị áp lực. Doanh số hàng tháng, xu hướng gia hạn, tăng trưởng kỹ thuật số và năng suất địa điểm mới là những chỉ số rõ ràng nhất để theo dõi khi giai đoạn lễ hội kiểm tra nhu cầu.
Nhắc Nhở Rủi Ro: Giao dịch và đầu tư vào cổ phiếu như COST liên quan đến rủi ro mất vốn cao. Sai sót thu nhập, thay đổi định giá, suy yếu người tiêu dùng và giao dịch có đòn bẩy có thể tạo ra tổn thất nhanh chóng. Tiến hành nghiên cứu độc lập trước khi phân bổ vốn.
Đọc Thêm Liên Quan
- Dự Báo Giá Walmart (WMT) 2026: Liệu Thương Mại Điện Tử Và Quảng Cáo Có Thể Đẩy WMT Hướng Tới 155 Đô La?
- Dự Báo Giá Amazon (AMZN) 2026: Liệu Tăng Trưởng AWS Và AI Có Thể Đẩy AMZN Vượt Qua 400 Đô La?
- Triển Vọng Cổ Phiếu PepsiCo (PEP) Cho 2026: Liệu PEP Có Thể Vượt 220 Đô La Với Danh Mục Đồ Uống Và Thị Trường Mới Nổi?
- Dự Báo Giá Nike (NKE) 2026: Sự Phục Hồi 55,00 Đô La Hay Bẫy Giá Trị 39,00 Đô La?
- Dự Báo Giá Cổ Phiếu AMC 2026: Chuyển Hướng Cơ Bản Hay Bẫy Pha Loãng Lớn?
