
Arm Holdings (ARM) phát triển kiến trúc CPU, sở hữu trí tuệ hệ thống và nền tảng điện toán được sử dụng trên điện thoại thông minh, máy chủ đám mây, phương tiện và thiết bị kết nối. Mô hình cấp phép và phí bản quyền cung cấp khả năng tiếp cận rộng rãi bán dẫn AI mà không sở hữu các nhà máy sản xuất, trong khi các hệ thống con tính toán và silicon sản xuất đang trở nên quan trọng hơn. Sự mở rộng đó tăng cơ hội AI của Arm, nhưng cũng làm tăng rủi ro thực thi, cung ứng và kết hợp lợi nhuận.
Quý mới nhất cho thấy nhu cầu mạnh mẽ trên cả hai mặt của mô hình. Doanh thu Q1 tài chính 2027 của ARM đạt 1,289 tỷ USD, tăng 22% so với cùng kỳ năm trước, khi doanh thu phí bản quyền tăng 22% lên 715 triệu USD và doanh thu cấp phép tăng 23% lên 574 triệu USD. Phí bản quyền trung tâm dữ liệu tăng hơn gấp đôi, khiến việc áp dụng hạ tầng trở thành sự hỗ trợ rõ ràng nhất cho định giá cao cấp.
Dự báo cổ phiếu ARM năm 2026 hiện tập trung vào hai quan điểm cạnh tranh:
- Trường hợp phí bản quyền AI và giá trị trên mỗi hệ thống: tỷ lệ phí bản quyền cao hơn, việc áp dụng Neoverse và nhu cầu CPU Arm AGI có thể mở rộng sự tham gia của Arm vào hạ tầng AI.
- Trường hợp thực thi và định giá: cấp phép không đều, chi phí silicon sản xuất và hệ số cao cấp có thể áp đảo nhu cầu mạnh nếu chuyển đổi doanh thu hoặc lợi nhuận làm thất vọng.
Hướng dẫn này phân tích dự báo cổ phiếu ARM, các tình huống giá năm 2026, rủi ro chính và triển vọng của các nhà phân tích, dựa trên báo cáo Q1 tài chính 2027 ngày 29 tháng 7 của Arm, tài liệu nhà đầu tư và dữ liệu thị trường đến ngày 4 tháng 9, cộng với cách giao dịch hợp đồng tương lai cổ phiếu ARM trên BingX TradFi với tài sản thế chấp USDT.
Top 5 Điều Quan Trọng cho Nhà Đầu Tư Arm Holdings Cần Biết trong Tháng 9 Năm 2026
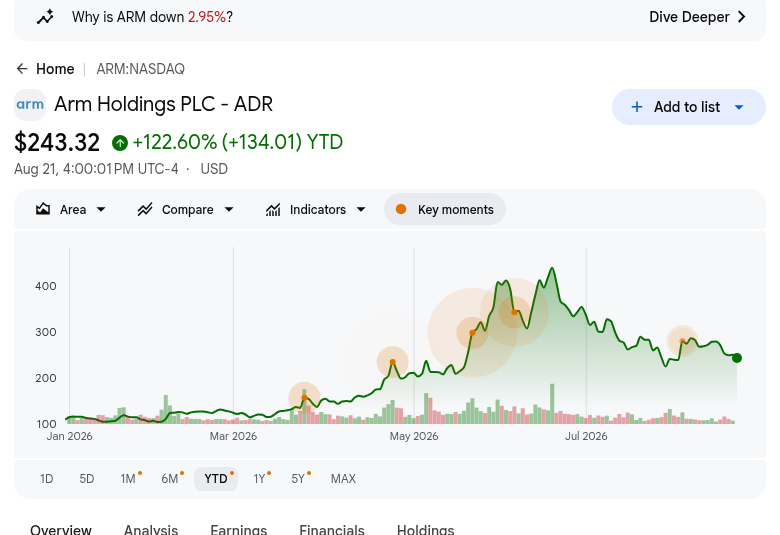
- ARM đóng cửa ở mức 252,09 USD vào ngày 4 tháng 9 sau khi tăng khoảng 115% từ đầu năm: Cổ phiếu đã tăng hơn gấp đôi trong năm 2026 nhưng vẫn giao dịch khá xa mức đỉnh 452,70 USD vào tháng 6, cho thấy cả sự lạc quan mạnh mẽ về AI và độ nhạy cảm cao với kỳ vọng tăng trưởng thay đổi.
- Doanh thu Q1 tài chính đạt 1,289 tỷ USD, tăng 22% so với cùng kỳ năm trước: Doanh thu cao hơn khoảng 29 triệu USD so với kỳ vọng consensus 1,26 tỷ USD, trong khi EPS phi GAAP 0,45 USD vượt ước tính 0,40 USD. Quý này cho thấy tăng trưởng doanh thu tiếp tục chuyển đổi thành thu nhập bất chấp đầu tư cao hơn.
- Phí bản quyền trung tâm dữ liệu tăng hơn gấp đôi khi lượng giao hàng Neoverse vượt 1,5 tỷ lõi: 500 triệu lõi mới nhất được giao chỉ trong chín tháng, so với sáu năm cho tỷ lõi đầu tiên. NVIDIA Vera, Google Axion, AWS Graviton5, Microsoft Cobalt 200, và Qualcomm Dragonfly C1000 cho thấy việc áp dụng CPU Arm rộng rãi hơn trên hạ tầng AI.
- Nhu cầu CPU Arm AGI vượt 2 tỷ USD trong tài chính 2027 và 2028: Ban quản lý trước đây đã mô tả cơ hội 1 tỷ USD và đã giao sản phẩm ban đầu cho nhiều khách hàng. Triển vọng nhu cầu lớn hơn mở rộng cơ hội doanh thu của Arm, mặc dù vẫn cần chuyển đổi thành lượng giao hàng và lợi nhuận hấp dẫn.
- Các mục tiêu Wall Street được chọn dao động từ 280 USD đến 500 USD: Mục tiêu Outperform 500 USD của Bernstein phản ánh nhu cầu CPU agentic-AI mạnh hơn, trong khi mục tiêu Overweight 280 USD của Wells Fargo kết hợp thêm sự thận trọng về thực thi và định giá. Khoảng cách 220 USD cho thấy sự tự tin rộng rãi vào vị thế chiến lược của Arm nhưng có sự bất đồng lớn về định giá.
Arm Holdings (ARM) là gì?
Arm Holdings là một công ty sở hữu trí tuệ bán dẫn thiết kế kiến trúc CPU, lõi xử lý, IP hệ thống, công cụ phát triển và hệ thống con tính toán. Khách hàng trả phí cấp phép để truy cập công nghệ và phí bản quyền định kỳ khi các chip dựa trên Arm được giao. Nền tảng của công ty trải rộng trên điện thoại thông minh, máy tính bảng, PC, máy chủ đám mây, hệ thống ô tô, thiết bị công nghiệp và thiết bị kết nối. Mô hình tài sản nhẹ cho phép doanh thu mở rộng quy mô trên các lượng giao hàng của khách hàng mà không cần Arm vận hành các nhà máy wafer riêng.
Chiến lược hiện tại của Arm vượt ra ngoài các lõi xử lý riêng lẻ hướng tới các hệ thống con tính toán có giá trị cao hơn và silicon sản xuất mang thương hiệu Arm. NVIDIA Vera CPU, Google Axion, AWS Graviton5, Microsoft Cobalt 200 và Qualcomm Dragonfly C1000 dự kiến đều sử dụng công nghệ Arm trong trung tâm dữ liệu. Arm cũng đã giới thiệu Performix với sự hỗ trợ của Microsoft, MongoDB, Redis và SAP, tăng cường lớp phần mềm giúp các nhà phát triển tối ưu hóa khối lượng công việc trên chuỗi cung ứng bán dẫn AI.
Đọc thêm: Top Cổ Phiếu Bán Dẫn AI Đáng Mua Năm 2026: Hướng Dẫn Hoàn Chỉnh về Chip AI và Chuỗi Cung Ứng
Tổng Quan Kết Quả Q1 FY2027 của Arm Holdings (ARM): Doanh Thu, EPS và Tăng Trưởng Trung Tâm Dữ Liệu
Arm đã đạt được doanh thu Q1 tài chính 1,289 tỷ USD so với khoảng 1,26 tỷ USD dự kiến, EPS phi GAAP 0,45 USD so với 0,40 USD dự kiến, và lãi ròng GAAP 270 triệu USD. Doanh thu phí bản quyền tăng 22% lên 715 triệu USD, cấp phép tăng 23% lên 574 triệu USD, và hướng dẫn doanh thu Q2 đạt 1,33 tỷ USD đến 1,43 tỷ USD. Sự đánh đổi trung tâm là tăng trưởng AI nhanh hơn so với nhu cầu thực thi silicon tăng cao.
|
Chỉ Số Tài Chính |
Hướng Dẫn / Consensus |
Báo Cáo / Thực Tế |
Bất Ngờ |
|
Doanh thu Q1 FY2027 |
1,26 tỷ USD consensus |
1,289 tỷ USD |
Vượt. Khoảng 29 triệu USD trên consensus; tăng 22% so với cùng kỳ. |
|
EPS pha loãng phi GAAP Q1 |
0,40 USD consensus |
0,45 USD |
Vượt. Năm xu trên consensus; tăng 29% so với cùng kỳ. |
|
EPS pha loãng GAAP Q1 |
— |
0,25 USD |
Cải thiện. Tăng hơn gấp đôi từ 0,12 USD cách đây một năm. |
|
Lãi ròng GAAP Q1 |
— |
270 triệu USD |
Cải thiện. Tăng từ 130 triệu USD cách đây một năm. |
|
Doanh thu phí bản quyền Q1 |
— |
715 triệu USD; +22% so với cùng kỳ |
Kỷ lục. Phí bản quyền trung tâm dữ liệu tăng hơn gấp đôi. |
|
Doanh thu cấp phép và khác Q1 |
— |
574 triệu USD; +23% so với cùng kỳ |
Kỷ lục. Gia hạn giá trị cao hỗ trợ tăng trưởng. |
|
Dòng tiền hoạt động Q1 |
— |
902 triệu USD |
Mạnh mẽ. Tạo ra tiền mặt tài trợ cho mở rộng R&D và công việc silicon. |
|
Dòng tiền tự do phi GAAP Q1 |
— |
665 triệu USD |
Tích cực. Chuyển đổi tiền mặt vẫn mạnh bất chấp đầu tư. |
|
Triển vọng doanh thu Q2 FY2027 |
Khoảng 1,36 tỷ USD Street view |
1,33 tỷ USD đến 1,43 tỷ USD |
Trên điểm giữa. Điểm giữa 1,38 tỷ USD vượt Street view được trích dẫn. |
|
Triển vọng EPS phi GAAP Q2 FY2027 |
— |
0,43 USD đến 0,51 USD |
Tích cực. Điểm giữa chỉ ra tăng trưởng thu nhập tiếp tục. |
- Doanh thu 1,289 tỷ USD tăng 22% và vượt consensus khoảng 29 triệu USD: Cả cấp phép và phí bản quyền đều đóng góp, giảm sự phụ thuộc vào một dòng doanh thu trong quý. Kết quả hỗ trợ tuyên bố của Arm rằng nhu cầu AI đang mở rộng trên đám mây, edge và hệ thống vật lý thay vì chỉ giới hạn trong một danh mục sản phẩm duy nhất.
- EPS phi GAAP 0,45 USD vượt ước tính 0,40 USD năm xu: EPS pha loãng GAAP cũng tăng lên 0,25 USD từ 0,12 USD và lãi ròng tăng lên 270 triệu USD từ 130 triệu USD. Sự mở rộng thu nhập cho thấy tiến bộ hoạt động, mặc dù các nhà đầu tư vẫn cần tách biệt kinh tế cơ bản khỏi bồi thường dựa trên cổ phiếu và các biện pháp đã điều chỉnh.
- Doanh thu phí bản quyền tăng 22% lên kỷ lục 715 triệu USD: Phí bản quyền trung tâm dữ liệu tăng hơn gấp đôi và Armv9 cộng với hệ thống con tính toán nâng tỷ lệ phí bản quyền trong thiết bị tiêu dùng. Tăng trưởng trên cả hạ tầng và kiến trúc mới hơn quan trọng vì mở rộng phí bản quyền bền vững cung cấp kinh tế định kỳ có thể bù đắp thời gian bất ổn trong các thỏa thuận cấp phép lớn.
- Dòng tiền hoạt động đạt 902 triệu USD và dòng tiền tự do phi GAAP đạt 665 triệu USD: Những con số này vượt thu nhập hoạt động GAAP và cung cấp nguồn lực cho kỹ thuật, năng lực và đầu tư silicon sản xuất. Chuyển đổi tiền mặt tiếp tục sẽ giúp Arm tài trợ tăng trưởng CPU AGI mà không cho phép mô hình kinh doanh chuyên sâu vốn hơn làm xói mòn tính linh hoạt tài chính.
- Hướng dẫn doanh thu Q2 đạt 1,33 tỷ USD đến 1,43 tỷ USD: Điểm giữa 1,38 tỷ USD nằm trên Street view được trích dẫn 1,36 tỷ USD, và hướng dẫn EPS phi GAAP là 0,43 USD đến 0,51 USD. Đạt gần mức trên sẽ củng cố động lực, trong khi không đạt sẽ tăng cường lo ngại về thời gian cấp phép và chuyển đổi CPU AGI.
Triển Vọng Đầu Tư Arm Holdings (ARM) Năm 2026: Trường Hợp Tăng 350 USD so với Trường Hợp Giảm 180 USD
Triển vọng năm 2026 phụ thuộc vào việc liệu phí bản quyền trung tâm dữ liệu và doanh thu CPU Arm AGI có thể mở rộng mà không làm suy yếu kinh tế lợi nhuận cao đã khiến mô hình cấp phép của Arm trở nên có giá trị.
Trường Hợp Tăng: Phí Bản Quyền Trung Tâm Dữ Liệu và Nhu Cầu CPU AGI Đẩy ARM Về 350 USD
Trường Hợp Tăng giả định phí bản quyền trung tâm dữ liệu tiếp tục tăng trưởng cao hơn nhiều so với doanh thu toàn công ty khi việc triển khai NVIDIA Vera, Google Axion, AWS Graviton5 và Microsoft Cobalt mở rộng quy mô. Hơn 2 tỷ USD nhu cầu CPU AGI được chỉ định chuyển đổi thành lượng giao hàng, trong khi doanh thu phí bản quyền bảo tồn tạo ra tiền mặt và bù đắp nhu cầu sản xuất và vốn lưu động bổ sung của silicon sản xuất.
Một động thái hướng tới 350 USD sẽ yêu cầu doanh thu hàng quý gần hoặc trên mức trần hướng dẫn 1,43 tỷ USD, tăng trưởng phí bản quyền hai chữ số tiếp tục và bằng chứng rằng doanh thu CPU AGI mang lợi nhuận có kỷ luật. Nâng cấp hướng dẫn, cấp phép giá trị cao bổ sung và dòng tiền tăng cùng với lượng giao silicon sẽ cung cấp xác nhận rõ ràng nhất; chuyển đổi khách hàng chậm trễ sẽ làm suy yếu trường hợp này.
Trường Hợp Cơ Sở: Tăng Trưởng Phí Bản Quyền Giữ ARM Giữa 250 USD và 310 USD
Trường Hợp Cơ Sở giả định phí bản quyền và cấp phép vẫn là động cơ thu nhập chính của Arm trong khi hệ thống con tính toán và doanh thu CPU AGI mở rộng quy mô dần dần. Phí bản quyền trung tâm dữ liệu tiếp tục mở rộng, Armv9 hỗ trợ giá trị mỗi thiết bị và thời gian cấp phép hàng quý vẫn không đều. Đầu tư hoạt động tăng, mặc dù 665 triệu USD dòng tiền tự do phi GAAP gần đây cung cấp chỗ để tài trợ lộ trình.
Trong tình huống này, ARM có thể giao dịch chủ yếu giữa 250 USD và 310 USD khi các nhà đầu tư cân bằng tăng trưởng doanh thu 22% so với rủi ro thực thi và hệ số cao cấp. Doanh thu trong phạm vi Q2 1,33 tỷ USD đến 1,43 tỷ USD, lợi nhuận ổn định và lượng giao CPU AGI gia tăng sẽ hỗ trợ phạm vi; phí bản quyền chậm hơn hoặc chuyển đổi tiền mặt yếu hơn sẽ thách thức nó.
Trường Hợp Giảm: Chậm Trễ Silicon và Nén Hệ Số Kéo ARM Về 180 USD
Trường Hợp Giảm giả định các cơ hội CPU AGI lớn chuyển xa hơn vào các kỳ tương lai khi khách hàng thay đổi lịch trình triển khai hoặc kế hoạch năng lực. Cấp phép vẫn không đều, nhu cầu điện thoại thông minh giảm và chi phí silicon sản xuất tăng trước khi doanh thu vật chất xuất hiện. Tăng trưởng phí bản quyền chậm hơn sau đó sẽ để lại chi phí hoạt động và cam kết cung ứng nặng nề hơn trên thu nhập và chuyển đổi tiền mặt.
Một động thái hướng tới 180 USD sẽ trở nên có khả năng hơn nếu doanh thu giảm dưới mức sàn hướng dẫn 1,33 tỷ USD, tăng trưởng phí bản quyền trung tâm dữ liệu chậm lại đáng kể hoặc bình luận tổng lợi nhuận suy yếu khi lượng giao silicon bắt đầu. Arm có thể duy trì vị thế kiến trúc mạnh mẽ, nhưng ước tính thấp hơn và hệ số tăng trưởng nén sẽ thống trị kết quả cổ phiếu ngắn hạn.
Dự Báo Giá Cổ Phiếu ARM Năm 2026 Bởi Các Nhà Phân Tích Wall Street
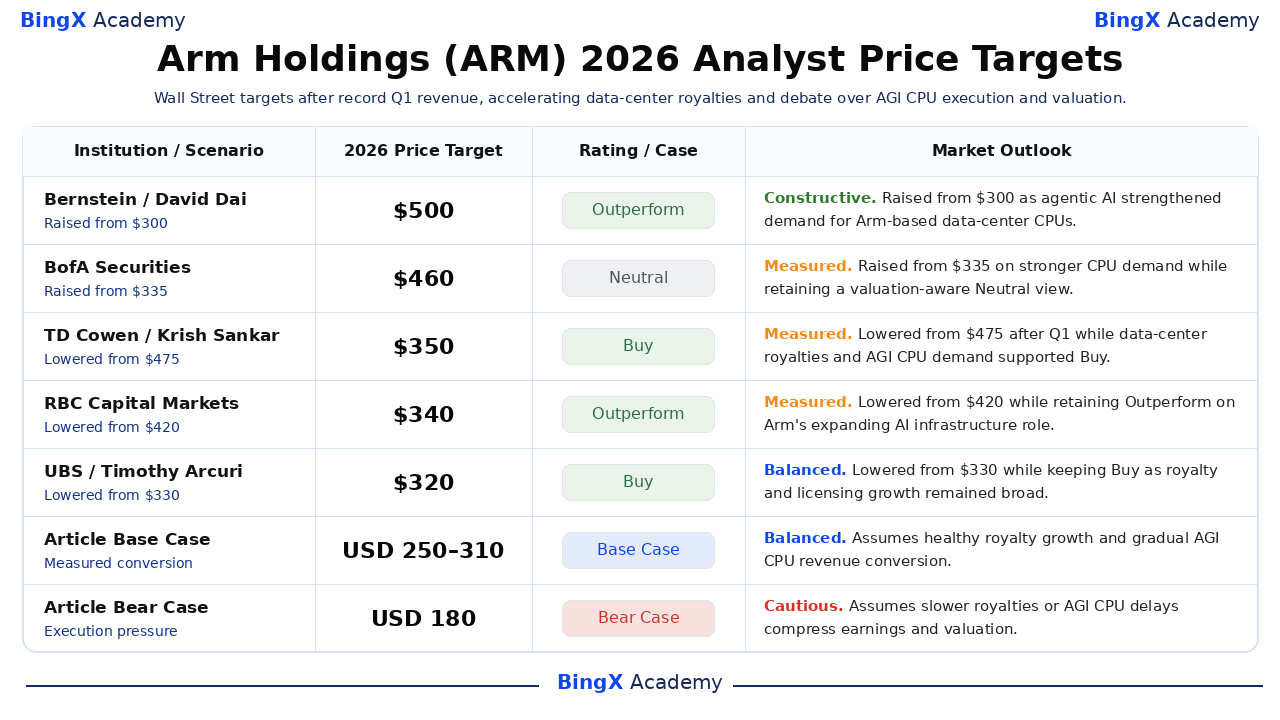
Các mục tiêu của nhà phân tích được chọn trải dài từ 280 USD đến 500 USD, so với mức đóng cửa 252,09 USD của ARM ngày 4 tháng 9. Bernstein và BofA tăng mục tiêu trong tháng 6 khi tái định giá CPU, trong khi một số công ty giảm mục tiêu sau Q1 tài chính bất chấp duy trì đánh giá tích cực. Sự phân tán đo lường sự bất đồng về định giá và thời gian chuyển đổi; các tình huống bài viết vẫn là ước tính biên tập riêng biệt.
|
Tổ Chức / Tình Huống |
Mục Tiêu Giá Năm 2026 |
Đánh Giá / Trường Hợp |
Triển Vọng Thị Trường |
|
Bernstein |
500 USD |
Outperform |
Tích cực. Ngày 17/6: tăng từ 300 USD khi agentic AI tăng cường nhu cầu CPU trung tâm dữ liệu dựa trên Arm. |
|
BofA Securities |
460 USD |
Neutral |
Cân nhắc. Ngày 23/6: tăng từ 335 USD về nhu cầu CPU mạnh hơn trong khi duy trì quan điểm Neutral nhận thức định giá. |
|
TD Cowen |
350 USD |
Buy |
Cân nhắc. Ngày 30/7: giảm từ 475 USD sau Q1 trong khi phí bản quyền trung tâm dữ liệu và nhu cầu CPU AGI hỗ trợ Buy. |
|
RBC Capital Markets |
340 USD |
Outperform |
Cân nhắc. Ngày 30/7: giảm từ 420 USD trong khi duy trì Outperform về vai trò hạ tầng AI mở rộng của Arm. |
|
UBS |
320 USD |
Buy |
Cân bằng. Ngày 30/7: giảm từ 330 USD trong khi duy trì Buy khi tăng trưởng phí bản quyền và cấp phép vẫn rộng rãi. |
|
Wells Fargo |
280 USD |
Overweight |
Cân bằng. Ngày 30/7: giảm từ 320 USD khi rủi ro thực thi và định giá bù trừ động lực trung tâm dữ liệu. |
|
Trường Hợp Cơ Sở Bài Viết |
250 USD đến 310 USD |
Trường Hợp Cơ Sở |
Cân bằng. Giả định phí bản quyền tốt và chuyển đổi doanh thu CPU AGI dần dần. |
|
Trường Hợp Giảm Bài Viết |
180 USD |
Trường Hợp Giảm |
Thận trọng. Giả định phí bản quyền chậm hơn hoặc chậm trễ CPU AGI nén thu nhập và định giá. |
Cách Giao Dịch Cổ Phiếu Arm Holdings (ARM) trên BingX
Giao dịch phí bản quyền trung tâm dữ liệu, chuyển đổi CPU AGI và triển vọng định giá của Arm bằng cách sử dụng BingX TradFi và BingX AI tools. Vì ARM có thể phản ứng mạnh với thời gian cấp phép, thu nhập và các mốc sản phẩm, các nhà giao dịch nên xác định cả chất xúc tác và giới hạn rủi ro trước khi tham gia vị thế.
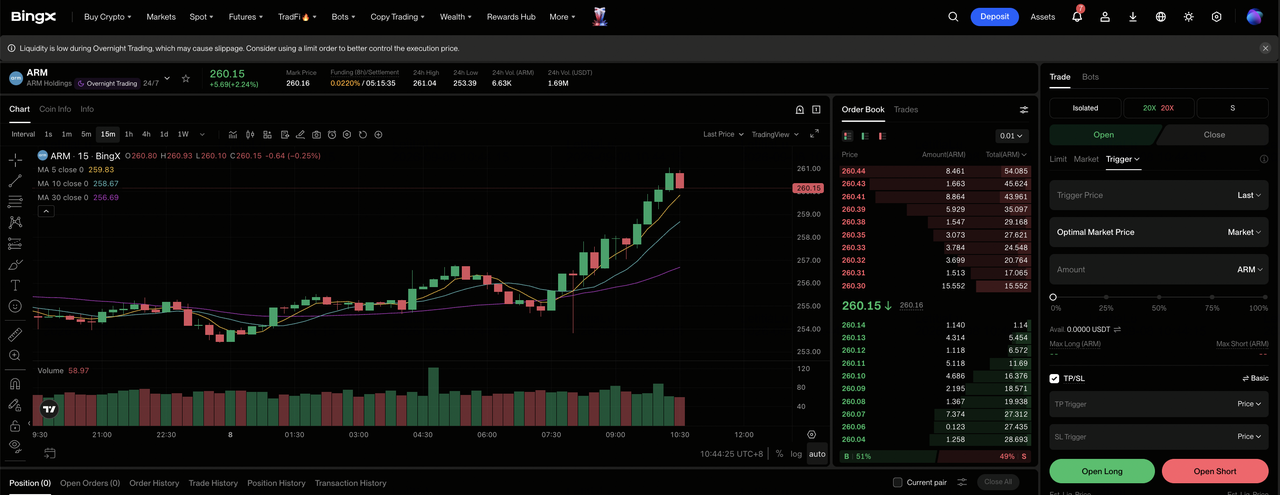
Bước 1: Truy cập BingX TradFi. Đăng ký và điều hướng đến phần TradFi chuyên biệt trên bảng điều khiển sàn giao dịch BingX.
Bước 2: Chọn Arm Holdings (ARM). Tìm kiếm và chọn hợp đồng vĩnh viễn ARM-USDT.
Bước 3: Chọn hướng của bạn. Chọn Mở long nếu phí bản quyền trung tâm dữ liệu tăng tốc và nhu cầu CPU AGI chuyển đổi có lợi nhuận. Chọn Mở short nếu thời gian cấp phép suy yếu hoặc chi phí silicon gây áp lực lên lợi nhuận.
Bước 4: Chọn đòn bẩy và chế độ ký quỹ. Chọn Ký quỹ riêng hoặc Chéo dựa trên khả năng chấp nhận rủi ro của bạn. Phạm vi hàng năm rộng 100,02 USD đến 452,70 USD của ARM cho thấy tại sao đòn bẩy bảo thủ và định cỡ vị thế rõ ràng là quan trọng.
Bước 5: Thực hiện giao thức rủi ro nghiêm ngặt. Đặt mức Chốt lãi và Dừng lỗ (TP/SL) trước hoặc ngay sau khi tham gia giao dịch. ARM có thể phản ứng nhanh với chiến thắng cấp phép, xu hướng phí bản quyền, hướng dẫn thu nhập, kiểm soát xuất khẩu và các mốc CPU AGI.
Top 5 Rủi Ro Cần Theo Dõi cho Nhà Đầu Tư Arm Holdings Năm 2026
ARM kết hợp tiềm năng tăng trưởng AI mạnh mẽ với định giá cao cấp, vì vậy các vấn đề thực thi có thể nhanh chóng ảnh hưởng đến cả kỳ vọng thu nhập và hệ số mà các nhà đầu tư sẵn sàng trả.
- Định giá cao cấp để lại ít chỗ cho thất vọng: ARM đóng cửa ở 252,09 USD sau khi tăng khoảng 115% từ đầu năm, trong phạm vi 2026 từ 100,02 USD đến 452,70 USD. Do đó, một sự thiếu hụt doanh thu hoặc EPS khiêm tốn có thể kích hoạt nén hệ số ngay cả khi công ty vẫn có lợi nhuận và tăng trưởng.
- Doanh thu cấp phép có thể làm cho tăng trưởng hàng quý không đều: Doanh thu cấp phép Q1 tài chính đạt 574 triệu USD và bao gồm các thỏa thuận chiến lược lớn có thời gian có thể thay đổi. Gia hạn chậm trễ hoặc ít thỏa thuận lớn hơn có thể làm suy yếu doanh thu ngắn hạn trước khi phí bản quyền định kỳ bù đắp khoảng cách.
- Chuyển sang silicon sản xuất thêm chi phí mới và rủi ro thực thi: Hơn 2 tỷ USD nhu cầu CPU AGI mở rộng cơ hội của Arm, nhưng năng lực sản xuất, hàng tồn kho và vốn lưu động đưa ra rủi ro không tồn tại trong mô hình cấp phép IP thuần túy. Chi phí đến trước lượng giao hàng có thể gây áp lực lên lợi nhuận và dòng tiền tự do.
- Chu kỳ điện thoại thông minh và hyperscaler vẫn quan trọng: Tỷ lệ phí bản quyền Armv9 cao hơn có thể bị bù trừ bởi lượng giao thiết bị yếu hơn, trong khi tăng trưởng trung tâm dữ liệu phụ thuộc một phần vào nhóm nhỏ khách hàng đám mây lớn. Nhu cầu handset chậm hơn hoặc triển khai đám mây chậm trễ sẽ gây áp lực tăng trưởng phí bản quyền.
- Địa chính trị và tập trung cổ đông có thể tăng không chắc chắn: Kiểm soát xuất khẩu có thể hạn chế truy cập công nghệ trong các thị trường quan trọng, trong khi SoftBank vẫn là cổ đông kiểm soát của Arm. Thay đổi quy định hoặc quyết định quản trị có thể thu hẹp thị trường có thể giải quyết và tăng phí bảo hiểm rủi ro áp dụng cho ARM.
Suy Nghĩ Cuối: Bạn Có Nên Đầu Tư vào Cổ Phiếu ARM Năm 2026?
Arm bước vào tháng 9 với tăng trưởng doanh thu 22%, doanh thu phí bản quyền và cấp phép kỷ lục, phí bản quyền trung tâm dữ liệu tăng hơn gấp đôi và hơn 2 tỷ USD nhu cầu CPU AGI được chỉ định. Những sự kiện đó hỗ trợ luận điểm tính toán AI, nhưng giá tham chiếu 252,09 USD đã bao gồm tiến bộ đáng kể. Câu hỏi chính là liệu doanh thu silicon mới có thể mở rộng quy mô mà không làm suy yếu lợi nhuận hoặc chuyển đổi tiền mặt.
Trường Hợp Cơ Sở 250 USD đến 310 USD yêu cầu phí bản quyền tốt, doanh thu trong hướng dẫn và thương mại hóa CPU AGI có đo lường. Trường Hợp Tăng 350 USD cần áp dụng trung tâm dữ liệu nhanh hơn và chuyển đổi khách hàng có lợi nhuận, trong khi Trường Hợp Giảm 180 USD phản ánh chậm trễ và nén hệ số. Các nhà đầu tư bảo thủ nên theo dõi phí bản quyền trung tâm dữ liệu, thời gian cấp phép, lượng giao CPU AGI, tổng lợi nhuận và dòng tiền tự do cùng nhau.
Nhắc Nhở Rủi Ro: Các tình huống ARM là ước tính nghiên cứu có điều kiện, không phải lời khuyên đầu tư hoặc lợi nhuận được đảm bảo. Cổ phiếu và hợp đồng vĩnh viễn TradFi có thể mất giá trị, và các hợp đồng có đòn bẩy có thể bị thanh lý. Xem xét dữ liệu hiện tại, giả định và điều khoản BingX một cách độc lập trước khi chấp nhận rủi ro.
Bài Viết Liên Quan
- Top Cổ Phiếu Bán Dẫn AI Đáng Mua Năm 2026: Hướng Dẫn Hoàn Chỉnh về Chip AI và Chuỗi Cung Ứng
- Top Cổ Phiếu Tính Toán AI và GPU Đáng Mua Năm 2026: Sự Chuyển Dịch sang Suy Luận và Silicon Tùy Chỉnh
- Top Cổ Phiếu Trung Tâm Dữ Liệu AI Đáng Mua Năm 2026: Đám Mây, Máy Chủ và Hạ Tầng Tính Toán AI
- Triển Vọng Giá Cổ Phiếu Nvidia (NVDA) Năm 2026: Liệu Blackwell và Vera Rubin Có Thể Đưa NVDA Trở Lại 300 USD?
- Dự Báo Cổ Phiếu Qualcomm (QCOM) Năm 2026: Liệu AI và Đa Dạng Hóa Có Thể Đẩy QCOM Lên Trên 200 USD?
- Dự Báo Giá Alphabet (GOOGL) Năm 2026: Liệu Tăng Trưởng Đám Mây 82% và AI Có Thể Đẩy Cổ Phiếu GOOGL Lên 430 USD?
