Vistra (VST) поєднує великий американський парк електрогенерації з роздрібним бізнесом з продажу електроенергії, що обслуговує мільйони клієнтів. Ядерні та газові електростанції здатні задовольнити цілодобовий попит центрів обробки даних, тоді як довгострокові контракти з гіперскейлерами можуть зробити виручку більш прогнозованою. Оптові ціни на електроенергію, результати хеджування та час, необхідний для розширення ядерних потужностей, як і раніше визначають, яка частина цих можливостей перетвориться на грошові кошти для акціонерів.
Останній квартал продемонстрував більш сильну економіку генерації на тлі слабших звітних показників виручки та прибутку. Виручка Vistra за Q2 впала на 5,5% до $4,017 млрд, а чистий прибуток знизився до $305 млн, проте скоригований EBITDA зріс на 31,0% до $1,767 млрд завдяки реалізованим цінам та придбаним електростанціям. Vistra підтвердила свої цільові діапазони грошових коштів та EBITDA на 2026 рік. Виконання контрактів та стабільна конвертація грошових коштів залишаються ключовими тестами після одного сильного кварталу генерації.
Прогноз акцій VST на 2026 рік тепер зосереджений на двох конкуруючих поглядах:
- Оптимістичний сценарій за контрактованою електроенергією: угоди з Meta та AWS, більш потужний парк генерації та новий попит від центрів обробки даних підтримують стабільний EBITDA та вищу оцінку вартості.
- Песимістичний сценарій на ринку оптової торгівлі: слабші криві цін на електроенергію, затримки проєктів або більші потреби у фінансуванні підривають прогноз грошових потоків до того, як нові контракти зроблять суттєвий внесок.
Цей посібник розкриває прогноз акцій VST, цінові сценарії на 2026 рік, ключові ризики та прогнози аналітиків на основі звіту Vistra за другий квартал від 7 серпня, презентації для інвесторів та ринкових даних станом на 19 жовтня, а також як торгувати ф'ючерсами на акції VST на BingX TradFi із заставою в USDT.
Топ-5 речей, які інвесторам Vistra слід знати у жовтні 2026 року
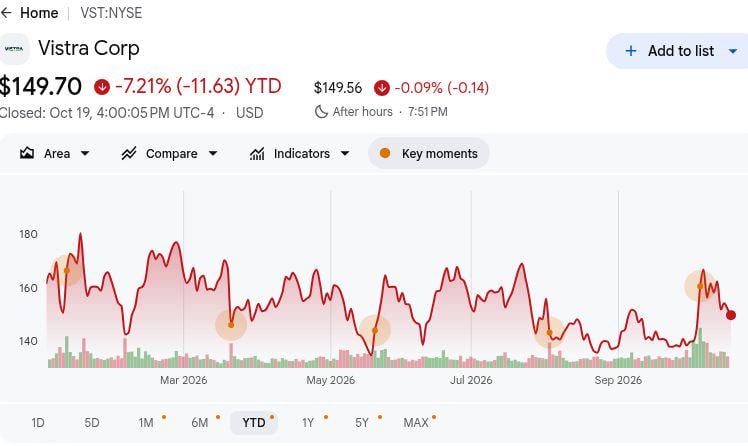
- VST закрилась на рівні $149,70 19 жовтня, знизившись на 7,21% з початку року. Ціна завершеної сесії є орієнтиром для наведених нижче прогнозів. Розрив із жовтневим цільовим рівнем BMO Capital у $210 підкреслює потенціал зростання, який бачать аналітики, хоча цей орієнтир залежить від майбутніх прибутків та припущень щодо оцінки вартості.
- Виручка за Q2 знизилась на 5,5% до $4,017 млрд. Продажі впали з $4,250 млрд роком раніше, тоді як чистий прибуток знизився на $22 млн до $305 млн. Більш сильний EBITDA від генерації контрастував зі слабшими основними результатами, що робить реалізовану маржу від електроенергії більш важливою для оцінки операційної діяльності.
- Скоригований EBITDA зріс на $418 млн до $1,767 млрд. EBITDA східного сегменту зріс до $642 млн з $418 млн, тоді як показник по Техасу піднявся до $311 млн з $142 млн. Вищі ціни на електроенергію та потужності, а також повний квартал роботи електростанцій Lotus підтримали зростання, хоча умови на ринку електроенергії можуть коливатися.
- Vistra підтвердила прогноз EBITDA на 2026 рік у діапазоні від $6,8 млрд до $7,6 млрд. Скоригований вільний грошовий потік до витрат на зростання, як і раніше, прогнозується на рівні від $3,925 млрд до $4,725 млрд. Станом на 3 серпня було захеджовано приблизно 100% очікуваної генерації на 2026 рік, що забезпечує прогнозованість, тоді як можливість у $7,4–7,8 млрд на 2027 рік залишається попередньою, а не офіційним прогнозом.
- Ядерна угода Meta на 2 609 МВт зміцнює довгостроковий прогноз зростання Vistra. 20-річні угоди охоплюють 2 176 МВт існуючої потужності та 433 МВт запланованих нарощень, а постачання розпочнуться наприкінці 2026 року. Умовне зобов'язання федерального кредиту на $4,2 млрд, оголошене 5 жовтня, може підтримати розширення, хоча фінансування ще не отримано.
Що таке Vistra (VST)?
Vistra — це інтегрована енергетична компанія з Техасу, яка виробляє та продає електроенергію на всій території Сполучених Штатів. Вона управляє приблизно 44 000 мегаватами потужності з ядерних, газових, вугільних, сонячних електростанцій та об'єктів накопичення електроенергії, а також обслуговує близько п'яти мільйонів роздрібних споживачів електроенергії. Її бізнес поєднує регулярні продажі роздрібної електроенергії з виручкою від оптової генерації, що дозволяє Vistra отримувати вигоду як від споживчого попиту, так і від змінних цін на електроенергію. Основні операції охоплюють ринки електроенергії Техасу та східних США, де прибутковість визначається цінами на електроенергію, платежами за потужність та погодними умовами.
Vistra розширює свою роль у інфраструктурі ШІ та центрів обробки даних, укладаючи довгострокові угоди на постачання електроенергії з провідними технологічними компаніями. Її 20-річні контракти з Meta охоплюють 2 609 мегаватів ядерної потужності, включаючи заплановані модернізації до 2034 року, тоді як угода з AWS підтримує попит на Comanche Peak. Vistra також розвиває венчурний проєкт з інфраструктури центрів обробки даних Helix та здійснює придбання Cogentrix для розширення свого енергетичного портфеля. Ці ініціативи позиціонують компанію для отримання вигоди від зростаючого попиту ШІ на електроенергію, а майбутнє зростання залежить від виконання контрактів, модернізації ядерних об'єктів, реалізації проєктів та генерації грошових коштів.
Огляд результатів Vistra (VST) за Q2 2026: сильна маржа генерації компенсує падіння виручки
Vistra повідомила про виручку за Q2 2026 у розмірі $4,017 млрд, що на 5,5% менше в річному вимірі, тоді як чистий прибуток знизився до $305 млн з $327 млн. Проте скоригований EBITDA зріс на 31% до $1,767 млрд завдяки більш сильній маржі генерації в операціях на Сході та в Техасі. Керівництво підтвердило річний прогноз скоригованого EBITDA у розмірі від $6,8 млрд до $7,6 млрд та прогноз скоригованого вільного грошового потоку до витрат на зростання від $3,925 млрд до $4,725 млрд, підкріпивши очікування щодо більш сильних операційних результатів та генерації грошових коштів.
|
Фінансовий показник |
Прогноз / Консенсус |
Звітний / Фактичний |
Відхилення |
|
Виручка за Q2 |
$4,250 млрд роком раніше |
$4,017 млрд |
Нижче. Падіння на $233 млн, або 5,5%. |
|
Чистий прибуток за Q2 |
$327 млн роком раніше |
$305 млн |
Нижче. Падіння на $22 млн через хеджові позначки. |
|
Скоригований EBITDA за Q2 |
$1,349 млрд роком раніше |
$1,767 млрд |
Покращення. Зростання на $418 млн, або 31,0%. |
|
EBITDA Східного сегменту за Q2 |
$418 млн роком раніше |
$642 млн |
Покращення. Зростання на $224 млн. |
|
EBITDA Техасу за Q2 |
$142 млн роком раніше |
$311 млн |
Покращення. Зростання на $169 млн. |
|
Операційний грошовий потік за H1 |
$1,171 млрд роком раніше |
$2,222 млрд |
Покращення. Зростання на $1,051 млрд. |
|
Прогноз скоригованого EBITDA на 2026 рік |
Попередній прогноз 6,8–7,6 млрд |
6,8–7,6 млрд |
Підтверджено. Діапазон незмінний. |
|
Прогноз скоригованого FCFbG на 2026 рік |
Попередній прогноз 3,925–4,725 млрд |
3,925–4,725 млрд |
Підтверджено. Діапазон незмінний. |
- Виручка впала на 5,5% до $4,017 млрд попри сильнішу маржу генерації. Продажі знизились на $233 млн з $4,250 млрд, тоді як скоригований EBITDA зріс на 31,0%. Вищі реалізовані ціни на електроенергію та виручка від потужностей допомогли компенсувати слабші продажі, підкресливши важливість прибутковості генерації.
- Чистий прибуток впав до $305 млн на тлі вищих збитків за деривативами. Прибуток знизився на $22 млн з $327 млн роком раніше, включаючи $488 млн додаткових нереалізованих збитків. Ці облікові рухи можуть відрізнятися від фактичної економіки генерації, що робить скоригований EBITDA важливим поряд зі звітними прибутками.
- EBITDA Східної генерації стрибнув на $224 млн до $642 млн. EBITDA Техасу також зріс на $169 млн до $311 млн завдяки вищим цінам на електроенергію та потужності, а також внеску активів Lotus. Обидва регіони стимулювали зростання прибутків, хоча майбутні результати залишаються чутливими до цін на електроенергію.
- Операційний грошовий потік за перше півріччя зріс на $1,051 млрд до $2,222 млрд. Генерація грошових коштів зросла з $1,171 млрд роком раніше, підтримавши більш сильні операційні результати. Витрати на зростання та боргові зобов'язання залишаються важливими, оскільки Vistra орієнтується на $3,925–4,725 млрд скоригованого вільного грошового потоку до витрат на зростання за повний рік.
- Vistra підтримала прогноз EBITDA на 2026 рік у розмірі від $6,8 млрд до $7,6 млрд. Станом на 3 серпня було захеджовано приблизно 100% очікуваної генерації на 2026 рік та 94% обсягів на 2027 рік, що забезпечує видимість прибутків. Можливість у $7,4–7,8 млрд на 2027 рік залишається попередньою та не включає потенційний внесок Meta та Cogentrix.
Інвестиційний прогноз Vistra (VST) на 2026 рік: оптимістичний сценарій $250 проти песимістичного $110
Оцінка вартості Vistra залежить від того, чи зможе сильніша маржа генерації та новий контрактований ядерний попит трансформуватися у стабільний вільний грошовий потік. Книга хеджування на 2026 рік забезпечує корисну короткострокову видимість, тоді як поетапний старт Meta, заплановані нарощення потужностей, ринкова залежність та рішення щодо фінансування залишають темп зростання менш визначеним. Наведені нижче діапазони є редакційними сценаріями, а не цільовими показниками Уолл-стріт.
Оптимістичний сценарій: контрактований ядерний попит штовхає VST до $250
Оптимістичний сценарій передбачає, що Vistra підтримує сильну маржу генерації на Сході та в Техасі, оскільки пов'язані з Meta ядерні постачання починаються наприкінці 2026 року. Додаткові угоди на електроенергію для центрів обробки даних та успішне придбання Cogentrix можуть зміцнити прибутки, тоді як запропонований федеральний кредит може допомогти профінансувати модернізацію ядерних потужностей. Сильна генерація грошових коштів також підтримає продовження викупу акцій для акціонерів.
Рух до $250 вимагатиме від Vistra виконання прогнозу скоригованого EBITDA на 2026 рік у розмірі від $6,8 млрд до $7,6 млрд та демонстрації більшої видимості контрактованої виручки на 2027 рік. Прогрес у нарощуванні ядерних потужностей на 433 МВт, додаткові угоди на електроенергію та стабільний вільний грошовий потік підтримали б вищу оцінку вартості.
Базовий сценарій: стабільна генерація грошових коштів утримує VST в діапазоні від $155 до $195
Базовий сценарій передбачає, що парк генерації Vistra та існуючі хеджі підтримують прогноз керівництва на 2026 рік, тоді як нові ядерні контракти поступово роблять свій внесок. Більш сильні прибутки від генерації забезпечують стабільність, хоча коливання оптових цін на електроенергію та похідний облік можуть призводити до нерівномірних квартальних результатів. Придбання та витрати на інфраструктуру також можуть обмежити грошові кошти, доступні для викупу акцій.
VST може торгуватися в діапазоні від $155 до $195, якщо скоригований EBITDA залишиться в межах $6,8–7,6 млрд, а скоригований вільний грошовий потік до витрат на зростання досягне $3,925–4,725 млрд. Продовження операційного виконання підтримає діапазон, тоді як слабші результати за листопад або затримки у виконанні контрактів можуть тиснути на прогноз.
Песимістичний сценарій: слабші ціни на електроенергію тягнуть VST до $110
Песимістичний сценарій передбачає зниження оптових цін на електроенергію, що зменшує вартість майбутньої нехеджованої генерації Vistra. Затримки в модернізації ядерних об'єктів, менш сприятливі умови фінансування або вищі витрати на придбання також можуть тиснути на грошовий потік. Ці невдачі послаблять очікуваний внесок від зростаючого попиту на електроенергію для центрів обробки даних.
Рух до $110 стане більш імовірним, якщо скоригований EBITDA впаде нижче нижньої межі прогнозу на 2026 рік у $6,8 млрд, ціни на електроенергію у 2027 році погіршаться або ключові ядерні етапи, пов'язані з Meta, зсунуться. Нижчі очікування щодо грошових потоків та слабша прибутковість проєктів можуть спричинити компресію оцінки вартості попри існуючі генеруючі потужності Vistra.
Прогнози ціни акцій VST на 2026 рік від аналітиків Уолл-стріт
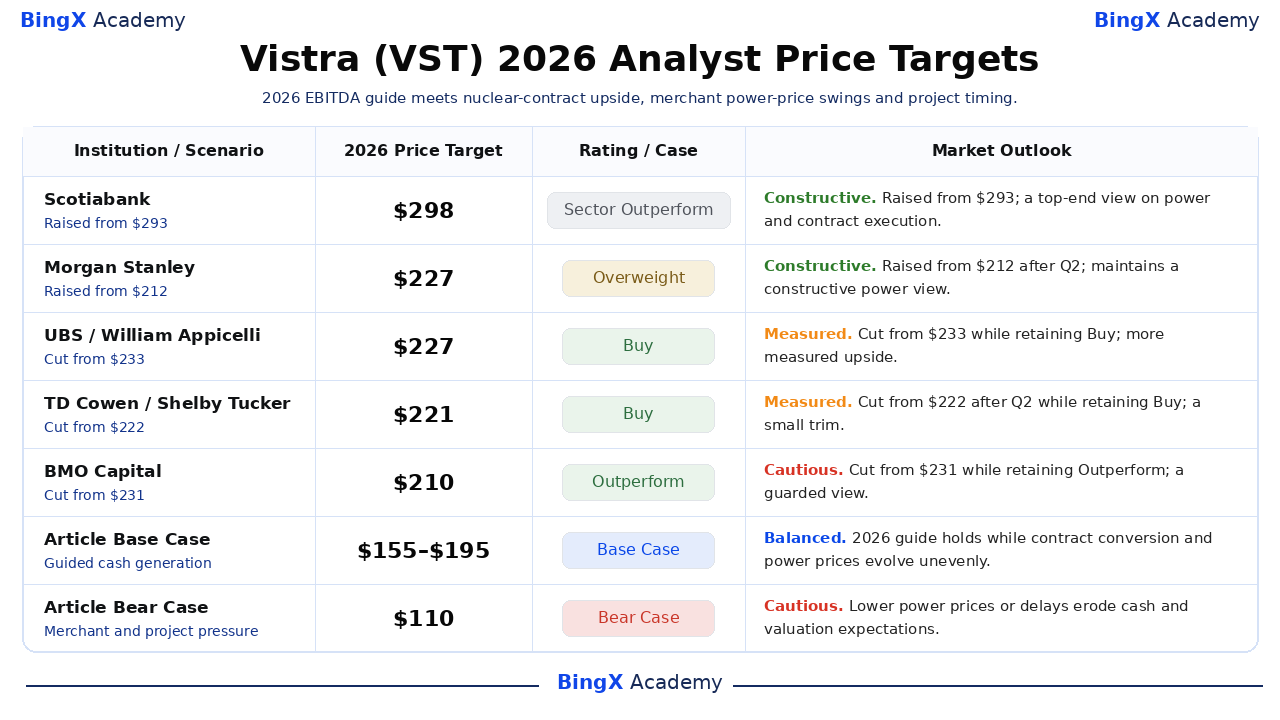
П'ять іменних, датованих дій аналітиків надають зовнішні орієнтири, а не єдиний узгоджений прогноз. Цільовий показник Scotiabank у $298 у липні значно перевищує жовтневий цільовий показник BMO Capital у $210, і обидва залишаються вище закриття VST на рівні $149,70 від 19 жовтня. Їхні рейтинги та перегляди відображають різні припущення щодо контрактованої ядерної виручки, оптових цін на електроенергію та виконання. Два останні рядки є редакційними сценаріями цієї статті, відокремленими від фактичних брокерських досліджень.
|
Установа / Сценарій |
Цільова ціна на 2026 рік |
Рейтинг / Сценарій |
Ринковий прогноз |
|
Scotiabank / Andrew Weisel |
$298 |
Outperform по сектору |
Конструктивний. 2026-07-15: підвищено з $293 із збереженням рейтингу Sector Outperform; найвищий обраний цільовий показник вимагає сильного виконання. |
|
Morgan Stanley / Stephen Byrd |
$227 |
Overweight |
Конструктивний. 2026-08-21: підвищено з $212 із збереженням рейтингу Overweight після результатів другого кварталу. |
|
UBS / William Appicelli |
$227 |
Buy |
Виважений. 2026-07-28: знижено з $233 із збереженням рейтингу Buy, що пом'якшує припущення щодо короткострокового потенціалу зростання. |
|
TD Cowen / Shelby Tucker |
$221 |
Buy |
Виважений. 2026-08-19: знижено з $222 із збереженням рейтингу Buy; зниження на один долар залишає конструктивний рейтинг. |
|
BMO Capital / James Thalacker |
$210 |
Outperform |
Обережний. 2026-10-05: знижено з $231 із збереженням рейтингу Outperform, що свідчить про більш обережний жовтневий погляд. |
|
Базовий сценарій статті |
$155–$195 |
Базовий сценарій |
Збалансований. Прогноз виконується, оскільки контракти поступово роблять внесок, а конвертація грошових коштів підтримує викуп акцій. |
|
Песимістичний сценарій статті |
$110 |
Песимістичний сценарій |
Обережний. Слабші ціни на електроенергію та затримки проєктів тиснуть на генерацію грошових коштів та оцінку вартості. |
Як торгувати акціями Vistra (VST) на BingX
Торгуйте ядерними контрактами Vistra, маржею генерації та прогнозом генерації грошових коштів за допомогою BingX TradFi та інструментів BingX AI. Оскільки VST може різко реагувати на прибутки, рухи ринку електроенергії та ключові етапи проєктів, трейдерам слід визначити як каталізатор, так і ліміти ризику перед входом у позицію.
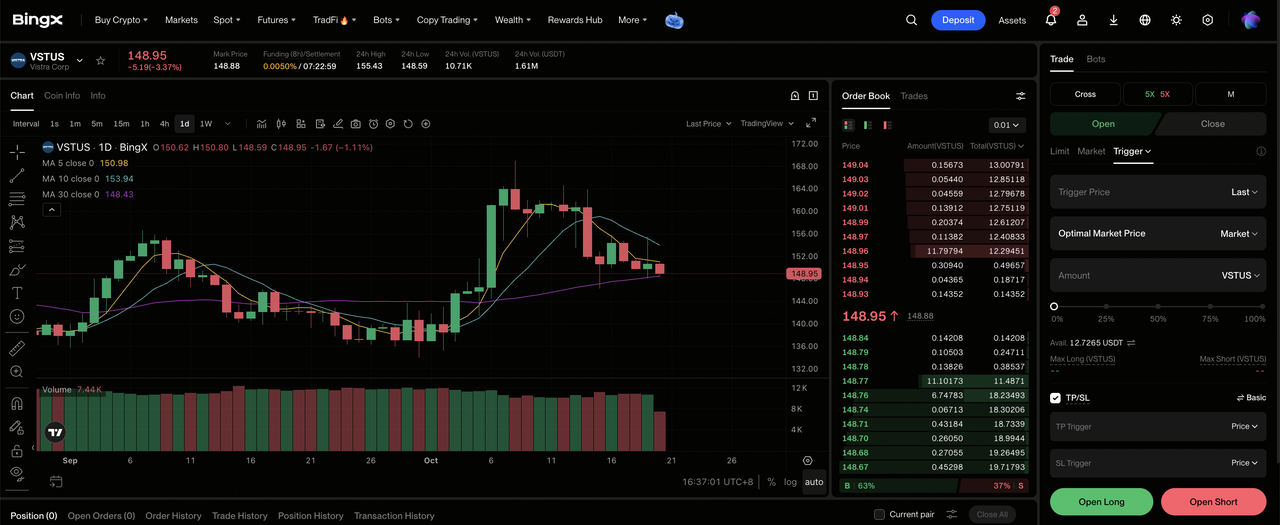
Крок 1: Отримайте доступ до BingX TradFi. Зареєструйтесь та перейдіть до спеціалізованого розділу TradFi на панелі управління біржі BingX.
Крок 2: Виберіть Vistra (VST). Знайдіть та виберіть контракт на безстрокові ф'ючерси VSTUS-USDT.
Крок 3: Виберіть напрямок. Виберіть Відкрити Лонг, якщо очікуєте сильнішого грошового потоку від генерації та контрактованих ядерних поставок. Виберіть Відкрити Шорт, якщо очікуєте нижчих цін на електроенергію або затримок у ключових етапах проєктів.
Крок 4: Виберіть кредитне плече та режим маржі. Виберіть Ізольовану або Перехресну маржу відповідно до вашої толерантності до ризику. VST впала на 7,21% з початку року станом на 19 жовтня, тому консервативне кредитне плече та чітке визначення розміру позиції є важливими.
Крок 5: Виконайте суворі протоколи управління ризиками. Встановіть рівні Тейк-профіт та Стоп-лос (TP/SL) до або одразу після входу в угоду. VST може швидко реагувати на листопадові прибутки, оновлення PPA та зміни оптових цін на електроенергію.
Топ-5 ризиків, за якими слід стежити інвесторам Vistra у 2026 році
Сильні прибутки від генерації Vistra, захеджована виробіток електроенергії та розширення ядерних можливостей підтримують прогноз її зростання. Однак ціноутворення на електроенергію, виконання проєктів, умови фінансування та розподіл капіталу залишаються важливими факторами, що визначають, яка частина цього зростання перетвориться на грошовий потік та прибутки акціонерів.
- Нижчі ціни на електроенергію можуть послабити майбутні прибутки. Станом на 3 серпня було захеджовано приблизно 72% очікуваної генерації на 2028 рік, що залишає більшу ринкову цінову залежність, ніж у 2026 році. Стійке зниження цін на електроенергію в ERCOT або PJM може зменшити майбутній грошовий потік та тиснути на оцінку VST.
- Затримки в розширенні ядерних потужностей можуть відкласти контрактовану виручку. Угоди Meta включають 433 МВт запланованих нарощень потужностей до 2034 року. Затримки в будівництві, ліцензуванні або поставках обладнання можуть відкласти постачання та пов'язані грошові потоки.
- Умовне фінансування може підвищити вартість проєктів. Зобов'язання Міністерства енергетики щодо кредиту на $4,2 млрд залишається предметом технічних, правових, екологічних та фінансових умов. Затримка фінансування може збільшити вартість ядерних модернізацій.
- Інвестиції в зростання можуть обмежити викуп акцій для акціонерів. Очікуване придбання Cogentrix та зобов'язання Helix до $1 млрд вимагають капіталу. Витрати на інтеграцію та боргові зобов'язання можуть конкурувати із залишковим дозволом на викуп акцій приблизно на $1,2 млрд.
- Волатильність деривативів може ускладнити видимість прибутків. Чистий прибуток за Q2 впав на $22 млн попри збільшення скоригованого EBITDA на $418 млн, частково через $488 млн додаткових нереалізованих збитків за деривативами. Несприятливі розрахунки за хеджами можуть вплинути на прибутки та ліквідність.
Підсумки: чи варто інвестувати у Vistra у 2026 році?
Vistra має реальні генеруючі активи, велику роздрібну клієнтську базу та підписані довгострокові ядерні угоди, а не лише майбутній проєктний портфель. Скоригований EBITDA за другий квартал зріс на 31,0%, а керівництво підтримало діапазон від $6,8 млрд до $7,6 млрд на 2026 рік, незважаючи на пом'якшення GAAP-прибутку. Закриття акцій на рівні $149,70 від 19 жовтня відображає ринок, який все ще перевіряє, яка частина цієї операційної сили перетвориться на стабільний вільний грошовий потік.
Оптимістичний сценарій у $250 вимагає більш сильної конвертації контрактів та тривалої ринкової економіки електроенергії; песимістичний сценарій у $110 передбачає слабші оптові ціни та повільніше виконання ядерних проєктів. Між ними базовий діапазон $155–195 залежить від підтвердженого прогнозу грошових коштів та виваженого прогресу проєктів. Інвестори, які шукають більш вагомих доказів, можуть стежити за запланованим оновленням результатів 6 листопада, змінами в хеджах на 2027 рік та конкретними етапами постачань Meta та угоди Cogentrix.
Нагадування про ризики: Торгівля та інвестування в акції, такі як VST, пов'язані з високим ризиком втрати капіталу. Оптові ціни на електроенергію, позначки деривативів, терміни ядерних проєктів, фінансування та кредитне плече можуть швидко змінити результати. Проводьте незалежне дослідження перед розподілом капіталу.
Пов'язані матеріали
- Найкращі енергетичні акції ШІ для купівлі у 2026 році: ядерна енергетика, газ, паливні елементи та розбудова енергетики ШІ
- Найкращі акції центрів обробки даних ШІ для купівлі у 2026 році: хмарні технології, сервери та обчислювальна інфраструктура ШІ
- Прогноз ціни Bloom Energy (BE) на 2026 рік: чи може попит на електроенергію для центрів обробки даних ШІ підштовхнути BE до $350?
- Прогноз ціни Oklo (OKLO) на 2026 рік: чи можуть ядерні етапи підштовхнути OKLO до $100?
- Прогноз ціни NuScale Power (SMR) на 2026 рік: чи може конвертація проєктів підштовхнути SMR до $20?
