


USA Rare Earth (USAR) будує інтегрований західний ланцюг постачання рідкоземельних металів, що охоплює шахти, сепарацію, метали, сплави та неодимові постійні магніти. Less Common Metals забезпечує налагоджене виробництво металів і сплавів, тоді як проект Round Top, шахта Pela Ema та заплановані виробничі потужності Stillwater і Blacksburg розширюють восходящий і низхідний слід. Стратегія створює експозицію до оборони, напівпровідників, дата-центрів та промислової електрифікації, але акція залишається чутливою до графіків будівництва, інтеграції та потреб у капіталі.
USA Rare Earth Q2 2026 показав, як швидко компанія розширилася і чому виконання залишається нестабільним. Дохід досяг $5,8 мільйона, а готівка становила $1,53 мільярда, тоді як USA Rare Earth отримав пакет Міністерства торгівлі до $1,6 мільярда. Операційний збиток зріс до $46,3 мільйона з $8,8 мільйона, а шестимісячне використання операційної готівки досягло $75,3 мільйона, залишивши інвестиційний випадок залежним від перетворення фінансованих проектів у кваліфіковане виробництво.
Прогноз акцій USAR на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
- Випадок інтегрованого ланцюга постачання та державного фінансування: Pela Ema, Round Top, Less Common Metals та американські магнітні потужності створюють диференційовану платформу від шахти до магнітів, тоді як гранти та позики зменшують кількість акціонерного капіталу, необхідного для досягнення комерційного масштабу.
- Випадок інтеграції та введення в експлуатацію: Численні придбання, потужності та програми кваліфікації створюють ризик розкладу, і тривалий пуск може підтримувати високі операційні збитки та використання готівки до того, як замовлення клієнтів стануть регулярним доходом.
Цей посібник розкриває прогноз акцій USAR, сценарії цін на 2026 рік, ключові ризики та прогнози аналітиків, спираючись на звіт про прибутки USA Rare Earth за Q2 від 10 серпня 2026 року, квартальну звітність та ринкові дані до 24 вересня, плюс як торгувати ф'ючерсами акцій USAR на BingX TradFi з заставою USDT.
Топ 5 речей, які інвестори USA Rare Earth повинні знати у вересні 2026
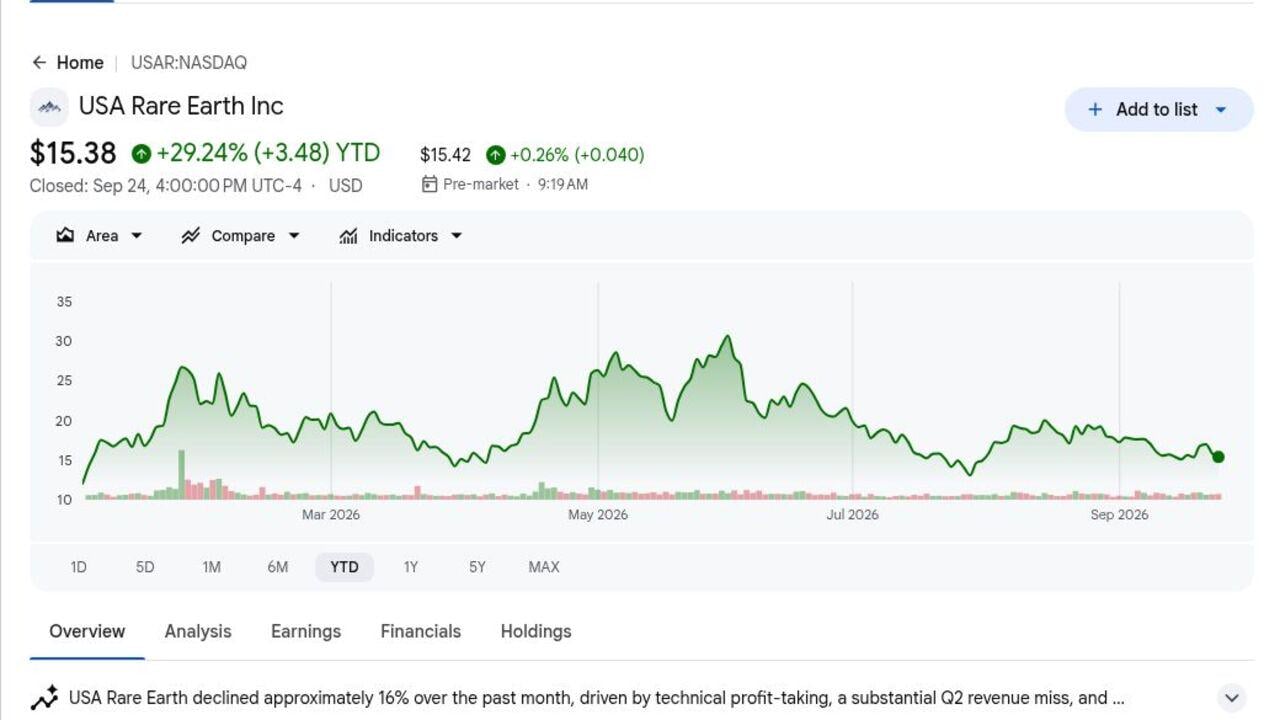
- $15,38 залишив USAR з ростом на 29,24% з початку року до 24 вересня: Референтне закриття залишалося нижче діапазону $21-$45 останніх цілей аналітиків. Розрив показує, наскільки сильно оцінка залежить від майбутніх потужностей та придбань, а не від поточної базі доходу в $5,8 мільйона за квартал.
- $5,8 мільйона доходу Q2 відзначив перехід від розвитку до операцій: Less Common Metals дав USA Rare Earth операційну базу доходів, проте операційний збиток $46,3 мільйона показує, що корпоративні, розробницькі та інтеграційні витрати залишаються набагато більшими від теперішніх продажів.
- $1,53 мільярда готівки розширили виконавську взлітну смугу: Готівка зросла з $359,9 мільйона на кінець року, надавши компанії ресурси для транзакційних та проектних зобов'язань. Шестимісячне використання операційної готівки в $75,3 мільйона все ще робить дисципліновану алокацію капіталу та контроль етапів важливими.
- До $1,6 мільярда підтримки Міністерства торгівлі може зменшити фінансовий ризик: Пакет включає до $277 мільйонів федерального фінансування та $1,3 мільярда старшої забезпеченої позикової потужності. Виплати залишаються прив'язаними до проектних етапів, тому сума заголовків не є необмеженою готівкою.
- 10 000 метричних тонн запланованої американської магнітної потужності визначає довгострокову можливість: Stillwater та Blacksburg призначені досягти 10 000 тонн на рік магнітів NdFeB та 10 000 тонн на рік металів і сплавів. Введення в експлуатацію Blacksburg заплановано на 2028 рік, залишивши багаторічний міст виконання.
Що таке USA Rare Earth (USAR)?
USA Rare Earth - це компанія критичних мінералів та передових матеріалів, що збирає ланцюг постачання поза Китаєм. Її активи покривають поліметалічне родовище Round Top у Техасі, іонно-глинисту шахту Pela Ema у Бразилії, Less Common Metals у Великій Британії та заплановане виробництво магнітів в Оклахомі та Південній Кароліні. Дохід може врешті-решт надходити від концентратів, відокремлених оксидів, металів, сплавів та готових магнітів NdFeB. Ця широта призначена для обслуговування клієнтів у сферах аеронавтики, оборони, напівпровідників, енергетики, мобільності, охорони здоров'я та промисловості.
Довгострокова стратегія полягає у з'єднанні сировини, переробки та виробництва, щоб клієнти могли постачати відстежувані рідкоземельні матеріали з однієї західно-орієнтованої платформи. Рамка фінансування Міністерства торгівлі США підтримує внутрішнє розширення, Carester додає експертизу з сепарації та переробки у Франції, а Pasqal плюс Riven Systems досліджують квантово-підтриману хімію сепарації. Pela Ema може забезпечити сировину магнітних рідкоземельних елементів, тоді як Round Top та перероблений магнітний скрап розширюють варіанти постачання. Ці відносини мають значення, оскільки кваліфікація клієнтів, безпечне постачання та послідовні специфікації продуктів визначають, чи стане потужність контрактним доходом.
Читати далі: Прогноз цін MP Materials (MP) на 2026: Чи може попит на американські рідкоземельні елементи підштовхнути MP до $120?
Огляд прибутків USA Rare Earth (USAR) Q2 2026: Нова база доходів та підтримка розширення $1,53B готівки
USA Rare Earth повідомила про дохід Q2 в $5,8 мільйона, операційний збиток $46,3 мільйона проти $8,8 мільйона рік тому, та скоригований розведений EPS мінус $0,15 проти мінус $0,21. Готівка досягла $1,53 мільярда, тоді як шестимісячне використання операційної готівки зросло до $75,3 мільйона. Керівництво також зберегло цільовий показник Q4 2026 для потужності Stillwater 600 MTPA, залишивши фінансоване розширення збалансованим проти ризику введення в експлуатацію та спалення готівки.
Читати далі: Огляд прибутків USA Rare Earth (USAR) Q2 2026: $5,8M доходу та більший збиток знижують акції
|
Фінансова метрика |
Керівництво / Консенсус |
Повідомлено / Фактично |
Сюрприз |
|
Q2 2026 дохід |
Докомерційний у Q2 2025 |
$5,8M |
Новий. внесок від придбаних операційних активів. |
|
Q2 операційний збиток |
-$8,8M рік тому |
-$46,3M |
Змінено. Розширився на $37,5M. |
|
Q2 GAAP розведений EPS |
-$1,54 рік тому |
-$0,05 |
Покращився. оскільки рухи справедливої вартості повернулися. |
|
Q2 скоригований розведений EPS |
-$0,21 рік тому |
-$0,15 |
Покращився. на $0,06. |
|
Q2 скоригований чистий збиток |
-$19,1M рік тому |
-$33,5M |
Змінено. Розширився на $14,4M. |
|
Шестимісячне використання операційної готівки |
-$18,2M рік тому |
-$75,3M |
Змінено. Використання готівки збільшилося на $57,1M. |
|
Готівка та еквіваленти готівки |
$359,9M на кінець попереднього року |
$1,530B |
Розширено. на $1,170B. |
|
Пакет Міністерства торгівлі |
— |
До $1,6B |
Змінено. Включає до $277M у грантах та $1,3B у позиках. |
|
Ціль Stillwater на 2026 |
— |
600 MTPA темп роботи |
Змінено. Заплановано на Q4 2026. |
- $5,8 мільйона доходу Q2 встановило операційну базу: Придбана платформа металів і сплавів перемістила USAR за межі суто дохідного профілю. Продажі залишаються малими відносно операційного збитку $46,3 мільйона, тому масштабування та мікс мають більше значення, ніж лише перший квартал консолідації.
- Негативний $0,15 скоригованого EPS покращився на $0,06: Скоригований чистий збиток розширився до $33,5 мільйона з $19,1 мільйона, оскільки кількість акцій змінила порівняння на акцію. Інвестори повинні відстежувати як абсолютні збитки, так і розведення, а не покладатися на покращення EPS ізольовано.
- $1,53 мільярда готівки збільшилися на $1,17 мільярда з кінця року: Баланс підтримує придбання, заводське обладнання та кваліфікаційну роботу. Шестимісячне використання операційної готівки $75,3 мільйона показує, що транзакційна готівка та операційна взлітна смуга повинні залишатися чітко розділеними.
- До $1,6 мільярда федеральної підтримки знижує ризик лише завершених етапів: Пакет поєднує $277 мільйонів грантів з $1,3 мільярда позик. Графіки проектів, відповідний капітал та вимоги до дотримання все ще визначають, коли фінансування стане доступним і скільки боргу нестиме платформа.
- 600 MTPA потужності темпу роботи Stillwater запланована на Q4 2026: Досягнення цього рівня забезпечило б вимірювальний міст від прототипів до кваліфікації клієнтів. Промах ослабив би аргумент про те, що поточні витрати наближаються до комерційної окупності.
Інвестиційний прогноз USA Rare Earth (USAR) на 2026: Бичачий випадок $35 проти ведмежого випадку $11
Прогноз USA Rare Earth на 2026 рік залежить від того, чи можуть фінансовані потужності, кваліфікація клієнтів та федеральна підтримка перетворитися на комерційне виробництво без надмірного спалення готівки. Позитив походить від успішного запуску Stillwater та кращої інтеграції в ланцюгу постачання рідкоземельних металів, тоді як затримки проектів, операційні збитки та розведення залишаються основними ризиками.
Бичачий випадок: Сильний прогрес виробництва штовхає USAR до $35
Бичачий випадок передбачає, що Stillwater досягне 600 MTPA, Pela Ema та Less Common Metals інтегруються за графіком, а федеральні етапи випускають капітал без надмірного розведення. Комерційні зразки оксидів та шлях скрапу, здатний постачати до 30% майбутньої сировини, також зміцнюють операційну модель.
Рух до $35 потребуватиме кваліфікацій клієнтів, видимих контрактних обсягів та прогресу до плану 10 000 тонн магнітів. Збереження готівки вище $1 мільярда під час просування потужностей показало б, що розширення створює вартість, не споживаючи баланс занадто швидко.
Базовий випадок: Стабільний прогрес проектів утримує USAR між $20 та $28
Базовий випадок передбачає, що проекти продовжують просуватися, хоча комерційні запуски займають більше часу, ніж припускають цільові показники потужностей. Урядова підтримка та інтегровані активи підтримують оцінку, тоді як операційні збитки та багатокраїнна інтеграція обмежують те, скільки від довгострокової можливості інвестори оцінюють негайно.
USAR може торгуватися в основному між $20 та $28, якщо кваліфікація Stillwater прогресує, робота з техніко-економічного обґрунтування Round Top залишається за графіком, а квартальний дохід зростає з $5,8 мільйона. Значна затримка придбання або ще одне різке збільшення використання операційної готівки ослабило б діапазон.
Ведмежий випадок: Затримки проектів та розведення тягнуть USAR до $11
Ведмежий випадок передбачає, що введення в експлуатацію зсувається, замовлення клієнтів залишаються необов'язковими, або федеральні виплати займають більше часу, ніж очікувалося. Витрати на персонал, інжиніринг та транзакції тоді продовжувалися б до того, як потужності генерують достатній валовий прибуток для їх поглинання.
Рух до $11 став би більш імовірним, якщо готівка швидко впаде з $1,53 мільярда, Stillwater проміне цільовий показник 600 MTPA, або інтеграція створить додаткові
Прогнози цін акцій USAR на 2026 від аналітиків Уолл-стрит
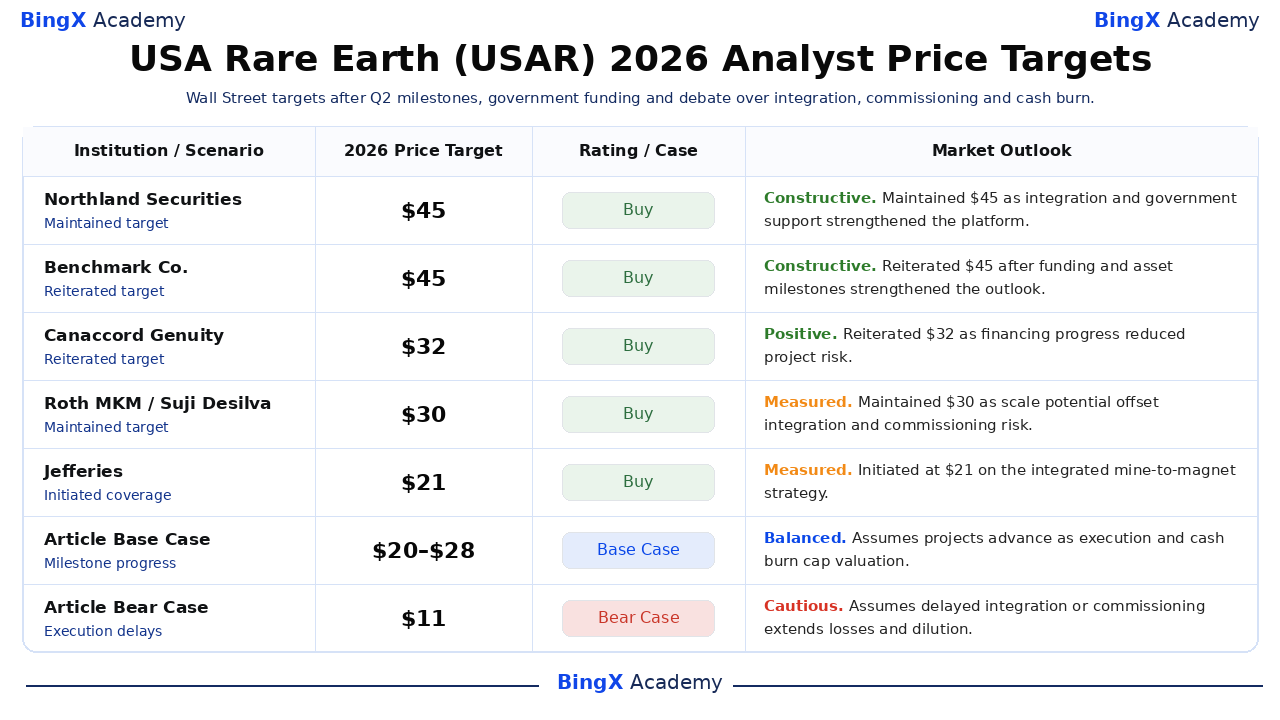
П'ять датованих дій аналітиків нижче охоплюють $21-$45, порівняно з референтним закриттям $15,38. Вони є довідковими точками третіх осіб, а не обіцянками цін, а їх розсіяння відображає різні припущення щодо інтеграції та введення в експлуатацію. Рядки Base та Bear є редакційними сценаріями BingX Academy і залишаються окремими від цілей Уолл-стрит.
|
Установа / Сценарій |
Цільова ціна 2026 |
Рейтинг / Випадок |
Ринковий прогноз |
|
Northland Securities / Джефф Грамп |
$45 |
Купувати |
Конструктивний. 25 серпня: підтримав $45, оскільки інтегрована платформа від шахти до магнітів та державно-підтримуване фінансування підтримали збережену ціль. |
|
Benchmark Co. / Субаш Чандра |
$45 |
Купувати |
Конструктивний. 12 серпня: підтримав $45, оскільки рамка фінансування Commerce та стратегічне нарощування активів підтримали повторену ціль. |
|
Canaccord Genuity / Джордж Джанарікас |
$32 |
Купувати |
Позитивний. 11 серпня: підтримав $32, оскільки етапи Q2 зменшили ризик фінансування, навіть коли виконання кількох проектів залишалося важливим. |
|
Roth MKM / Суджі ДеСілва |
$30 |
Купувати |
Виважений. 20 серпня: підтримав $30, оскільки масштабна можливість залишалася привабливою, збалансованою вимогами до інтеграції та введення в експлуатацію. |
|
Jefferies / Лоуренс Александер |
$21 |
Купувати |
Виважений. 2 вересня: ініційовано на $21, оскільки покриття почалося з позитивного погляду на вертикально інтегровану стратегію рідкоземельних елементів та магнітів. |
|
Базовий випадок статті |
20–28 |
Базовий випадок |
Збалансований. Передбачає просування проектів, оскільки виконання та спалення готівки обмежують оцінку. |
|
Ведмежий випадок статті |
$11 |
Ведмежий випадок |
Обережний. Передбачає затримку інтеграції або введення в експлуатацію, що продовжує збитки та розведення. |
Як торгувати акціями USA Rare Earth (USAR) на BingX
Торгуйте прогнозами фінансування, інтеграції та введення в експлуатацію USA Rare Earth, використовуючи BingX TradFi та інструменти BingX AI. Оскільки USAR може різко реагувати на урядову політику, етапи фінансування та оновлення потужностей, трейдери повинні визначити як каталізатор, так і межі ризику перед входом у позицію.
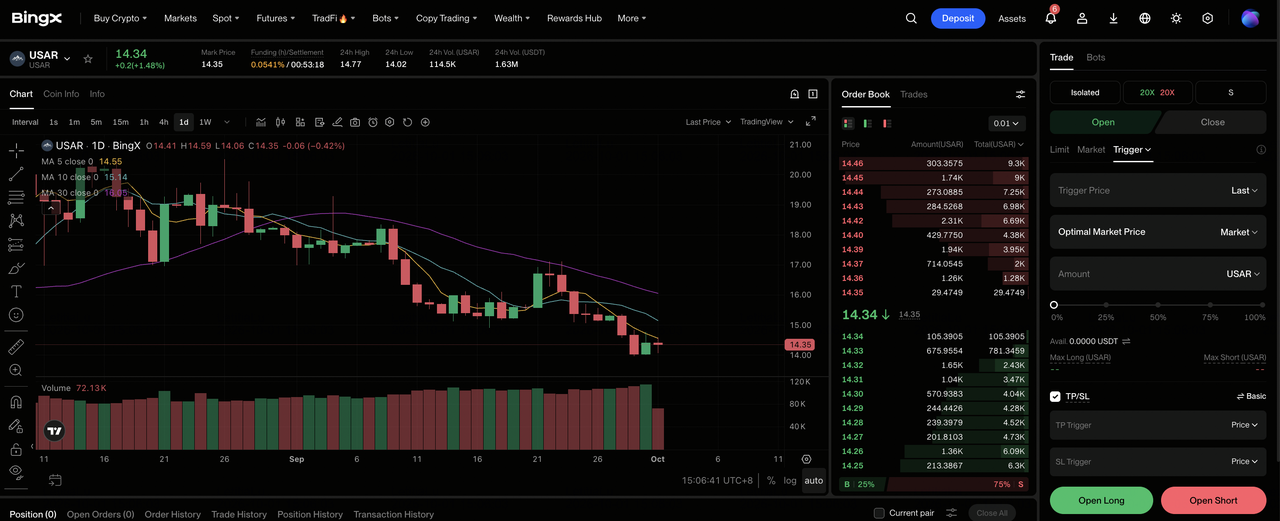
Крок 1: Доступ до BingX TradFi. Зареєструйтесь і перейдіть до спеціалізованого розділу TradFi на панелі управління біржі BingX.
Крок 2: Виберіть USA Rare Earth (USAR). Знайдіть та виберіть вічний ф'ючерсний контракт USAR-USDT.
Крок 3: Виберіть свій напрямок. Виберіть Відкрити довгу, якщо фінансовані проекти перетворюються на кваліфікований випуск. Виберіть Відкрити коротку, якщо затримки введення в експлуатацію або спалення готівки ослабляють вартість на акцію.
Крок 4: Виберіть левередж та режим маржі. Виберіть Ізольовану або Кросс-маржу на основі вашої толерантності до ризику. Зростання на 29,24% з початку року та широкий діапазон аналітиків показують, чому консервативний левередж важливий.
Крок 5: Виконайте строгі протоколи ризику. Встановіть рівні Take-Profit та Stop-Loss (TP/SL) до або одразу після входу в угоду. USAR може швидко реагувати на гранти, позики, політику рідкоземельних елементів та етапи заводів.
Топ 5 ризиків для інвесторів USA Rare Earth на 2026
Оцінка USA Rare Earth залежить від перетворення придбань, урядової підтримки та планованих потужностей у комерційне виробництво. Затримки можуть відштовхнути дохід далі, збільшити потреби у фінансуванні або зменшити майбутню вартість на акцію.
- Інтеграція придбань може затримати операційні переваги: Pela Ema, Less Common Metals, діяльність, пов'язана з Carester, та Round Top охоплюють кілька країн та операційних моделей. Погана інтеграція може затримати синергію ланцюга постачання та підтримувати високі корпоративні витрати.
- Введення в експлуатацію може зайняти більше часу, ніж припускають цільові показники потужності: Stillwater націлений на темп роботи 600 MTPA в Q4 2026, тоді як введення в експлуатацію Blacksburg почнеться в 2028 році. Проблеми з кваліфікацією обладнання або специфікації продукції можуть затримати поставки навіть якщо номінальна потужність залишається незмінною.
- Спалення готівки може призвести до розведення: Шестимісячне використання операційної готівки досягло $75,3 мільйона до дозрівання найбільших зобов'язань з будівництва. Якщо баланс готівки $1,53 мільярда впаде швидше, ніж завершуються проектні етапи, нове акціонерне фінансування може зменшити позитив на акцію.
- Ціни на рідкоземельні елементи можуть ослабити доходність проектів: Китай залишається домінуючим у сепарації та виробництві магнітів. Нижчі ринкові ціни або агресивне ціноутворення конкурентів можуть тиснути на маржі навіть якщо USA Rare Earth досягне запланованих обсягів виробництва.
- Урядове фінансування залишається умовним: До $1,6 мільярда федеральної підтримки залежить від проектних етапів та вимог до дотримання. Затримки можуть збільшити мостове фінансування, боргові витрати або графіки будівництва та зменшити вартість, яку інвестори присвоюють майбутнім потужностям.
Заключні думки: Чи варто інвестувати в USA Rare Earth в 2026?
USA Rare Earth зібрав незвично широкі стратегічні активи та велику фінансову взлітну смугу. Q2 додав $5,8 мільйона доходу, $1,53 мільярда готівки та федеральний пакет до $1,6 мільярда, але операційний збиток $46,3 мільйона підтверджує, що комерційний масштаб залишається попереду, а не завершеним.
Бичачий випадок потребує фінансованих потужностей, інтеграції та кваліфікації клієнтів для підтримки шляху до $35. Ведмежий випадок відображає затримки та розведення, які можуть потягнути USAR до $11. Консервативні трейдери можуть відстежувати цільовий показник Stillwater 600 MTPA, використання операційної готівки, випуски федеральних етапів та обов'язкові обсяги клієнтів разом, перш ніж розглядати заявлену потужність як надійний прибуток на акцію.
Нагадування про ризик: Торгівля та інвестування в акції, такі як USAR, включає ризик втрати капіталу. Виконання проектів, ціноутворення товарів, зміни політики та левереджна торгівля можуть спричинити швидкі втрати. Проведіть незалежне дослідження перед алокацією капіталу.
Супутнє читання
- Топ енергетичні акції та ETF для купівлі в 2026: Енергетичний криза ШІ зустрічає геополітичну волатильність
- Топ енергетичні акції ШІ для купівлі в 2026: Ядерна, газ, паливні комірки та нарощування енергії ШІ
- Прогноз цін MP Materials на 2026: Чи може MP пробити $90, коли ланцюг постачання рідкоземельних елементів масштабується?
- Прогноз цін ExxonMobil (XOM) на 2026: Чи можуть нафта та зростання виробництва підштовхнути XOM до $205?
- Прогноз цін Bloom Energy (BE) на 2026: Чи може енергія дата-центрів ШІ підштовхнути BE до $350?
