
UiPath (PATH) надає корпоративне програмне забезпечення для автоматизації та бізнес-оркестрації, яке координує ІІ-агентів, роботів, людей і додатки в керованих робочих процесах. Роботизована автоматизація процесів залишається встановленою базою, в той час як Maestro, створення агентів, аналіз процесів, тестування та розуміння документів розширюють платформу. Ця еволюція збільшує залежність від корпоративних витрат на ІІ, але також залишає PATH вразливим до нових конкурентів, консолідації клієнтів та темпів монетизації агентних ІІ.
Останній квартал показав стале зростання та кращу рентабельність без повного розв'язання дебатів про попит. Доходи UiPath за фіскальний Q2 2027 досягли $410,3 мільйона, зростання на 13% в річному вимірі, в той час як річна ставка продовження зросла на 12% до $1,938 мільярда, а чистий новий ARR досягнув $37 мільйонів. Ширший кейс залежить від того, чи зможуть угоди на основі ІІ підвищити чистий новий ARR швидше, ніж уповільняться зрілі автоматизаційні робочі навантаження.
Прогноз акцій PATH на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
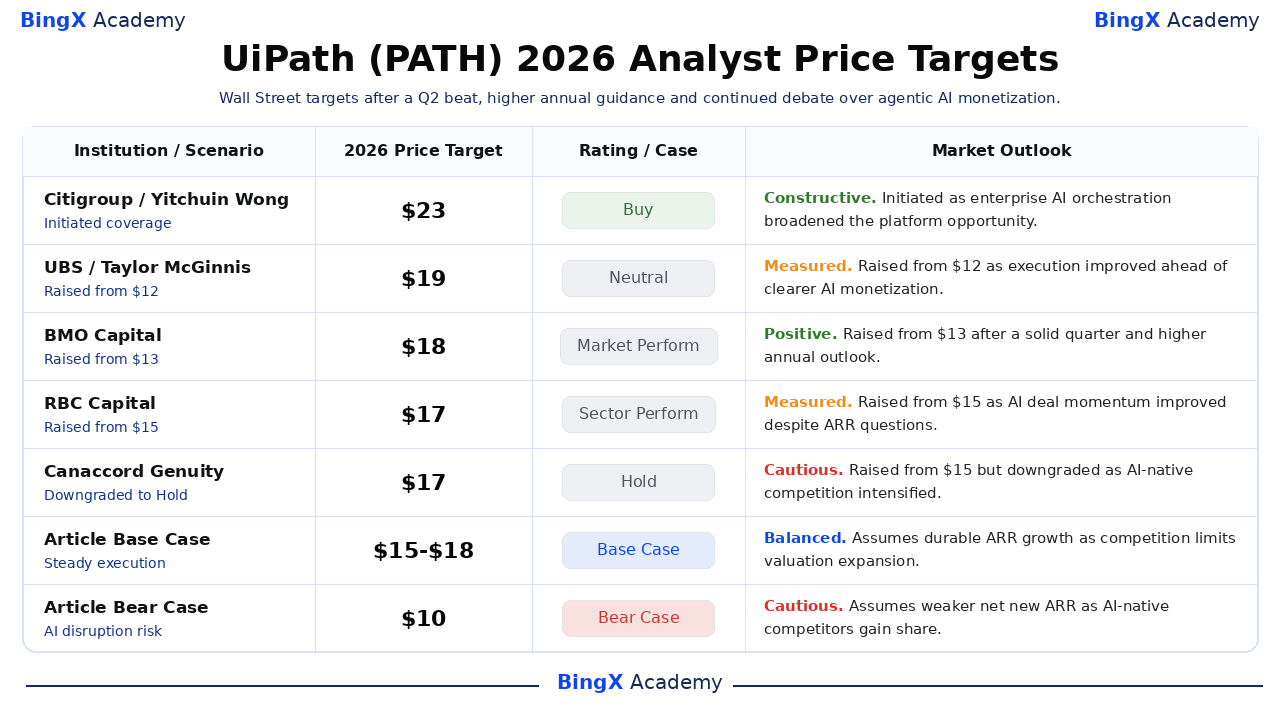
- Кейс агентної автоматизації $23: Maestro стає рівнем контролю для корпоративних ІІ-робочих процесів, прискорюючи ARR та підтримуючи операційний важіль.
- Кейс конкурентного руйнування $10: Нативні ІІ-інструменти зменшують попит на традиційну автоматизацію та утримують зростання нових клієнтів нижче рівня, необхідного для переоцінки.
Цей посібник аналізує прогноз акцій PATH, цінові сценарії на 2026 рік, ключові ризики та прогнози аналітиків, спираючись на звіт про прибутки UiPath за фіскальний Q2 2027 від 3 вересня, квартальну звітність та ринкові дані до 15 вересня, плюс як торгувати ф'ючерсами акцій PATH на BingX TradFi з USDT-заставою.
Топ-5 речей, які варто знати інвесторам UiPath у вересні 2026
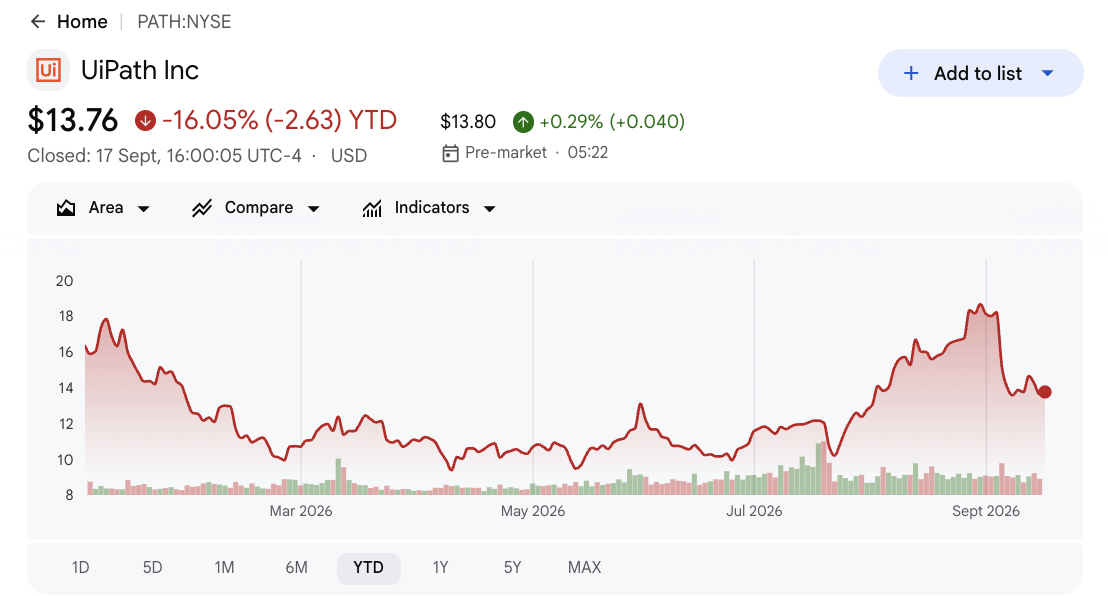
- PATH закрилась на $13,76 17 вересня і впала на 16,05% у 2026: Акції впали приблизно на 16% після Q2, незважаючи на перевищення прогнозів по доходах та підвищення річних рекомендацій. Реакція показує, що інвестори хочуть більш чіткого доказу того, що впровадження ІІ може прискорити періодичні доходи.
- Квартальні доходи досягли $410,3 мільйона і перевищили консенсус приблизно на $12,4 мільйона: Доходи зросли на 13% в річному вимірі порівняно з оцінкою $397,85 мільйона. Рекомендації Q3 в розмірі $440-$445 мільйонів вказують на повільніше зростання приблизно 8%.
- ARR зросла на 12% до $1,938 мільярда з $37 мільйонами чистого нового ARR: Чисте утримання на базі доларів залишилось на рівні 109%, показуючи, що існуючі клієнти продовжували розширення. Сильніша підтримка оцінки вимагатиме від ІІ-продуктів стимулювання більших чистих доповнень, а не лише утримання.
- GAAP операційний дохід досягнув $32 мільйони, а не-GAAP операційний дохід досягнув $89 мільйонів: UiPath згенерувала 22% не-GAAP операційну маржу та $31 мільйон скоригованого вільного грошового потоку. Рентабельність дає керівництву більше простору для інвестування в ІІ-агентів та оркестрацію при збереженні дисципліни.
- Рекомендації щодо річних доходів зросли до $1,789-$1,794 мільярда: Середня точка збільшилася на $13 мільйонів від попереднього діапазону. Керівництво також очікує ARR на кінець року в розмірі $2,065-$2,070 мільярда та близько $445 мільйонів не-GAAP операційного доходу.
Що таке UiPath (PATH)?
UiPath - це корпоративна софтверна компанія, побудована навколо автоматизації, оркестрації та покращення процесів. Її платформа поєднує роботизовану автоматизацію процесів, API, ІІ-агентів, розуміння документів, дослідження процесів, тестування та управління, щоб організації могли автоматизувати роботу через застарілі системи та сучасні хмарні додатки. Клієнти зазвичай купують термінові підписки, обслуговування та супутні послуги, створюючи періодичні доходи, що вимірюються через річну ставку продовження. Платформа використовується у фінансах, охороні здоров'я, уряді, телекомунікаціях та інших регульованих середовищах, де важливі підзвітність та детерміністичне виконання.
Довгострокова стратегія полягає в позиціонуванні UiPath Maestro як рівня оркестрації, що з'єднує ІІ-агентів, програмних роботів, корпоративні додатки та співробітників. Maestro Flow додає полотно, орієнтоване на розробників, а Maestro Case націлене на робочі процеси з великою кількістю винятків, такі як розслідування та затвердження. UiPath також розширює дистрибуцію через Microsoft, SAP, Google Cloud, Amazon Web Services, Deloitte та інших технологічних і консалтингових партнерів. Напрямок переміщує компанію за межі окремого RPA до ширшого рівня програмних додатків ІІ без відмови від керованої автоматизаційної бази.
Огляд прибутків UiPath (PATH) за Q2 FY2027: Доходи, ARR та операційний важіль покращилися
UiPath повідомила про $410,3 мільйона доходів проти очікуваних $397,85 мільйона, перевищення приблизно на $12,4 мільйона та 13% зростання в річному вимірі. Не-GAAP EPS відповідав консенсусу на рівні $0,15, GAAP розбавлений EPS покращився до $0,07 з нуля, а ARR зросла на 12% до $1,938 мільярда з утриманням 109%. Керівництво підвищило річні доходи до $1,789-$1,794 мільярда та зберегло близько $445 мільйонів не-GAAP операційного доходу. Основна напруженість полягає в тому, чи можна покращення маржі поєднати з швидшим зростанням періодичних доходів на основі ІІ.
Читати далі: UiPath (PATH) Огляд прибутків Q2 FY2027: Перевищення доходів $410M спричинює 16,63% падіння ціни
|
Фінансовий показник |
Рекомендації / Консенсус |
Звітний / Фактичний |
Сюрприз |
|
Доходи Q2 FY2027 |
$397,85M консенсус |
$410,3M |
Перевищення. Приблизно на $12,4M вище консенсусу; зростання на 13% в річному вимірі. |
|
Q2 не-GAAP EPS |
$0,15 консенсус |
$0,15 |
Відповідність. Операційна дисципліна компенсувала продовжені інвестиції. |
|
Q2 GAAP розбавлений EPS |
$0,00 рік тому |
$0,07 |
Покращення. GAAP рентабельність розширилась. |
|
Річна ставка продовження |
$1,730B рік тому |
$1,938B |
Розширення. ARR зросла на 12% з $37M чистого нового ARR. |
|
Чисте утримання на базі доларів |
— |
109% |
Позитивне. Існуючі клієнти розширили витрати. |
|
Не-GAAP операційний дохід |
— |
$89M |
Прибутковий. Маржа досягла близько 22%. |
|
Прогноз доходів Q3 FY2027 |
— |
$440M-$445M |
Вище послідовно. Середня точка передбачає приблизно 8% зростання в річному вимірі. |
|
Прогноз доходів FY2027 |
Попередні $1,776B-$1,781B |
$1,789B-$1,794B |
Підвищено. Середня точка збільшилась на $13M. |
|
Не-GAAP операційний дохід FY2027 |
— |
Близько $445M |
Дисципліновано. Рекомендації зберігають операційний важіль. |
- Доходи $410,3 мільйона перевищили консенсус приблизно на $12,4 мільйона: 13% темп зростання показує, що автоматизаційна платформа продовжує розширюватись незважаючи на занепокоєння щодо руйнування ІІ. Наступний тест - чи досягне Q3 діапазону $440-$445 мільйонів.
- Не-GAAP EPS $0,15 відповідав консенсусу: GAAP чистий дохід досягнув $36,1 мільйона, а розбавлений EPS покращився до $0,07. Рентабельність зменшує потребу вибору між інвестиціями в платформу та короткостроковою фінансовою дисципліною. Продовжений GAAP дохід зробить покращення більш стійким.
- ARR $1,938 мільярда зросла на 12% з $37 мільйонами чистого нового ARR: Утримання 109% підтверджує розширення серед існуючих клієнтів, проте менша цифра чистого нового залишає залучення та монетизацію ІІ центральними для дебатів. Швидші доповнення необхідні для сильнішої переоцінки.
- Не-GAAP операційний дохід досягнув $89 мільйонів: 22% маржа та $31 мільйон скоригованого вільного грошового потоку показують, що зростання досягає операційних результатів. UiPath також утримувала $1,405 мільярда готівки, еквівалентів і ринкових цінних паперів. Ця ліквідність підтримує інвестиції в продукти та селективні поглинання.
- Рекомендації щодо річних доходів зросли на $13 мільйонів у середній точці: Новий діапазон $1,789-$1,794 мільярда перевищує попередній прогноз, в той час як рекомендації ARR на кінець року $2,065-$2,070 мільярда вимагають ще $127-$132 мільйонів збільшення.
Інвестиційний прогноз UiPath (PATH) на 2026: Бичачий кейс $23 проти ведмежого кейса $10
Прогноз UiPath на 2026 рік залежить від того, чи зможуть ІІ-агенти та оркестрація прискорити періодичні доходи без послаблення маржі. Існуючі автоматизаційні впровадження та сильна рентабельність забезпечують підтримку, в той час як повільніший чистий новий ARR та конкуренція нативних ІІ залишаються основними ризиками.
Бичачий кейс: Сильне впровадження ІІ-агентів штовхає PATH до $23
Бичачий кейс передбачає, що Maestro, ІІ-агенти та керована автоматизація виграють ширші впровадження в регульованих підприємствах. Вісімнадцять з топ-20 угод UiPath у Q2 включали ІІ, показуючи, що нові продукти входять у реальні клієнтські впровадження, а не залишаються ізольованими пілотами.
Рух до $23 вимагатиме, щоб чистий новий ARR зріс вище $37 мільйонів, утримання залишилось близько або вище 109%, а операційна маржа залишалась сильною при продовженні інвестицій. ARR на кінець року вище $2,065 мільярда посилить кейс.
Базовий кейс: Стале зростання ARR утримує PATH між $15 та $18
Базовий кейс передбачає, що доходи та ARR продовжать зростати низькими двозначними темпами, в той час як рентабельність компенсує повільніше залучення клієнтів. Існуючі впровадження RPA та партнерська дистрибуція підтримують продовження, хоча конкуренція обмежує розширення оцінки.
За цим сценарієм PATH може торгуватись переважно між $15 та $18. Доходи в межах рекомендацій, утримання близько 109% та не-GAAP операційний дохід близько річної цілі $445 мільйонів підтримали б діапазон. Чистий новий ARR, що залишається близько $37 мільйонів, обмежить потенціал зростання.
Ведмежий кейс: Сильніша конкуренція ІІ тягне PATH до $10
Ведмежий кейс передбачає, що підприємства все більше автоматизують через хмарних, додаткових та модельних провайдерів, зменшуючи попит на окрему платформу оркестрації. Цикли великих угод також можуть подовжитись, оскільки клієнти порівнюють UiPath з вбудованими ІІ-інструментами.
Рух до $10 стане більш вірогідним, якщо зростання ARR впаде нижче 10%, утримання знизиться під 100% або річні рекомендації щодо доходів будуть скорочені. Сильні маржі пом'якшили б вплив, хоча повільніше зростання періодичних доходів, ймовірно, тиснутиме на оцінку.
Прогнози ціни акцій PATH на 2026 від аналітиків Волл-стрит
Дії аналітиків після Q2 показують широкий діапазон інтерпретацій. Citigroup ініціювала з Buy та ціллю $23, тоді як Canaccord підняв свою ціль до $17 та знизив рейтинг акцій до Hold. Група визнає покращене виконання, але залишається поділеною щодо темпу та оборонності монетизації агентних ІІ.
|
Інституція |
Цільова ціна 2026 |
Рейтинг |
Ринковий прогноз |
|
Citigroup |
$23 |
Buy |
Конструктивний. 8 вересня: ініційовано як оркестрація корпоративних ІІ розширила можливості платформи. |
|
UBS |
$19 |
Neutral |
Зважений. 31 серпня: підняли з $12, оскільки виконання покращилось перед чіткішою монетизацією ІІ. |
|
BMO Capital |
$18 |
Market Perform |
Позитивний. 4 вересня: підняли з $13 після солідного кварталу та вищого річного прогнозу. |
|
RBC Capital |
$17 |
Sector Perform |
Зважений. 4 вересня: підняли з $15, оскільки момент ІІ-угод покращився незважаючи на питання ARR. |
|
Canaccord Genuity |
$17 |
Hold |
Обережний. 4 вересня: підняли з $15, але знизили рейтинг, оскільки конкуренція нативних ІІ посилилась. |
|
Базовий кейс статті |
$15-$18 |
Базовий кейс |
Збалансований. Передбачає стійке зростання ARR, оскільки конкуренція обмежує розширення оцінки. |
|
Ведмежий кейс статті |
$10 |
Ведмежий кейс |
Обережний. Передбачає слабший чистий новий ARR, оскільки нативні ІІ-конкуренти отримують частку. |
Як торгувати акціями UiPath (PATH) на BingX
Торгуйте впровадженням агентних ІІ UiPath, зростанням періодичних доходів та прогнозом маржі, використовуючи BingX TradFi та BingX AI інструменти. Оскільки PATH може різко реагувати на прибутки, оголошення продуктів та конкурентні розробки, визначте як тезу, так і ліміт збитків перед входом у позицію.
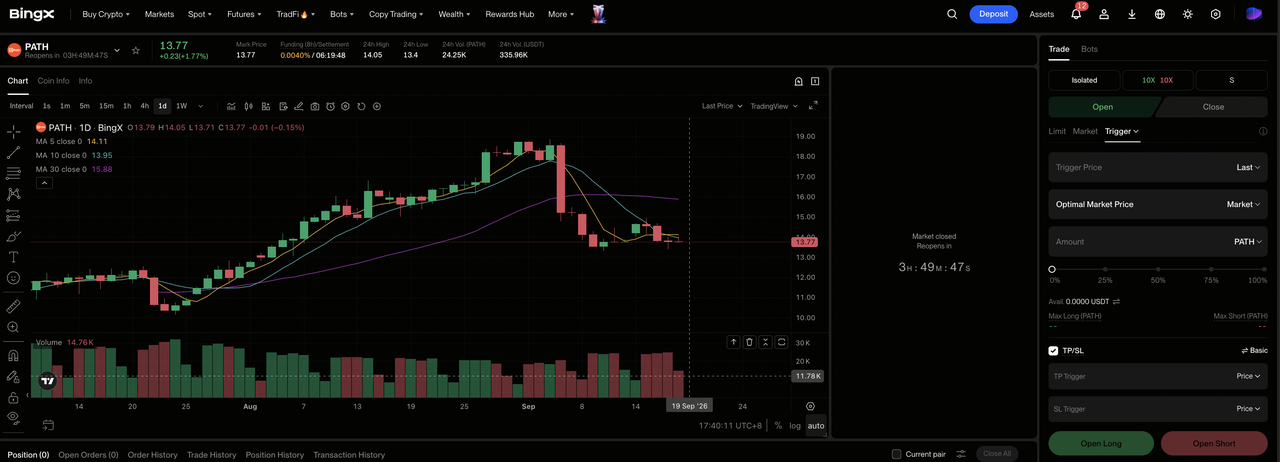
Крок 1: Доступ до BingX TradFi. Зареєструйтесь та перейдіть до спеціалізованого розділу TradFi на панелі біржі BingX.
Крок 2: Виберіть UiPath (PATH). Знайдіть та виберіть безстрокові ф'ючерси PATH-USDT.
Крок 3: Виберіть напрямок. Виберіть Відкрити довгу, якщо конверсія агентних угод прискорюється і маржі залишаються міцними. Виберіть Відкрити коротку, якщо конкуренція нативних ІІ сповільнює ARR або рекомендації слабшають.
Крок 4: Виберіть кредитне плече та режим маржі. Виберіть Ізольовану або Крос-маржу на основі вашої толерантності до ризику. Приблизно 16% падіння після прибутків показує, чому важливе консервативне кредитне плече.
Крок 5: Виконайте суворі протоколи ризику. Встановіть рівні Тейк-профіт та Стоп-лос (TP/SL) до або відразу після входу в угоду. Відстежуйте чистий новий ARR, утримання, рекомендації та запуски конкурентних продуктів.
Топ-5 ризиків для спостереження інвесторами UiPath у 2026
UiPath покращила рентабельність, в той час як її автоматизаційний ринок швидко змінюється. Ці ризики можуть сповільнити періодичні доходи, послабити утримання та тиснути на оцінку навіть якщо прибутки залишаються позитивними.
- Нативні ІІ-конкуренти можуть сповільнити зростання нових клієнтів: Хмарні та софтверні постачальники можуть вбудовувати автоматизацію безпосередньо в свої платформи. Це може зменшити нові впровадження UiPath, збільшити дисконтування та послабити довгострокове утримання.
- Чистий новий ARR може залишитись занадто низьким: Q2 додав $37 мільйонів чистого нового ARR. Якщо доповнення не прискоряться, майбутня видимість доходів може ослабнути, а річна ціль ARR стане важчою для досягнення.
- Великі угоди можуть переміщуватись між кварталами: Корпоративні автоматизаційні проєкти часто вимагають тривалих затверджень. Відкладені рішення можуть перемістити ARR та доходи у пізніші періоди навіть коли пайплайн продажів залишається активним.
- Зміни в керівництві можуть створити ризик виконання: Зміни у фінансах та операціях додають нову підзвітність під час великої трансформації продукту. Порушення в продажах, фінансах або доставці може сповільнити конверсію, оскільки клієнти оцінюють агентні продукти UiPath.
- Нижчий мультиплікатор оцінки може обмежити потенціал зростання: Повільніше зростання або вищі процентні ставки можуть зменшити мультиплікатор, який інвестори платять навіть якщо UiPath залишається прибутковою. Сильніше зростання ARR та попит нових клієнтів будуть потрібні для компенсації цього тиску.
Заключні думки: Чи варто інвестувати в UiPath у 2026?
Q2 UiPath показав здоровіший операційний бізнес з перевищенням доходів на $12,4 мільйона, 12% зростанням ARR, позитивним GAAP операційним доходом та вищими річними рекомендаціями. Акція все ще потребує доказів того, що агентні продукти можуть збільшити чистий новий ARR, а не просто захистити встановлену базу. Інвестори повинні спостерігати доповнення ARR, утримання, участь ІІ у великих угодах та операційну маржу разом, оскільки зростання без монетизації або маржа без нового попиту залишили б тезу неповною.
Консервативна рамка прийняття рішень шукала б зростання чистого нового ARR вище $37 мільйонів, утримання близько 109% та річний не-GAAP операційний дохід, що рухається до $445 мільйонів. Виконання всіх трьох тестів підтримало б базовий або бичачий кейс. Повільніше зростання періодичних доходів, слабше утримання або докази того, що вбудовані ІІ-інструменти витісняють UiPath, сприятимуть ведмежому кейсу незважаючи на поточну рентабельність.
Нагадування про ризик: Безстрокові ф'ючерси, пов'язані з акціями, включають кредитне плече і можуть збільшити збитки. Цілі аналітиків та сценарії статті є умовними орієнтирами, а не гарантіями.
Пов'язане читання
- Прогноз ціни Adobe (ADBE) 2026: Чи може монетизація ІІ штовхнути ADBE до $520?
- Прогноз ціни AppLovin (APP) 2026: Чи може зростання AXON штовхнути APP до $600?
- Прогноз ціни Figma (FIG) 2026: $36.00 платформа запуску ІІ чи переоцінена пастка похмілля після IPO?
- Прогноз ціни CrowdStrike (CRWD) 2026: Чи можуть безпека ІІ та Falcon Flex штовхнути CRWD до $280?
- Прогноз ціни Arm Holdings (ARM) 2026: Чи може попит на обчислення ІІ штовхнути ARM до $350?
