

TeraWulf (WULF) розробляє та експлуатує енергетичну цифрову інфраструктуру для штучного інтелекту, високопродуктивних обчислень та майнінгу біткоїна. Lake Mariner залишається її найбільшим операційним кампусом, а нові проекти в Кентуккі та Меріленді призначені зробити довготривалі договори оренди HPC основним двигуном доходів. Цей перехід розширює можливості за межі біткоїна, хоча також підвищує вплив термінів будівництва, проектного фінансування та концентрації клієнтів.
Останній квартал показав, що перехід триває, але не завершений. Дохід TeraWulf за Q2 2026 досяг $44,8 мільйона, з $31,9 мільйона доходу від оренди HPC, що становить 71% від загального обсягу, навіть коли консолідований дохід знизився на 6% рік до року. Інвестиційний випадок тепер залежить від того, чи зможуть 336 МВт, що будуються, почати приносити дохід за графіком без того, щоб капітальні витрати або розводнення переважили договірну економіку.
Прогноз акцій WULF на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
- Випадок AI-інфраструктури за $40: поставки Lake Mariner та договір оренди Anthropic на 401 МВт перетворюють забезпечену електроенергію в передбачуваний, довготерміновий грошовий потік HPC.
- Випадок ризику виконання за $10: затримки будівництва, витрати на фінансування або випуск нових акцій послаблюють прибутки до того, як договірні кампуси досягнуть повного використання.
Цей посібник розбирає прогноз акцій WULF, сценарії цін на 2026 рік, ключові ризики та прогнози аналітиків, спираючись на звіт про прибутки TeraWulf за Q2 2026 від 5 серпня, квартальну звітність та ринкові дані до 15 вересня, плюс як торгувати ф'ючерсами акцій WULF на BingX TradFi із заставою USDT.
Топ-5 речей, які інвестори TeraWulf повинні знати у вересні 2026 року
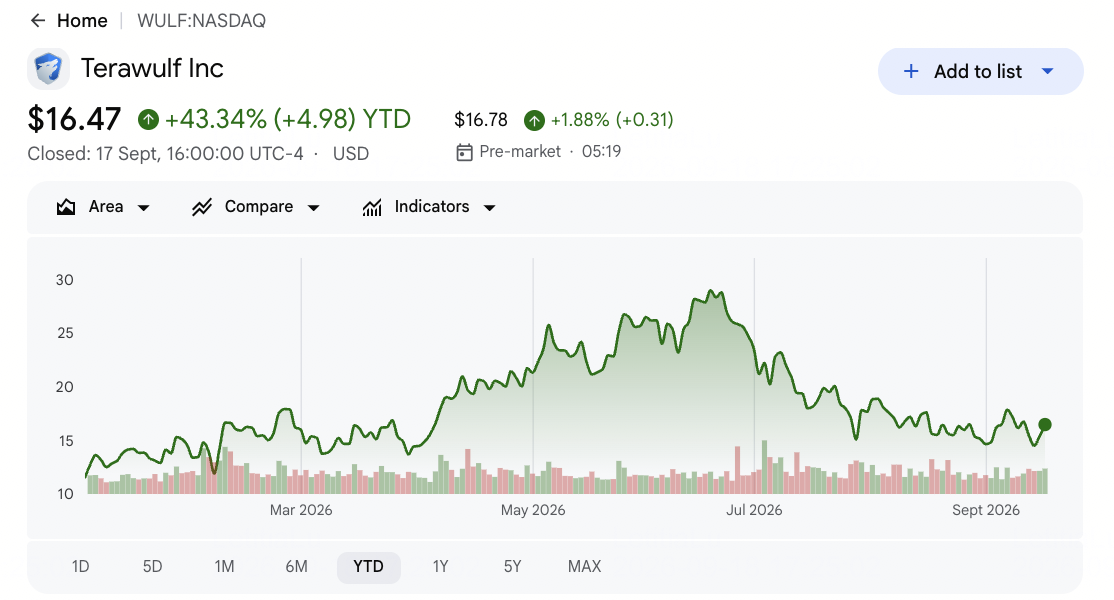
- WULF закрилася за $16,47 17 вересня та зросла на 43,34% у 2026 році: ралі відображає значну переоцінку навколо потужності дата-центрів ШІ. Акції все ще торгуються нижче середньої оцінки Street у $35,48, хоча подальше зростання залежить від того, чи перетворяться підписані договори оренди в поставлену потужність та грошовий потік.
- Дохід Q2 досяг $44,8 мільйона та не вдалося досягти консенсусу приблизно на $5,7 мільйона: Дохід впав з $47,6 мільйона рік тому, оскільки дохід від майнінгу біткоїна знизився до $12,8 мільйона. Промах показує, чому перехід не можна судити лише за довготерміновими вартостями контрактів.
- Дохід від оренди HPC досяг $31,9 мільйона та забезпечив 71% продажів: TeraWulf мала 81 МВт, що генерували дохід на кінець кварталу, та збільшила це до 102 МВт після введення CB-3 в експлуатацію. Зміна структури показує, що договірні обчислення замінюють більш волатильний дохід від майнінгу.
- Ще 336 МВт було в стадії будівництва після введення 102 МВт в експлуатацію: Очікується, що CB-4 почне поетапну поставку в другій половині 2026 року, а CB-5 заплановано на початок 2027 року. При $8-10 мільйонів за критичний IT МВт, дотримання графіку та контроль витрат залишаються центральними.
- Договір оренди Anthropic представляє $19 мільярдів доходу початкового терміну: 20-річна угода покриває приблизно 401 МВт в Justified і може досягти $33 мільярдів із обома п'ятирічними продовженнями. Початкова поставка заплановано на другу половину 2027 року, що створює сильну видимість, але також тривалий період будівництва.
Що таке TeraWulf (WULF)?
TeraWulf є американським розробником цифрової інфраструктури, що поєднує контроль над землею, підключеннями до електроенергії та будівництвом дата-центрів з поточними операціями об'єктів. Її кампус Lake Mariner в Нью-Йорку розміщує як орендарів HPC, так і обладнання для майнінгу біткоїна, дозволяючи переобладнати існуючу електричну інфраструктуру під більш цінну обчислювальну потужність. Дохід надходить від довготермінових договорів оренди HPC та майнінгу цифрових активів, хоча стратегічний напрямок все більше віддає перевагу договірним робочим навантаженням ШІ. Компанія також розробляє великі кампуси, де забезпечена електроенергія є дефіцитним активом.
Довготермінова платформа тепер охоплює Lake Mariner та Lake Hawkeye в Нью-Йорку, Justified та Muskie в Кентуккі, та Chesapeake в Меріленді. Anthropic зобов'язалася приблизно на 401 МВт в Justified, Fluidstack орендує потужність Lake Mariner, а Google надає кредитну підтримку, пов'язану з зобов'язаннями Fluidstack. Менеджмент також націлюється на 250-500 МВт додаткового контрактування критичних IT щороку. Ці відносини з'єднують TeraWulf з більш широким циклом інвестицій в дата-центри ШІ, залишаючи економіку поставки залежною від електроенергії, будівництва та фінансування.
Читайте більше: Топ акції високопродуктивних обчислень (HPC) для відстеження у 2026 році: лідери ринку прискорених обчислень
Огляд прибутків TeraWulf (WULF) Q2 2026: оренда HPC стає основним двигуном доходів
TeraWulf повідомила про $44,8 мільйона доходу проти консенсус-оцінки $50,49 мільйона, промах приблизно на $5,7 мільйона та зниження на 6% рік до року. Збиток GAAP на акцію досяг $1,94 проти очікуваного збитку $0,19, хоча результат включав збиток від переоцінки варрантів у $755,7 мільйона. Операційна зміна була більш конструктивною: дохід від оренди HPC досяг $31,9 мільйона, 102 МВт приносили дохід після поставки CB-3, а $3,0 мільярда готівки та заблокованої готівки підтримали 336 МВт, що будуються. Напруга полягає в тому, чи може договірне зростання випередити капітальні витрати та розводнення.
Читайте більше: Огляд прибутків TeraWulf (WULF) Q2 2026: дохід HPC досягає 71% продажів, але збиток $940,8 мільйона спричиняє 4,29% розпродаж
|
Фінансовий показник |
Орієнтир / Консенсус |
Звітний / Фактичний |
Сюрприз |
|
Дохід Q2 2026 |
$50,49 млн консенсус |
$44,8 млн |
Промах. Приблизно на $5,7 млн нижче консенсусу та зниження на 6% рік до року. |
|
Розведений EPS Q2 |
Збиток $0,19 консенсус |
Збиток $1,94 |
Промах. Переоцінка варрантів та витрати на розвиток розширили збиток. |
|
Дохід від оренди HPC |
Немає попереднього річного внеску |
$31,9 млн |
Масштабовано. HPC забезпечив 71% доходу. |
|
IT потужність, що генерує дохід |
81 МВт на 30 червня |
102 МВт після CB-3 |
Розширено. CB-3 активував кредитну підтримку Google на $600 млн. |
|
Потужність у будівництві |
— |
336 МВт |
Просувається. CB-4 починає поставку в H2 2026. |
|
Готівка та заблокована готівка |
— |
Близько $3,0 млрд |
Ліквідно. Фінансування підтримує договірне будівництво. |
|
Договір оренди Anthropic |
— |
$19 млрд початковий термін |
Заключено. Оренда 401 МВт може досягти $33 млрд з продовженнями. |
|
Щорічна мета контрактування |
Попередня мета |
250-500 МВт |
Підтверджено. Менеджмент підтримав щорічну мету. |
- Дохід $44,8 мільйона не вдалося досягти консенсусу приблизно на $5,7 мільйона: Зниження на 6% рік до року відобразило падіння доходу від цифрових активів до $12,8 мільйона з $47,6 мільйона. Новий дохід HPC пом'якшив падіння, але ще не був достатньо великим, щоб стимулювати загальне зростання.
- Збиток GAAP на акцію $1,94 був на $1,75 ширше консенсусу: Збиток від переоцінки варрантів $755,7 мільйона спричинив велику частину бухгалтерського результату. Інвестори все ще повинні відокремлювати негрошову волатильність від повторюваних відсотків та витрат на будівництво.
- Дохід HPC $31,9 мільйона досяг 71% квартальних продажів: Структура підтверджує, що TeraWulf стає орендодавцем AI інфраструктури, а не залишається переважно майнером біткоїна. Ключова невизначеність полягає у вартості та часі, необхідному для введення кожного договірного мегавата в експлуатацію.
- Потужність, що генерує дохід, зросла з 81 МВт до 102 МВт: Завершення CB-3 задовольнило умови для кредитної підтримки Google на $600 мільйонів. Повторення цієї віхи в CB-4 та CB-5 є наступним великим тестом виконання.
- Близько $3,0 мільярда готівки підтримало 336 МВт у будівництві: Ліквідність є значною, але очікувана вартість $8-10 мільйонів за критичний IT МВт робить розвиток високо капіталомістким. Залишення в межах орієнтовних витрат є важливим для вартості на акцію.
Читайте більше: Прогноз ціни CoreWeave (CRWV) 2026: чи може попит на ШІ-хмару підштовхнути CRWV до $175?
Інвестиційний прогноз TeraWulf (WULF) 2026: бичачий сценарій $40 проти ведмежого $10
Прогноз TeraWulf на 2026 рік залежить від того, чи зможе її будівництво дата-центрів ШІ перейти від договірної потужності до мегаватів, що приносять дохід, без серйозних затримок або розводнення. Оренда HPC тепер стимулює більшість доходів, але вартість будівництва та фінансування залишаються основними тестами виконання.
Бичачий сценарій: потужне зростання дата-центрів ШІ штовхає WULF до $40
Бичачий сценарій припускає, що CB-4 та CB-5 входять в експлуатацію за графіком, піднімаючи потужність, що виробляє дохід, значно вище 102 МВт. Договір оренди Anthropic на $19 мільярдів, зобов'язання Fluidstack та кредитна підтримка Google роблять шлях доходу більш передбачуваним та зменшують залежність від цін на біткоїн.
Рух до $40 потребуватиме поставки в діапазоні вартості $8-10 мільйонів за МВт, нових контрактів у межах щорічної мети 250-500 МВт та обмеженого розводнення від проектного фінансування. Зростаючий дохід HPC та повторюваний операційний грошовий потік зміцнили б сценарій.
Базовий сценарій: стабільне зростання потужності утримує WULF між $24 та $32
Базовий сценарій припускає, що будівництво просувається переважно за графіком, а оренда HPC стає домінуючим джерелом доходу. Інвестори все ще знижують довгий розрив між капітальними витратами та початком оренди, залишаючи будівництво 336 МВт під впливом ризиків часу та фінансування.
За цим сценарієм, WULF може торгуватися переважно між $24 та $32. Квартальне зростання мегаватів, що генерують дохід, стабільні орієнтири витрат та більше клієнтів з кредитною підтримкою підтримали б діапазон. Повільніший розгін або витрати, фінансовані акціями, обмежили б верхній кінець.
Ведмежий сценарій: затримки проектів та розводнення тягнуть WULF до $10
Ведмежий сценарій припускає зрив графіків проектів, зростання витрат на будівництво або подорожчання фінансування. Оскільки потужність Anthropic починається лише в другій половині 2027 року, затримки відсунули б основний договірний дохід ще далі.
Рух до $10 стане більш імовірним, якщо потужність, що генерує дохід, застрягне поблизу 102 МВт, щорічне контрактування впаде нижче 250 МВт або суттєво збільшиться випуск нових акцій. Слабша економіка біткоїна могла б додати додатковий тиск до того, як дохід HPC повністю масштабується.
Прогнози ціни акцій WULF на 2026 рік від аналітиків Уолл-стрит
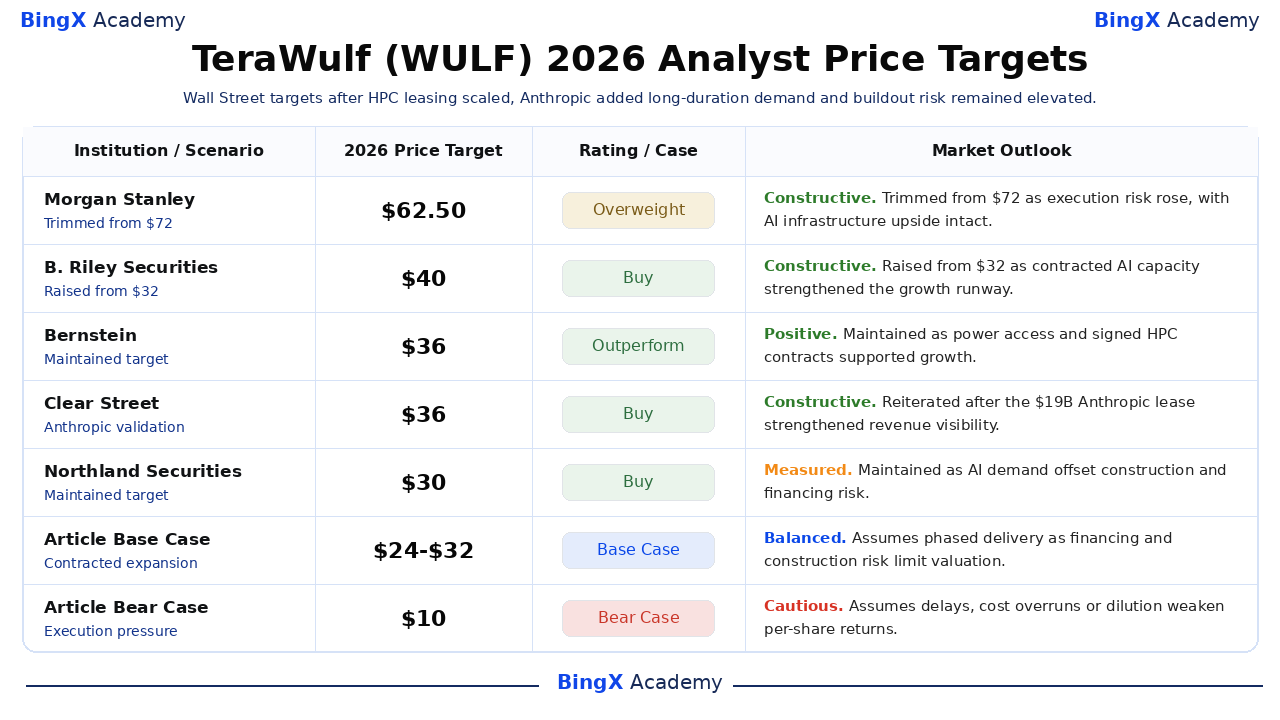
Уолл-стрит залишається конструктивною, хоча цілі охоплюють різні припущення щодо вартості контракту, фінансування та виконання. Мета Morgan Stanley $62,50 є найвищою серед обраних посилань, тоді як мета Northland $30 є найнижчою серед цих п'яти названих дій. Це 12-місячні цілі, а не гарантії чи редакційні сценарії статті.
|
Установа |
Цільова ціна 2026 |
Рейтинг |
Ринковий прогноз |
|
Morgan Stanley |
$62,50 |
Перевага |
Конструктивно. 13 серпня: знижено з $72 через зміну скоригованих на ризик припущень, з потенціалом AI інфраструктури незмінним. |
|
B. Riley Securities |
$40 |
Купувати |
Конструктивно. 3 серпня: підвищено з $32 через зміцнення договірної потужності ШІ. |
|
Bernstein |
$36 |
Перевищення |
Позитивно. 1 вересня: підтримано через доступ до електроенергії та підписані контракти HPC. |
|
Clear Street |
$36 |
Купувати |
Конструктивно. 6 липня: підтверджено після договору оренди Anthropic на $19 мільярдів підтвердив платформу. |
|
Northland Securities |
$30 |
Купувати |
Виважено. 10 вересня: підтримано, оскільки попит на ШІ компенсує ризики будівництва та фінансування. |
|
Базовий сценарій статті |
$24-$32 |
Базовий сценарій |
Збалансовано. Припускає поетапну поставку, оскільки ризики фінансування та будівництва обмежують оцінку. |
|
Ведмежий сценарій статті |
$10 |
Ведмежий сценарій |
Обережно. Припускає затримки, перевищення витрат або розводнення послаблює прибутки на акцію. |
Як торгувати акціями TeraWulf (WULF) на BingX
Торгуйте прогнозами поставки потужностей TeraWulf, контрактів ШІ та фінансування, використовуючи BingX TradFi та інструменти BingX AI. Оскільки WULF може різко реагувати на оновлення будівництва, фінансування та ціни біткоїна, визначте каталізатор та ліміт ризику перед входженням в позицію.
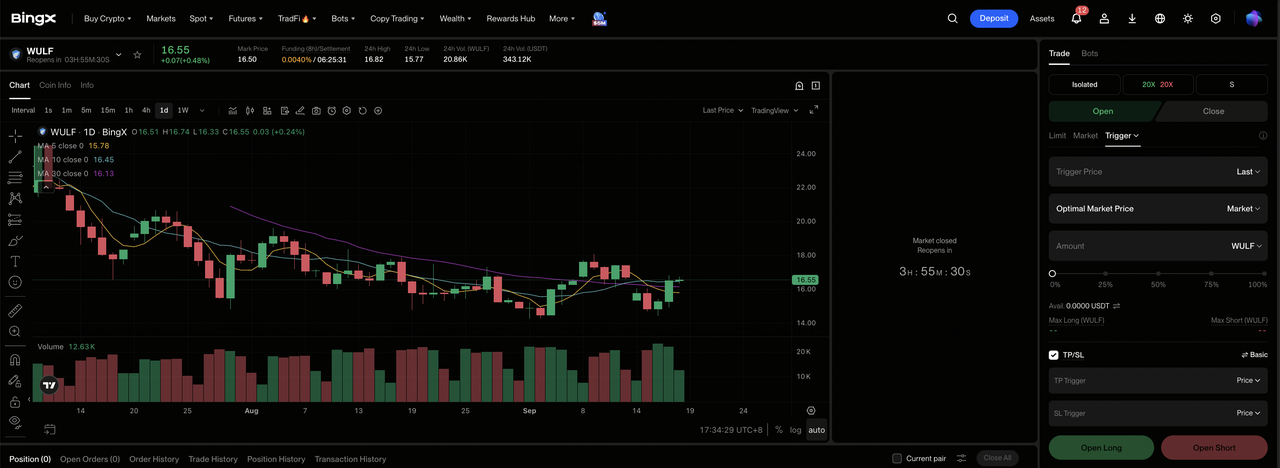
Крок 1: Доступ до BingX TradFi. Зареєструйтеся та перейдіть до спеціалізованого розділу TradFi на панелі біржі BingX.
Крок 2: Виберіть TeraWulf (WULF). Знайдіть та виберіть безстрокові ф'ючерси WULF-USDT.
Крок 3: Виберіть свій напрямок. Виберіть Відкрити довгу, якщо поставка HPC прискорюється та фінансування залишається контрольованим. Виберіть Відкрити коротку, якщо затримки будівництва, розводнення або слабша економіка майнінгу тиснуть на вартість акції.
Крок 4: Виберіть кредитне плече та режим маржі. Виберіть Ізольована або крос-маржа на основі вашої толерантності до ризику. Чутливість WULF до контрактів та фінансування робить консервативне кредитне плече важливим.
Крок 5: Виконайте суворі протоколи ризику. Встановіть рівні тейк-профіт та стоп-лос (TP/SL) до або відразу після входження в угоду. Контролюйте поставку потужностей, витрати проектів, фінансування та ціни біткоїна.
Топ-5 ризиків для відстеження інвесторів TeraWulf у 2026 році
TeraWulf має великий договірний попит на ШІ, але її будівництво залишається капіталомістким. Ці ризики можуть затримати дохід, збільшити потреби у фінансуванні та зменшити вартість акції.
- Затримки будівництва можуть відкласти оренду: TeraWulf має 336 МВт у будівництві. Затримки можуть продовжити витрати готівки, відсунути дохід від оренди на пізніші періоди та відкласти фінансову підтримку, пов'язану з завершеними об'єктами.
- Вищі витрати на фінансування можуть послабити прибутки проектів: Мільярдні кампуси потребують боргу, проектного фінансування або акцій. Більше витрат на відсотки або обмежувальні умови фінансування залишили б менше готівки для майбутнього розширення та акціонерів.
- Великі клієнти збільшують ризик концентрації: Anthropic, Fluidstack та Google підтримують основні частини стратегії AI інфраструктури TeraWulf. Затримка розгортання або зміна контракту від одного великого клієнта може вплинути на використання, час доходу та умови фінансування.
- Фінансування акціями може розводнити акціонерів: Нові акції можуть фінансувати потужність, але зменшують претензії кожної існуючої акції на майбутній грошовий потік. Випуск за нижчою ціною акцій збільшив би розводнення, необхідне для фінансування того ж бюджету будівництва.
- Затримки електроенергії та дозволів можуть уповільнити зростання потужності: Контрольовані мегавати не можуть генерувати оренду, поки не будуть готові підключення, комунальні послуги та об'єкти. Регуляторні затримки або затримки електроенергії можуть тому відсунути договірний дохід та генерацію готівки далі.
Заключні думки: чи варто інвестувати в TeraWulf у 2026 році?
TeraWulf має сильніші докази переходу на AI інфраструктуру, ніж рік тому. Оренда HPC вже сприяє 71% квартального доходу, 102 МВт заробляють оренду, а договір оренди Anthropic на $19 мільярдів створює довготерміновий попит. Відсутнім доказом є поставка в масштабі, що генерує готівку. Інвестори повинні контролювати мегавати, що входять в експлуатацію, вартість за МВт, умови фінансування та кількість акцій, а не оцінювати лише заголовки контрактів.
Консервативна рамка прийняття рішень потребуватиме початку поставки CB-4 в зазначений графік, витрат на розвиток, що залишаються поблизу $8-10 мільйонів за критичний IT МВт, та фінансування, що уникає надмірного розводнення. Прогрес проти цих тестів зміцнив би базовий та бичачий сценарії. Зрив, вищі витрати на фінансування або зростання кількості акцій сприяли б ведмежому сценарію, навіть якщо договірний попит залишається незмінним.
Нагадування про ризик: Безстрокові ф'ючерси, пов'язані з акціями, передбачають кредитне плече та можуть посилювати збитки. Цілі аналітиків та сценарії статей є умовними орієнтирами, а не гарантіями.
Супутнє читання
- Топ акції високопродуктивних обчислень (HPC) для відстеження у 2026 році: лідери ринку прискорених обчислень
- Топ акції дата-центрів ШІ для купівлі у 2026 році: хмара, сервери та обчислювальна інфраструктура ШІ
- Топ акції майнінгу біткоїна для купівлі у 2026 році: хешрейт BTC зустрічає поворот AI інфраструктури
- Прогноз ціни MARA Holdings (MARA) 2026: чи можуть масштабування біткоїна та AI інфраструктура підштовхнути MARA до $24?
- Прогноз ціни CleanSpark (CLSK) 2026: $27,00 AI гіперскейлер чи 32% коротко стиснута майнінгова пастка?
- Прогноз ціни IREN Limited (IREN) 2026: чи може розширення AI хмари підвищити IREN?
