


Super Micro Computer (SMCI), широко відома як Supermicro, проектує комплексні серверні, накопичувальні системи та системи масштабу стійки для штучного інтелекту, хмарних, корпоративних та периферійних навантажень. Її модульні рішення Building Block Solutions поєднують процесори, прискорювачі, пам'ять, мережі, живлення та охолодження в конфігураціях, створених відповідно до вимог клієнтів. Інфраструктура ШІ залишається основним двигуном зростання, хоча терміни проектів, постачання компонентів та вимоги до оборотного капіталу можуть робити доходи та генерацію грошових коштів волатильними.
Останній квартал продемонстрував як масштаби попиту, так і мінливість моделі. Чисті продажі SMCI у Q4 FY2026 досягли 11,1 мільярда доларів, що на 93% більше порівняно з попереднім роком, але приблизно на 450 мільйонів доларів нижче наведеного консенсусу. Прибуток на акцію non-GAAP досяг 1,70 долара, GAAP валова маржа відновилася до 17,5%, і керівництво розпочало FY2027 з більш ніж 60 мільярдами доларів нових замовлень. Інвестиційний кейс залежить від перетворення цього портфеля замовлень у прибуткові поставки без ще одного розвороту грошових потоків.
Прогноз акцій SMCI на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
- Кейс розширення ШІ стійок масштабу: Рекордний портфель замовлень, пряме рідинне охолодження та виробнича потужність понад 6000 стійок на місяць могли б підтримати прогноз доходів FY2027 у розмірі 65-72 мільярдів доларів та спрямувати SMCI до 60 доларів.
- Кейс маржі та конвертації грошових коштів: Терміни великих проектів, концентрація клієнтів, системи ШІ з нижчою маржею та зростаючі запаси могли б утримувати вільні грошові потоки нижче прибутків та тягнути акції до 24 доларів.
Цей посібник розбирає прогноз акцій SMCI, сценарії цін на 2026 рік, ключові ризики та прогнози аналітиків, спираючись на звіт про прибутки Supermicro за Q4 FY2026 від 11 серпня, річну звітність та ринкові дані до 15 вересня, плюс як торгувати ф'ючерсами на акції SMCI на BingX TradFi з заставою USDT.
Топ-5 речей, які інвесторам Supermicro варто знати у вересні 2026 року
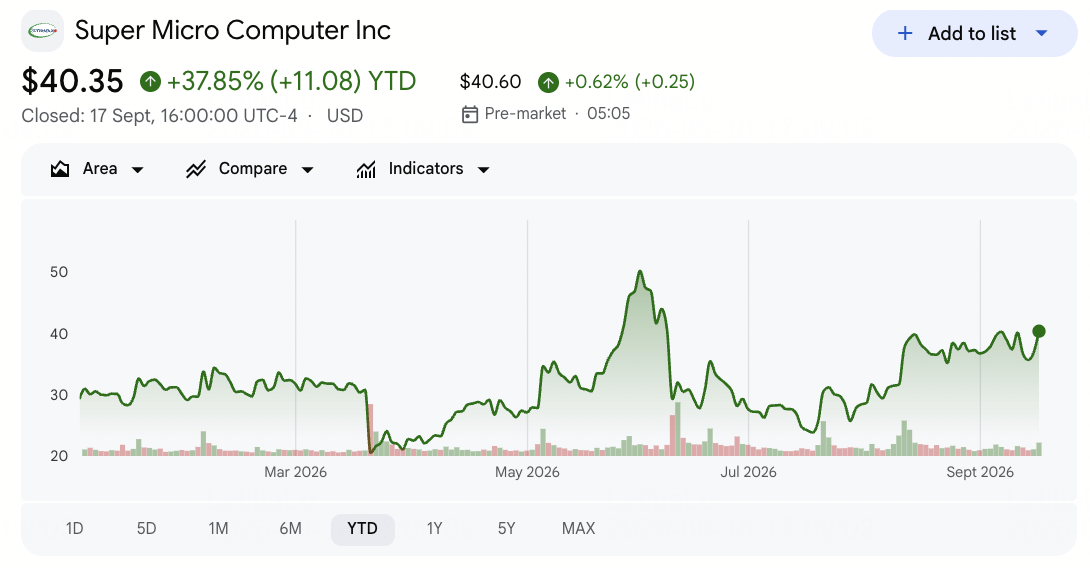
- SMCI закрилися на 40,35 долара 17 вересня та залишалися вище на 37,85% з початку року: Акції все ще торгувалися приблизно на 39% нижче 52-тижневого максимуму в 58,78 долара, показуючи, що зростання ШІ залишається привабливим, але виконання, відповідність та побоювання щодо маржі все ще тиснуть на оцінку.
- Доходи Q4 досягли 11,1 мільярда доларів, що на 93% більше порівняно з попереднім роком: Продажі зросли з 5,8 мільярда доларів рік тому та 10,2 мільярда доларів у Q3, але все ще не досягли приблизно 11,55 мільярда доларів консенсусу. Готовність об'єктів клієнтів може продовжувати переміщувати великі суми доходів між кварталами.
- GAAP валова маржа відновилася до 17,5% з 9,9% у Q3: Кращий мікс клієнтів та продуктів підвищив рентабельність та допоміг non-GAAP прибутку на акцію досягти 1,70 долара проти очікуваних 0,94 долара. Керівництво очікує, що маржа Q1 FY2027 нормалізується до 10,4%-10,8%, роблячи довговічність ключовим тестом.
- Більше 60 мільярдів доларів нових замовлень створили рекордний портфель замовлень: Supermicro додала кілька сотень корпоративних та інших клієнтів і завершила FY2026 з дев'ятьма клієнтами, що генерують більше 1 мільярда доларів кожен. Ширший мікс зменшує залежність від одного рахунку, хоча терміни замовлень все ще впливають на квартальні доходи.
- Керівництво доходами FY2027 досягло 65-72 мільярдів доларів: Середня точка в 68,5 мільярда доларів на приблизно 16 мільярдів доларів вище наведеної оцінки Стріт у 52,5 мільярда доларів. Для її досягнення потрібні доходи Q1 у розмірі 14,5-15,5 мільярда доларів та достатньо компонентів, живлення та потужностей клієнтів для конвертації портфеля замовлень за графіком.
Що таке Super Micro Computer (SMCI)?
Super Micro Computer - це виробник інфраструктури, що проектує та збирає сервери, накопичувальні платформи, мережеві системи та комплексні дата-центрові стійки. Її модель Building Block Solutions використовує загальні компоненти та модульні конструкції для налаштування продуктів навколо різних комбінацій CPU, GPU, пам'яті, накопичувачів та мереж. Клієнти включають хмарних операторів, підприємства, уряди, телекомунікаційних провайдерів та технологічні компанії. Доходи залежать від поставок обладнання, хоча швидкість інженерії, теплова конструкція та здатність постачати інтегровані стійки створюють диференціацію.
Довгострокова стратегія Supermicro зосереджується на Data Center Building Block Solutions та прямому рідинному охолодженні для високощільних кластерів ШІ. Компанія підтримує платформи від NVIDIA, AMD та Intel і розширює виробництво в США, Тайвані та Малайзії понад 6000 стійок на місяць, включаючи потужність для більш ніж 3000 стійок з рідинним охолодженням. Корпоративні та канальні доходи досягли 5,6 мільярда доларів у Q4, що на 172% більше порівняно з попереднім роком, розширюючи бізнес за межі кількох гіпермасштабних розгортань.
Читати далі: Топові акції ШІ-серверів для покупки в 2026 році: Системи масштабу стійки, GPU сервери та інфраструктура ШІ-серверів
Огляд прибутків Super Micro Computer (SMCI) Q4 FY2026: Доходи, прибуток на акцію та зростання інфраструктури ШІ
Supermicro повідомила про доходи в 11,1 мільярда доларів проти приблизно очікуваних 11,55 мільярда доларів, проте non-GAAP прибуток на акцію в 1,70 долара перевищив оцінку в 0,94 долара, оскільки GAAP валова маржа відновилася до 17,5%. Річні доходи зросли на 78% до 39,1 мільярда доларів, операційні грошові потоки Q4 повернулися до позитивних 747 мільйонів доларів, а більше 60 мільярдів доларів нових замовлень підтримали прогноз FY2027 у 65-72 мільярди доларів. Основна напруга полягає в тому, чи може виняткових мікс Q4 перетворитися на довговічні маржі та грошові потоки при прискоренні обсягів поставок.
Читати далі: Огляд прибутків Super Micro Computer (SMCI) Q4 2026: Прогноз $65B FY2027 спричиняє зростання ціни на 19,02%
|
Фінансова метрика |
Керівництво / Консенсус |
Звітний / Фактичний |
Сюрприз |
|
Чисті продажі Q4 FY2026 |
$11.55B консенсус Visible Alpha |
$11.1B |
Не досягнуто. Приблизно на $450M нижче консенсусу, хоча на 93% більше YoY. |
|
Q4 розводнений прибуток на акцію non-GAAP |
$0.94 консенсус; $0.65–$0.79 керівництво |
$1.70 |
Перевершено. На $0.76 вище консенсусу та більш ніж подвоїлось YoY. |
|
Q4 розводнений прибуток на акцію GAAP |
$0.53–$0.67 керівництво |
$1.62 |
Перевершено. На $0.95 вище верхньої межі керівництва. |
|
Q4 валова маржа GAAP |
9.9% у Q3 FY2026 |
17.50% |
Розширено. Збільшилась на 760 б.п. послідовно. |
|
Q4 операційні грошові потоки |
$6.6B використано в Q3 FY2026 |
$747M надано |
Покращено. Повернулось до позитивної квартальної генерації грошових коштів. |
|
Чисті продажі FY2026 |
$22.0B у FY2025 |
$39.1B |
Зросло. Збільшилось на 78% YoY. |
|
FY2026 чистий прибуток GAAP |
$1.0B у FY2025 |
$2.2B |
Зросло. Більш ніж подвоїлось YoY. |
|
Прогноз доходів Q1 FY2027 |
$11.8B консенсус FactSet |
$14.5B–$15.5B |
Вище. Середня точка $15.0B перевищила консенсус на $3.2B. |
|
Прогноз доходів FY2027 |
$52.5B оцінка Волл-стріт |
$65B–$72B |
Вище. Середня точка $68.5B перевищила оцінку на $16B. |
- Доходи в 11,1 мільярда доларів зросли на 93%, але не досягнули консенсусу приблизно на 450 мільйонів доларів: Готовність інфраструктури клієнтів відклала кілька контрактів на Q1 FY2027 або пізніше. Цей час пояснює, чому портфель замовлень може швидко розширюватися, не перетворюючи кожне замовлення на доходи або збір грошових коштів того ж кварталу.
- Non-GAAP прибуток на акцію в 1,70 долара перевищив консенсус на 0,76 долара: Показник також перевищив верхню межу керівництва в 0,79 долара та зріс з 0,41 долара рік тому. Сприятливий мікс спричинив підвищення, тому очікувана маржа Q1 у 10,4%-10,8% перевірить, наскільки повторюваним є приріст прибутку.
- GAAP валова маржа досягла 17,5%, що вище 9,9% послідовно: Відновлення на 760 базисних пунктів підняло non-GAAP операційну маржу до 14,3% з 7,2%. Розширення маржі може створити значне кредитне плече прибутку, хоча розворот швидко передасться через звітний прибуток на акцію та оцінку.
- Операційні грошові потоки покращилися до позитивних 747 мільйонів доларів з використання 6,6 мільярда доларів: Квартальні вільні грошові потоки досягли приблизно 722 мільйони доларів. Річні операційні грошові потоки залишалися від'ємними на 6,8 мільярда доларів, оскільки запаси закінчилися на 12,9 мільярда доларів, утримуючи конвертацію грошових коштів у центрі тези.
- Керівництво доходами FY2027 у 65-72 мільярди доларів передбачає зростання до 84%: Прогноз ґрунтується на рекордному портфелі замовлень, попиті на ШІ та виробничому масштабі. Конвертація повинна відбутися без ще одного сплеску оборотного капіталу або краху маржі, щоб зростання доходів збільшило вартість на акцію.
Читати далі: Прогноз ціни Dell Technologies (DELL) 2026: Потенціал зростання ШІ до $700 проти ризику виконання $380
Інвестиційний прогноз Super Micro Computer (SMCI) 2026: Бичачий кейс $60 проти ведмежого кейсу $24
Прогноз SMCI залежить від того, чи перетворяться більше 60 мільярдів доларів нових замовлень на доходи, маржі та грошові кошти достатньо швидко, щоб підтвердити прогноз FY2027. Наступні діапазони є редакційними сценаріями BingX Academy, а не цілями Волл-стріт або обіцянками цін.
Бичачий кейс: Сильний попит на ШІ-сервери штовхає SMCI до $60
Бичачий кейс передбачає, що доходи Q1 близькі до верхньої межі керівництва в 15,5 мільярда доларів, а портфель замовлень підтримує зростання протягом решти FY2027. Пряме рідинне охолодження стає сильнішим диференціатором при зростанні щільності потужності стійки, тоді як виробнича потужність понад 6000 стійок на місяць допомагає скоротити час розгортання.
Рух до 60 доларів потребуватиме доходів близько верхньої половини діапазону 65-72 мільярди доларів, стабілізації валової маржі вище 11% після Q1 та позитивних операційних грошових потоків протягом кількох кварталів. Повільніше зростання запасів та ширша диверсифікація клієнтів зміцнили б кейс.
Базовий кейс: Стабільний попит на ШІ утримує SMCI між $38 та $48
Базовий кейс передбачає, що портфель замовлень конвертується в цілому за графіком, хоча мікс продуктів та клієнтів тягне валову маржу назад з рівня Q4 у 17,5%. Зростання доходів залишається сильним, тоді як фінансування запасів, терміни проектів та конкуренція утримують прибутки та вільні грошові потоки від зростання так само швидко, як продажі.
За цим сценарієм SMCI може торгуватися переважно між 38 і 48 доларами. Доходи Q1 у межах 14,5-15,5 мільярда доларів, non-GAAP прибуток на акцію у межах 1,01-1,10 долара та валова маржа близько 10,4%-10,8% підтримали б діапазон. Ще одна значна затримка поставок або розворот грошових потоків обмежив би верхній кінець.
Ведмежий кейс: Нижчі маржі, затримки проектів та юридичний контроль тягнуть SMCI до $24
Ведмежий кейс передбачає, що об'єкти клієнтів, доступність електроенергії або терміни компонентів затримують конвертацію замовлень, тоді як конкуренція утримує ціни агресивними. Запаси та дебіторська заборгованість зростають до надходження грошових коштів, тоді як триваючий юридичний контроль та контроль відповідності додає витрати та може послабити довіру клієнтів або інвесторів.
Рух до 24 доларів стане більш вірогідним, якщо доходи FY2027 впадуть нижче 65 мільярдів доларів, валова маржа впаде нижче 9%, операційні грошові потоки знову стануть суттєво від'ємними або юридичні проблеми та проблеми відповідності загостряться. Нижчі оцінки прибутків та слабша впевненість як у виконанні, так і в управлінні тиснули б на оцінку.
Прогнози ціни акцій SMCI на 2026 рік від аналітиків Волл-стріт
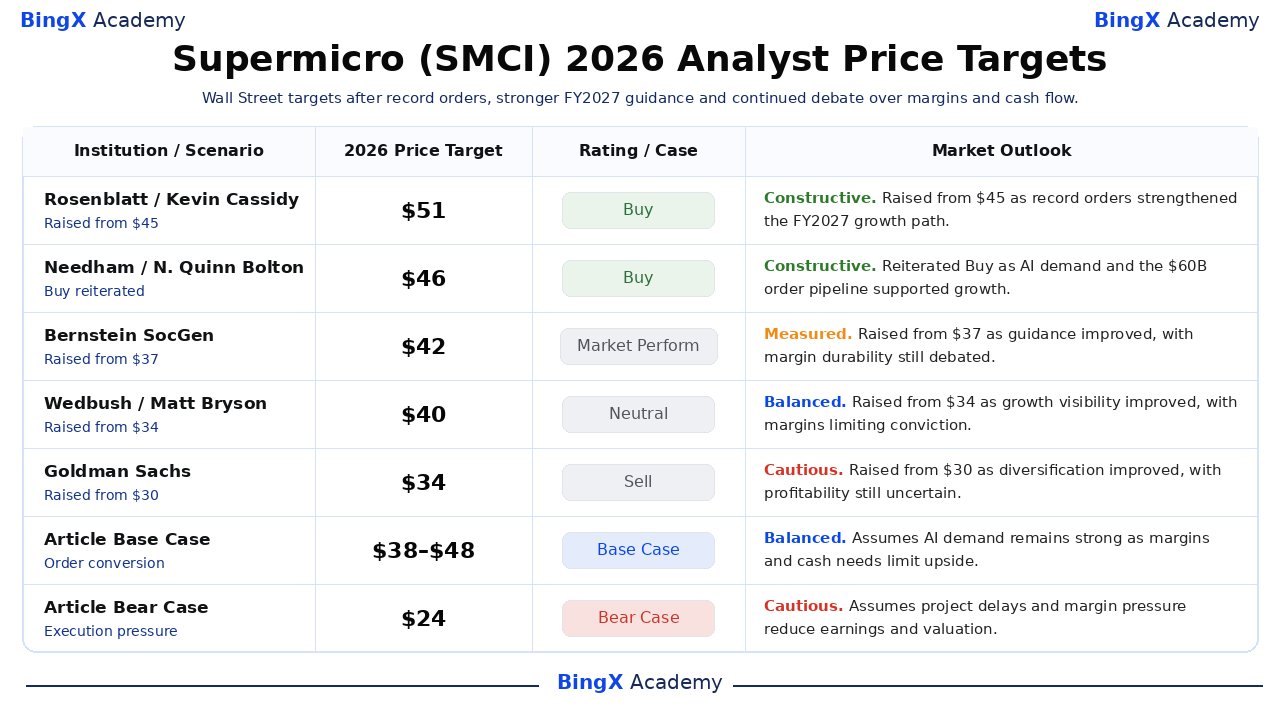
Аналітики залишаються розділеними між рекордним попитом на ШІ та тягарем маржі, оборотного капіталу та виконання, необхідного для його обслуговування. П'ять датованих дій нижче охоплюють від Купувати до Продавати та показують різні припущення щодо конвертації замовлень. Ці цілі є довідковими точками третіх сторін, а не обіцянками цін. Рядки Base та Bear є редакційними сценаріями BingX Academy.
|
Інституція / Сценарій |
Цільова ціна 2026 |
Рейтинг / Кейс |
Ринковий прогноз |
|
Rosenblatt / Kevin Cassidy |
$51 |
Купувати |
Конструктивний. 12 серпня: підвищено з $45, оскільки рекордні замовлення зміцнили шлях зростання FY2027. |
|
Needham / N. Quinn Bolton |
$46 |
Купувати |
Конструктивний. 12 серпня: підтверджено, оскільки попит на ШІ та портфель в 60 мільярдів доларів підтримали зростання. |
|
Bernstein SocGen / Mark Newman |
$42 |
Ринкова ефективність |
Виважений. 13 серпня: підвищено з $37, оскільки керівництво покращилося, з довговічністю маржі, що все ще обговорюється. |
|
Wedbush / Matt Bryson |
$40 |
Нейтральний |
Збалансований. 12 серпня: підвищено з $34, оскільки видимість зростання покращилася, з маржами, що обмежують переконання. |
|
Goldman Sachs / Katherine Murphy |
$34 |
Продавати |
Обережний. 12 серпня: підвищено з $30, оскільки диверсифікація покращилася, з рентабельністю, що все ще невизначена. |
|
Базовий кейс статті |
$38–$48 |
Базовий кейс |
Збалансований. Передбачає, що попит на ШІ залишається сильним, оскільки маржі та потреби в грошових коштах обмежують зростання. |
|
Ведмежий кейс статті |
$24 |
Ведмежий кейс |
Обережний. Передбачає, що затримки проектів та тиск на маржі зменшують прибутки та оцінку. |
Як торгувати акціями Super Micro Computer (SMCI) на BingX
Торгуйте прогнозами Supermicro щодо ШІ-стійок, рідинного охолодження та маржі, використовуючи BingX TradFi та інструменти BingX AI. Оскільки SMCI може різко реагувати на новини про терміни проектів, прибутки та відповідність, трейдери повинні визначити як каталізатор, так і межі ризику перед входом у позицію.
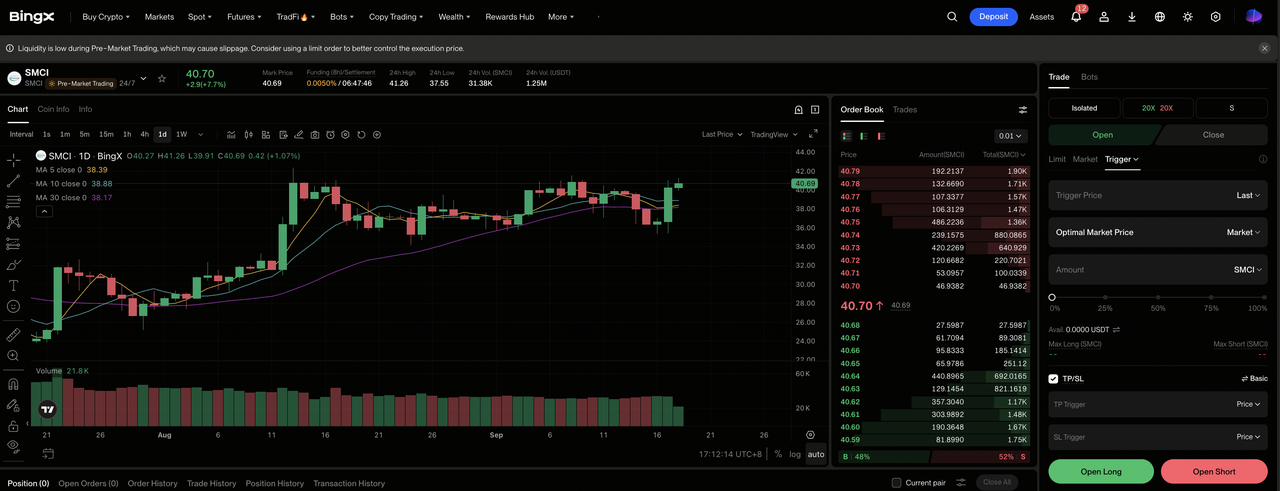
Крок 1: Доступ до BingX TradFi. Зареєструйтесь та перейдіть до спеціалізованого розділу TradFi на панелі біржі BingX.
Крок 2: Виберіть Super Micro Computer (SMCI). Знайдіть та виберіть безстроковий ф'ючерсний контракт SMCI-USDT.
Крок 3: Виберіть ваш напрямок. Виберіть Відкрити довгу, якщо конвертація замовлень та маржі підтримують Бичачий кейс. Виберіть Відкрити коротку, якщо затримки або потреби в грошових коштах послаблюють очікувану економіку на акцію.
Крок 4: Виберіть кредитне плече та режим маржі. Виберіть ізольовану або крос-маржу на основі вашої толерантності до ризику. Розрив SMCI у 39% від 52-тижневого максимуму показує, чому консервативне кредитне плече та чітке розмірування позиції важливі.
Крок 5: Виконайте строгі протоколи ризику. Встановіть рівні тейк-профіту та стоп-лосу (TP/SL) до або одразу після входу в угоду. SMCI може швидко реагувати на керівництво, поставки, маржі та регуляторні розробки.
Топ-5 ризиків, за якими варто стежити інвесторам Supermicro у 2026 році
Модель зростання Supermicro залежить від закупівель компонентів, запасів, готовності клієнтів та остаточної оплати. Ці ризики можуть вплинути на маржі, грошові потоки та вартість на акцію.
- Коливання валової маржі можуть перевищити зростання доходів: GAAP валова маржа змінилася з 9,9% у Q3 до 17,5% у Q4, тоді як керівництво Q1 вказує на 10,4%-10,8%. Навіть зміна маржі на один пункт при багатомільярдних доходах може суттєво вплинути на прибуток на акцію.
- Оборотний капітал може швидко поглинути грошові кошти: Операційні грошові потоки FY2026 були від'ємними на 6,8 мільярда доларів, а запаси закінчилися на 12,9 мільярда доларів. Якщо запаси продовжать зростати швидше за поставки, потреби у фінансуванні можуть зрости незважаючи на сильні звітні доходи.
- Великі клієнти можуть створити ризик часу: Дев'ять клієнтів генерували більше 1 мільярда доларів кожен у FY2026. Затримка об'єкта або зміна специфікації від одного великого покупця може перемістити доходи між кварталами та зменшити використання заводу.
- Експортні правила можуть обмежити продукти та клієнтів: Передові ШІ-сервери використовують контрольовані компоненти, що підпадають під мінливі правила в різних юрисдикціях. Жорсткіші обмеження або проблеми відповідності могли б затримати поставки та усунути попит з деяких ринків.
- Конкуренція може утримувати маржі ШІ-систем низькими: Dell, HPE, хмарні оператори та ODM конкурують за багато тих же розгортань на основі прискорювачів. Агресивне ціноутворення могло б перетворити портфель замовлень на доходи без створення достатнього грошового потоку для підтримки вищої оцінки.
Підсумкові думки: Чи варто інвестувати в Super Micro Computer у 2026 році?
Supermicro входить у кінець 2026 року з виключними доказами попиту. Доходи Q4 зросли на 93%, нові замовлення перевищили 60 мільярдів доларів, а керівництво FY2027 досягло 65-72 мільярдів доларів. Ті ж результати також показують, чому акції залишаються спірними. Доходи не досягли консенсусу, маржа Q1, як очікується, нормалізується, а річні операційні грошові потоки залишилися глибоко від'ємними.
Бичачий кейс підтримує 60 доларів, якщо конвертація замовлень, рідинне охолодження та ширший корпоративний попит принесуть як прибутки, так і грошові кошти. Ведмежий кейс вказує на 24 долари, якщо затримки проектів, експортний контроль або тиск на маржі послаблюють оцінки. Консервативні трейдери можуть почекати доходів Q1, валової маржі, запасів та операційних грошових потоків перед збільшенням експозиції.
Нагадування про ризик: Торгівля та інвестування в акції, такі як SMCI, передбачає високий ризик втрати капіталу. Промахи з прибутками, зміни керівництва, конкуренція, регуляторні дії, зміни оцінки та кредитна торгівля можуть призвести до швидких втрат. Проводьте незалежне дослідження перед розподілом капіталу.
Пов'язане читання
- Топові акції дата-центрів ШІ для покупки в 2026 році: Хмара, сервери та обчислювальна інфраструктура ШІ
- Топові акції ШІ-серверів для покупки в 2026 році: Системи масштабу стійки, GPU сервери та інфраструктура ШІ-серверів
- Прогноз ціни NVIDIA (NVDA) 2026: Чи може зростання інфраструктури ШІ спрямувати NVDA до $420?
- Прогноз ціни AMD 2026: Чи може зростання ШІ штовхнути AMD до $700?
- Прогноз ціни Intel (INTC) 2026: Чи може попит на ШІ CPU штовхнути INTC до $145?
