
SLB (SLB) — це глобальна енергетично-технологічна компанія, що надає характеристику резервуарів, буріння, завершення робіт, виробничі системи, цифрове програмне забезпечення та інтегровані послуги. Міжнародна та морська діяльність залишаються центральними для бізнесу, тоді як ChampionX, SLB OneSubsea, Digital та Data Center Solutions розширюють структуру доходів. Така диверсифікація створює нові шляхи зростання, хоча результати залишаються чутливими до витрат виробників, регіонального доступу, термінів проектів та виконання інтеграції.
Останній квартал показав покращення послідовного моментуму на тлі слабшої рентабельності в річному вимірі. Дохід SLB за Q2 2026 склав $8,972 мільярда, зростання на 3% послідовно та на 5% в річному вимірі, тоді як скоригований EPS $0,55 перевищив консенсус $0,51. Скоригована маржа EBITDA розширилася на 83 базисні пункти послідовно до 21,2%, хоча EBITDA залишився на 7% нижче попереднього року. Інвестиційний випадок залежить від перетворення географічної широти та портфеля в більший грошовий потік.
Прогноз акцій SLB на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
- Міжнародний, цифровий та дата-центровий сценарій зростання: Морська діяльність, інтеграція ChampionX, 18% зростання Digital та запланована покупка Kelvion могли б розширити базу прибутків SLB та підштовхнути акції до $75.
- Сценарій порушень та розподілу капіталу: Перебої на Близькому Сході, нижчий основний дохід без ChampionX та виконання придбання на $4,1 мільярда могли б ослабити маржу та притягнути акції до $45.
Цей посібник розбирає прогноз акцій SLB, сценарії цін на 2026 рік, основні ризики та аналітичні прогнози, спираючись на звіт про прибутки SLB за Q2 2026 від 24 липня, квартальну подачу та ринкові дані до 15 вересня, плюс як торгувати ф'ючерсами акцій SLB на BingX TradFi з заставою USDT.
Топ-5 речей для інвесторів SLB, які потрібно знати у вересні 2026 року
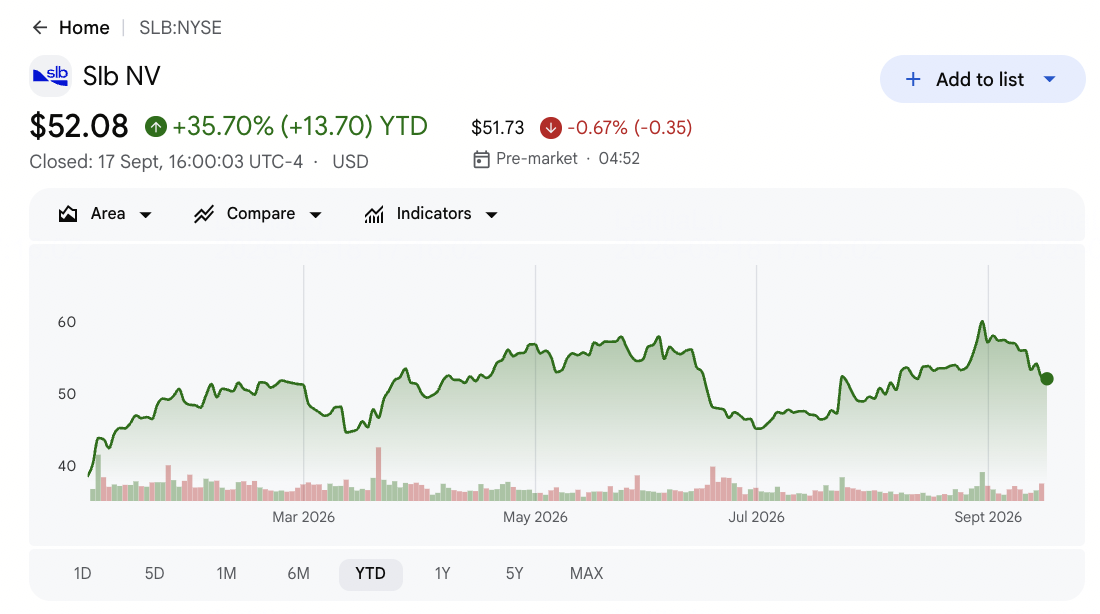
- SLB закрився на $52,08 17 вересня та зріс на 35,70% з початку року: Акції залишалися приблизно на 10% нижче 52-тижневого максимуму $60,46. Зростання відображає кращі настрої щодо енергетики та надії на диверсифікацію, хоча діапазон аналітичних цілей $61-$72 залишає менше потенціалу після руху з початку року.
- Дохід за Q2 склав $8,972 мільярда та перевищив консенсус приблизно на $302 мільйони: Дохід зріс на 3% послідовно та на 5% в річному вимірі. ChampionX внесла $870 мільйонів, тоді як органічний дохід знизився на 5%, показуючи, що зростання від придбань все ще маскує слабшу основну діяльність.
- Скоригований EPS $0,55 перевищив консенсус на $0,04: Скоригована EBITDA досягла $1,899 мільярда, а маржа покращилася на 83 базисні пункти послідовно до 21,2%. EPS все ще впав на 26% в річному вимірі, показуючи, що рентабельність не повністю відновилася.
- Дохід Digital зріс на 18% до $697 мільйонів: Міжнародні продажі Digital зросли на 14%, тоді як дохід від Data Center Solutions в Північній Америці зріс на 80%. Ці підприємства додають менш чутливе до товарів зростання, хоча вони залишаються набагато меншими за основні нафтові операції SLB.
- Угода Kelvion на $4,1 мільярда націлена на $4,5-$5,0 мільярдів доходу від дата-центрів у 2028 році: Транзакція включає $3,4 мільярда готівки та близько $700 мільйонів прийнятого боргу. SLB очікує $700-$800 мільйонів об'єднаної скоригованої EBITDA до 2028 року, що робить інтеграцію та повернення ключовими тестами.
Що таке SLB (SLB)?
SLB — одна з найбільших у світі енергосервісних та технологічних компаній. Вона постачає інструменти, обладнання, програмне забезпечення та експертизу, що використовуються для характеристики резервуарів, будівництва свердловин, завершення та стимулювання видобутку, управління підводними розробками та оптимізації діючих активів. Клієнти включають національні нафтові компанії, міжнародних виробників та незалежні компанії в понад 100 країнах. Дохід залежить від капітальних витрат клієнтів, нагород за морські проекти, поставок обладнання та операційного доступу в основних регіонах видобутку.
Довгострокова стратегія SLB поєднує лідерство в основних нафтових операціях з цифровим, виробничим та інфраструктурним бізнесом. ChampionX додає виробничі хімікати та штучний підйом, SLB OneSubsea розширює підводне представництво, а платформа Delfi та NVIDIA відносини підтримують промислові ІІ робочі процеси. Запланована покупка Kelvion додає охолоджувальне та теплообмінне обладнання до Data Center Solutions та більш ніж подвоює можливості доходу SLB на гігават поставленої потужності. Стратегія може диверсифікувати грошовий потік, хоча додає ризики інтеграції та розподілу капіталу.
Читайте більше: Нафтові акції проти акцій природного газу проти енергетичних ETF у 2026 році: Що є кращою інвестицією?
Огляд прибутків SLB (SLB) за Q2 2026: Дохід, EPS та міжнародне відновлення
SLB показав дохід за Q2 $8,972 мільярда проти очікуваних $8,67 мільярда, скоригований EPS $0,55 проти очікуваних $0,51, скориговану EBITDA $1,899 мільярда та операційний грошовий потік $1,36 мільярда. Дохід Digital зріс на 18% до $697 мільйонів, дохід від Північної Америки зріс на 36% до $2,244 мільярда, а керівництво прогнозує 3%-4% послідовного зростання доходу за Q3. Квартал покращився послідовно, хоча органічний дохід та річні прибутки залишалися під тиском.
Читайте більше: SLB (SLB) Огляд прибутків за Q2 FY2026: Перевищення доходу $8,97B призводить до зростання ціни на 11,01%
|
Фінансовий показник |
Прогноз / Консенсус |
Звітний / Фактичний |
Сюрприз |
|
Дохід за Q2 2026 |
$8,67B консенсус |
$8,972B |
Перевищено. Приблизно на $302M вище консенсусу та зростання на 5% в річному вимірі. |
|
Скоригований розбавлений EPS за Q2 |
$0,51 консенсус |
$0,55 |
Перевищено. На $0,04 вище консенсусу, хоча зниження на 26% в річному вимірі. |
|
GAAP розбавлений EPS за Q2 |
$0,74 рік тому |
$0,52 |
Знижено. Зниження на 30% в річному вимірі та зростання на 4% послідовно. |
|
Скоригована EBITDA за Q2 |
$2,051B рік тому |
$1,899B |
Змішано. Зниження на 7% в річному вимірі та зростання на 7% послідовно. |
|
Маржа скоригованої EBITDA за Q2 |
20,3% у Q1 2026 |
21,20% |
Розширено. Зростання на 83 б.п. послідовно. |
|
Операційний грошовий потік за Q2 |
— |
$1,36B |
Позитивний. Підтримка $716M вільного грошового потоку. |
|
Дохід Digital за Q2 |
$591M рік тому |
$697M |
Зростання. Зростання на 18% в річному вимірі та на 9% послідовно. |
|
Дохід від Північної Америки за Q2 |
$1,655B рік тому |
$2,244B |
Зростання. Зростання на 36% в річному вимірі з підтримкою ChampionX. |
|
Прогноз доходу на Q3 2026 |
Фактичний Q2 $8,972B |
Зростання на 3%–4% послідовно |
Прогнозовано. Означає приблизно $9,24B–$9,33B. |
- Дохід $8,972 мільярда перевищив консенсус приблизно на $302 мільйони: Північна Америка зросла на 4% послідовно, Латинська Америка зросла на 12%, а Європа та Африка зросли на 6%. Ці прирости більш ніж компенсували 4% зниження доходу на Близькому Сході та в Азії.
- Скоригований EPS $0,55 перевищив консенсус на $0,04: Показник зріс на 6% послідовно, але знизився на 26% в річному вимірі. Порівняння показує покращення короткострокового виконання без повного відновлення дохідності, конвертації готівки або структури маржі попереднього року.
- Маржа скоригованої EBITDA розширилася на 83 базисні пункти до 21,2%: Скоригована EBITDA зросла на 7% послідовно до $1,899 мільярда. Маржа залишилася на 284 базисні пункти нижче попереднього року, залишаючи більше відновлення потрібного перед тим, як акція зможе покластися на операційний важіль.
- Операційний грошовий потік досяг $1,36 мільярда, а вільний грошовий потік досяг $716 мільйонів: Генерація готівки покращилася, оскільки посилилися діяльність та збори. Вищий вільний грошовий потік у другій половині року важливий, оскільки дивіденди, зворотні викупи та транзакція Kelvion конкурують за капітал.
- Керівництво по доходу Q3 передбачає 3%–4% послідовного зростання: Діапазон означає приблизно $9,24 мільярда–$9,33 мільярда, з приблизно 75 базисними пунктами додаткового розширення маржі скоригованої EBITDA, обговореними на дзвінку. Виконання підтримало б відновлення, незважаючи на невирішені порушення на Близькому Сході.
Інвестиційний прогноз SLB (SLB) на 2026: Бичачий сценарій $75 проти ведмежого сценарію $45
Прогноз SLB на 2026 рік залежить від того, чи зможуть сильніша міжнародна діяльність, інтеграція ChampionX та швидше зростання Digital і дата-центрів компенсувати регіональні порушення та слабший органічний дохід. Угода Kelvion додає ще один шлях зростання, хоча інтеграція та повернення готівки залишаються ключовими тестами.
Бичачий сценарій: Сильне міжнародне зростання підштовхує SLB до $75
Бичачий сценарій передбачає, що Латинська Америка, Європа, Африка та морська діяльність продовжують компенсувати порушення на Близькому Сході. Синергія ChampionX покращує економіку виробничих систем, Digital продовжує зростати двозначними темпами, а Kelvion надає Data Center Solutions реальний шлях до $4,5-$5,0 мільярдів доходу до 2028 року.
Рух до $75 вимагатиме доходу Q3 близько $9,33 мільярда, приблизно 75 базисних пунктів послідовного розширення маржі EBITDA та сильнішого вільного грошового потоку у другій половині року. Докази того, що Kelvion може досягти $700-$800 мільйонів скоригованої EBITDA 2028 року без послаблення прибутковості акціонерів, посилили б аргумент.
Базовий сценарій: Стале міжнародне зростання утримує SLB між $58 та $68
Базовий сценарій передбачає, що основна міжнародна діяльність залишається стійкою, а ChampionX підтримує зростання в Північній Америці, тоді як відновлення на Близькому Сході залишається нерівномірним. Дохід Digital та дата-центрів розширюється, хоча витрати на інтеграцію та інвестиції Kelvion не дають грошовому потоку зростати так швидко, як доходу.
За цього сценарію SLB могла б торгуватися переважно між $58 та $68. Послідовне зростання доходу на 3%-4%, покращення маржі EBITDA та вільний грошовий потік понад $1 мільярд у сильнішому кварталі підтримали б діапазон. Зниження органічного доходу або повільніший прогрес інтеграції обмежили б верхню межу.
Ведмежий сценарій: Слабші енергетичні витрати тягнуть SLB до $45
Ведмежий сценарій передбачає, що порушення на Близькому Сході продовжуються, тоді як нижчі товарні ціни зменшують витрати виробників в інших місцях. ChampionX та Kelvion додають борг, витрати на інтеграцію та вимоги до виконання перед тим, як очікувані синергії повністю досягнуть прибутків.
Рух до $45 став би більш імовірним, якщо дохід Q3 не виправдає прогнозів, маржа EBITDA впаде нижче 20% або вільний грошовий потік ослабне, незважаючи на вищі звітні продажі. Нижчі витрати клієнтів та слабший мультиплікатор оцінки додали б додатковий тиск.
Прогнози ціни акцій SLB на 2026 рік від аналітиків Уолл-стріт
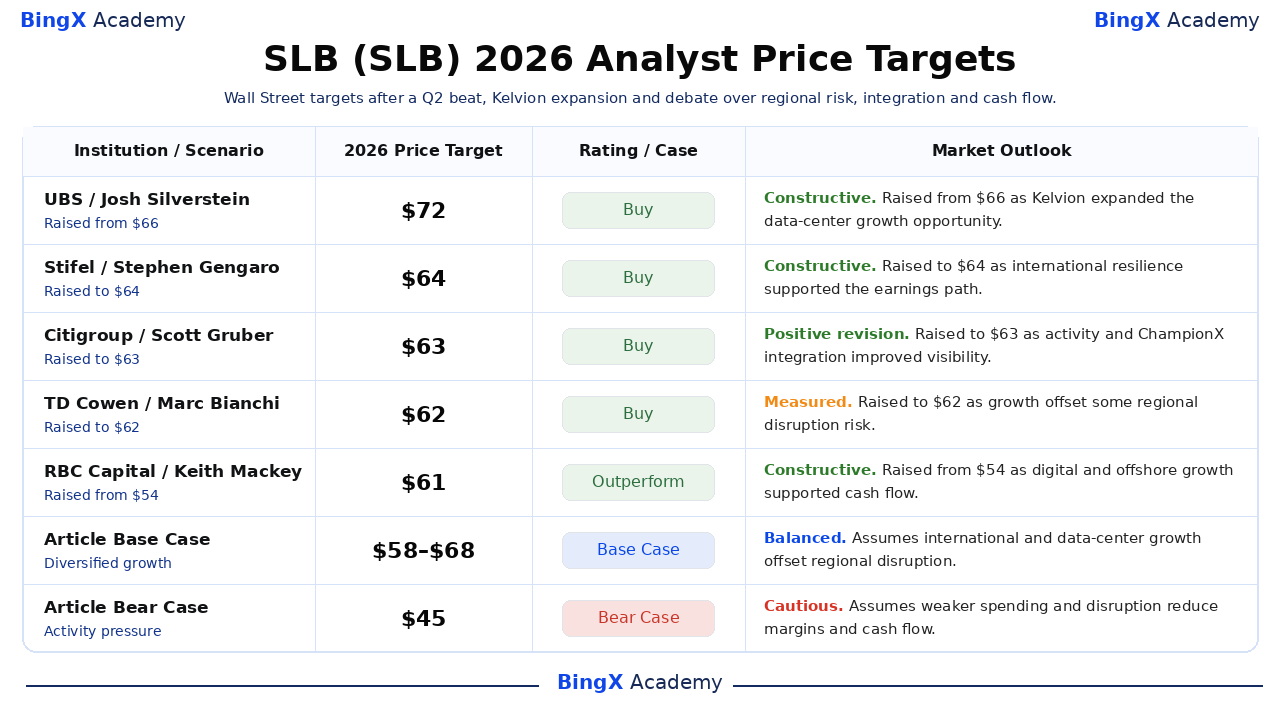
Уолл-стріт залишається конструктивним щодо міжнародного, цифрового та виробничого портфеля SLB, а Kelvion підняв стелю для експозиції до дата-центрів. Ці застарілі цілі є сторонніми референтними точками, а не обіцянками цін. Базовий та ведмежий рядки є редакційними сценаріями Академії BingX.
|
Установа / Сценарій |
Цільова ціна на 2026 |
Рейтинг / Сценарій |
Прогноз ринку |
|
UBS / Josh Silverstein |
$72 |
Купівля |
Конструктивний. 1 вересня: підвищено з $66, оскільки Kelvion розширив можливість зростання дата-центрів. |
|
Stifel / Stephen Gengaro |
$64 |
Купівля |
Конструктивний. 18 червня: підвищено до $64, оскільки міжнародна стійкість підтримала шлях прибутків. |
|
Citigroup / Scott Gruber |
$63 |
Купівля |
Позитивний перегляд. 1 липня: підвищено до $63, оскільки діяльність та інтеграція ChampionX покращили видимість. |
|
TD Cowen / Marc Bianchi |
$62 |
Купівля |
Виважений. 1 липня: підвищено до $62, оскільки зростання компенсувало деякий ризик регіональних порушень. |
|
RBC Capital / Keith Mackey |
$61 |
Перевищення ринку |
Конструктивний. 16 червня: підвищено з $54, оскільки цифрове та морське зростання підтримало грошовий потік. |
|
Базовий сценарій статті |
$58–$68 |
Базовий сценарій |
Збалансований. Передбачає, що міжнародне та дата-центрове зростання компенсує регіональні порушення. |
|
Ведмежий сценарій статті |
$45 |
Ведмежий сценарій |
Обережний. Передбачає, що слабші витрати та порушення зменшують маржу та грошовий потік. |
Як торгувати акціями SLB (SLB) на BingX
Торгуйте прогнозами SLB щодо міжнародної діяльності, ChampionX та дата-центрів, використовуючи BingX TradFi та BingX AI інструменти. Оскільки SLB може різко реагувати на ціни на нафту, регіональні конфлікти, прибутки та придбання, трейдери повинні визначити як каталізатор, так і лімити ризику перед входом у позицію.
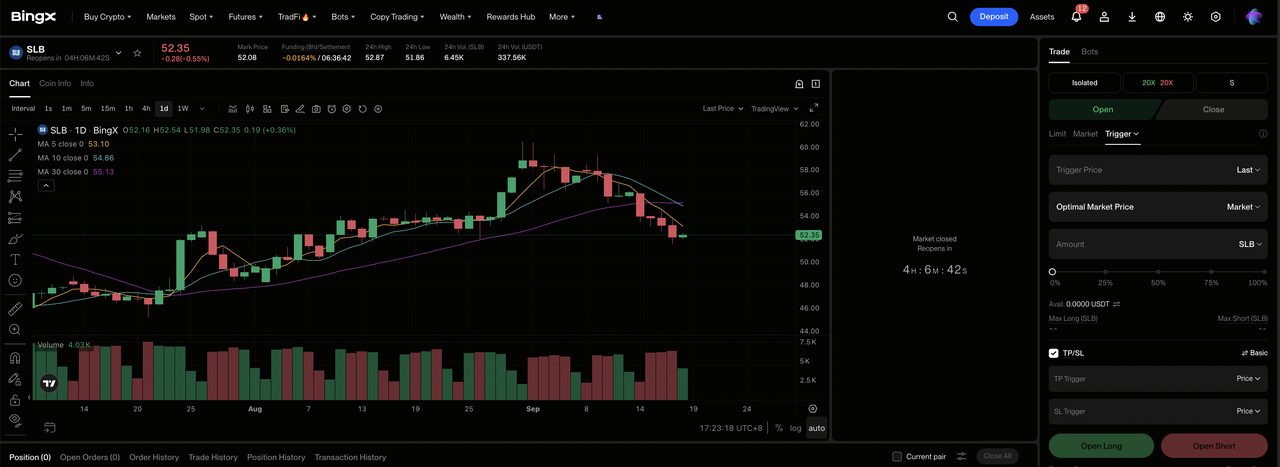
Крок 1: Доступ до BingX TradFi. Зареєструйтеся та перейдіть до спеціалізованого TradFi розділу на панелі управління біржі BingX.
Крок 2: Виберіть SLB (SLB). Знайдіть і виберіть безстроковий ф'ючерсний контракт SLB-USDT.
Крок 3: Виберіть напрямок. Виберіть Відкрити довгу позицію, якщо міжнародне зростання та відновлення маржі підтримують бичачий сценарій. Виберіть Відкрити коротку позицію, якщо порушення або слабші витрати зменшують очікуваний грошовий потік.
Крок 4: Виберіть кредитне плече та режим маржі. Виберіть ізольовану або крос-маржу на основі вашої толерантності до ризику. Зростання на 41,22% з початку року показує, чому консервативне кредитне плече та чіткий розмір позиції важливі.
Крок 5: Виконуйте суворі протоколи ризику. Встановіть рівні тейк-профіту та стоп-лосу (TP/SL) перед або безпосередньо після входу в угоду. SLB може швидко реагувати на товарні ціни, доступ до родовищ, прогнози та розробки придбань.
Топ-5 ризиків, за якими слід стежити інвесторам SLB у 2026 році
Вартість SLB залежить від діяльності клієнтів, регіонального виконання, маржі та розподілу капіталу. Ці ризики можуть вплинути на вільний грошовий потік та оцінку, присвоєну акції.
- Порушення на Близькому Сході можуть зменшити високоцінну діяльність: Дохід від Близького Сходу та Азії впав на 14% в річному вимірі до $2,572 мільярда. Постійні обмеження на мобілізацію або операції клієнтів могли б тиснути на дохід перед корегуванням витрат.
- Зростання від придбань може приховувати слабший органічний попит: Звітний дохід зріс на 5%, тоді як дохід без ChampionX знизився на 5%. Якщо основна діяльність залишається слабкою, більше аргументів про прибутки залежатиме від синергії придбань.
- Kelvion додає значний ризик розподілу капіталу: SLB заплатить $3,4 мільярда готівкою та прийме близько $700 мільйонів боргу. Затримки інтеграції або слабший попит на дата-центри могли б зменшити повернення та обмежити зворотні викупи.
- Витрати клієнтів все ще залежать від товарних цін: Нижчі ціни на нафту або слабша економіка проектів можуть затримати нагороди за буріння та видобуток. Нижча утилізація тиснула б на маржу та грошовий потік, навіть якщо Digital продовжує зростати.
- Більш широкий портфель збільшує складність виконання: ChampionX, OneSubsea, Digital та Data Center Solutions обслуговують різних клієнтів та вимагають різних операційних можливостей. Слабкий перехресний продаж або перевищення витрат могли б зменшити переваги маржі, очікувані від диверсифікації.
Заключні думки: Чи варто інвестувати в SLB у 2026 році?
SLB входить у кінець 2026 року з покращенням послідовного моментуму. Дохід перевищив консенсус приблизно на $302 мільйони, маржа скоригованої EBITDA розширилася на 83 базисні пункти, а прогноз Q3 вказує на ще один крок вище. ChampionX, Digital та Kelvion також створюють шляхи зростання поза звичайною діяльністю з буріння, хоча органічний дохід знизився на 5%, а річний скоригований EPS залишався на 26% нижче.
Бичачий сценарій підтримує $75, якщо міжнародне відновлення, розширення маржі та інтеграція дата-центрів посилить вільний грошовий потік. Ведмежий сценарій вказує на $45, якщо регіональні порушення, слабші бюджети або виконання придбань тиснуть на оцінки. Консервативні трейдери можуть почекати деталей доходу Q3, маржі EBITDA, вільного грошового потоку та фінансування Kelvion перед збільшенням експозиції.
Нагадування про ризик: Торгівля та інвестування в акції, такі як SLB, несе високий ризик втрати капіталу. Товарні ціни, геополітичні події, промахи з прибутками, ризик придбання, зміни оцінки та торгівля з кредитним плечем можуть призвести до швидких втрат. Проведіть незалежне дослідження перед розподілом капіталу.
Супутні статті
- Нафтові акції проти акцій природного газу проти енергетичних ETF у 2026 році: Що є кращою інвестицією?
- Топові акції ІІ дата-центрів для покупки у 2026 році: Хмара, сервери та обчислювальна інфраструктура ІІ
- Топові енергетичні акції ІІ для покупки у 2026 році: Ядерна енергія, газ, паливні елементи та розбудова енергетики ІІ
- Топові енергетичні акції та ETF для покупки у 2026 році: Енергетична криза ІІ зустрічається з геополітичною волатильністю
- Прогноз ціни Bloom Energy (BE) на 2026 рік: Чи може енергетика дата-центрів ІІ підштовхнути BE до $350?
- Прогноз ціни NVIDIA (NVDA) на 2026 рік: Чи може зростання інфраструктури ІІ привести NVDA до $420?
