

Quantinuum (QNT) — це повнофункціональна квантово-обчислювальна компанія, яка розробляє апаратні засоби з іонними пастками, операційне програмне забезпечення, продукти кібербезпеки та інструменти для застосувань. Helios забезпечує поточну комерційну апаратну платформу, тоді як Nexus, TKET, InQuanto та Quantum Origin розширюють бізнес у сфери доступу розробників, хімії та криптографії. Ця широта створює кілька шляхів до доходу, хоча оцінка залишається чутливою до термінів контрактів, технічних етапів і витрат на створення відмовостійких систем.
Останній квартал показав швидшу комерційну активність з невеликої бази. Доходи Quantinuum у Q2 зросли на 279% до 8 мільйонів доларів, а замовлення досягли 81 мільйона доларів до червня, що спонукало керівництво встановити прогноз доходів на 2026 рік у розмірі від 28 до 32 мільйонів доларів і пізніше підвищити очікування щодо замовлень до принаймні 120 мільйонів доларів. Скоригована EBITDA все ще зафіксувала збиток у 68 мільйонів доларів, залишивши швидкість комерціалізації та дисципліну витрат у центрі інвестиційного випадку.
Прогноз акцій QNT на 2026 рік тепер зосереджується на двох конкуруючих поглядах:
- Випадок відмовостійкої комерціалізації: Розгортання Oracle, посилені замовлення та продовжена продуктивність Helios можуть підтвердити повнофункціональну платформу та наблизити майбутні доходи Sol і Apollo.
- Випадок тривалого виконання: нерівномірна конверсія контрактів, концентровані клієнти та постійні витрати на дослідження можуть утримувати збитки значно вище доходів і стиснути оцінку після IPO.
Цей посібник розкриває прогноз акцій QNT, сценарії цін на 2026 рік, ключові ризики та перспективи аналітиків, спираючись на звіт про доходи Quantinuum Q2 2026 від 11 серпня, квартальну звітність та ринкові дані до 15 вересня, плюс як торгувати ф'ючерсами акцій QNT на BingX TradFi з USDT заставою.
Топ-5 речей, які інвесторам Quantinuum потрібно знати у вересні 2026
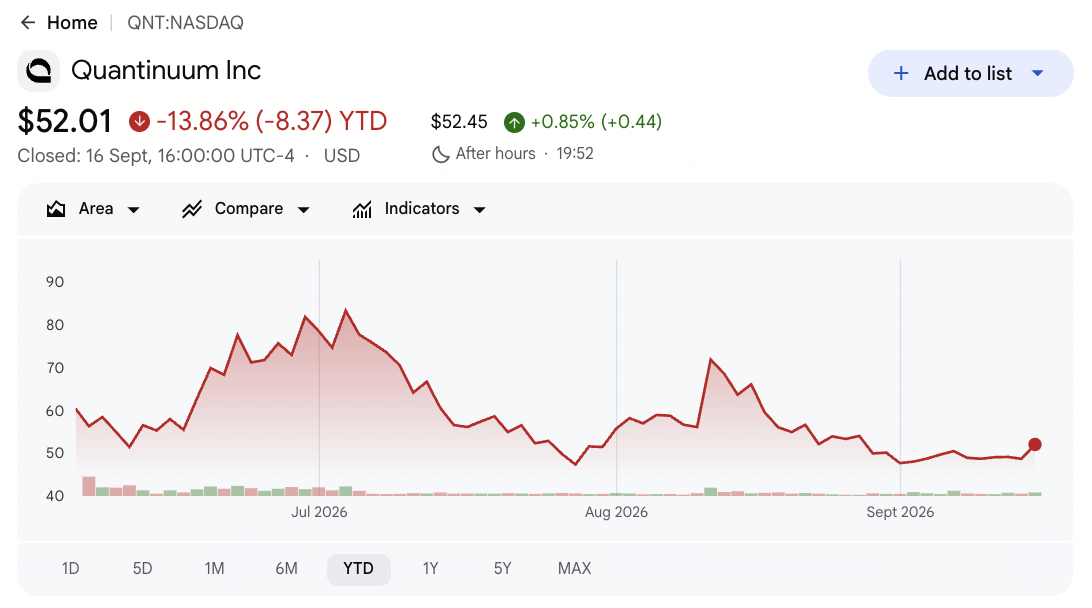
- QNT закрилося на $48,63, на 18,95% нижче IPO-ціни $60: Акції також залишалися на 44% нижче липневого максимуму $86,79, показуючи, як швидко ентузіазм навколо квантових етапів може обернутися, коли терміни комерціалізації стають центром уваги.
- Доходи Q2 зросли на 279% до $8 мільйонів: Продажі збільшилися з $2,1 мільйона рік тому і дещо перевищили опубліковані очікування. Зростання сильне, хоча квартальний доход все ще покриває лише невелику частину негативного результату скоригованої EBITDA у $68 мільйонів.
- Очікування щодо замовлень збільшилися до принаймні $120 мільйонів: Quantinuum мала $81 мільйон заброньованих коштів до червня, перш ніж угода з Oracle Helios покращила видимість. Розрив з перспективою річного доходу від $28 до $32 мільйонів показує, що конверсія контрактів займе кілька періодів.
- Готівка та короткострокові інвестиції досягли $2,1 мільярда: Червневе IPO залучило $1,68 мільярда через продаж 28 мільйонів акцій за $60. Більша злітна смуга підтримує розробку Sol на 2027 рік і Apollo на 2029 рік, хоча дисципліна витрат залишається важливою, поки збитки залишаються високими.
- Нагорода CHIPS R&D у розмірі $100 мільйонів підтримує дорожню карту виробництва: Вересневе угода додає федеральну підтримку поряд із GlobalFoundries та Monarch Quantum. Фінансування знижує частину тягаря розробки, хоча технічний прогрес все ще потрібно конвертувати у відтворювані комерційні системи та доходи клієнтів.
Що таке Quantinuum (QNT)?
Quantinuum — це інтегрована квантово-обчислювальна компанія, утворена в 2021 році з Honeywell Quantum Solutions і Cambridge Quantum. Компанія будує квантові комп'ютери з іонними пастками та продає доступ через хмарні сервіси, прямі системи та контракти на розробку. Її портфель програмного забезпечення включає TKET для оптимізації схем, InQuanto для обчислювальної хімії, Nexus для керованої розробки застосувань та Quantum Origin для генерації криптографічних ключів. Доходи надходять від доступу до апаратних засобів, сервісів, програмного забезпечення та дослідницьких контрактів на урядових, промислових, фінансових та наукових ринках.
Довгострокова стратегія поєднує кращу продуктивність логічних кубітів із ширшим корпоративним розповсюдженням. Oracle планує розгорнути систему Helios компанії Quantinuum через Oracle Cloud Infrastructure, надаючи корпоративним клієнтам прямий хмарний шлях до її квантових апаратних засобів, тоді як HPE інтегрує системи Quantinuum з високопродуктивними обчислювальними середовищами для гібридних квантово-класичних робочих навантажень. BMW також розширила багаторічну співпрацю в галузі матеріалознавства. Quantinuum працює з NVIDIA над дослідженнями квантового ШІ, Quanta Computer над майбутнім виробництвом систем та Міністерством торгівлі США над потужністю внутрішнього ланцюга постачання. Ці відносини підтримують дорожню карту від Helios до Sol у 2027 році та Apollo у 2029 році.
Читати далі: Топ-10 акцій квантових обчислень для спостереження в 2026: компанії, що рушають обчислення нового покоління
Огляд доходів Quantinuum (QNT) Q2 2026: зростання доходів, замовлення та квантова дорожня карта
Quantinuum повідомила про доходи Q2 у розмірі $8 мільйонів, що на 279% більше ніж $2,1 мільйона рік тому, і скоригований збиток на акцію $0,28, який відповідав опублікованим очікуванням. Чистий збиток за GAAP збільшився до $597 мільйонів, скоригований збиток EBITDA досяг $68 мільйонів, а скоригована валова маржа утрималася на 62%. Керівництво встановило прогноз доходів на 2026 рік на рівні від $28 до $32 мільйонів, потім підвищило очікування щодо замовлень до принаймні $120 мільйонів після угоди з Oracle, відокремивши швидший комерційний інтерес від продовжених великих інвестицій.
Читати далі: Огляд доходів Quantinuum (QNT) Q2 2026: зростання доходів на 279% та угода з Oracle спричиняють ріст ціни на 27,97%
|
Фінансова метрика |
Прогноз / Консенсус |
Звітний / Фактичний |
Сюрприз |
|
Доходи Q2 |
$2,1 млн рік тому |
$8,0 млн |
Зріс. На 279% рік до року і дещо вище опублікованих очікувань. |
|
Скоригований чистий збиток на акцію Q2 |
$0,28 консенсусний збиток |
$0,28 збиток |
Відповідав. Скоригований збиток відповідав опублікованим очікуванням. |
|
Чистий збиток за GAAP Q2 |
$57 млн збиток рік тому |
$597 млн збиток |
Розширився. Пов'язана з IPO компенсація акціями та переоцінка варантів спричинили більшу частину збільшення. |
|
Скоригована EBITDA Q2 |
$43 млн збиток рік тому |
$68 млн збиток |
Розширився. Інвестиції в R&D та комерціалізацію залишалися значно вище доходів. |
|
Валова маржа за GAAP Q2 |
Негативна 91,4% рік тому |
Негативна 64,4% |
Покращилася. Маржа збільшилася на 27 процентних пунктів. |
|
Скоригована валова маржа Q2 |
62,6% рік тому |
62,00% |
Стабільна. Знизилася лише на 60 базисних пунктів попри терміни контрактів. |
|
Готівка та короткострокові інвестиції |
Н/Д |
$2,1 млрд |
Розширилася. IPO на $1,68 млрд забезпечило злітну смугу для апаратної дорожньої карти. |
|
Прогноз доходів на ФР2026 |
Попередній неявний прогноз нижче |
$28-$32 млн |
Підвищено. Перший офіційний прогноз публічної компанії зосереджений на $30 млн. |
|
Прогноз замовлень на ФР2026 |
$81 млн заброньовано до 30 червня |
Принаймні $120 млн |
Підвищено. Угода Oracle Helios покращила комерційну видимість. |
- Доходи в $8 мільйонів зросли на 279% з $2,1 мільйона: Квартал показав, що доступ до систем, сервіси та діяльність екосистеми починають конвертуватися в продажі. Невелика база все ще робить окремі контракти важливими для квартальних порівнянь.
- Скоригований збиток $0,28 на акцію відповідав очікуванням: Це забезпечує більш чіткий операційний погляд, ніж збиток за GAAP $1,93, що відноситься до власників акцій класу A. Доходи все ще потребують зростання швидше, ніж витрати на дослідження та комерціалізацію.
- Валова маржа за GAAP покращилася на 27 процентних пунктів до негативної 64,4%: Скоригована валова маржа залишилася 62%, знизившись лише на 60 базисних пунктів. Розрив відображає великі ефекти компенсації акціями та амортизації, пов'язані з IPO та апаратною базою.
- Збиток скоригованої EBITDA розширився до $68 мільйонів з $43 мільйонів: Витрати підтримували продуктивність Helios, валідацію Sol та прототипування Apollo. Зростання доходів має суттєво прискоритися до того, як ці інвестиції трансформуються в операційний важіль.
- Річний прогноз доходів досяг від $28 до $32 мільйонів: Середня точка $30 мільйонів залишається значно нижче пізнішого очікування замовлень $120 мільйонів, оскільки заброньована робота конвертується з часом. Розгортання Oracle та ширше впровадження Nexus все ще потребують перетворення портфеля замовлень у визнані доходи.
Інвестиційний прогноз Quantinuum (QNT) на 2026: $155 в оптимістичному випадку проти $35 в песимістичному
Прогноз QNT на 2026 залежить від того, чи зможуть комерційні замовлення та технічні етапи звузити розрив між ринковою вартістю понад $12 мільярдів і очікуваними річними доходами від $28 до $32 мільйонів. Oracle, нагорода CHIPS $100 мільйонів і точність логічних операцій близько п'яти дев'яток підтримують стратегічний випадок. Квартальний збиток скоригованої EBITDA $68 мільйонів і залежність від обмеженої кількості великих контрактів зберігають оцінку як надзвичайно чутливу до виконання.
Оптимістичний випадок: сильніше впровадження квантових технологій штовхає QNT до $155
Оптимістичний випадок передбачає, що розгортання Oracle Helios приносить видимі доходи, замовлення перевищують мінімум $120 мільйонів, а впровадження Nexus розширюється за межі 180 організацій. Точність логічних операцій близько п'яти дев'яток, валідація Sol і федеральна виробнича підтримка зміцнюють впевненість у здатності Quantinuum масштабувати надійні системи з іонними пастками.
Рух до $155 вимагатиме більше великих комерційних контрактів, чіткої конверсії замовлень і продовженого прогресу щодо графіків Sol 2027 та Apollo 2029. Скоригована валова маржа близько 62% і збитки, що зростають повільніше за доходи, посилили б випадок.
Базовий випадок: стабільний комерційний прогрес утримує QNT між $80 та $105
Базовий випадок передбачає, що доходи 2026 потраплять у діапазон від $28 до $32 мільйонів, а відносини з Oracle, HPE та Quanta просуваються без різкого прискорення визнаних доходів. Позиція ліквідності $2,1 мільярда підтримує розробку, хоча скоригована EBITDA залишається глибоко негативною, оскільки Sol і Apollo поглинають інвестиції.
QNT може торгуватися переважно між $80 і $105 за цих умов. Замовлення вище $120 мільйонів, стабільні технічні етапи та ширша диверсифікація клієнтів підтримали б діапазон. Затримки контрактів, слабші скориговані маржі або більше використання готівки обмежили б верхню межу.
Песимістичний випадок: повільніше впровадження клієнтів тягне QNT до $35
Песимістичний випадок передбачає, що корпоративне розгортання залишається експериментальним і доходи від контрактів надходять пізніше за планом. Кілька великих клієнтів продовжують домінувати в продажах, збитки скоригованої EBITDA залишаються близько темпу Q2, а технічні етапи вимагають більше капіталу до того, як відмовостійкі системи підтримають широкі робочі навантаження.
Рух до $35 стане більш імовірним, якщо річні доходи не досягнуть $28 мільйонів, замовлення конвертуються повільно або Sol зміститься за межі 2027. Тиск продажів після IPO та нижчий оціночний мультиплікатор для збиткових квантових компаній додасть додатковий тиск.
Прогнози ціни акцій QNT на 2026 від аналітиків Уолл-стріт
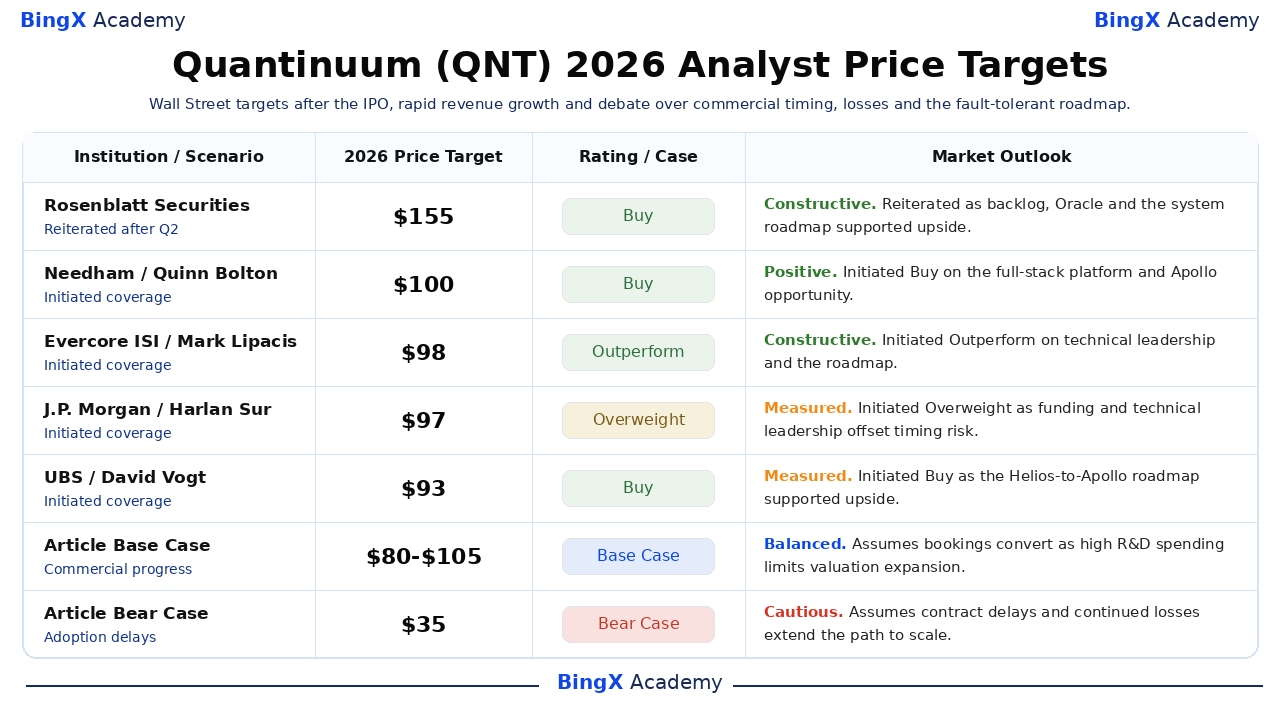
Ці датовані дії аналітиків охоплюють від $93 до $155 і відображають різні припущення щодо технічного лідерства, швидкості комерціалізації та дорожньої карти Helios-до-Apollo. Вони є сторонніми контрольними точками, а не обіцянками цін. Останні рядки Base і Bear є редакційними сценаріями BingX Academy.
|
Установа / Сценарій |
Цільова ціна на 2026 |
Рейтинг / Випадок |
Перспектива ринку |
|
Rosenblatt Securities / John McPeake |
$155 |
Купувати |
Конструктивна. 19 серпня: підтверджено як комерційний портфель, Oracle і дорожня карта системи підтримали зростання. |
|
Needham / Quinn Bolton |
$100 |
Купувати |
Позитивна. 29 червня: ініціював купувати на повнофункціональній платформі та довгостроковій можливості Apollo. |
|
Evercore ISI / Mark Lipacis |
$98 |
Перевищувати |
Конструктивна. 29 червня: ініціював перевищувати на технічному лідерстві та надійній відмовостійкій дорожній карті. |
|
J.P. Morgan / Harlan Sur |
$97 |
Надвага |
Виважена. 29 червня: ініціював як фінансування і технологічне лідерство компенсує ризик комерціалізації. |
|
UBS / David Vogt |
$93 |
Купувати |
Виважена. 29 червня: ініціував купувати, оскільки дорожня карта Helios-до-Apollo підтримала зростання. |
|
Базовий випадок статті |
$80-$105 |
Базовий випадок |
Збалансований. Припускає, що замовлення конвертуються, оскільки високі витрати на R&D обмежують розширення оцінки. |
|
Песимістичний випадок статті |
$35 |
Песимістичний випадок |
Обережний. Припускає затримки контрактів і продовжені збитки подовжують шлях до масштабу. |
Як торгувати акціями Quantinuum (QNT) на BingX
Торгуйте розгортанням Helios компанії Quantinuum, зростанням замовлень і відмовостійкою дорожньою картою, використовуючи BingX TradFi та інструменти BingX AI. Оскільки QNT може різко реагувати на технічні етапи, державні нагороди та терміни контрактів, трейдери повинні визначити каталізатор і ліміти ризиків перед входом у позицію.
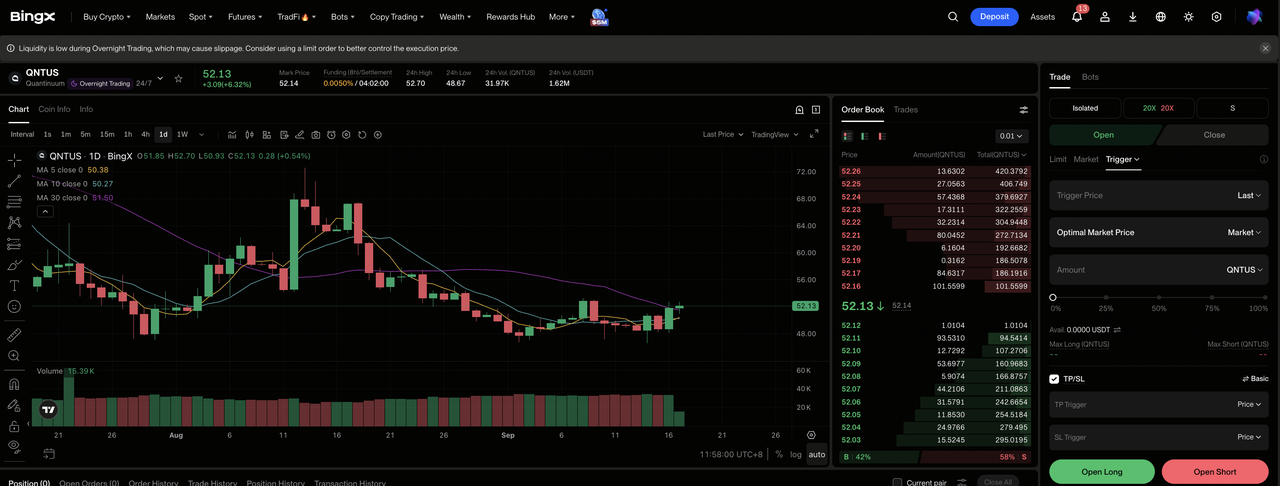
Крок 1: Доступ до BingX TradFi. Зареєструватися і перейти до спеціалізованого розділу TradFi на панелі біржі BingX.
Крок 2: Вибрати Quantinuum (QNT). Знайти і вибрати безстрокові ф'ючерси QNT-USDT.
Крок 3: Вибрати напрямок. Вибрати Відкрити довгу, якщо замовлення конвертуються і технічні етапи залишаються за графіком. Вибрати Відкрити коротку, якщо затримки впровадження або ширші збитки послаблюють оцінку.
Крок 4: Вибрати кредитне плече та режим маржі. Вибрати Ізольована або Крос-маржа залежно від вашої толерантності до ризику. QNT закрилося на 18,95% нижче IPO-ціни $60, показуючи, чому консервативне кредитне плече та чіткий розмір важливі.
Крок 5: Виконати суворі протоколи ризику. Встановити рівні Тейк-профіт і Стоп-лос (TP/SL) до або одразу після входу в угоду. QNT може швидко рухатися навколо системних бенчмарків, замовлень, прогнозів і федерального фінансування.
Топ-5 ризиків для спостереження інвесторами Quantinuum в 2026
Оцінка Quantinuum залежить від комерційного впровадження, технічного виконання, витрат і пропозиції після IPO. Ці ризики можуть вплинути на терміни доходів, використання готівки та вартість на акцію.
- Замовлення можуть конвертуватися повільніше, ніж очікувалося: Прогноз замовлень $120 мільйонів значно перевищує середню точку доходів $30 мільйонів, оскільки контракти конвертуються протягом кількох періодів. Затримки можуть утримувати доходи малими відносно до бази витрат і знижувати вартість, призначену портфелю замовлень.
- Великі збитки можуть зменшити готівкову злітну смугу: Збиток скоригованої EBITDA Q2 досяг $68 мільйонів попри баланс ліквідності $2,1 мільярда. Довші графіки розробки Sol і Apollo збільшили б використання готівки до ширшої комерціалізації.
- Концентрація клієнтів може робити доходи нерівномірними: RIKEN представляв приблизно 60% доходів 2025. Oracle покращує диверсифікацію, хоча затримані етапи прийняття або урядові програми все ще можуть суттєво вплинути на квартальне зростання.
- Відмовостійка дорожня карта може зміститися: Sol планується на 2027, а Apollo на 2029. Затримки апаратних засобів, виправлення помилок або виробництва відкладуть комерційну потужність і послаблять довіру до дорожньої карти.
- Пропозиція акцій після IPO може тиснути на оцінку: QNT уже впав нижче IPO-ціни $60 після досягнення $86,79. Закінчення термінів блокування, компенсація акціями або ширший квантовий розпродаж можуть стиснути мультиплікатор навіть якщо технічні етапи залишаються неушкодженими.
Заключні думки: чи варто інвестувати в Quantinuum у 2026?
Quantinuum має диференційовану повнофункціональну платформу, вимірний прогрес логічної точності та понад $2,1 мільярда ліквідності. Доходи зросли на 279%, Oracle додає важливий канал розповсюдження, а нагорода CHIPS $100 мільйонів підтримує внутрішнє виробництво. Комерційна база залишається малою, однак, і збиток скоригованої EBITDA $68 мільйонів робить шлях від технічного досягнення до стійкого грошового потоку вирішальним питанням.
Оптимістичний випадок вимагає швидшої конверсії замовлень і своєчасної доставки систем для підтримки $155. Песимістичний випадок відображає затримки контрактів, продовжені збитки та нижчу оцінку, яка може тягнути QNT до $35. Консервативні трейдери можуть чекати ширших доходів клієнтів, чіткішої економіки Oracle і доказів того, що річне зростання звужує розрив збиток-до-доходу.
Нагадування про ризик: Торгівля та інвестування в акції, як QNT, включає високий ризик втрати капіталу. Невдачі квантової розробки, затримки контрактів, концентрація клієнтів, спалювання готівки, розбавлення та торгівля з кредитним плечем можуть спричинити швидкі втрати. Проводьте незалежне дослідження перед розподілом капіталу.
Супутнє читання
- Топ-10 акцій квантових обчислень для спостереження в 2026: компанії, що рушать обчислення нового покоління
- Топ акції високопродуктивних обчислень (HPC) для спостереження в 2026: лідери ринку прискорених обчислень
- Прогноз ціни акцій Oracle (ORCL) на 2026: чи може хмарна інфраструктура ШІ повернути ORCL до своїх максимумів?
- Прогноз ціни HPE 2026: чи може зростання ШІ та мереж підштовхнути HPE до $90?
- Прогноз ціни IonQ (IONQ) 2026: чи може зростання повнофункціональних квантових технологій підштовхнути IONQ до $65?
